IHSG sedang dalam mode paling gampang tapi gak banyak yang bisa lihat itu
Salah satu tanda yang paling kelihatan adalah
saat Big Banks bisa kasih dividen di luar kebiasaan yang biasanya 2-4%, sekarang >10%. Kondisi ini harus kita manfaatkan
Konsekuensinya, karena kita masuk sebelum “crash” terjadi, kita juga harus siap melihat portofolio kita mengalami koreksi.
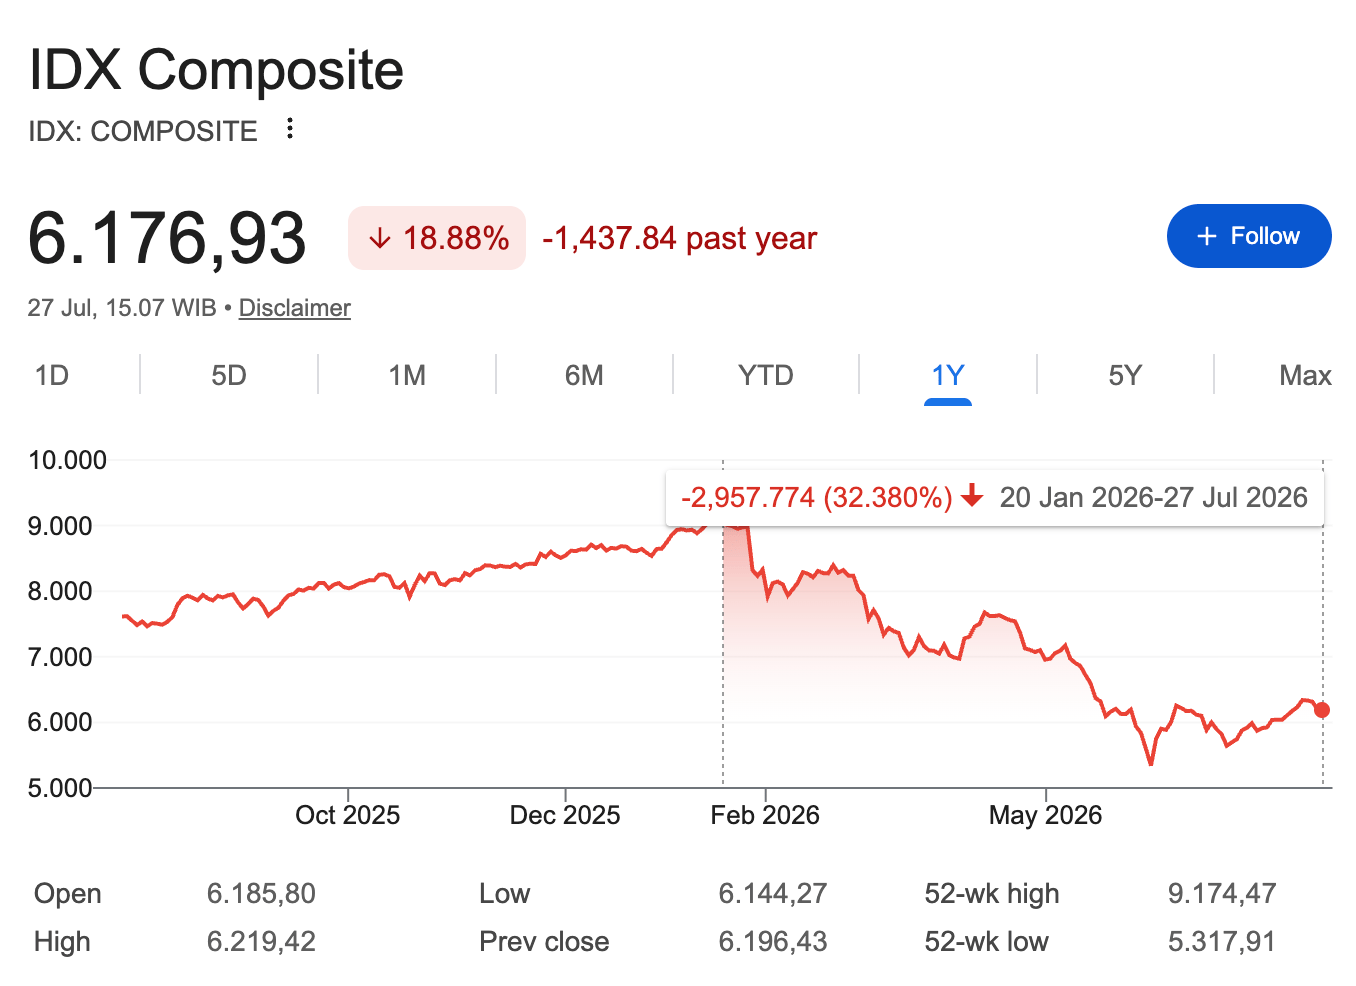
Solusi #1: Panjangkan horizon investasi dan sadarilah kalau penurunan yang terjadi ini adalah sesuatu yang normal di bursa efek
Solusi #2: Investasi harus selalu menggunakan dana dingin
Saat ini sedang memasuki musim rilis laporan keuangan kuartal II 2026.
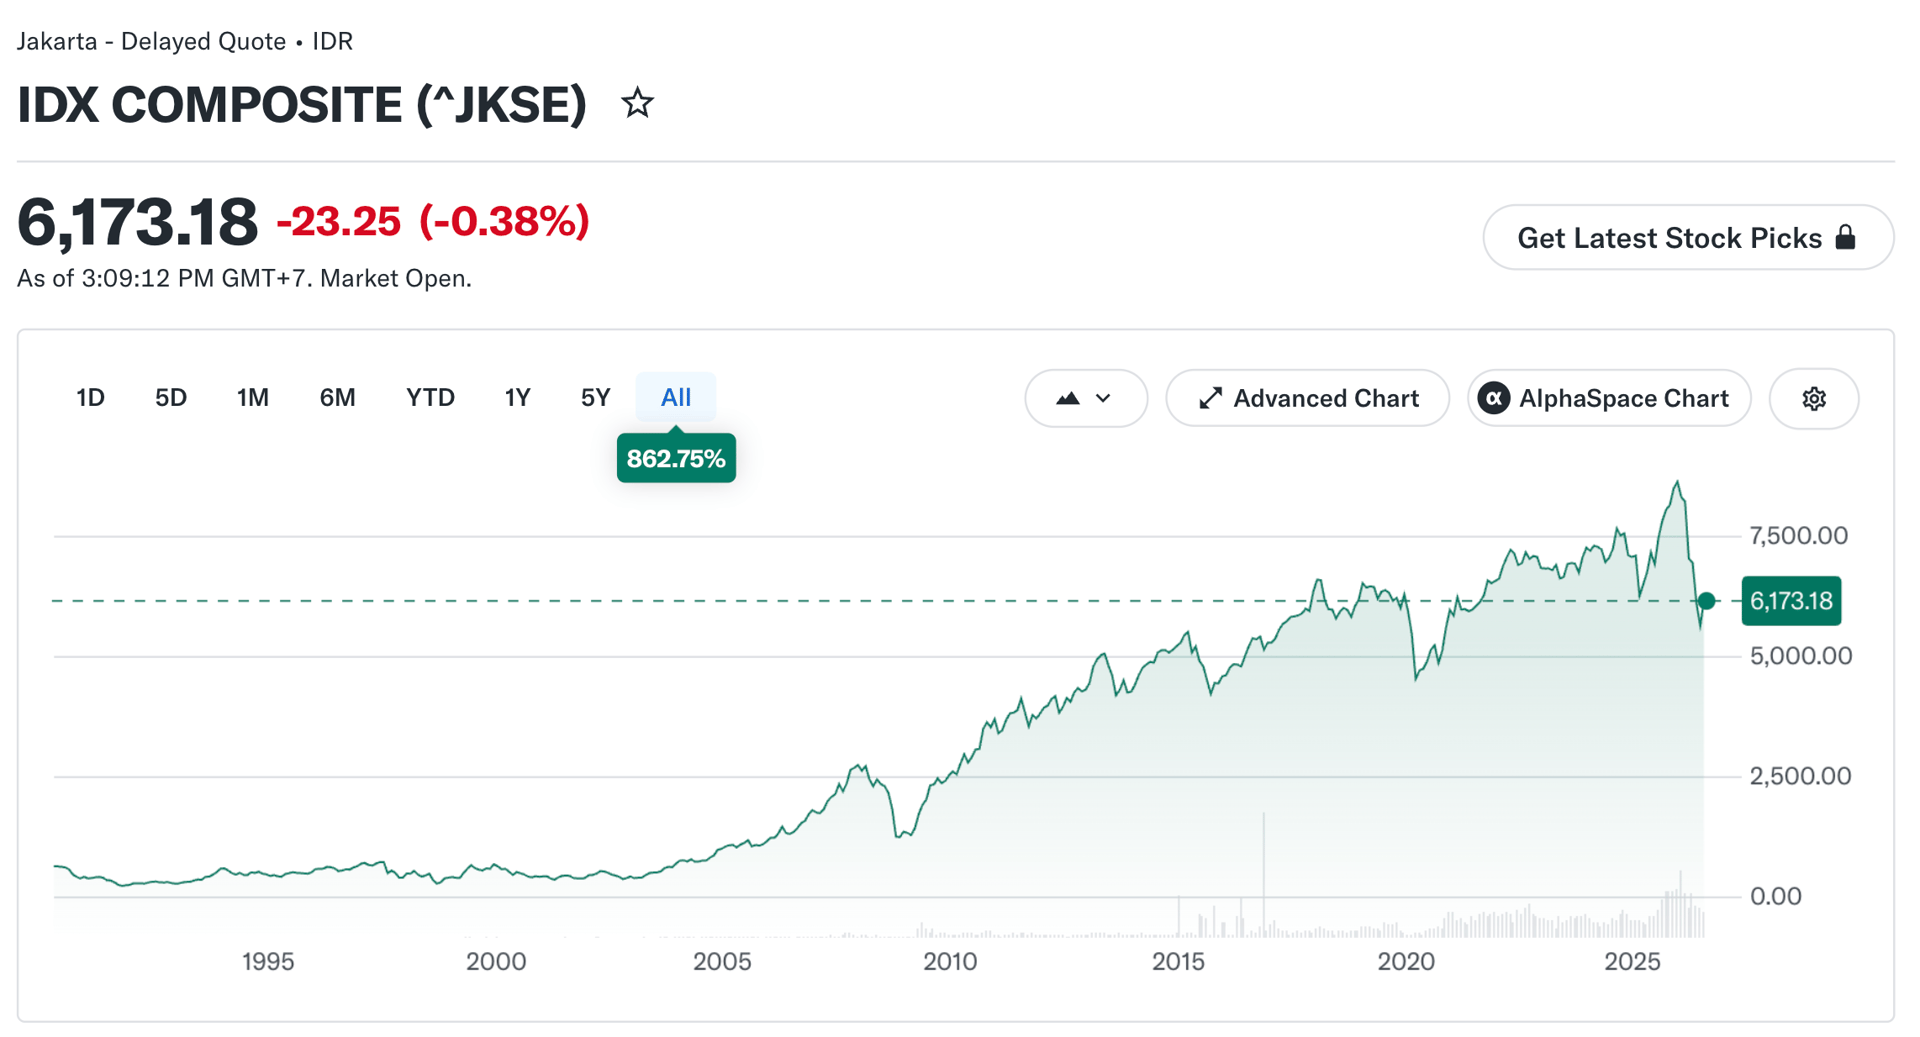
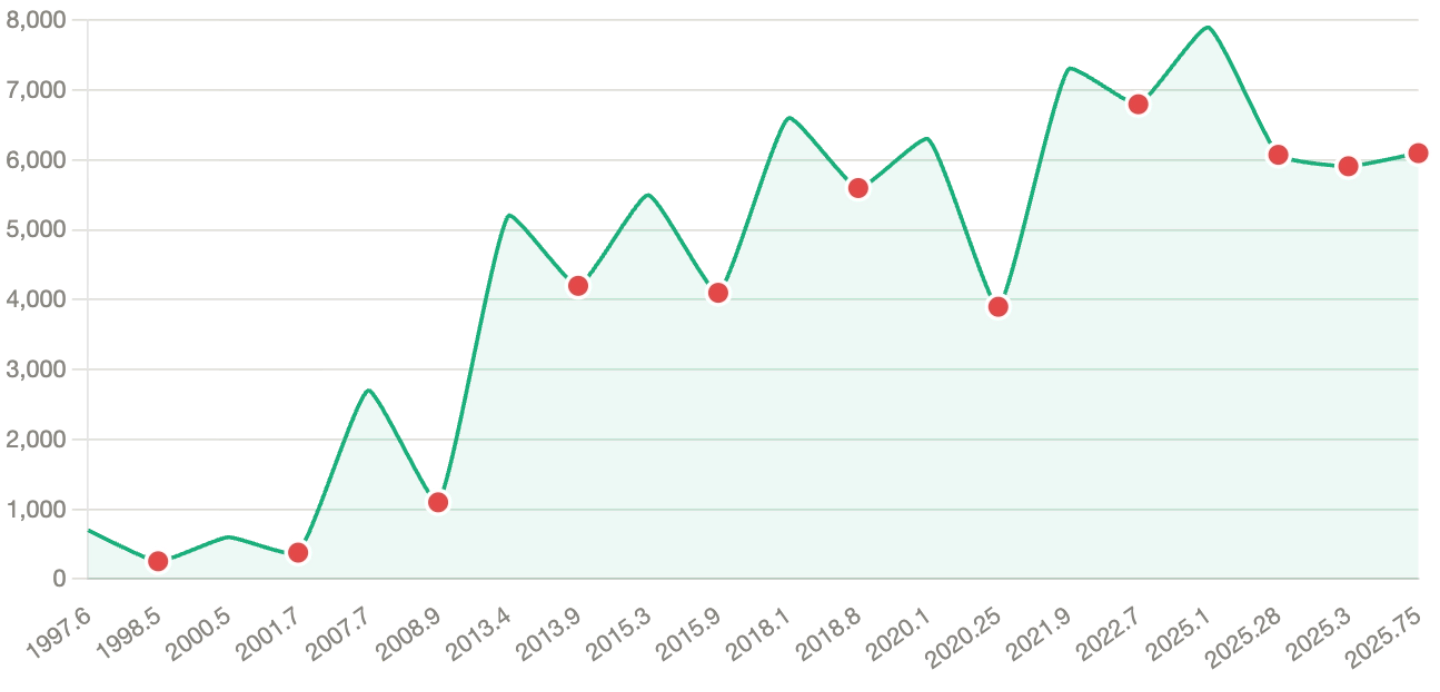
Periode | Event | Dampak |
1997-1998 | Krisis Moneter Asia | IHSG anjlok ~80%, rupiah kolaps |
2000-2001 | Dot-com bust + gejolak politik domestik | Koreksi tajam |
2008 | Global Financial Crisis | IHSG anjlok ~50% |
2013 | Taper tantrum The Fed | Koreksi signifikan |
2015 | Perlambatan ekonomi China, harga komoditas jatuh | Koreksi |
2018 | Trade war AS-China, kenaikan suku bunga The Fed | Koreksi |
2020 | Pandemi Covid-19 | IHSG anjlok ~37% dalam waktu singkat |
2022 | Kenaikan agresif suku bunga The Fed | Koreksi |
18 Mar 2025 | Super holding Danantara, rupiah lemah, PHK massal, konflik Rusia-Ukraina, kekhawatiran resesi AS | IHSG -6,12%, trading halt |
8 Apr 2025 | Pasca libur Lebaran, sentimen negatif lanjutan | Sempat -9% saat pembukaan |
11 Apr 2025 | Tarif impor Trump 32% untuk barang Indonesia | IHSG -9,19%, trading halt kedua, rupiah Rp16.850/USD |
8 Sep 2025 | Pergantian Menkeu (Sri Mulyani → Purbaya Yudhi Sadewa) | Koreksi >1% |
15 Okt 2025 | Kekhawatiran pelebaran defisit APBN | Anjlok mendadak |
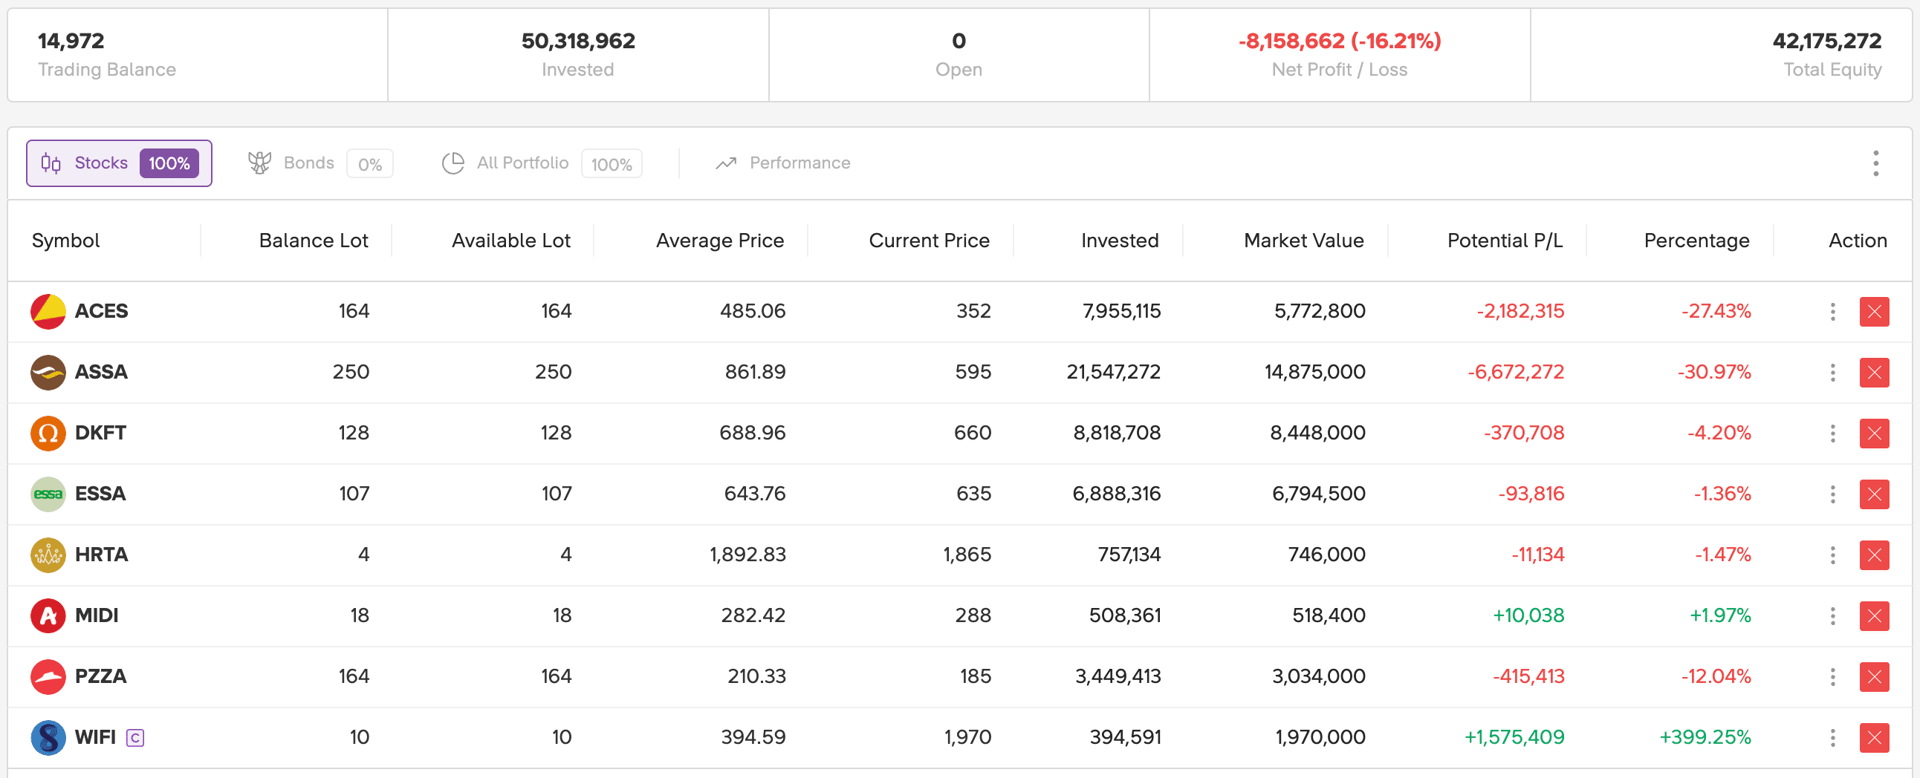
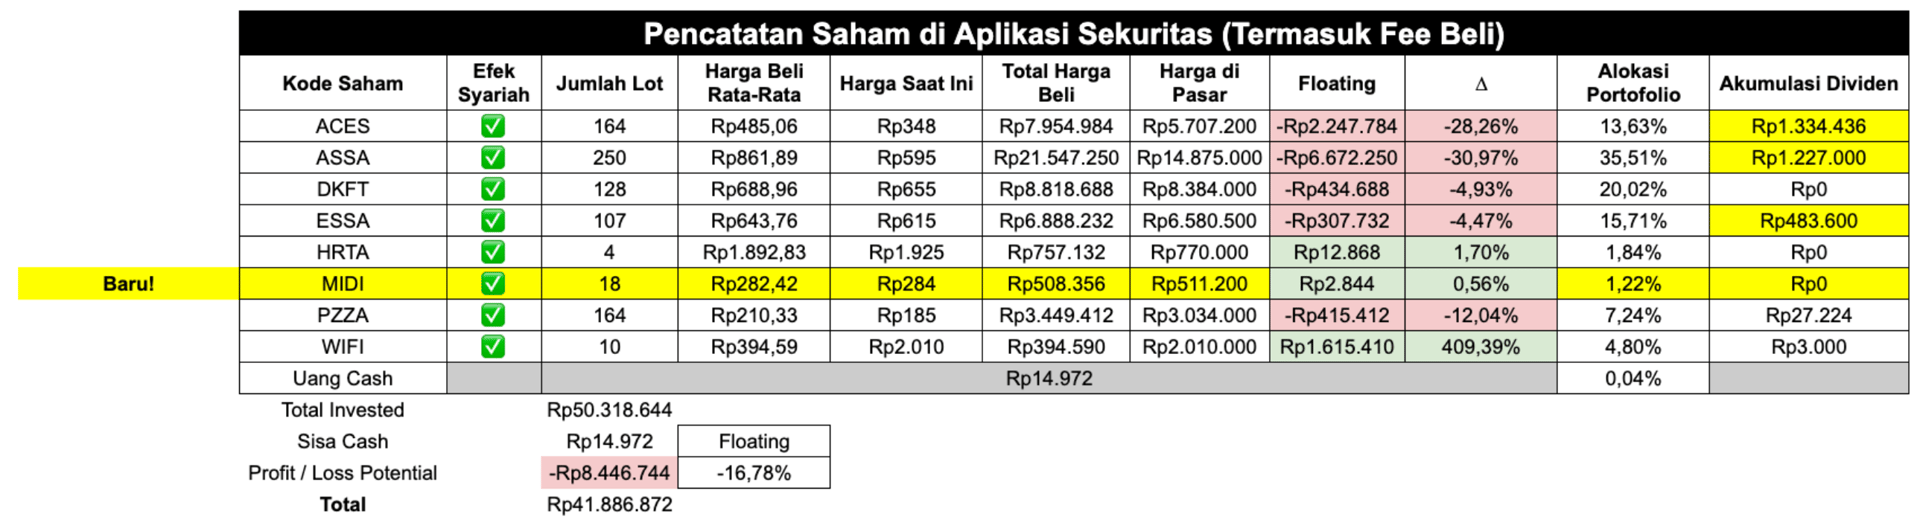
Kondisi PP per 27 Juli 2026
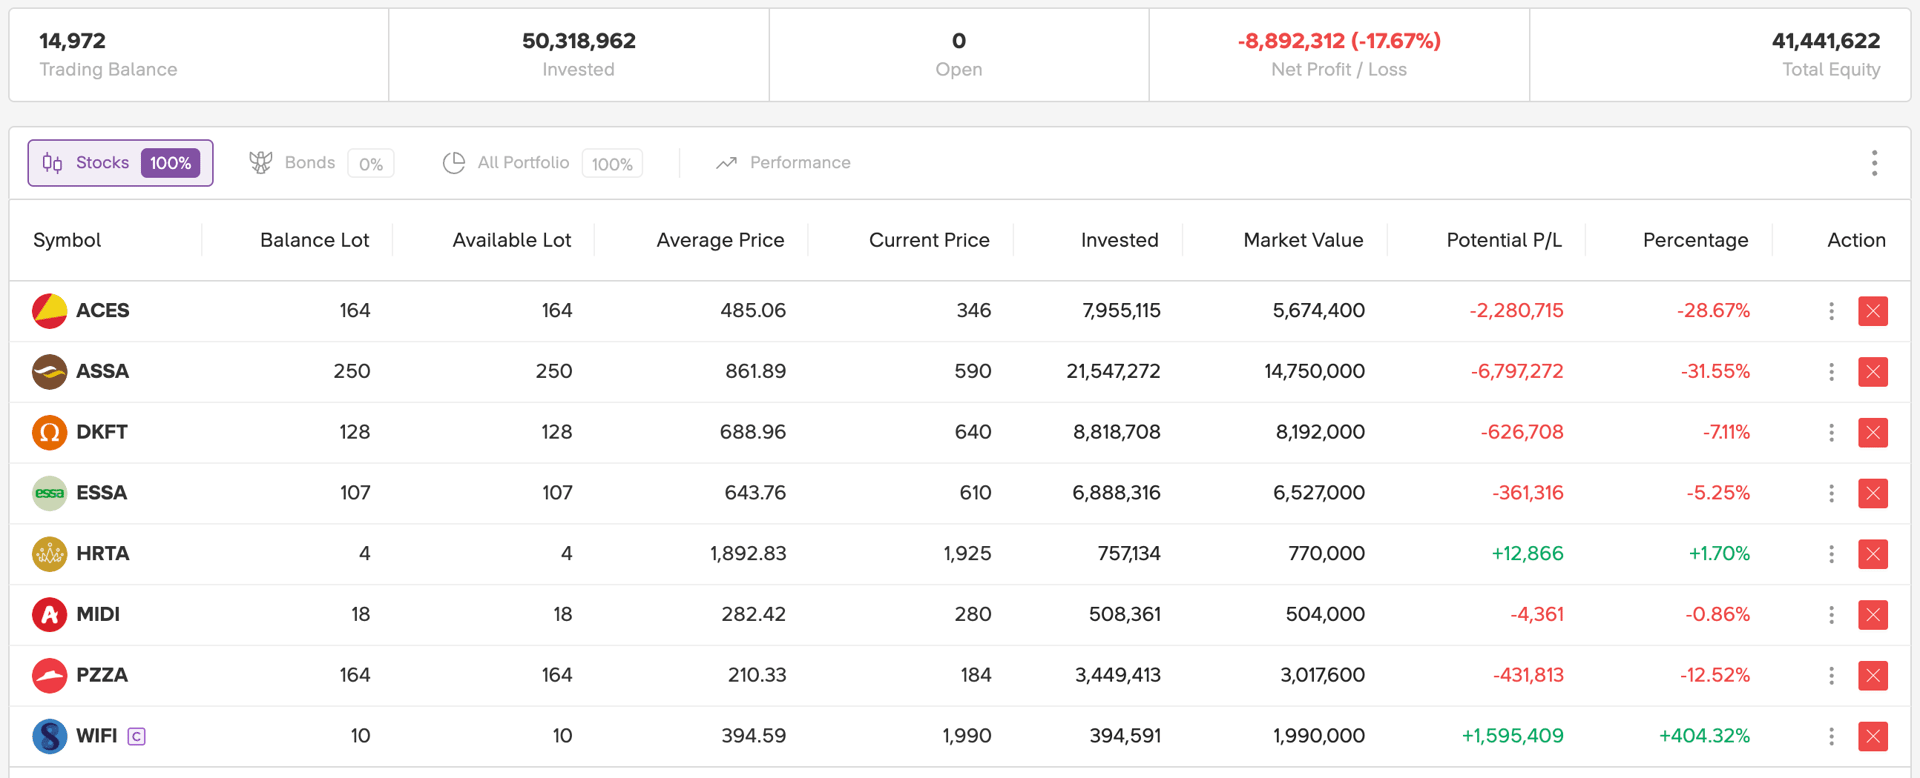
Bagus atau jeleknya harus kita bandingkan dengan performa IHSG itu sendiri
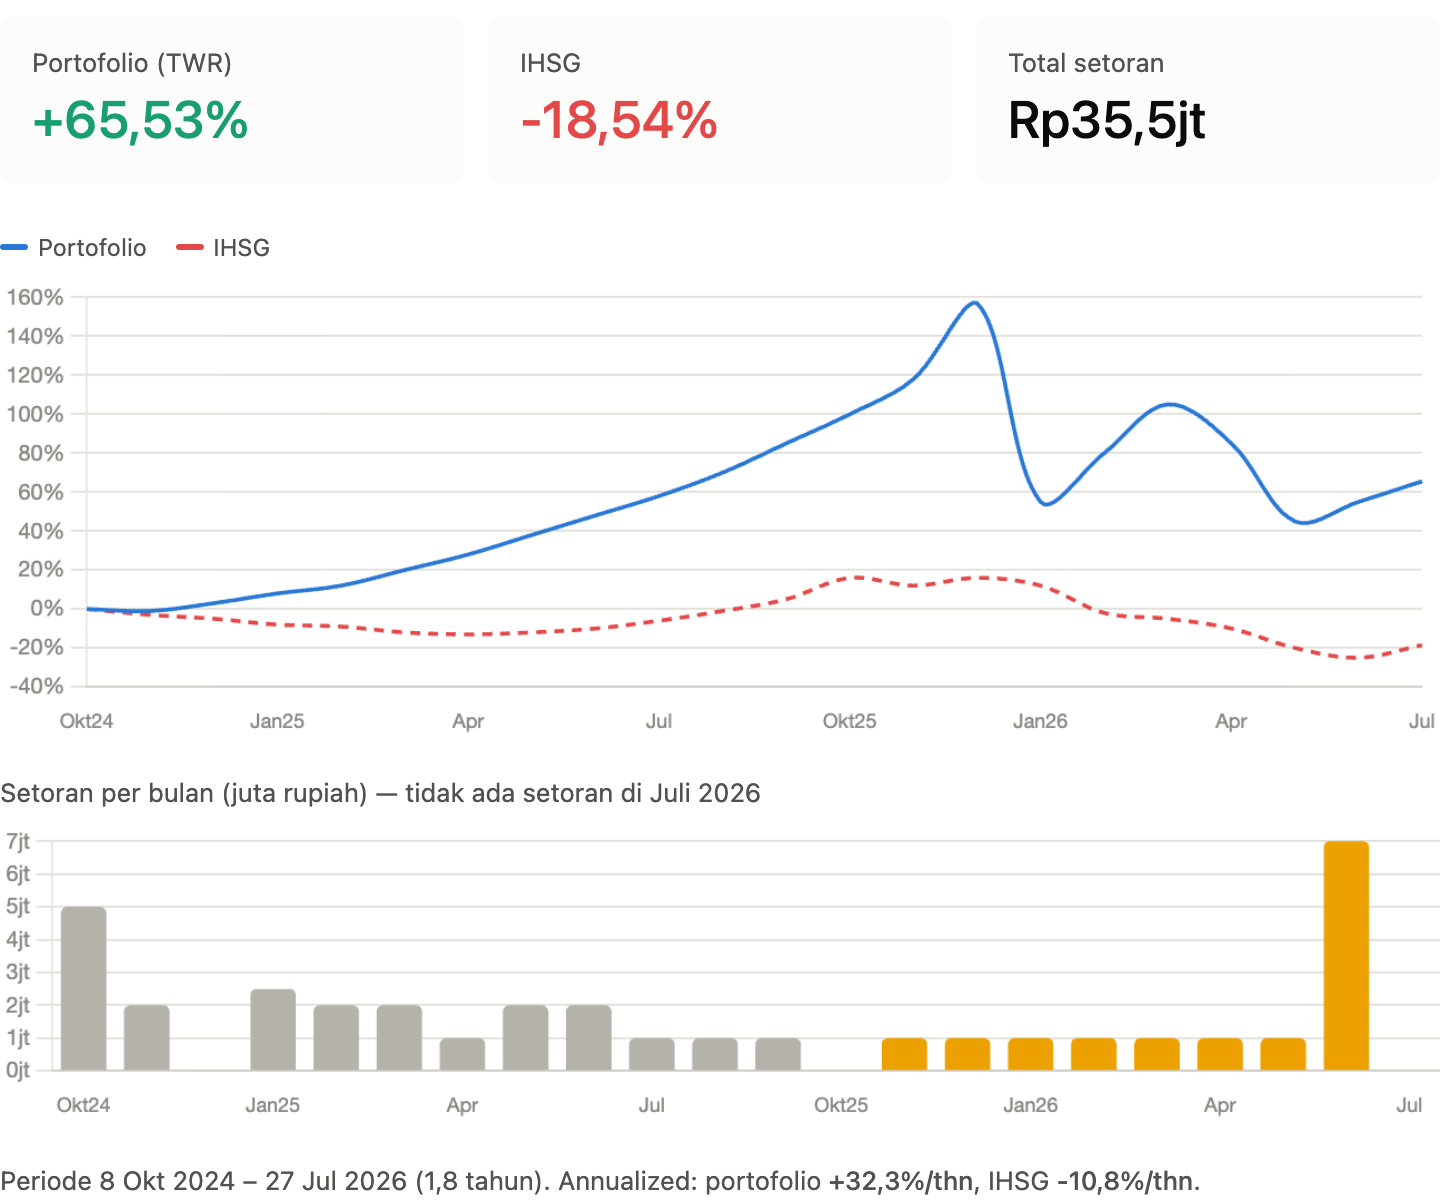
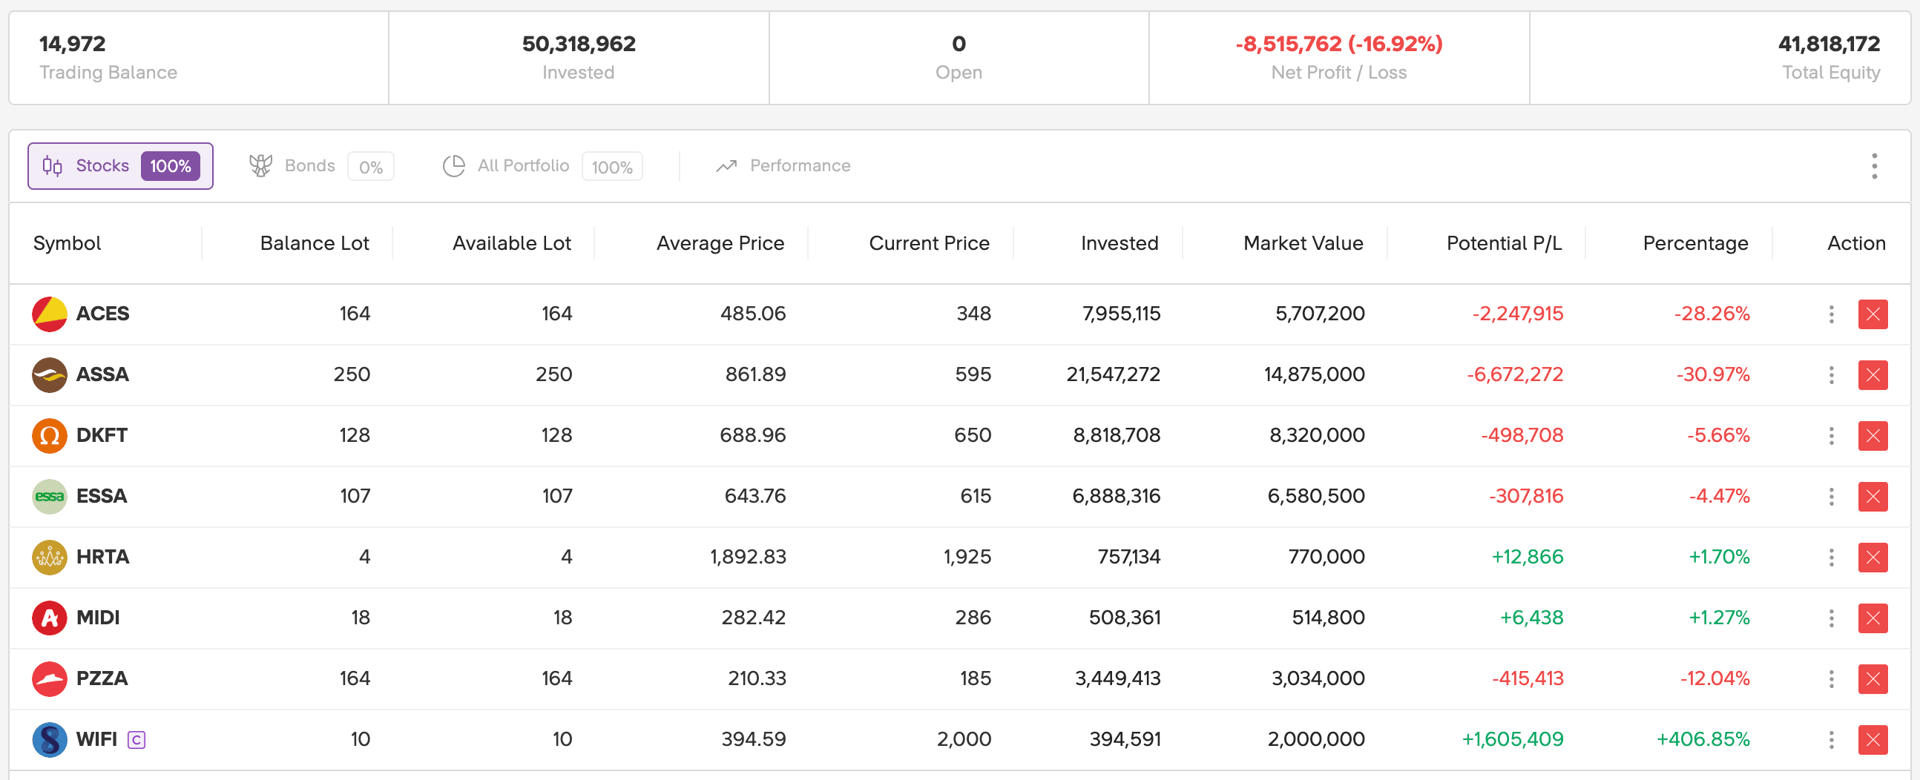
Apa itu PP? Berapa total dana yang sudah dimasukkan ke PP?
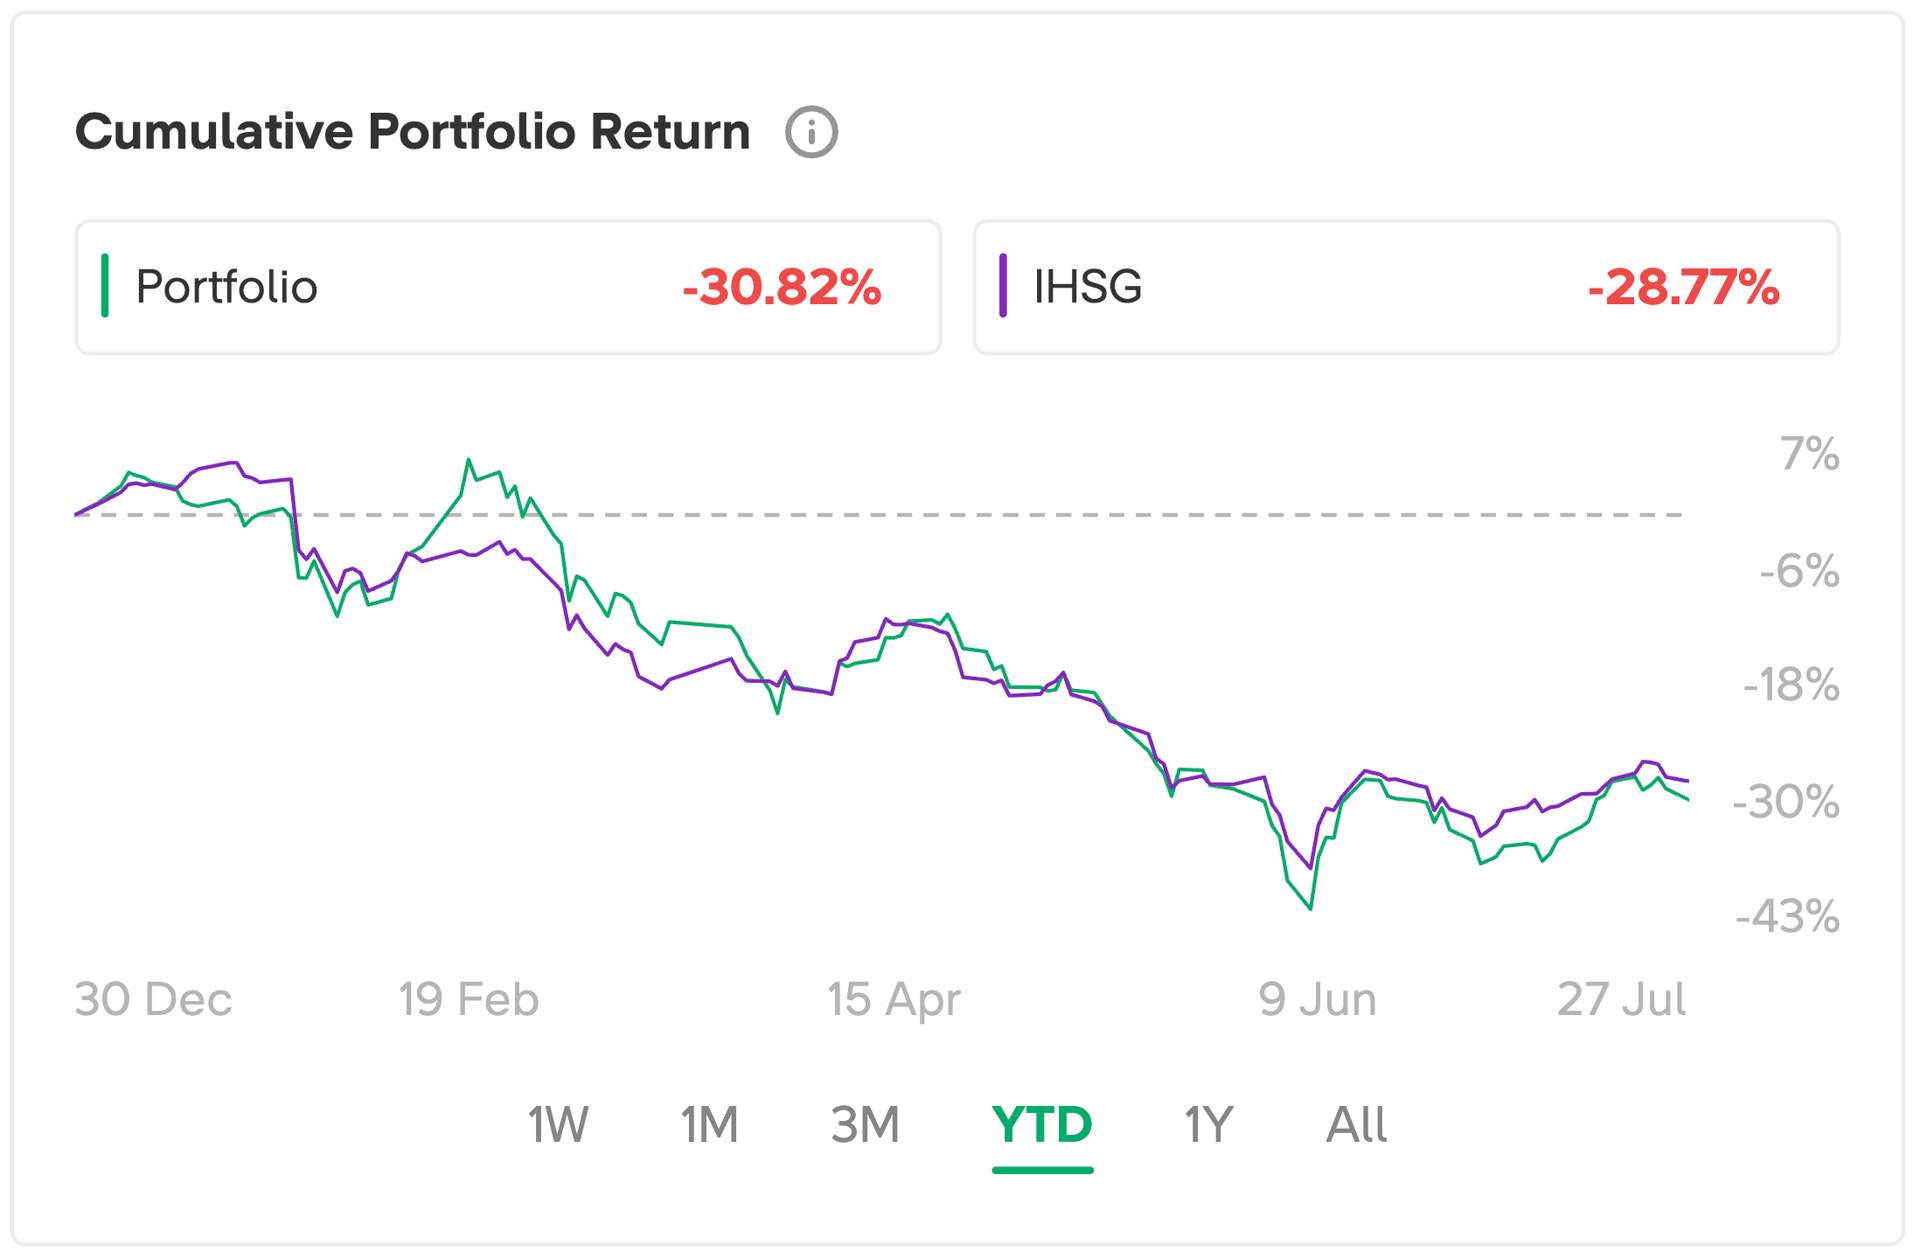
Year To Date 2026: Ada yang salah dari pemilihan saham di PP
Kinerja yang lebih buruk secara YTD adalah bukti bahwa ada yang “salah” dalam pemilihan saham di Portofolio Palsu. Secara rata-rata, memilih saham secara ngasal di IHSG “cuma” -28%, sedangkan portofolio “mikir” kita -30%.
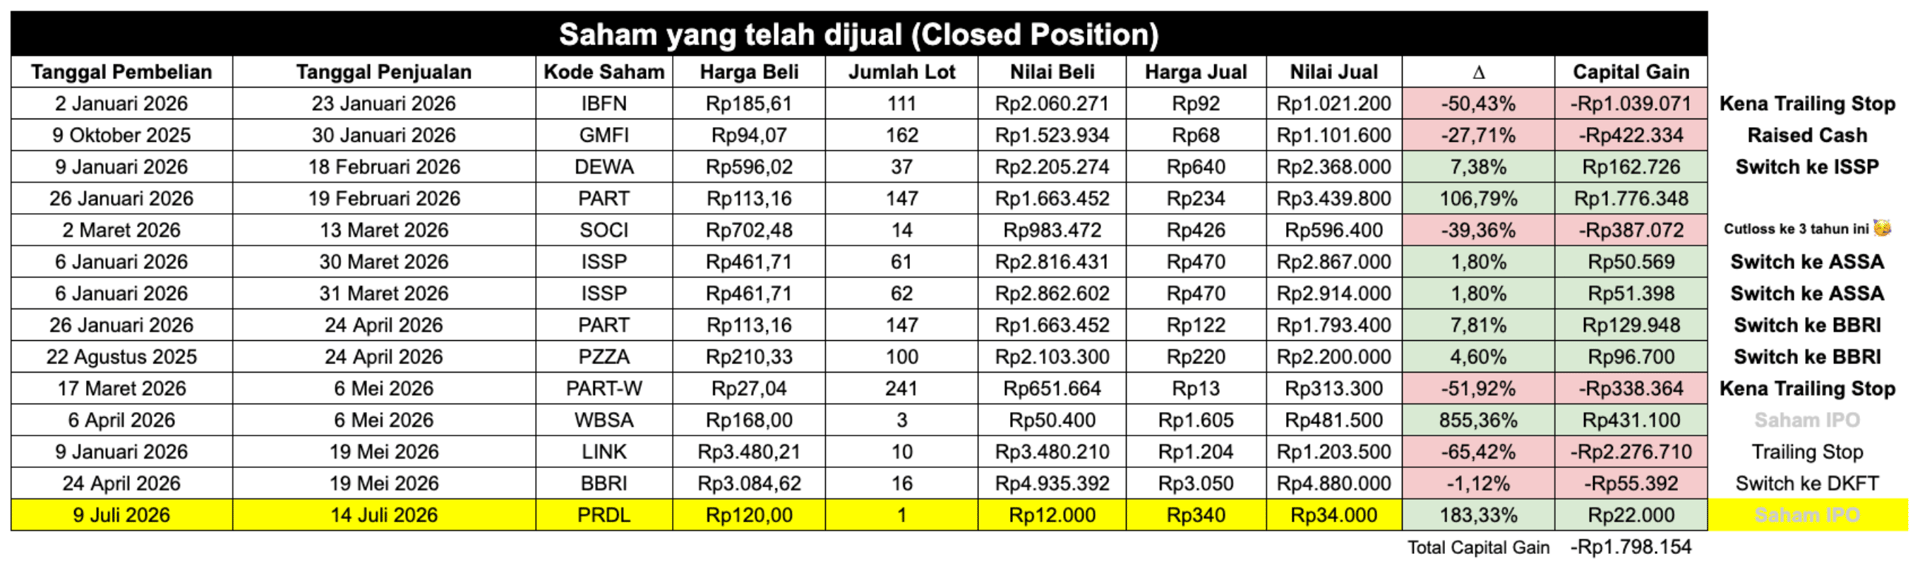
Keputusan gue di akhir tahun untuk nyoba lebih agresif malah berakhir buruk. Kita bisa lihat variasi cut loss yang terjadi, dari -1,12% sampai -65,42% dari BBRI sampai LINK!
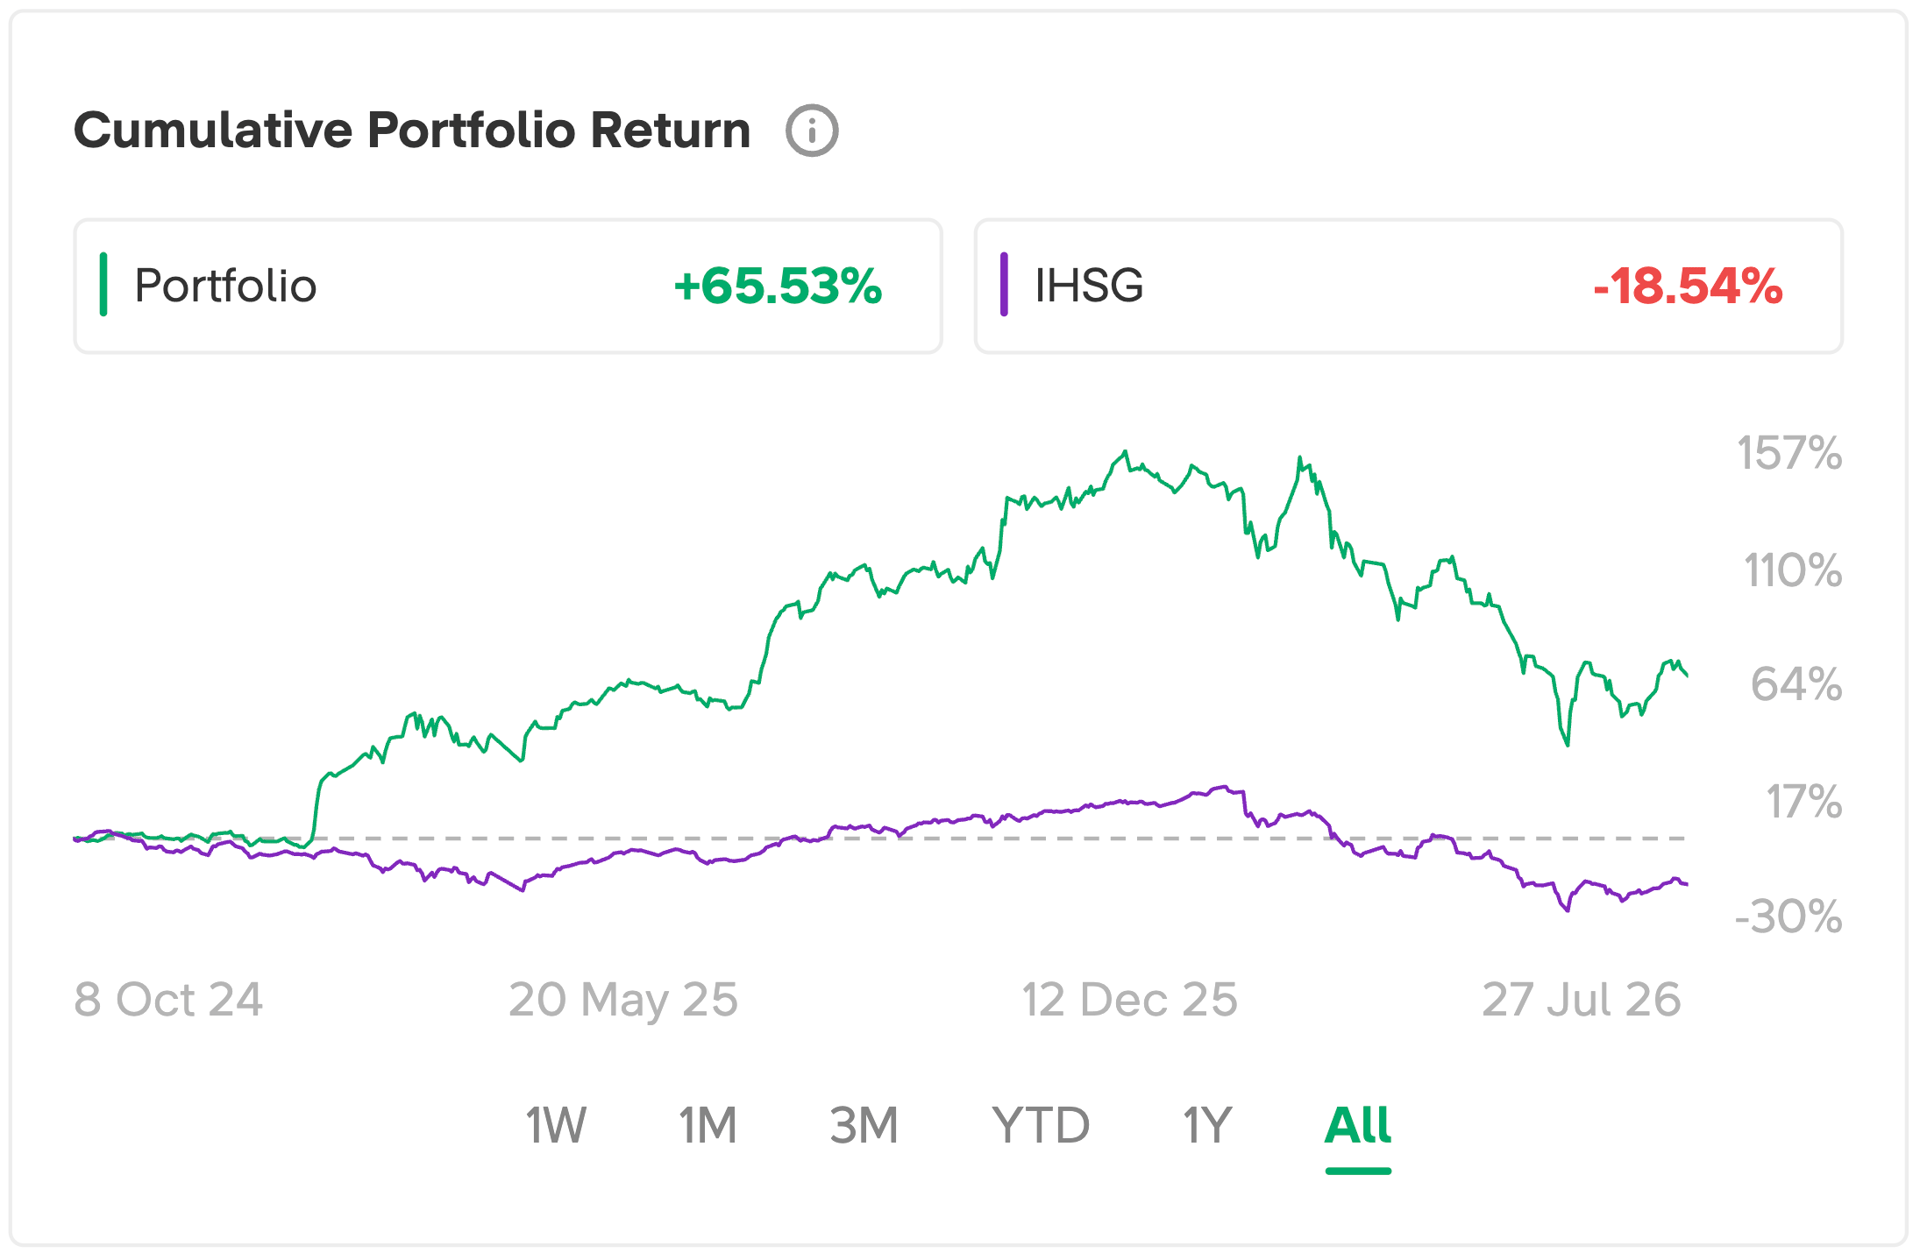
Kinerja PP vs IHSG sejak Okt 2024 - Juli 2026 masih on track!
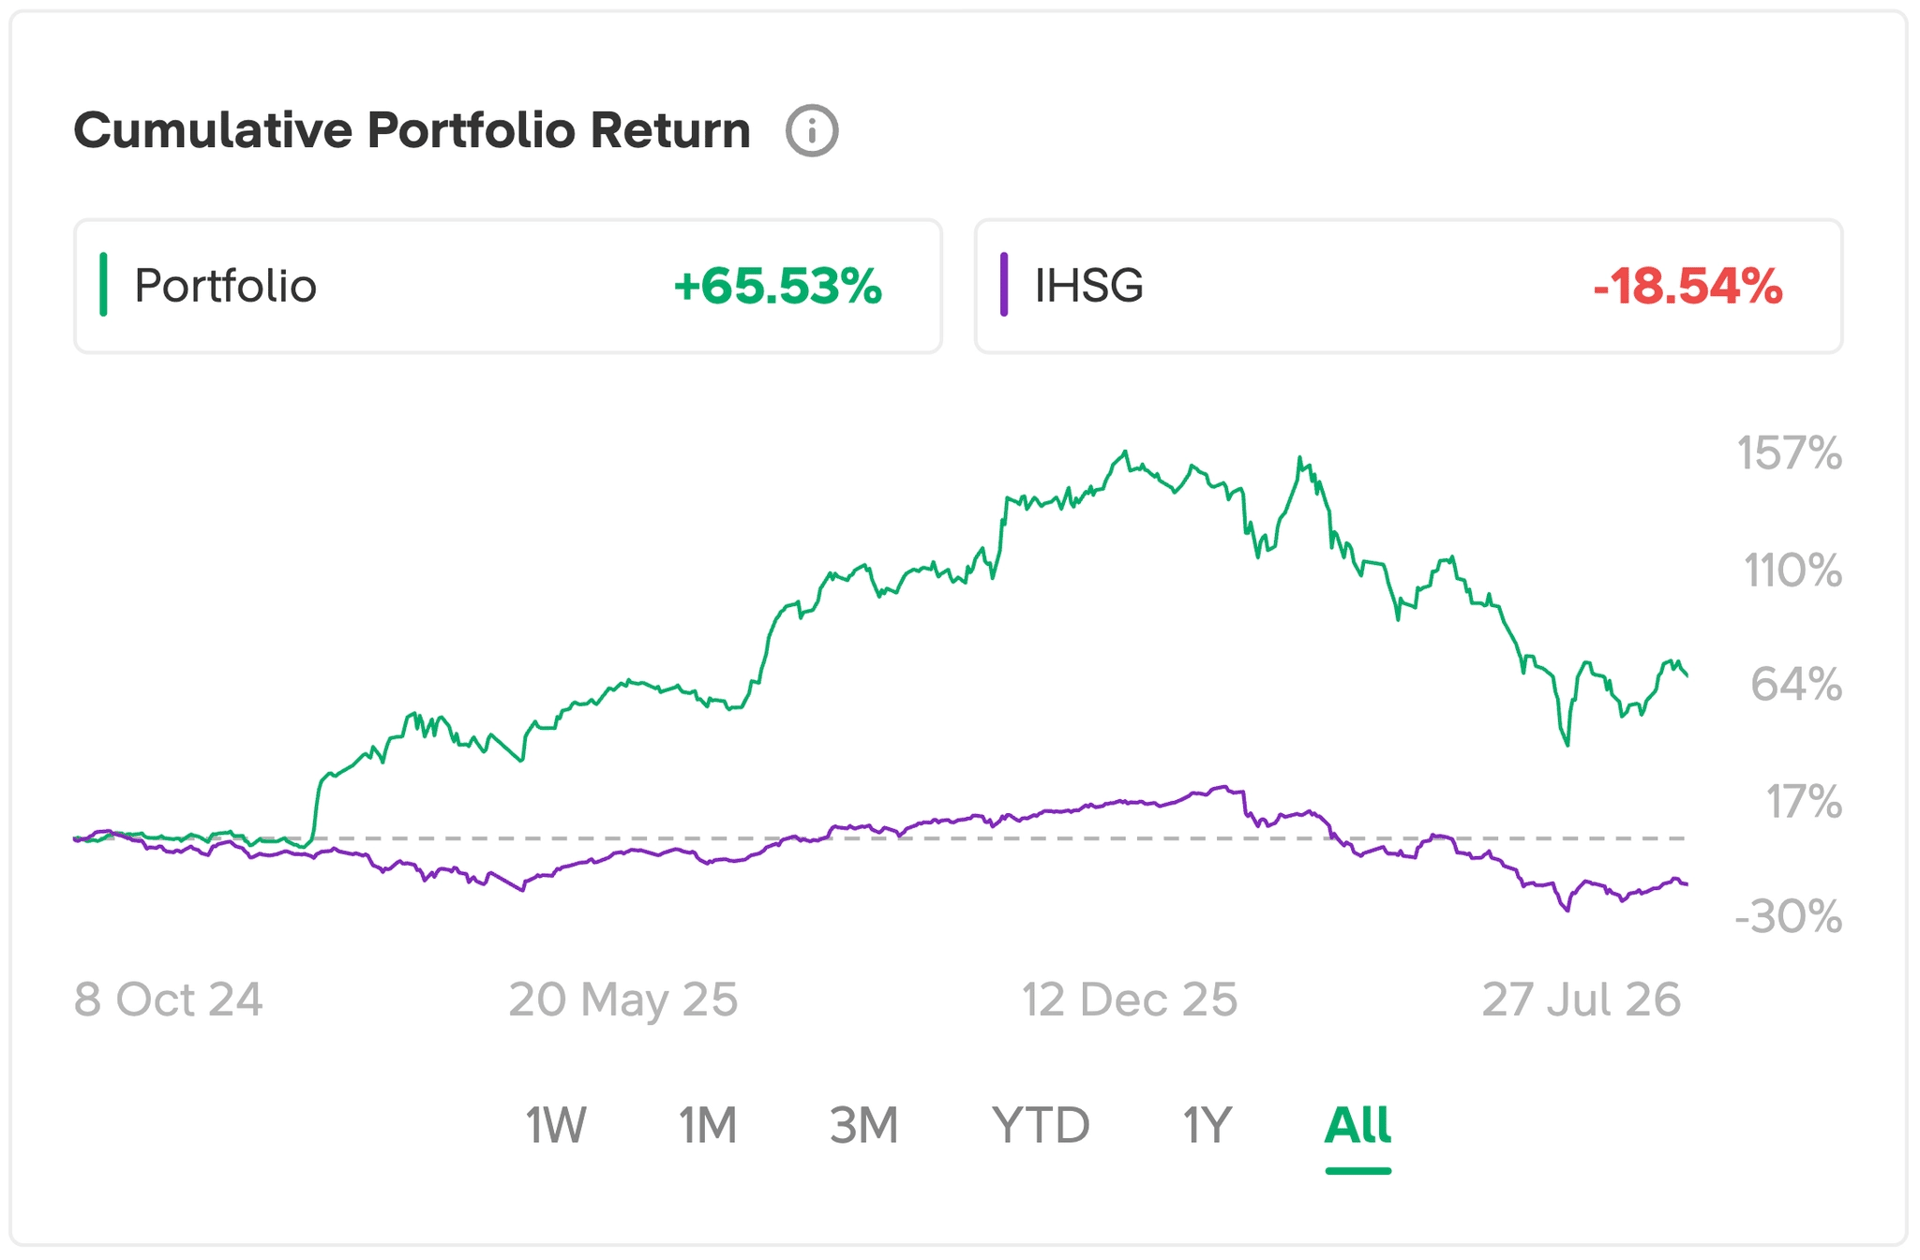
Target imbal hasil PP = 20% per tahun
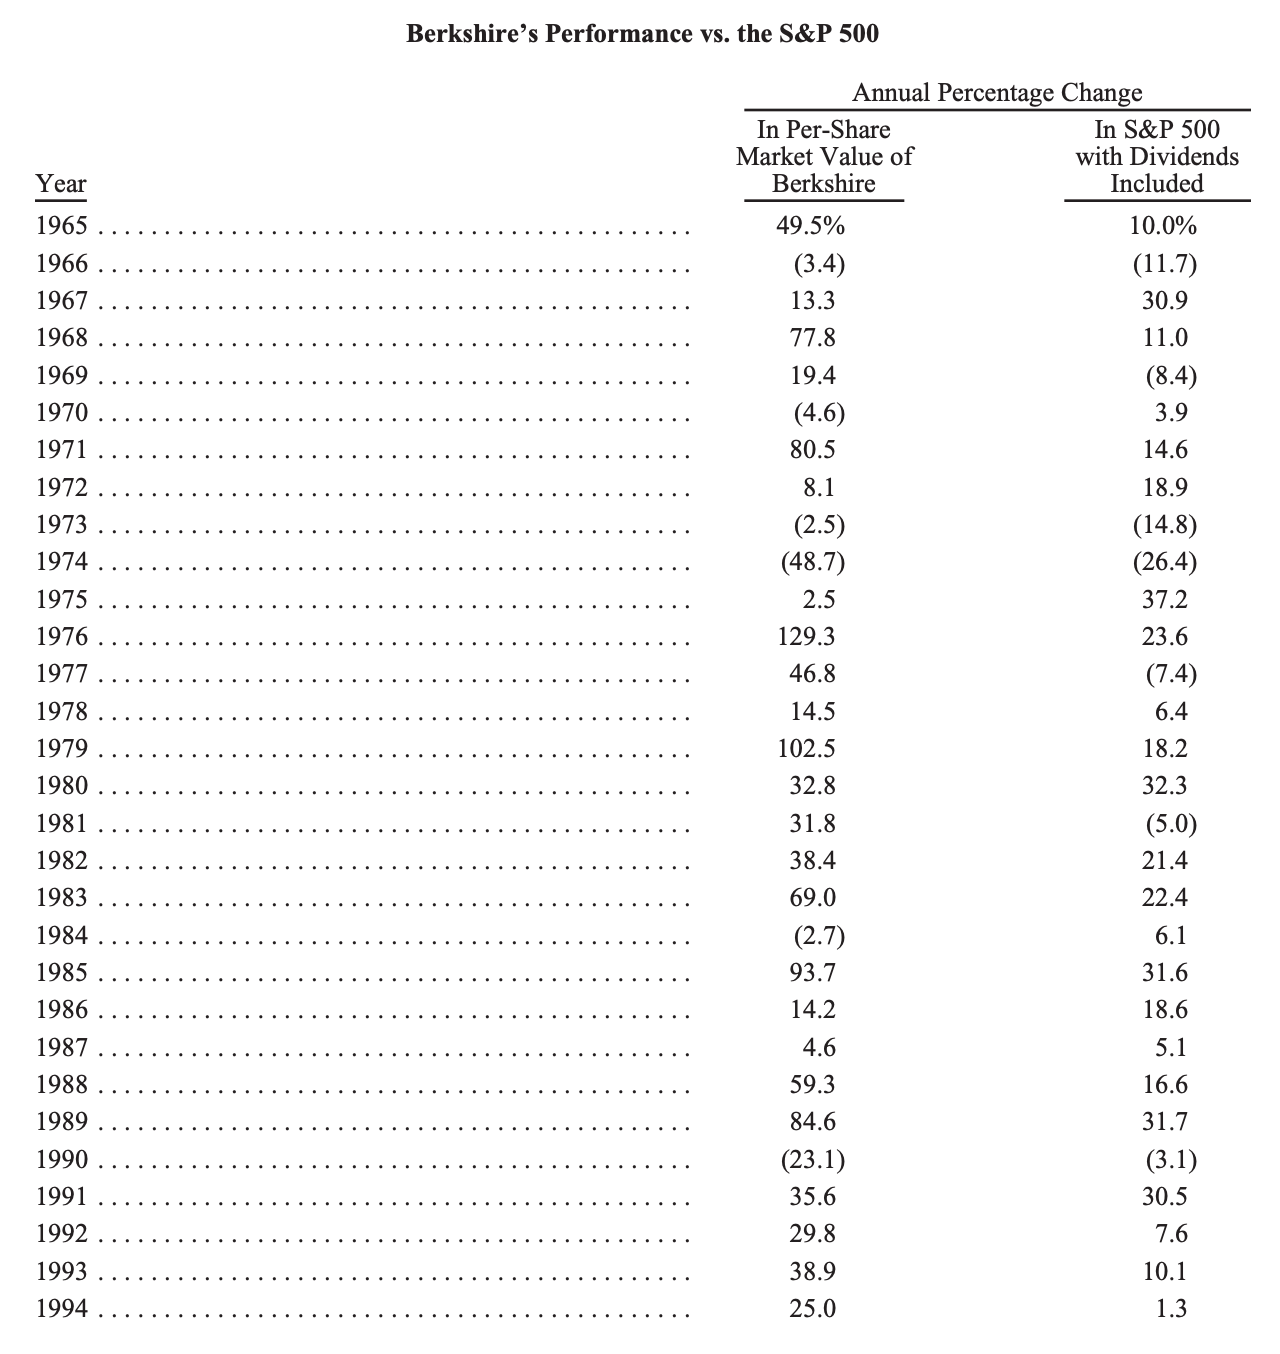
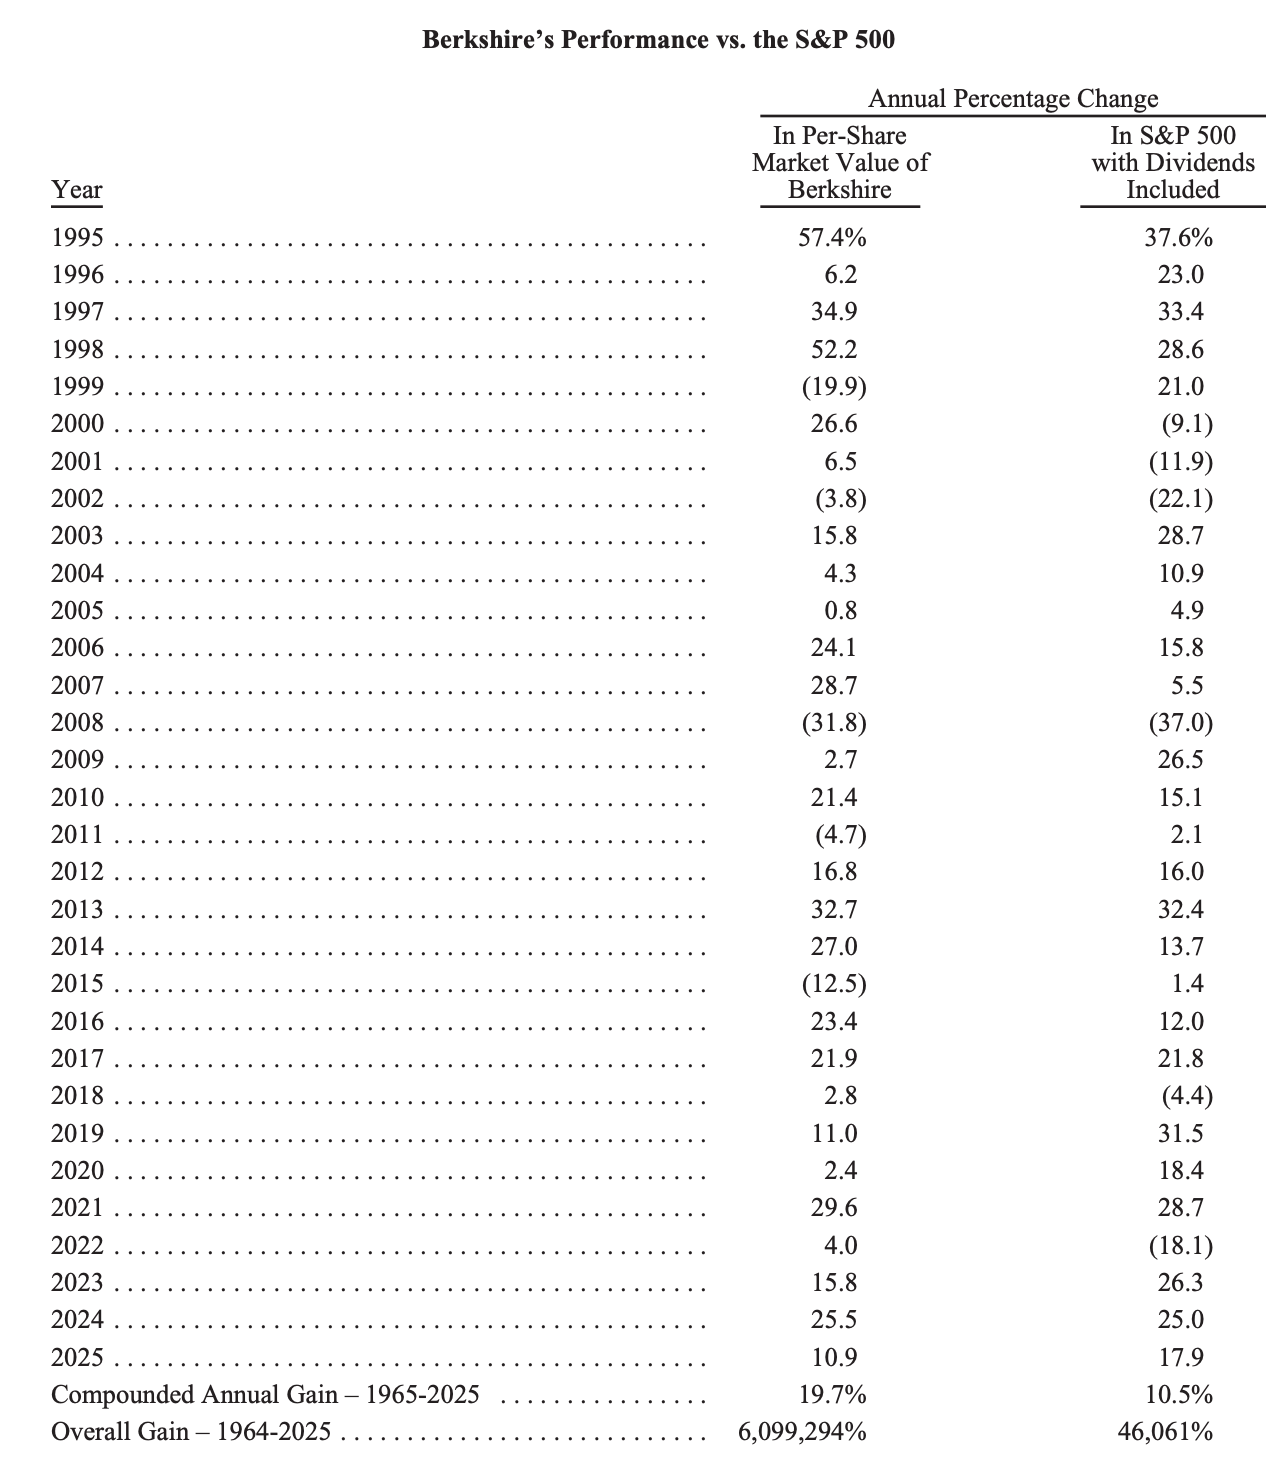
Review Seluruh Saham PP
ACES - Aspirasi Hidup Indonesia
 ACES - Aspirasi Hidup Indonesia (70%)
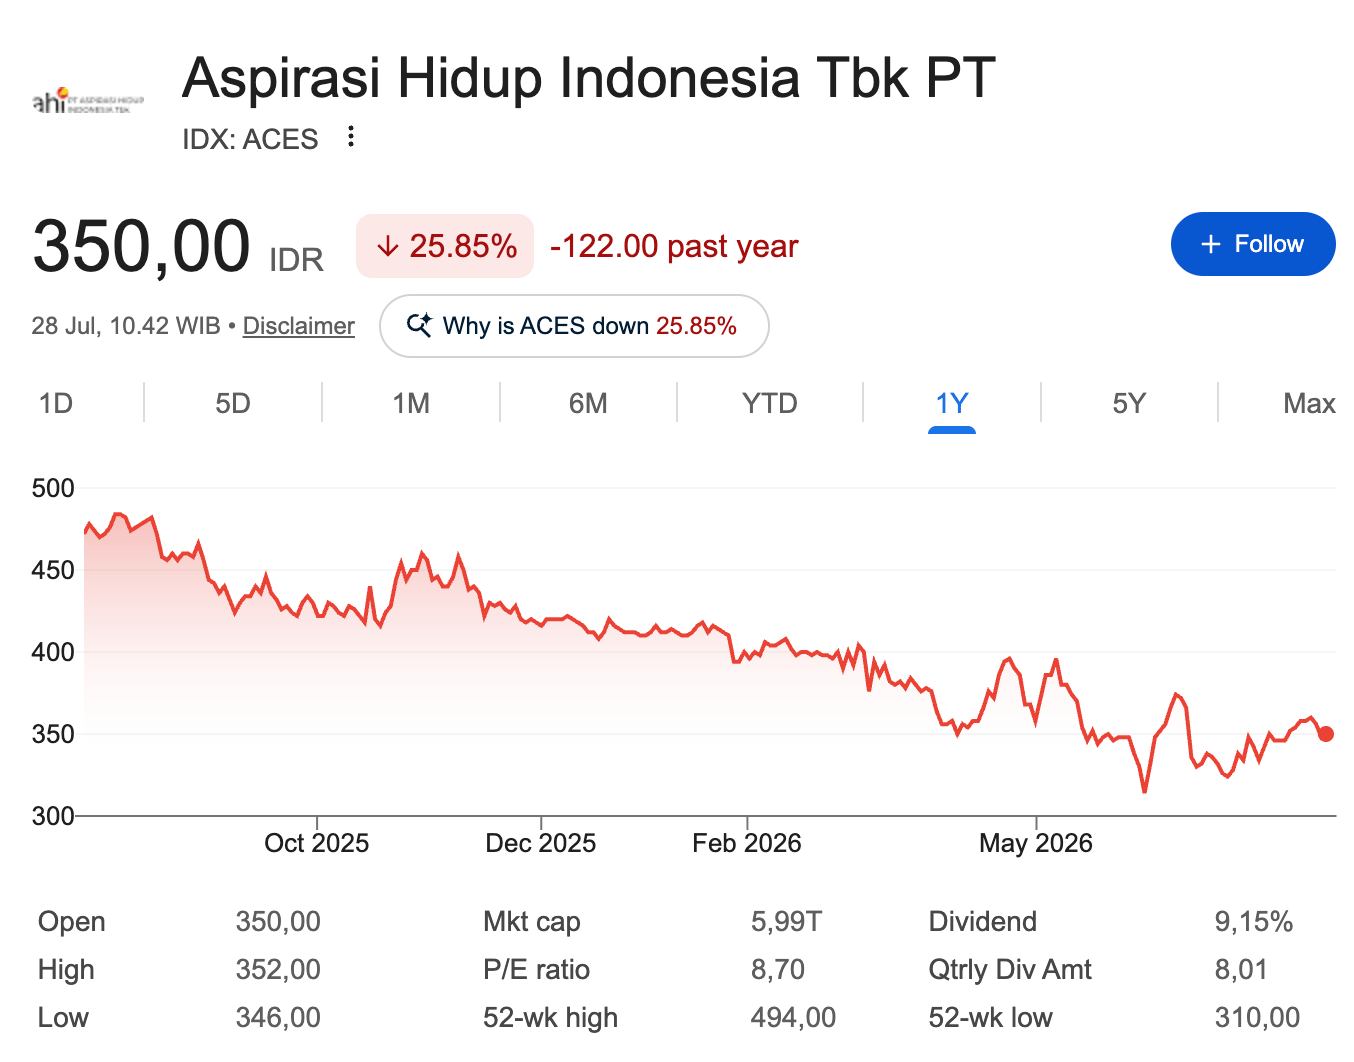
ACES pertama kali masuk ke PP tanggal 22 April 2025. Artinya, sudah lebih dari 1 tahun saham ini gue pegang. Benar, posisi ACES di PP saat ini -28,26% kalau kita hanya melihat penurunan harganya. Tapi jangan lupa: selama 1 tahun kita pegang, ACES sudah bagi dividen 2x, 17 Juli 2025 sebesar Rp33,86 dan 10 Juli 2026 sebesar Rp32,01. Total dividen yang sudah diberikan ACES ke PP adalah Rp1.334.436. Jadi, kalau saat ini floating loss kita Rp2.247.784, floating loss “riil” setelah dihitung dividen sebenarnya tinggal Rp913.348. Itu “cuma” -11,48%, posisi kita di ACES tidak seburuk itu!
Cara lain melihat ACES di PP: total dividen Rp1.334.436 dibagi 16.400 (total lembar saham ACES yang kita punya) = Rp81,36 per lembar. Harga beli rata-rata ACES di PP = Rp485,06 - Rp81,36 = Rp403,7. Angka Rp403,7 itulah cost sebenarnya ACES di dalam Portofolio Palsu. Kalau dividen kita abaikan, kita bisa cemberut terus.
Bagaimana Kinerja ACES di Kuartal II 2026?
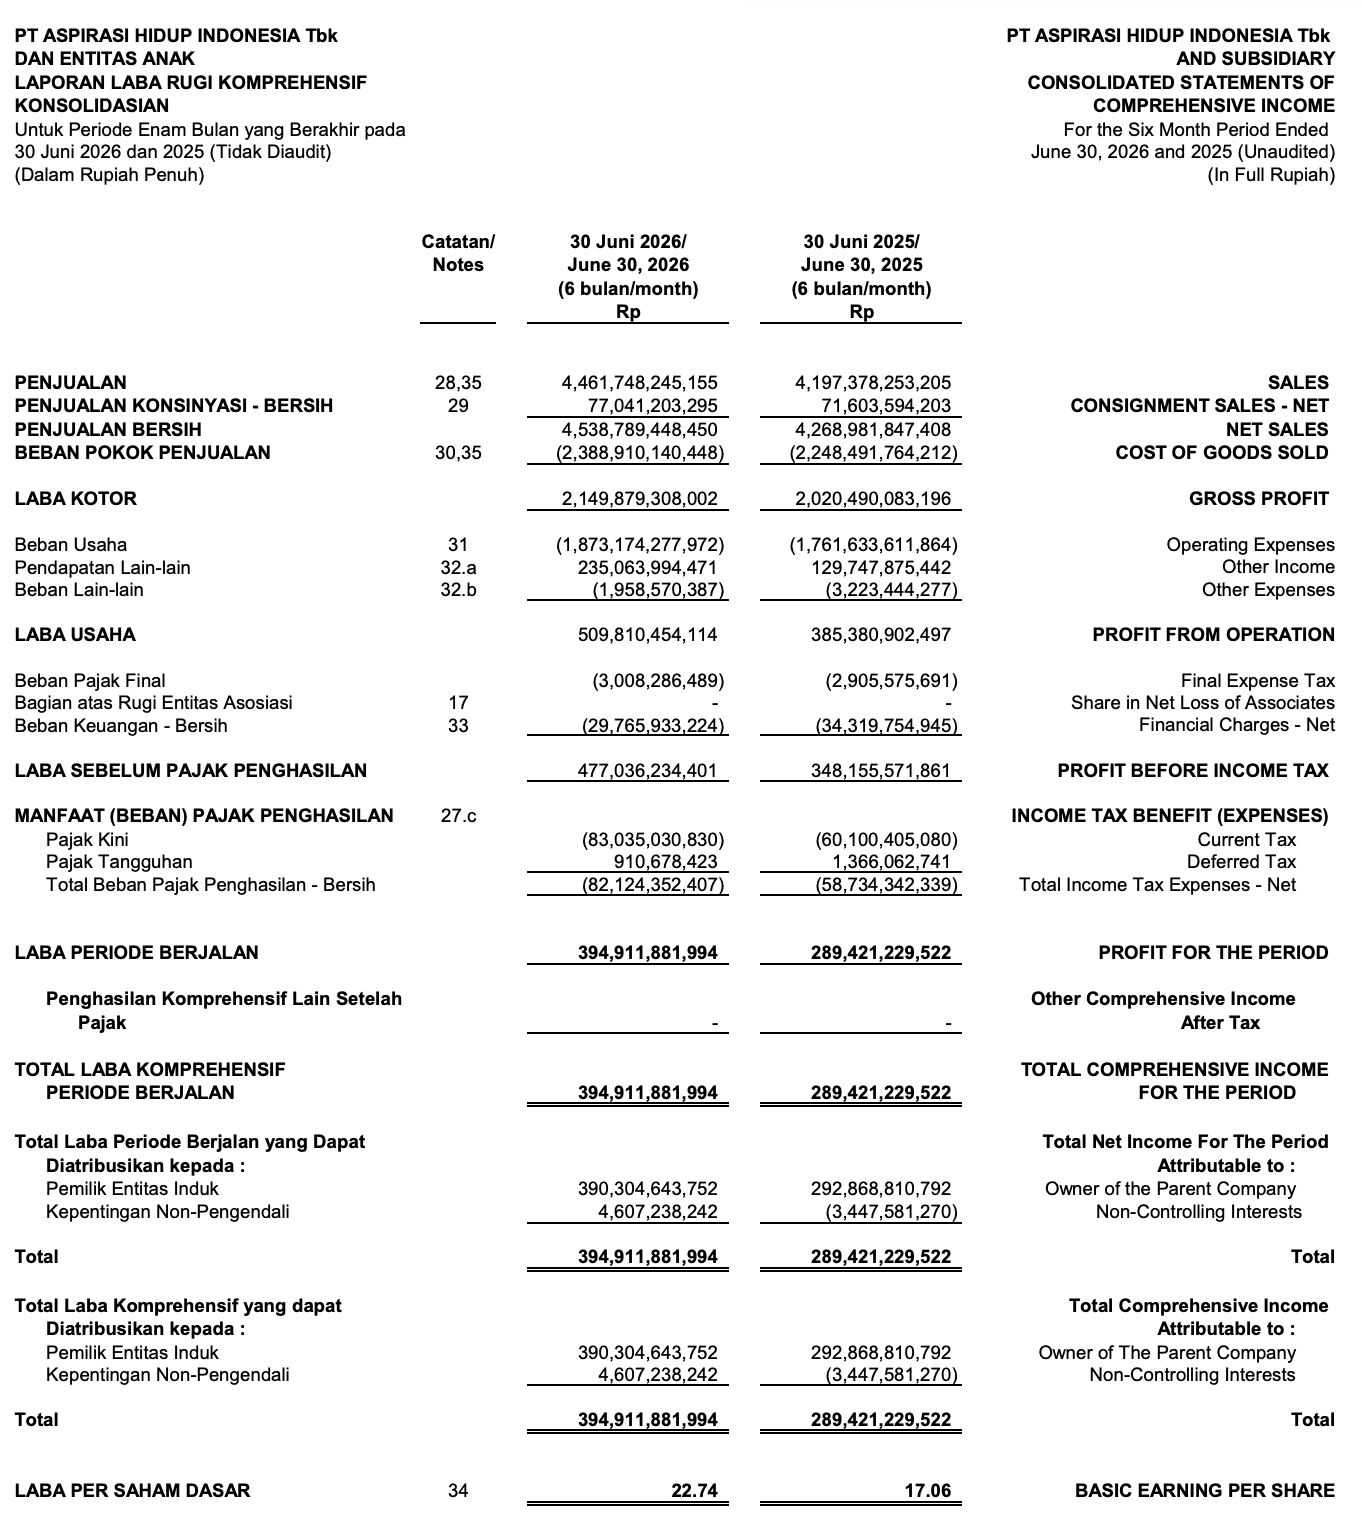
Kita harus memisahkan laba keseluruhan dan laba core business ACES.
Pos Laporan Keuangan | 30 Juni 2026(Rp) | 30 Juni 2025(Rp) | Pertumbuhan(YoY) | Keterangan & Analisis Margin |
PENJUALAN BERSIH | 4.538.789.448.450 | 4.268.981.847.408 | +6,32% | Total omzet jualan toko + konsinyasi bersih (Basis 100%). |
BEBAN POKOK PENJUALAN | (2.388.910.140.448) | (2.248.491.764.212) | +6,24% | Biaya modal pembelian barang dagangan (HPP). |
LABA KOTOR | 2.149.879.308.002 | 2.020.490.083.196 | +6,40% | Sisa uang omzet setelah potong modal barang. |
📊 Gross Profit Margin (GPM) | 47,37% | 47,33% | +0,04% | [GPM = Laba Kotor / Penjualan]
Stabil banget. Tiap Rp100 omzet, Rp47,3 jadi laba kotor. |
Beban Usaha | (1.873.174.277.972) | (1.761.633.611.864) | +6,33% | Biaya operasional (gaji SPG, sewa gerai, listrik, promosi). |
🟢 CORE LABA USAHA (MURNI) | 276.705.030.030 | 258.856.471.332 | +6,89% | [CORE] Laba operasional riil gerai ritel ACES (Laba Kotor dikurangi Beban Usaha). |
📊 Core Operating Margin (Core OPM) | 6,10% | 6,06% | +0,04% | [Core OPM = Core Laba Usaha / Penjualan]
Profitabilitas murni gerai sangat konsisten di angka ~6,1%. |
⚠️ Pendapatan Lain-Lain (Non-Ops) | 235.063.994.471 | 129.747.875.442 | +81,17% | Pos pemanis: keuntungan selisih kurs, bunga kas, klaim, dll. |
⚠️ Beban Lain-Lain (Non-Ops) | (1.958.570.387) | (3.223.444.277) | -39,24% | Biaya non-operasional di luar aktivitas ritel. |
LABA USAHA (REPORTED / OFFICIAL) | 509.810.454.114 | 385.380.902.497 | +32,29% | [OFFICIAL] Laba Usaha di LK resmi (termasuk gabungan pos Pendapatan Lain-Lain). |
📊 Reported Operating Margin (Reported OPM) | 11,23% | 9,03% | +2,20% | [Reported OPM = Laba Usaha Resmi / Penjualan]
Terdistorsi melompat ke 11,23% akibat suntikan duit kaget. |
Beban Pajak Final | (3.008.286.489) | (2.905.575.691) | +3,53% | Pajak final atas penghasilan tertentu. |
Beban Keuangan - Bersih | (29.765.933.224) | (34.319.754.945) | -13,27% | Beban Bunga amortisasi sewa gerai (PSAK 73). |
LABA SEBELUM PAJAK PENGHASILAN | 477.036.234.401 | 348.155.571.861 | +37,02% | Total laba konsolidasi sebelum dipotong pajak kini. |
TOTAL BEBAN PAJAK PENGHASILAN - BERSIH | (82.124.352.407) | (58.734.342.339) | +39,82% | Potongan pajak kini & pajak tangguhan. |
🔵 LABA PERIODE BERJALAN (REPORTED) | 394.911.881.994 | 289.421.229.522 | +36,45% | [OFFICIAL] Laba bersih konsolidasi di headline media. |
📊 Reported Net Profit Margin (Reported NPM) | 8,70% | 6,78% | +1,92% | [Reported NPM = Laba Bersih Resmi / Penjualan]
Margin akhir kelihatan tebal di 8,70%. |
🟢 CORE LABA BERSIH (ADJUSTED) | 161.806.457.910 | 162.896.798.357 | -0,67% | [CORE] Laba bersih murni (Reported Laba Bersih di-take out Pendapatan/Beban Lain-Lain). |
📊 Core Net Profit Margin (Core NPM) | 3,57% | 3,82% | -0,25% | [Core NPM = Core Laba Bersih / Penjualan]
Margin bersih MURNI toko yang sebenarnya dibawa pulang (~3,57%). |
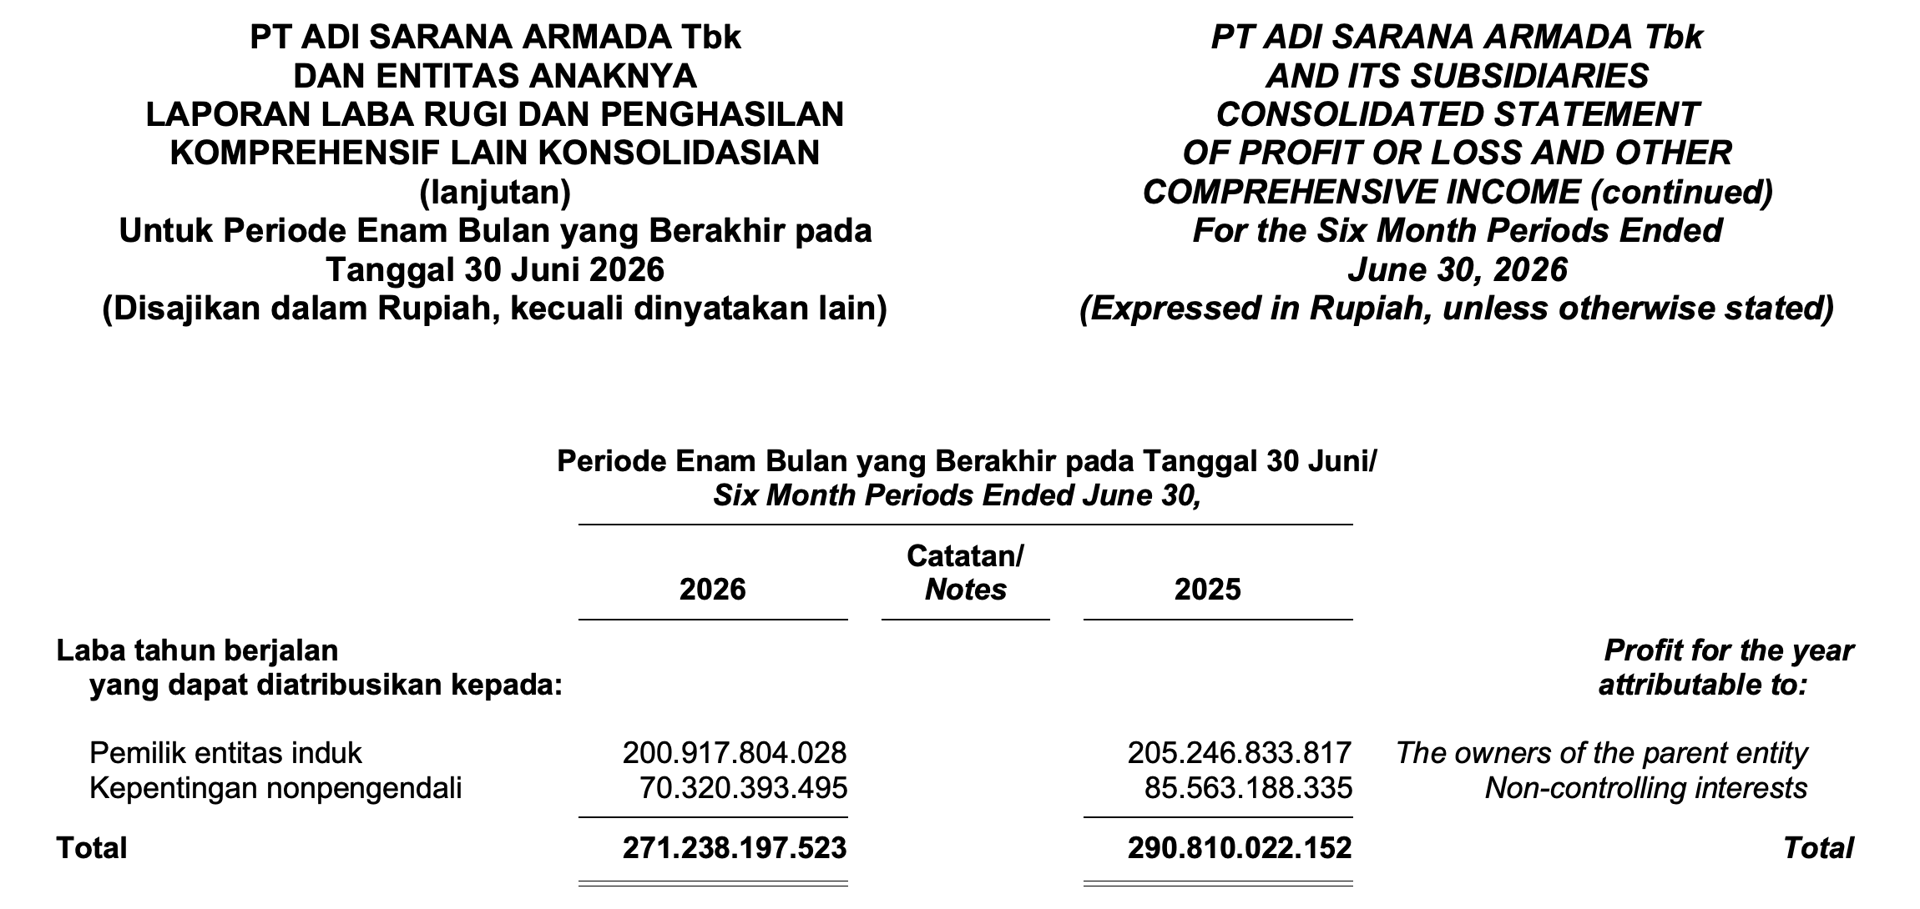
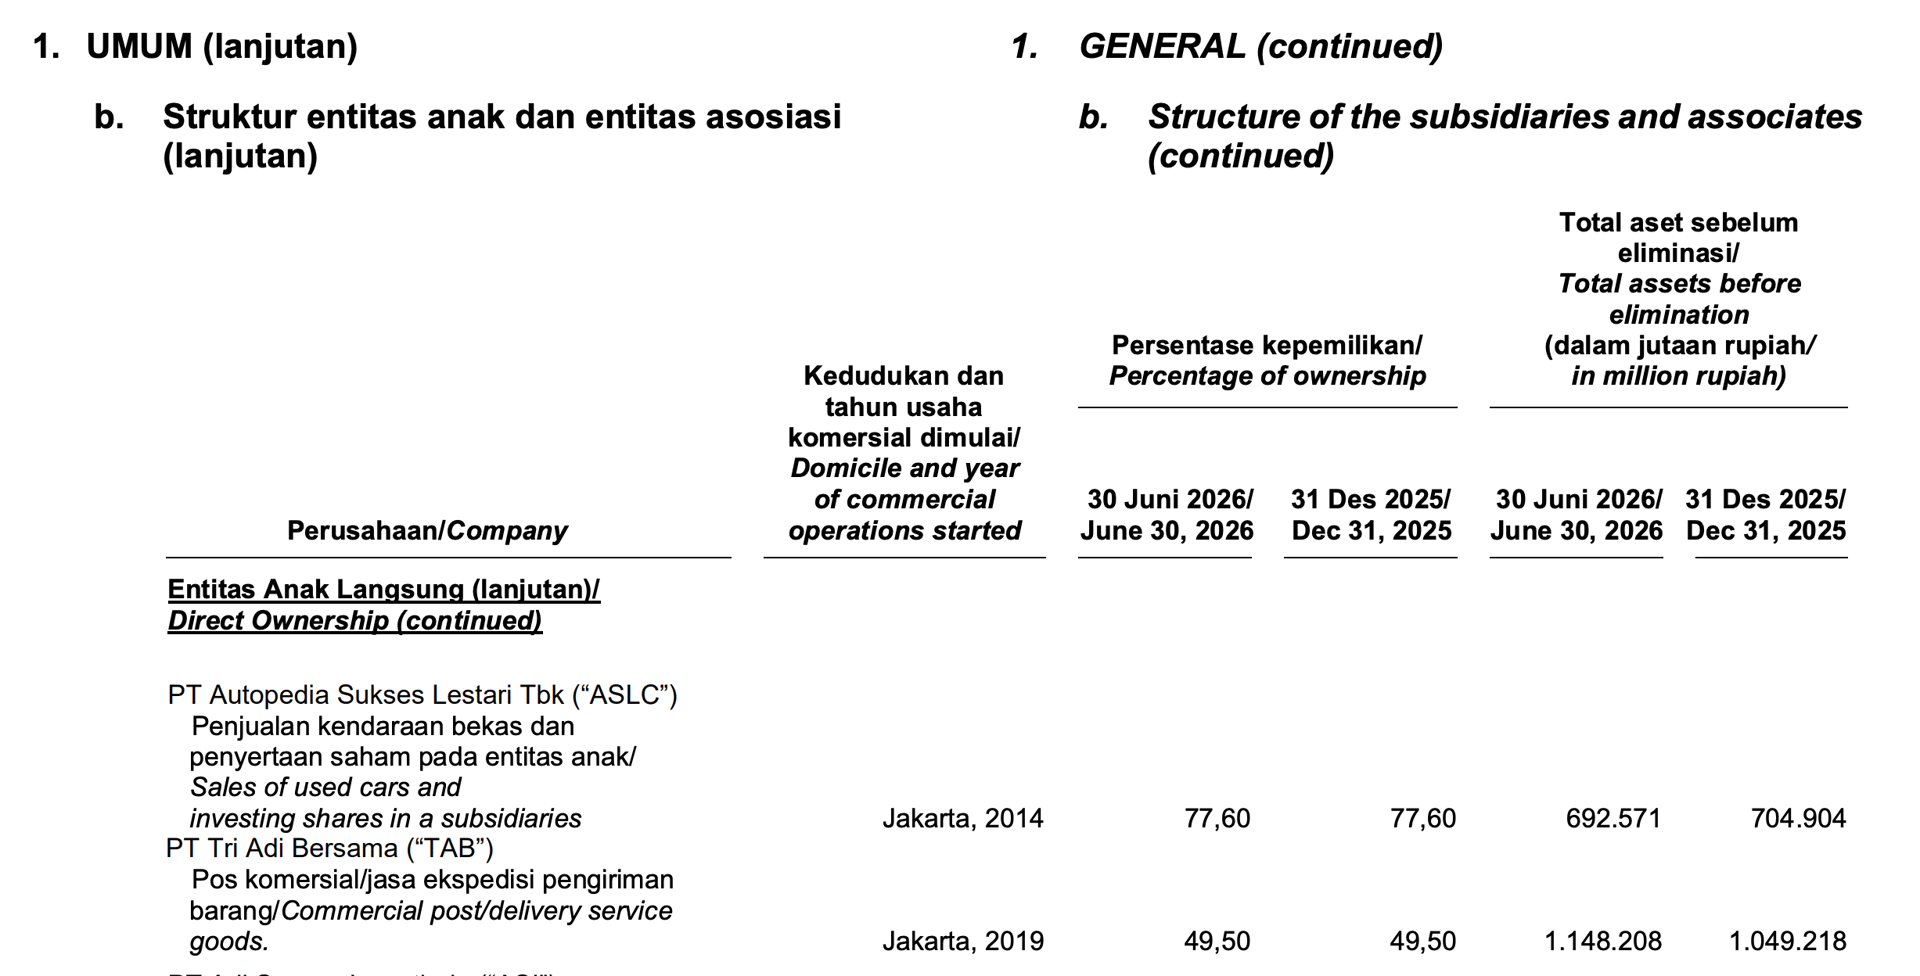
ASSA - Adi Sarana Armada
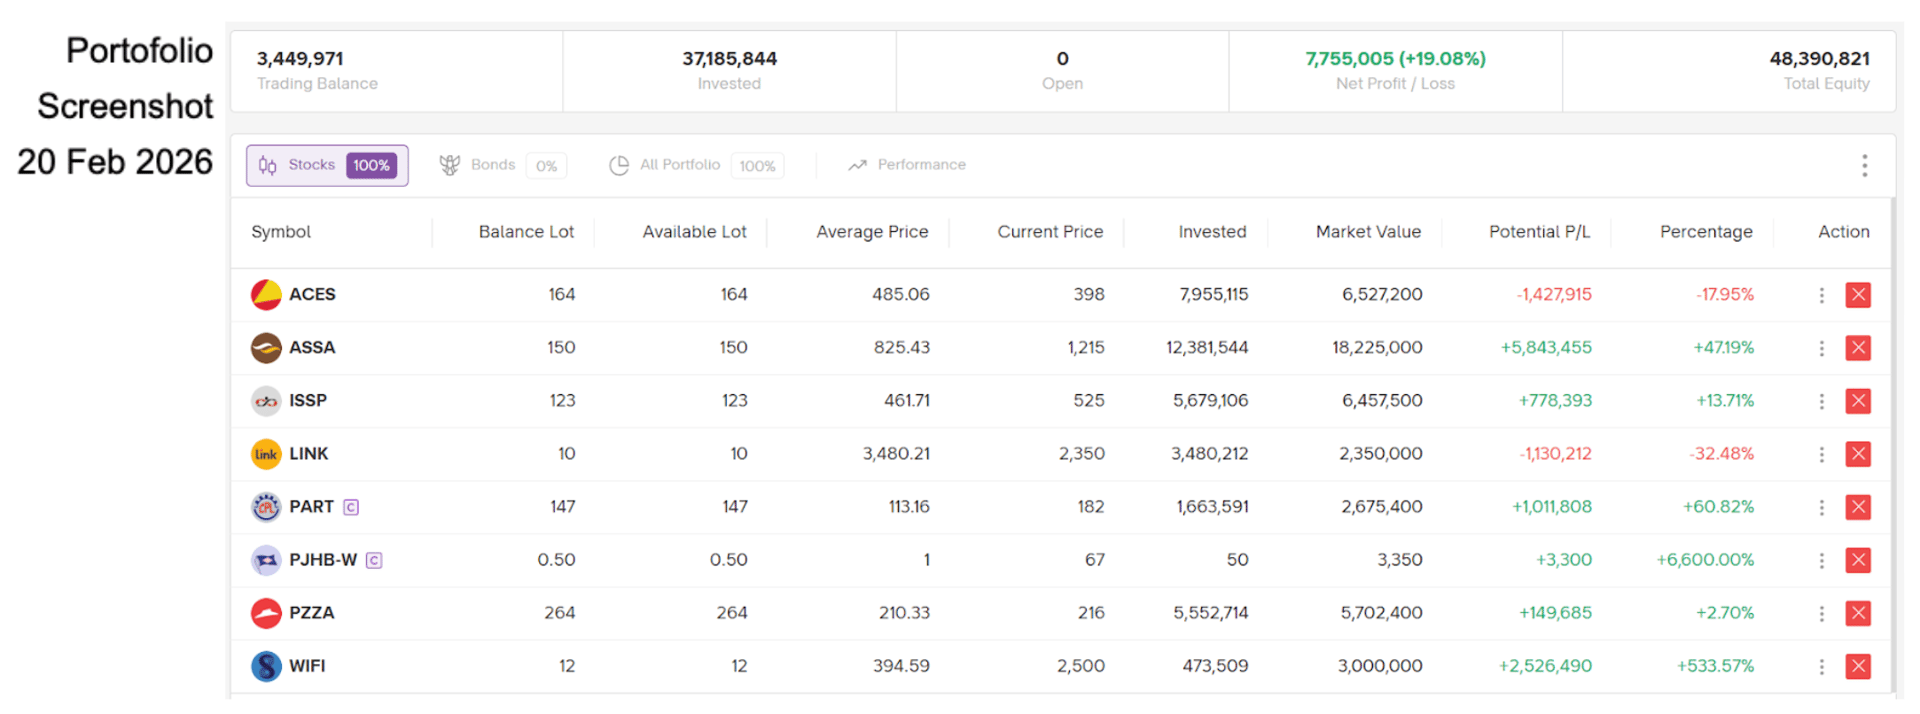
ASSA - Adi Sarana Armada (70%)Saham ini mengambil porsi paling besar di dalam Portofolio Palsu. Pada 20 Februari 2026, ASSA sempat mencatat floating profit 47%! Siapa sangka, hari ini harganya tinggal Rp595? Anjlok 51% hanya dalam 4 bulan.
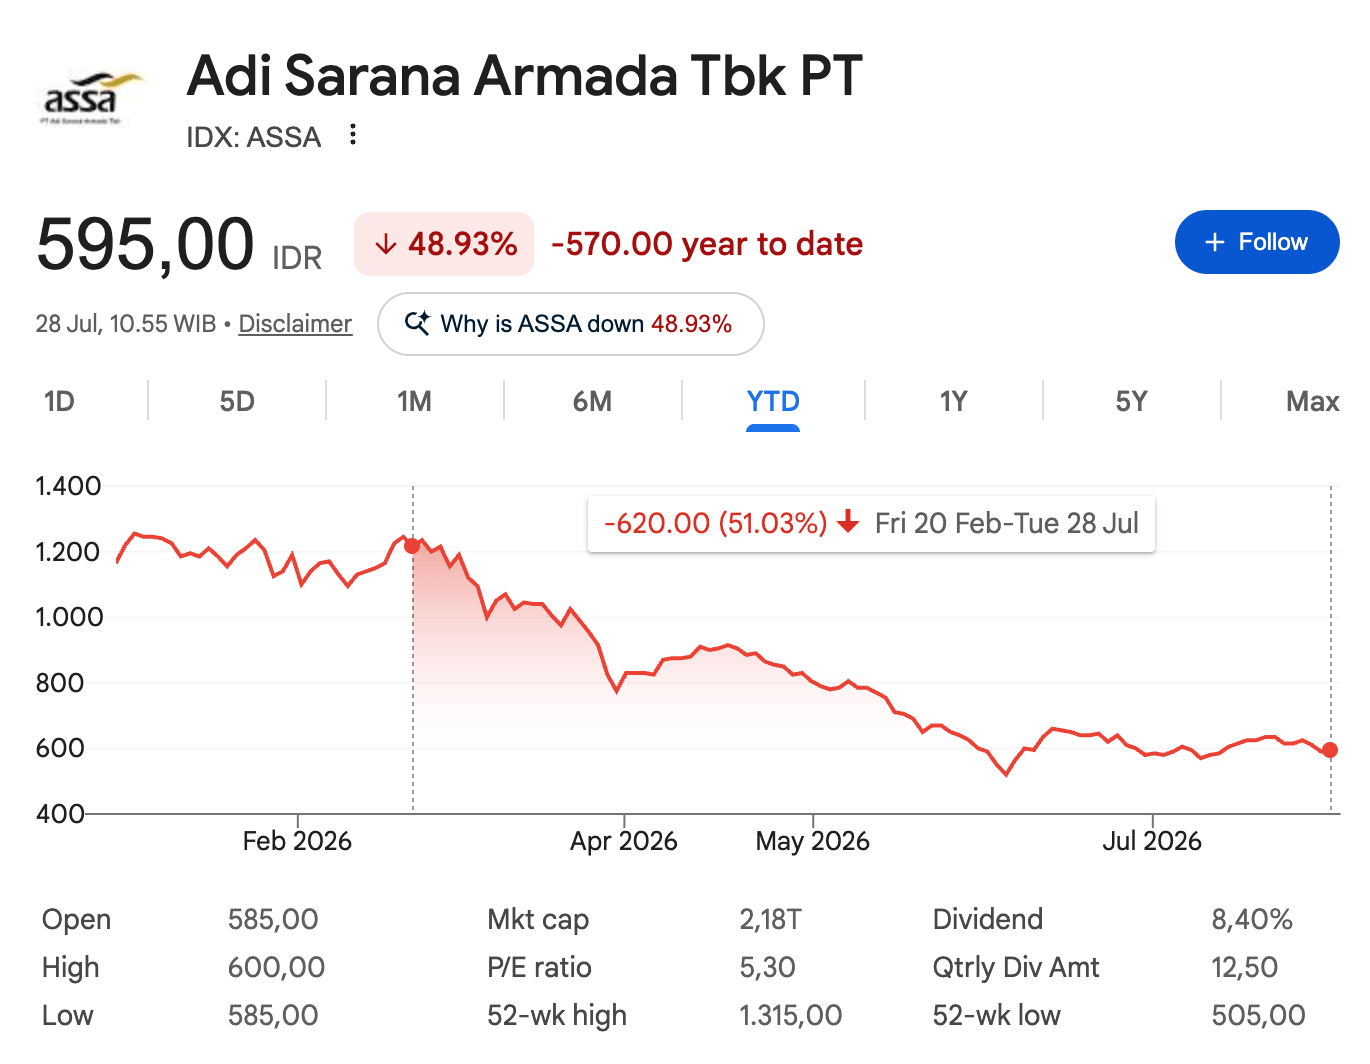
Kenapa ASSA harganya anjlok?
Setidaknya ada tiga alasan: tren suku bunga yang naik, laba bersih Q1 2026 turun, dan sentimen kenaikan harga bahan bakar.
- Tren suku bunga naik
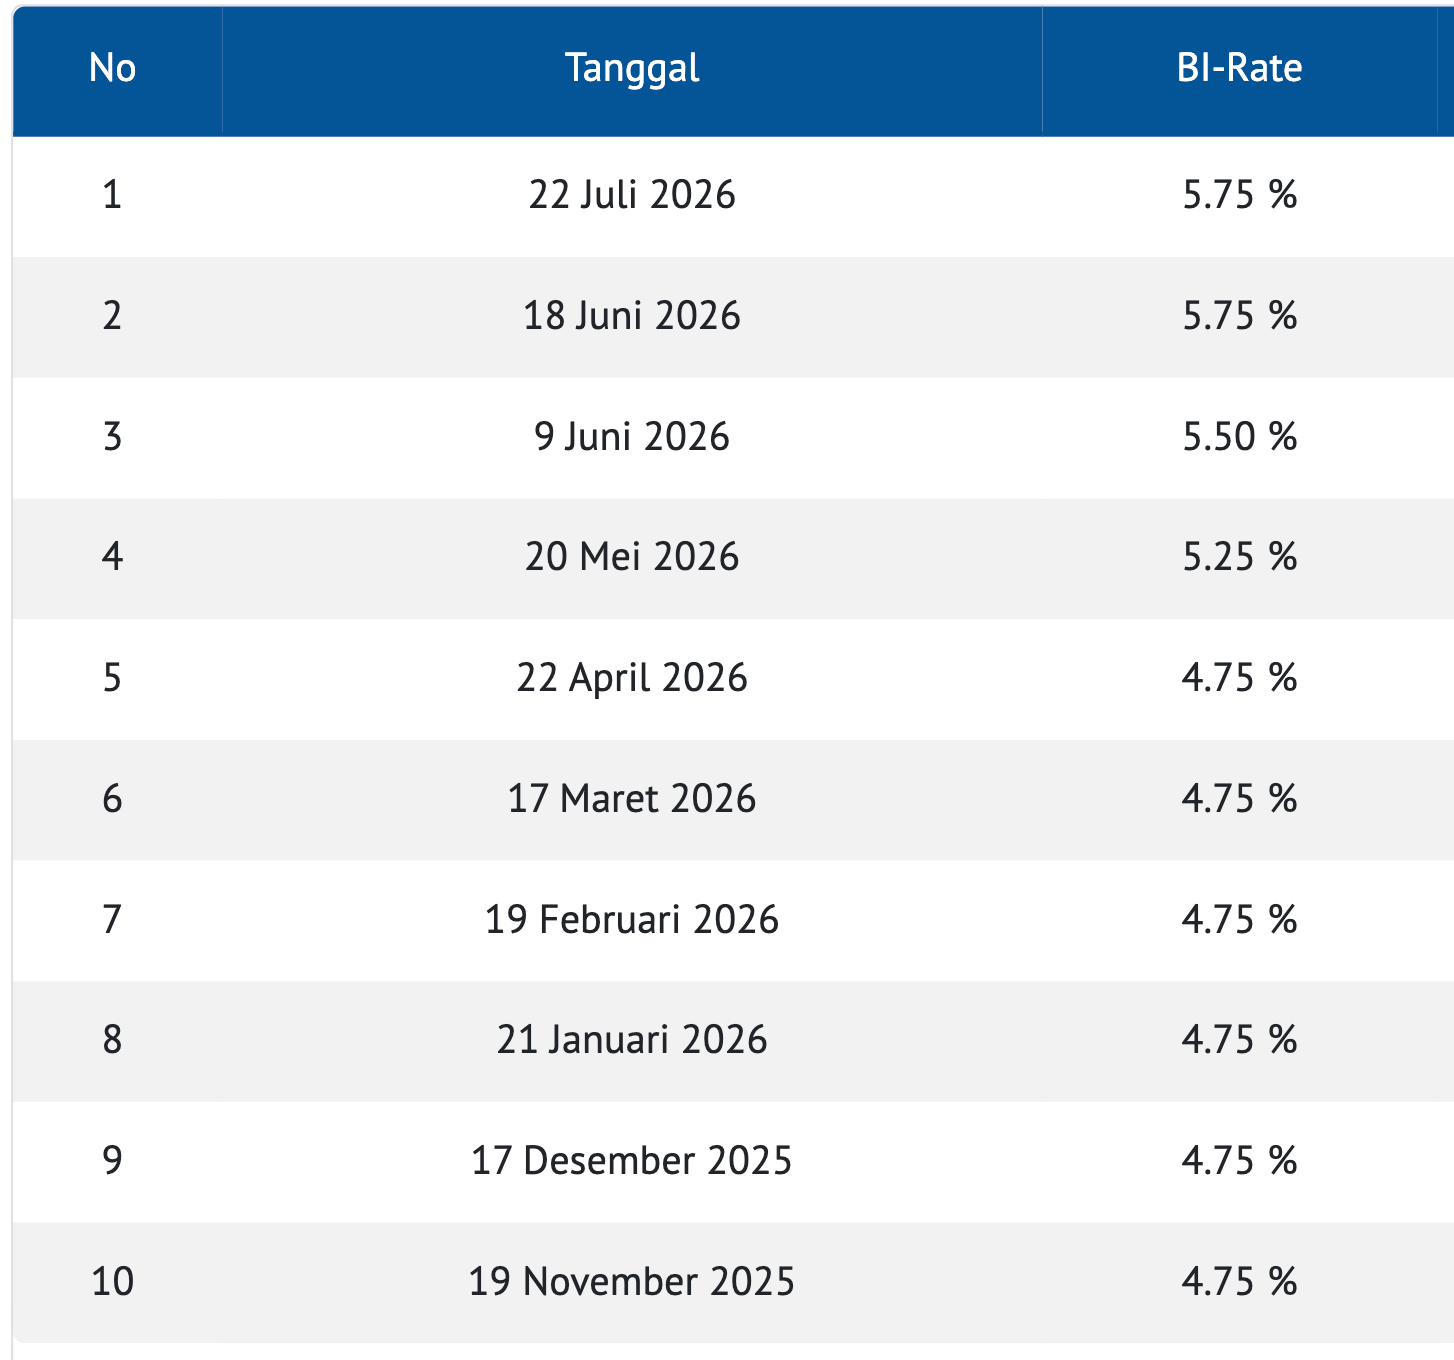
Kenaikan suku bunga bisa jadi masalah karena pada dasarnya ASSA hidup dari utang. Maksudnya, utang sudah menjadi “DNA” bisnis logistik seperti ASSA. Ada baiknya lo kembali tonton pembahasan ASSA dan utangnya di sini
(Klik, lalu lo akan dilempar ke menit pembahasan utang ASSA)
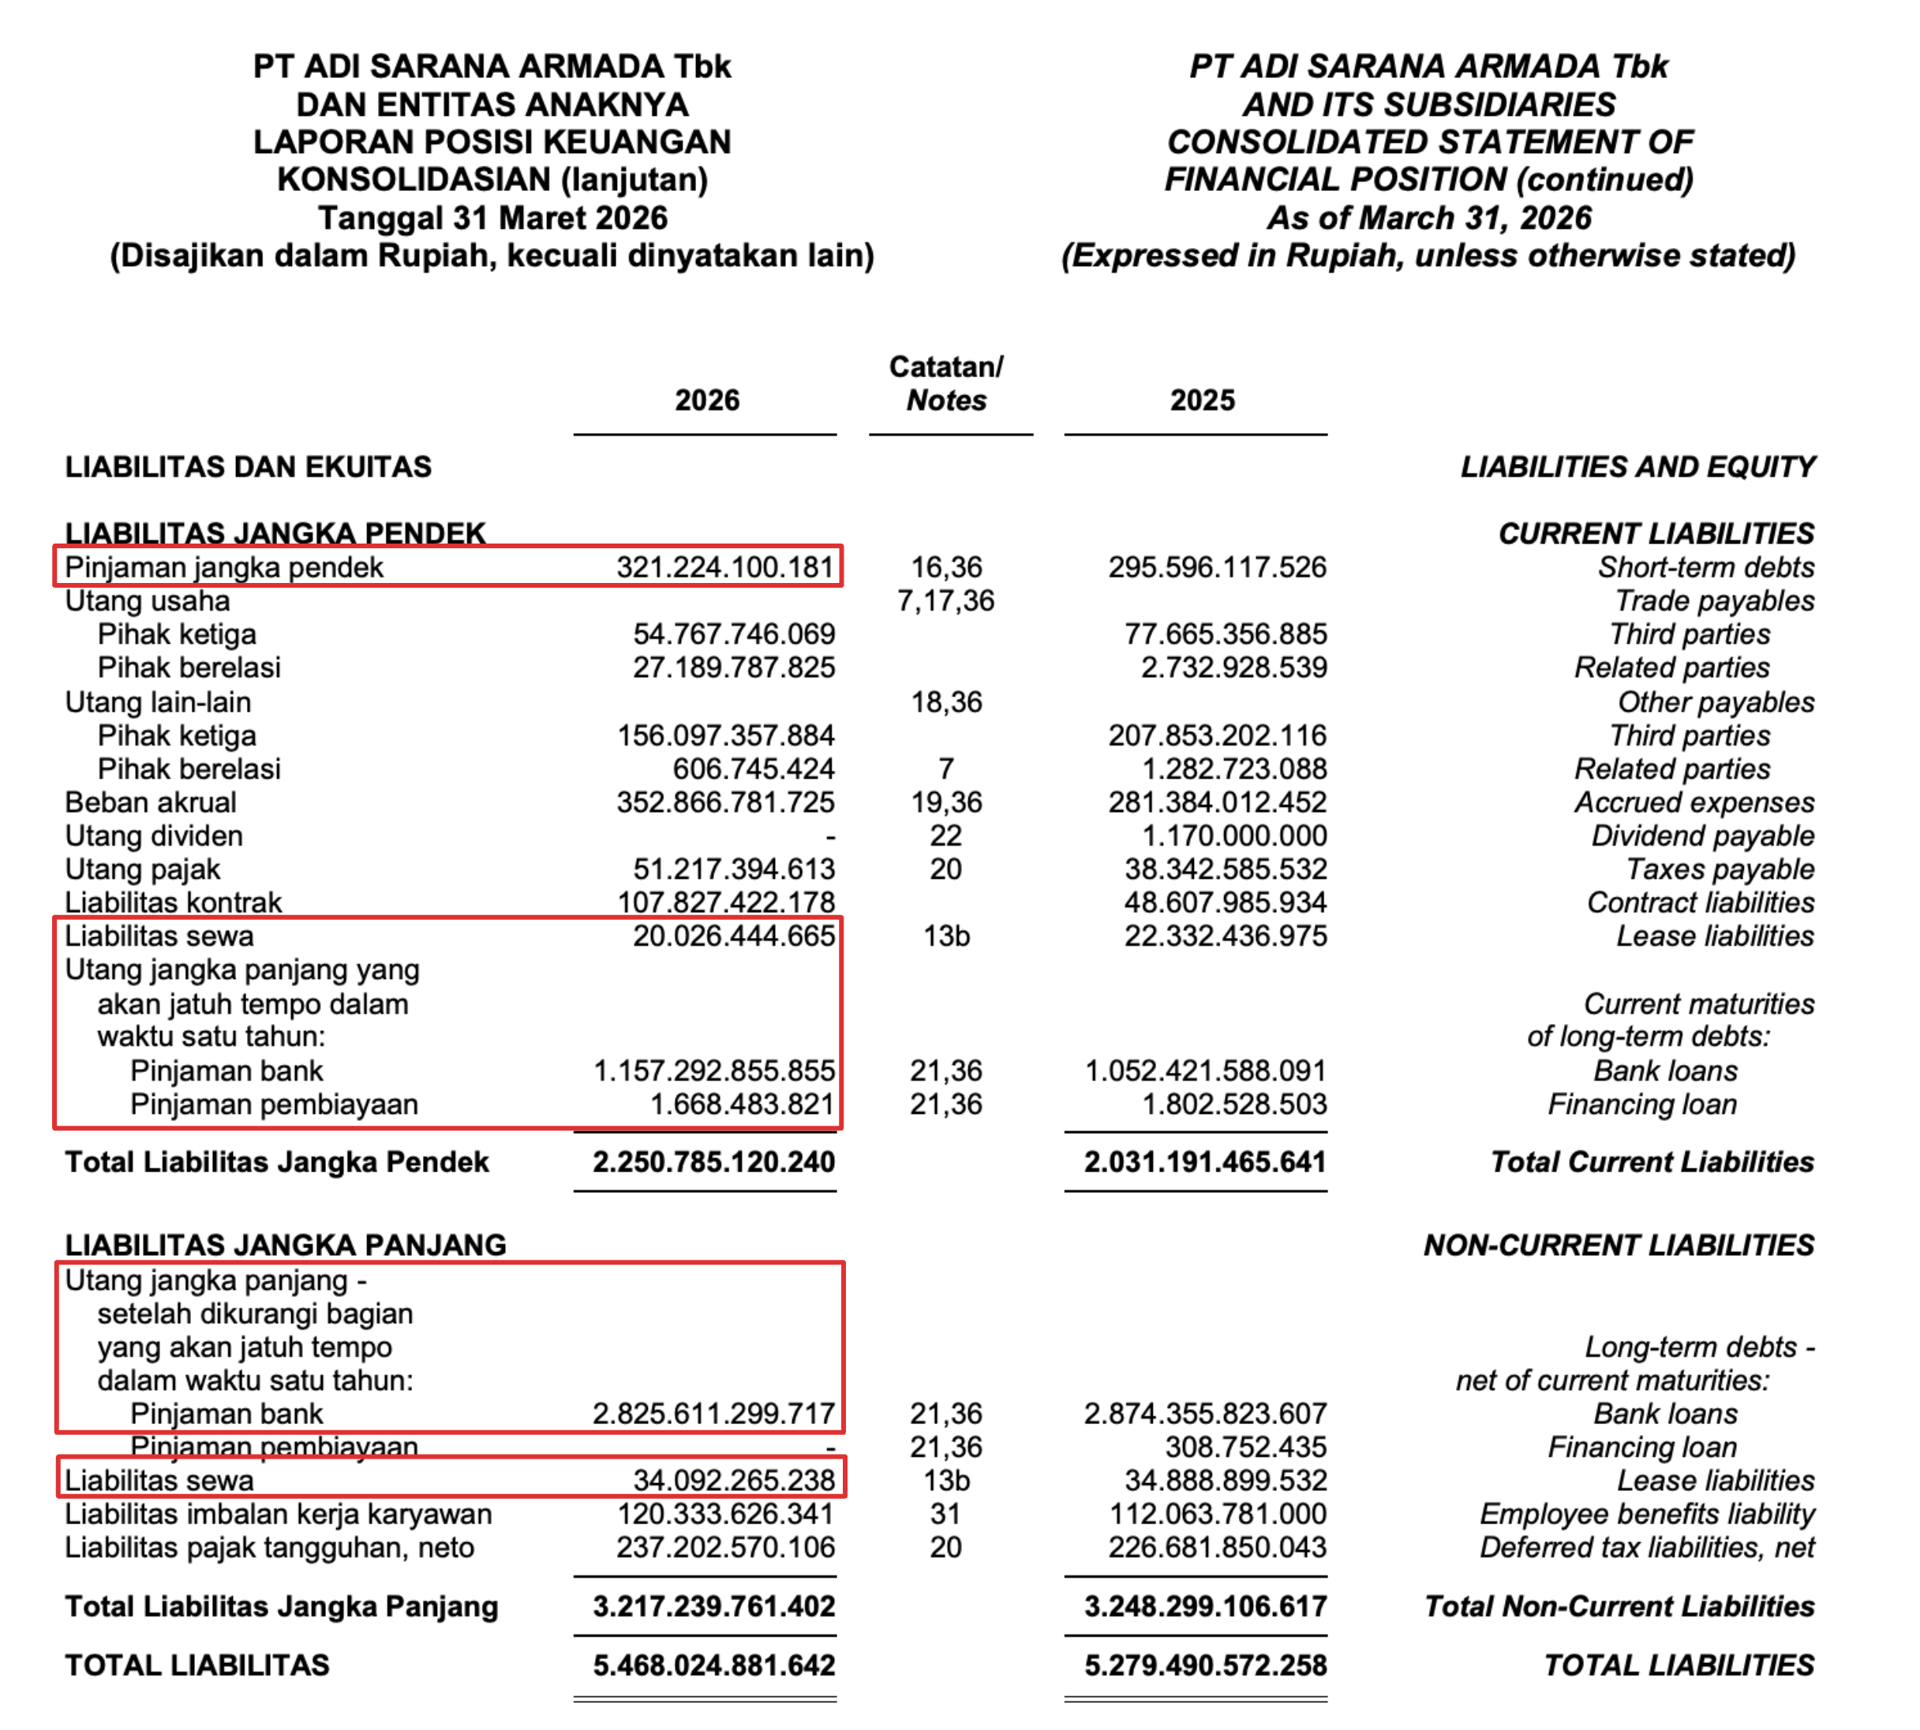
Kenaikan suku bunga 1% akan menambah beban bunga ASSA sekitar Rp43 miliar per tahun. Angkanya berasal dari 4,3T × 1%.
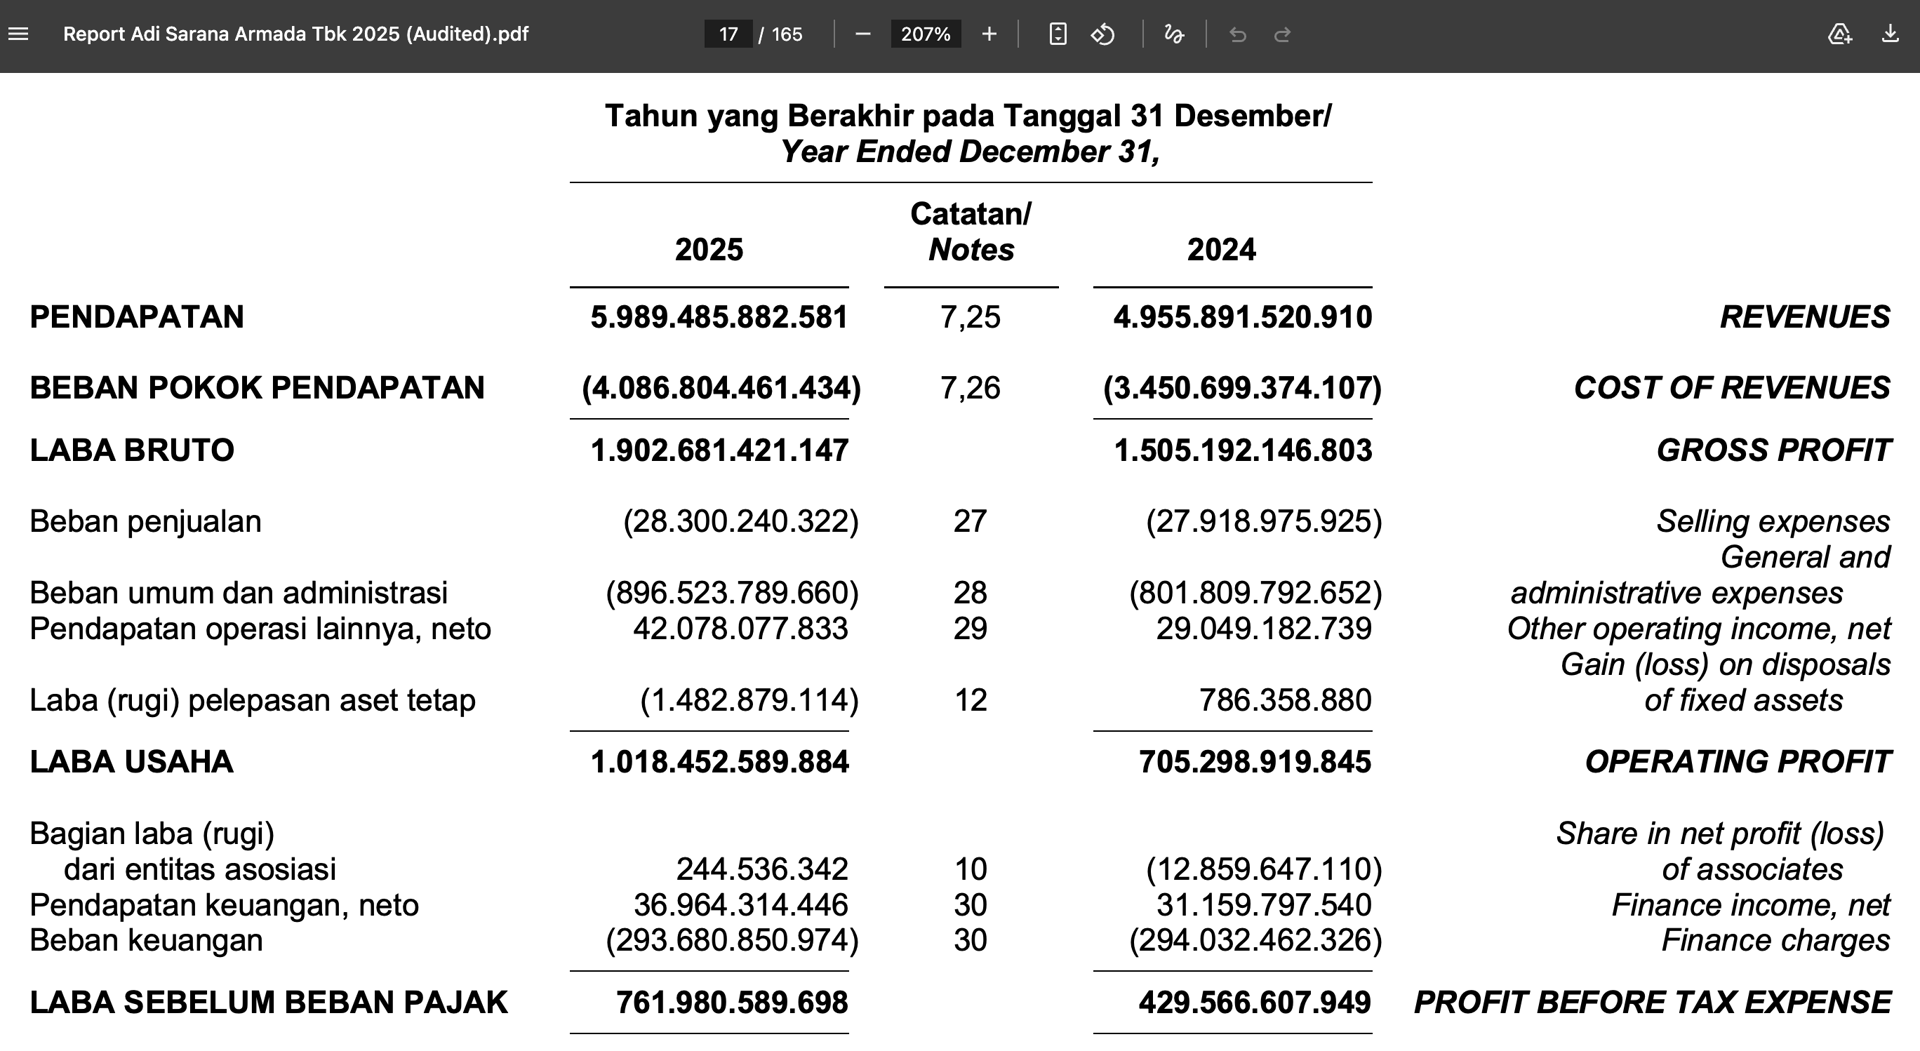
Beban keuangan ASSA pada 2024 sebesar Rp294 miliar dan pada 2025 sebesar Rp293 miliar. Tambahan beban bunga Rp43 miliar berpotensi menggerus laba bersih ASSA pada 2026.
Kenapa ASSA suka ambil utang?
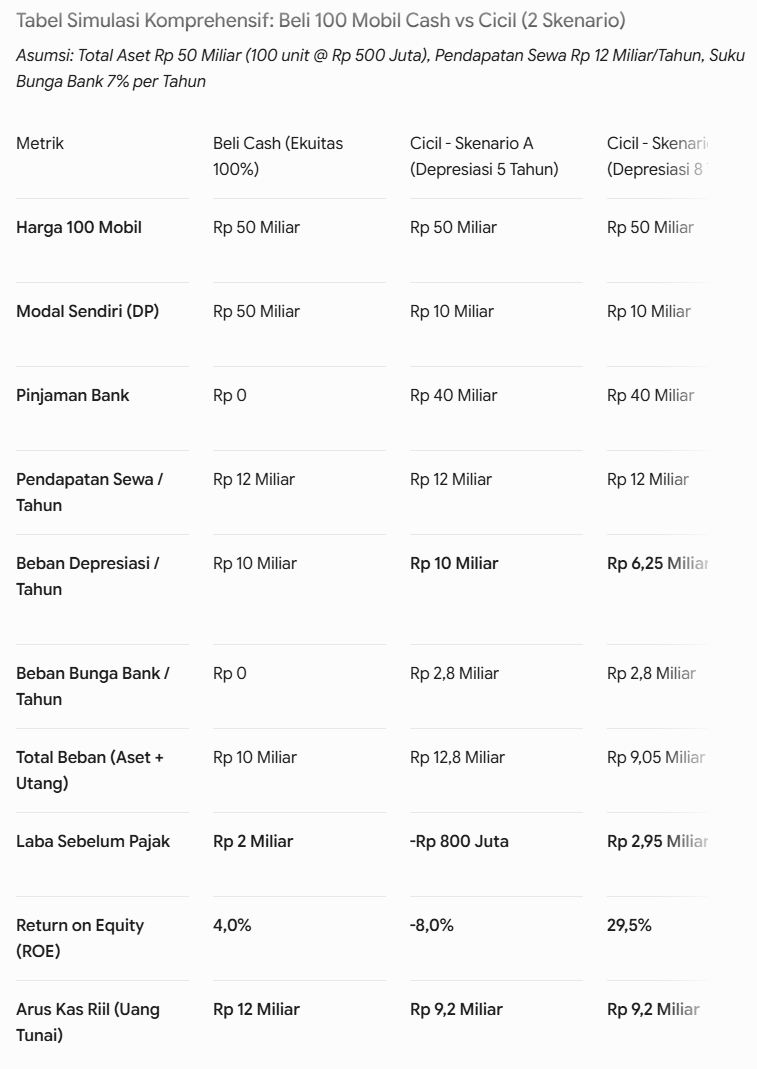
Rental kendaraan itu capital-intensive. Beli 100 mobil (@500jt) butuh Rp50 miliar di muka. ROE ASSA cuma 4% (laba bersih Rp2 miliar), cuma setara bunga deposito.
Dengan utang, ASSA cukup keluar modal sendiri 20% (Rp10 miliar), sisanya dari bank (Rp40 miliar). Mobilnya sekaligus jadi jaminan, jadi bank nyaman kasih pinjaman karena ada collateral fisik jelas.
Efeknya ke ROE? Jadi besar. Modal Rp10 miliar bisa “punya” aset 100 mobil senilai Rp50 miliar. Pendapatan sewa didapat penuh dari 100 unit, sementara beban bunga hanya dari porsi utang. Selama return aset lebih tinggi dari cost of debt, tambahan utang menaikkan ROE pemilik modal.
Tapi ada peringatan penting: hasil akhir sangat sensitif ke asumsi umur ekonomis kendaraan. Arus kas riil tetap sama (baik depresiasi 5 atau 8 tahun), Rp9,2 miliar, di kedua skenario. Laporan laba rugi bisa terlihat rugi padahal secara kas bisnisnya sehat.
🚙 Skenario Beli Mobil Pakai Utang
- Laba Bersih Q1 2026 turun
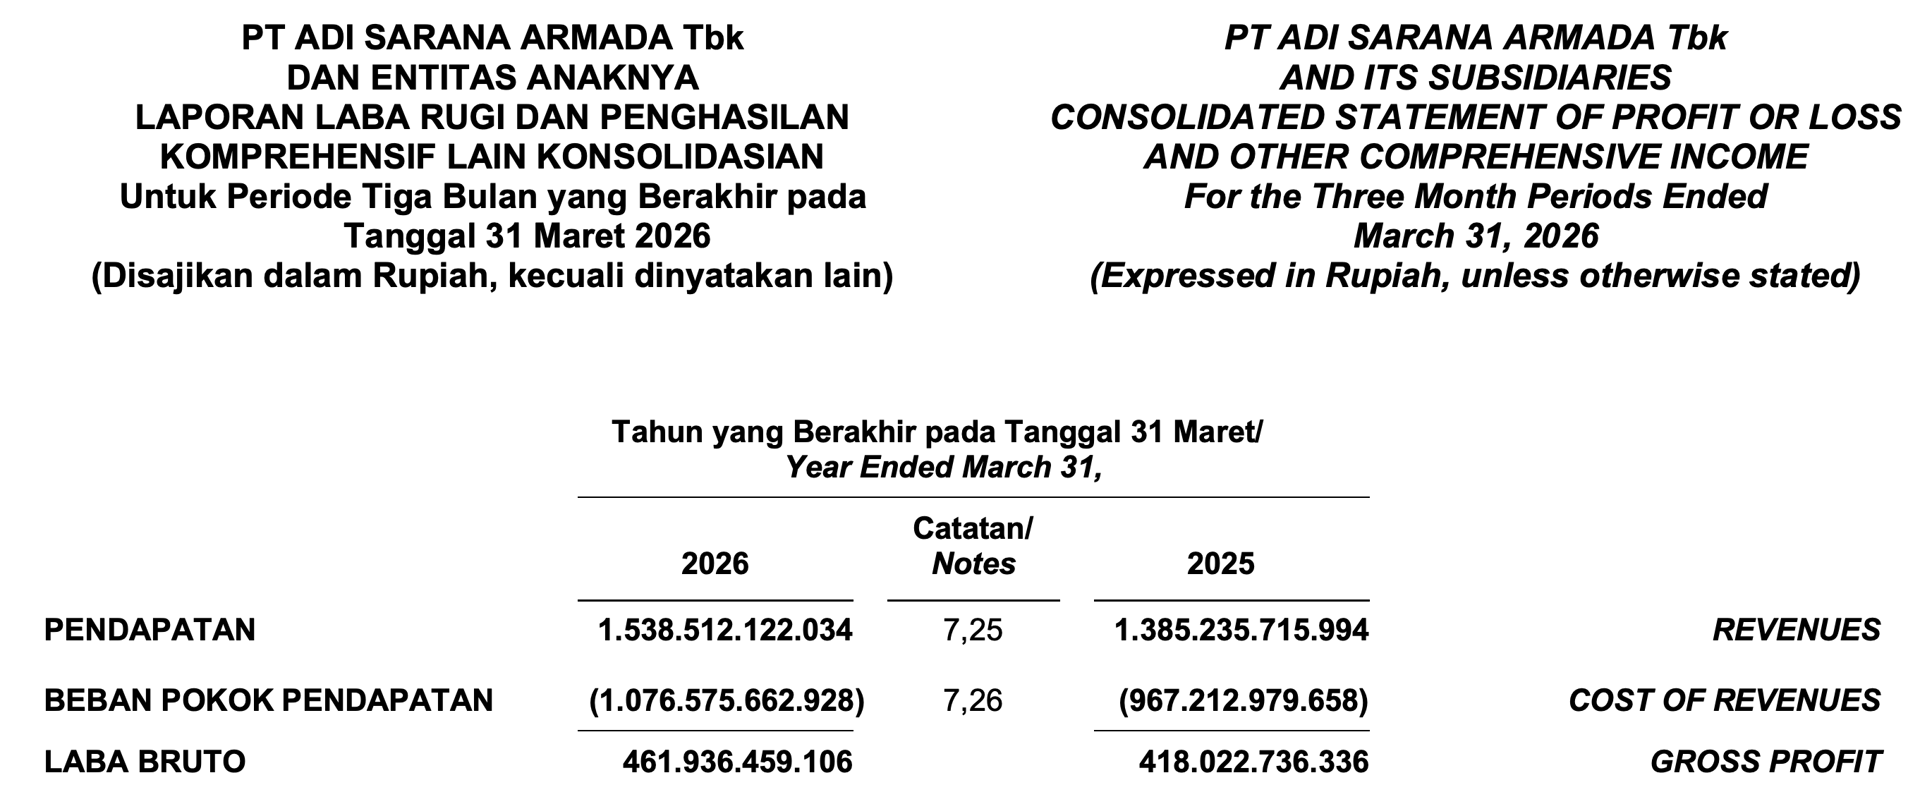
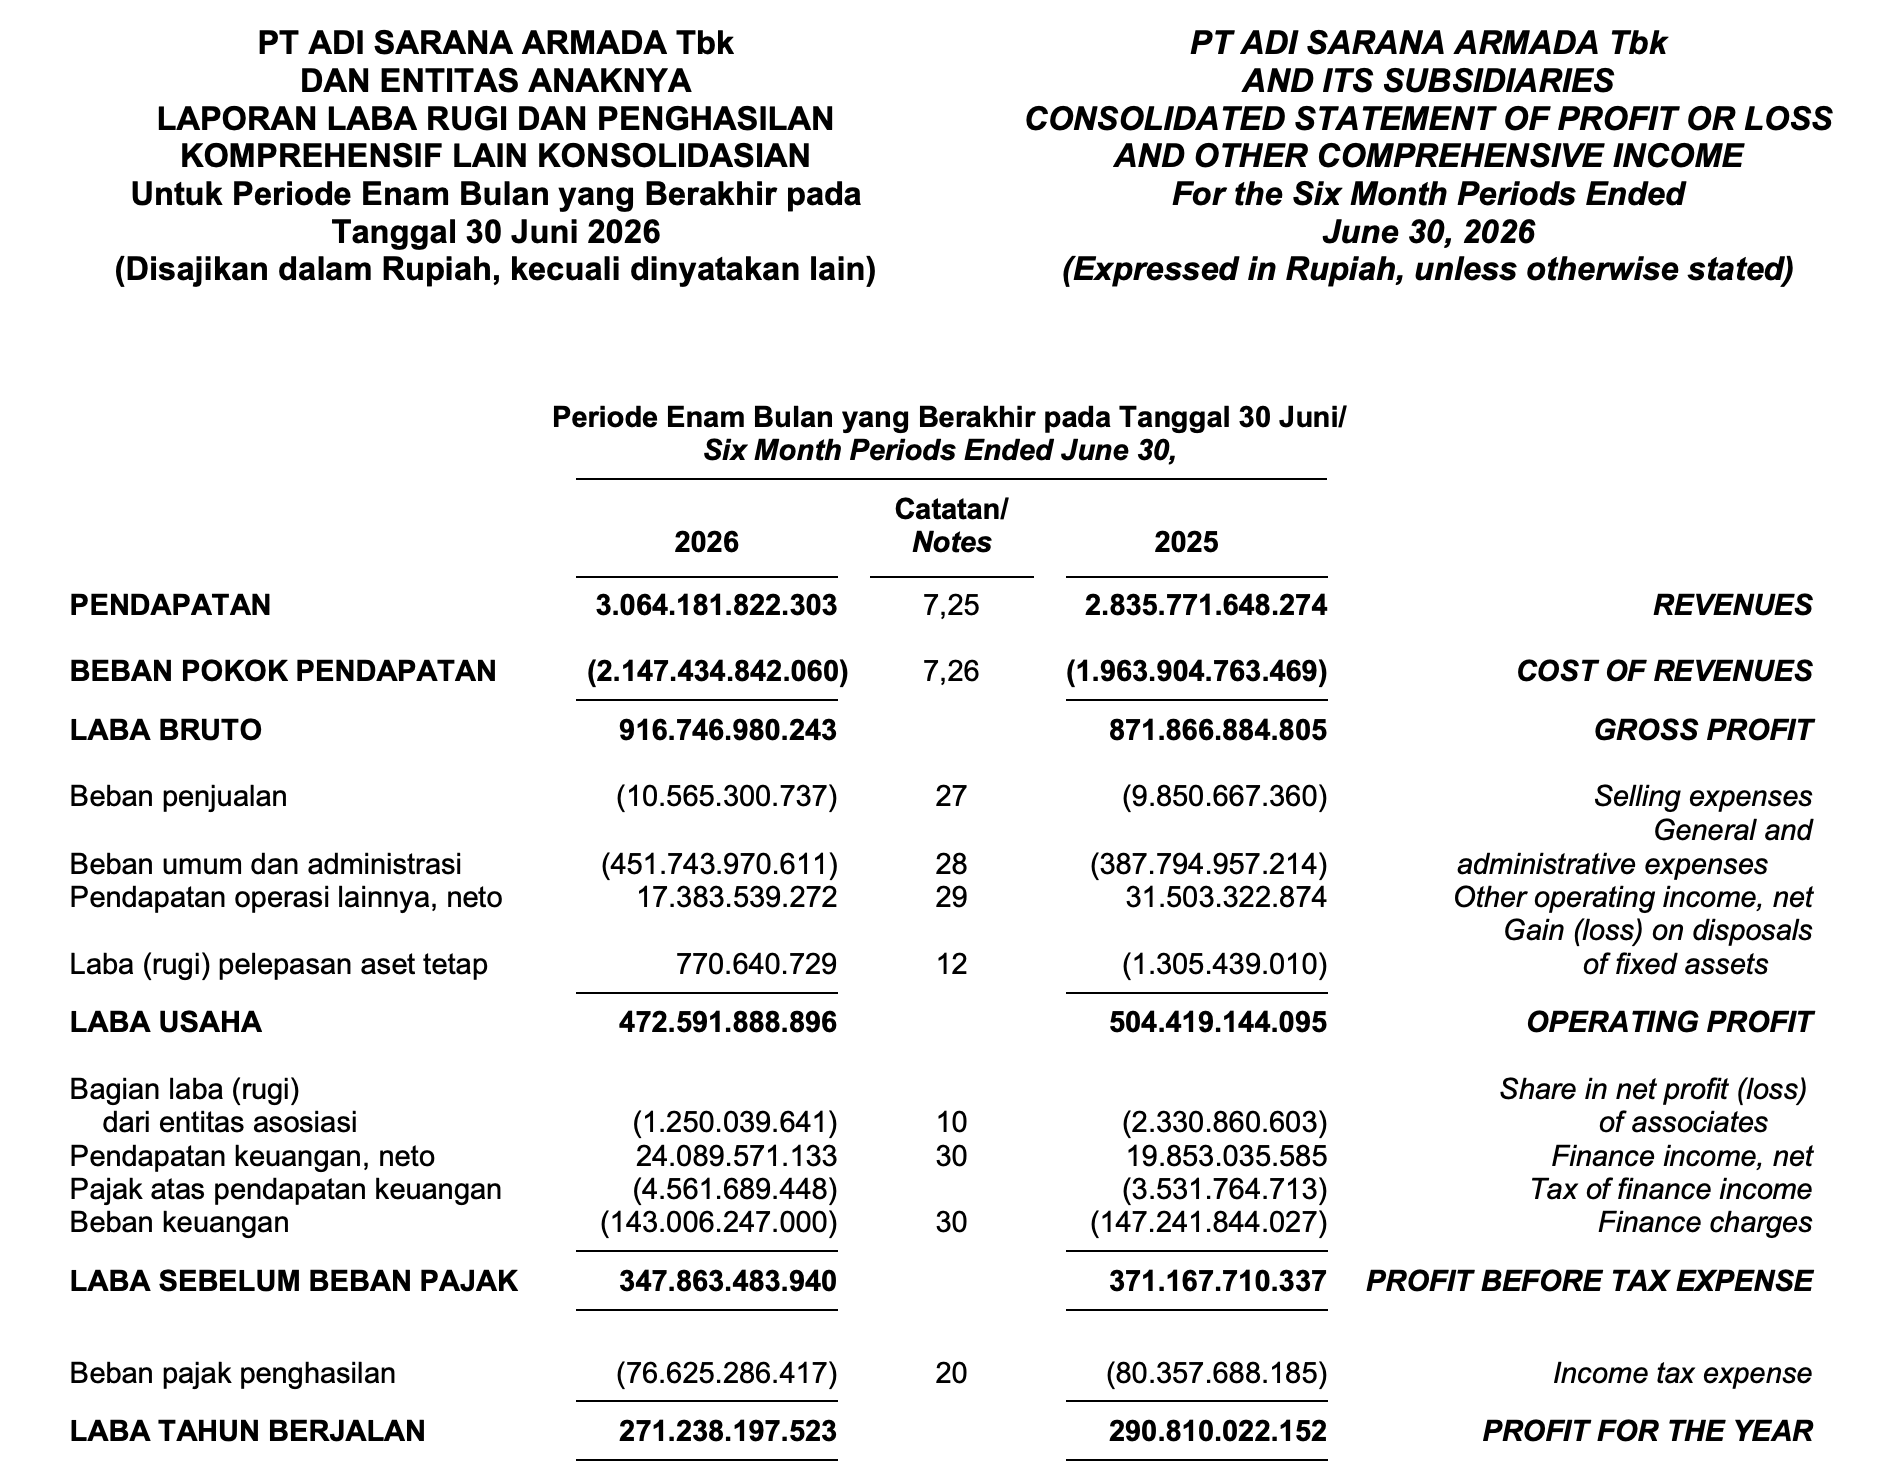
Secara pendapatan dan laba kotor, ASSA pada Q1 ini meningkat.
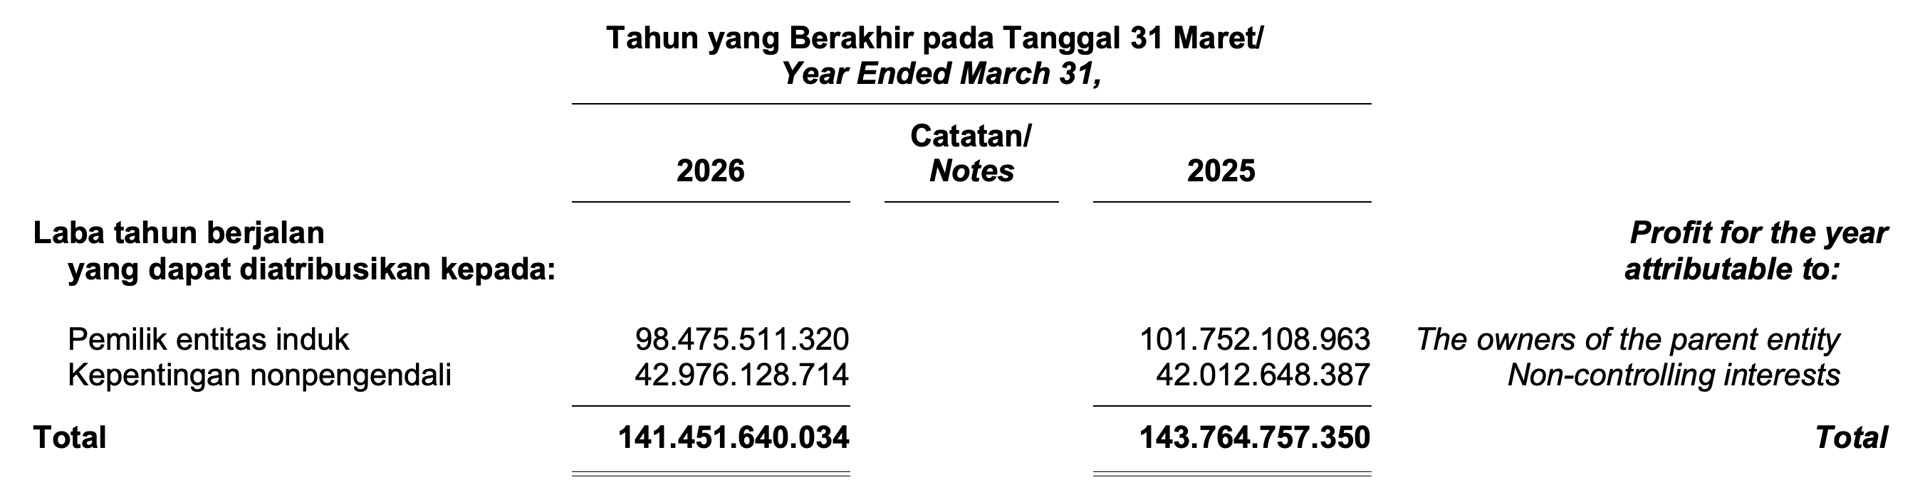
Laba bersih untuk pemilik entitas induk turun sedikit. Kenapa?
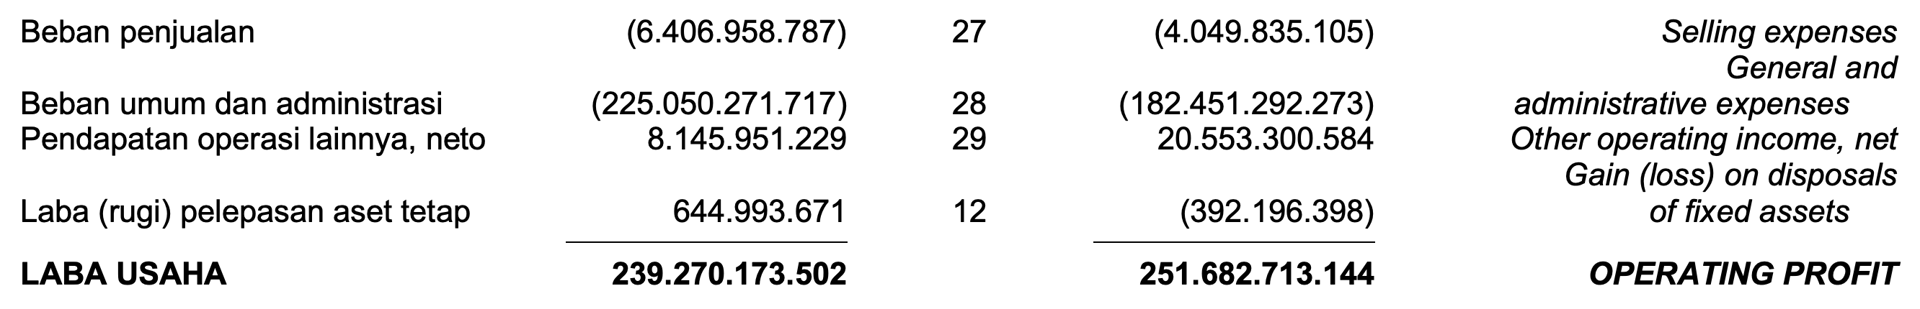
Karena beban umum dan administrasi meningkat. Kita perlu cek catatan kaki no. 28.
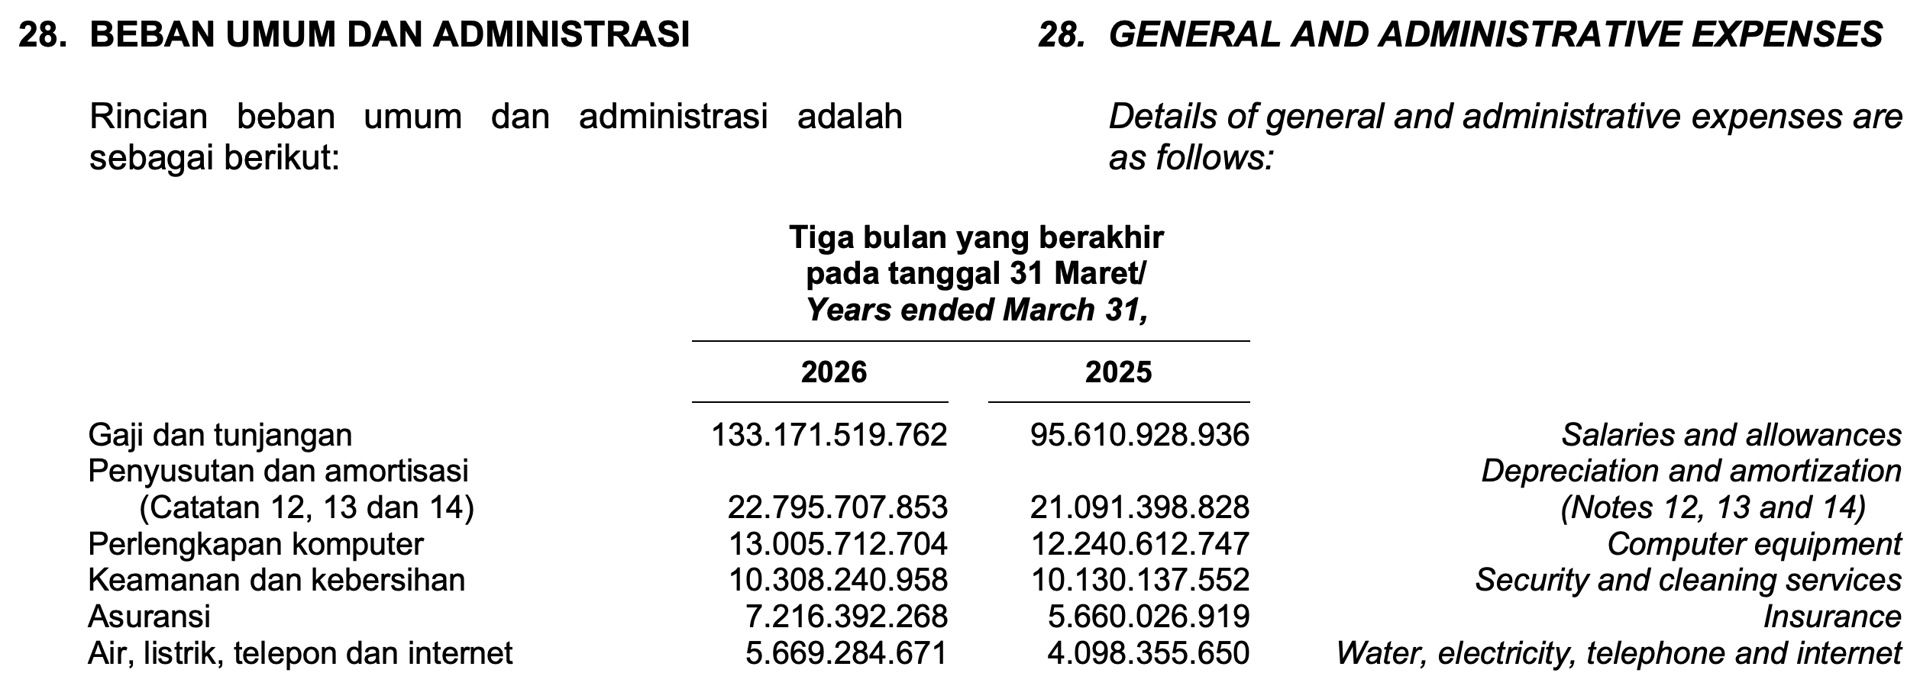
Terjadi kenaikan signifikan (+39%) sekitar Rp37 miliar pada pos Gaji dan tunjangan. Kemungkinan disebabkan oleh THR serta penambahan karyawan. Tidak ada keterangan lain yang menjelaskan mengapa pos ini naik sebesar itu.
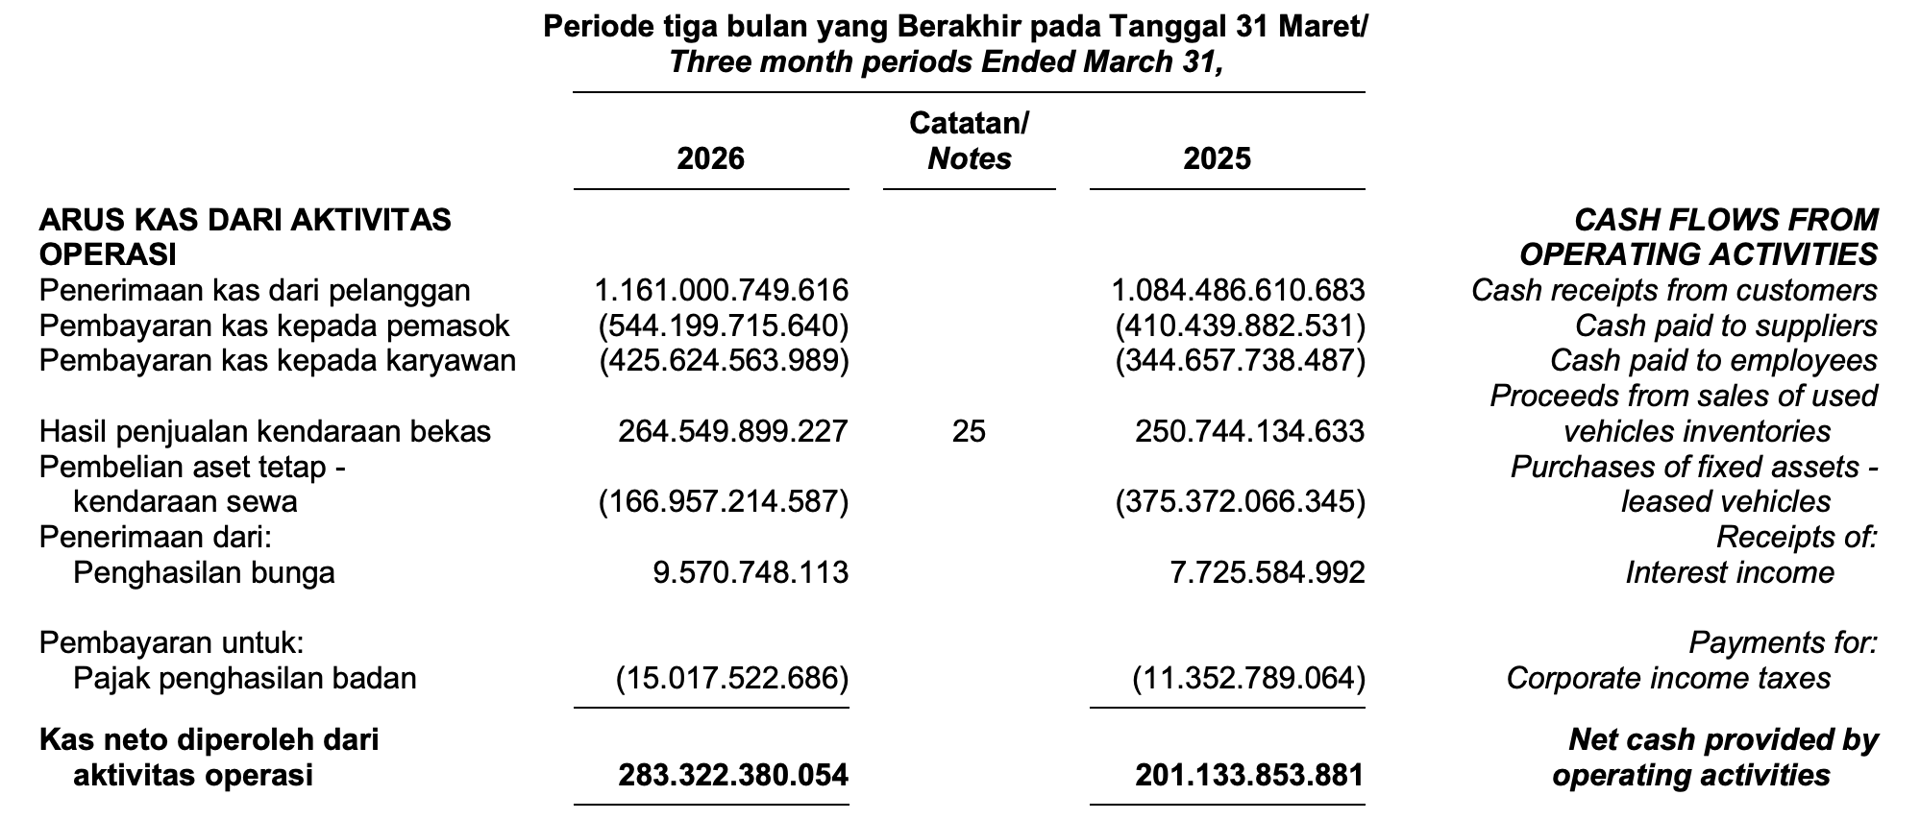
Kalau buat gue pribadi, cukup lihat arus kasnya. Selama masih tumbuh, itu bagus.
- Sentimen kenaikan harga bahan bakar
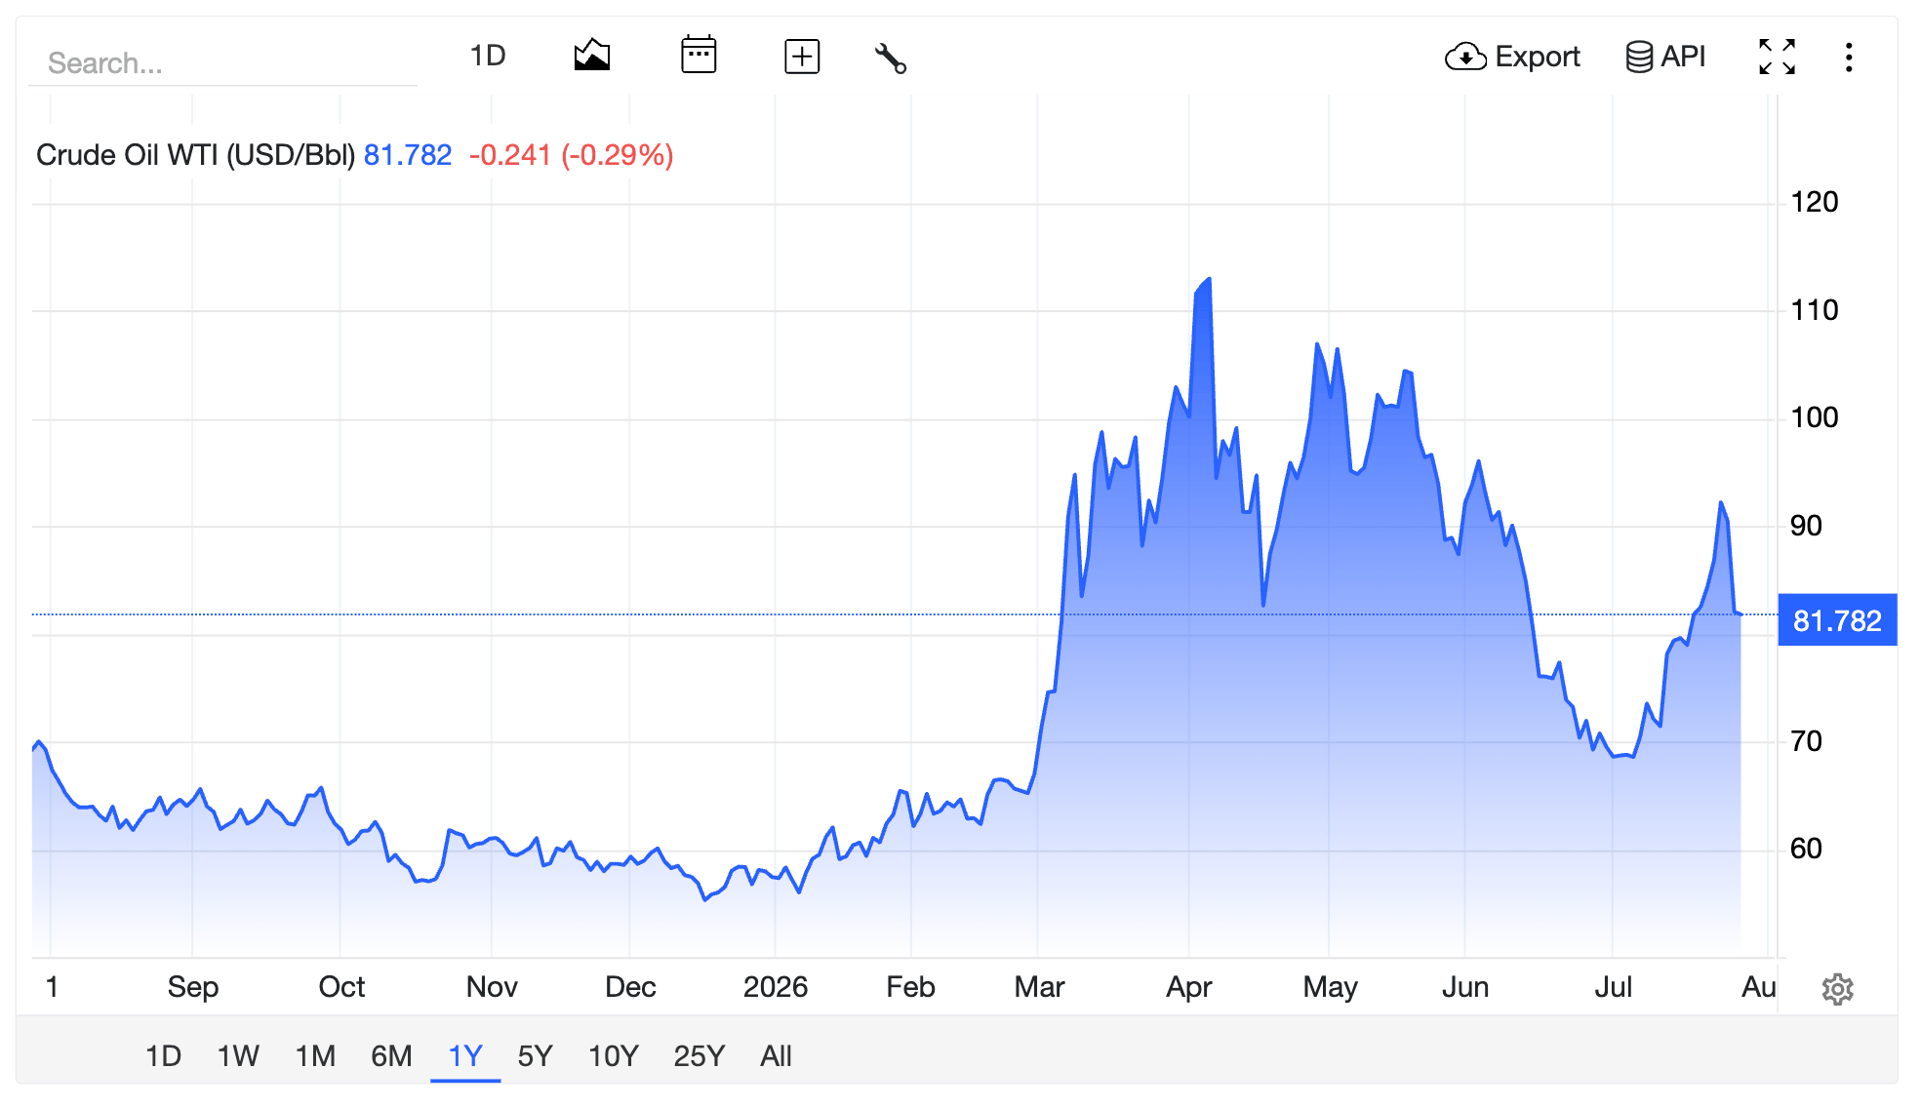
Karena perang AS–Iran, harga minyak melonjak tinggi, sehingga banyak yang khawatir terhadap bisnis logistik yang bergantung pada bahan bakar minyak. Yang pada kenyataannya nggak terlalu berpengaruh untuk ASSA
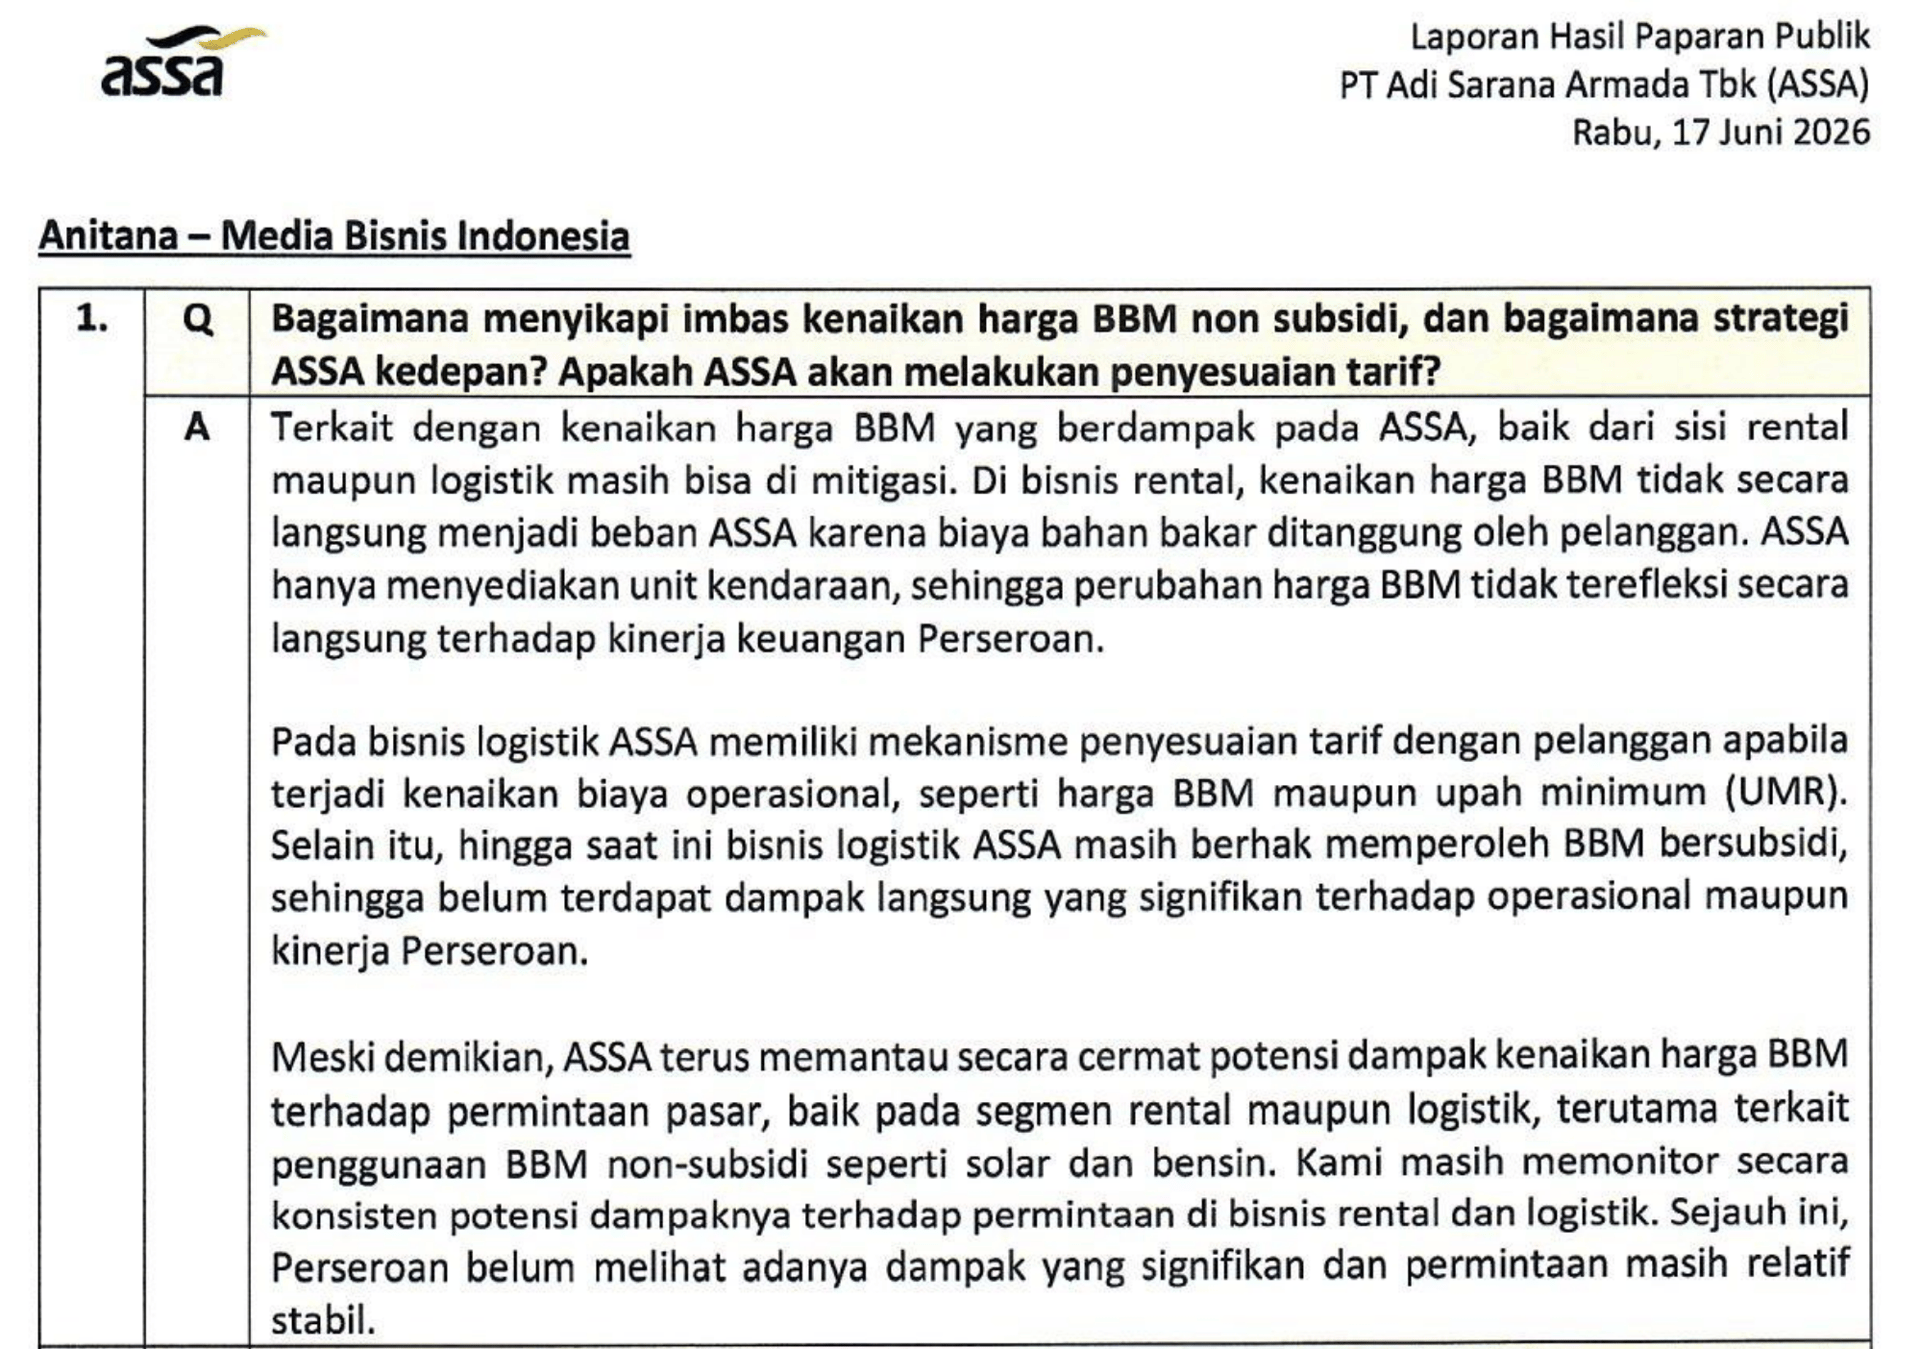
Dalam paparan publiknya, ASSA bilang terang-terangan bahwa hal ini tidak berpengaruh langsung ke ASSA, karena dalam bisnis logistik biaya bahan bakar ditanggung pelanggan. Permintaan juga masih stabil. Memang ini ancaman, tapi ASSA nggak terekspos secara langsung.
Sebagai kesimpulan posisi ASSA di Portofolio Palsu yang -30% ini justru menggambarkan kesempatan yang baik lagi untuk melakukan pembelian diharga yang lebih rendah. Perlu konfirmasi untuk cek kinerja ASSA di Q2 2026
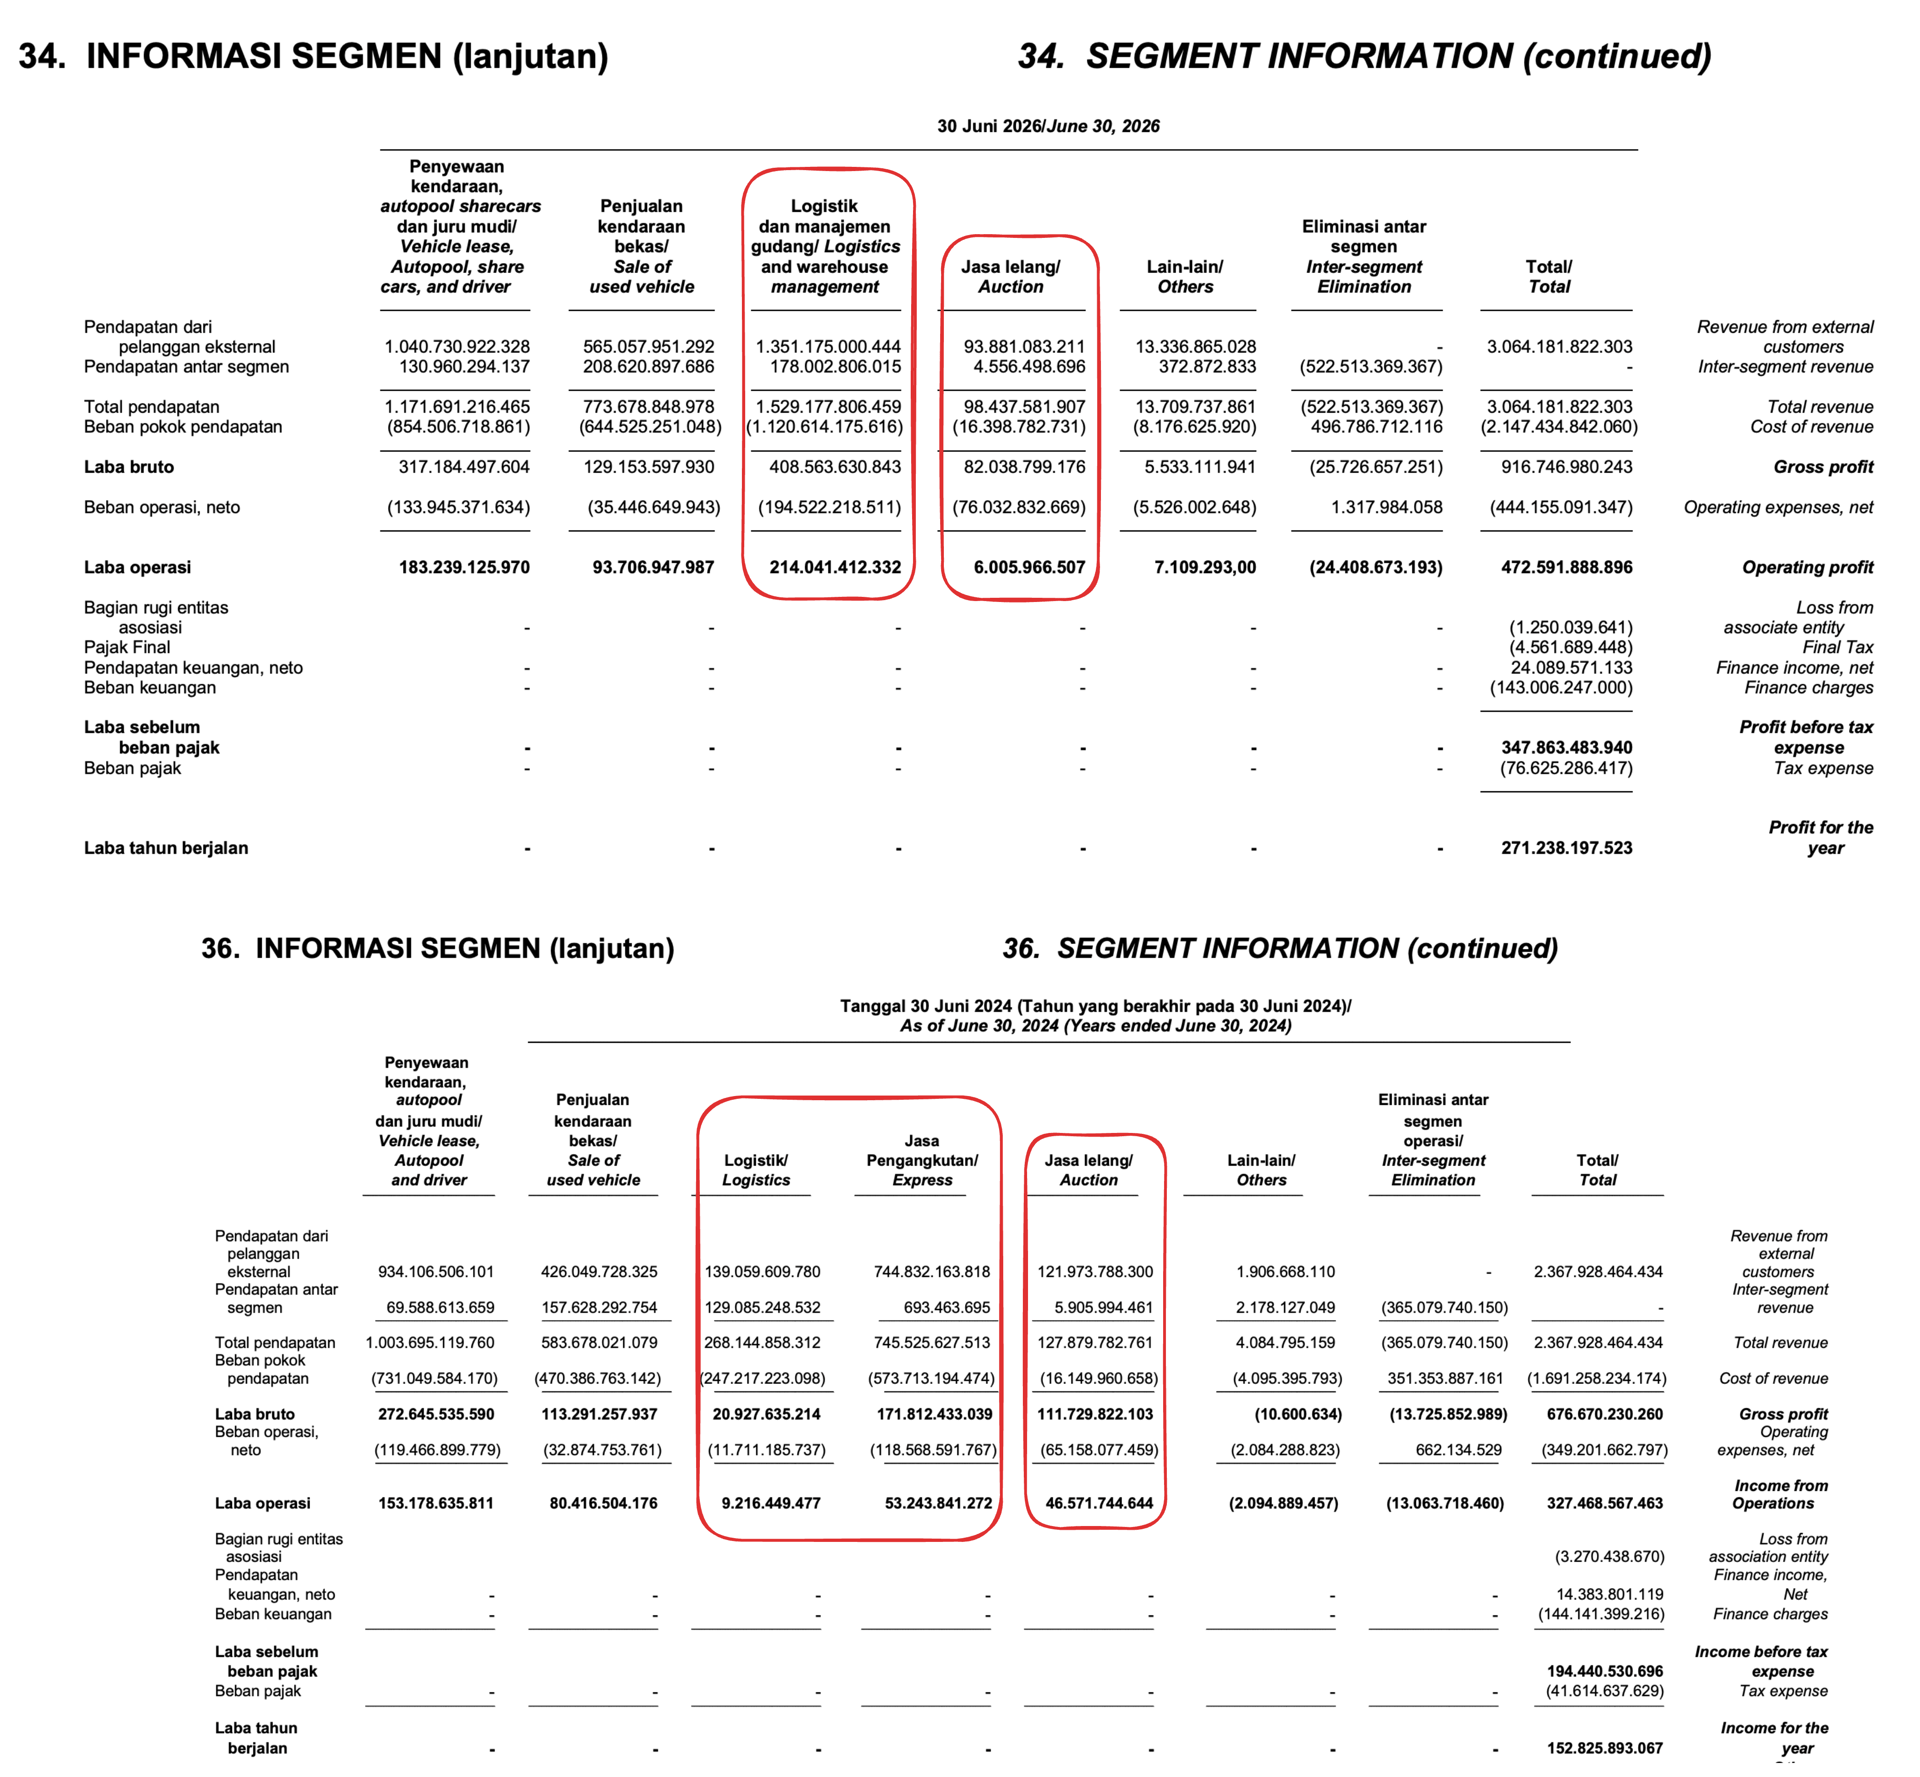
Bagaimana Kinerja ASSA di Kuartal II 2026?
DKFT - Central Omega Resources
DKFT - Re-Entry ke Saham Ini? (50%)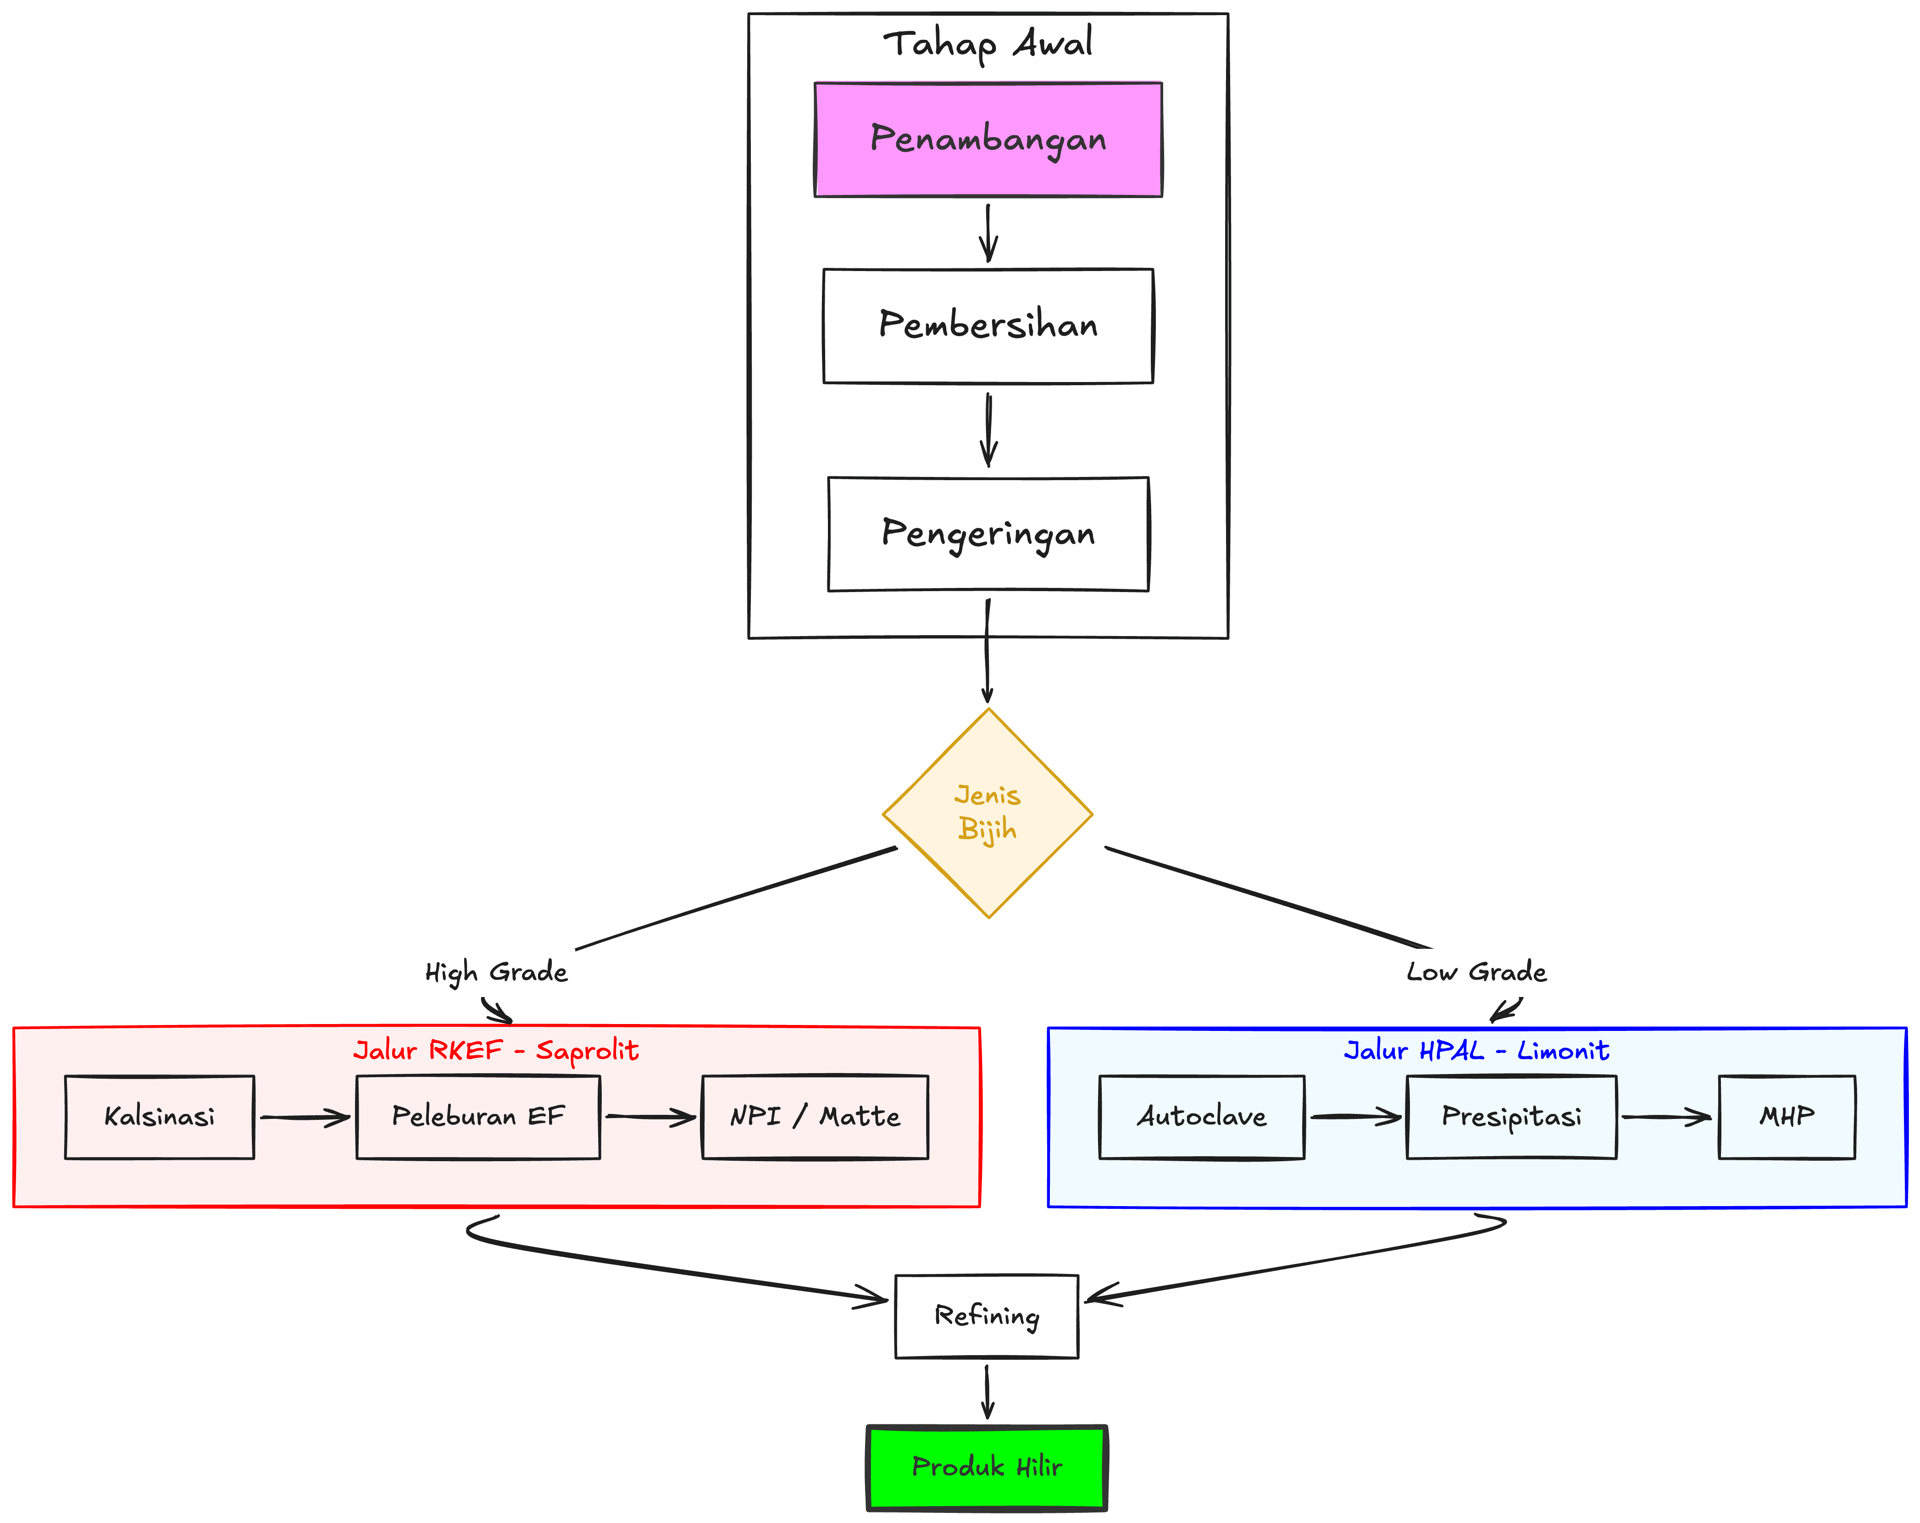
Beberapa contoh pemain nikel lainnya 👇🏻
Emiten | Ticker | Produk Nikel Utama | Klasifikasi | Kadar Ni | Dijual ke |
Aneka Tambang | ANTM | Ferronickel | Class 2 | 10-25% Ni | Industri stainless steel |
Vale Indonesia | INCO | Nickel Matte | Class 2 | ~75-79% Ni | Dikirim ke Jepang untuk dimurnikan |
Trimegah Bangun Persada | NCKL | MHP + NiSO₄ | Class 2 | MHP 35-40% / NiSO₄ ~22% | Produsen baterai EV |
Merdeka Battery Materials | MBMA | MHP | Class 2 | 35-40% Ni | Produsen baterai EV |
— (belum ada Tbk Indonesia) | — | Pure Nickel | Class 1 | ≥99.8% Ni | LME / industri global |
Ada baiknya langsung tonton video Jurnal Investasi DKFT di sini untuk mengingat kembali kenapa perusahaan tambang nikel murni ini gue anggap menarik:
 🔒 Khusus member · Tonton di YouTube
Dari beberapa perusahaan nikel, gue memilih DKFT karena bisnisnya yang sangat sederhana. Inti dari perusahaan penambang nikel ini hanya: Volume x HPM
Laporan Keuangan Saham DKFT (Q1 2026)
Posisi Utang DKFT
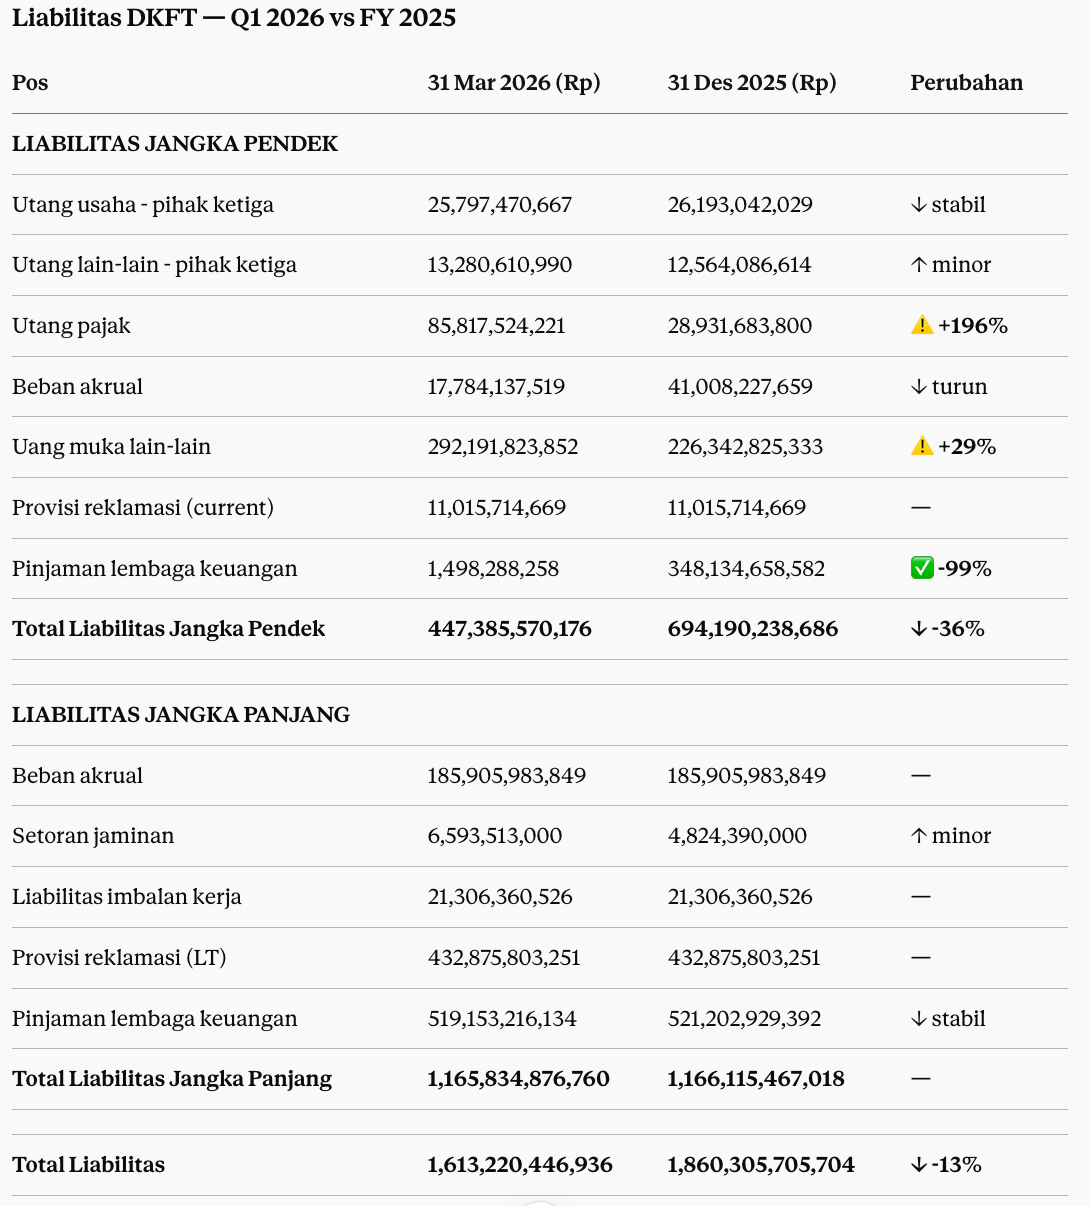
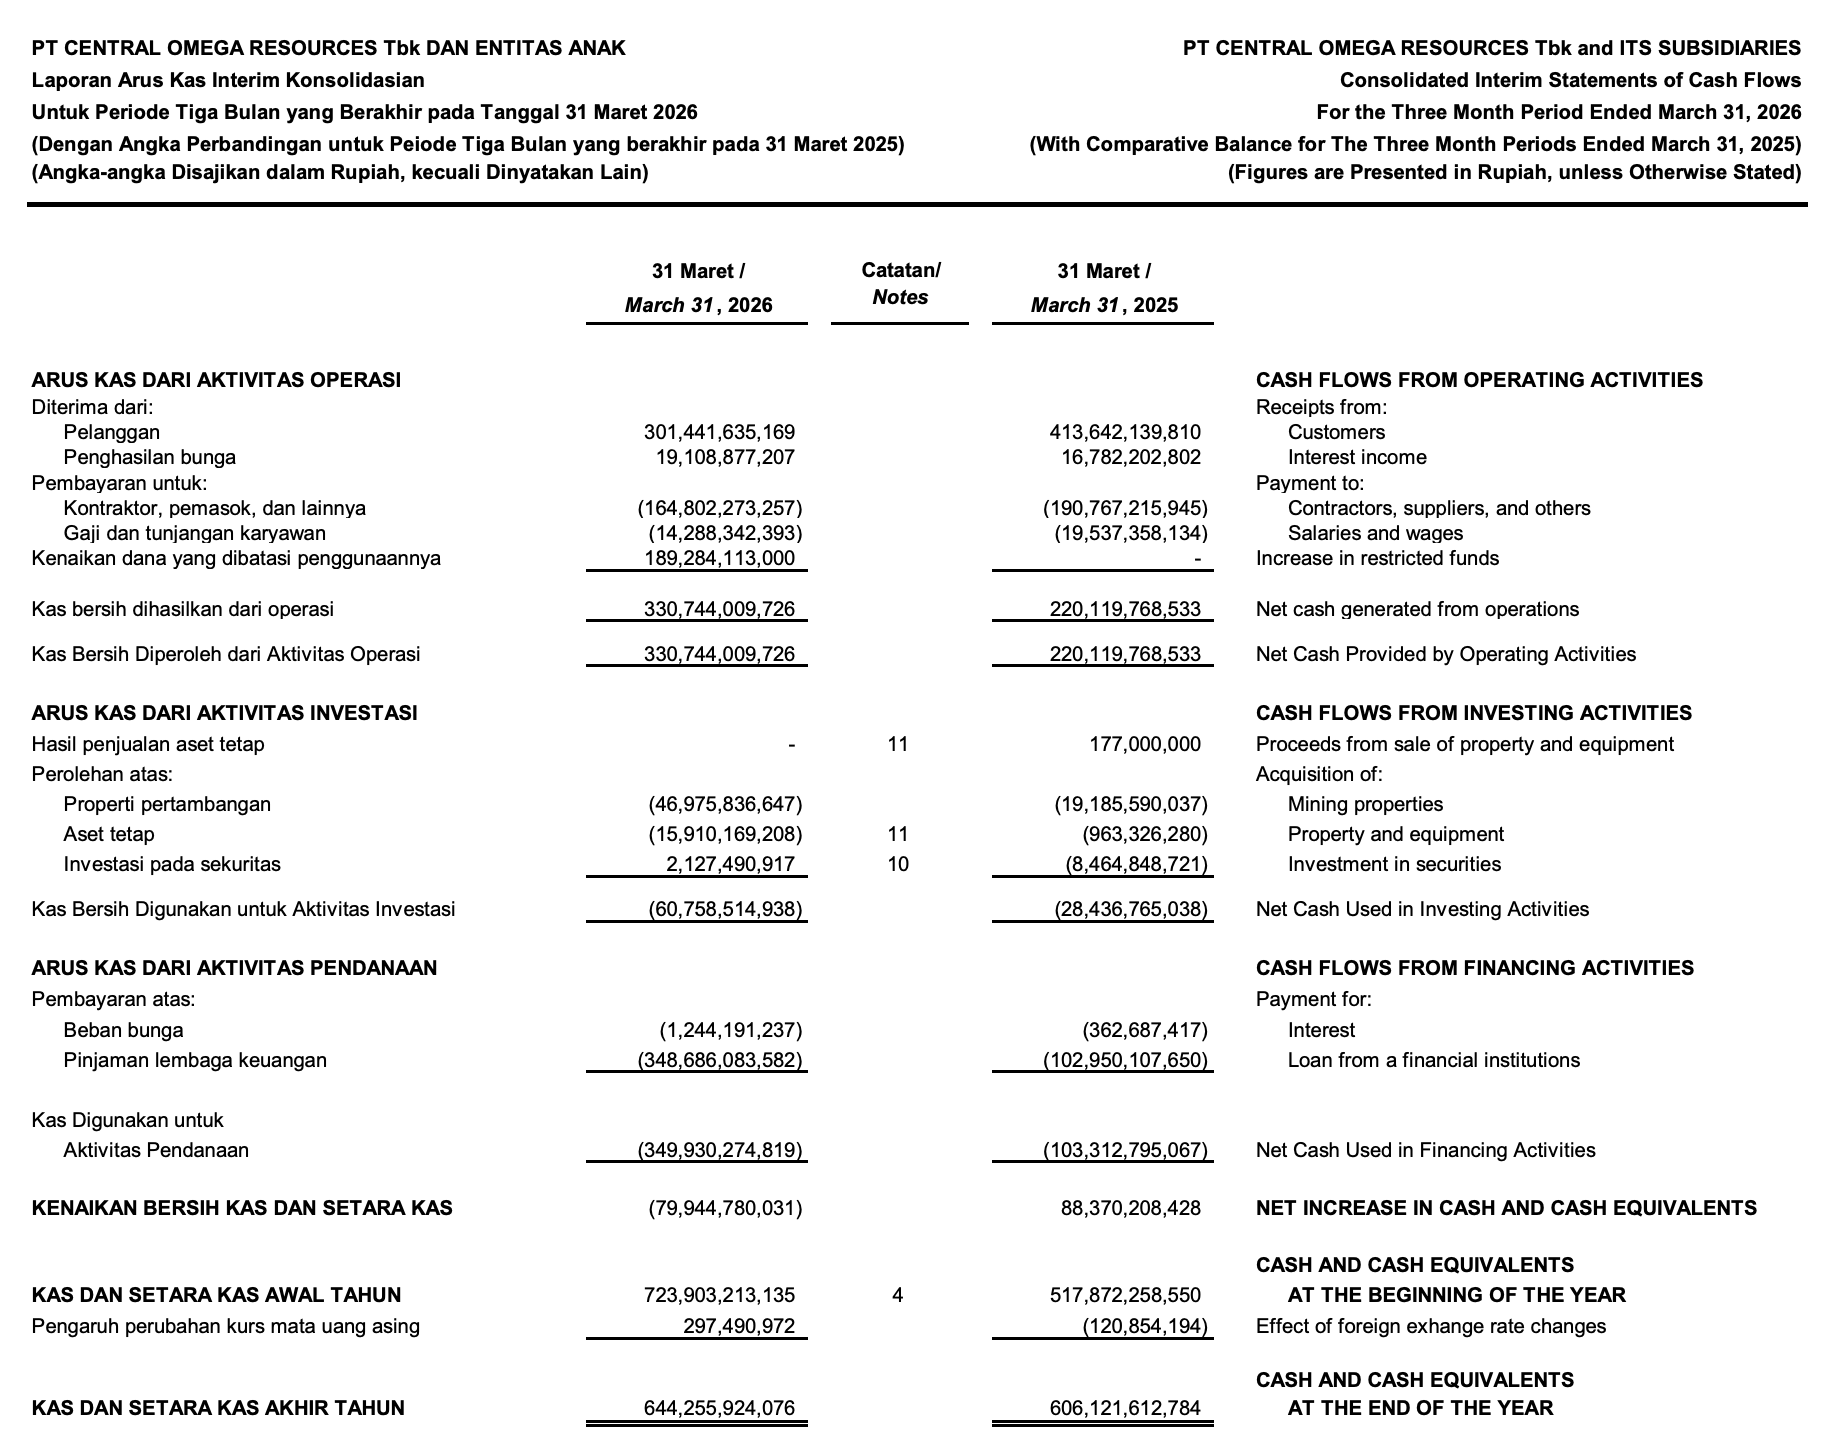
Kas dari aktivitas operasi DKFT menghasilkan Rp330 miliar pada tiga bulan pertama 2026. Pada periode yang sama, perusahaan membayar pinjaman lembaga keuangan sebesar Rp348 miliar dan masih menyisakan Rp644 miliar dalam kas dan setara kas.
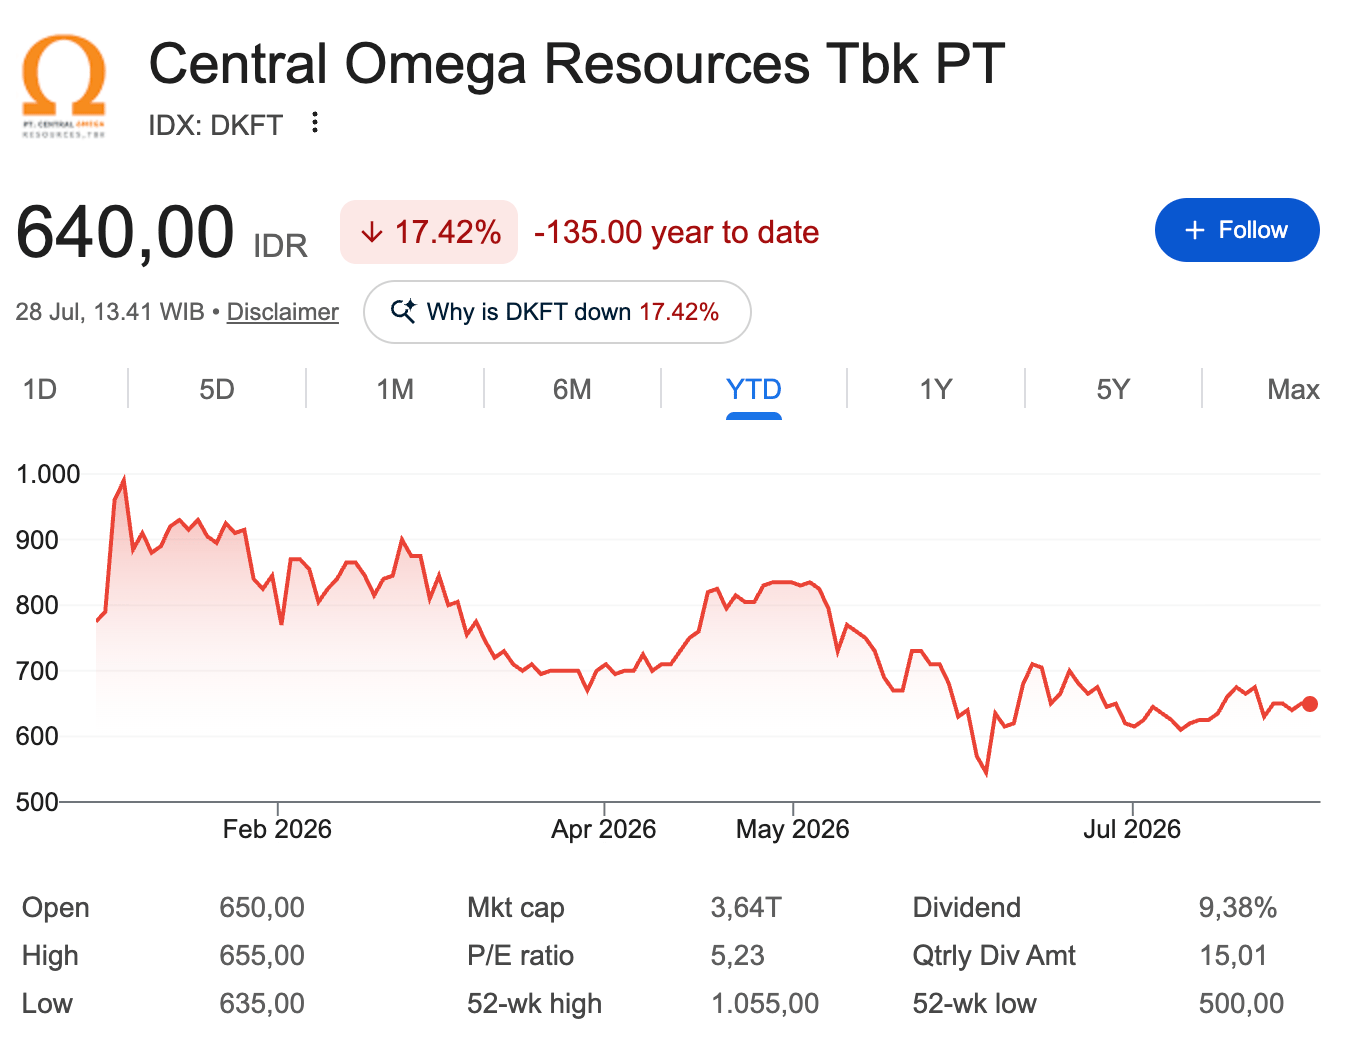
Bagaimana Kinerja DKFT di Kuartal II 2026?
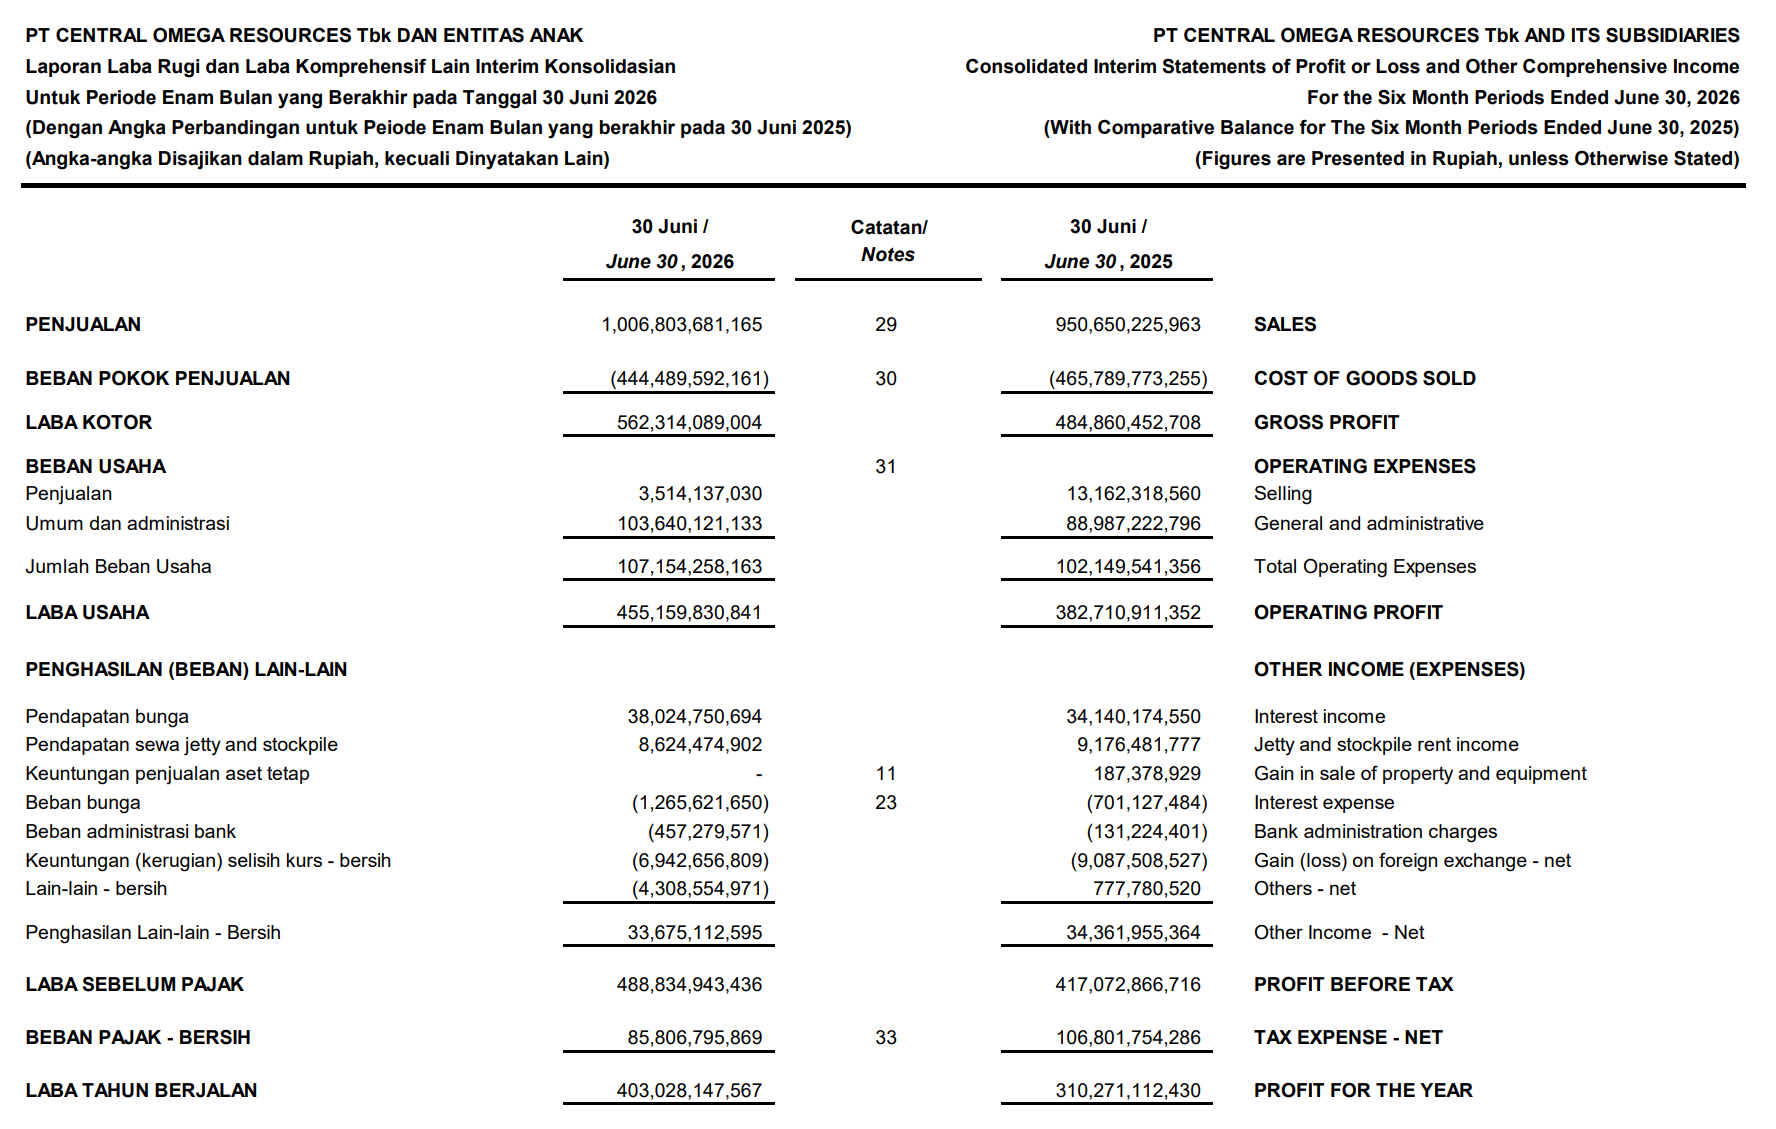
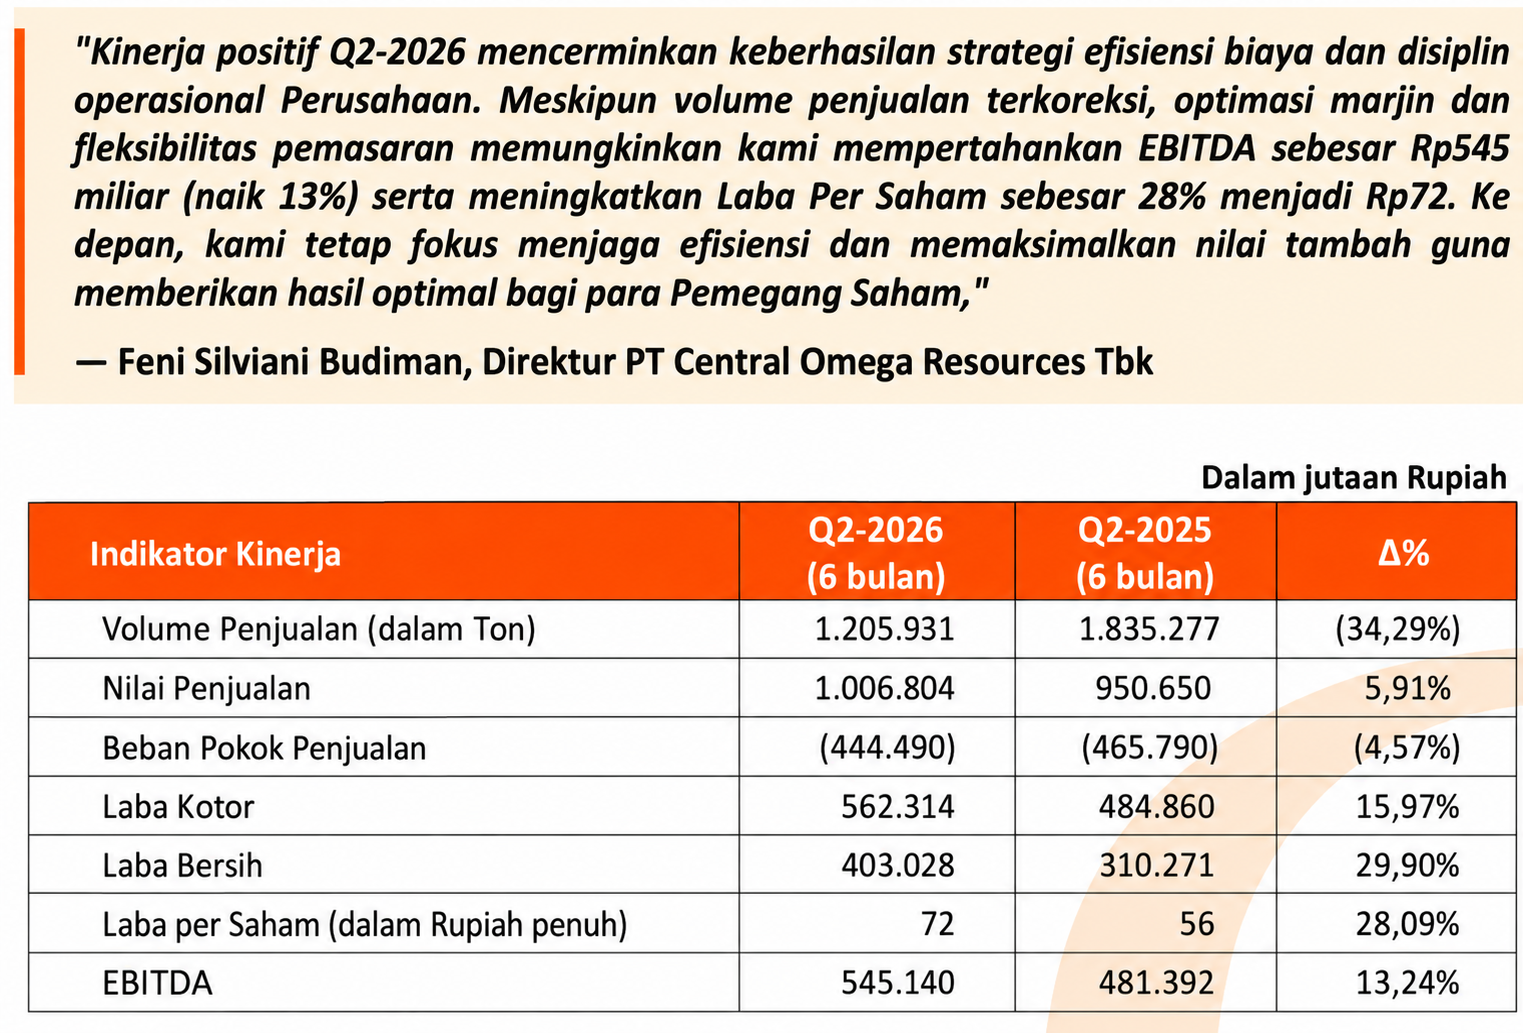
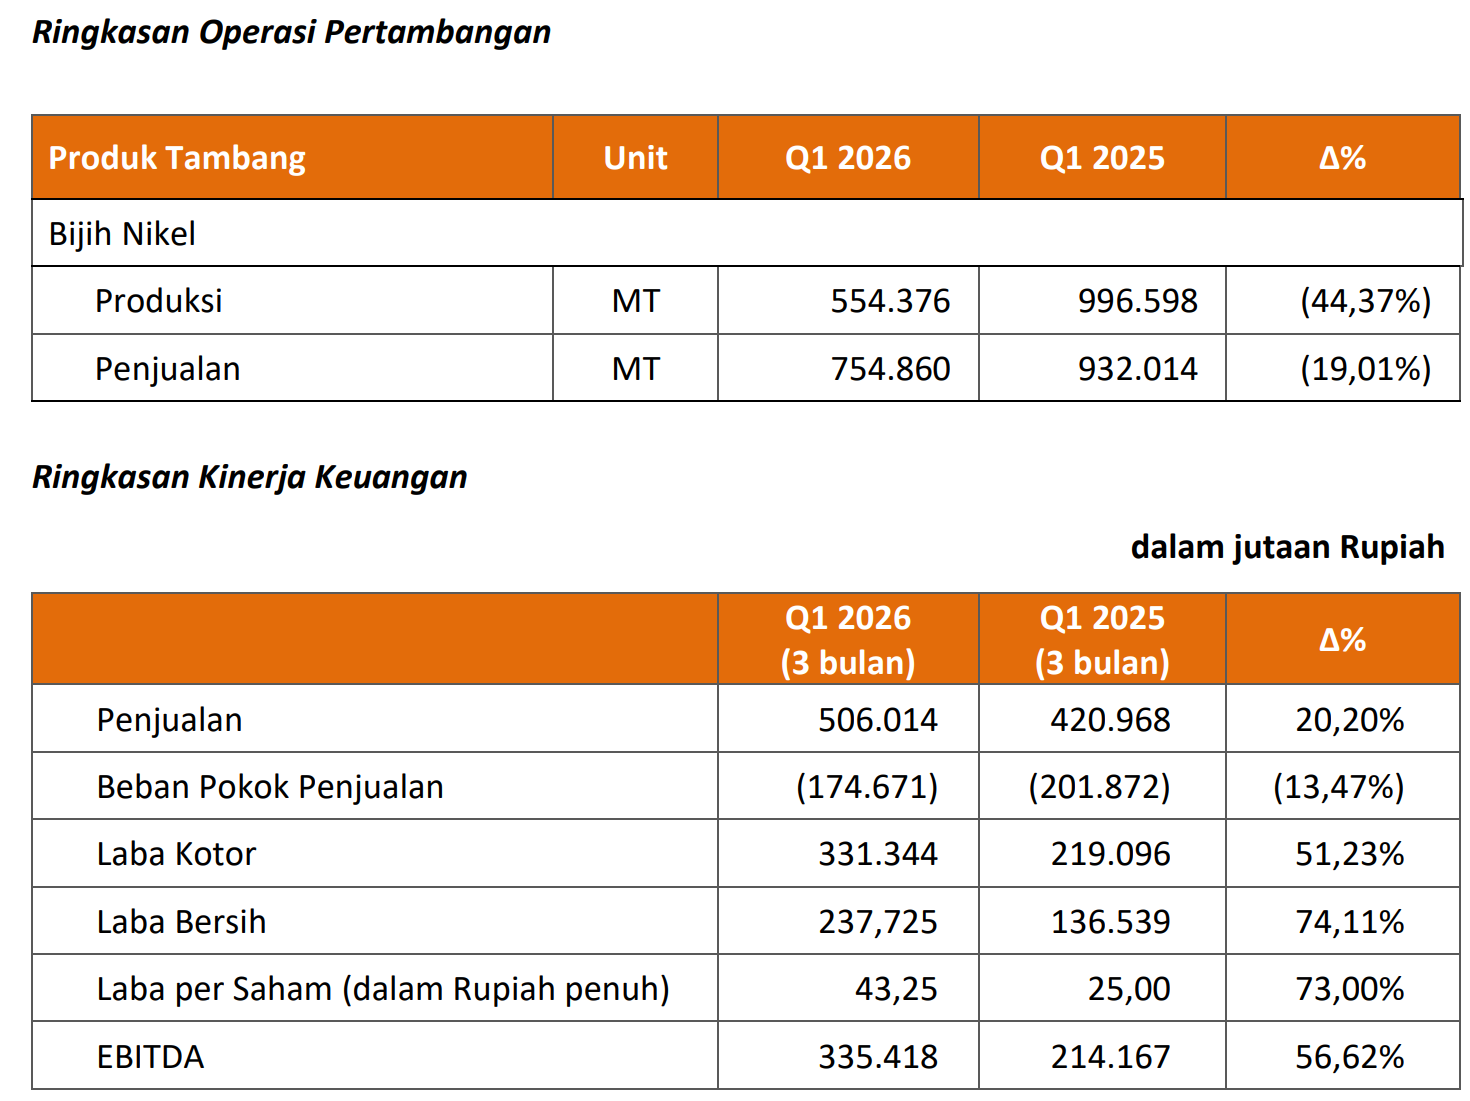
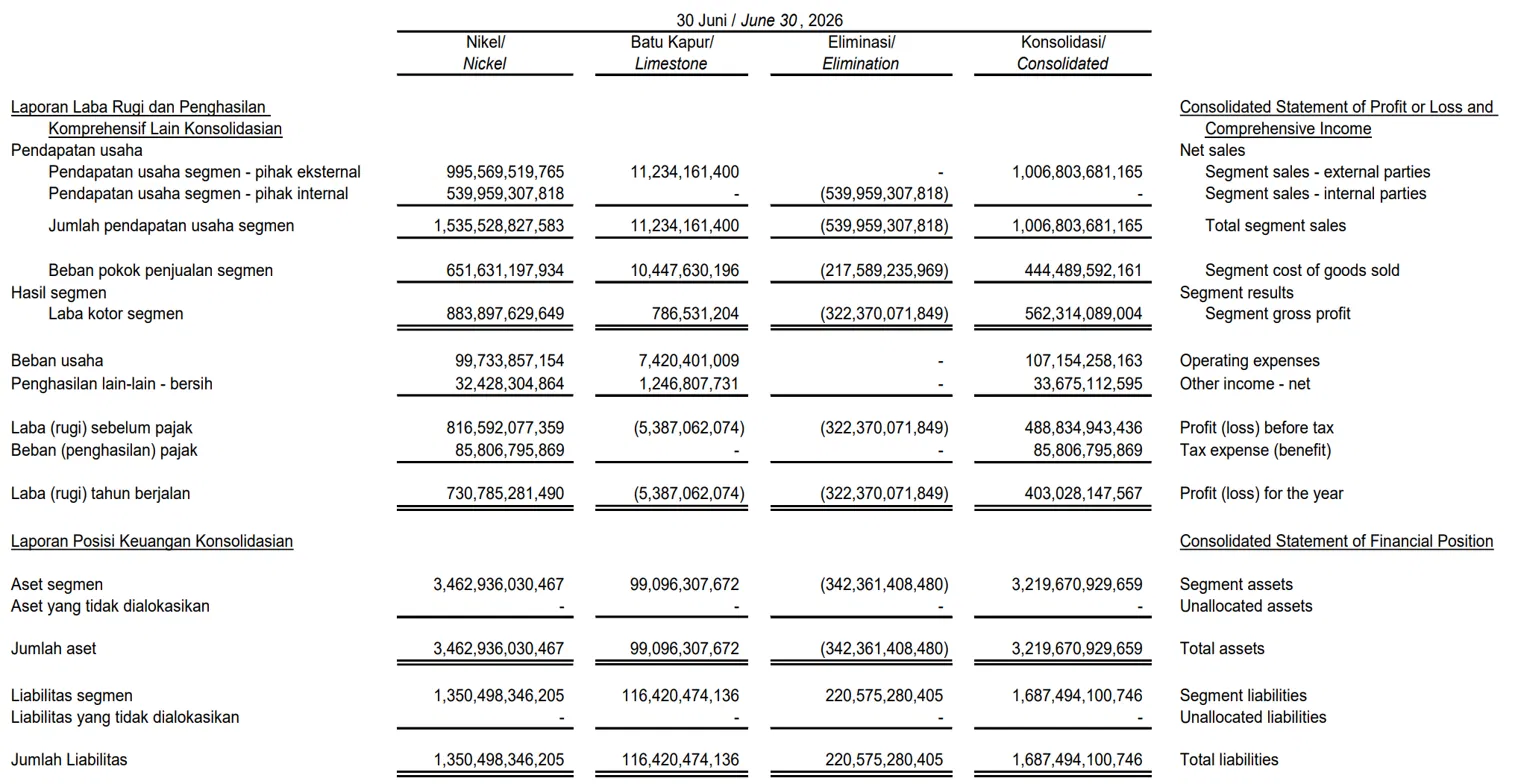
Dari data penjualan per segmen H1 2026 di atas kita bisa hitung kinerja DKFT April-Juni 2026 saja. Caranya tinggal dikurangi dengan penjualan per segmen di Q1 2026
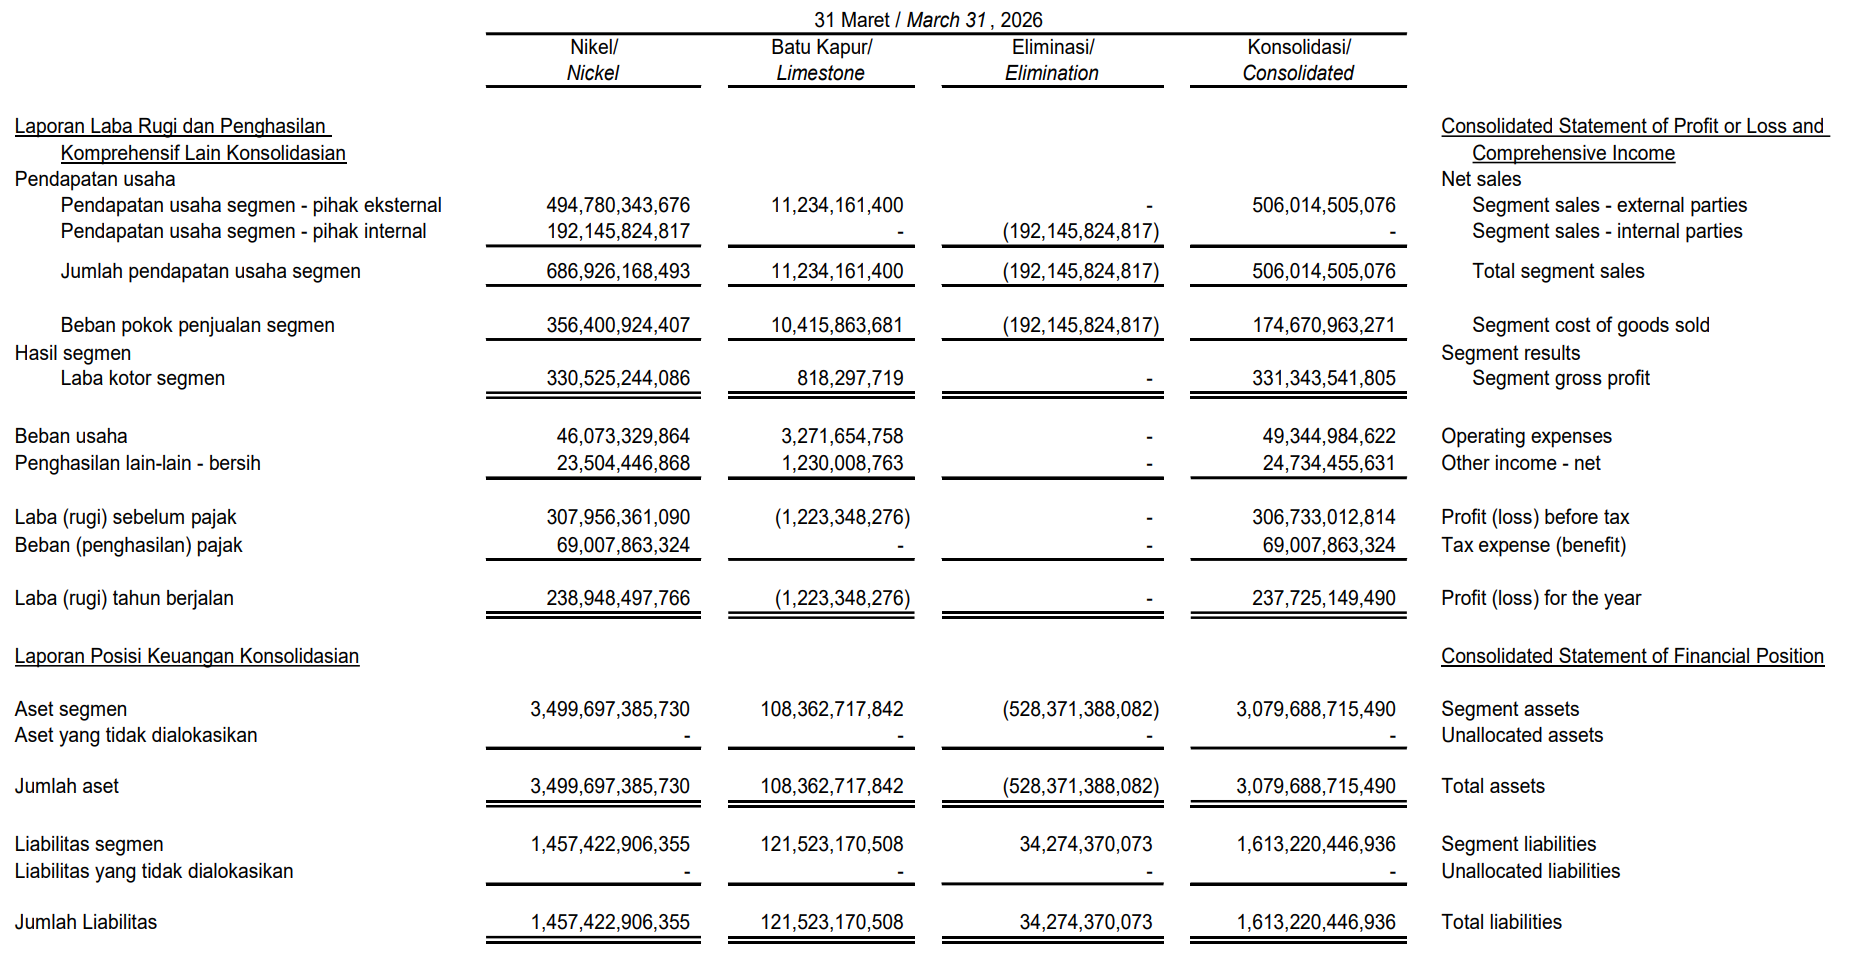
Data Penjualan Segmen Nikel Q2
Item | Q1 2026 | H1 2026 | Q2 2026 (selisih) |
Revenue eksternal | 494.780.343.676 | 995.569.519.765 | 500.789.176.089 |
COGS segmen | 356.400.924.407 | 651.631.197.934 | 295.230.273.527 |
Volume (ton) | 754.860 | 1.205.931 | 451.071 |
Hasil Perhitungan Q2 2026 Saja
ASP eksternal Q2 = 500.789.176.089 ÷ 451.071 = Rp 1.110.224/ton
COGS/ton Q2      = 295.230.273.527 ÷ 451.071 = Rp 654.510/ton
Gross profit/ton  = Rp 455.714/ton
Gross margin      = 41,0%
Perbandingan Q1 vs Q2 2026
Metrik | Q1 2026 | Q2 2026 | Δ |
Volume (ton) | 754.860 | 451.071 | (40,3%) |
ASP eksternal/ton | Rp 655.465 | Rp 1.110.224 | +69,4% |
COGS/ton | Rp 472.140 | Rp 654.510 | +38,6% |
Gross margin | 34,6%* | 41,0% | +6,4 ppt |
Insight dari data di atas:
- Volume turun tajam di Q2 (-40% dari Q1) — kemungkinan mereka “irit-irit” biar sesuai sama RKAB 1,93jt ton di 2026
- ASP melonjak 69% QoQ — konsisten dengan tren HPM yang terus naik pasca 15 April 2026
- COGS/ton juga naik 39% — kemungkinan ini biaya bahan bakar solar / biodiesel
- Margin tetap membaik (34,6% → 41%) — karena kenaikan harga patokan mineral masih melebihi kenaikan biaya per ton.
Mari kita bandingkan harga bijih nikel DKFT Q1 2026 vs Semester 1 2026
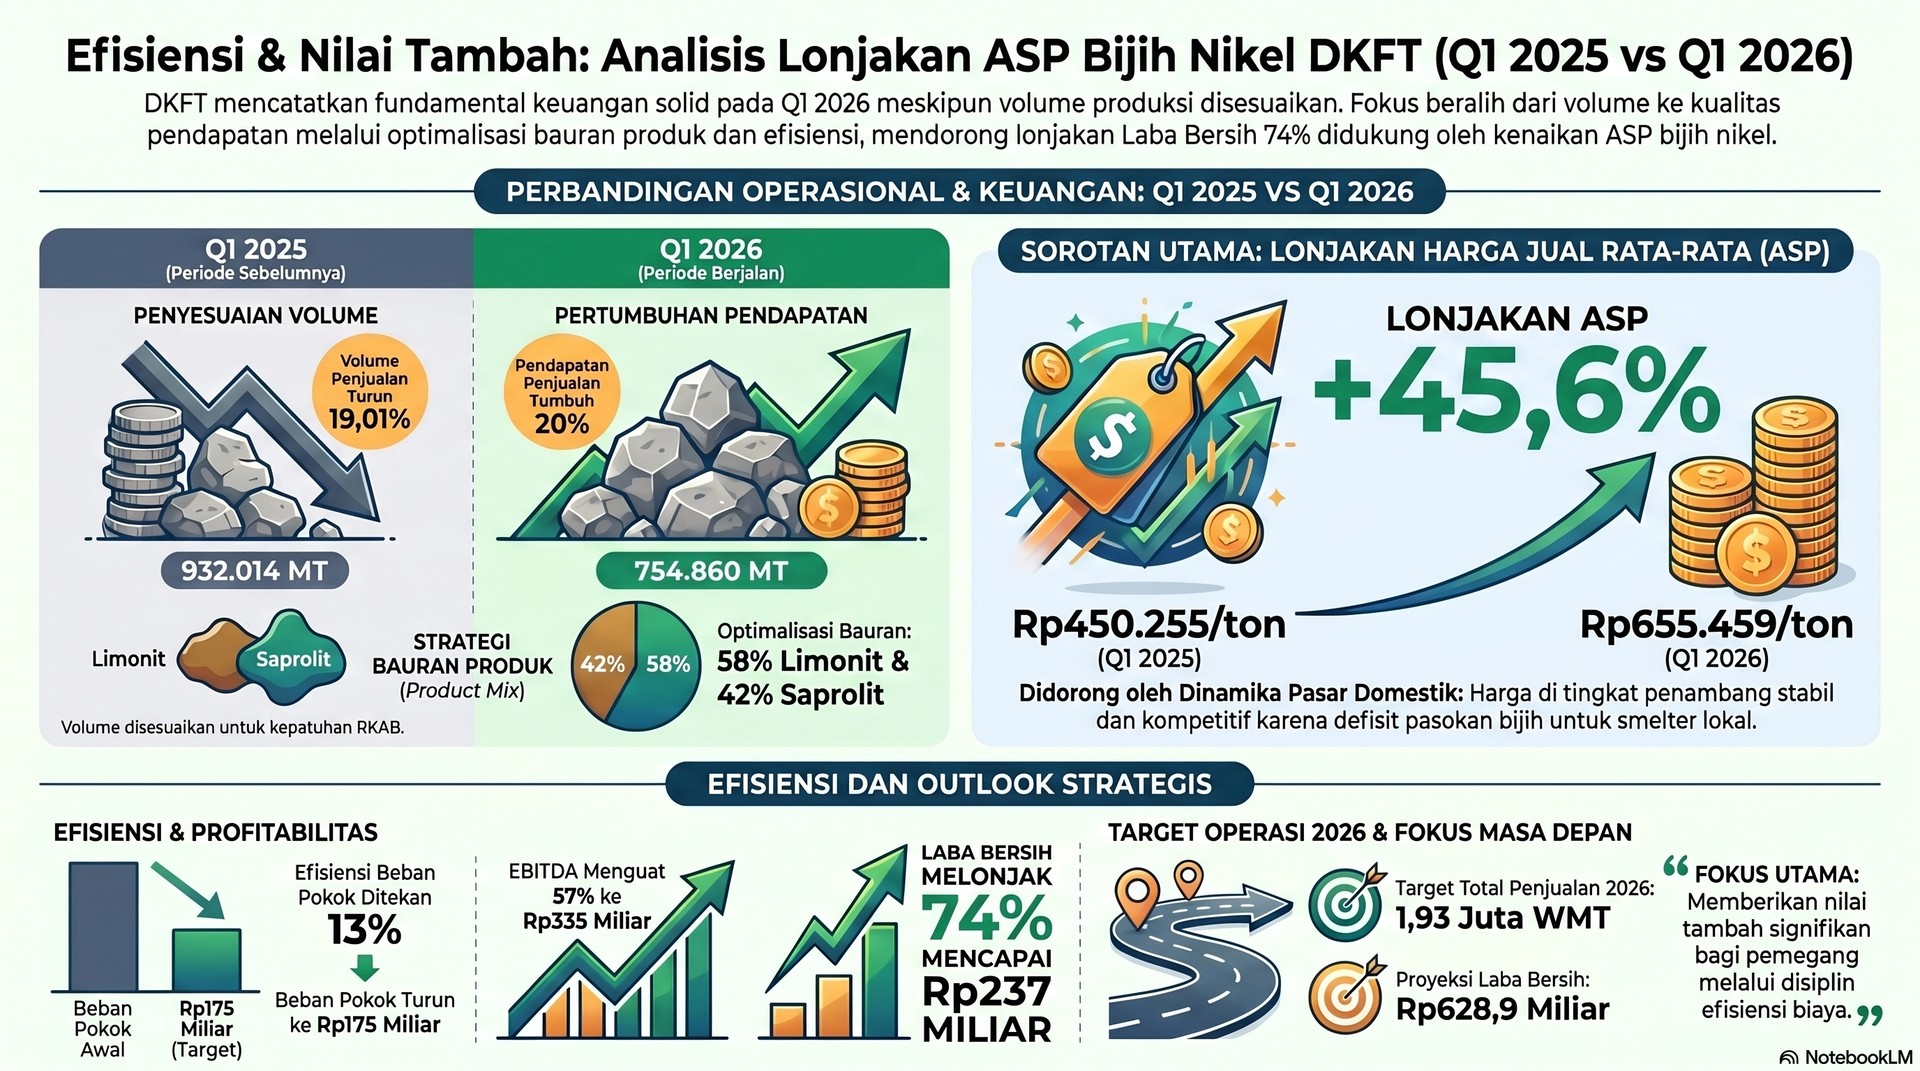
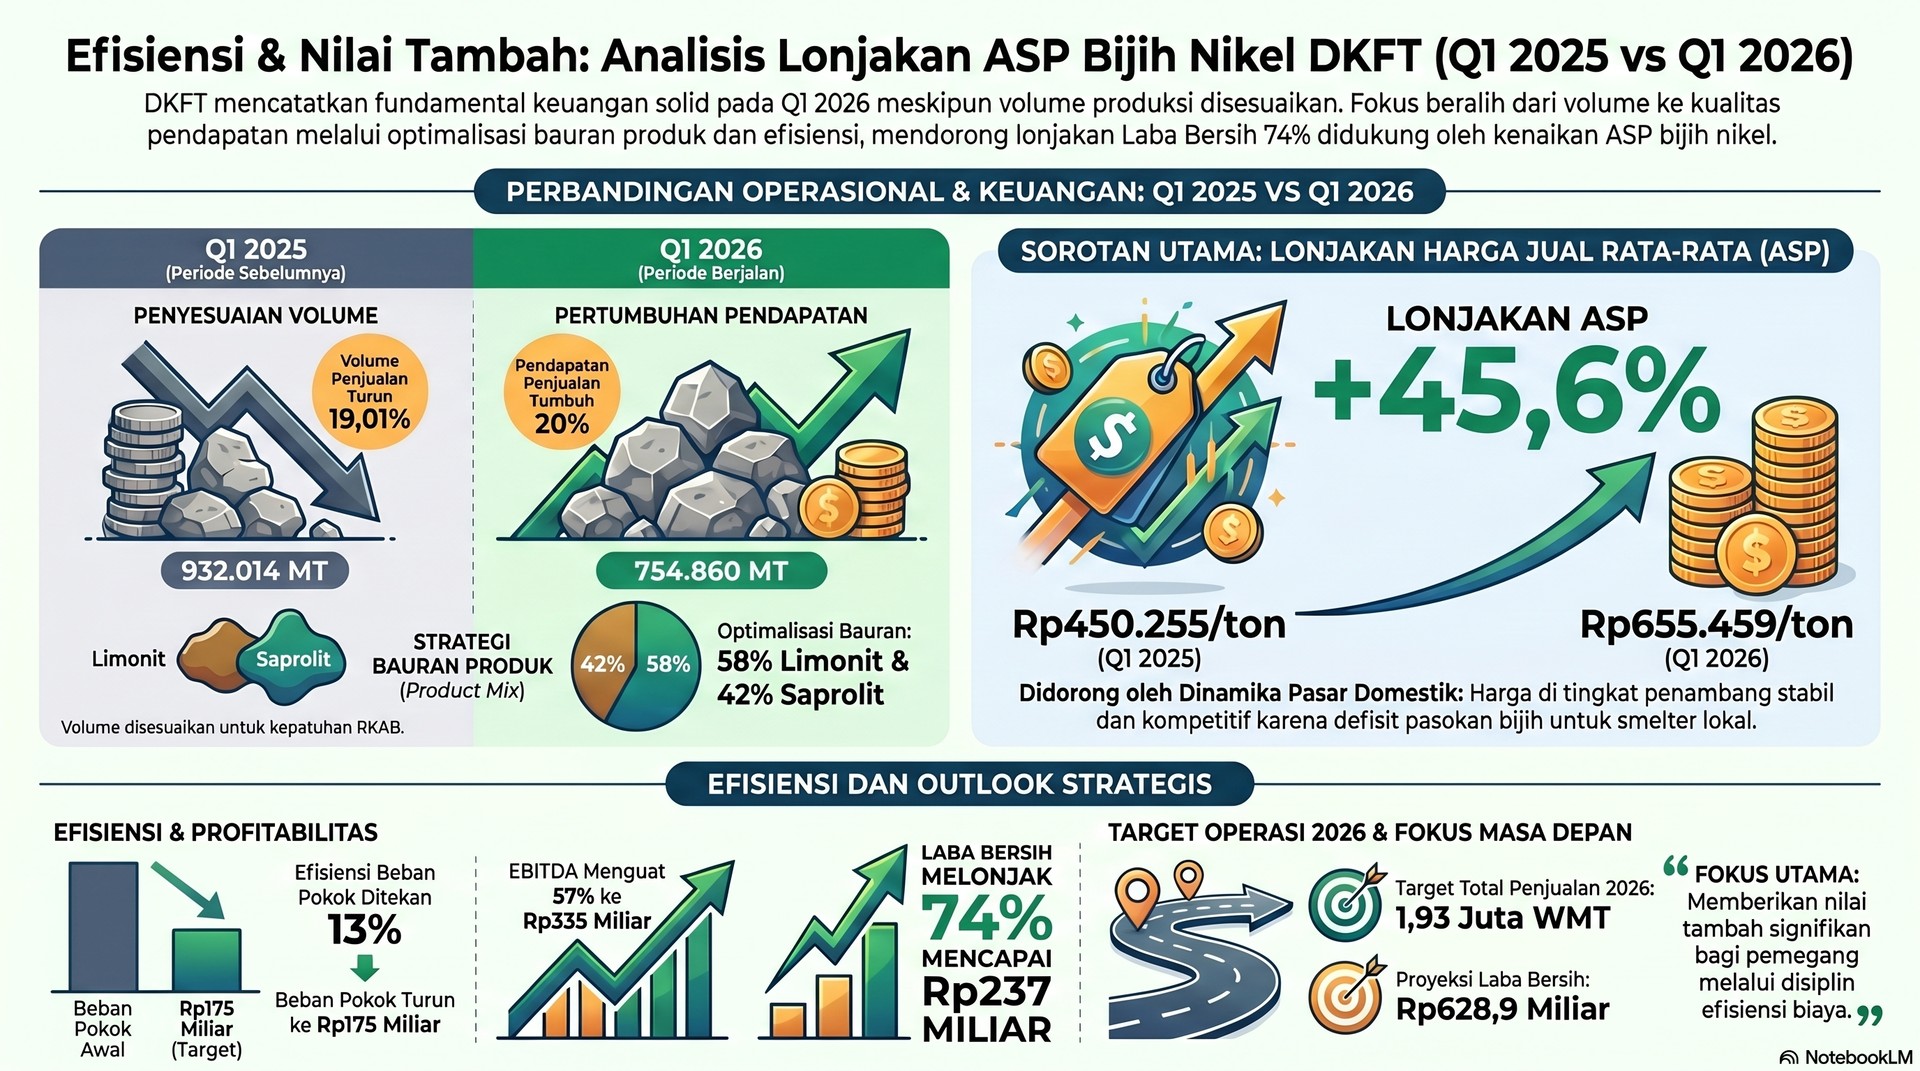
Di Q1 2026 harga jual bijih nikel per ton DKFT = Rp655.459
Di Q2 2026 harga jual bijih nikel per ton DKFT = Rp1.110.224
Mengutip catatan di link ini: 👇👇👇
19 Mei - Jual LINK, BBRI, Ganti ke DKFTProyeksi Full Year 2026
Skenario | ASP Rata-rata Tahun | Revenue (Rp Miliar) | Net Profit Margin | Laba Bersih (Rp Miliar) | EPS (Rp) |
Konservatif | Rp 950.000 | 1.833 | 42% | 770 | 140 |
Base Case | Rp 980.000 | 1.891 | 44% | 832 | 151 |
Optimis | Rp 1.020.000 | 1.969 | 46% | 905 | 164 |
Mid Case (paling masuk akal):Laba Bersih FY 2026 sekitar Rp 830 – 850 Miliar dengan EPS sekitar Rp 150 – 154
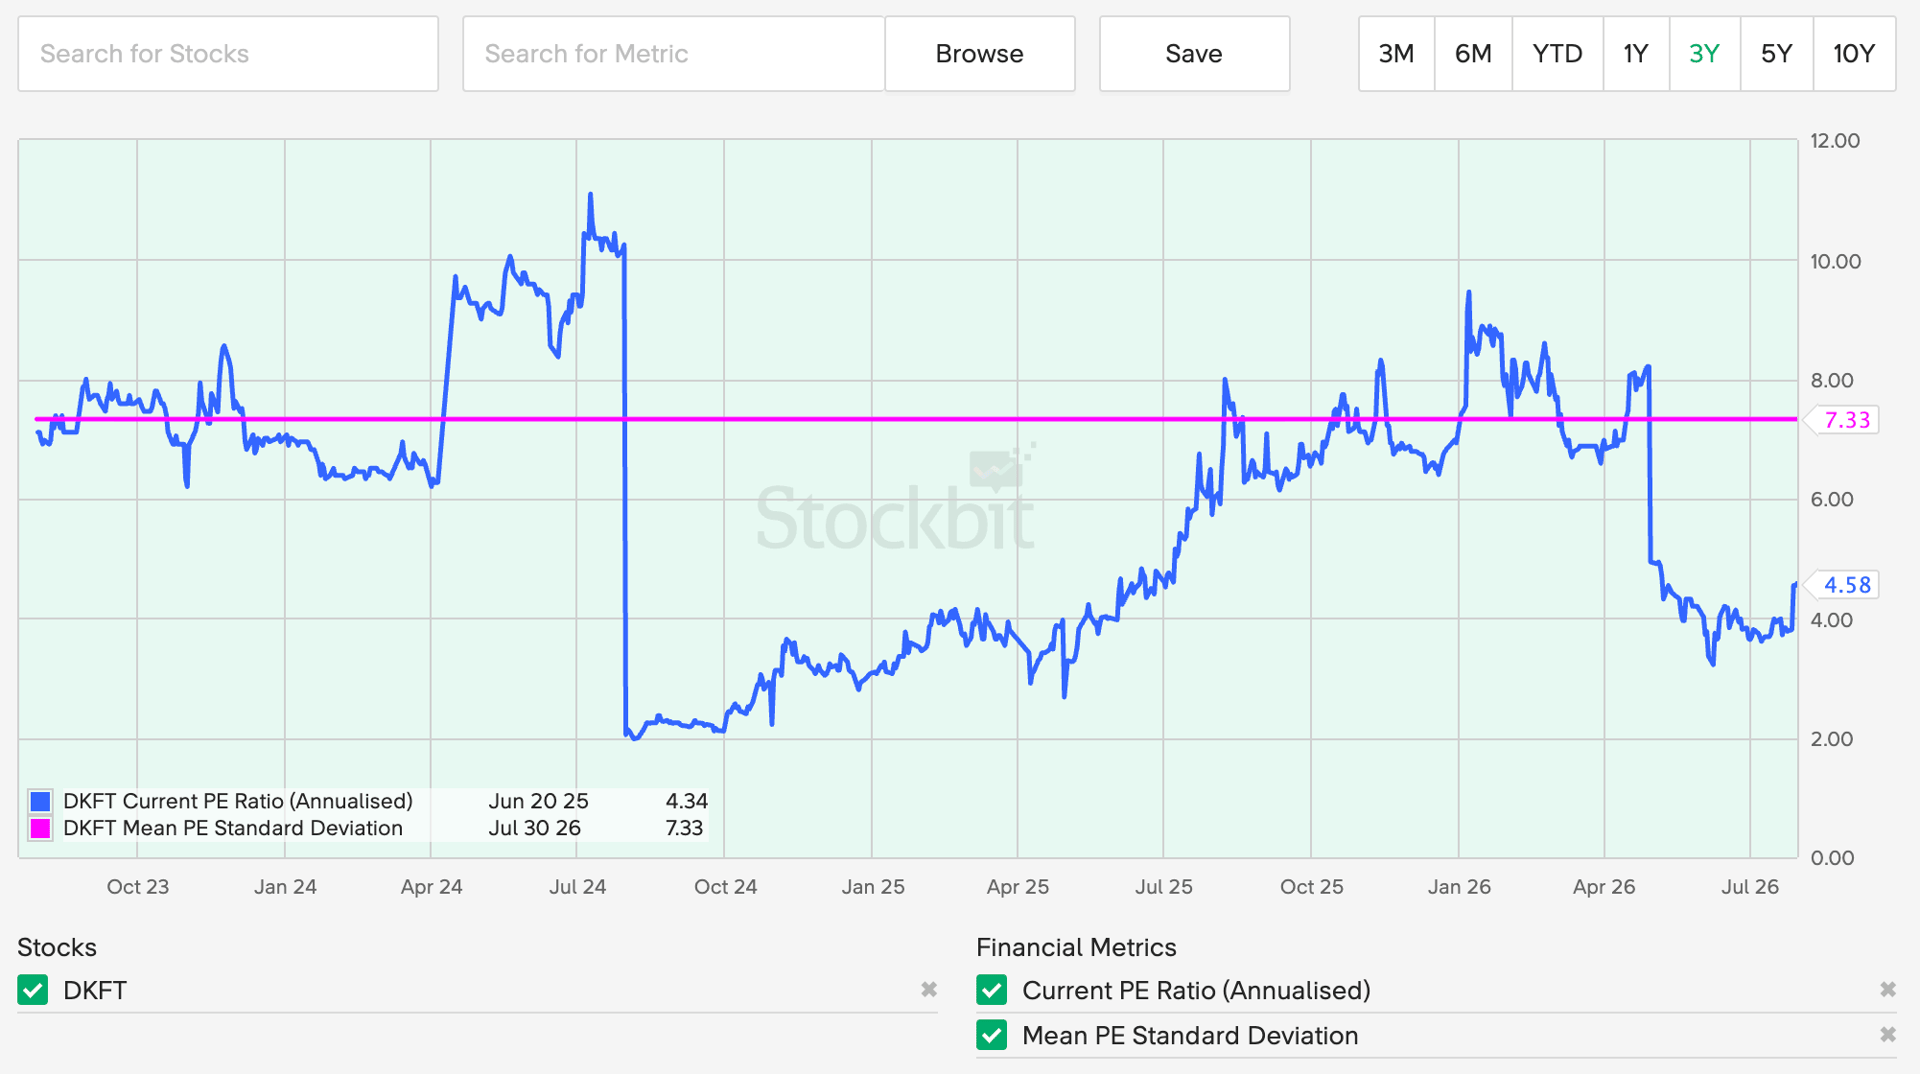
Anggap EPS DKFT untuk setahun penuh 2026 = Rp100 (konservatif). Dengan PE wajar perusahaan ini menurut gue 8x, maka harga saham DKFT semestinya ada di sekitar Rp800.
Ternyata harga jual rata-rata DKFT lebih tinggi dari estimasi optimis (Rp1.020.000). Selama 6 bulan terakhir, DKFT menjual 1.205.931 ton bijih nikel dengan rata-rata harga Rp1.110.224. Ini membuktikan bahwa HPM/ASP baru sudah diaplikasikan di DKFT
Metrik | Q1 2026 | Q2 2026 | H1 2026 |
Volume (ton) | 754.860 | 451.071 | 1.205.931 |
ASP eksternal/ton (Rp) | 655.465 | 1.110.224 | 825.561 |
ASP eksternal (USD) | $38,57 | $63,44 | — |
COGS/ton (Rp) | 472.140 | 654.510 | 540.355 |
Gross profit/ton (Rp) | 183.325 | 455.714 | 285.206 |
Gross margin | 28,0% | 41,0% | 34,6% |
Estimasi kadar Ni (MC 35%) | ~1,8% | ~1,5% | — |
Dengan data yang ada, kita jadi punya acuan untuk menyusun estimasi DKFT pada 6 bulan sisa di 2026. Kita tahu RKAB DKFT 1,93 juta ton, jadi sisa kuota bijih nikel DKFT adalah:
Estimasi penjualan DKFT H2 2026:
- 724.069 ton x Rp1.110.224 = Rp803,88 miliar
Estimasi penjualan FY DKFT:
- Penjualan H1 2026
- Estimasi penjualan bijih nikel H2 2026
- Estimasi penjualan batu kapur H2 2026
= 1 triliun + 804 miliar + 11 miliar (sama seperti batu kapur H1 2026) = Rp1,815 triliun
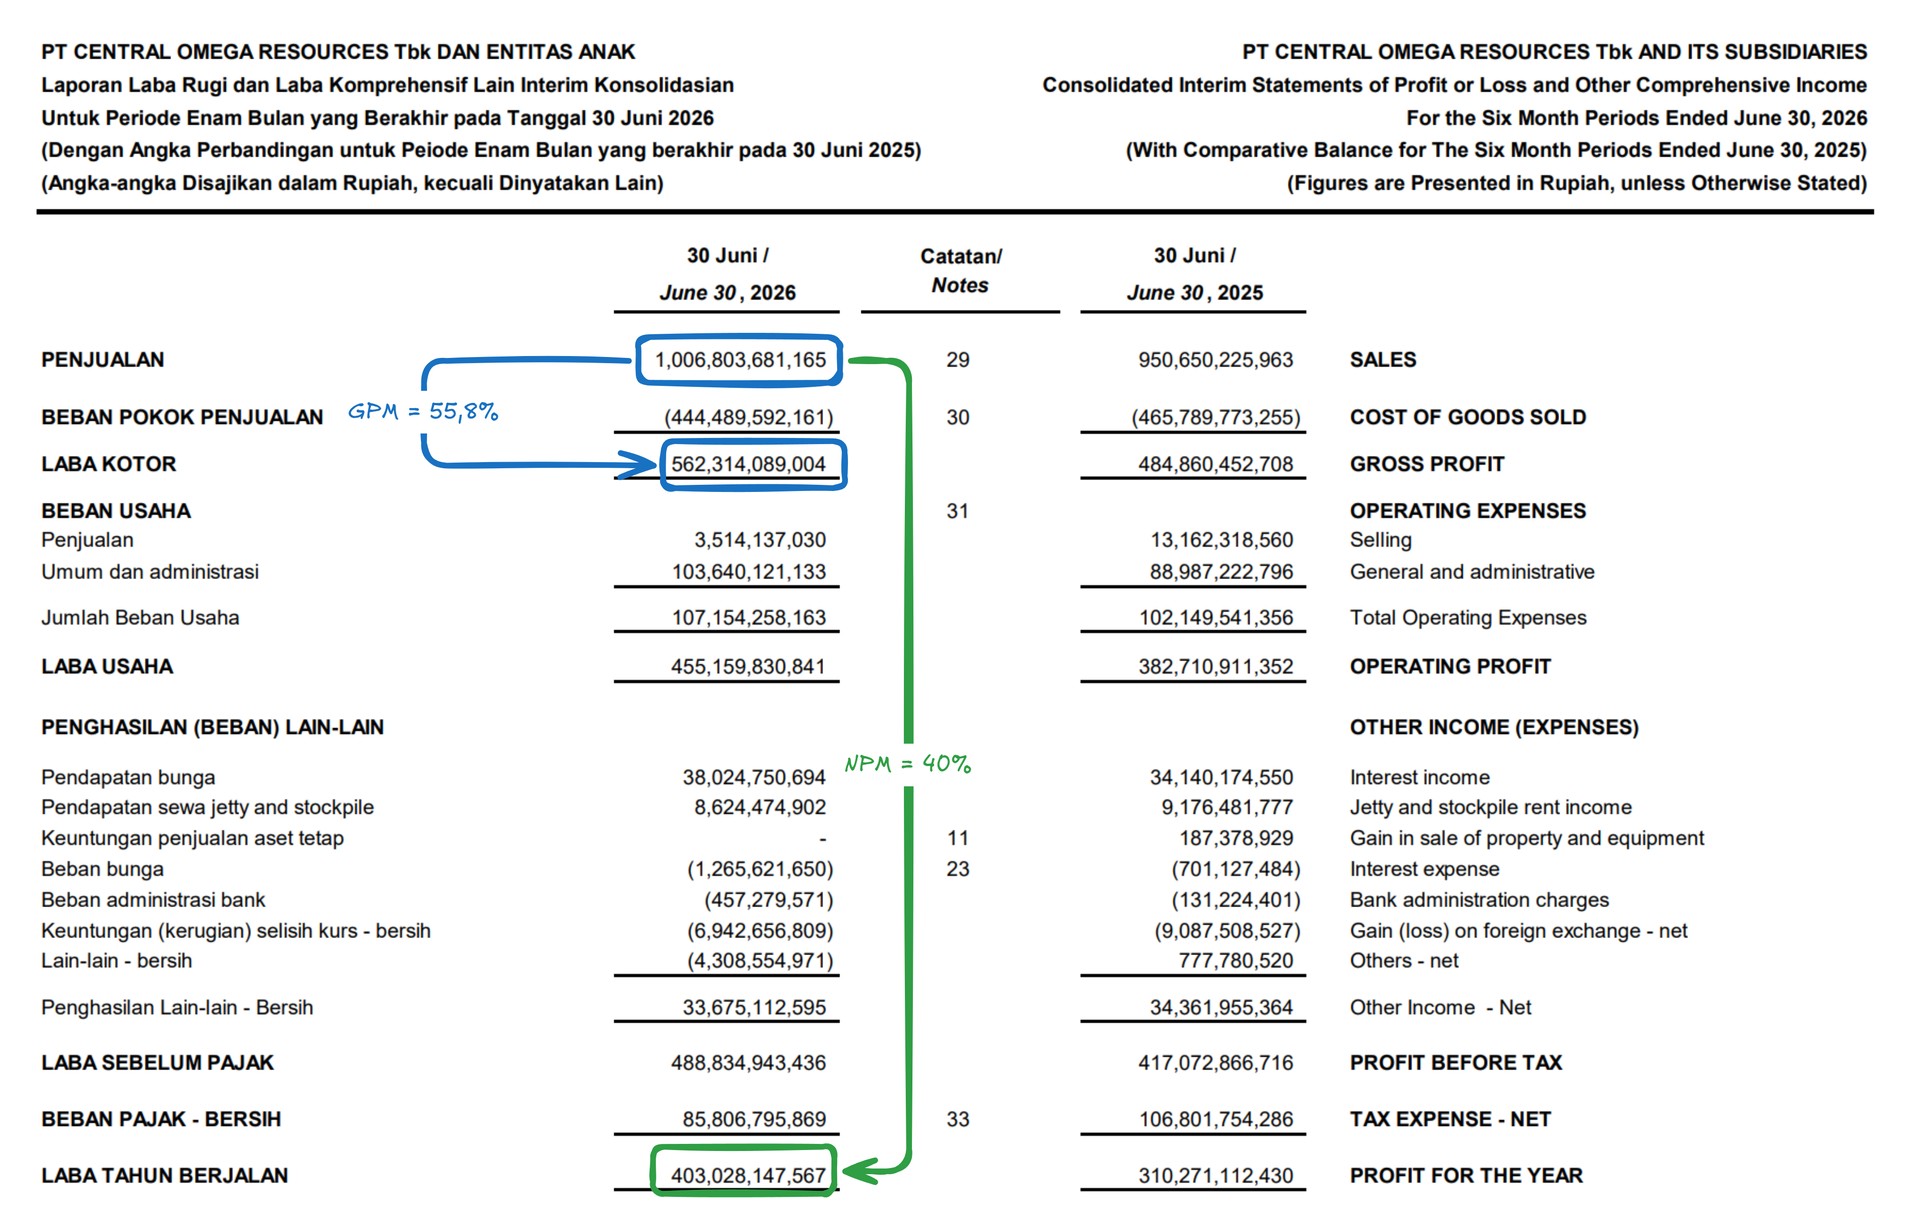
Kalau kita asumsikan semuanya berjalan sesuai rencana, DKFT dengan penjualan Rp1,815 triliun dan NPM 40% punya estimasi laba bersih FY 2026 sebesar Rp726 miliar (2025 = Rp573 miliar), setara laba bersih per saham Rp128,7/lembar.
Dengan harga pembelian DKFT di PP Rp688,96 dan estimasi EPS FY 2026 Rp128,7, PE DKFT estimasi saat ini berada di 5,35x. Tidak bisa dibilang sangat murah, tapi juga tidak terlalu mahal.
Apa yang harus kita lakukan?
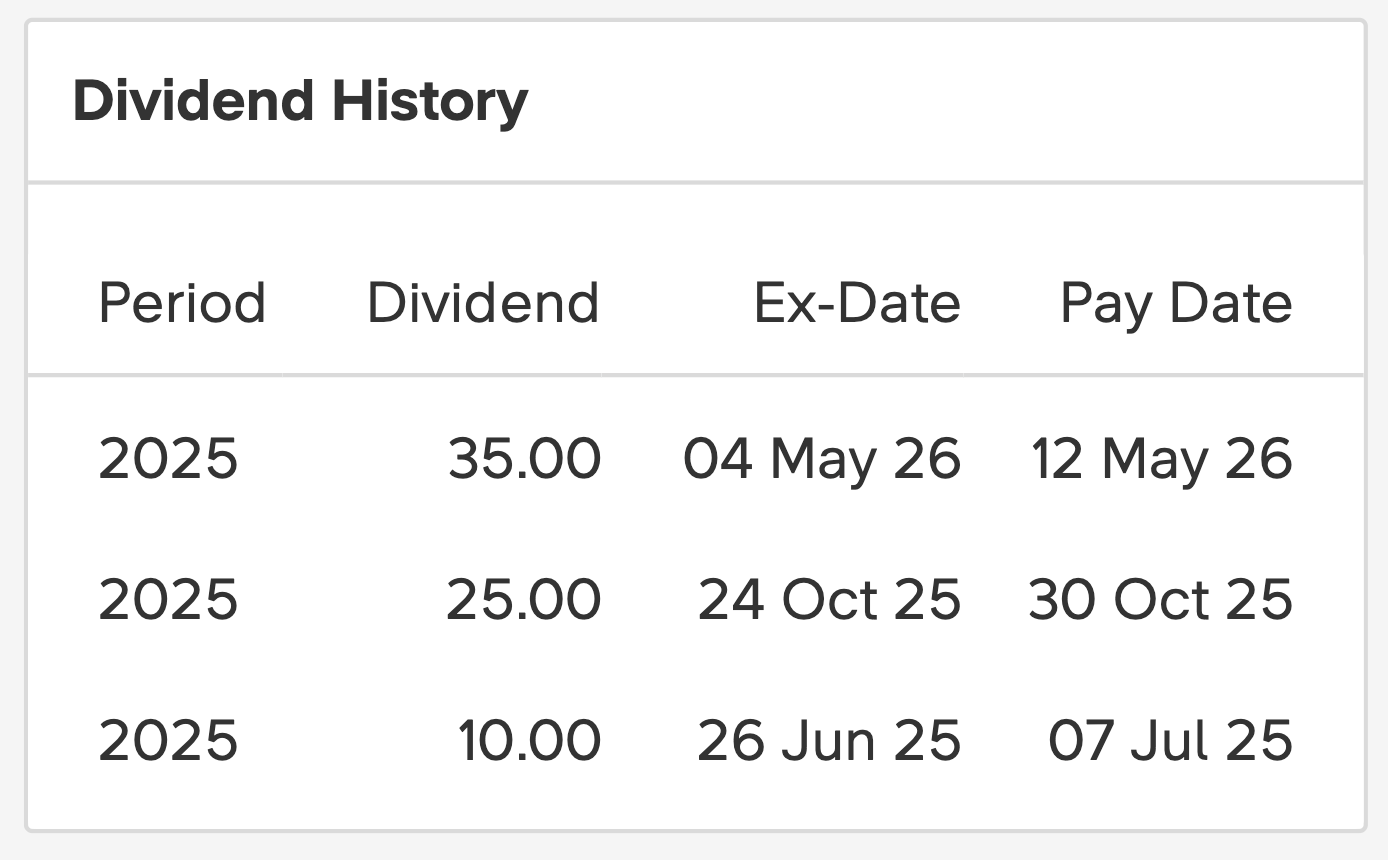
Di PP, belum akan ada pembelian atau penjualan DKFT (kecuali harga sahamnya merosot signifikan). Kita tinggal memantau apakah ada perubahan RKAB dan HPM bijih nikel. Tahun lalu (2025) DKFT membagikan dividen Rp25/lembar di bulan Oktober dan gue yakin mereka akan membagikan dividen lagi pada Oktober 2026.
Lain-lain
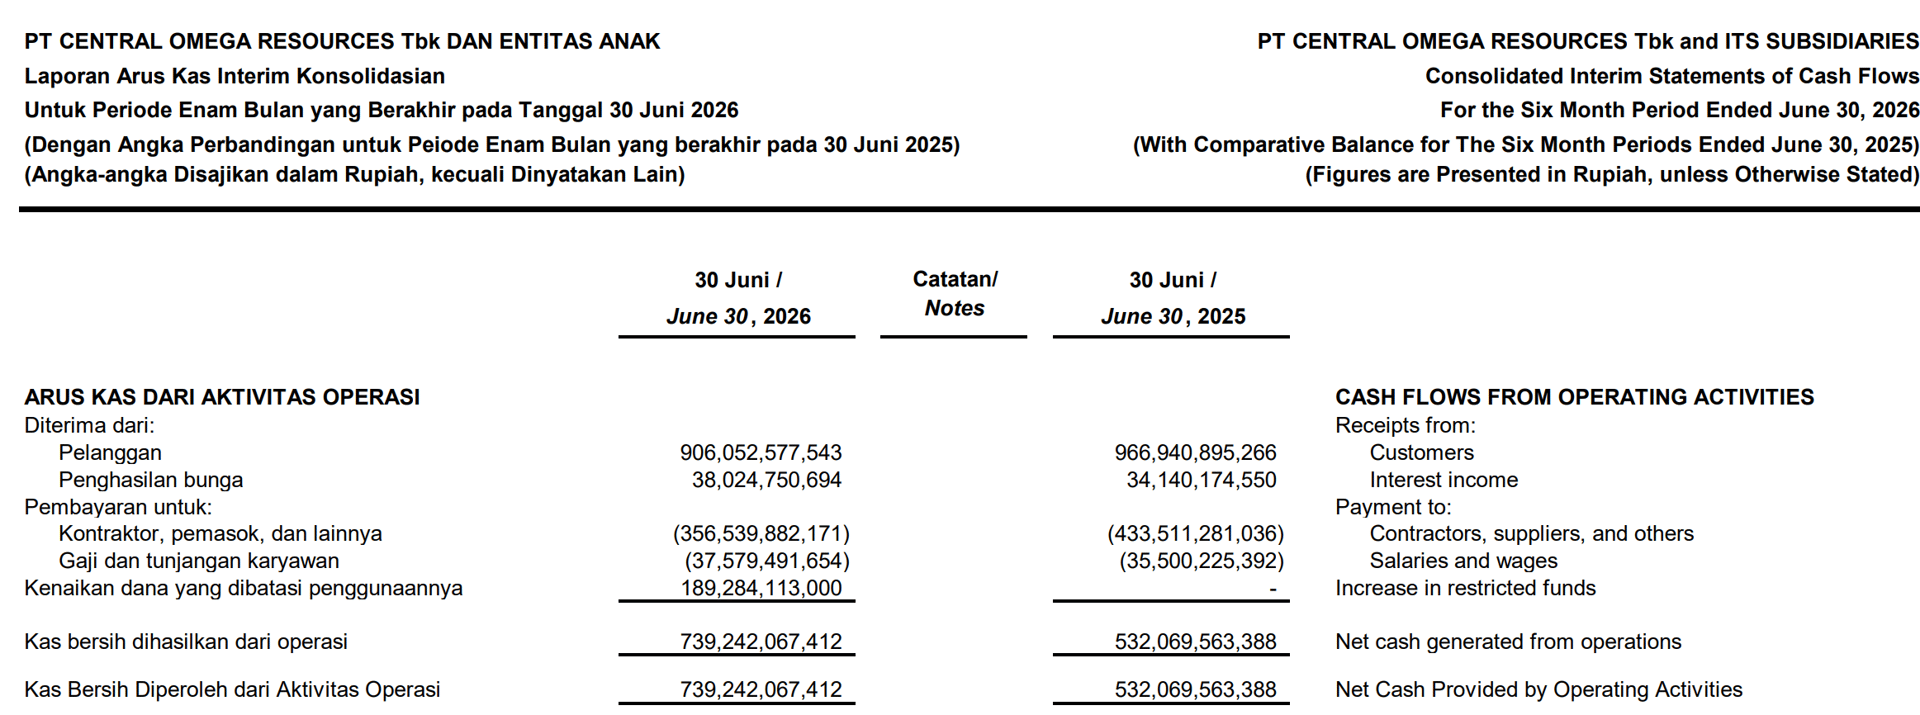
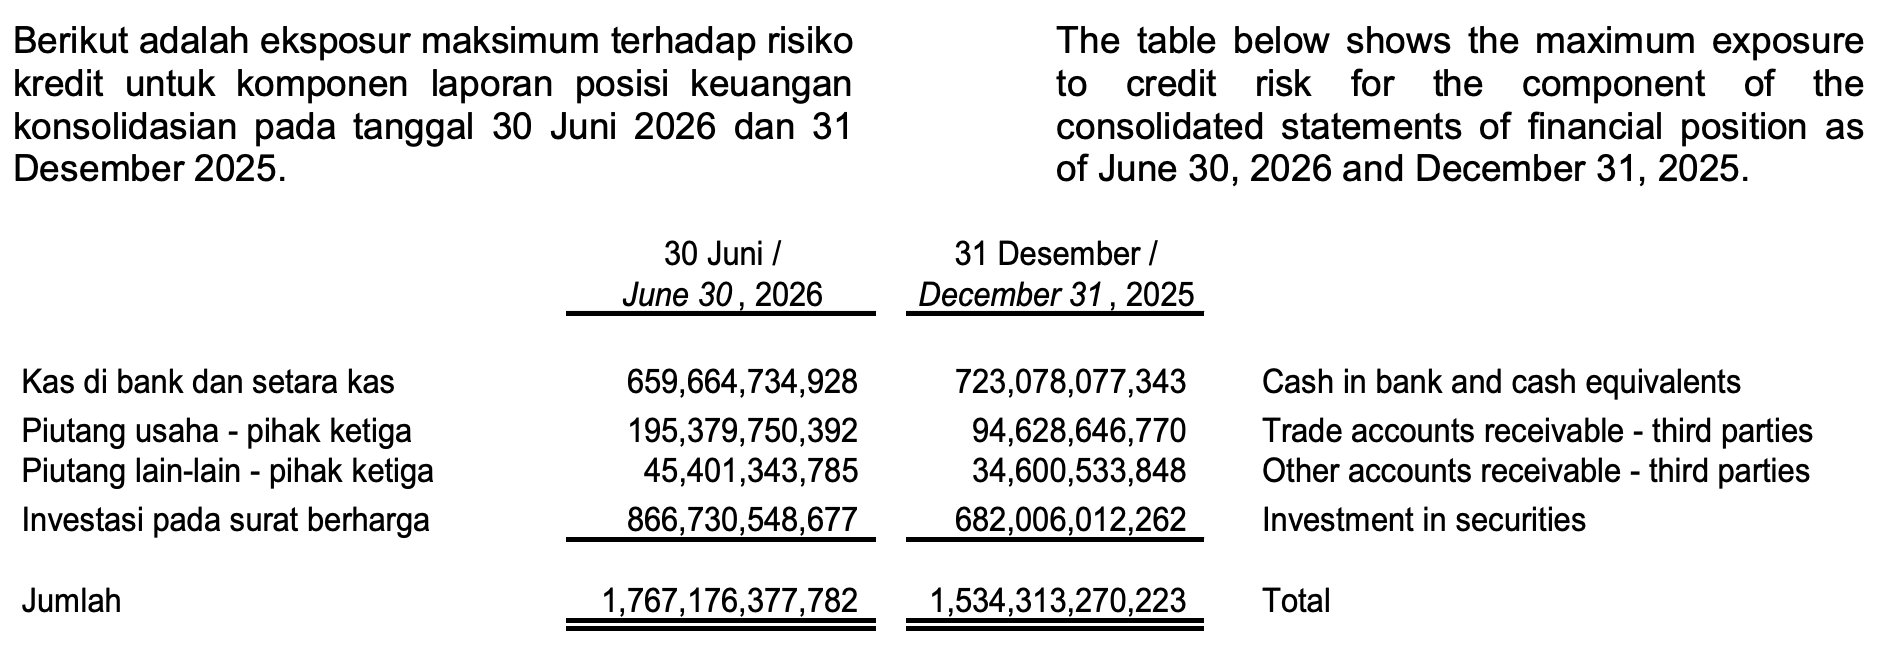
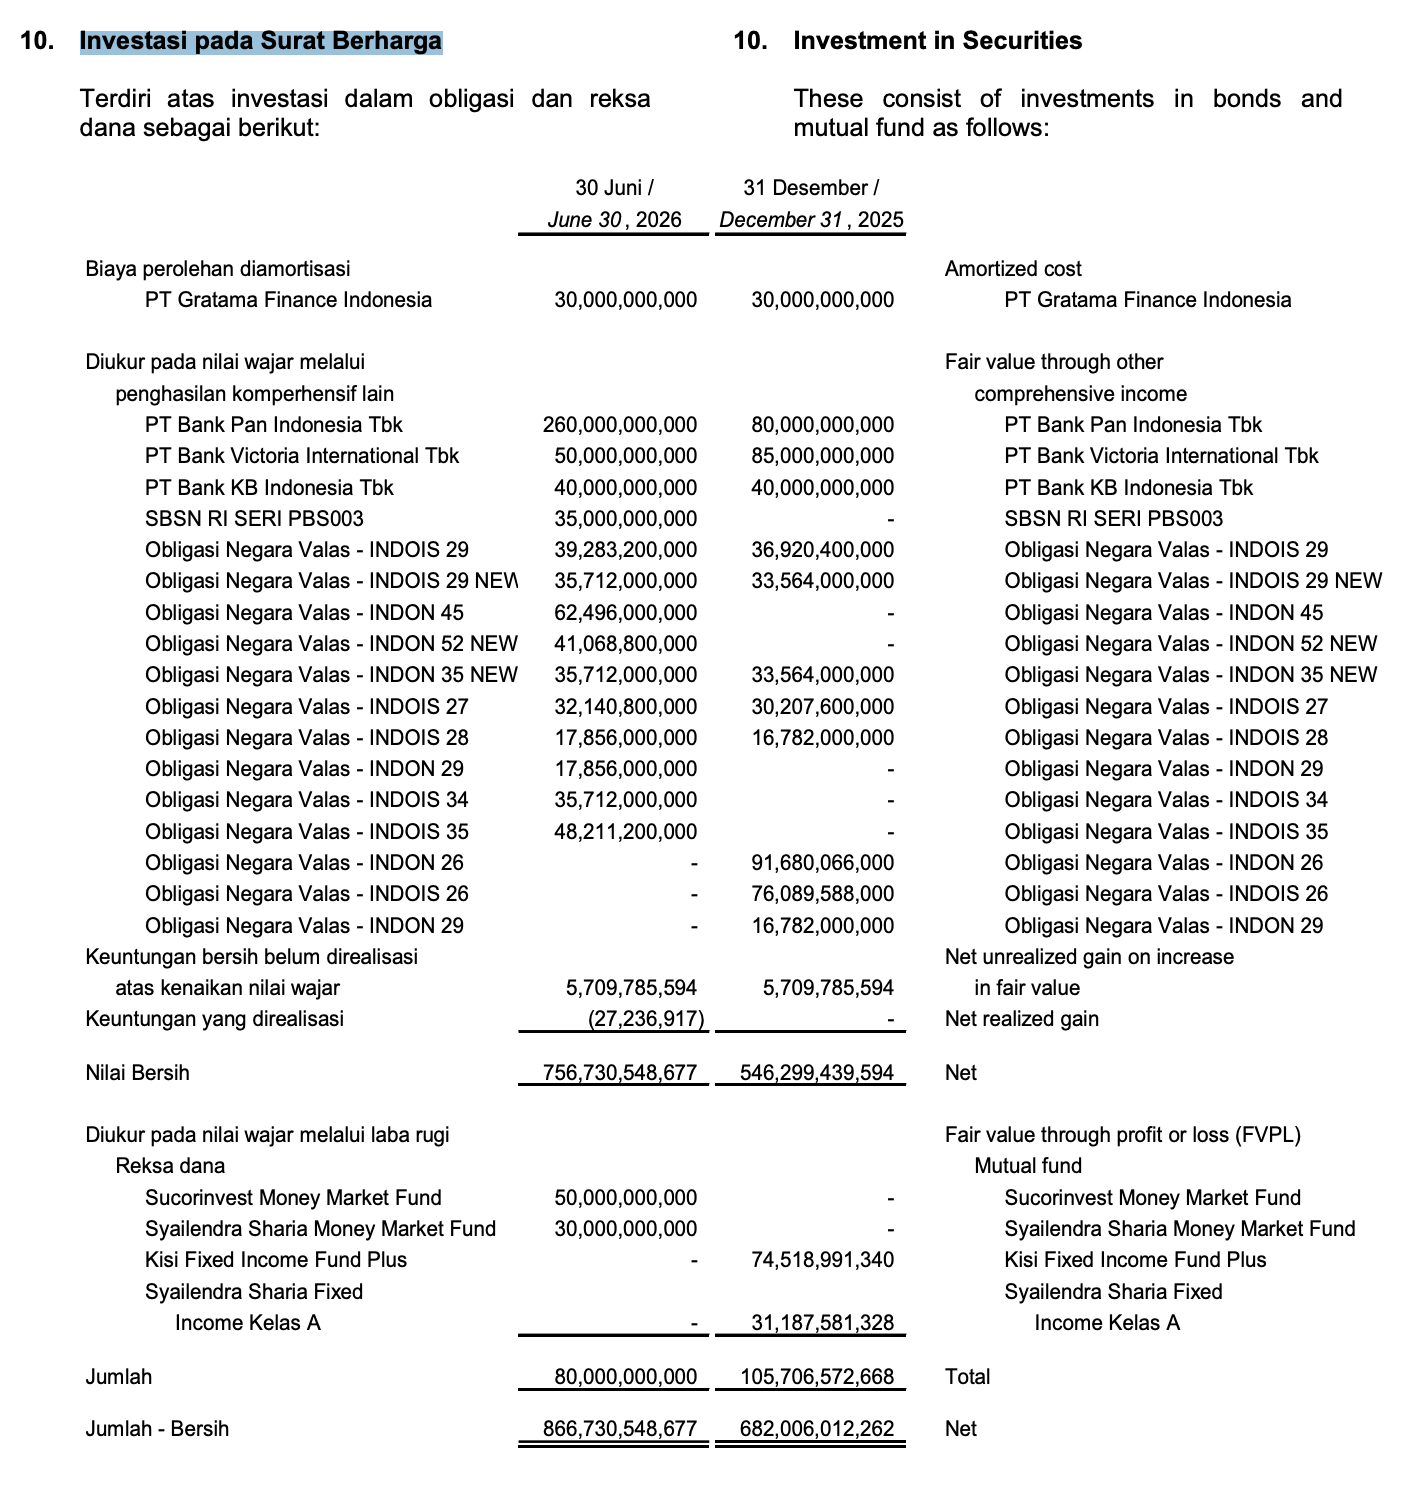
Saking bingungnya karena DKFT kebanyakan duit, mereka jadi beli reksa dana dan obligasi
ESSA
Bisa cek dulu tulisan di bawah ini:
 ESSA - ESSA Industries Tbk (50%)
Link dibawah ini adalah hasil iterasi ke 2 dari laporan keuangan ESSA terbaru (Q2 2026)

Singkatnya laba bersih ESSA di Semester 1 2026 gue estimasikan awalnya akan ada di sekitar $51,7 juta USD. Ternyata labanya jauh lebih rendah, laba bersihnya sekitar $30jt USD. Karena ada 1 poin penting yang lupa dihitung: biaya maintenance.
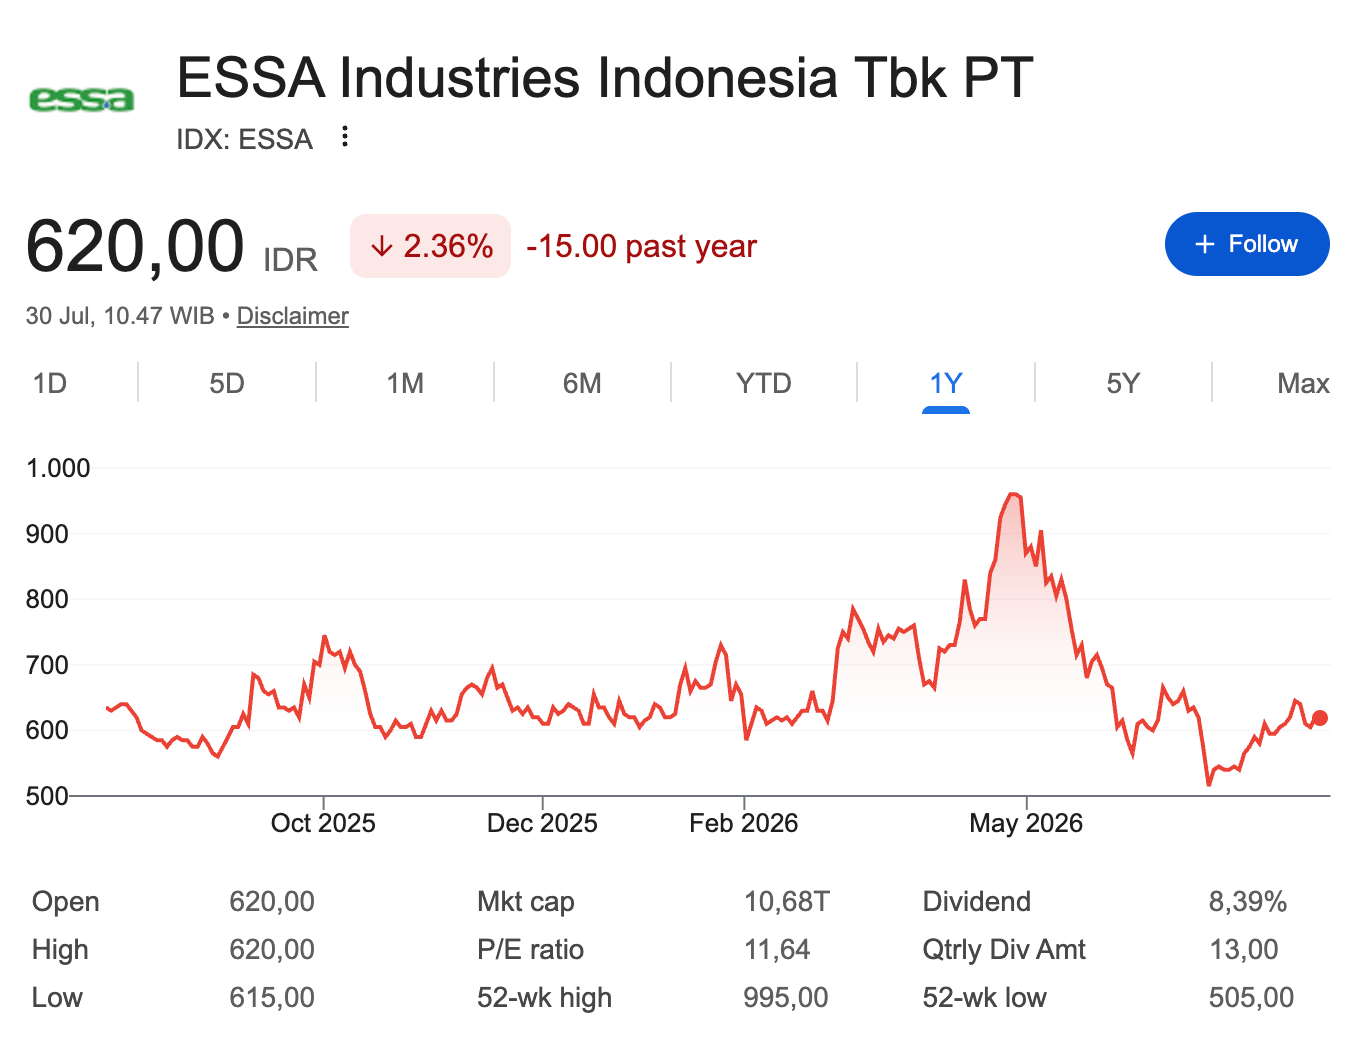
ESSA di Portofolio Palsu sudah kebagian dividen Rp52 per lembar. Jadi, cost efektif per lembar ESSA di PP = Rp643,76 - Rp52 = Rp591,76
Bagaimana Kinerja ESSA di Kuartal II 2026?
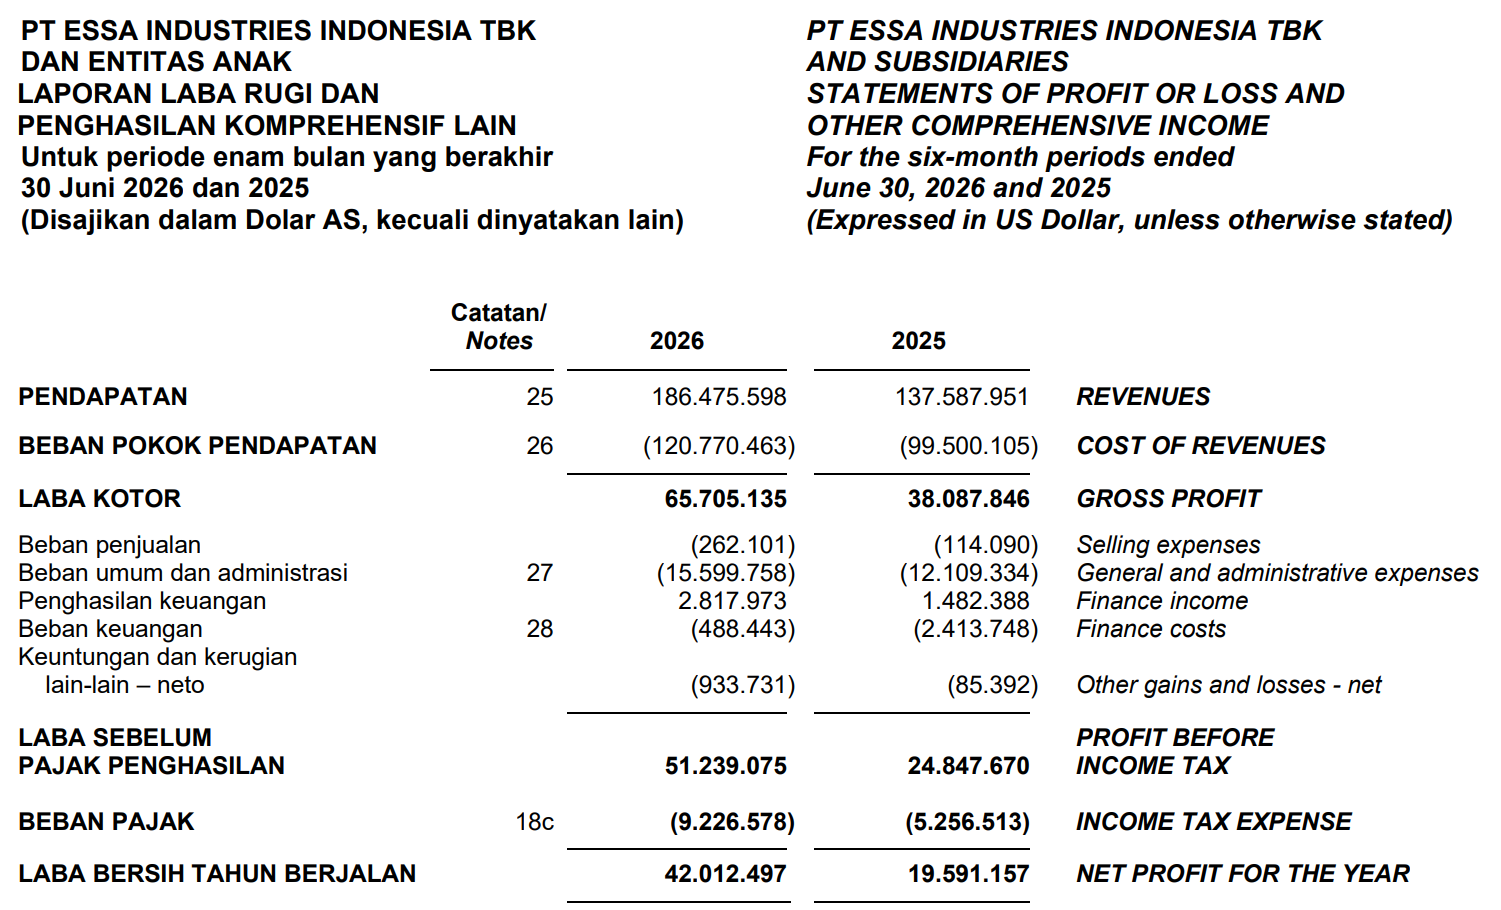
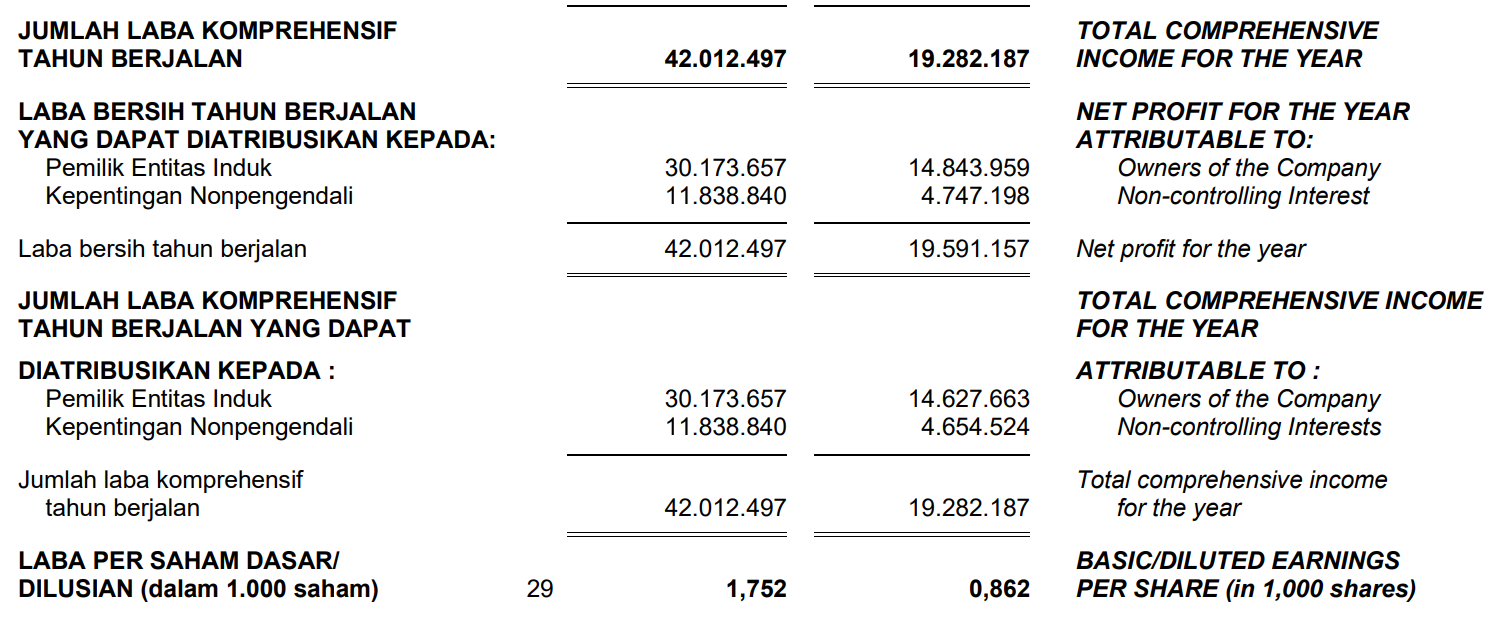
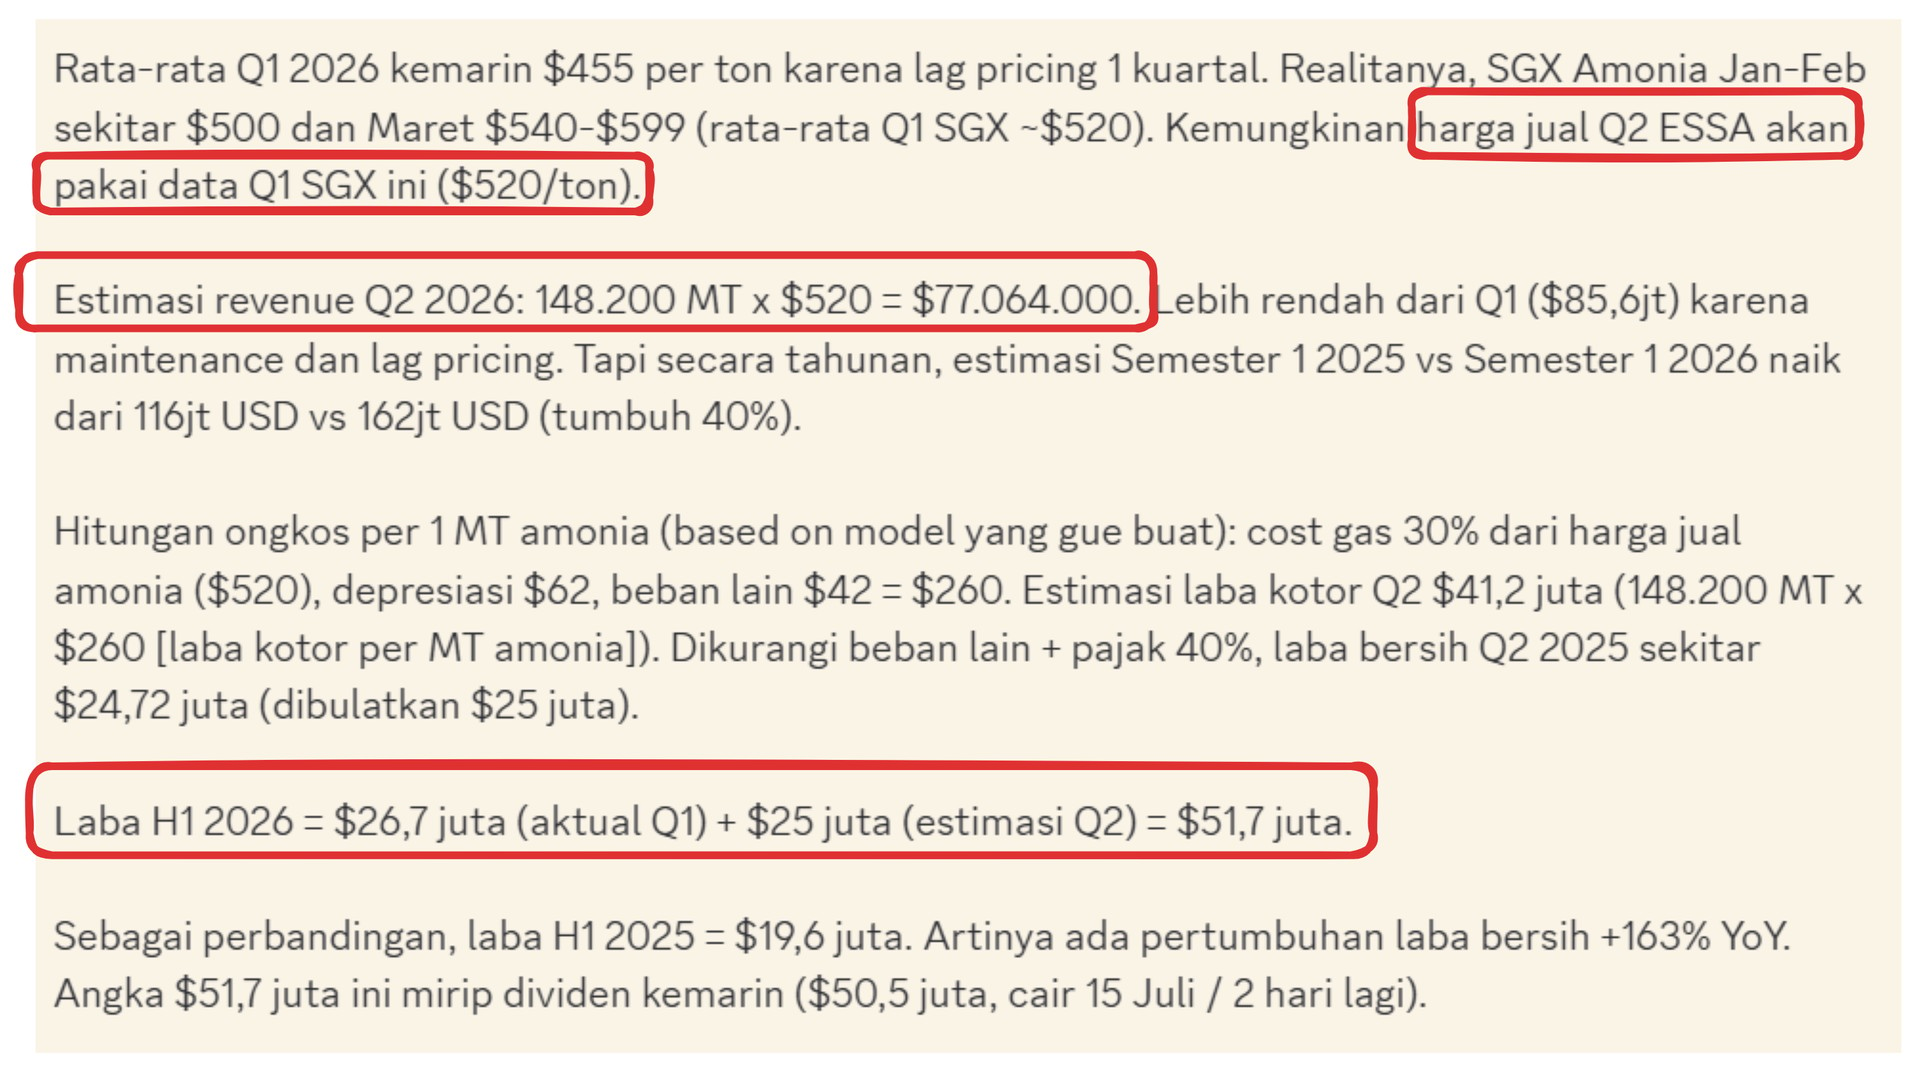
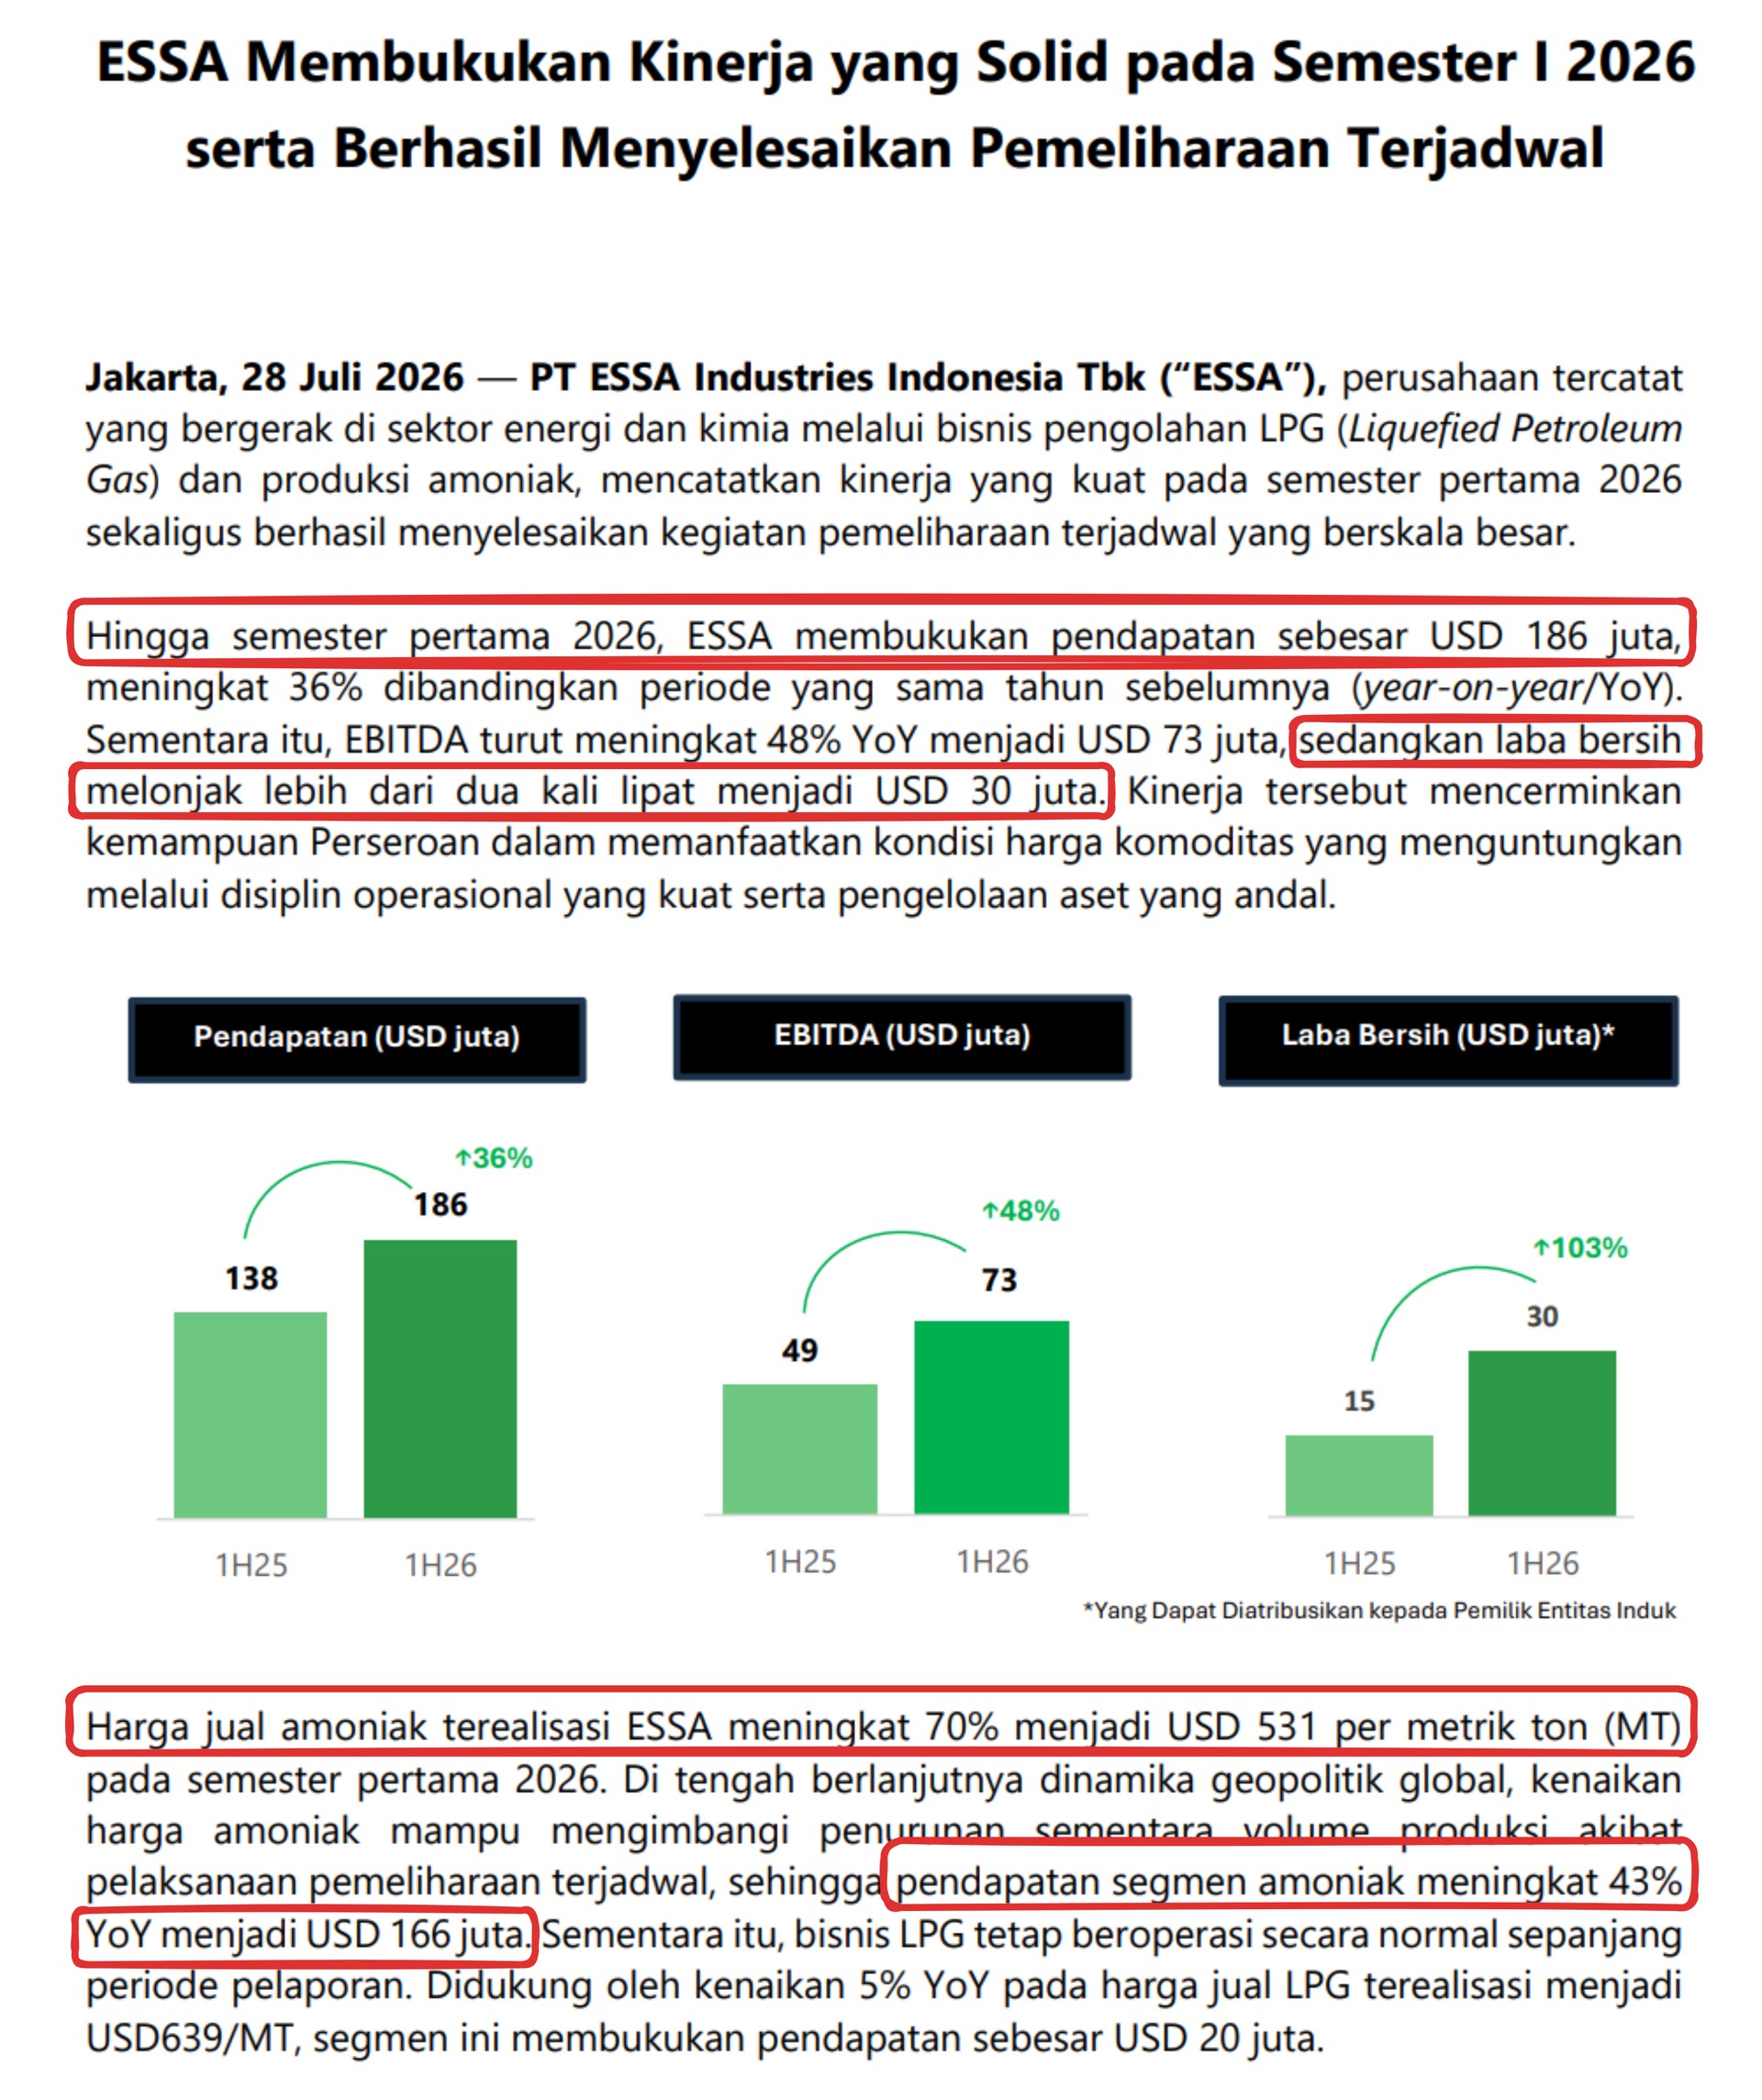
- Revenue sudah cukup akurat: 162jt USD vs 166jt USD di segmen amoniak
- Harga jual amoniak per ton semester 1 USD 531, artinya Q2 only = 645 USD!
- Laba bersih meleset jauh $51,7 jt USD (est) vs $30 jt USD (riil)
Kenapa laba bersih bisa meleset jauh?
Ada 1 komponen penting yang kelewat dihitung, yaitu biaya maintenance. Selain itu, gue juga lupa kalau laba bersih yang kita ambil hanya 70% (karena 30% PT PAU milik pihak lain). ASP amoniak Q2 sebesar ~645 USD jadi tanda kalau ESSA cuma telat sekitar 1 bulan dari harga amoniak di pasar. Contoh: untuk Q2 (April–Juni), ASP amoniak ESSA kemungkinan besar berasal dari harga amoniak periode Maret–Mei. Terkait revenue yang terlihat mirip sebenernya beruntung aja. Yang sebenarnya terjadi adalah volume penjualan amoniak di Q2 ternyata relatif rendah tapi dikompensasi peningkatan ASP amoniak jadi ~645 USD
Biaya Maintenance ESSA di Q2 2026
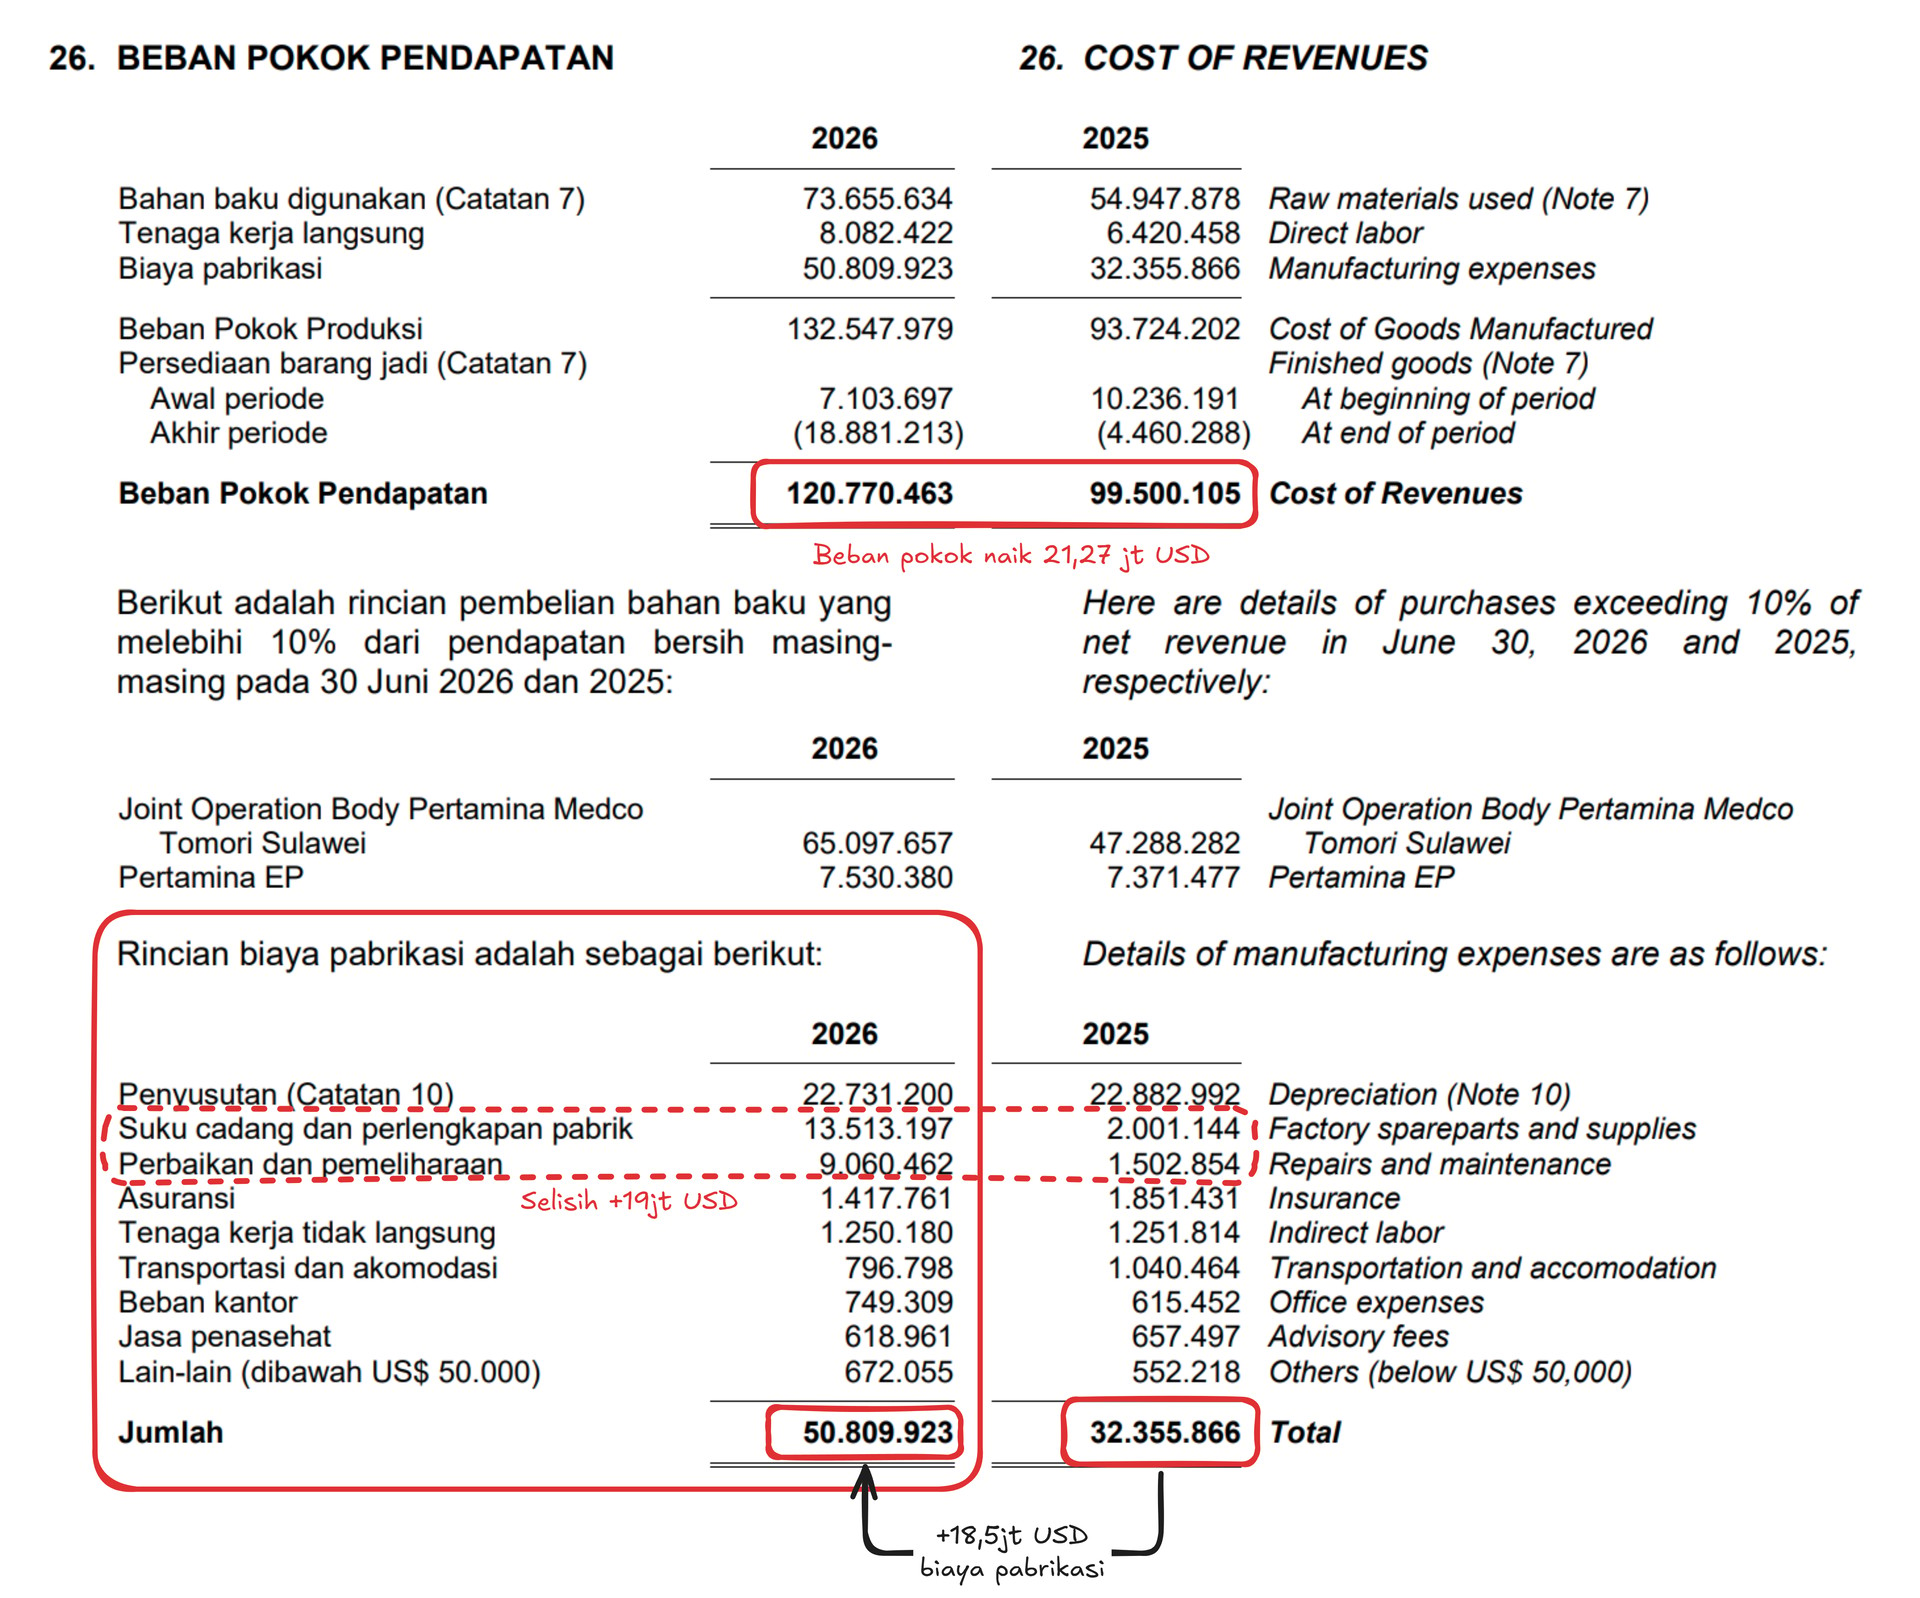
Estimasi awal kita laba bersih 51,7jt USD harus dipotong beban maintenance 19jt USD = 32,7jt USD (laba sebelum dipotong kepemilikan 30% PAU oleh pihak lain)
Laba bersih yang diatribusikan kepada PEMILIK ENTITAS INDUK
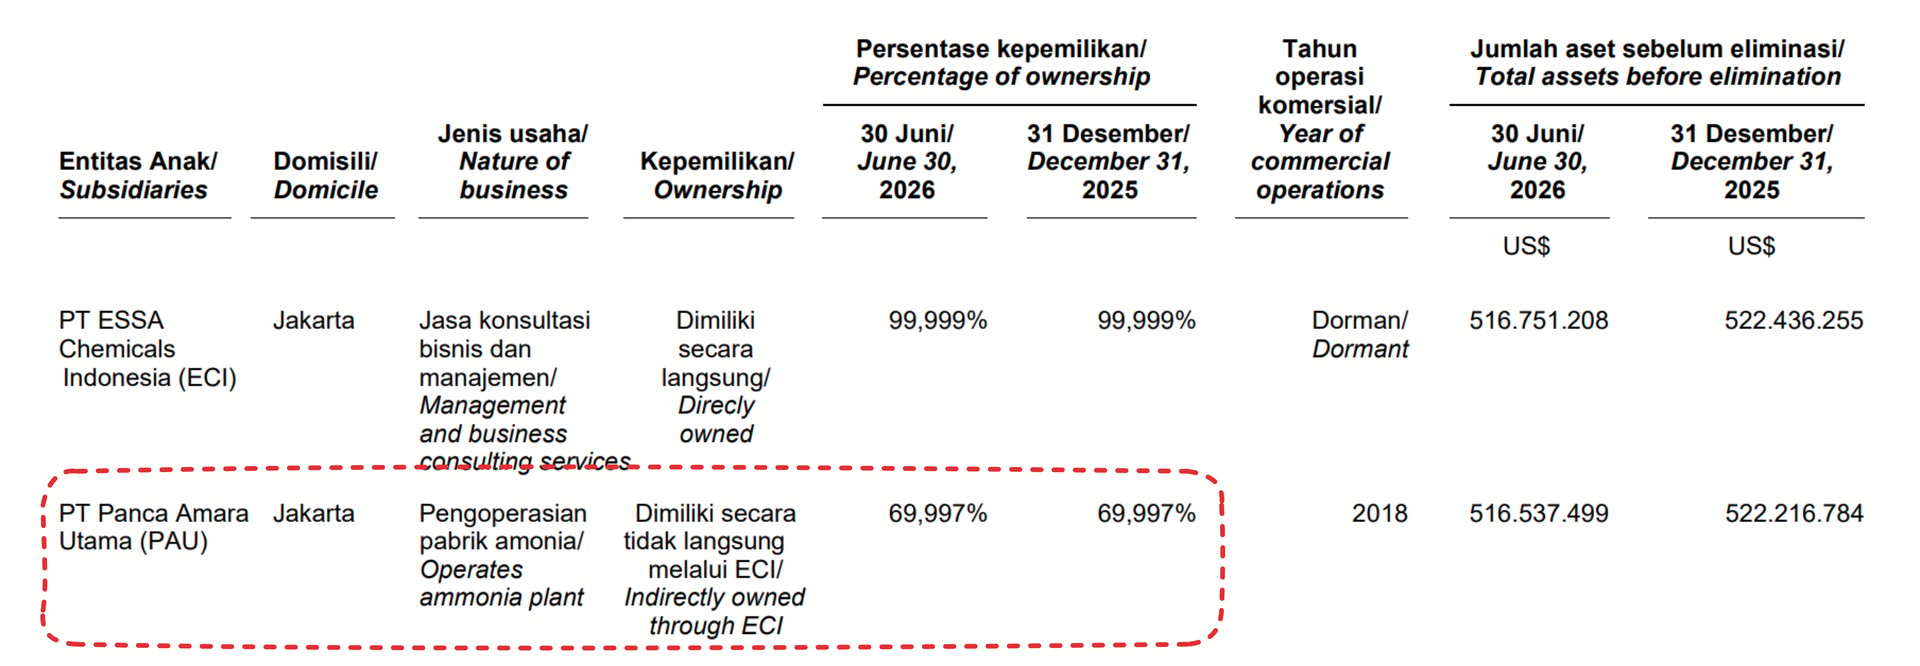
PAU tidak 100% dimiliki oleh ESSA, hanya 69,997% maka dari itu laba bersih juga harus rela dipotong 30%
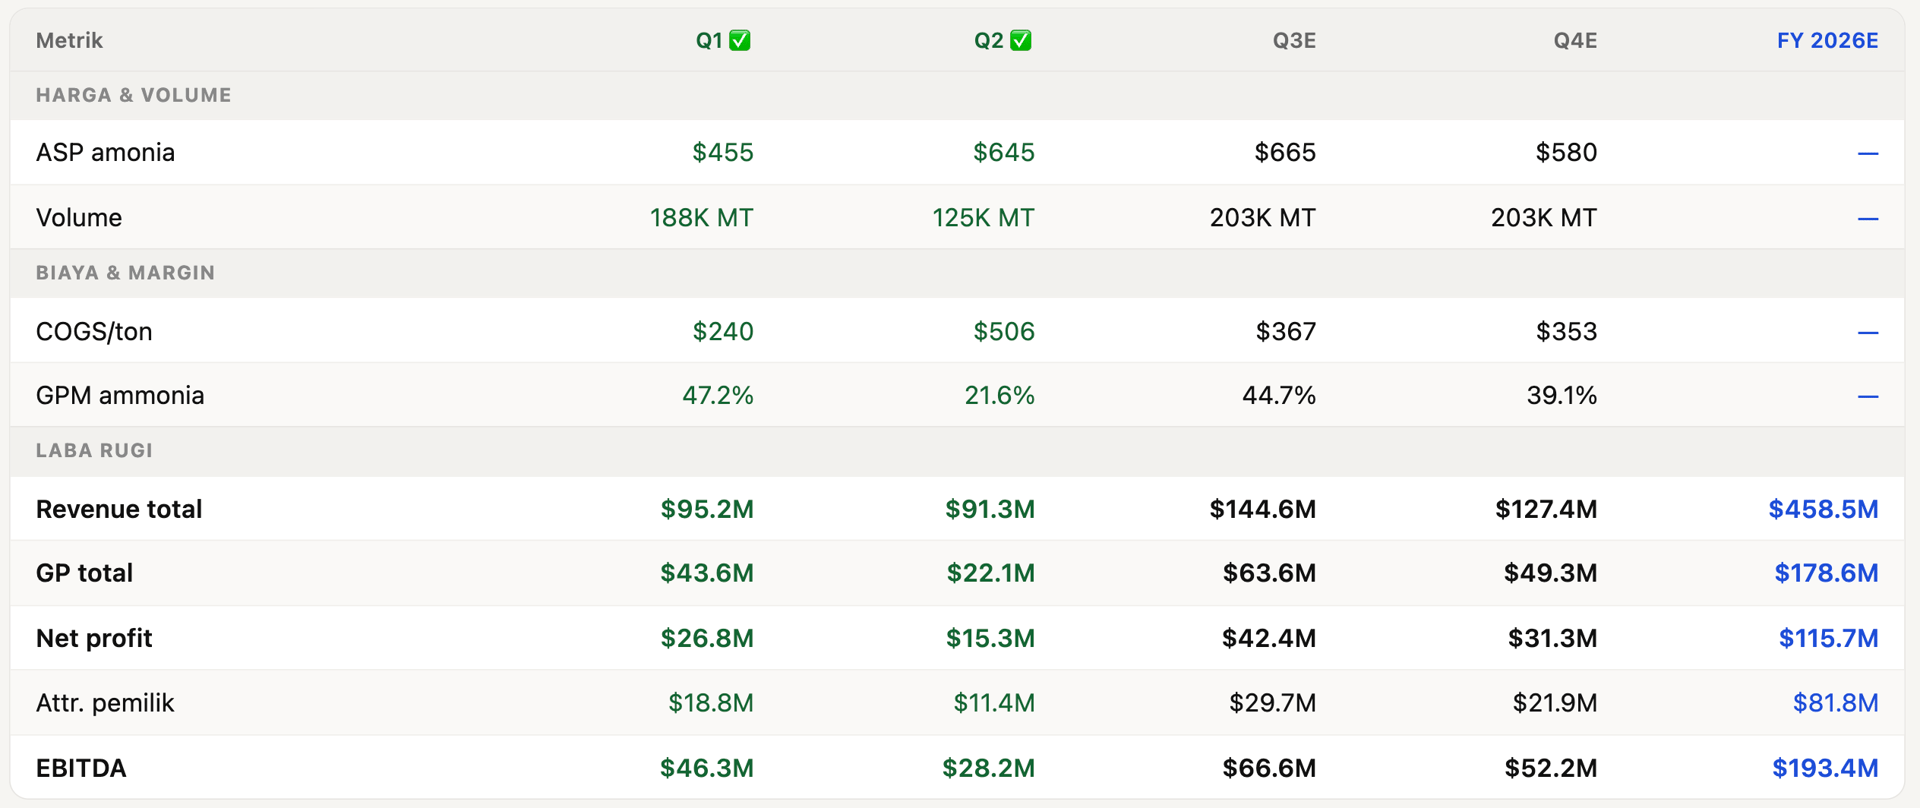
Estimasi laba bersih ESSA FY 2026 menurut gue ada di sekitar $81,8jt USD. Dengan asumsi kurs Rp17.500, laba bersih ESSA dalam rupiah ≈ 1,4 triliun (naik 110%), dibanding laba tahun 2025 sebesar 664 miliar.
EBITDA ESSA estimasi di $193,4jt = 3,38T ESSA tidak punya utang lagi alias Rp0 Market cap ESSA (Rp620) = 10,68T EV/EBITDA = 3,15x
HRTA - Hartadinata Abadi
Silakan cek link di bawah ini 👇🏻
HRTA - Hartadinata Abadi Tbk (40%)MIDI - Midi Utama Indonesia
Gue gak akan bicara banyak terkait MIDI, cukup tonton jurnal investasi gue di sini:
 🔒 Khusus member · Tonton di YouTube
Kinerja MIDI Q2 2026
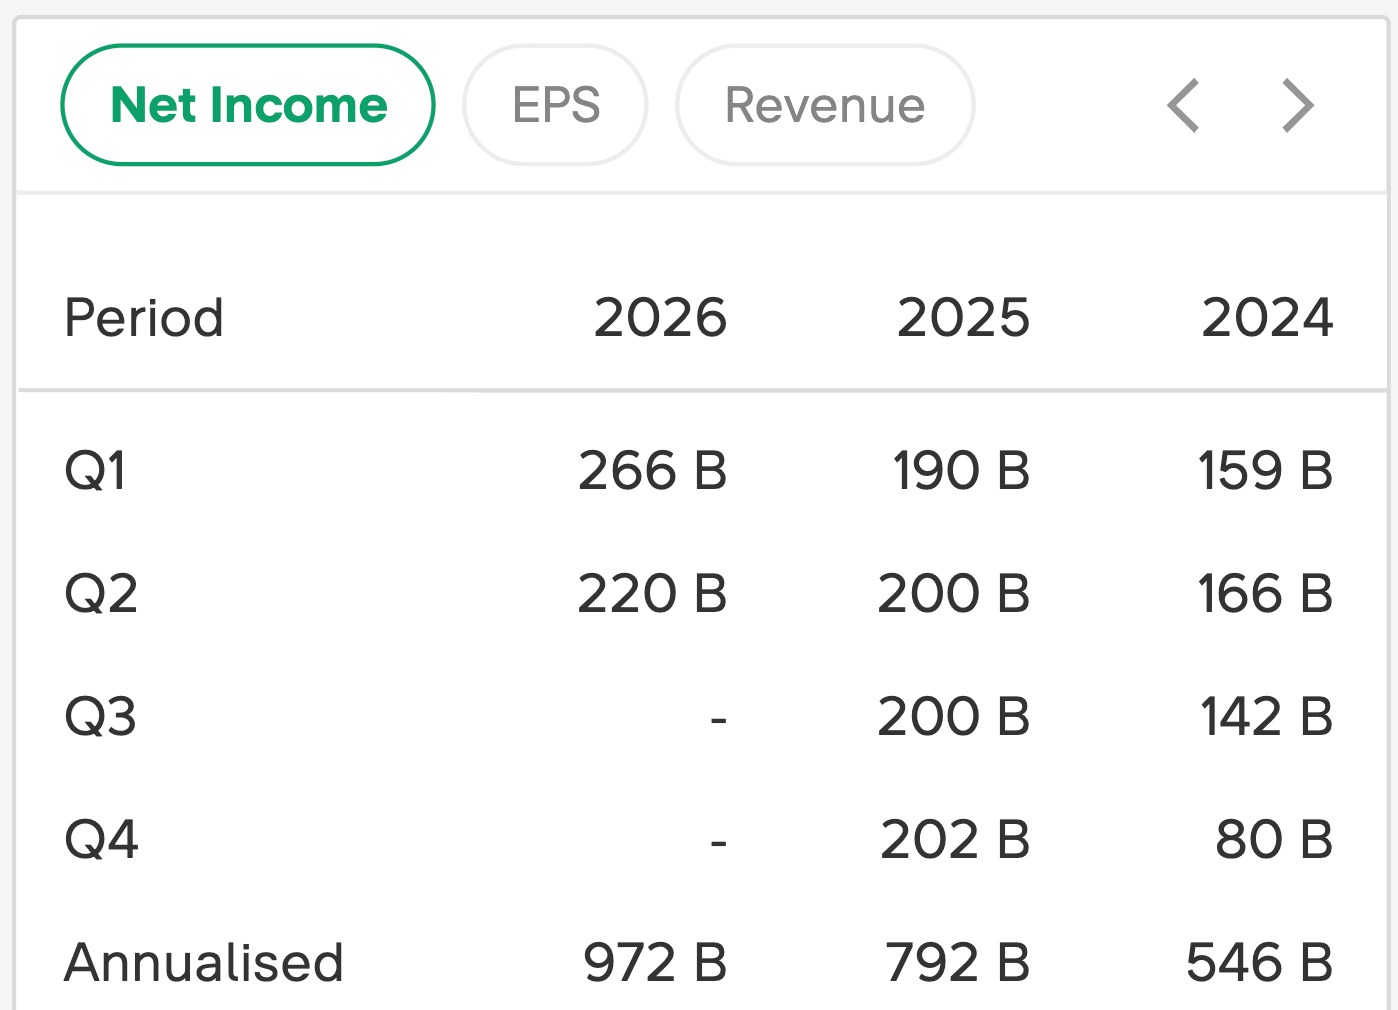
Saking mudahnya, kita bahkan bisa asal tebak aja bahwa di Q3 MIDI bisa mencetak laba seenggaknya Rp200 miliar lagi. Di Q4? Mungkin Rp200 miliar lagi. Jadi totalnya di 2026 = Rp886 miliar. Kita diskon 20%, estimasi labanya jadi sekitar Rp708 miliar. Anggaplah Rp700 miliar laba bersih di setahun penuh 2026.
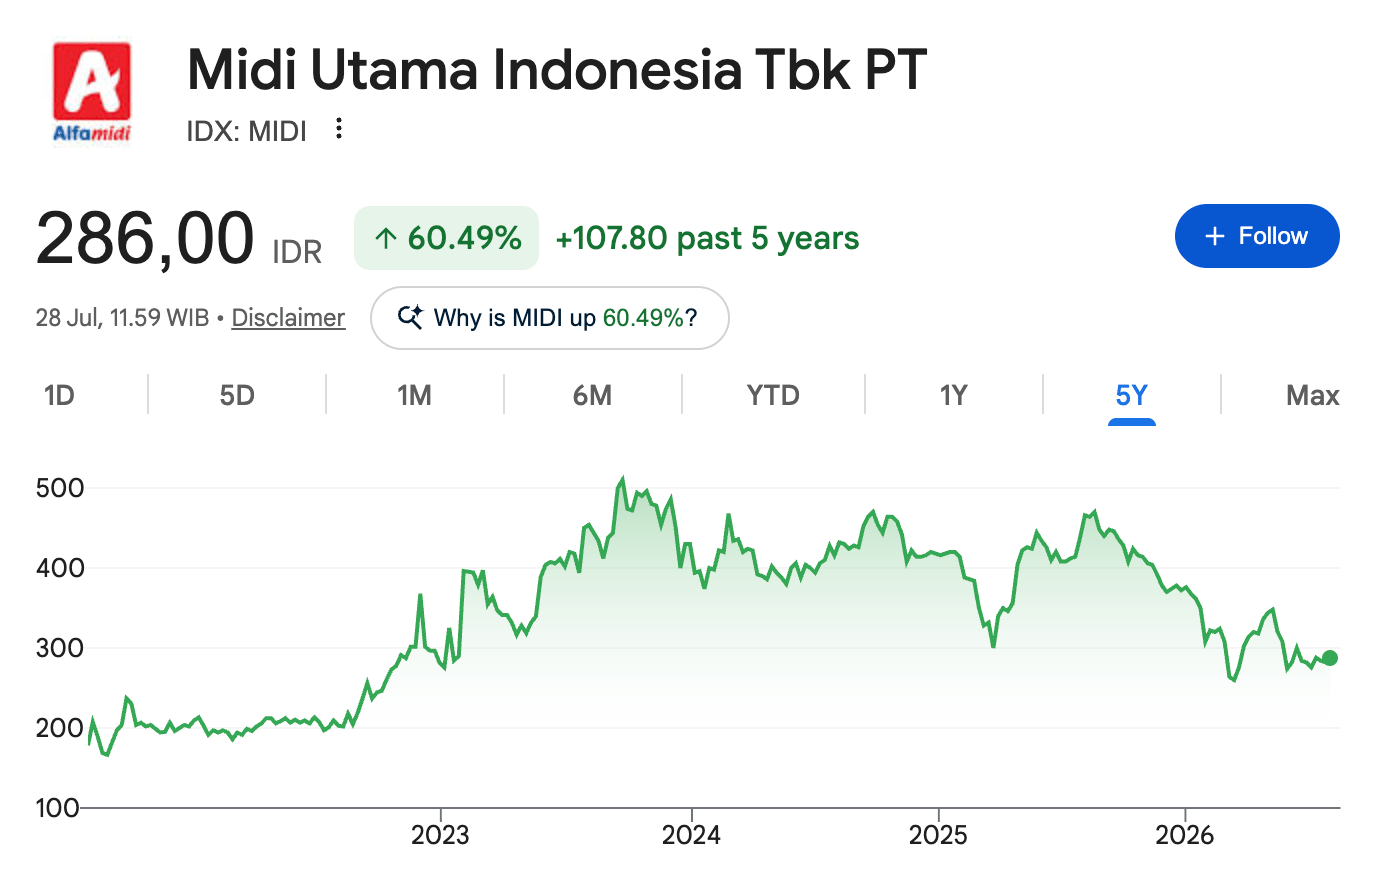
MIDI dibandingkan dengan 5 tahun lalu harga sahamnya sudah naik 60%. Bagaimana dengan kinerja MIDI dibandingkan dengan 5 tahun lalu?
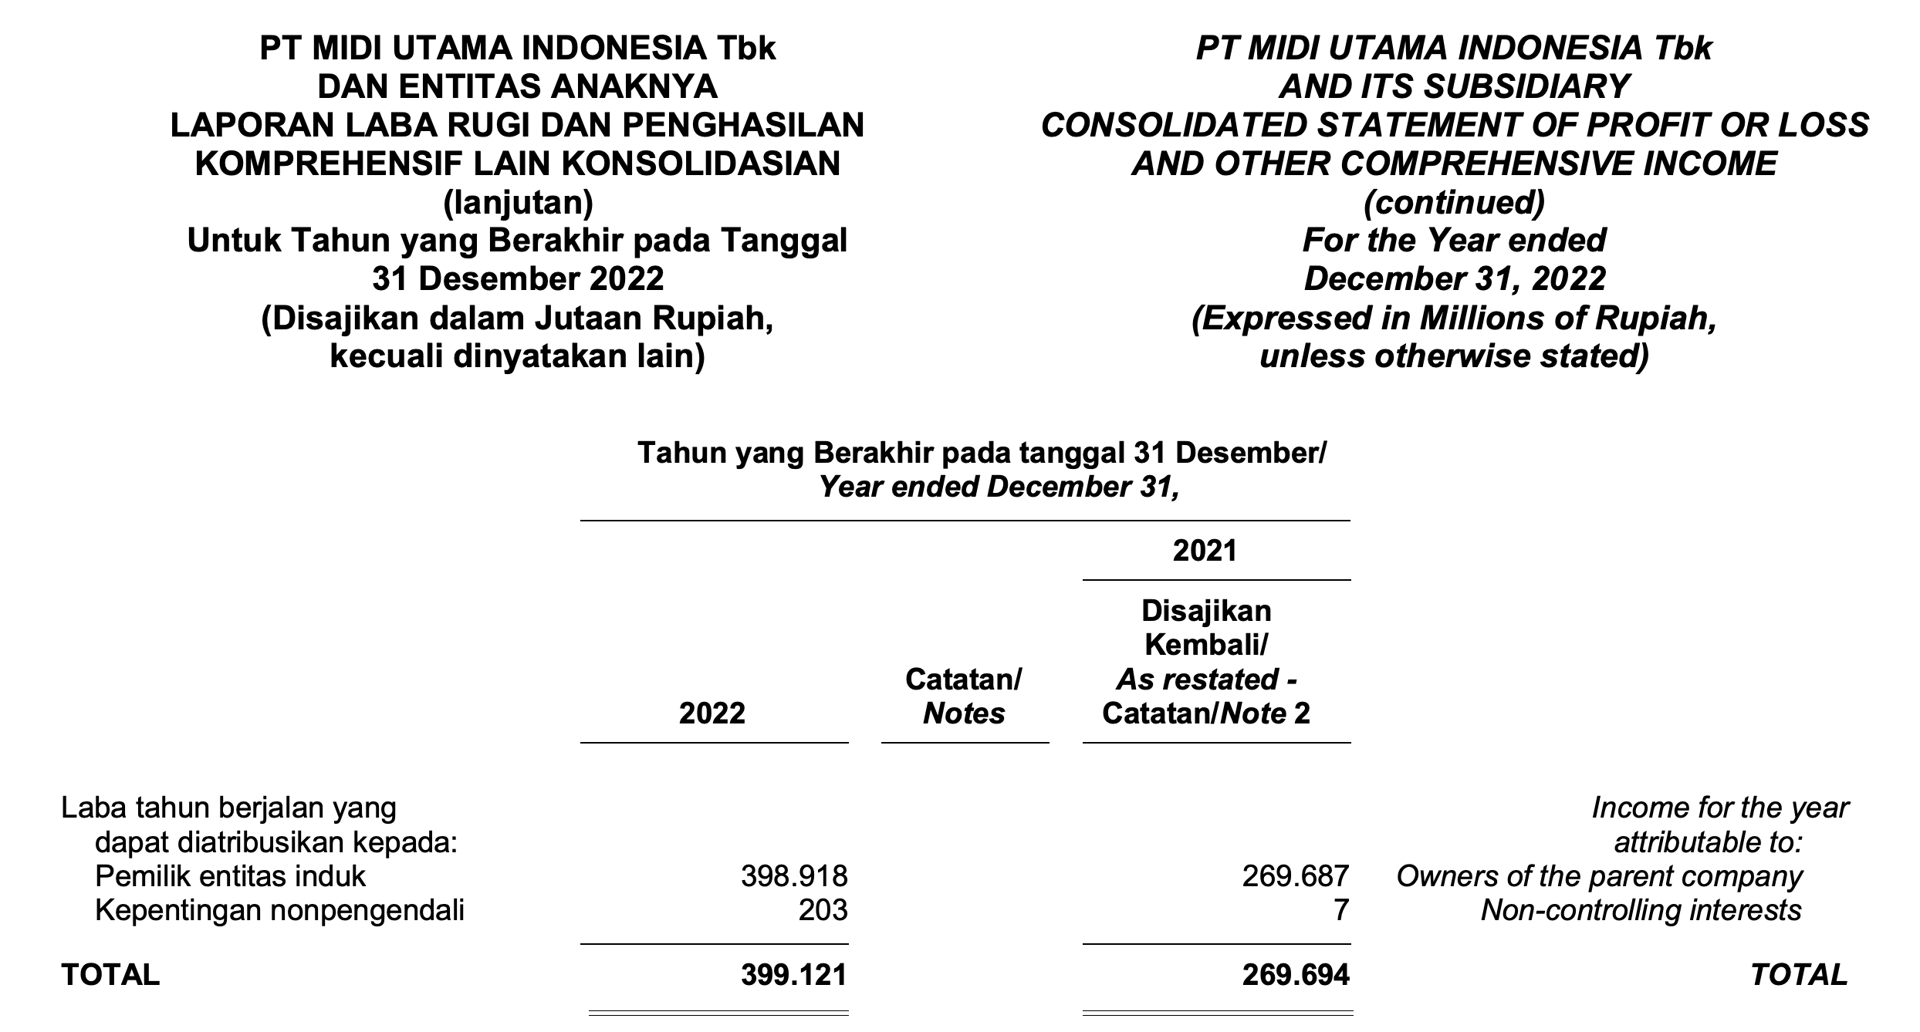
Estimasi 2026 = Rp700 miliar, dibanding MIDI 2021 = Rp269 miliar. Secara kinerja, MIDI sudah naik 160%, tetapi harga sahamnya “hanya” naik 60%. Anomali seperti ini bisa kita manfaatkan. Pastikan kita investasi dengan uang dingin, karena kita gak pernah tahu kapan pasar akan mulai mengapresiasi MIDI (dan juga saham lainnya)
PZZA - Sarimelati Kencana
Saham tier 3 ini biasanya gak akan bergerak kalau lapis 1 (bluechip) dan lapis 2 (perusahaan seperti ASSA, ESSA, ACES, dll.) belum bergerak.
WIFI - Solusi Sinergi Digital
Nggak banyak yang bisa di-update. Kita tinggal tunggu laporan jumlah home passed dan home connect, lalu eksekusi Internet Rakyat aja.