Video ini membahas upaya reformasi yang dilakukan oleh BPI Danantara terhadap perusahaan BUMN, dengan fokus utama pada PT Semen Indonesia. Poin-poin pentingnya:
- Masalah Awal: Semen Indonesia mengalami penurunan pendapatan karena model bisnis yang tidak tepat, termasuk sistem mega distribusi terpusat yang membuat pabrik kehilangan akses langsung ke pasar dan margin yang tidak kompetitif (0:30-1:52).
- Langkah Transformasi:
- Perombakan Manajemen: Perekrutan talenta baru dengan keahlian pemasaran dan ritel yang kuat untuk mengisi posisi direksi (2:35-3:36).
- Perubahan Model Bisnis: Pembubaran direktorat supply chain dan pengembalian fungsi penjualan ke pabrik-pabrik di bawah kendali pusat yang lebih efisien (3:39-4:04).
- Digitalisasi: Implementasi sistem pemantauan toko secara real-time untuk memahami pasar dengan lebih baik (4:43-4:52).
- Efisiensi Operasional: Tim operasional berfokus menekan biaya produksi dan menutup anak perusahaan yang tidak memberikan nilai tambah atau terus merugi, termasuk rencana penutupan investasi di Vietnam (Tanglong) (5:04-5:50).
Berkat transformasi detail yang dilakukan, BPI Danantara optimistis Semen Indonesia dapat membukukan keuntungan sebesar Rp 1 triliun pada tahun 2026 (5:51-6:03).
Target laba bersih SMGR menurut Pak Dony ada di 1 triliun rupiah tahun 2026
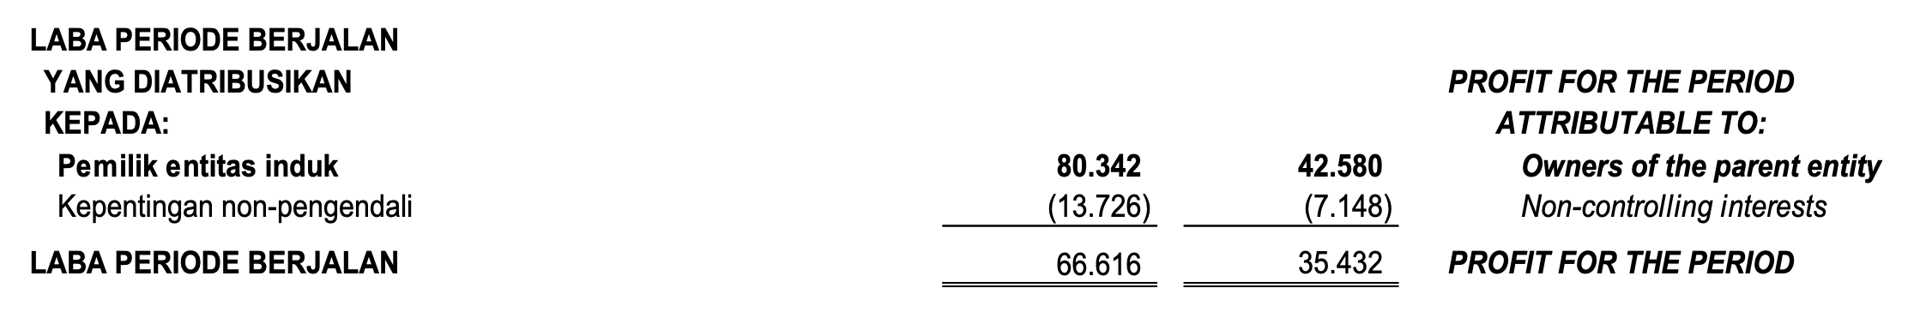
Laba bersih di Q1 2026 aja “cuma” 80,3 miliar! Masih kurang 920 miliar lagi untuk capai 1 T
Bisnis Apa yang Dilakukan SMGR?
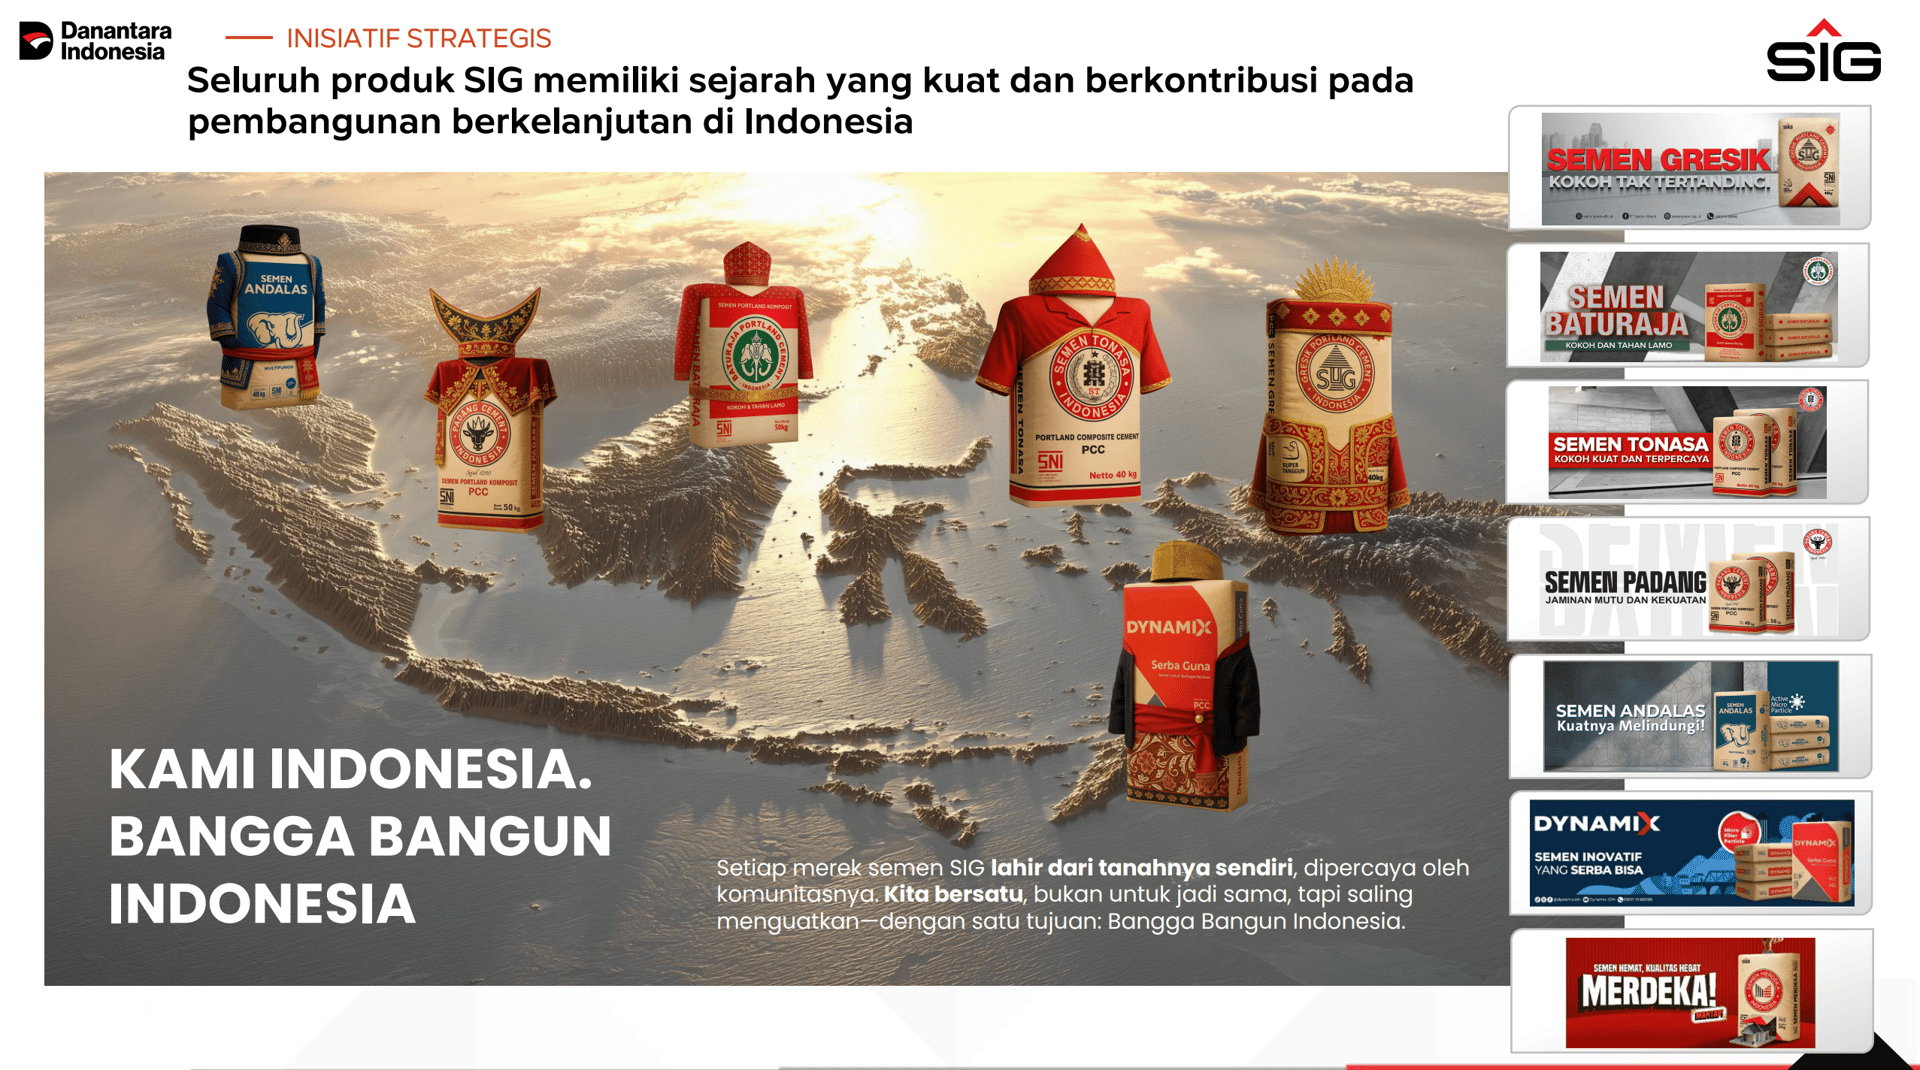
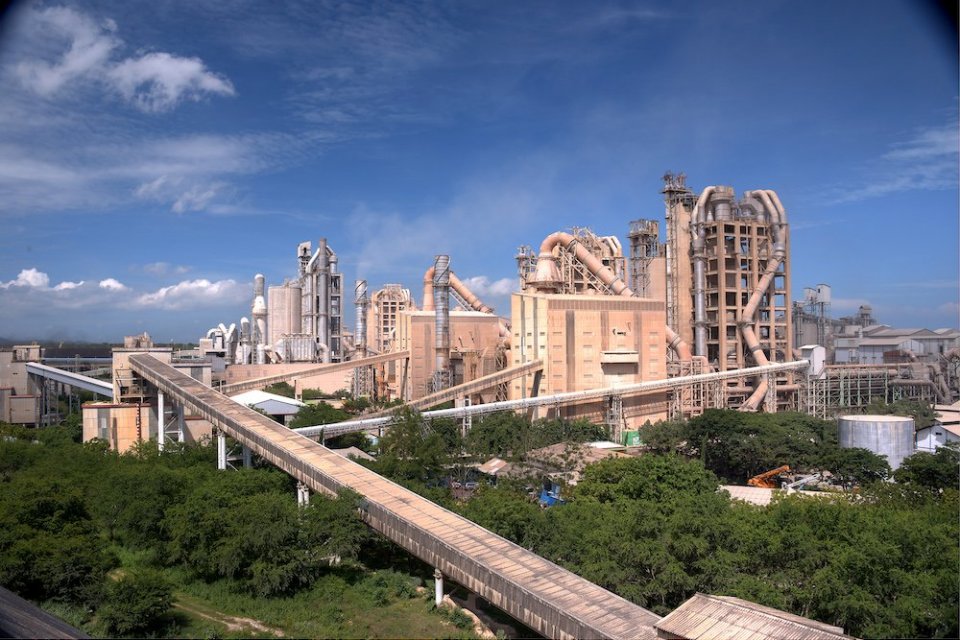
Kalau kita lihat paparan publik terakhir SMGR, terlihat bahwa mereka merupakan “raja” semen di Indonesia. Cara dapat duitnya lewat apa? Jualan semen dan non-semen.
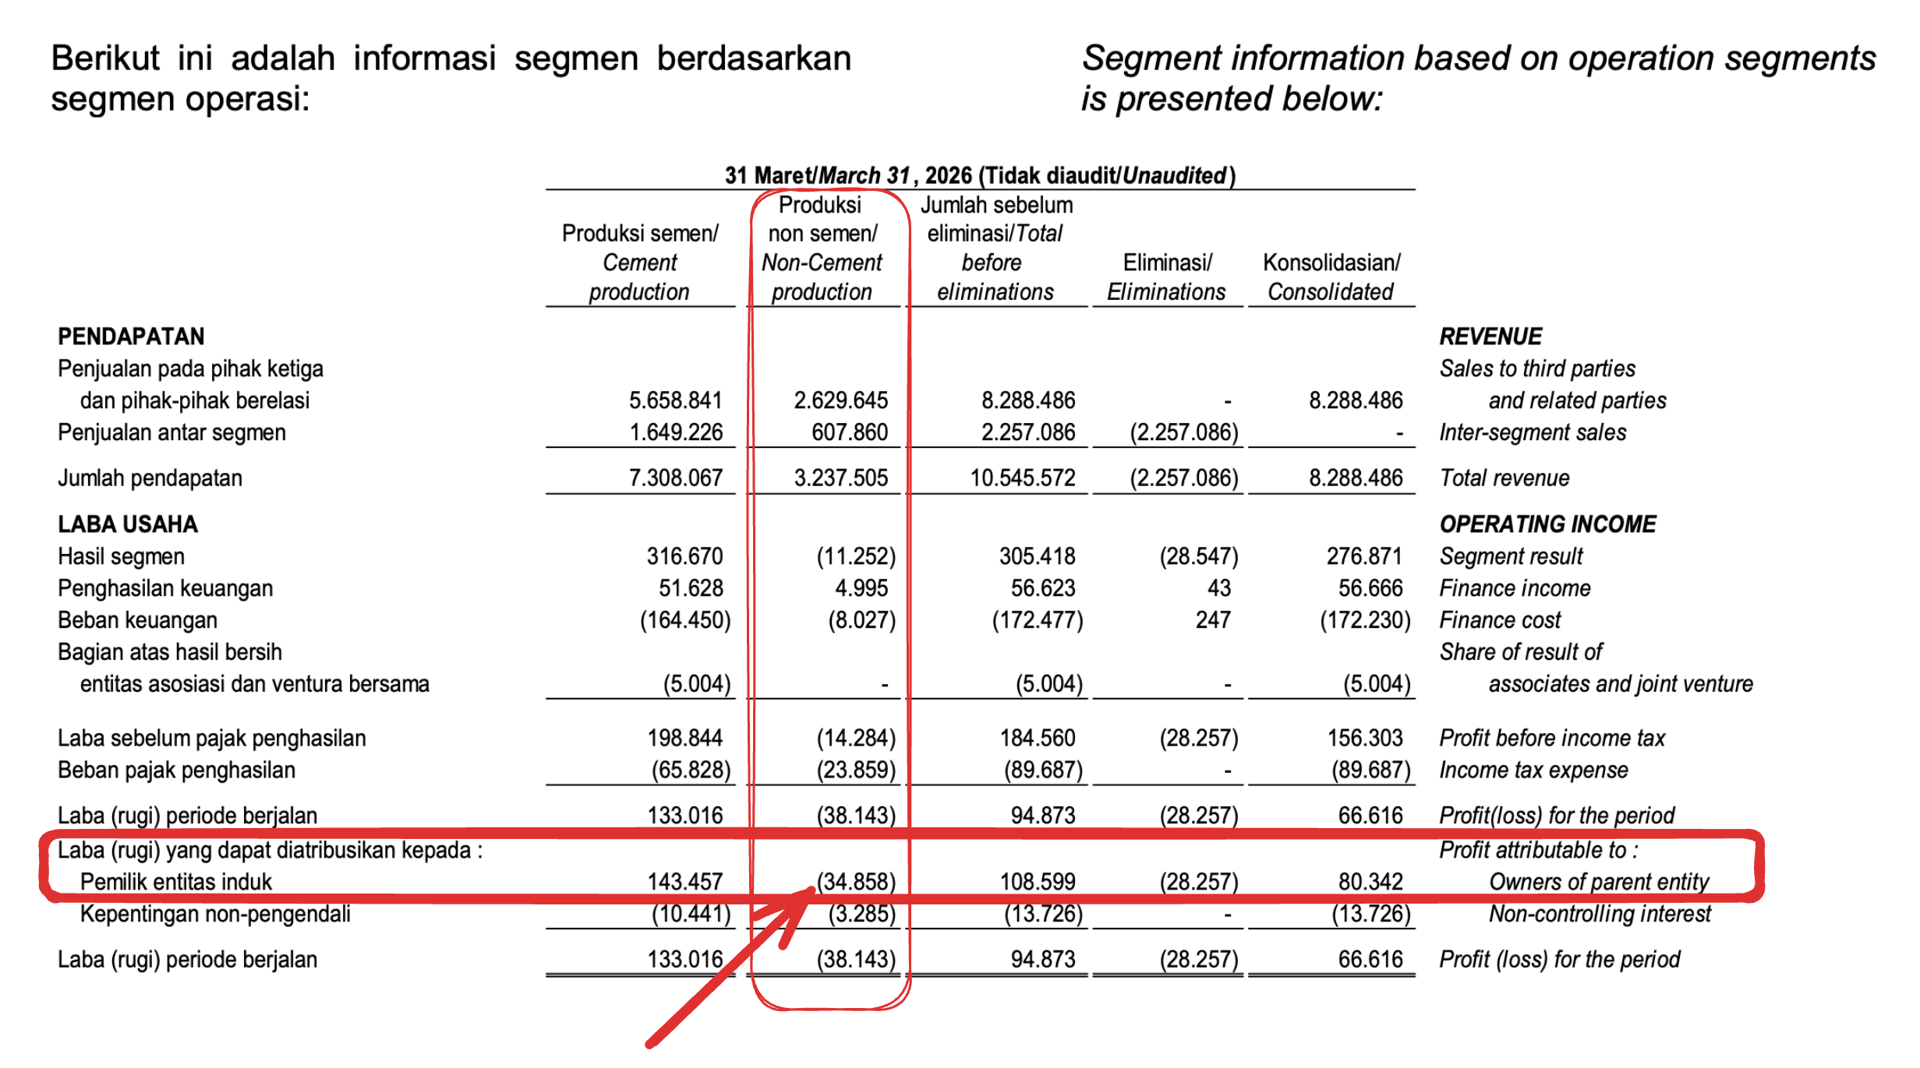
Namun, karena segmen non-semen hanya menghasilkan kerugian, sebaiknya kita abaikan.
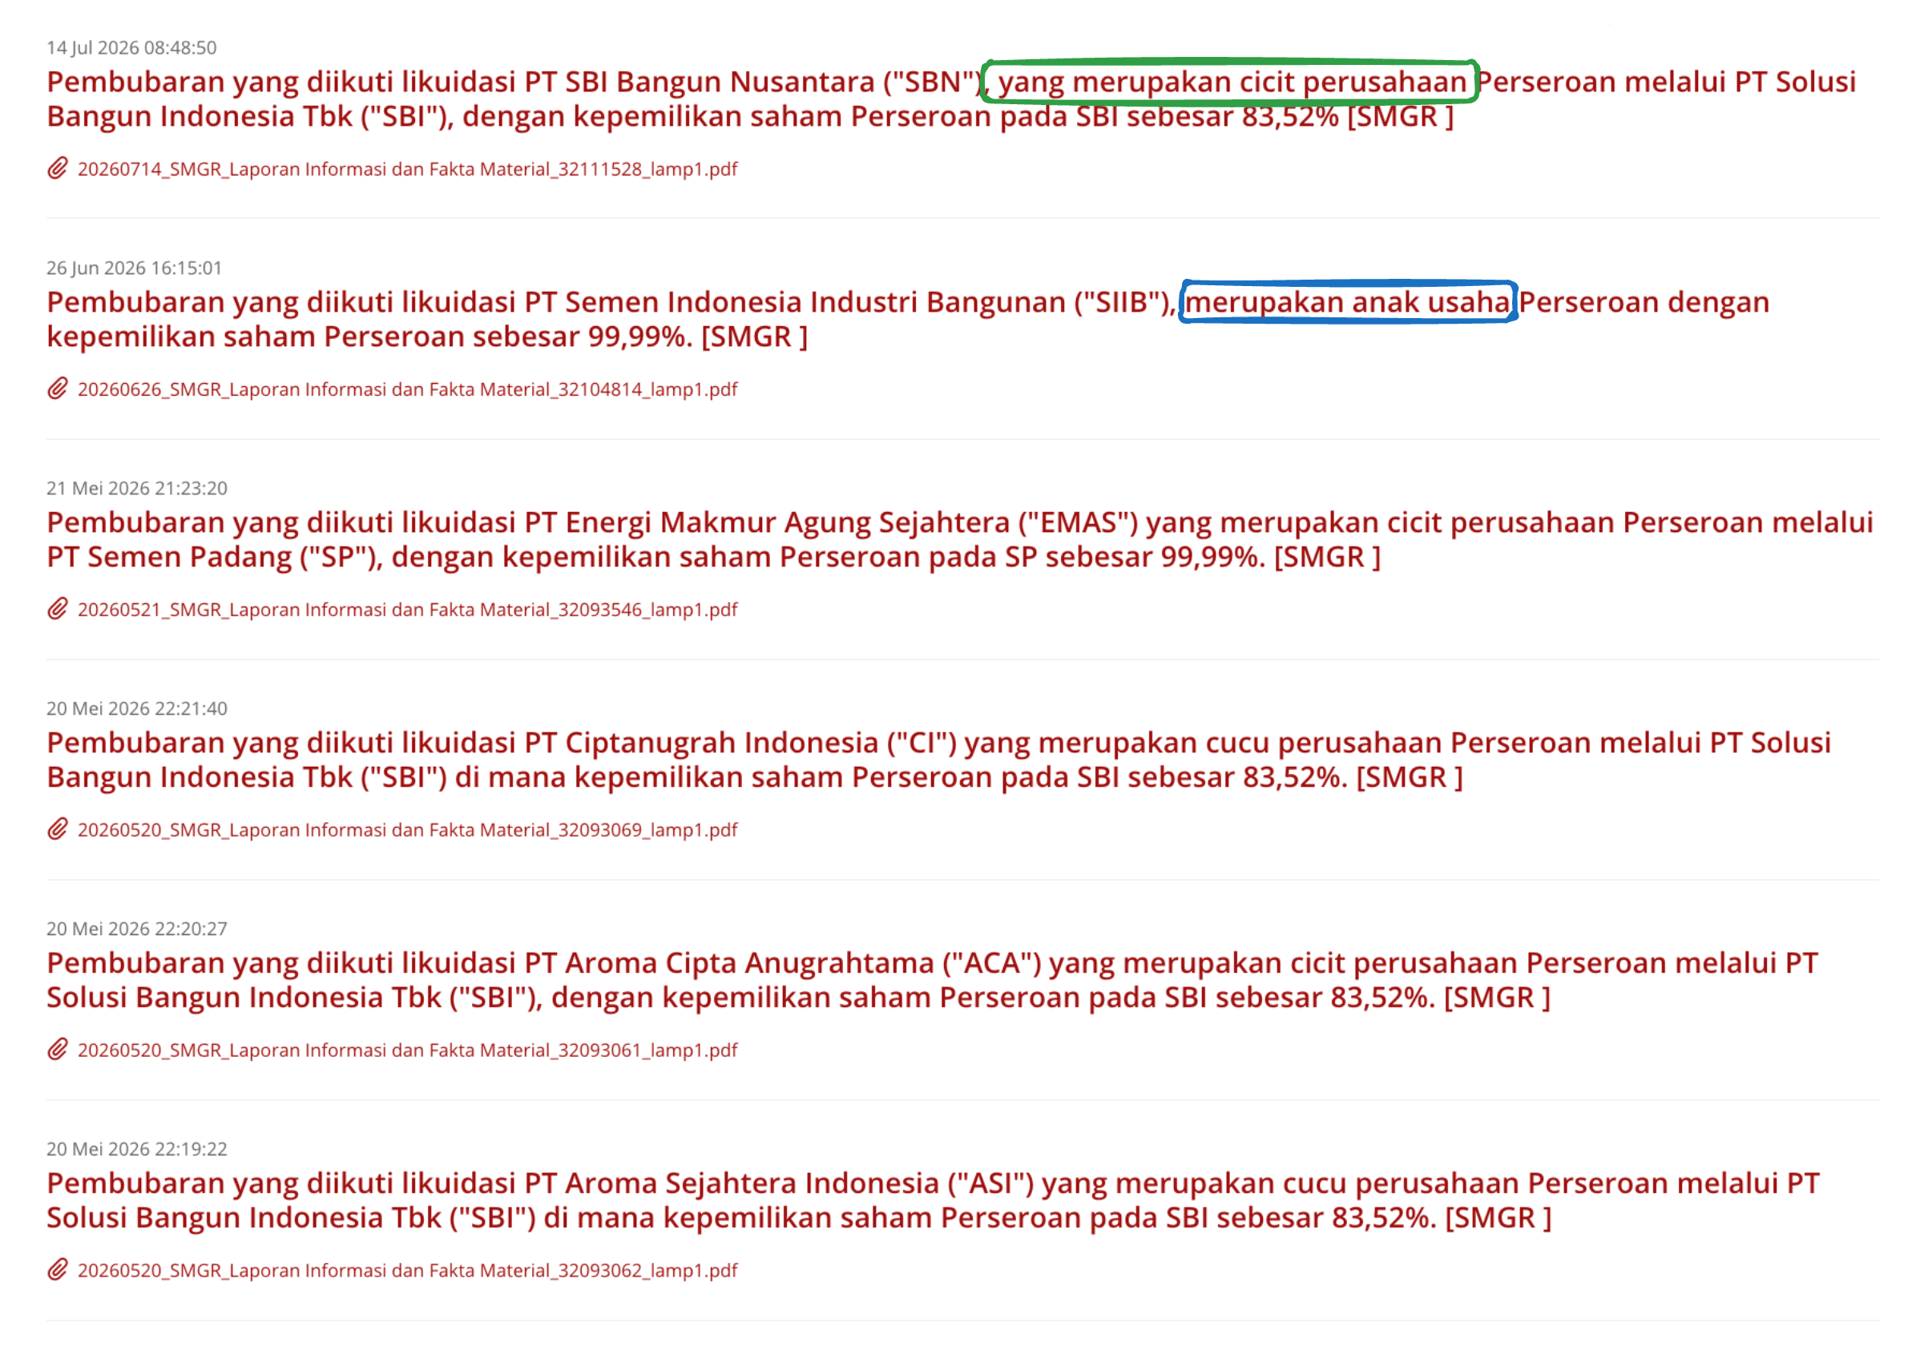
Sejak Mei–Juli 2026, langkah manajemen adalah membubarkan anak usaha, bahkan hingga cicit perusahaan. Semoga yang dilikuidasi memang para benalu yang membebani perusahaan.
Gue baca sekilas tentang SMGR, sebenarnya nggak ada yang aneh. Yang baru gue tahu, perusahaan memang belum punya strategi yang tepat saat jualan ke ritel. Padahal, kata Wakil Direktur Utama SMGR saat public expose tahun 2025:
Kami mengetahui bahwa kontribusi terbesar revenue SIG adalah 70% dari segmen ritel. Dan kami juga mengetahui bahwa secara umum industri semen di Indonesia tidak terlalu fragmented. Jika dilihat dari kinerja historis SIG, banyak perbaikan yang perlu kami lakukan terutama dari sisi business model ritel.
Mengetahui SMGR mulai membenahi penjualan ritel—seperti di video Dony Oskaria bareng CNBC tadi—sekaligus memangkas anak usaha, bahkan sampai cicit usaha, gue jadi berpikir SMGR (mungkin) masih punya harapan. Apalagi harganya sekarang cuma PBV 0,24x. What could go wrong?
Di Laporan Keuangan Q1 2026 sendiri, laba bersih SMGR memang naik, tapi bukan berasal dari kegiatan operasional. Kenaikan laba ini berasal dari dua hal: beban keuangan yang turun dan pendapatan keuangan yang naik. Tapi bisa jadi ini pertanda awal yang baik.
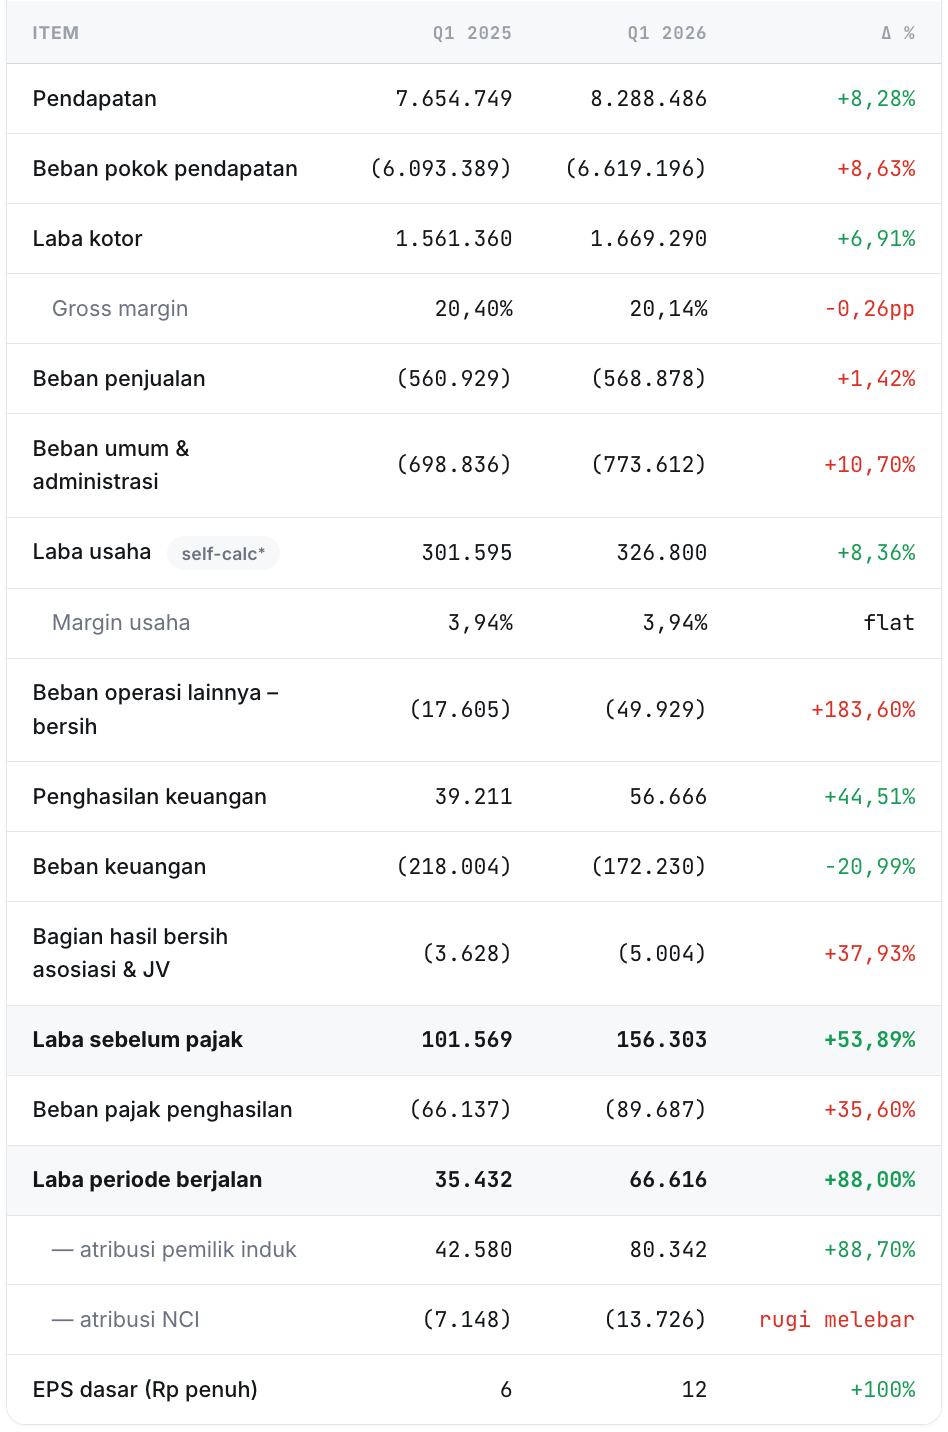
Atas dasar laporan keuangan Q1 SMGR 2026, PP membeli SMGR sebanyak 7 lot (31 Agustus 2026) menggunakan dana investasi bulan September (~Rp1 juta). Kenapa tidak beli 1 September aja? Karena 31 Agustus adalah batas rilis laporan keuangan Q2 SMGR. Kalau memang ada perbaikan, kemungkinan mulai terlihat di Q2 dan harganya bisa melonjak.
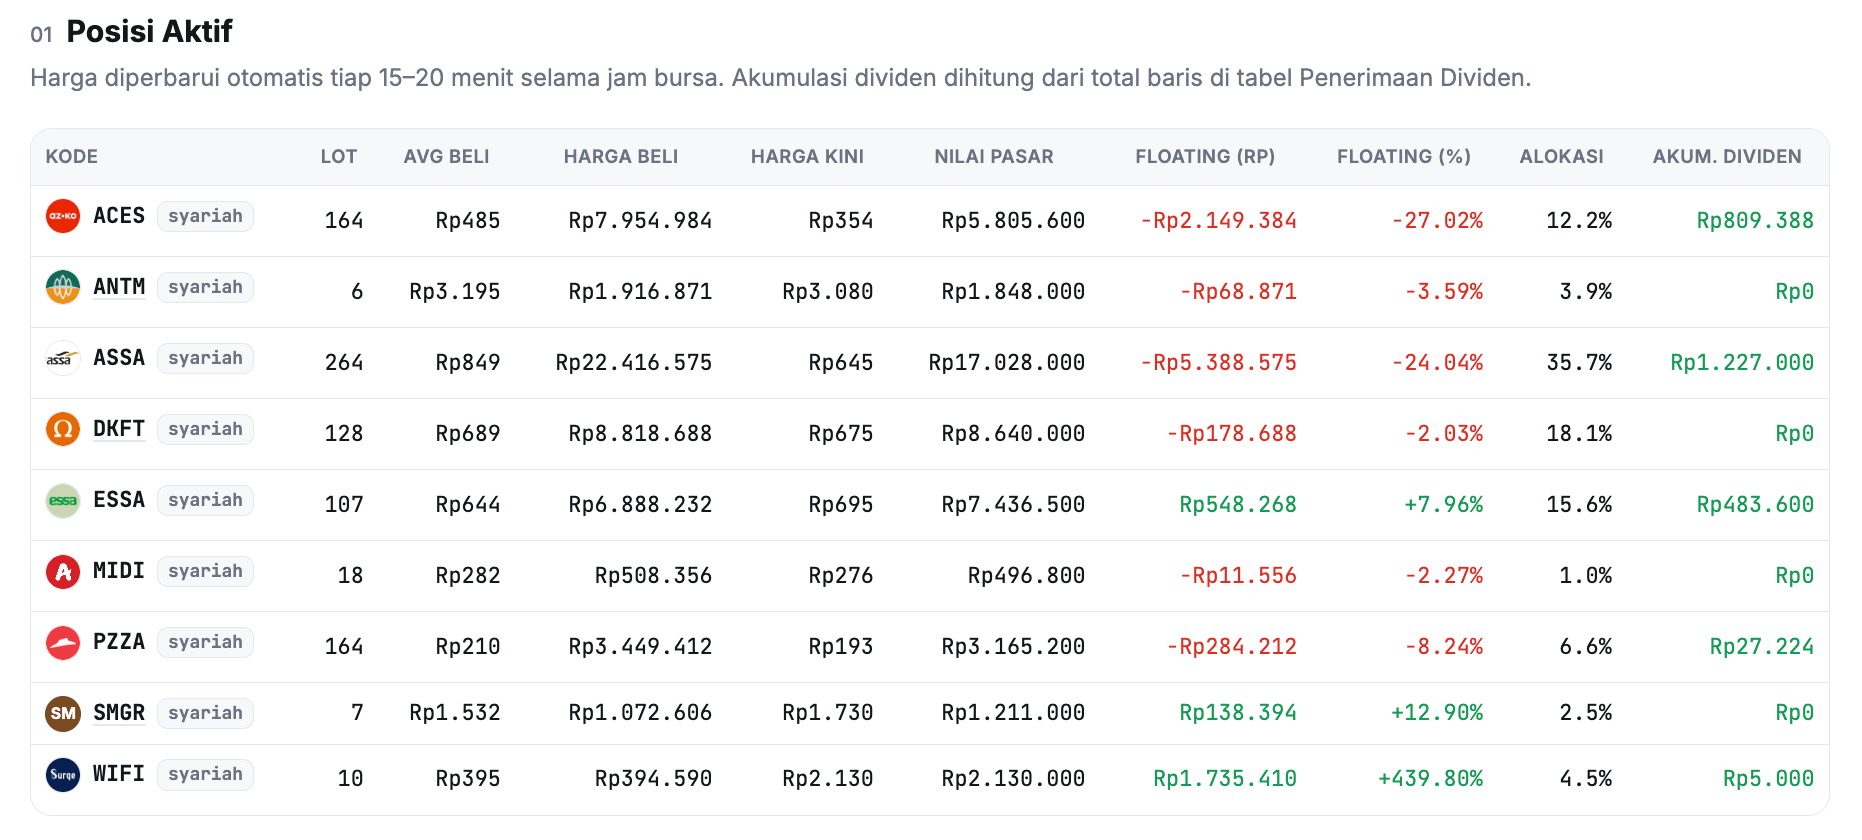
Kenapa Beli Saham SMGR?
Karena gue cukup mengerti bisnisnya yang cukup sederhana ini: produksi semen → jual semen
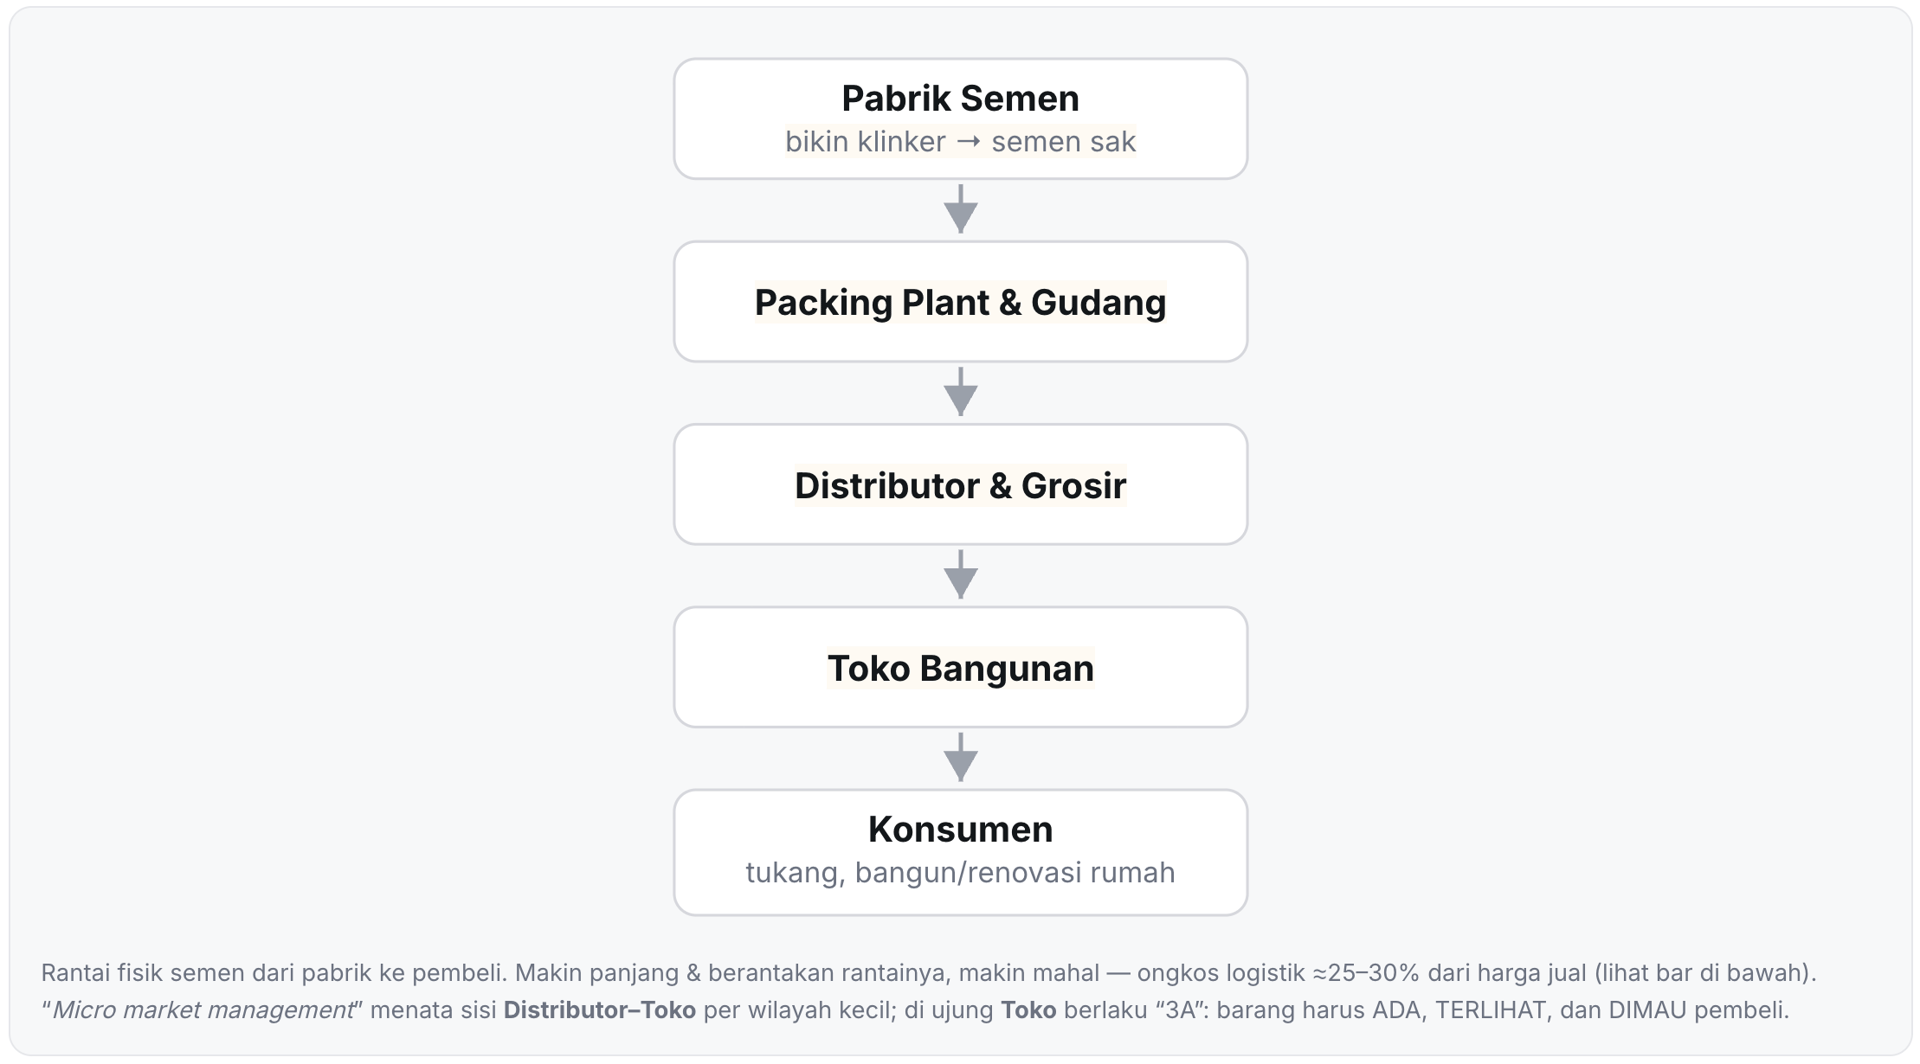
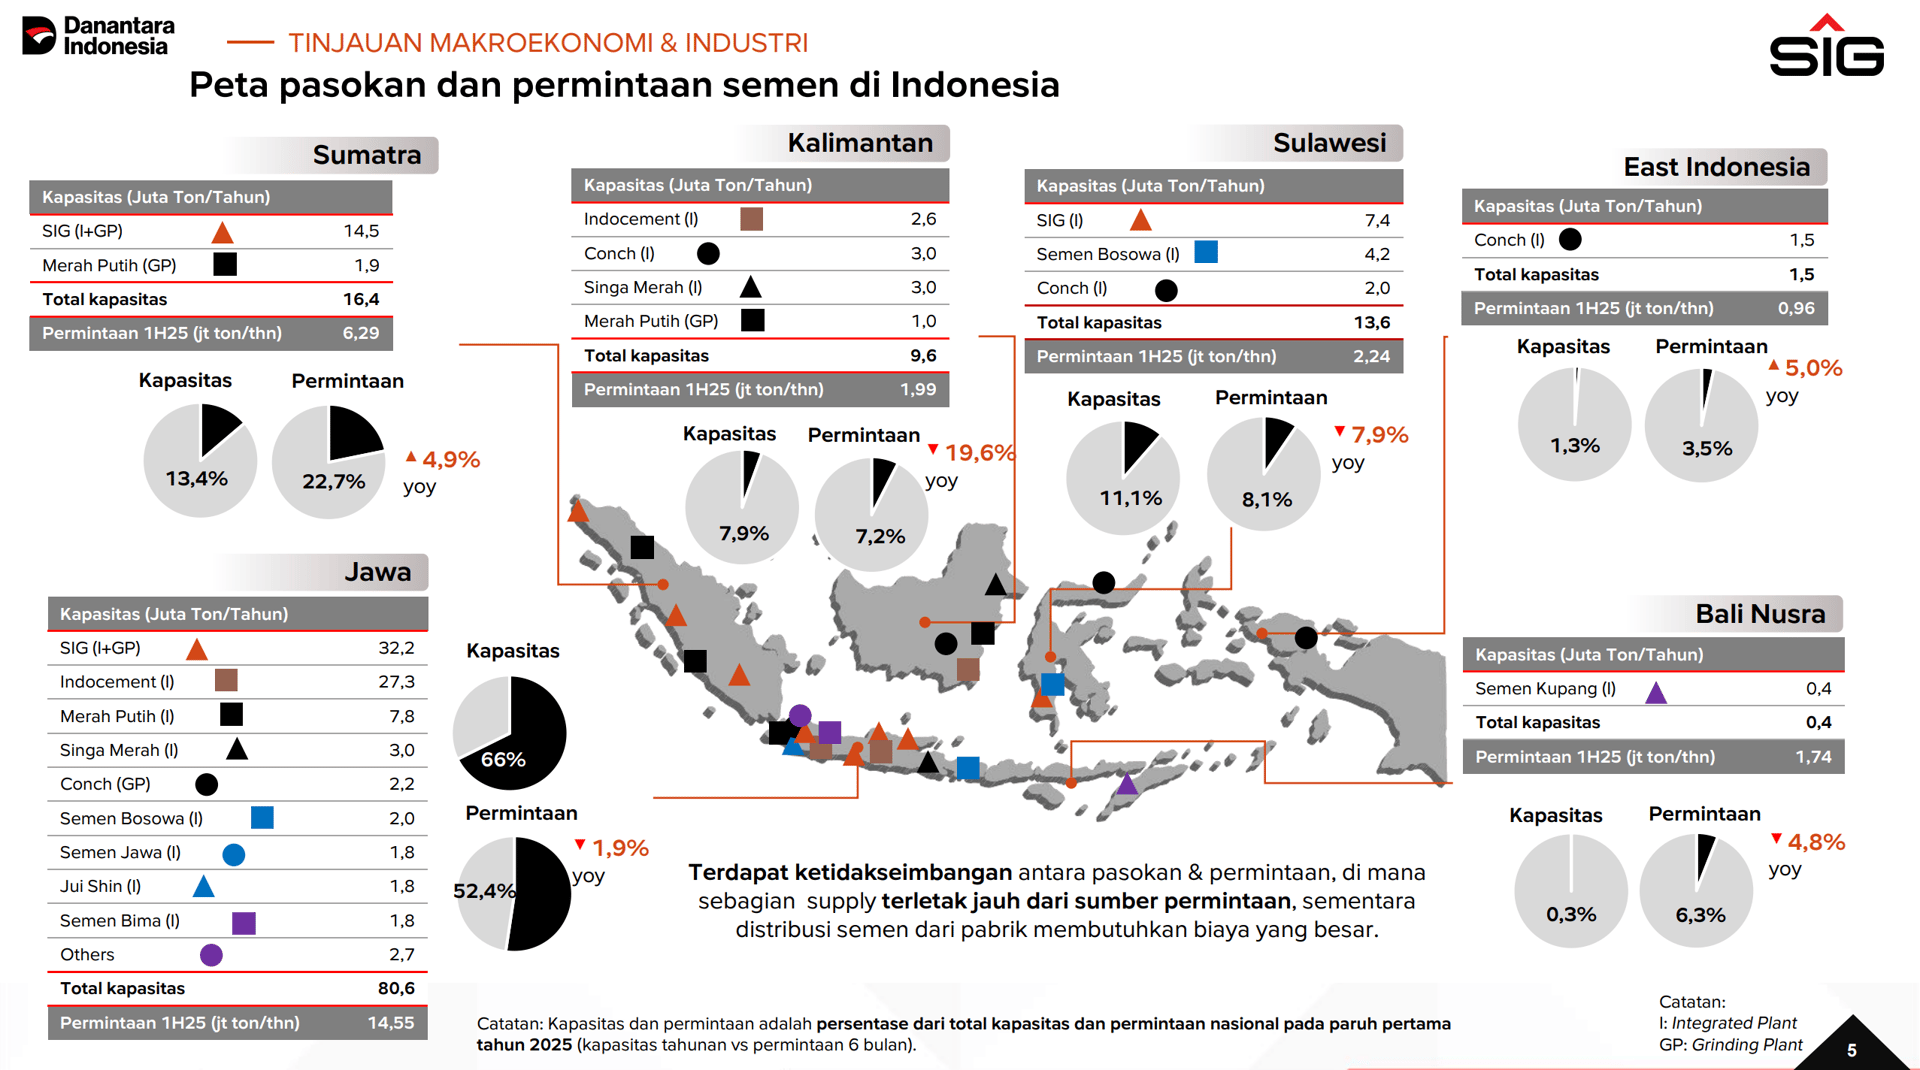
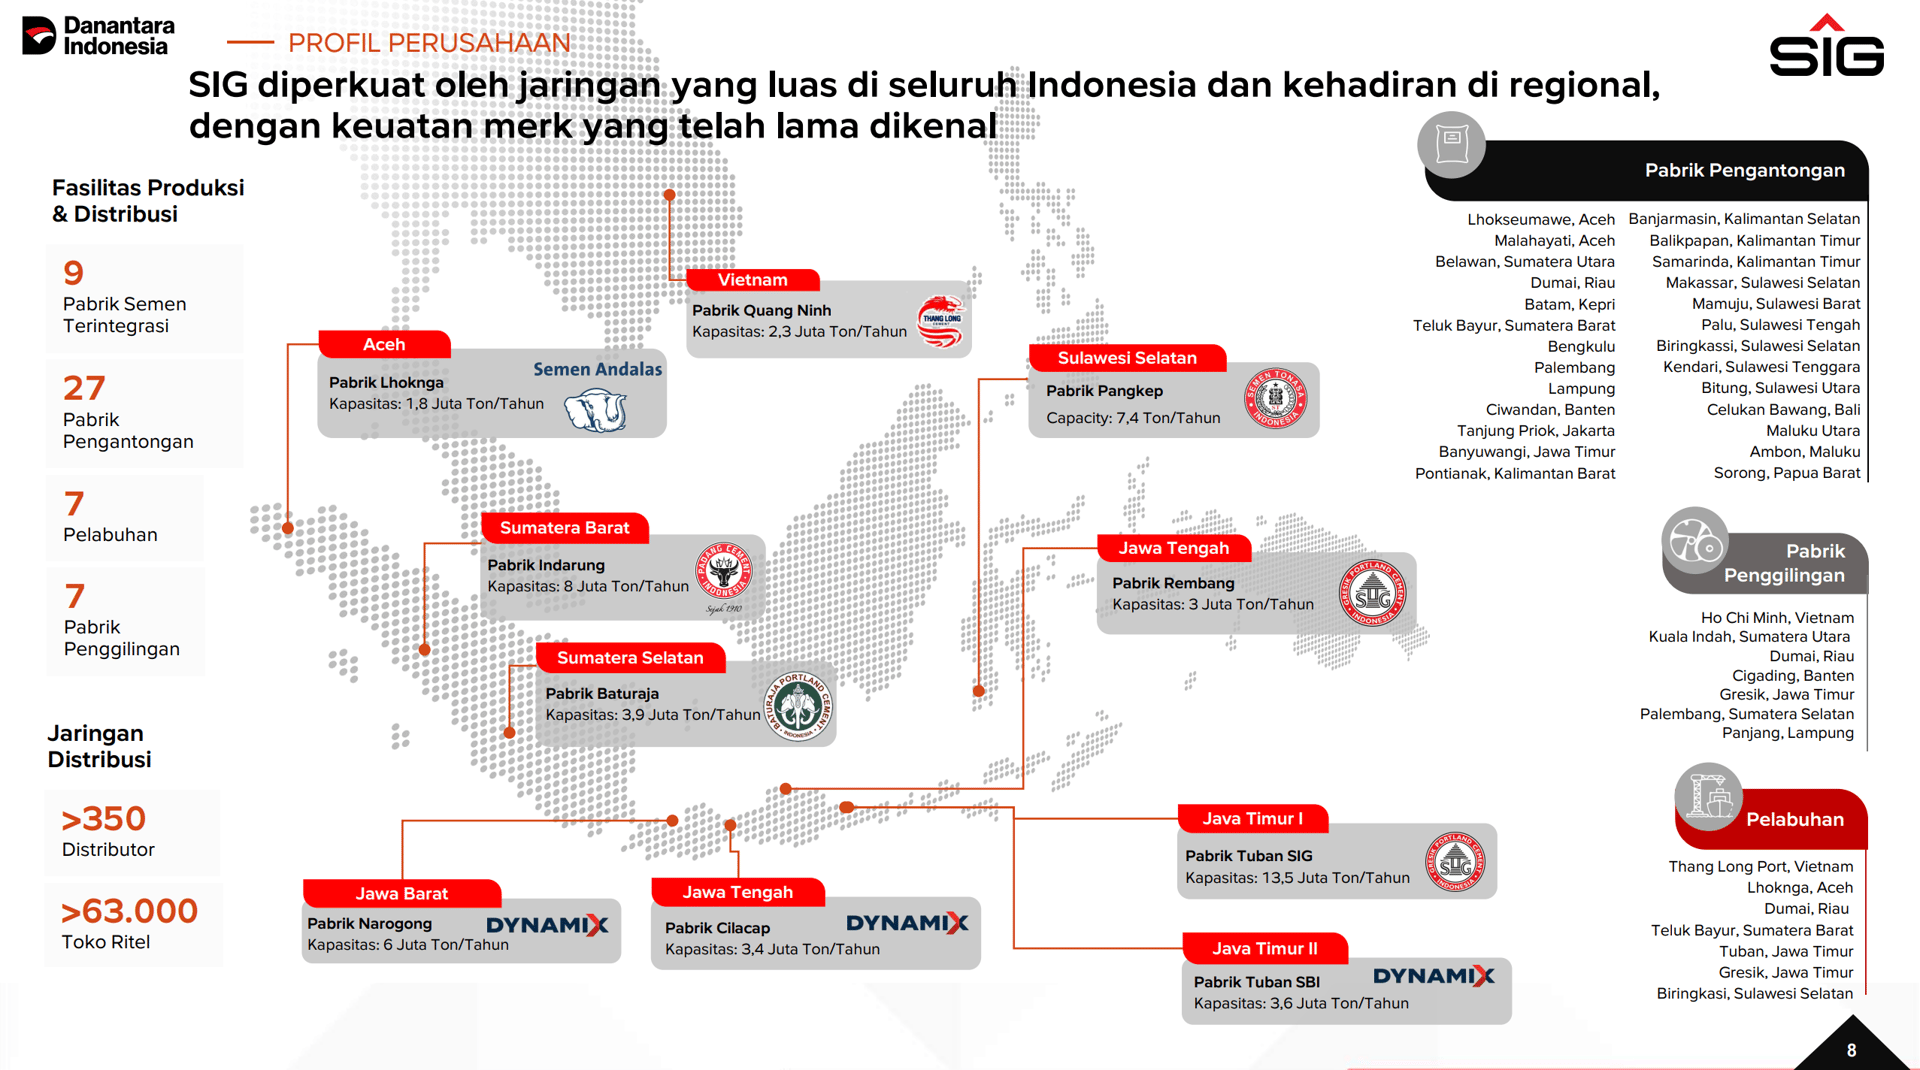
Sejak dulu, masalah industri semen adalah kapasitas produksi yang terlalu besar, sehingga terjadi oversupply. Fakta baru yang kita ketahui: bukan hanya jumlah semen yang kebanyakan, strategi penjualannya juga keliru, ditambah banyaknya perusahaan benalu di dalam tubuh SMGR. Meski begitu, menurut gue perlahan mulai terlihat arah yang dibawa Danantara di perusahaan ini. Karena kebetulan laporan keuangan semester 1 2026 juga udah keluar jadi bisa kita bahas!
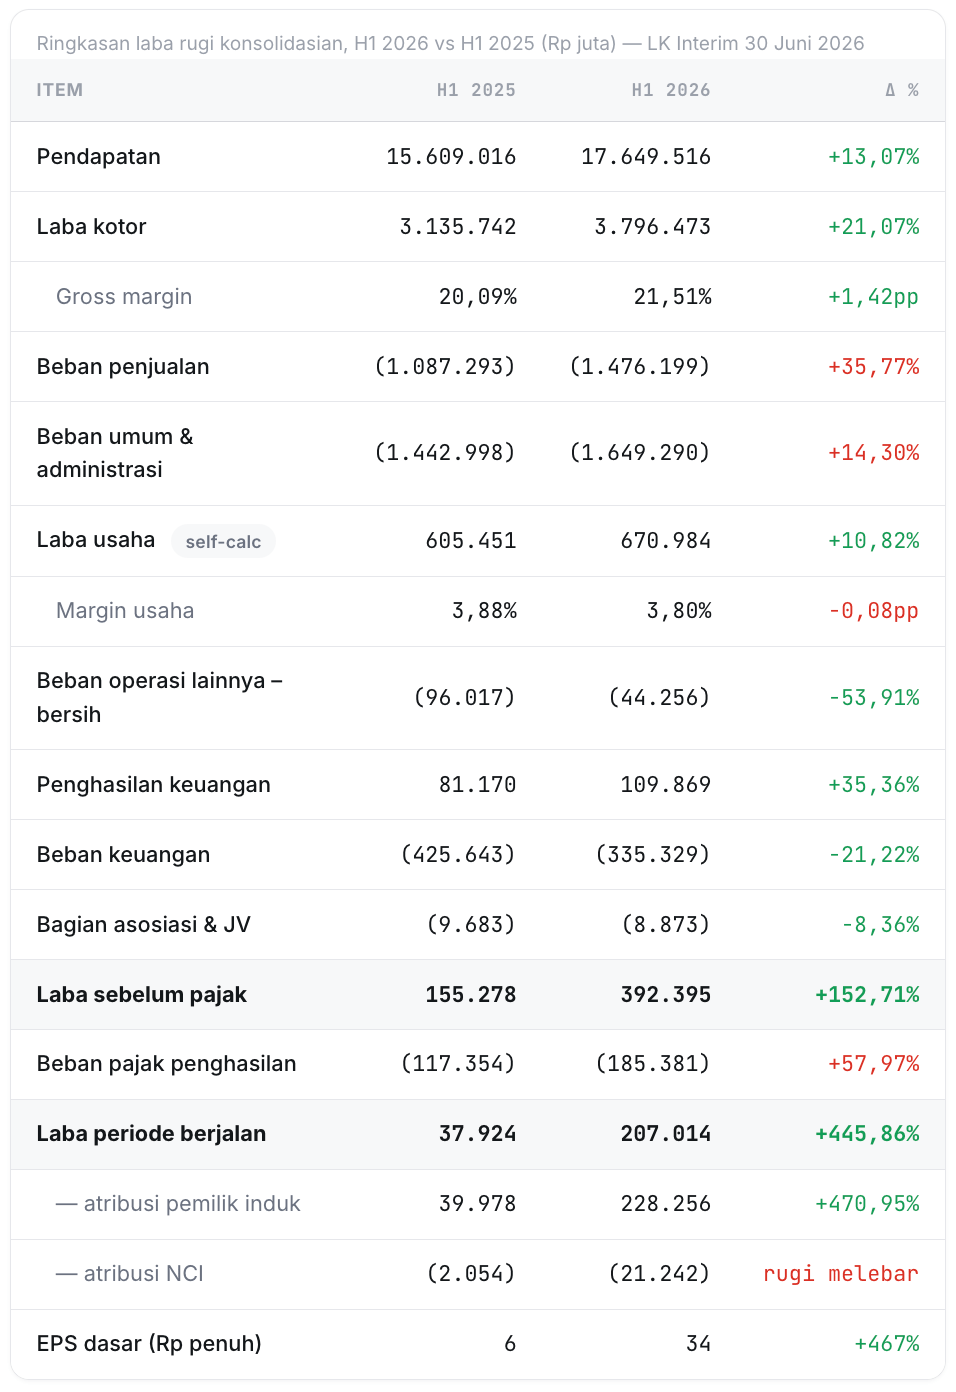
Pendapatan naik 13%, laba kotor naik 21%, penghasilan keuangan naik 35%, dan beban keuangan turun 21%—membuat laba bersih SMGR di H1 2026 melonjak 445%!
Besaran laba bersih 207 miliar ini bahkan sudah lebih besar dari laba setahun penuh tahun 2025

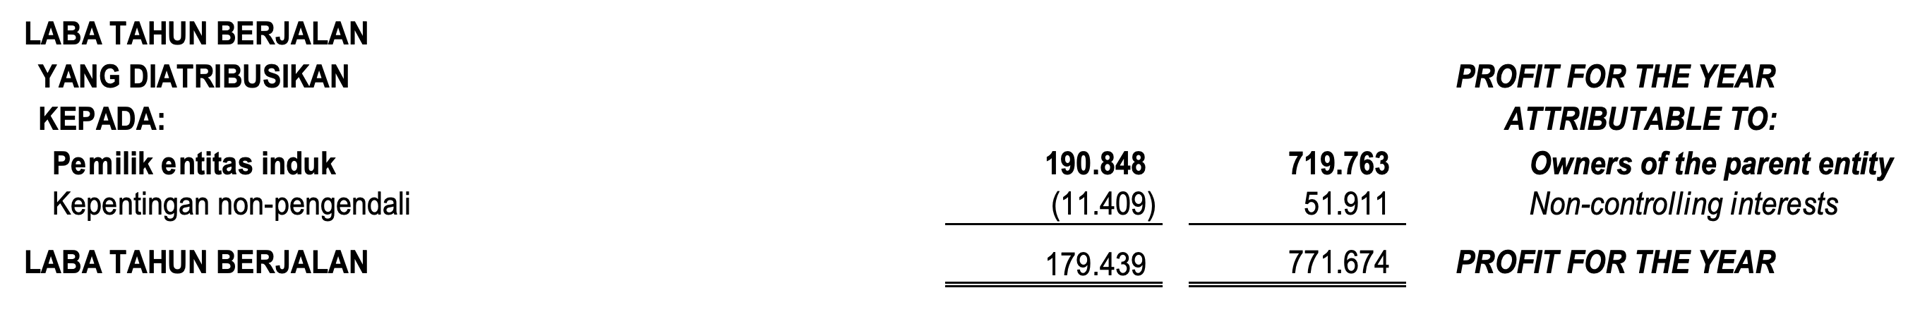
Gue pribadi nggak terlalu percaya laporan keuangan SMGR sebelum 2025 (sebelum di-take over Danantara), karena ada financial engineering yang dilakukan manajemen sebelumnya, jadi labanya terlihat besar.
Positive Sign di SMGR
Laba bersih 228 miliar di semester 1 2026 ini ditopang dengan arus kas yang juga kuat.
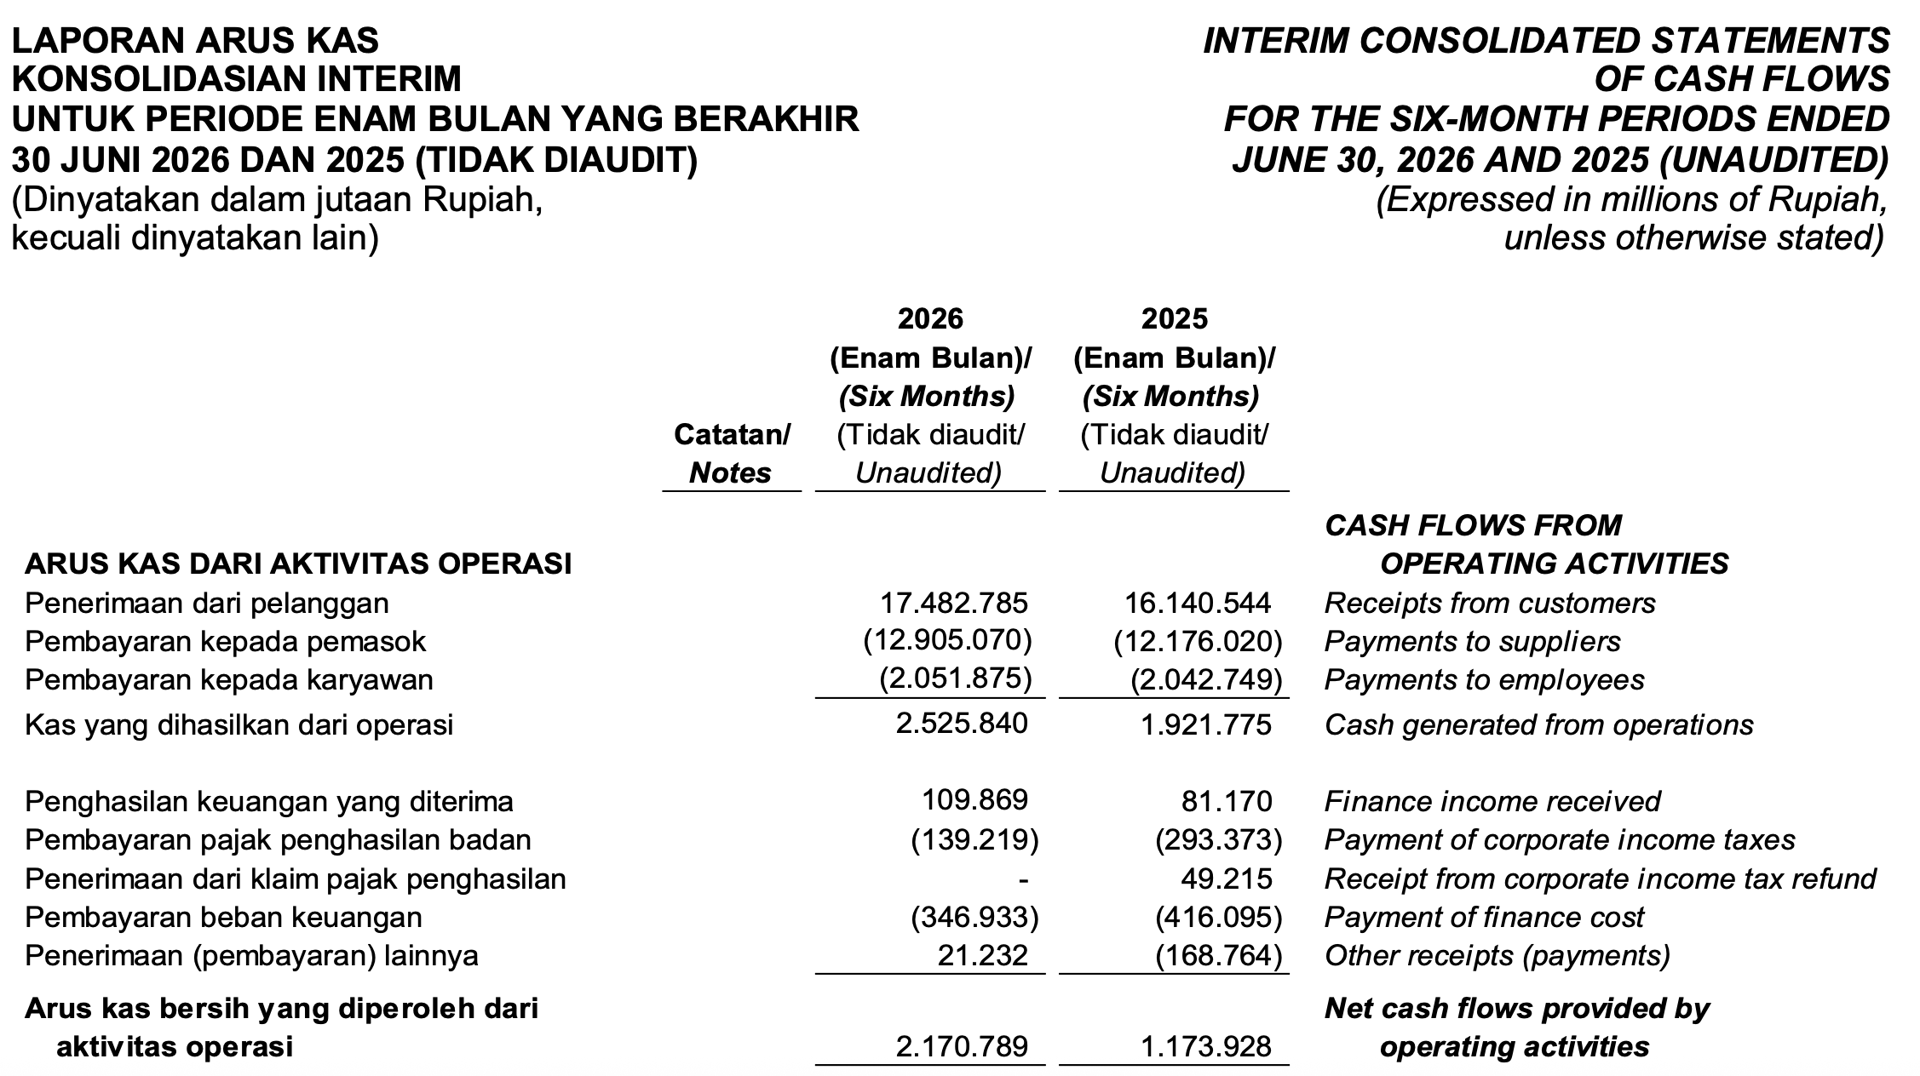
Ada sekitar 2,17 triliun rupiah kas bersih yang dapat perusahaan ini hasilkan dalam waktu 6 bulan pertama di tahun 2026. Kas itu bisa digunakan untuk bayar utang dll
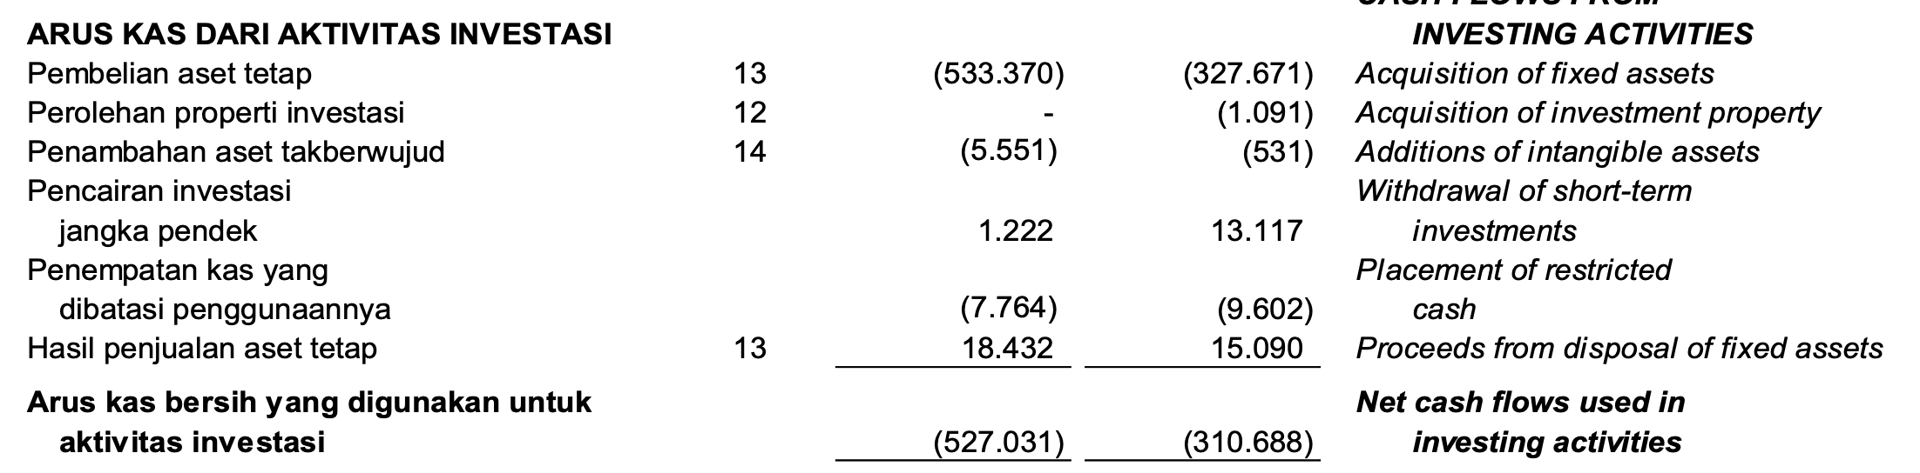
533 miliar digunakan untuk maintenance pabriknya—bukan hal yang spesial. Tahun 2025 lalu, SMGR belanja aset tetap (mesin, bangunan, jalan, jembatan dll) sebesar 1 triliun.
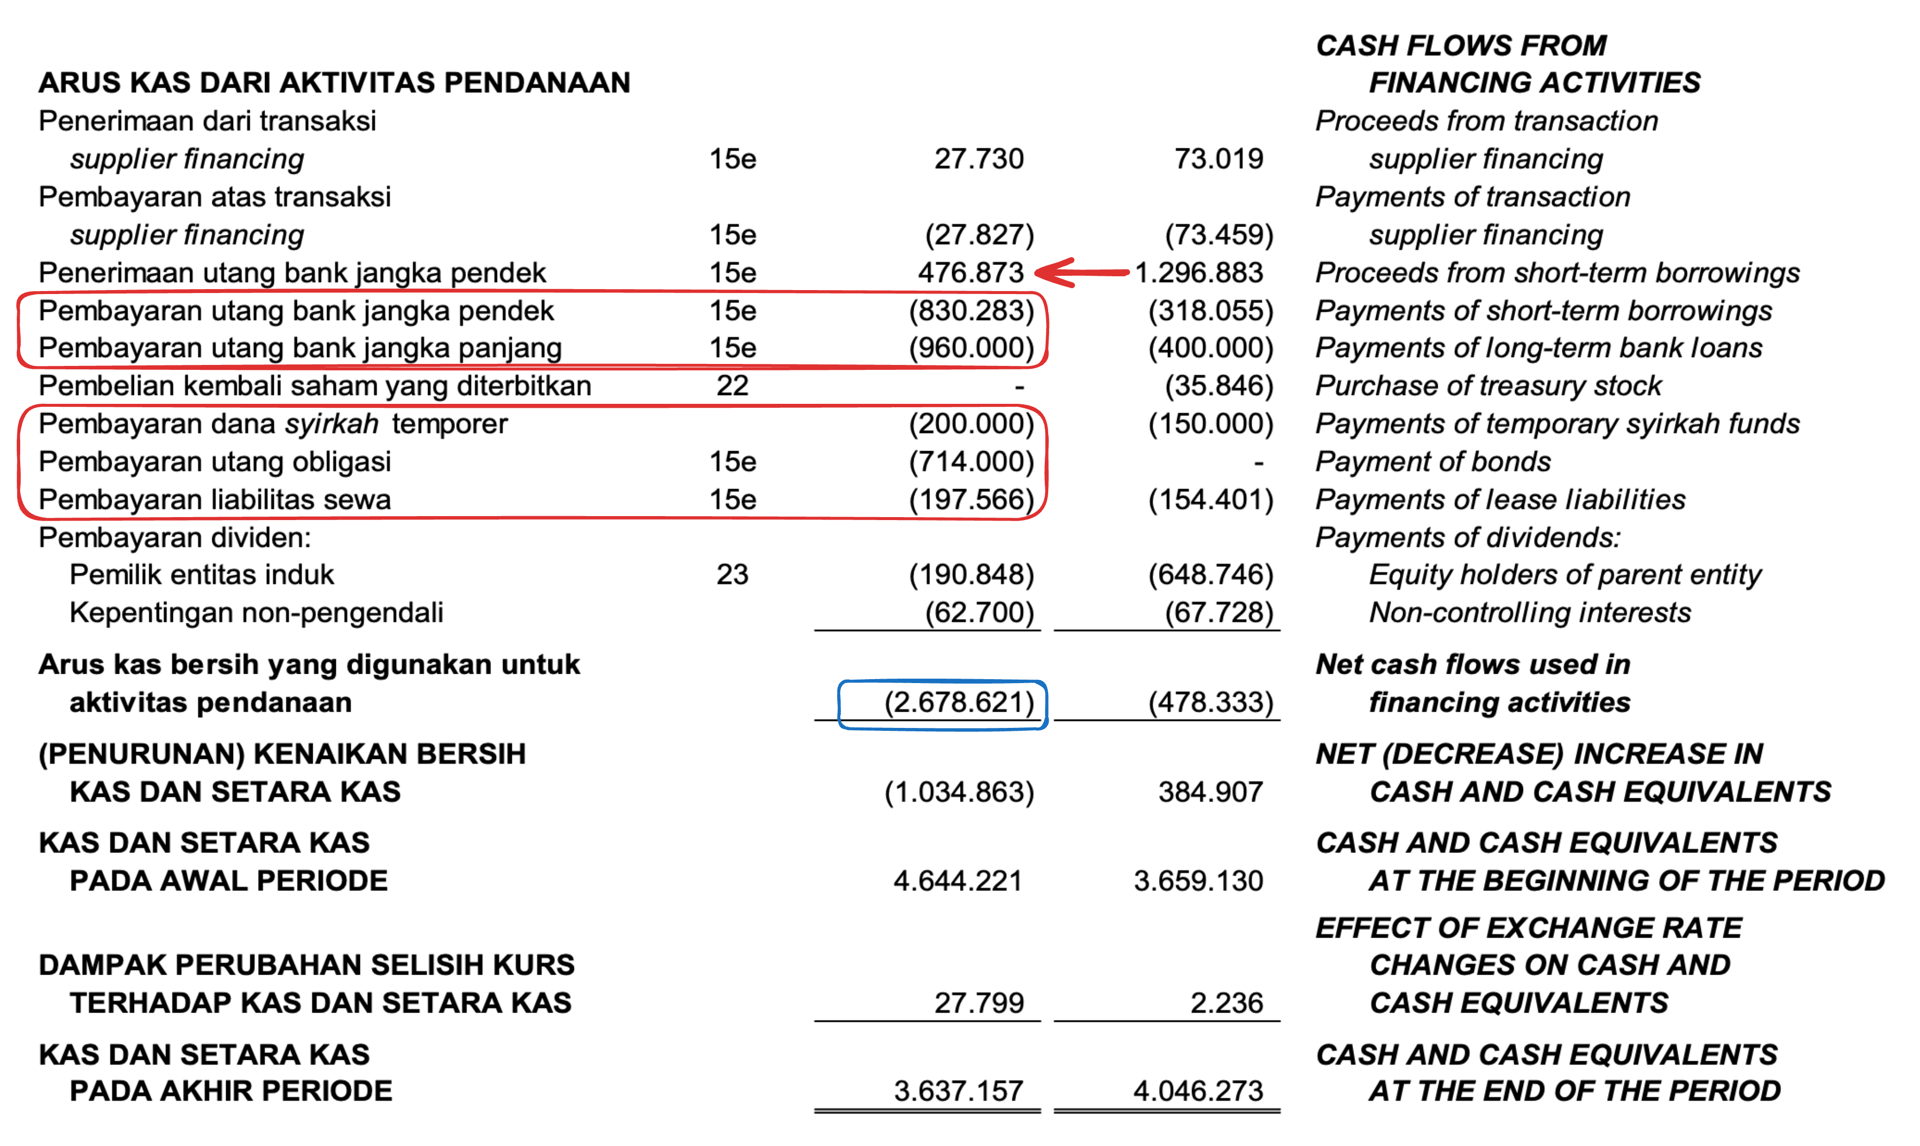
Perhatikan di H1 2026 ini SMGR aktif bayar utang berbunga (yang dilingkari merah) dan tidak ambil utang sebanyak biasanya (476 miliar vs 1,29 triliun)
Kenapa Beli diharga Ini?
Gue jarang banget pakai pendekatan valuasi berbasis PBV, tapi di case SMGR kita bisa belajar menggunakan indikator ini.
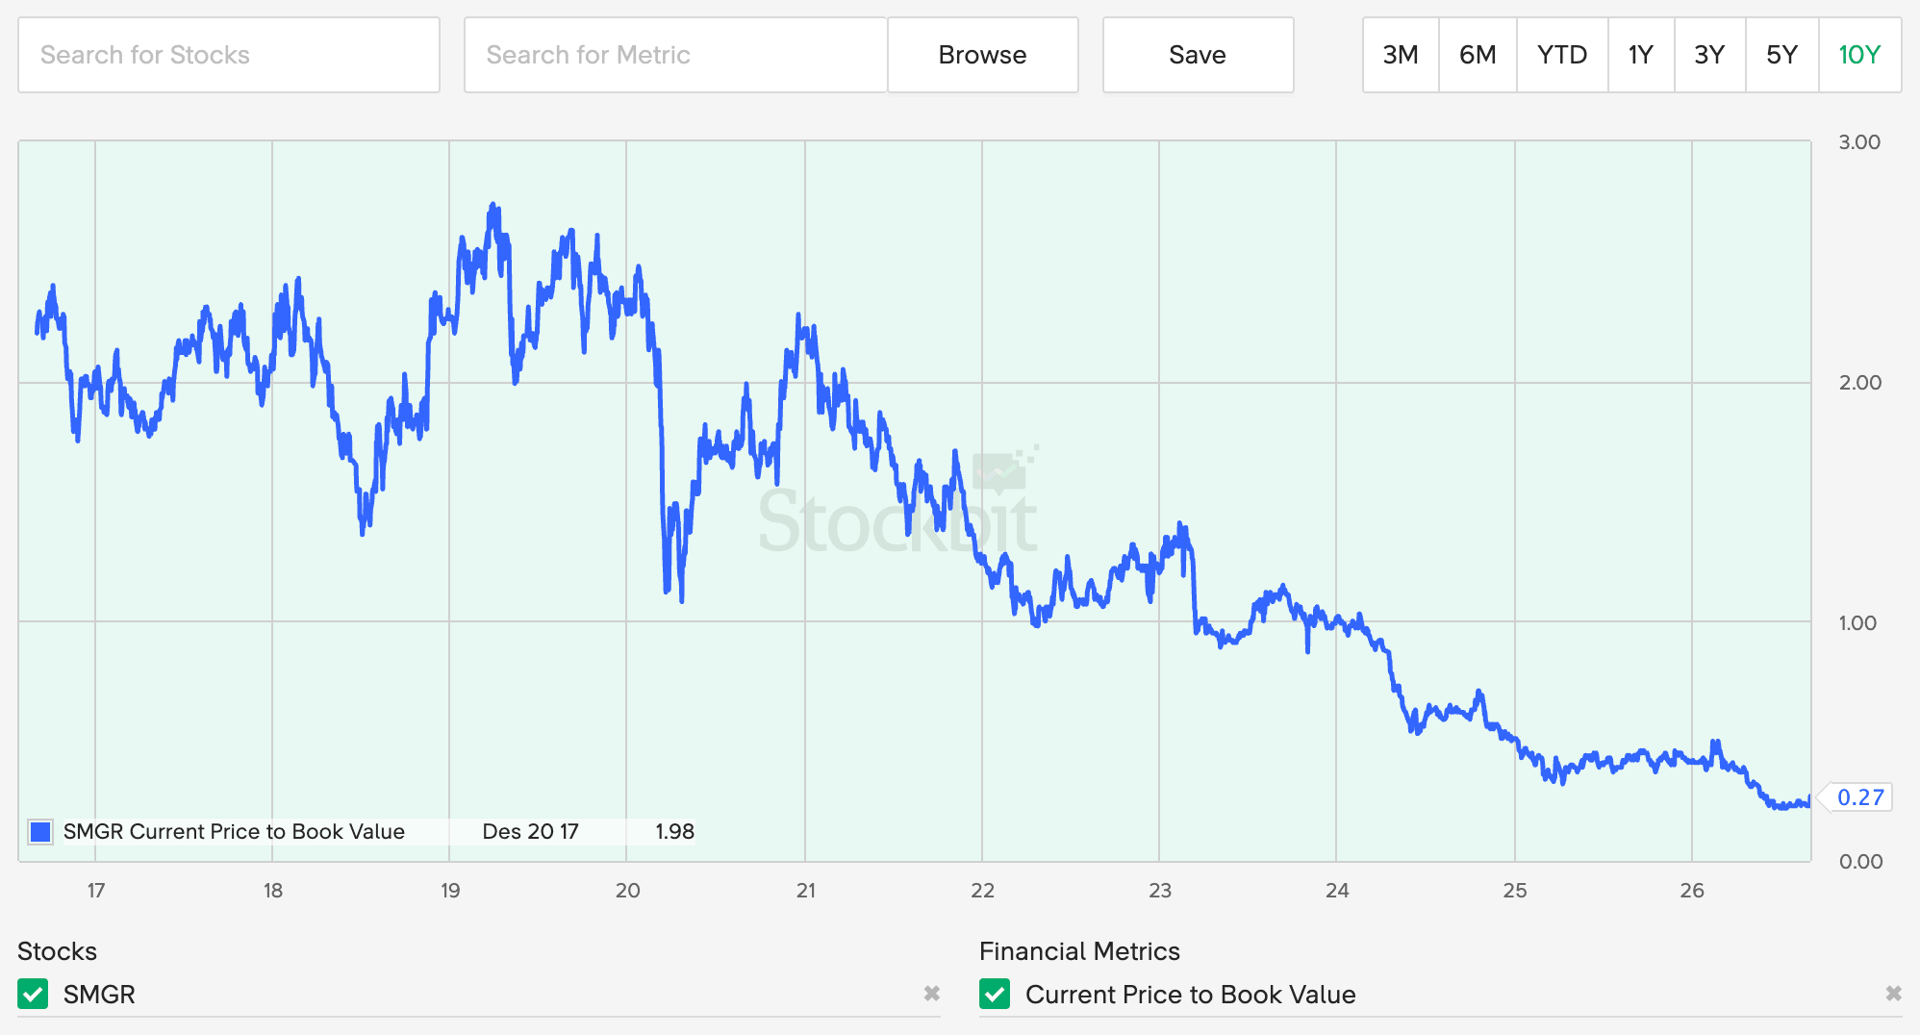
SMGR di Rp1.530 punya PBV cuma 0,24x. Ada setidaknya dua video yang membahas valuasi dengan PBV—bisa cek di sini:
Lain-lain
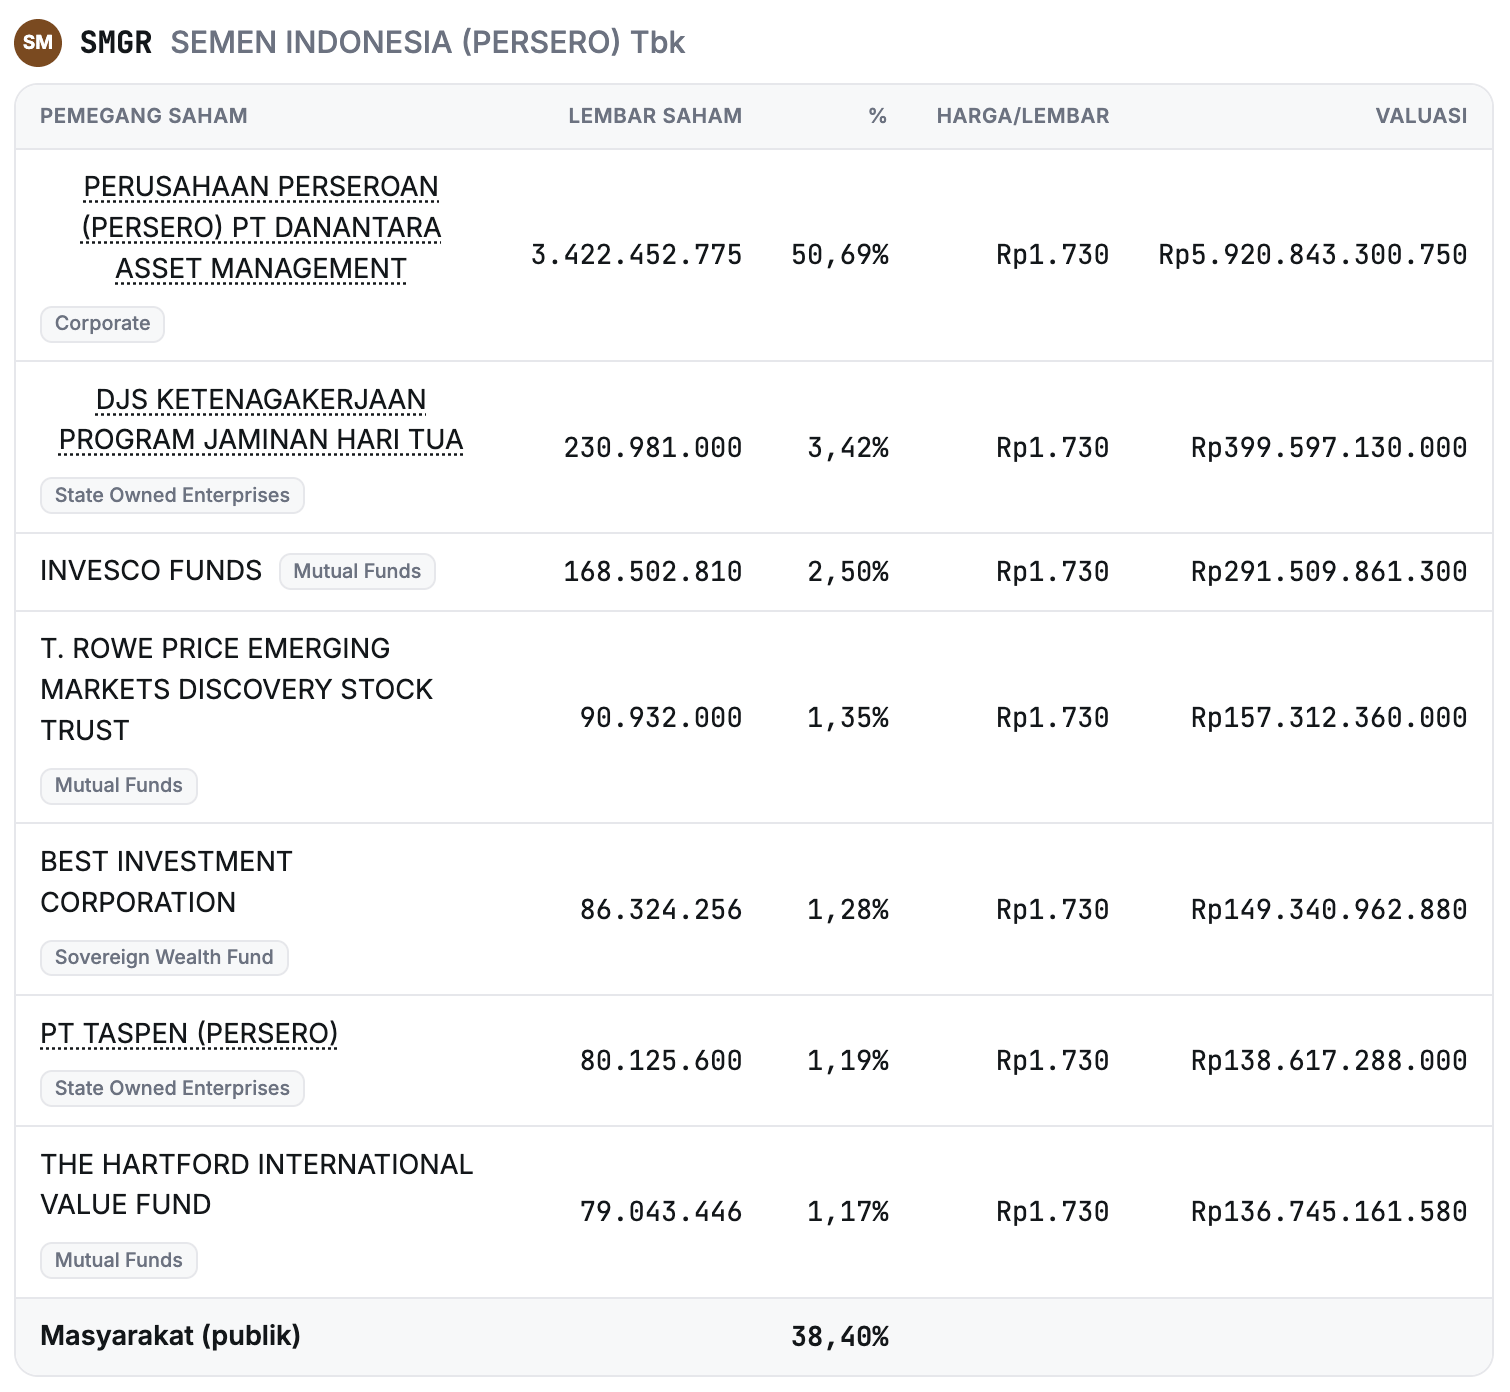
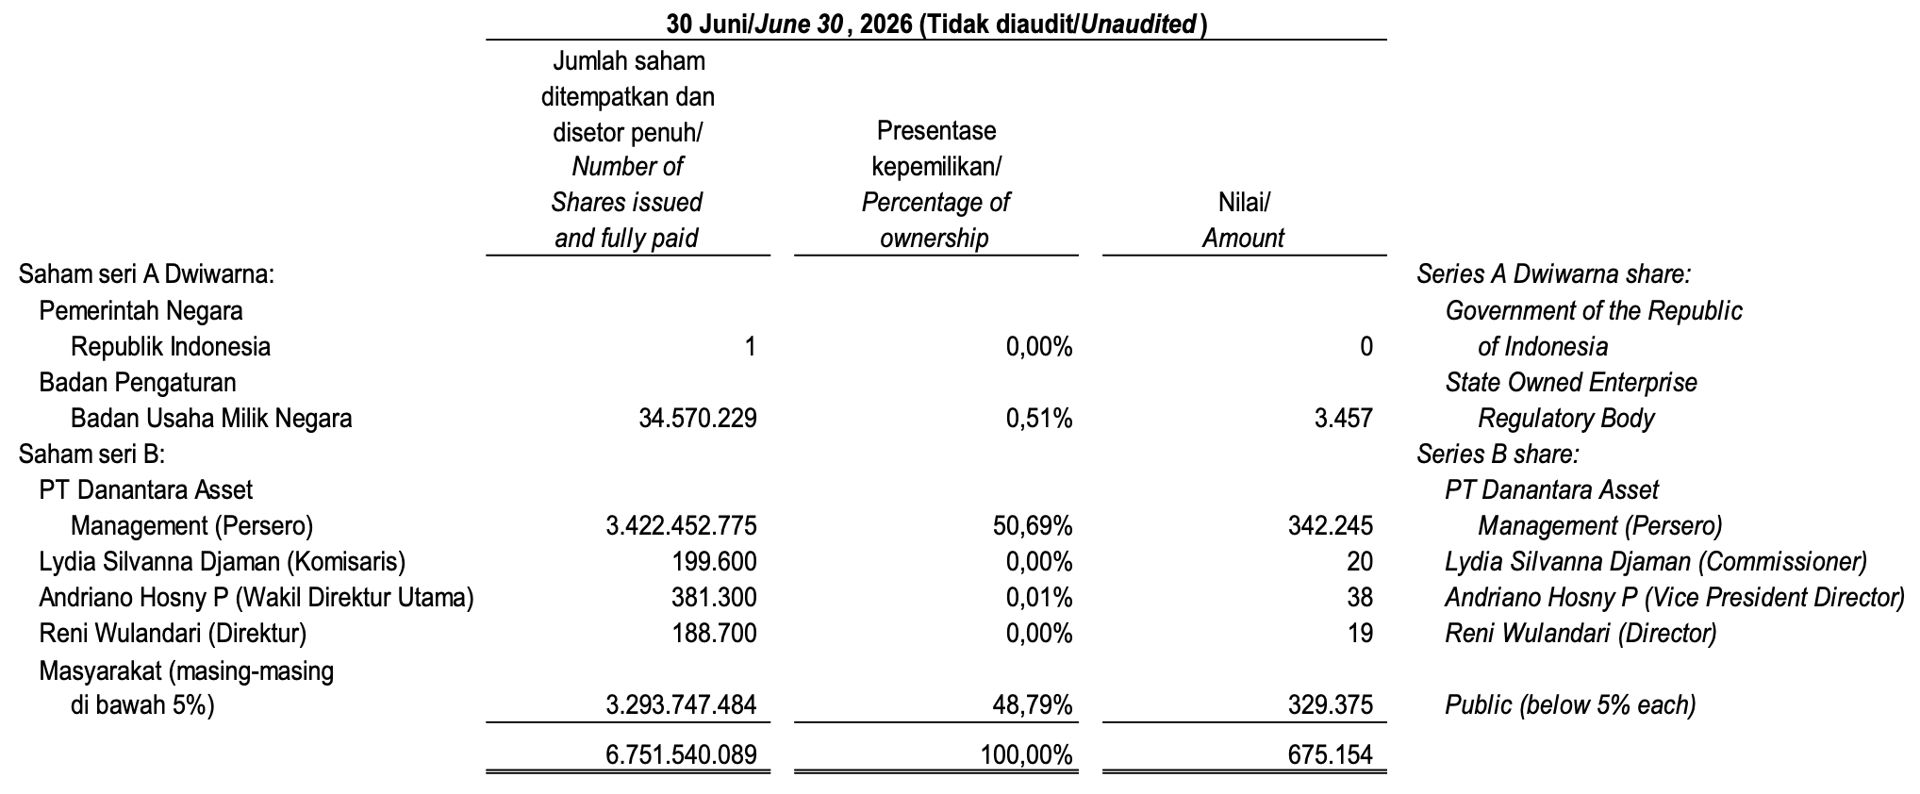
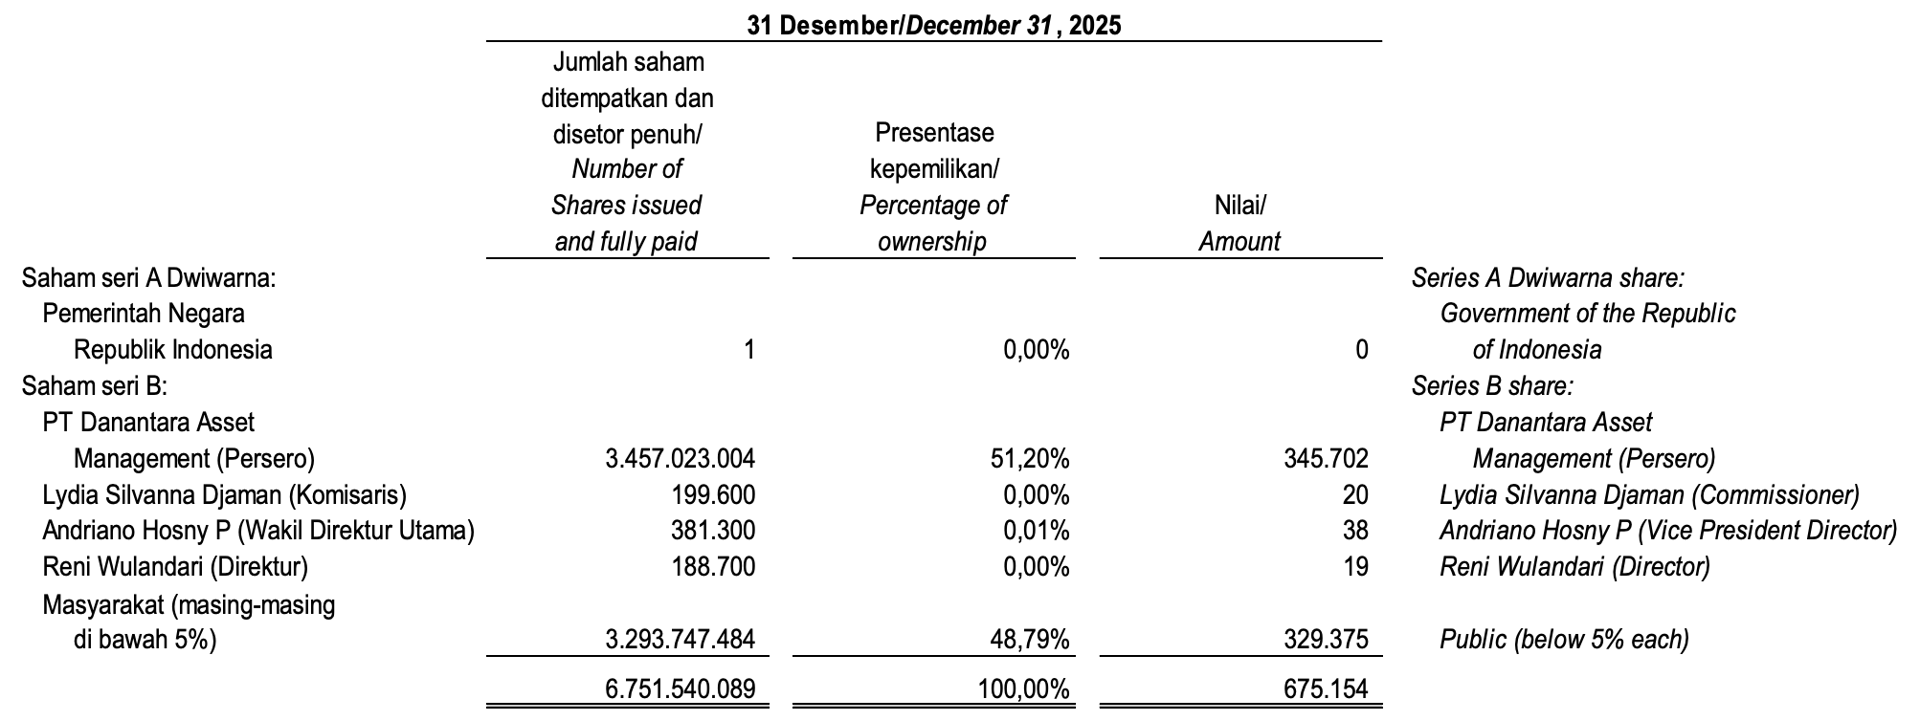
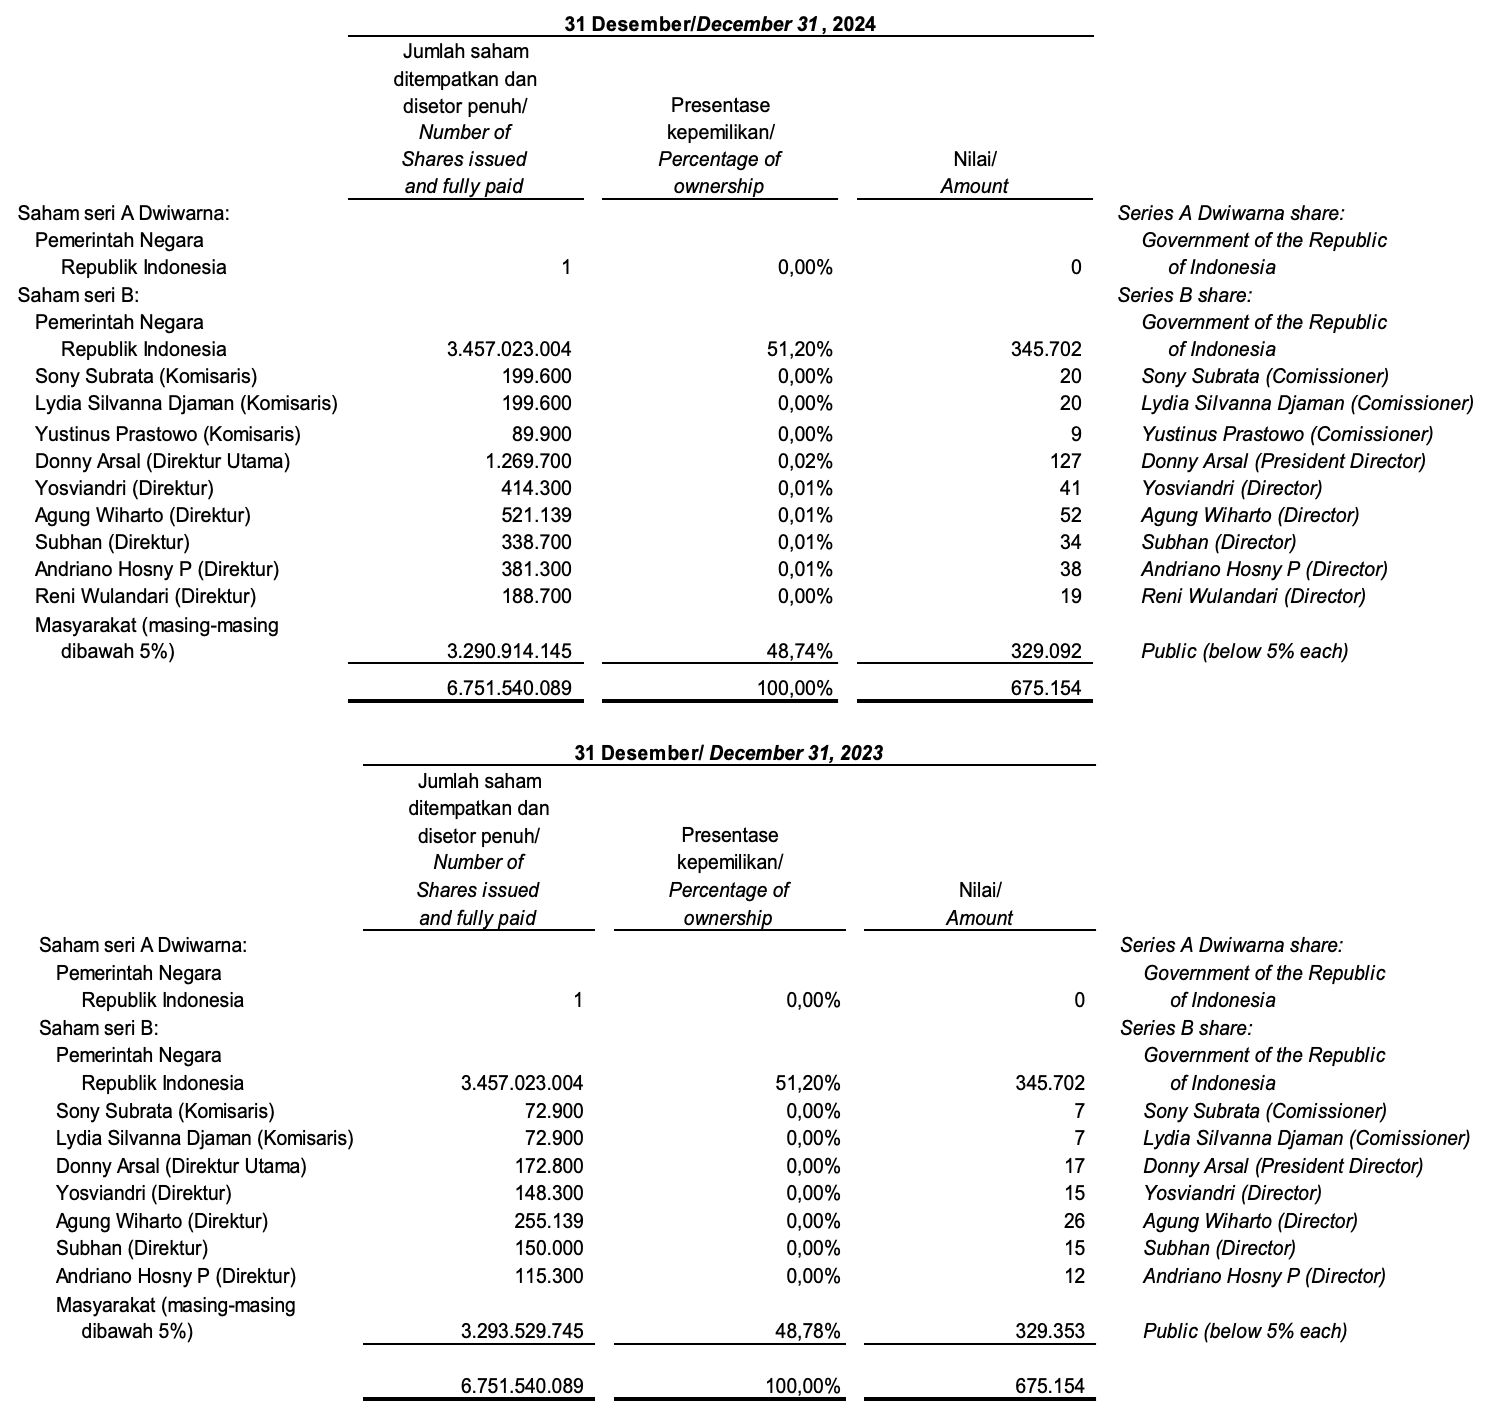
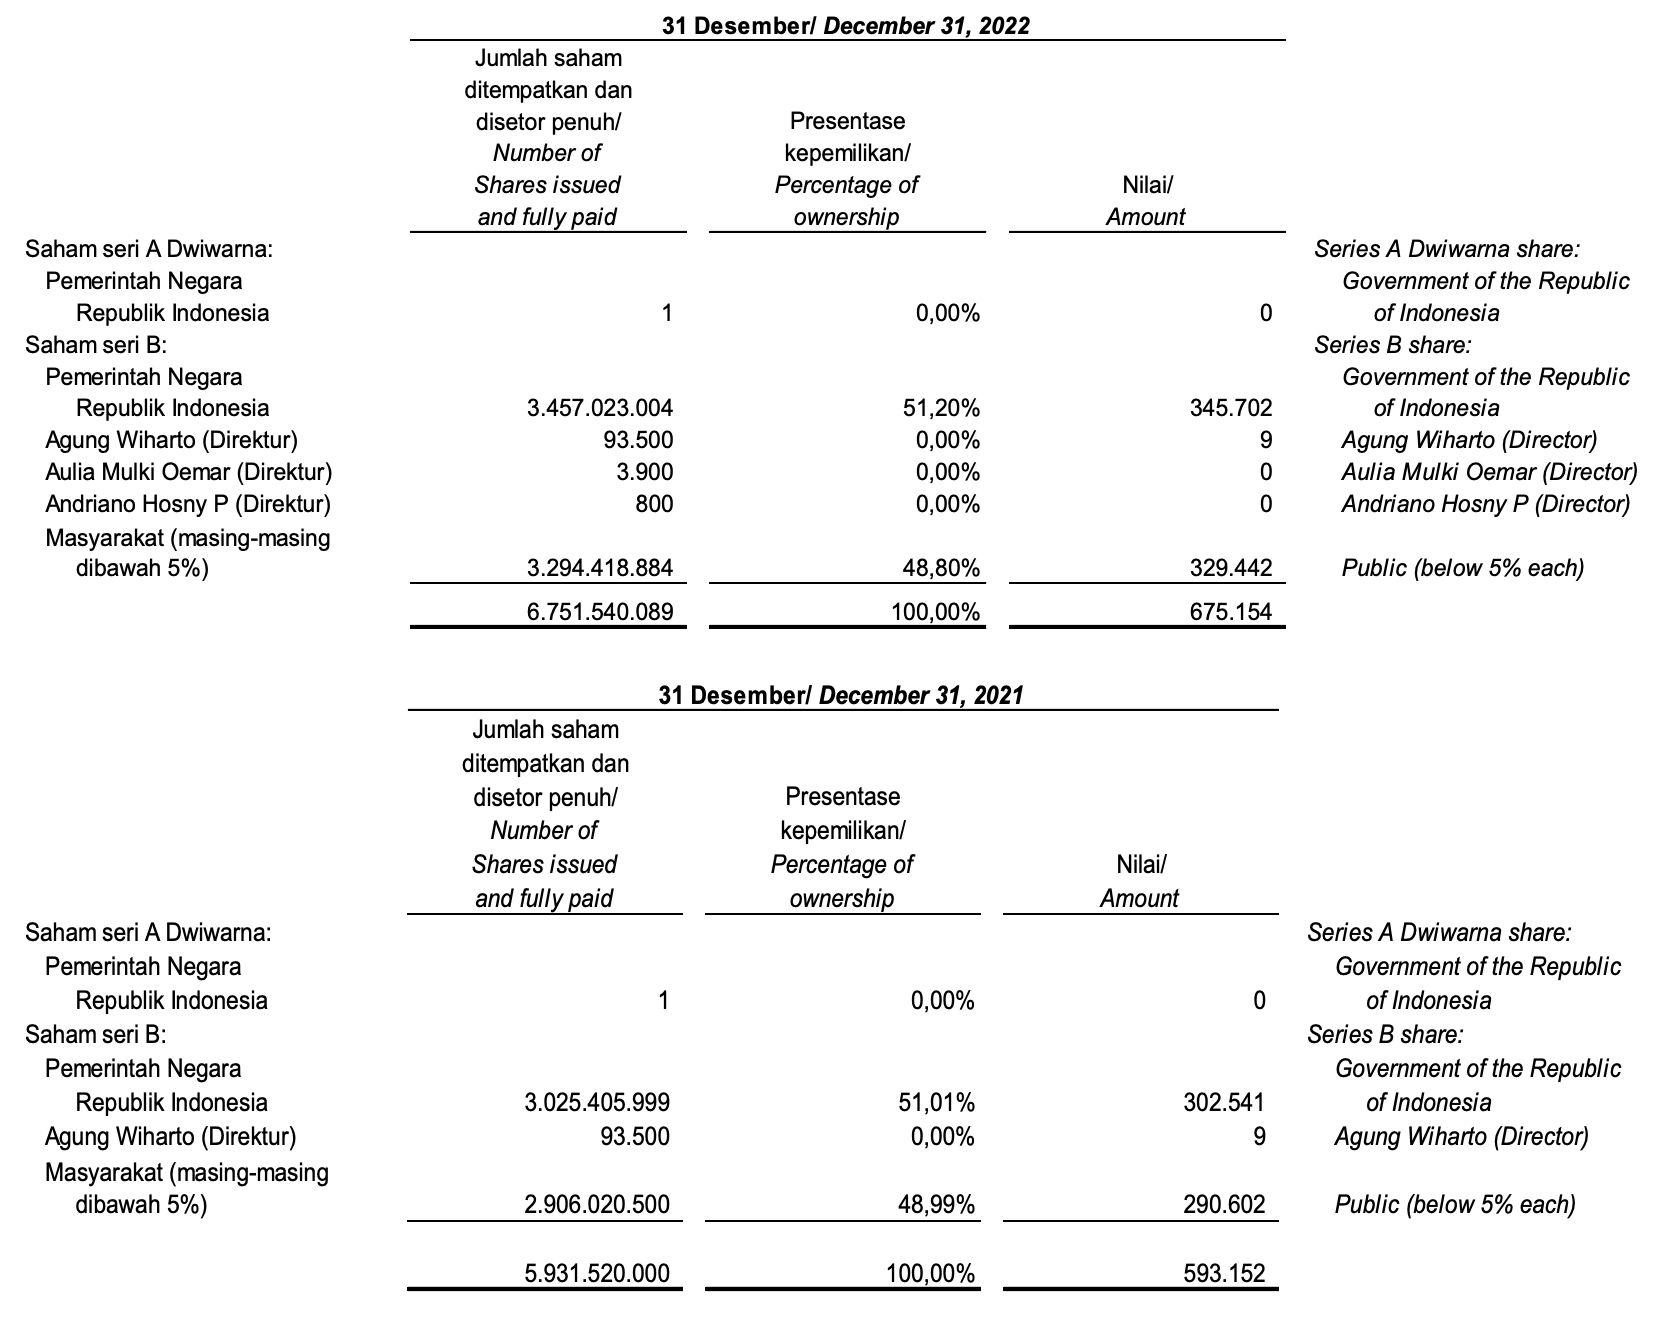
Perpindahan kepemilikan SMGR dari 2021 - 30 Juni 2026
Berita tentang SMGR - 2 September 2026