Kenapa Beli Saham Ini?
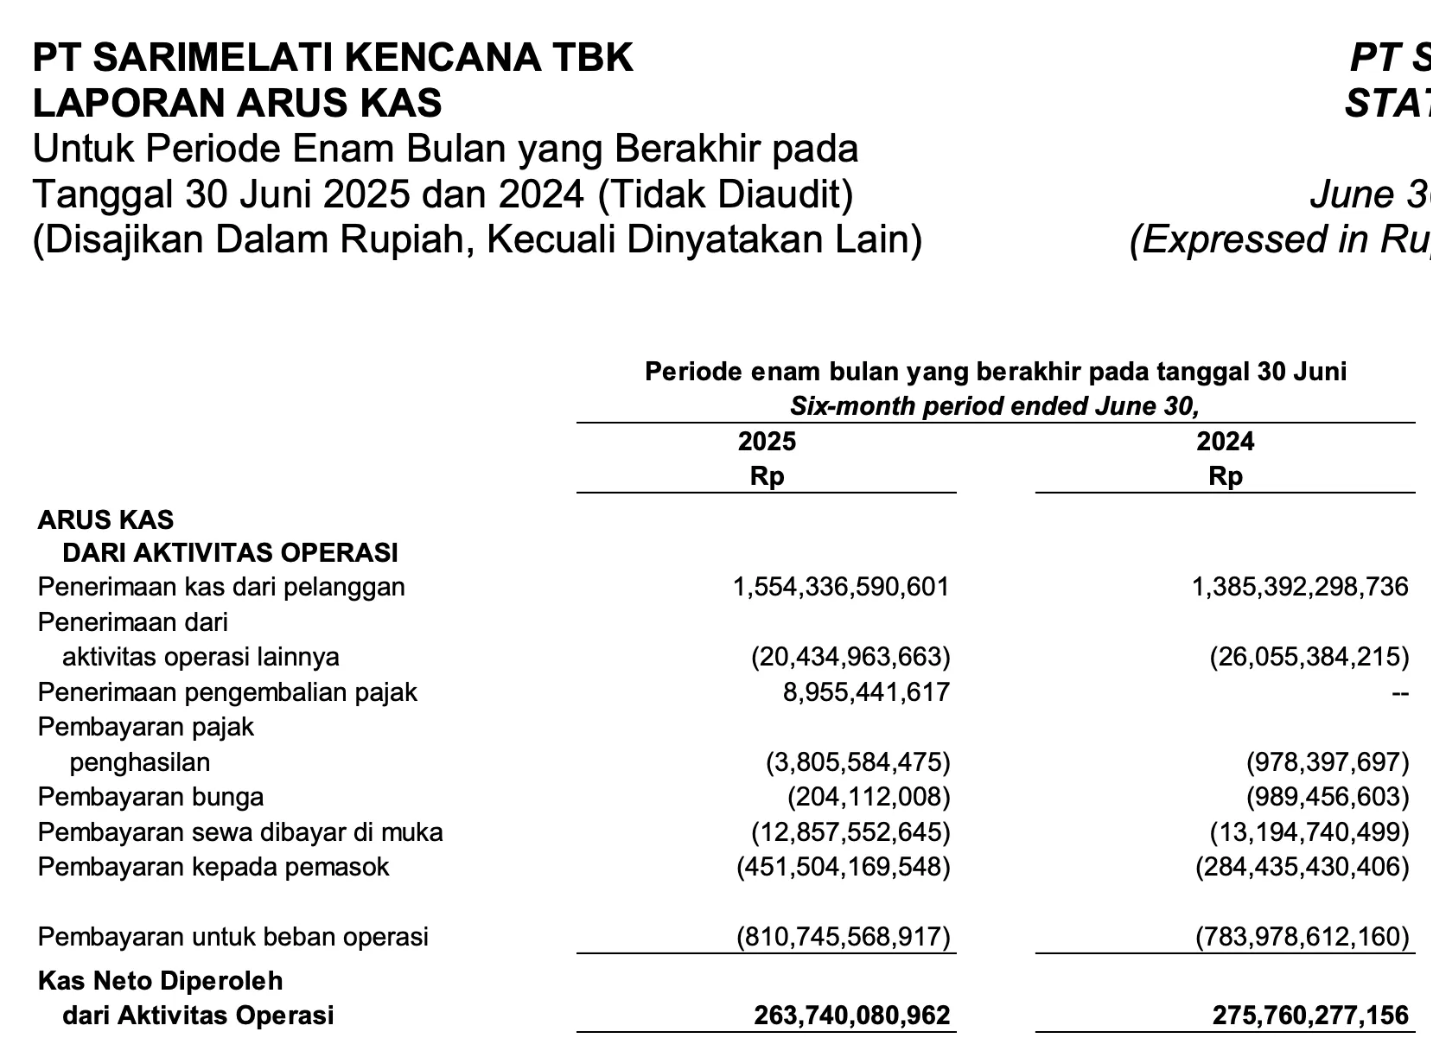
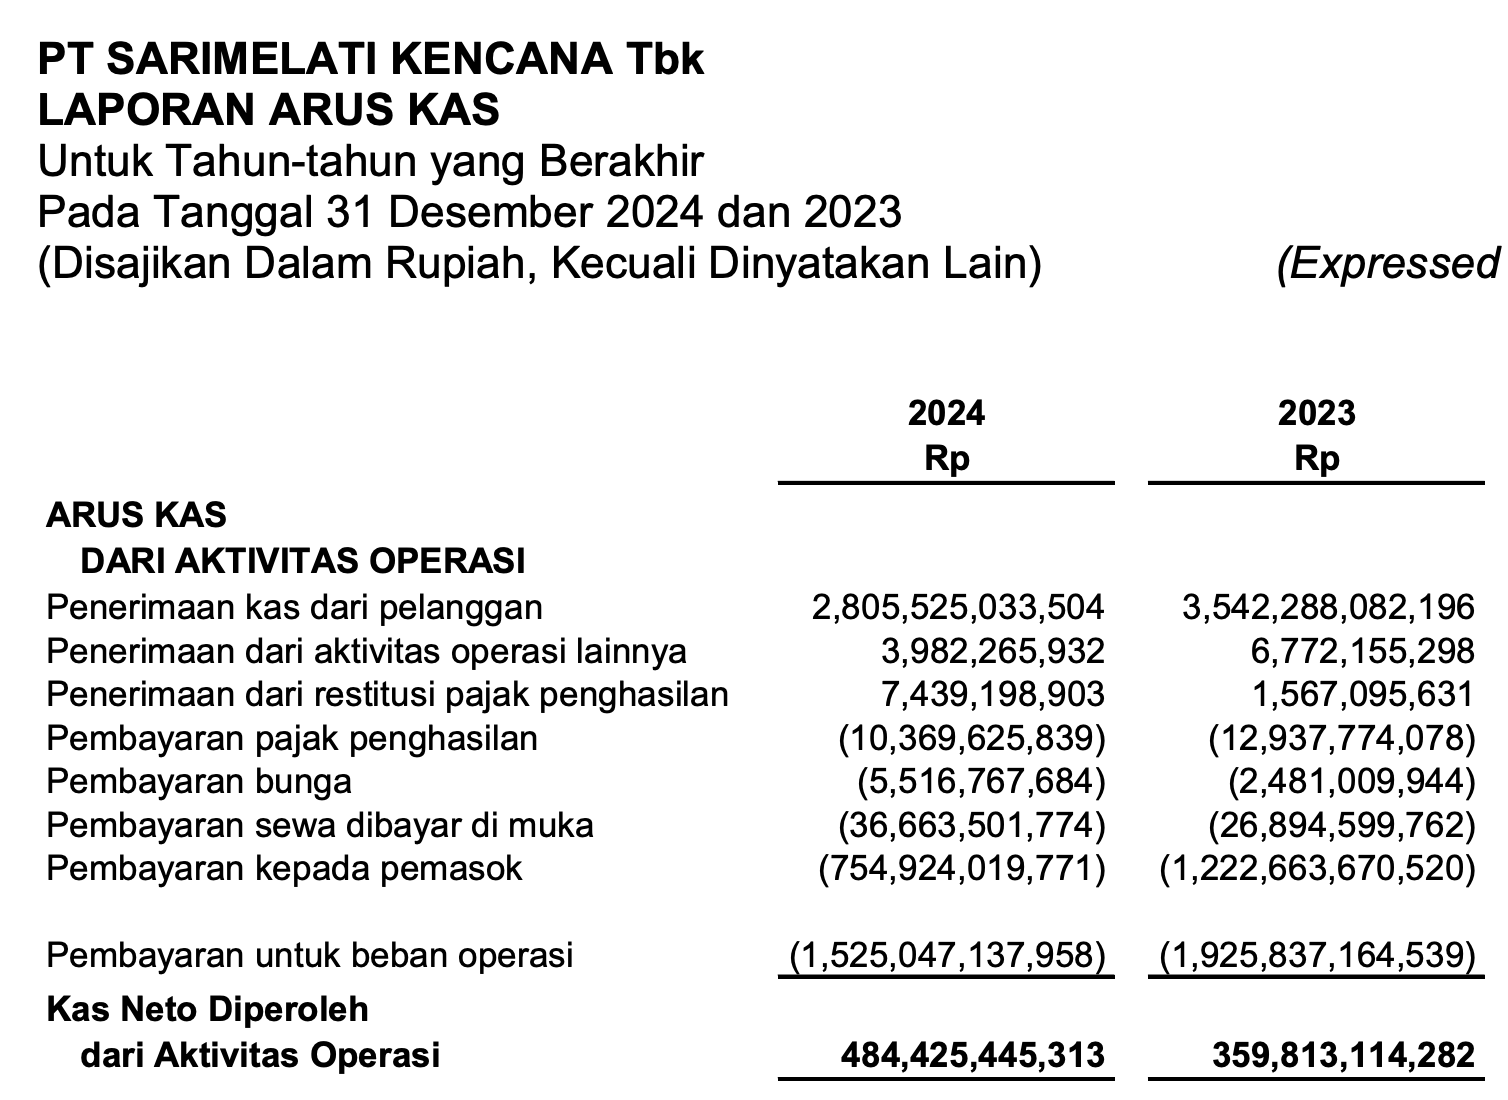
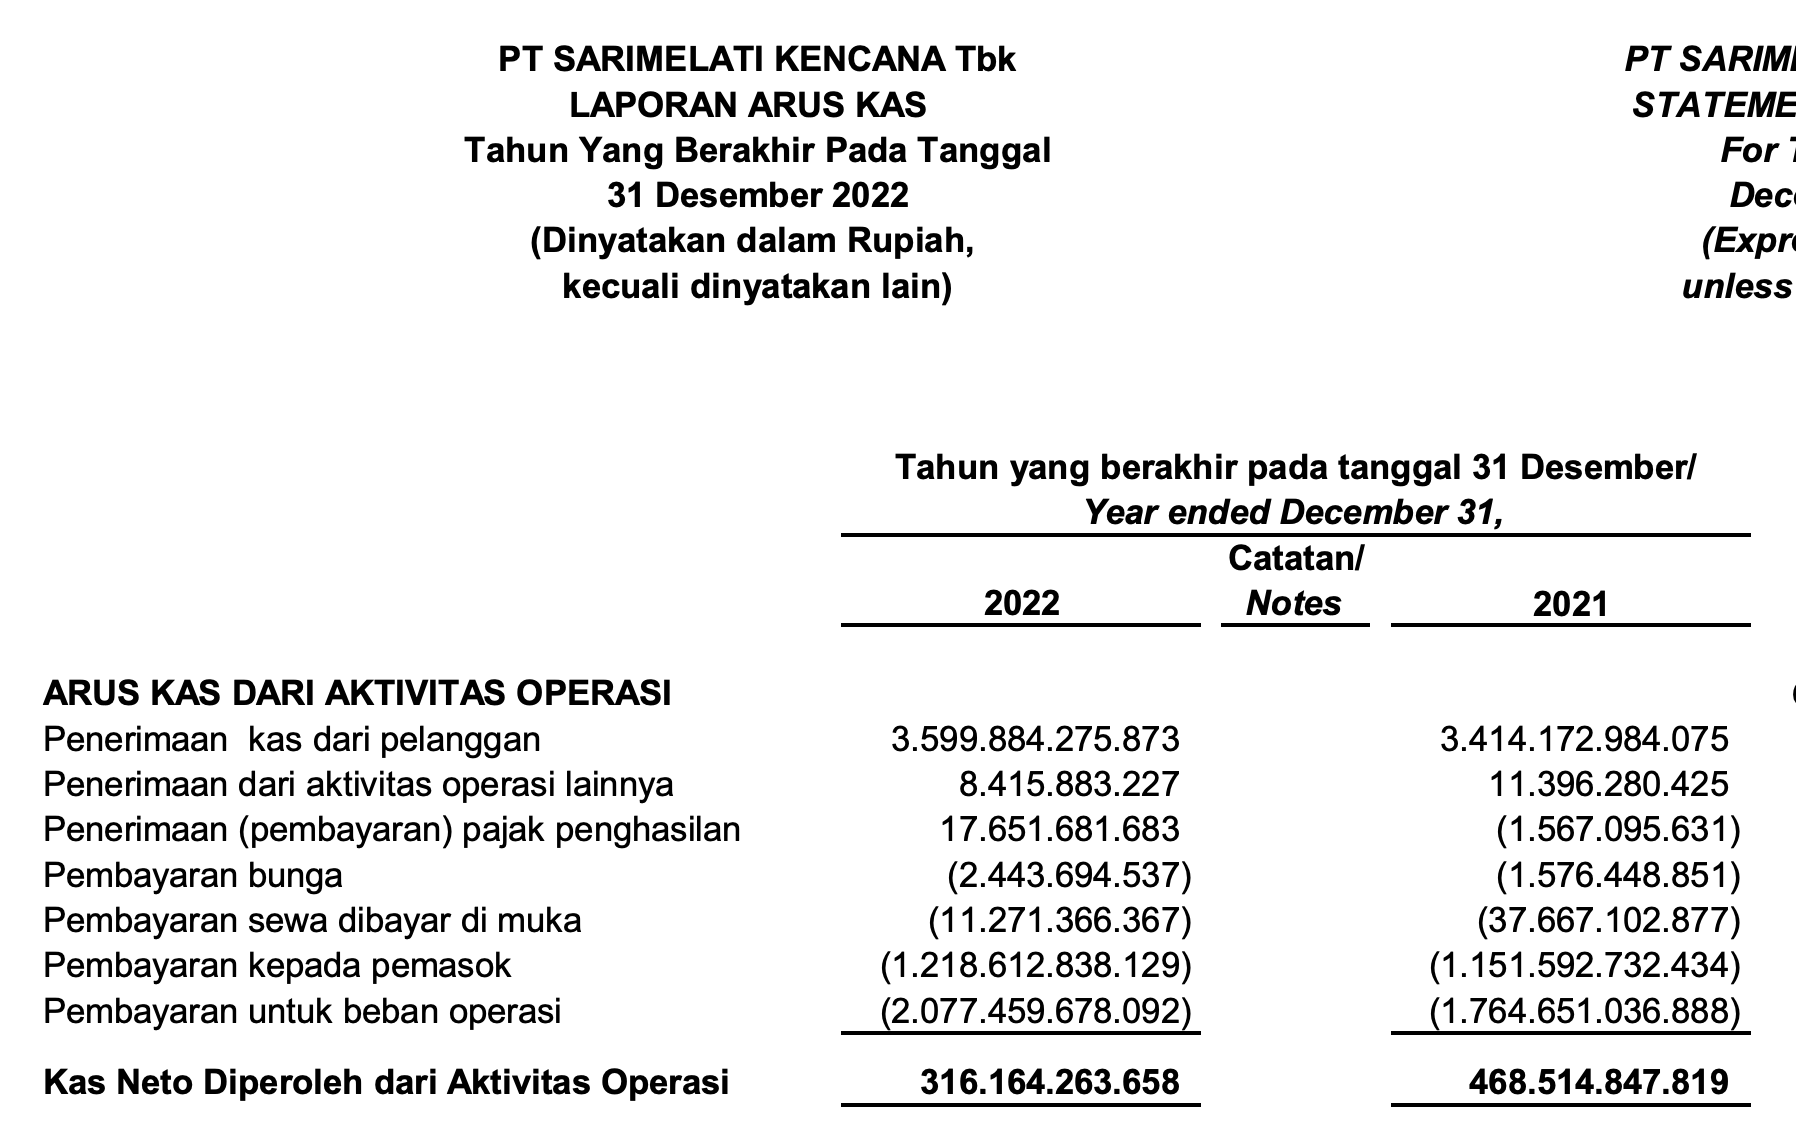
Perusahaan ini selalu menghasilkan arus kas positif sepanjang 2021-2024 dan H1 2025
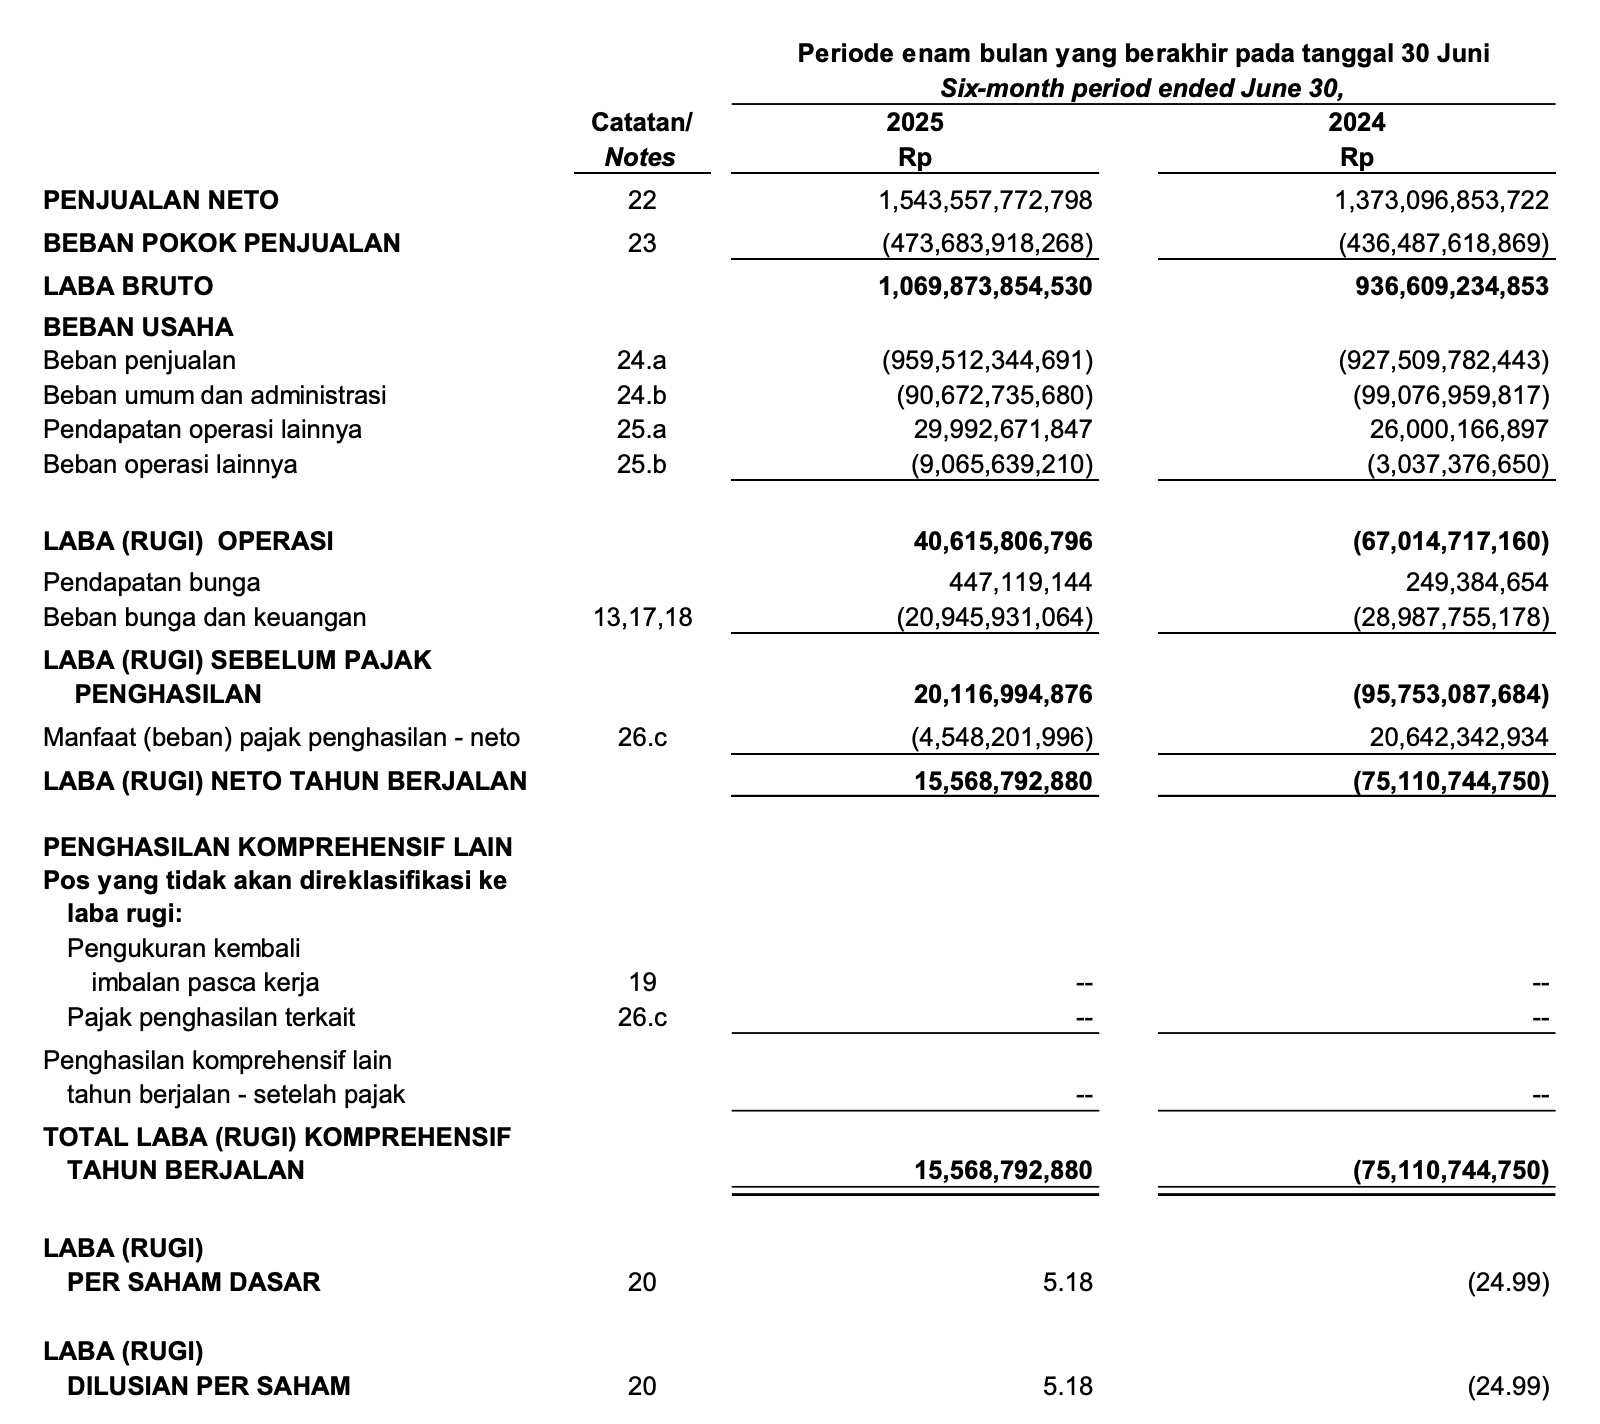
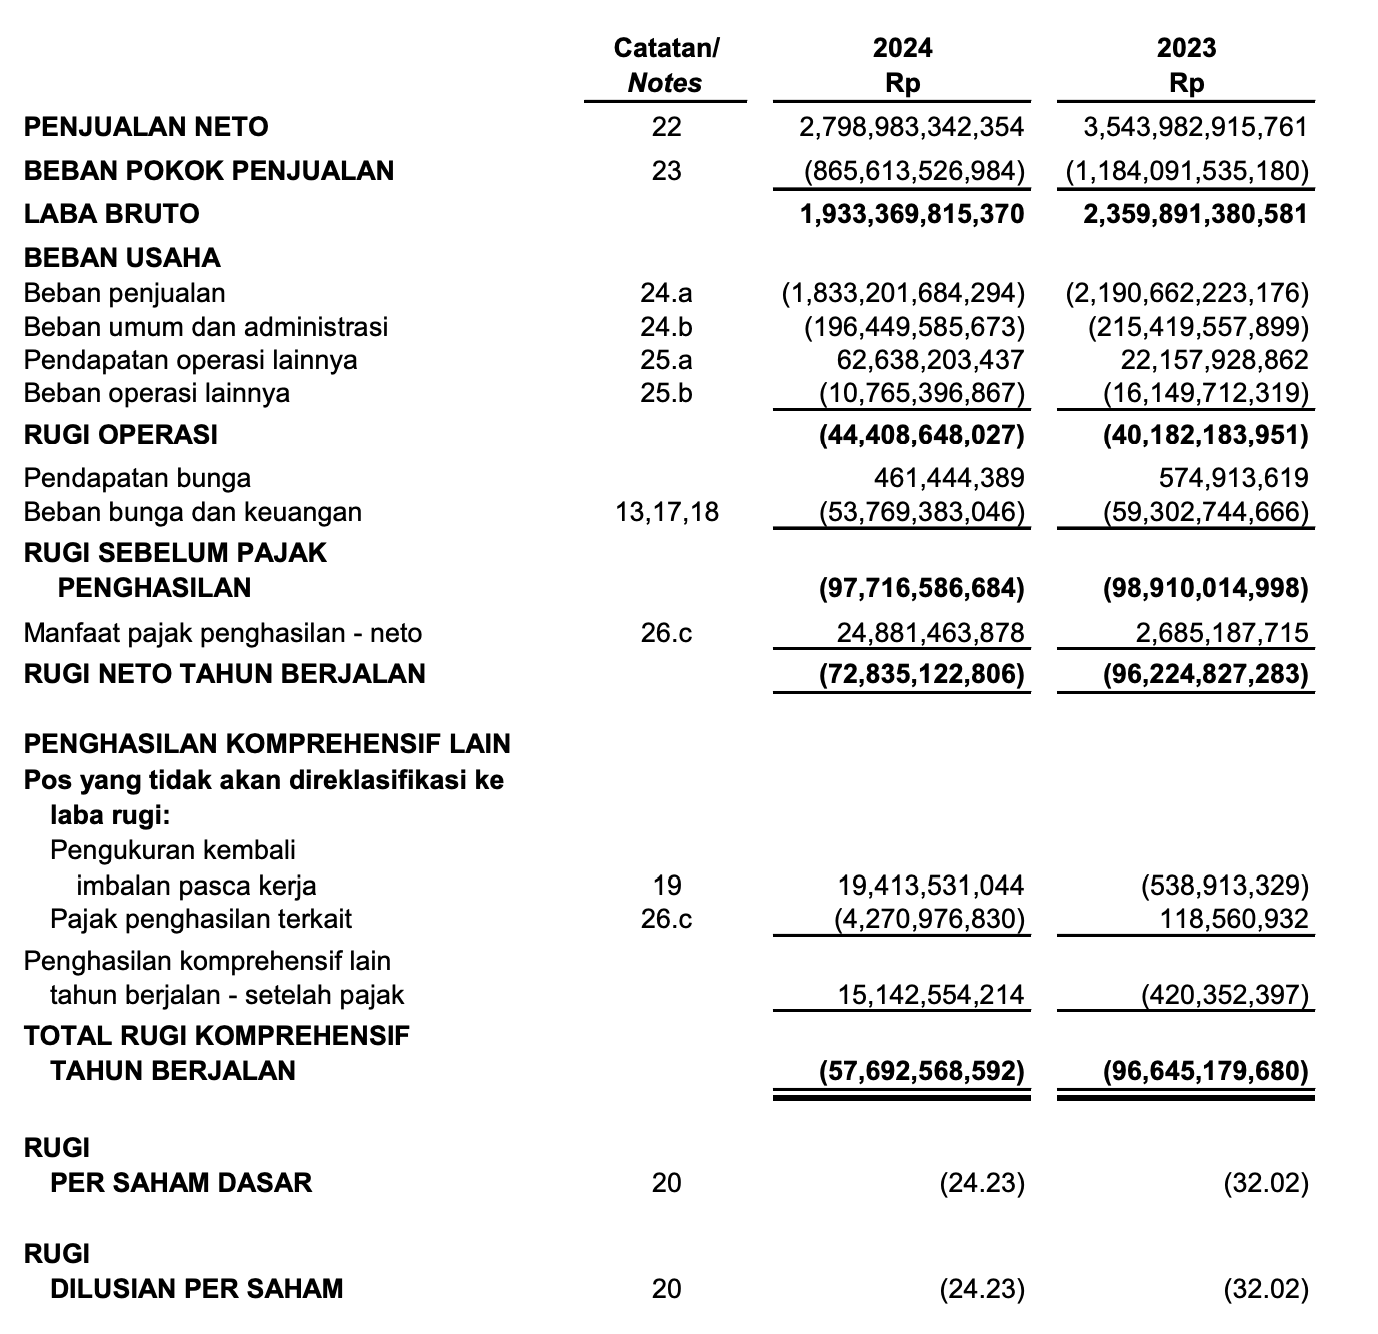
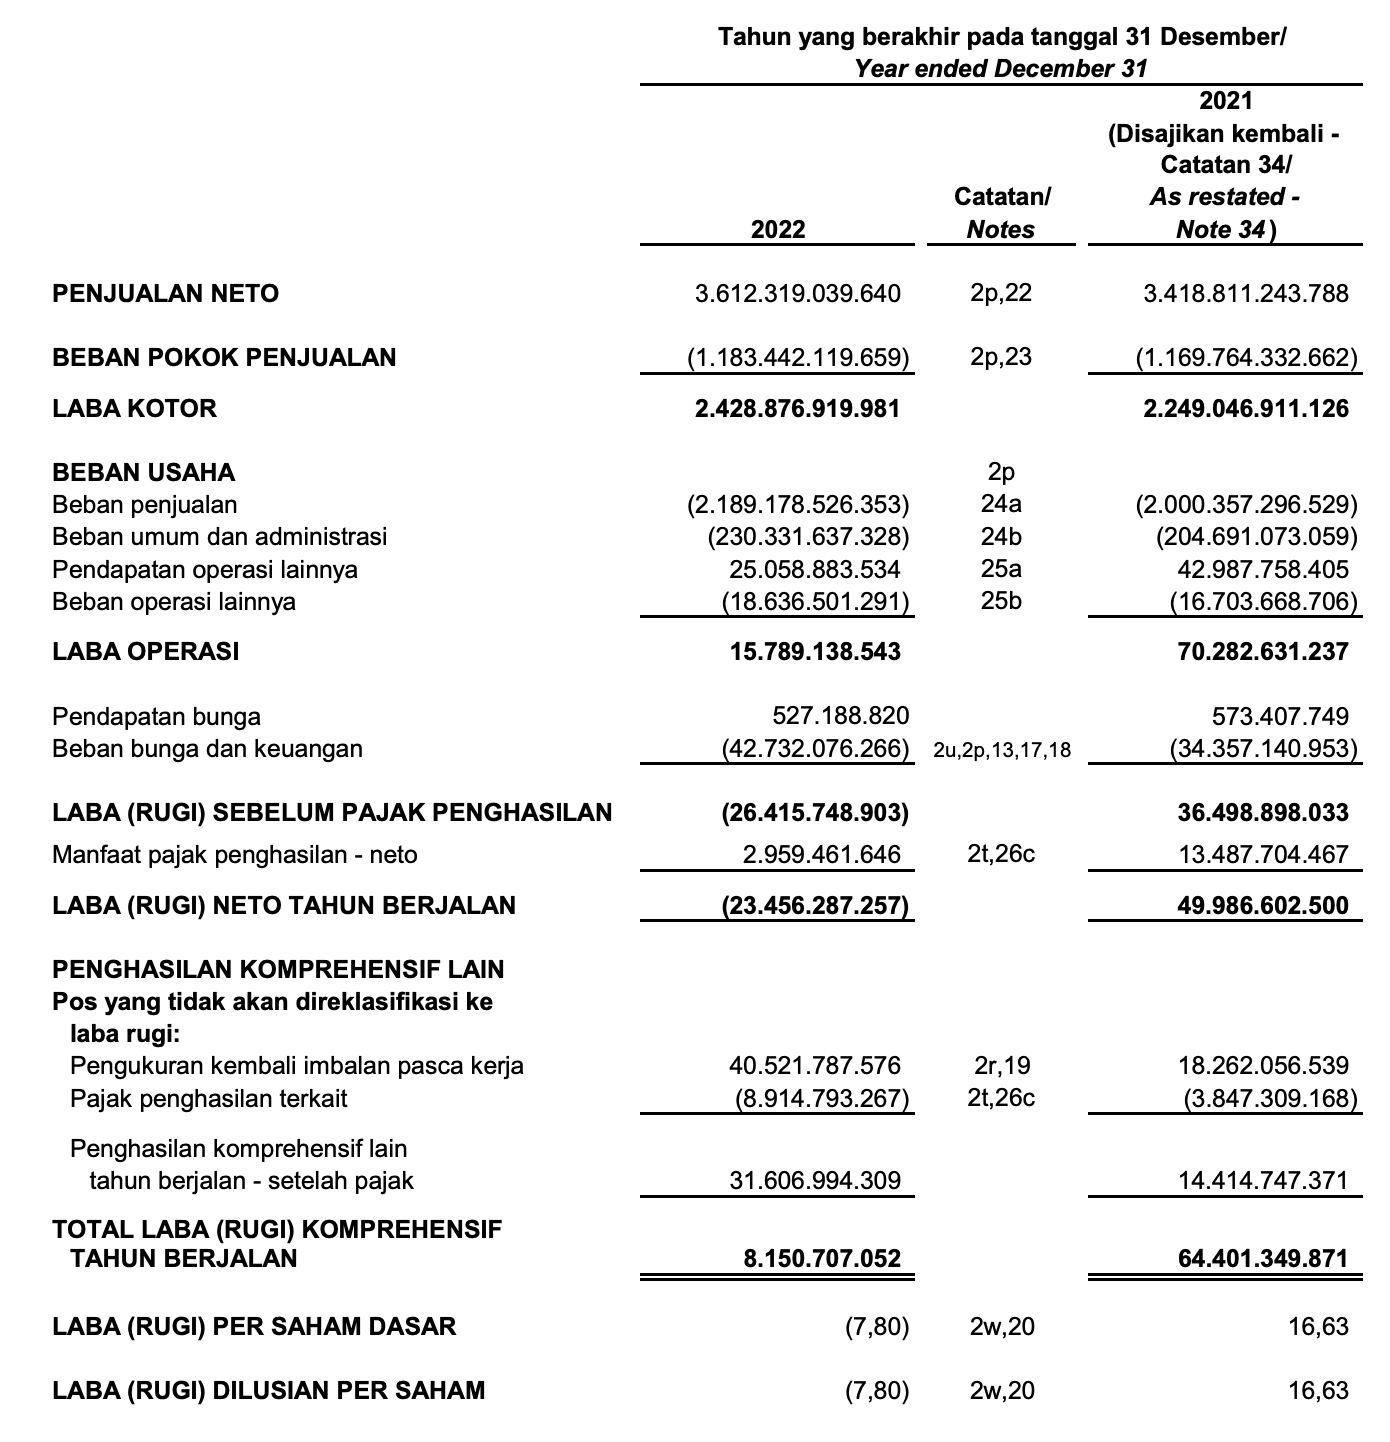
Namun sejak 2022-2024 selalu mencatatkan “kerugian”. Apa sebabnya?
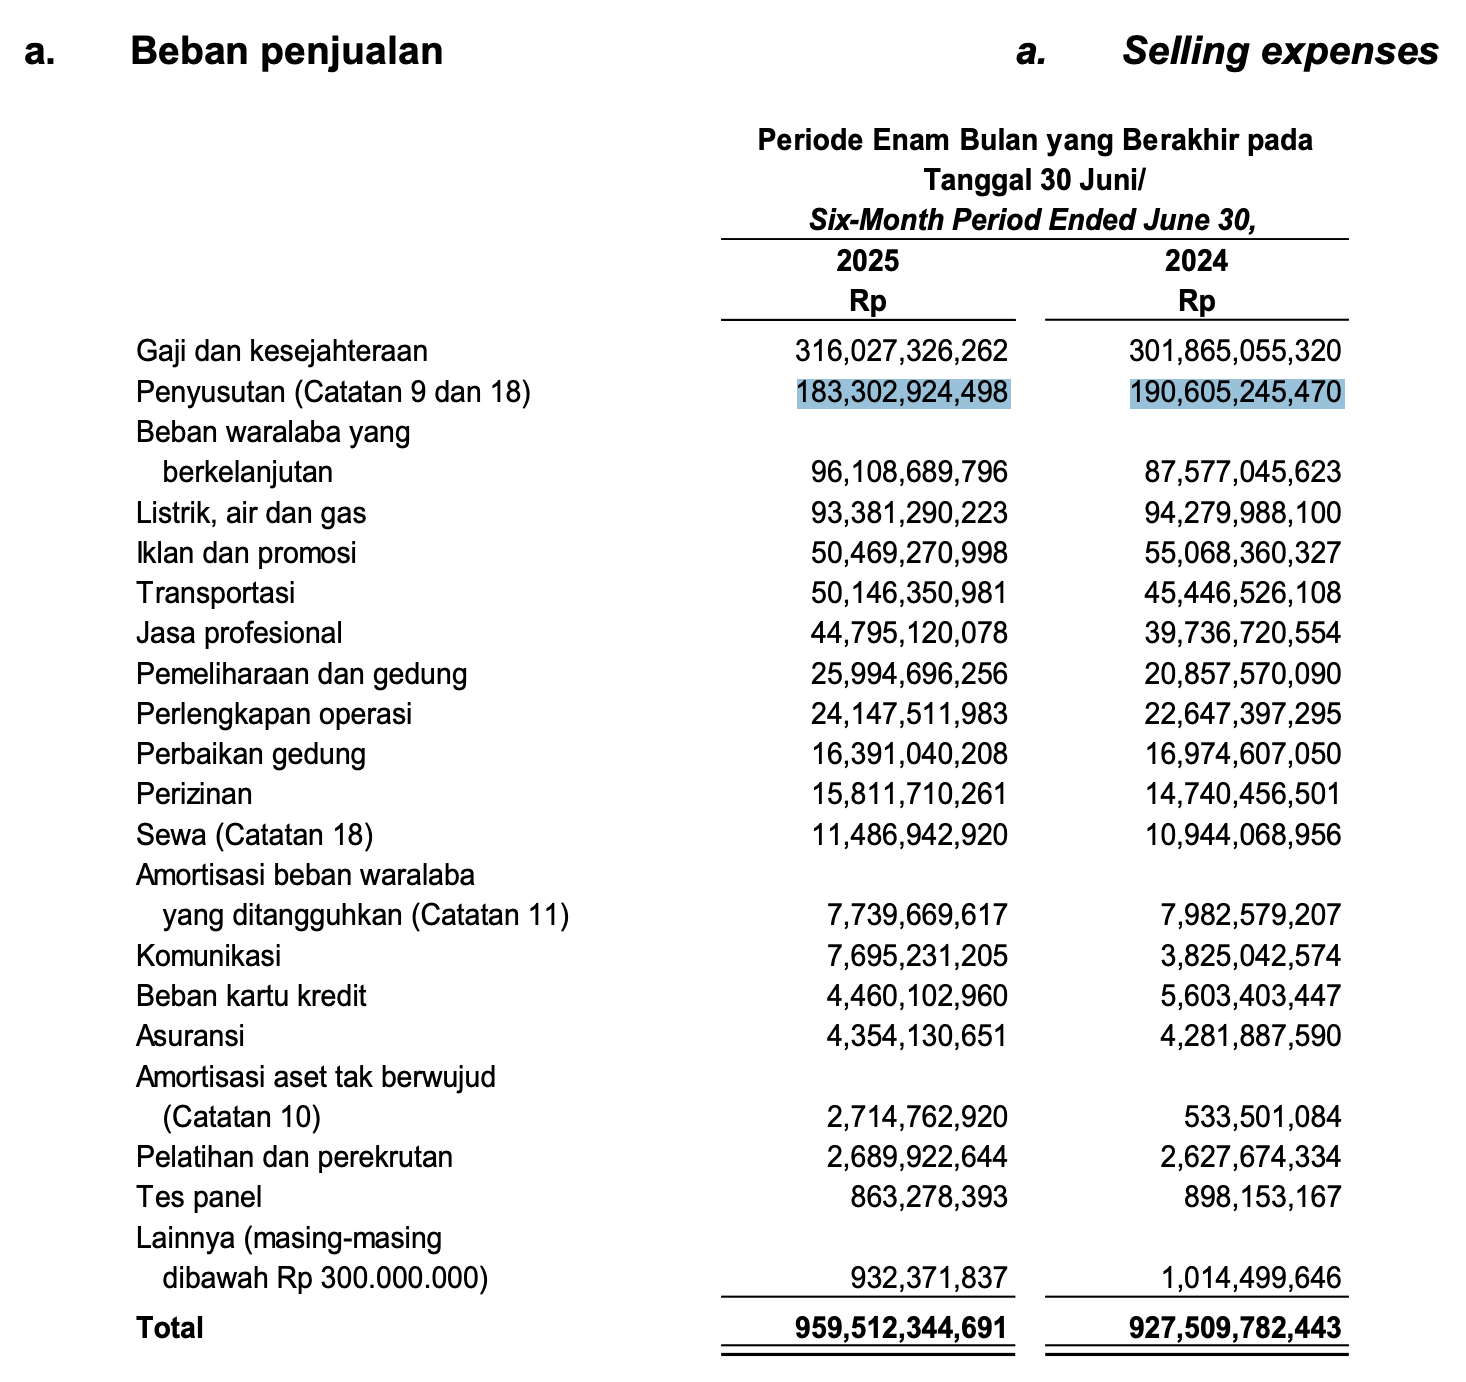
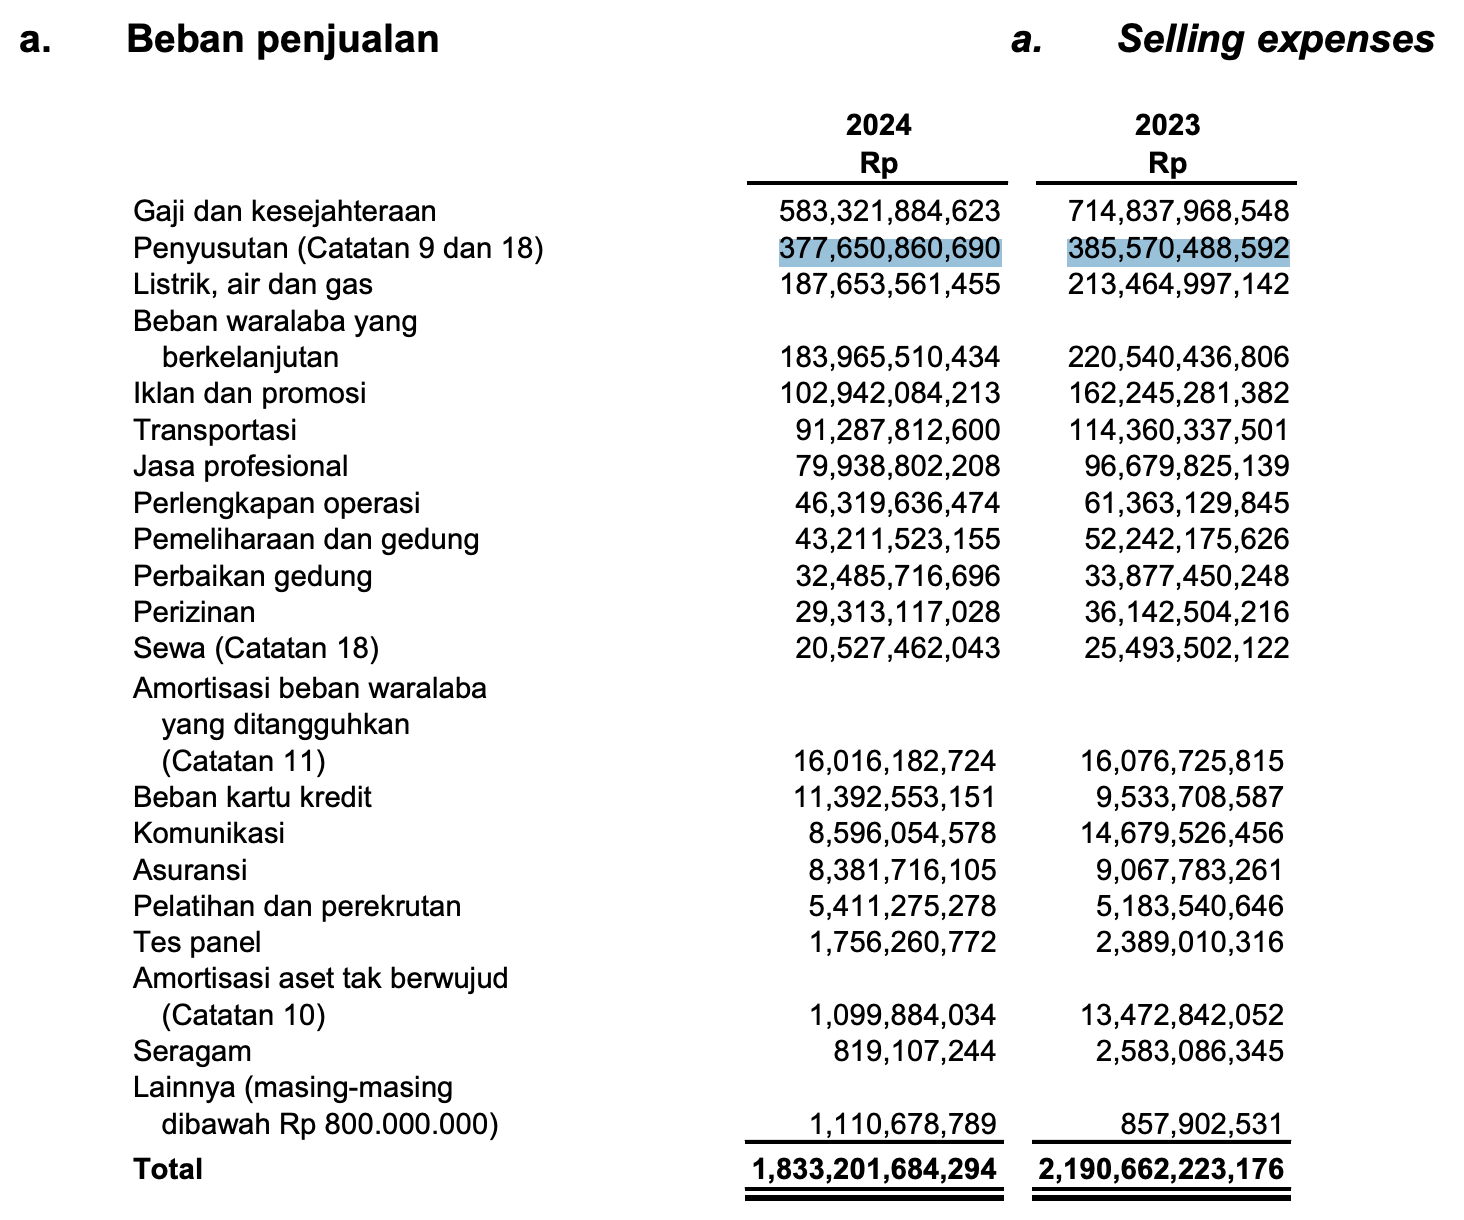
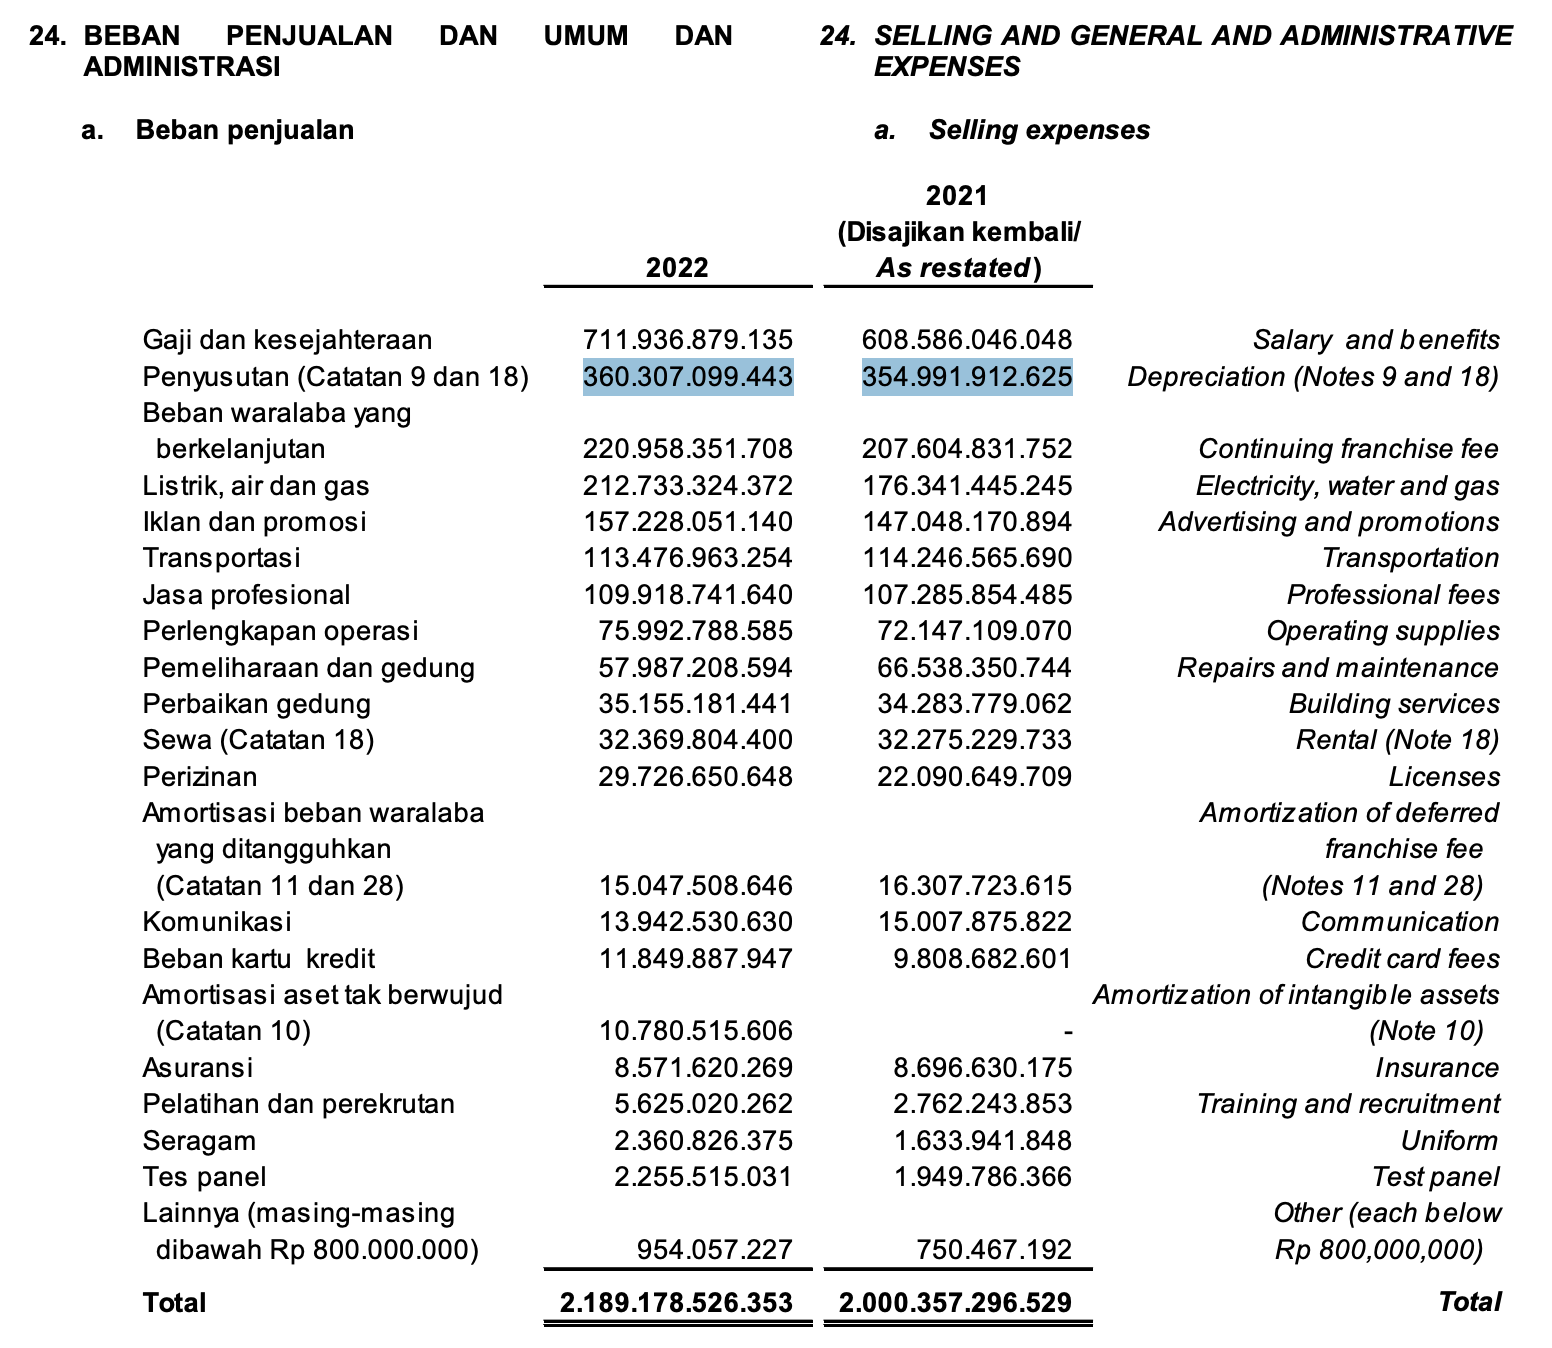
Karena ada beban penyusutan yang merupakan transaksi non-cash yang harus dicatatkan di laporan rugi laba perusahaan sebagai “kerugian”. Kerugian apa?
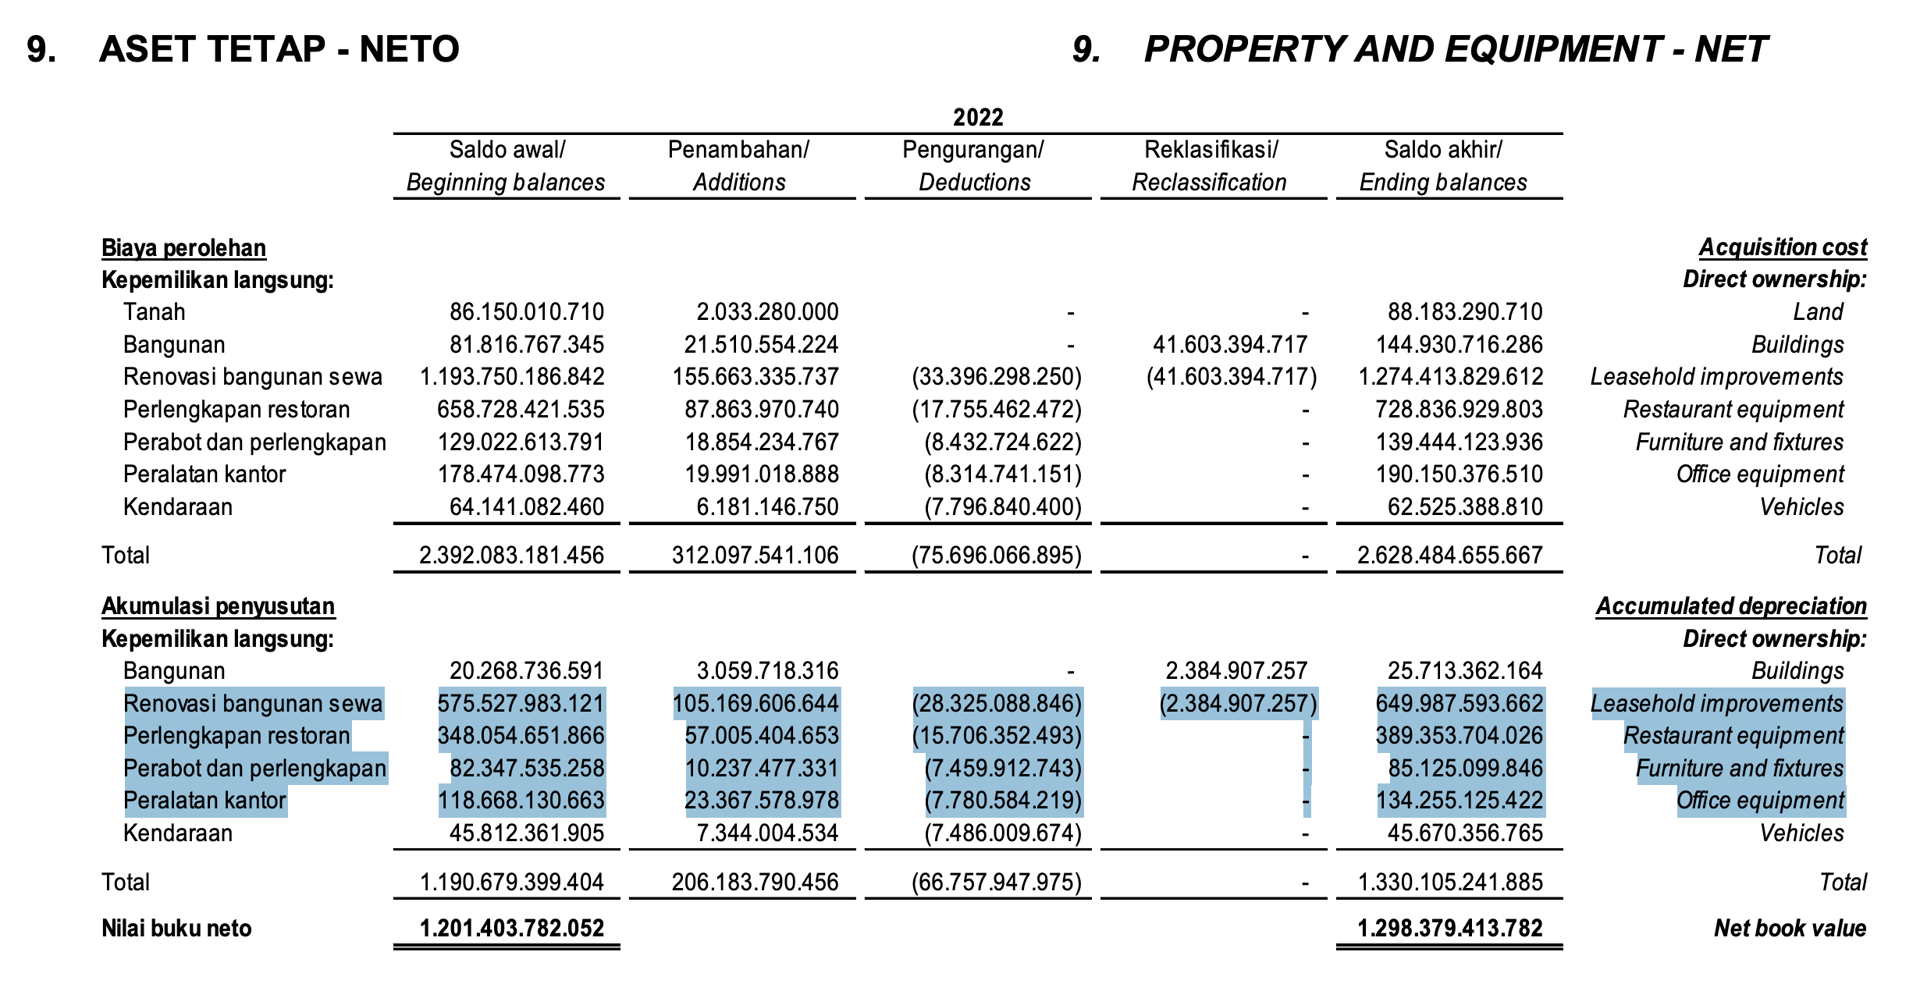
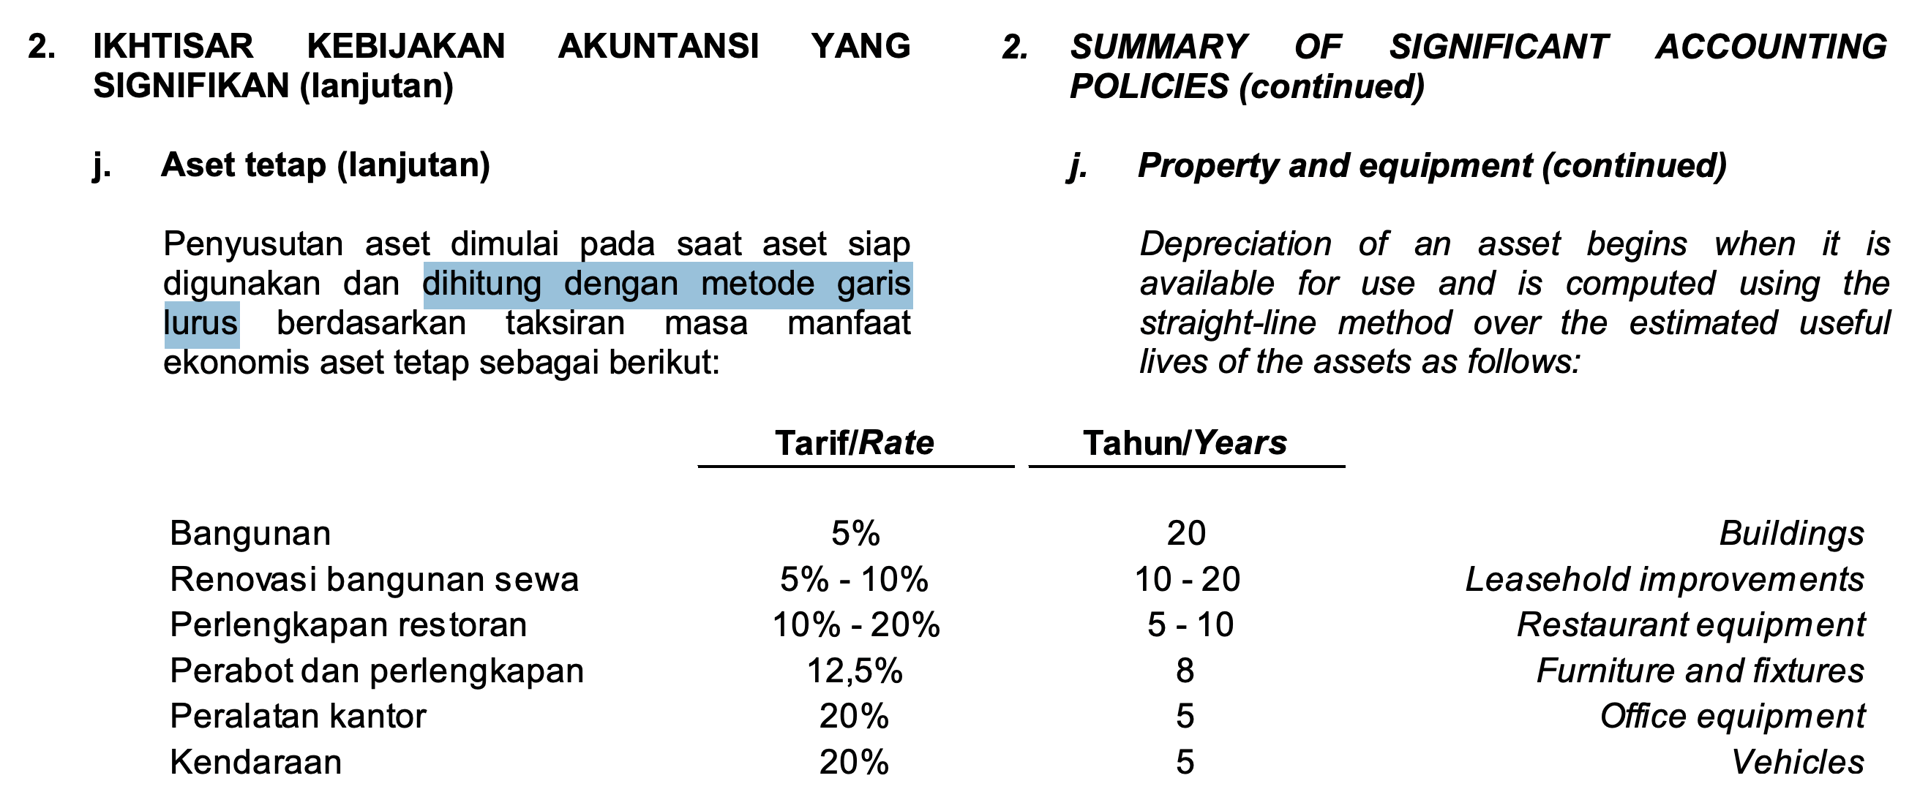
“Kerugian” yang disebabkan oleh menurunnya nilai dari: Renovasi bangunan sewa, Perlengkapan restoran, Perabot dan perlengkapan, Peralatan kantor dll. Yang nilainya sudah sekitar -200M sendiri di tahun 2022
Mengapa di 2025 sudah tidak lagi merugi?
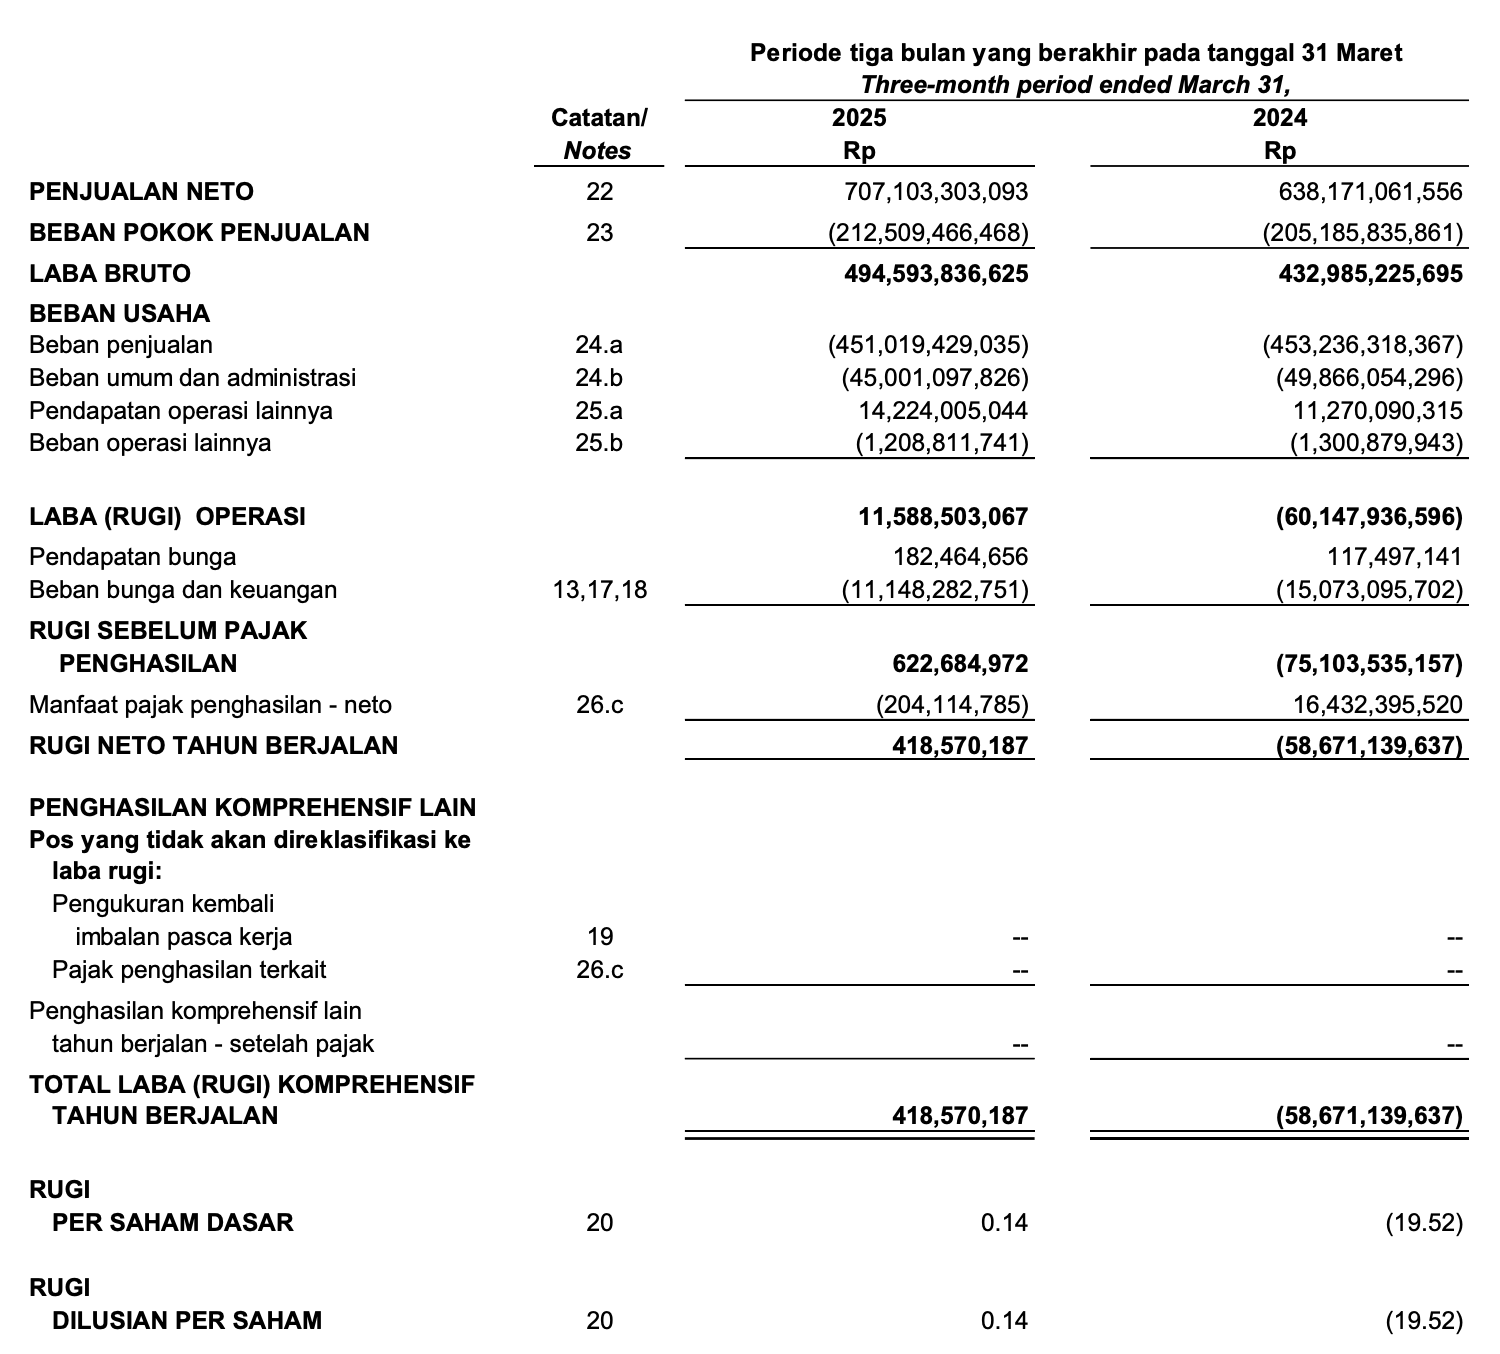
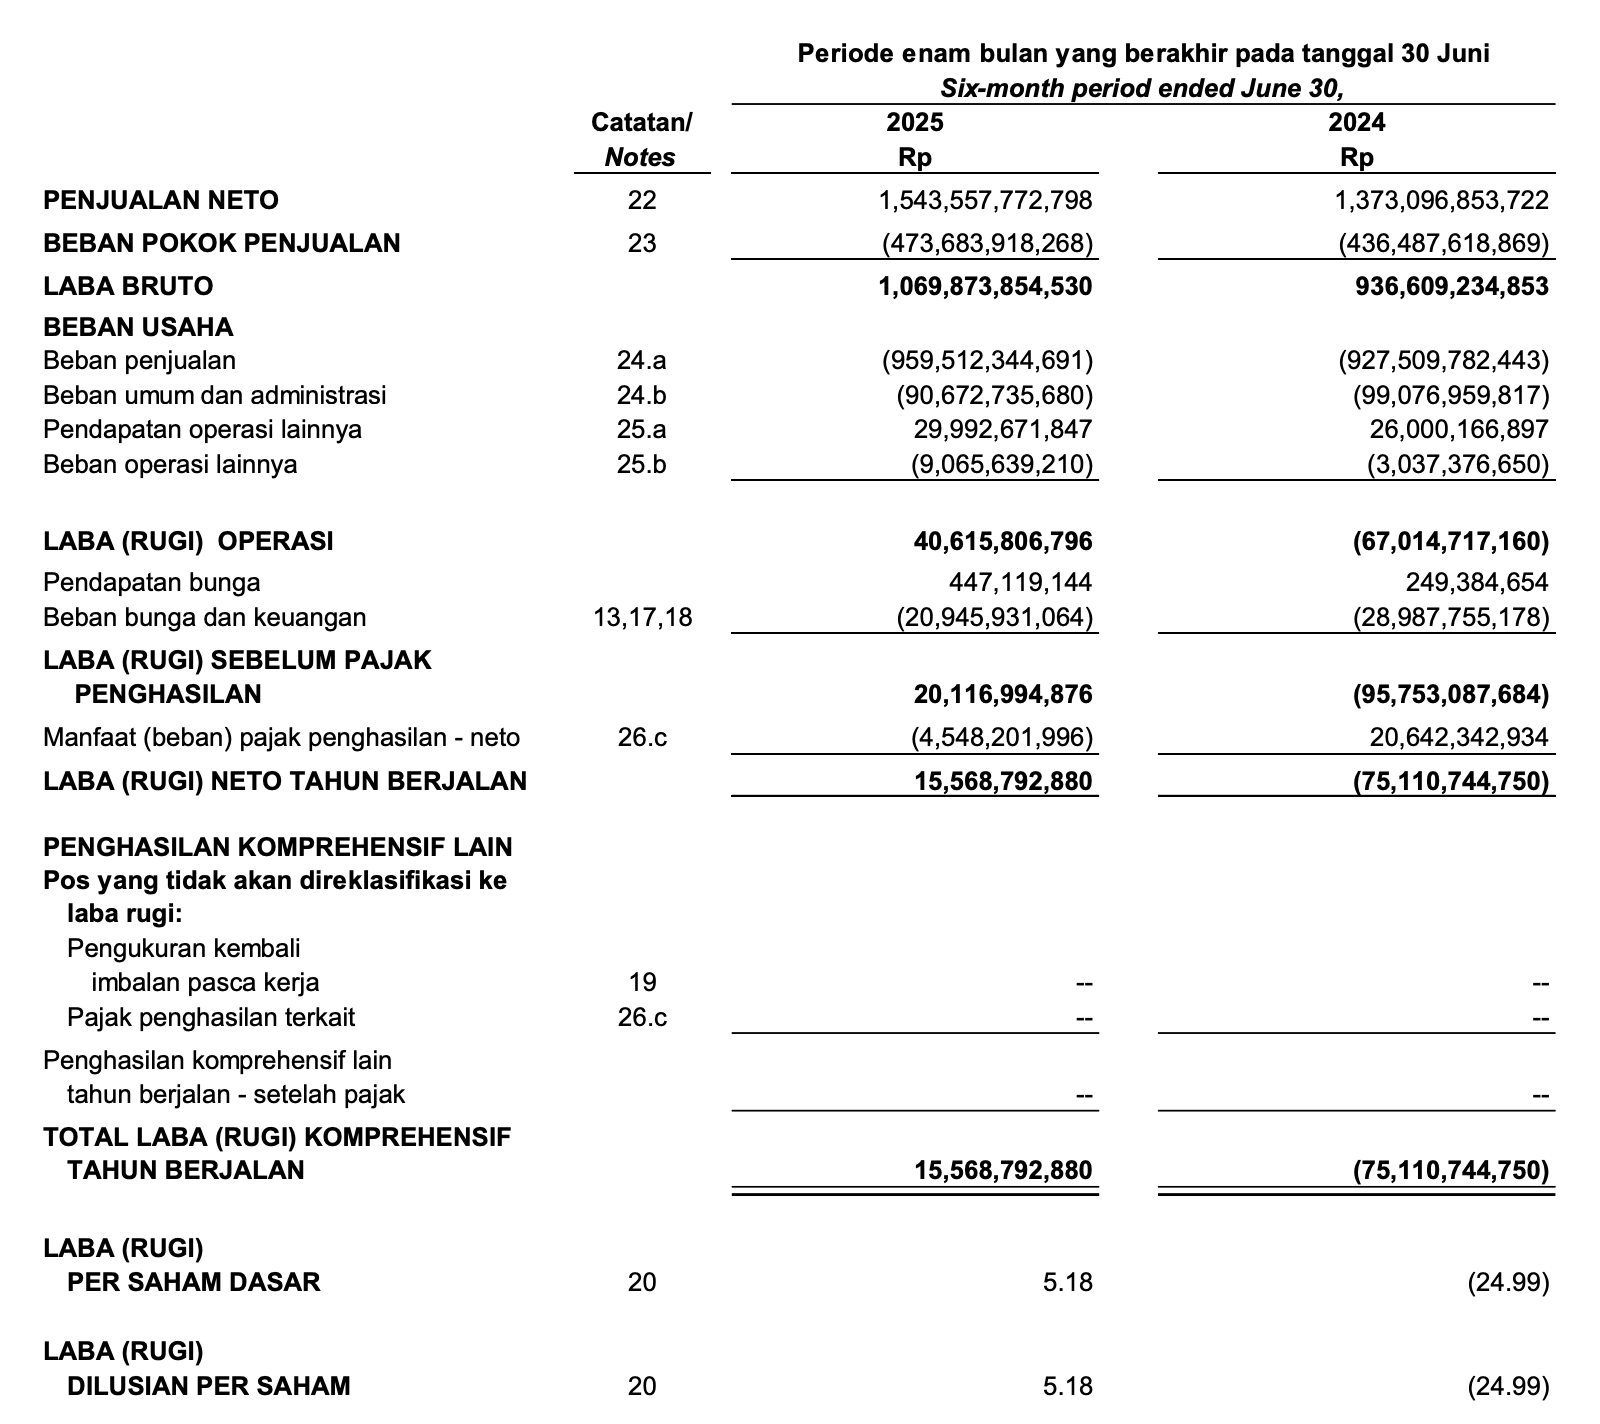
Terpantau sejak Q1 2025, perusahaan sudah mulai mencatatkan laba positif. Kemungkinan besar yang terjadi adalah laba kotor telah melampaui angka “kerugian” yang diakibatkan dari penyusutan.
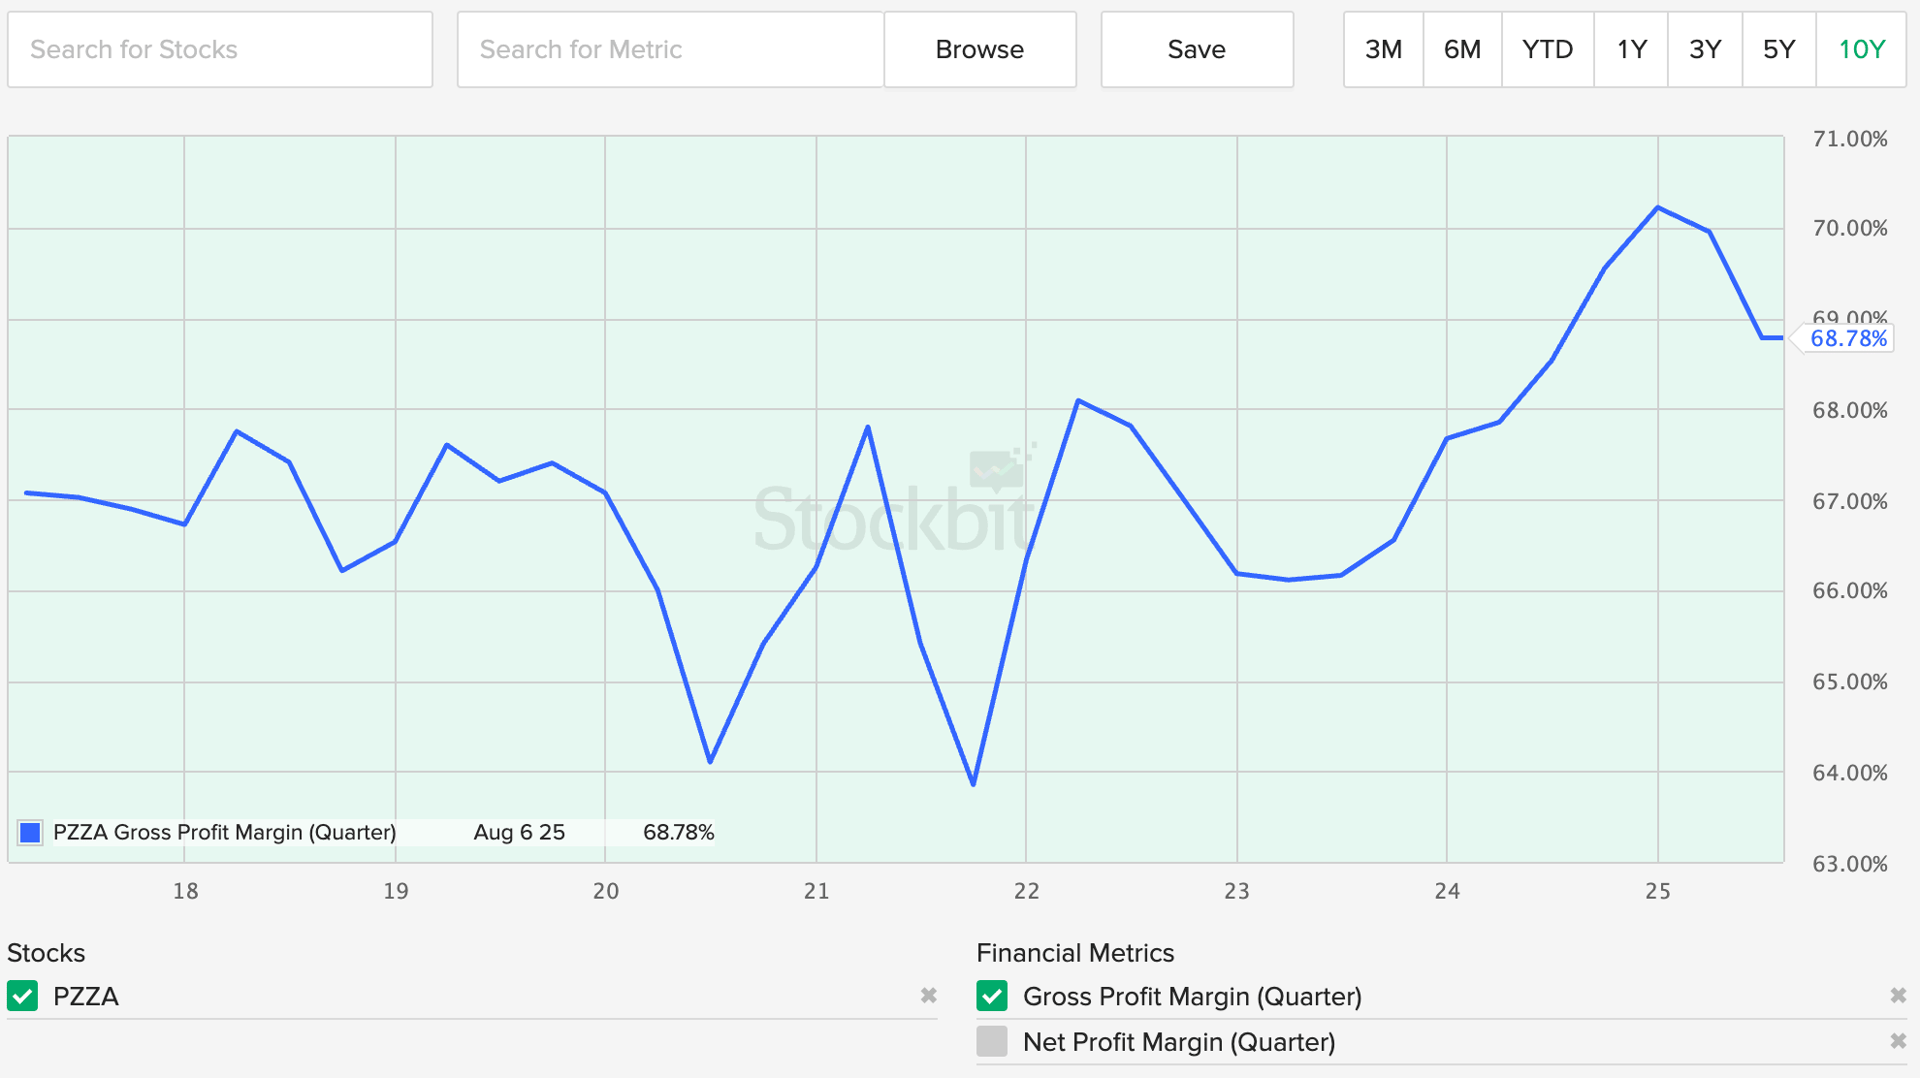
Bisa kita lihat bahwa Q1 dan Q2 PZZA GPM-nya ada di sekitar angka 69%-70%. Sedikit lebih baik daripada tahun tahun sebelumnya yang ada diangka sekitar 64%-68%. Kemungkinan perusahaan mampu: meningkatkan harga jual produknya atau menurunkan cost produksinya atau justru keduanya!
Namun bagaimanapun angka GPM >60% sudah sangat tinggi
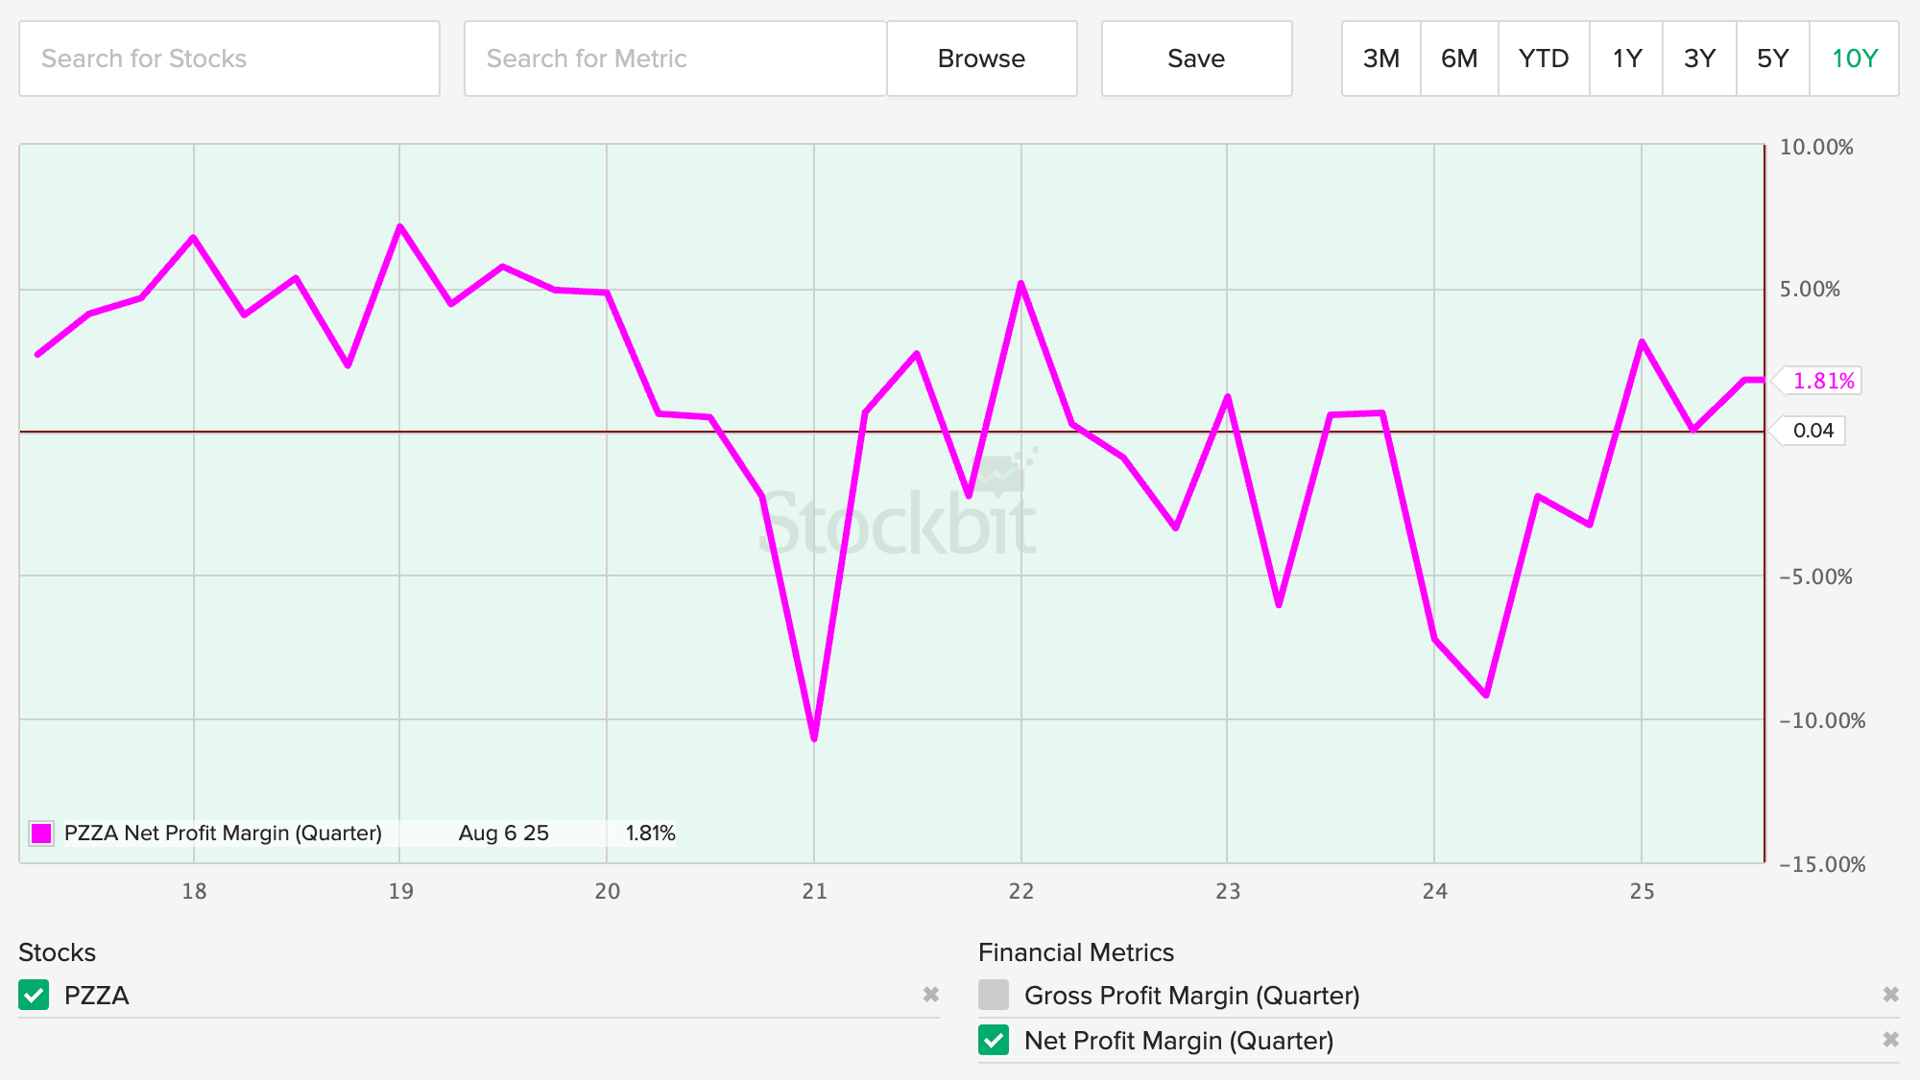
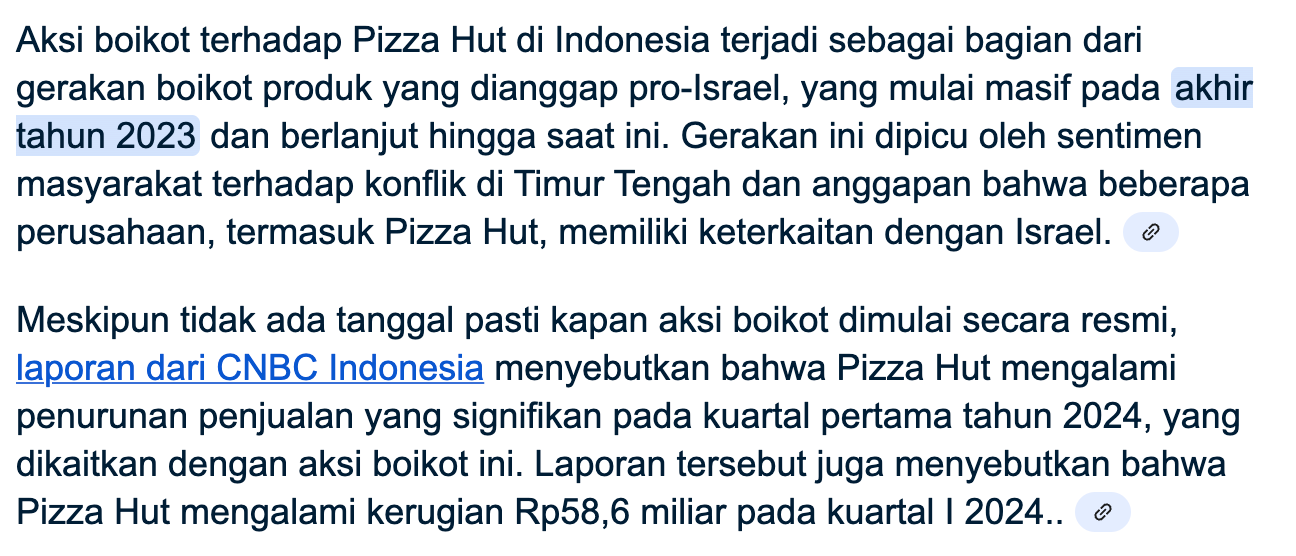
Kita juga bisa melihat dengan jelas bahwa di 10 tahun terakhir PZZA sekitar 50:50 NPM nya berada di atas angka 0% (laba positif). Terakhir regular positif sebelum Pandemi Covid (<2020). Hal ini dapat dimengerti karena selain Pandemi Covid, PZZA juga terdampak isu boikot
PZZA mulai kembali mencatatkan laba positif sejak Q4 2024. Ini berarti PZZA telah menghasilkan laba positif selama tiga kuartal berturut-turut! (Q1-Q2 2025)
Kenapa NPM bisa meningkat?
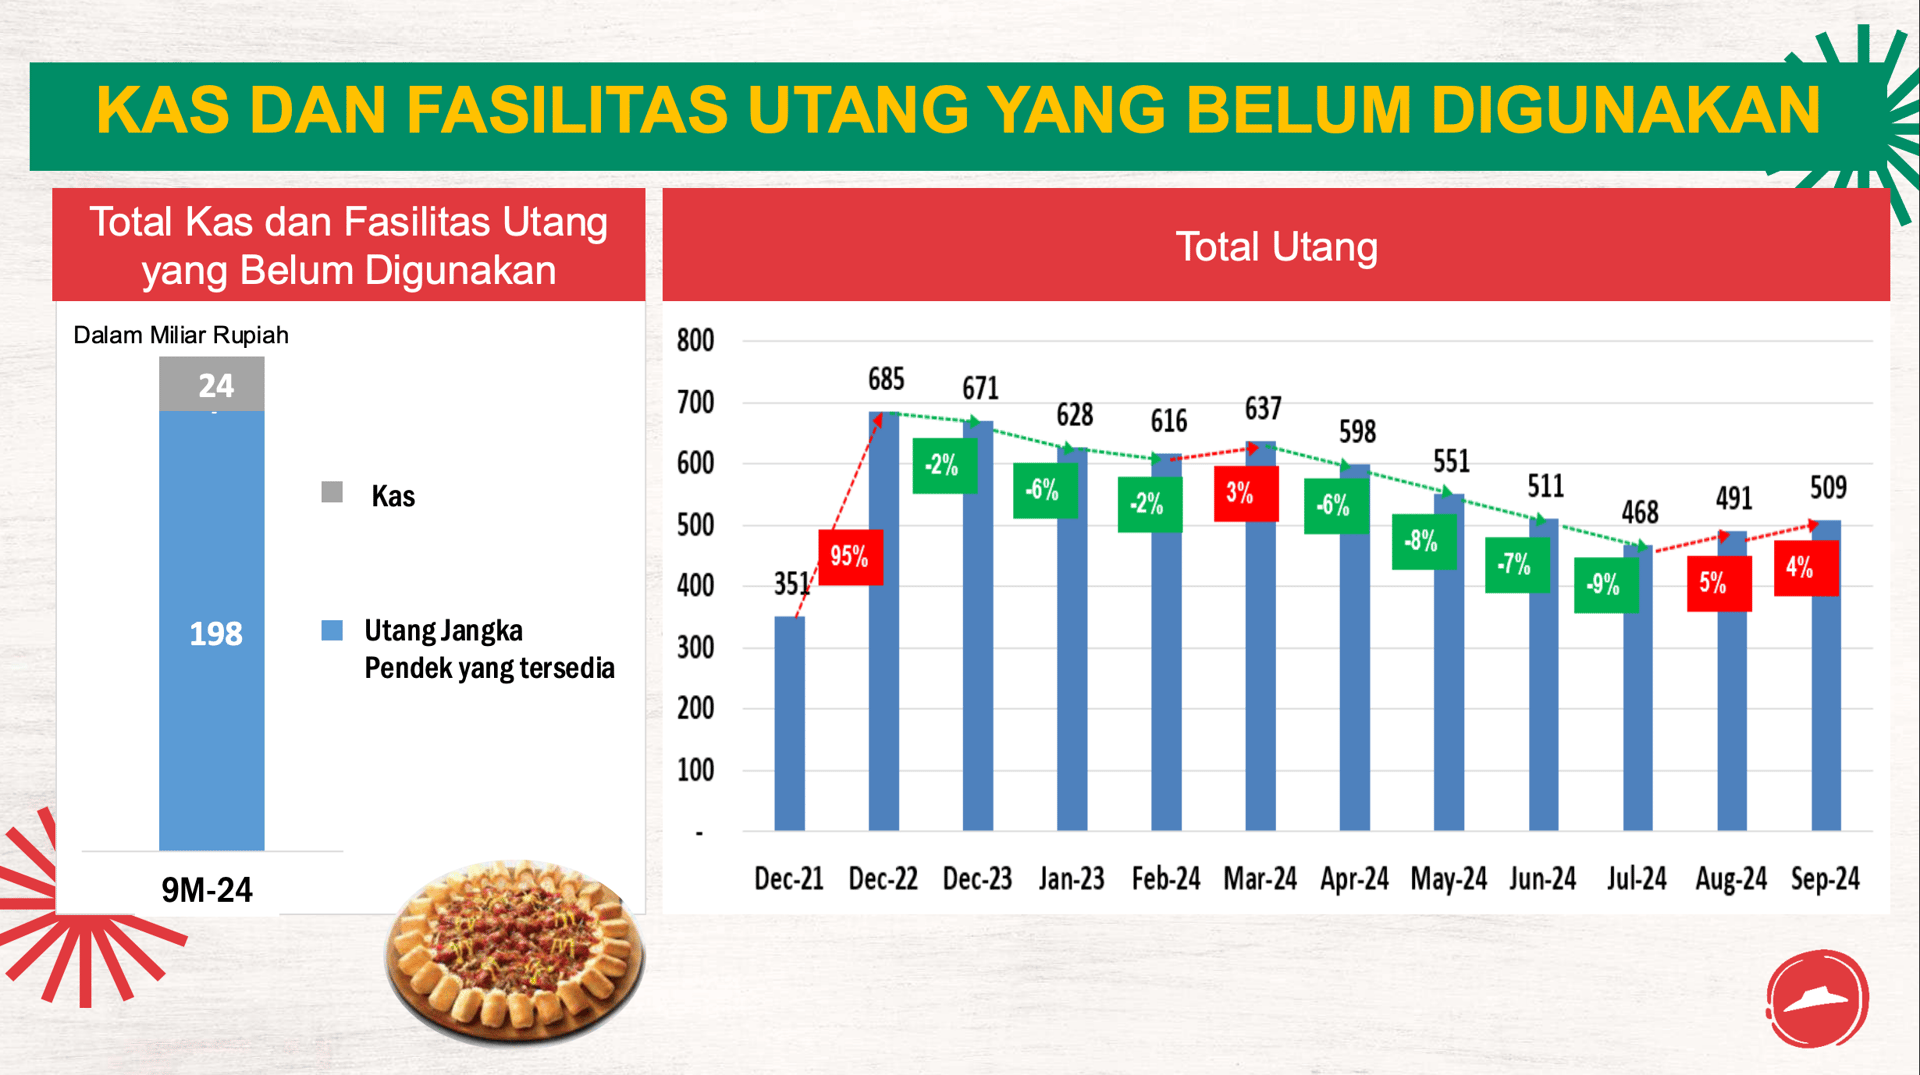
- Jumlah utang perusahaan turun ➡️ Beban keuangan turun
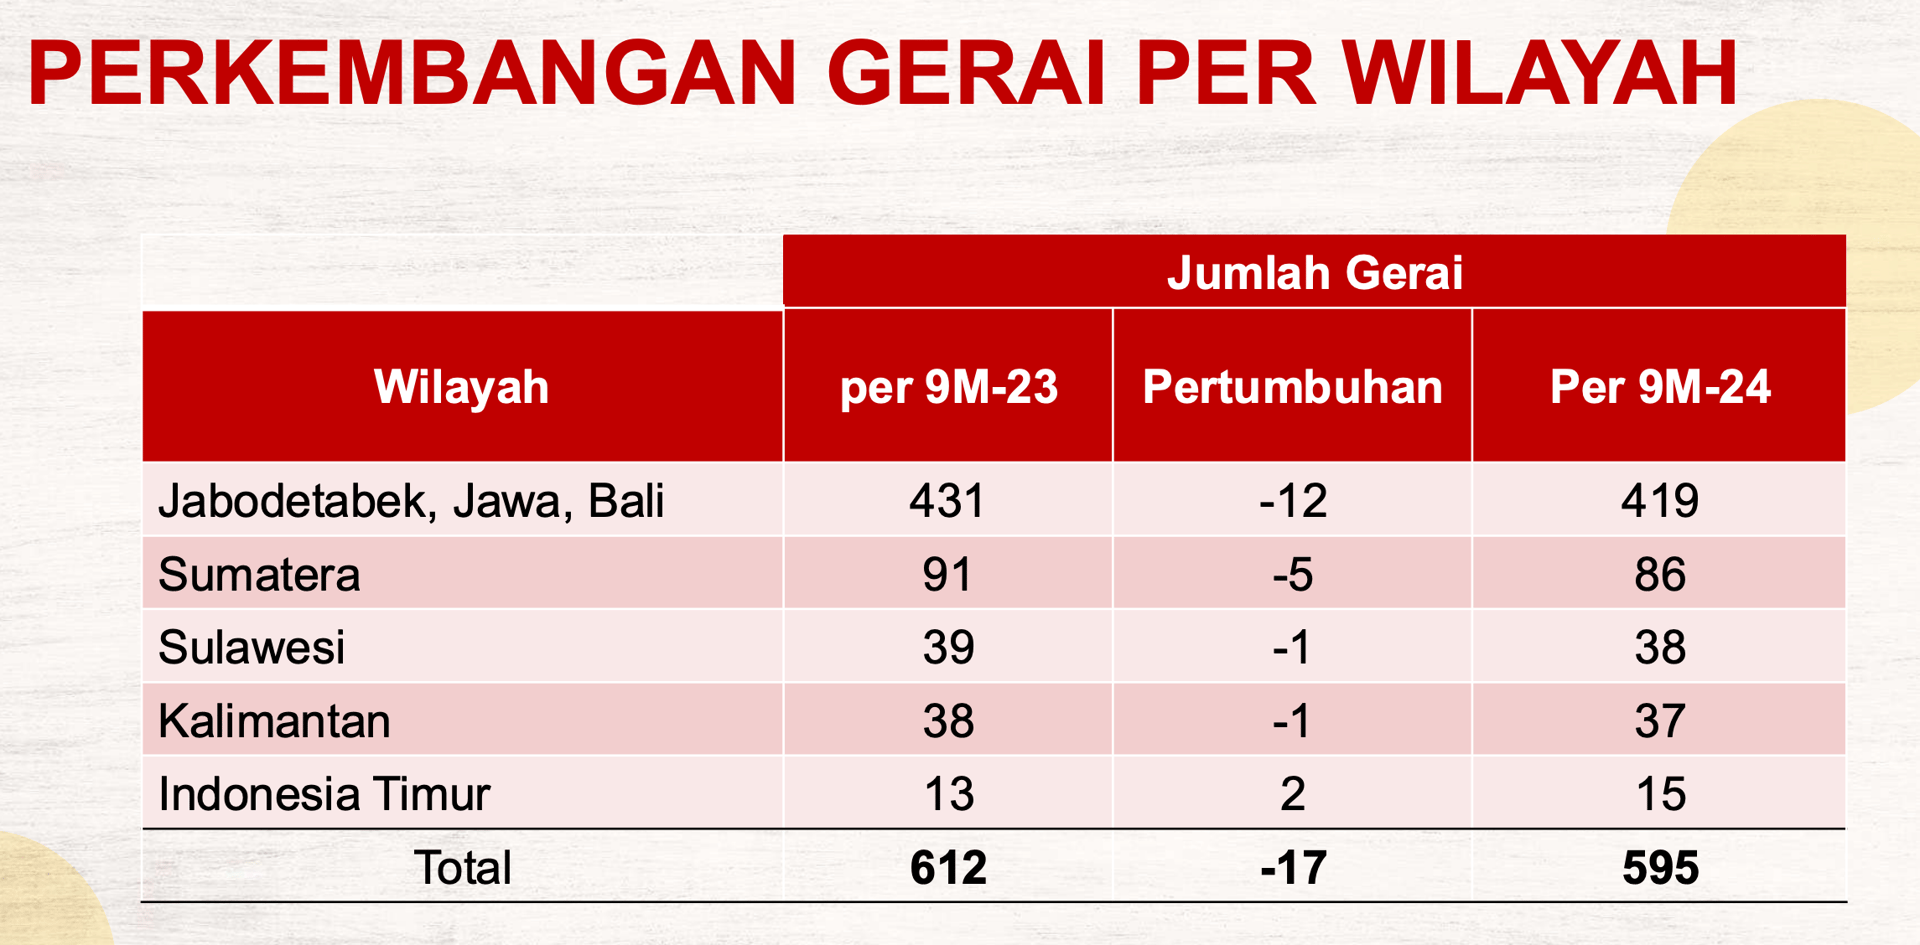
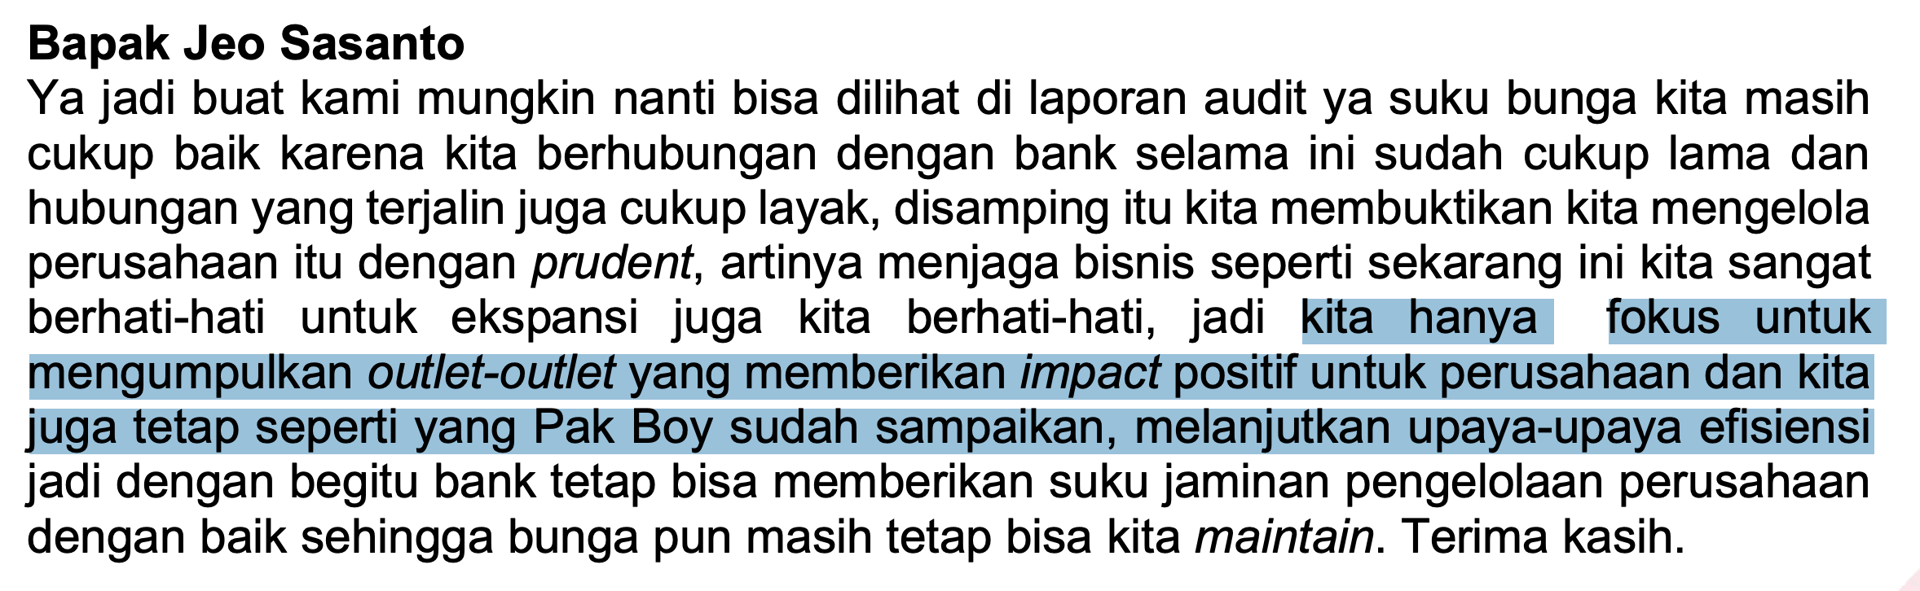
- Outlet yang kurang perform di tutup ➡️ Beban operasional turun
Ada alasan yang jelas mengapa revenue turun, alasannya karena jumlah outlet memang turun. Kenapa turun? Karena dianggap outlet tersebut hanya membebani perusahaan dan mereka hanya fokus pada outlet yang memberikan impact positif.
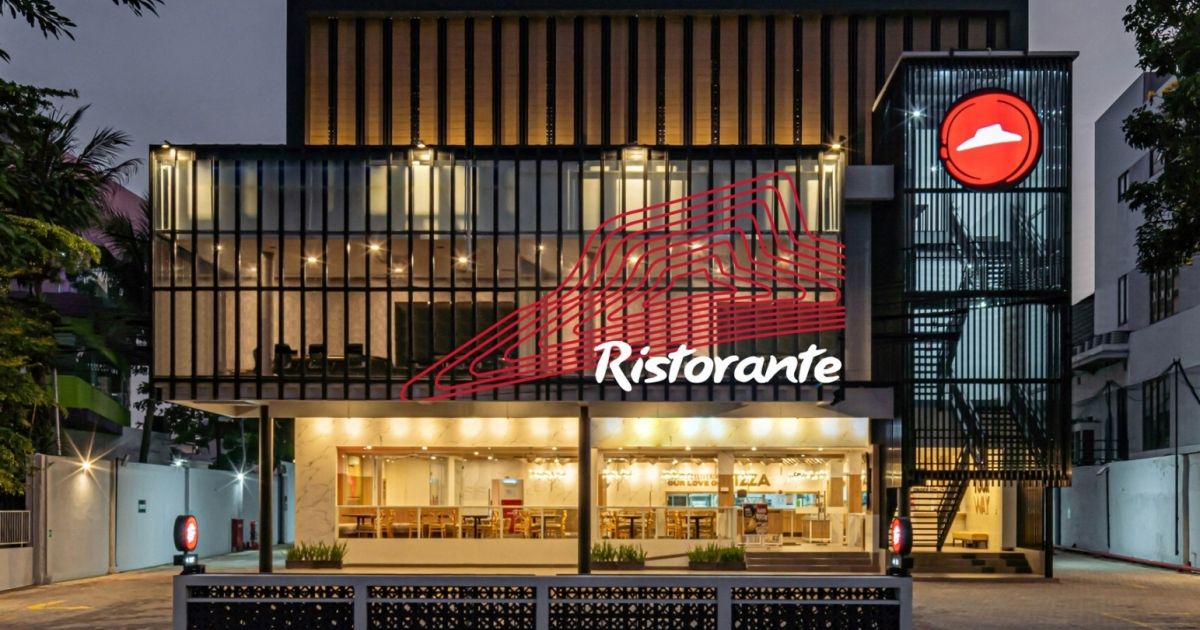
Pizza Hut Ristorante diperkenalkan di akhir 2023. Di 9M 2024 sudah ada 30 outlet berdasarkan diskusi di paparan publik dan kabarnya Ristorante ini menghasilkan revenue hampir 20% lebih tinggi dari outlet biasanya
Year | Outlets | Cut-off date mentioned in source | What the source says |
|---|---|---|---|
451 | 31 Dec 2018 | “…about 50 outlets more from 451 stores recorded in the previous December 2018.” (IDN Financials) | |
516 | 31 Dec 2019 | “…by end of 2019 the brands collectively accumulated 516 outlets (258 PHR, 243 PHD, 15 PHE).” (Scribd) | |
520 | 31 Dec 2020 | “Total outlets managed until the end of 2020 are 520 outlets, representing three brands.” (Scribd) | |
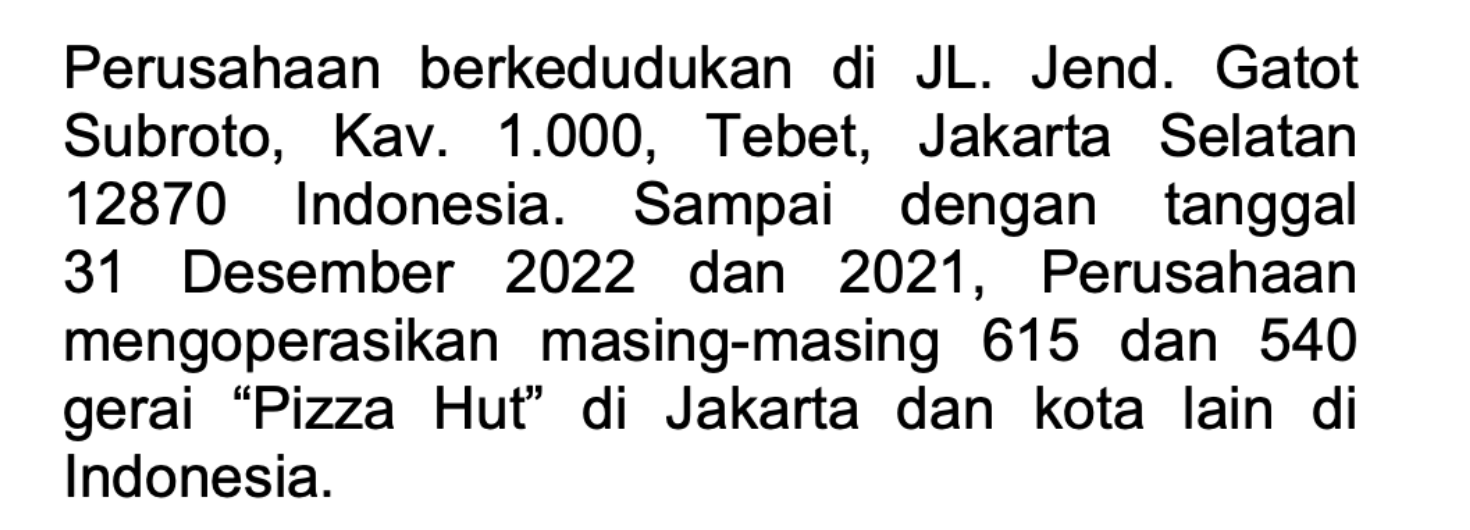
540 | 31 Dec 2021 | “As of December 31 2021, it operated 540 outlets in Jakarta and other cities in Indonesia.” (Wisesheets) | |
604 | 21 Nov 2022 | “By 21 November 2022, there are 604 outlets being operated…” (sarimelatikencana.co.id) | |
615 | 31 Dec 2023 | “The company operated 615 Pizza Hut outlets … December 31 2023.” (iTiger) | |
595 | 30 Sep 2024 (Q3 unaudited) | “By end of 9M-24, 595 outlets are operated in more than 120 cities across Indonesia” (Pubex 2024) | |
591 | Jun 2025 (press note) | “Pizza Hut Indonesia, which operates 591 outlets nationwide…” (apfoodonline.com) |
Sejak 2018-2023 perusahaan terus menambah jumlah outlet. Barulah sejak 2023 perusahaan konsisten menurunkan jumlah outlet. Kenapa? Mungkin karena beban keuangan akibat utang dan beban penyusutan terlalu besar. Belum lagi faktor pasca pandemi dan adanya aksi boikot.
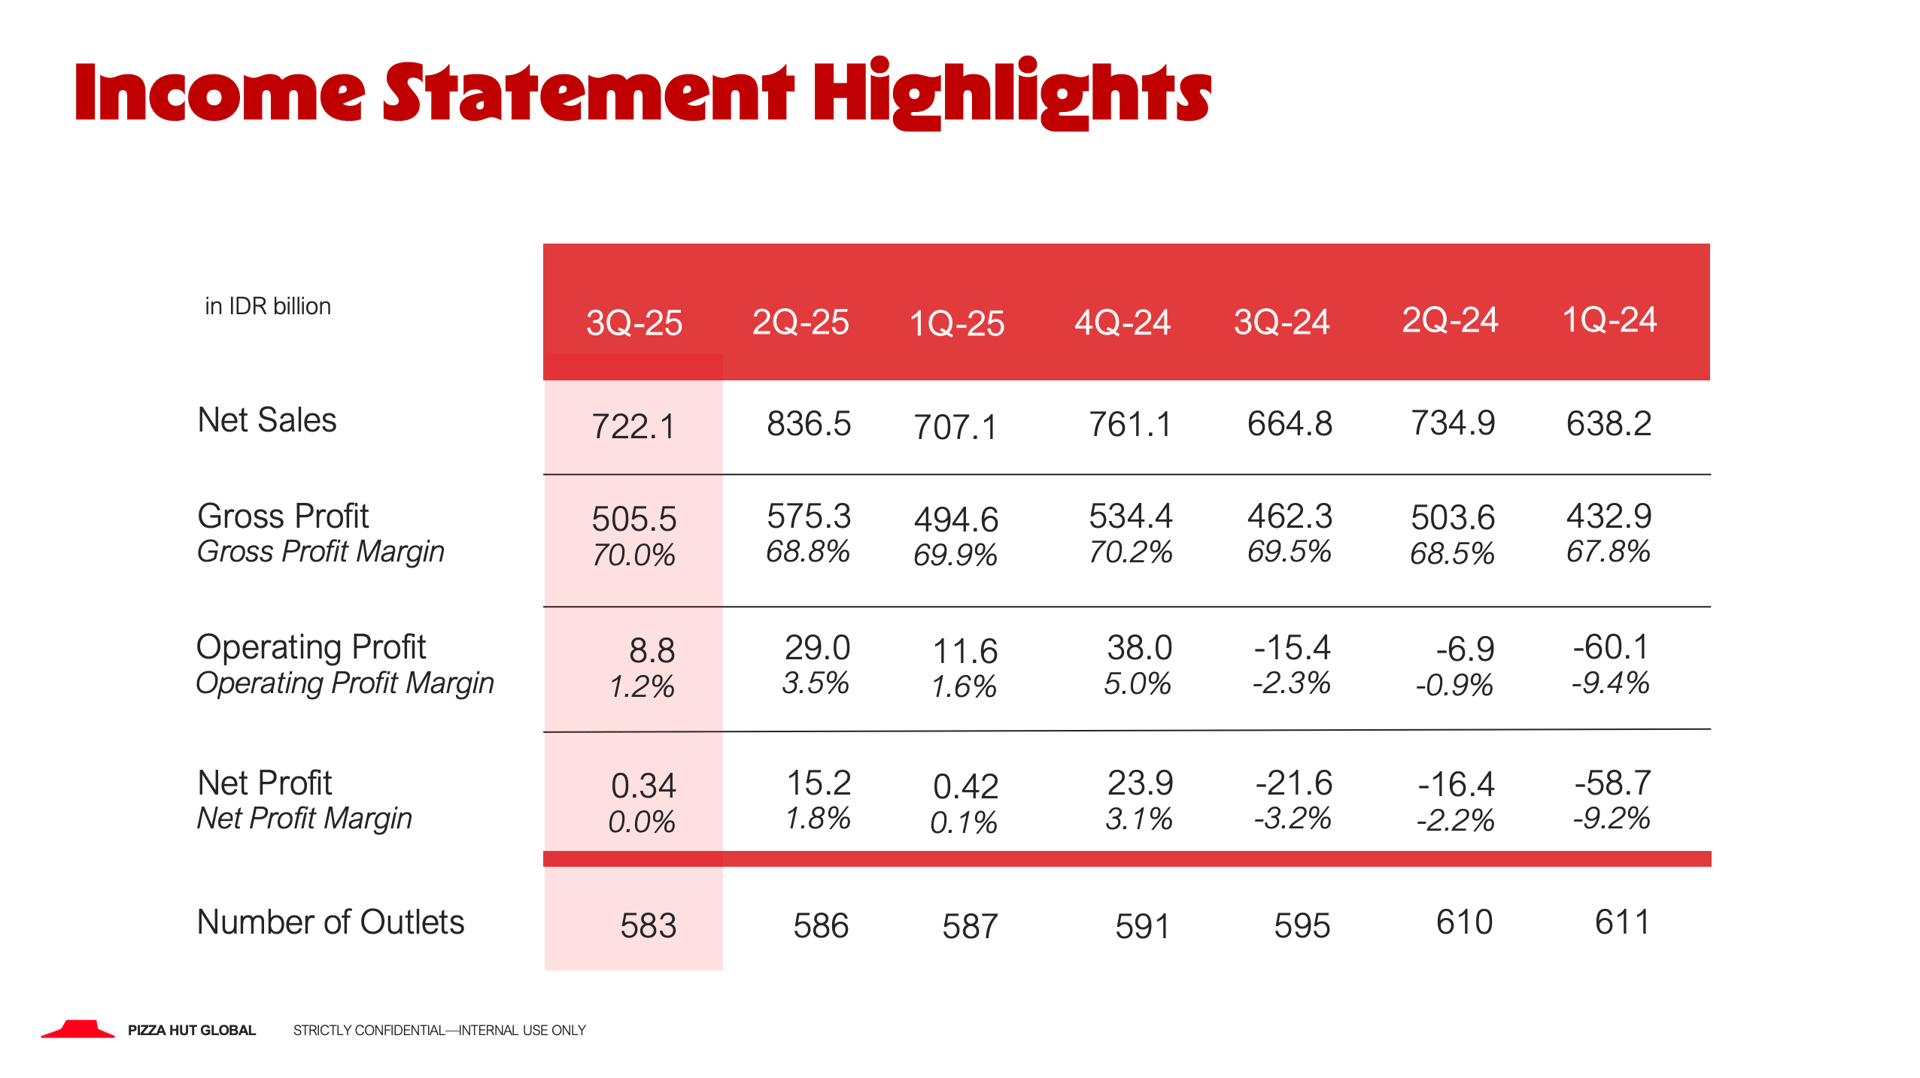
Analisis Peningkatan GPM (Gross Profit Margin)
Berdasarkan data yang terlihat, GPM PZZA meningkat dari sekitar 64%-68% di tahun-tahun sebelumnya menjadi sekitar 69%-70% di Q1 dan Q2 2025. Beberapa faktor yang berkontribusi pada peningkatan GPM:
- 🔼 Peningkatan harga jual produk - Kemungkinan PZZA berhasil menaikkan harga produk tanpa mengurangi daya beli konsumen
- 💰 Penurunan biaya produksi - Efisiensi dalam proses produksi, pembelian bahan baku, atau negosiasi dengan supplier
- 🍕 Perubahan product mix - Kemungkinan adanya pergeseran penjualan ke produk dengan margin lebih tinggi
- ✨ Kontribusi Pizza Hut Ristorante - Outlet baru ini menghasilkan revenue 20% lebih tinggi dari outlet biasa, yang mungkin juga berkontribusi pada margin yang lebih baik
Analisis Peningkatan NPM (Net Profit Margin)
NPM PZZA berhasil kembali positif di 2025 setelah beberapa tahun mencatatkan kerugian. Beberapa faktor yang berkontribusi:
- 💰 Penurunan beban keuangan - Terbukti dari data bahwa jumlah utang perusahaan turun, yang berarti beban bunga juga menurun
- 🏪 Rasionalisasi outlet - Penutupan outlet yang kurang perform membuat beban operasional turun secara signifikan
- 🎯 Fokus pada outlet yang profitable - Strategi mempertahankan hanya outlet yang memberikan impact positif
- 📈 Pertumbuhan GPM - Peningkatan margin kotor seperti dijelaskan di atas otomatis berkontribusi pada NPM
- 📉 Penyusutan aset sudah mencapai titik stabil - Kemungkinan beban penyusutan (non-cash expense) sudah tidak sebesar tahun-tahun sebelumnya
Kesimpulan
PZZA tampaknya telah berhasil melakukan transformasi bisnis dengan:
- Strategi "quality over quantity" - Mengurangi jumlah outlet tetapi memaksimalkan profitabilitas tiap outlet
- Pengenalan konsep baru (Pizza Hut Ristorante) yang memberikan pendapatan lebih tinggi dengan variasi produk yang lebih banyak dan menarik perhatian Gen-Z dsb
- Manajemen utang yang lebih baik - Pengurangan utang yang konsisten menurunkan beban keuangan
- Efisiensi operasional - Fokus pada outlet yang profitable dan kemungkinan optimalisasi biaya operasional
Transformasi ini telah berhasil mengubah PZZA dari perusahaan yang "secara akuntansi" merugi menjadi perusahaan yang profitable, meskipun sebenarnya arus kas selalu positif.
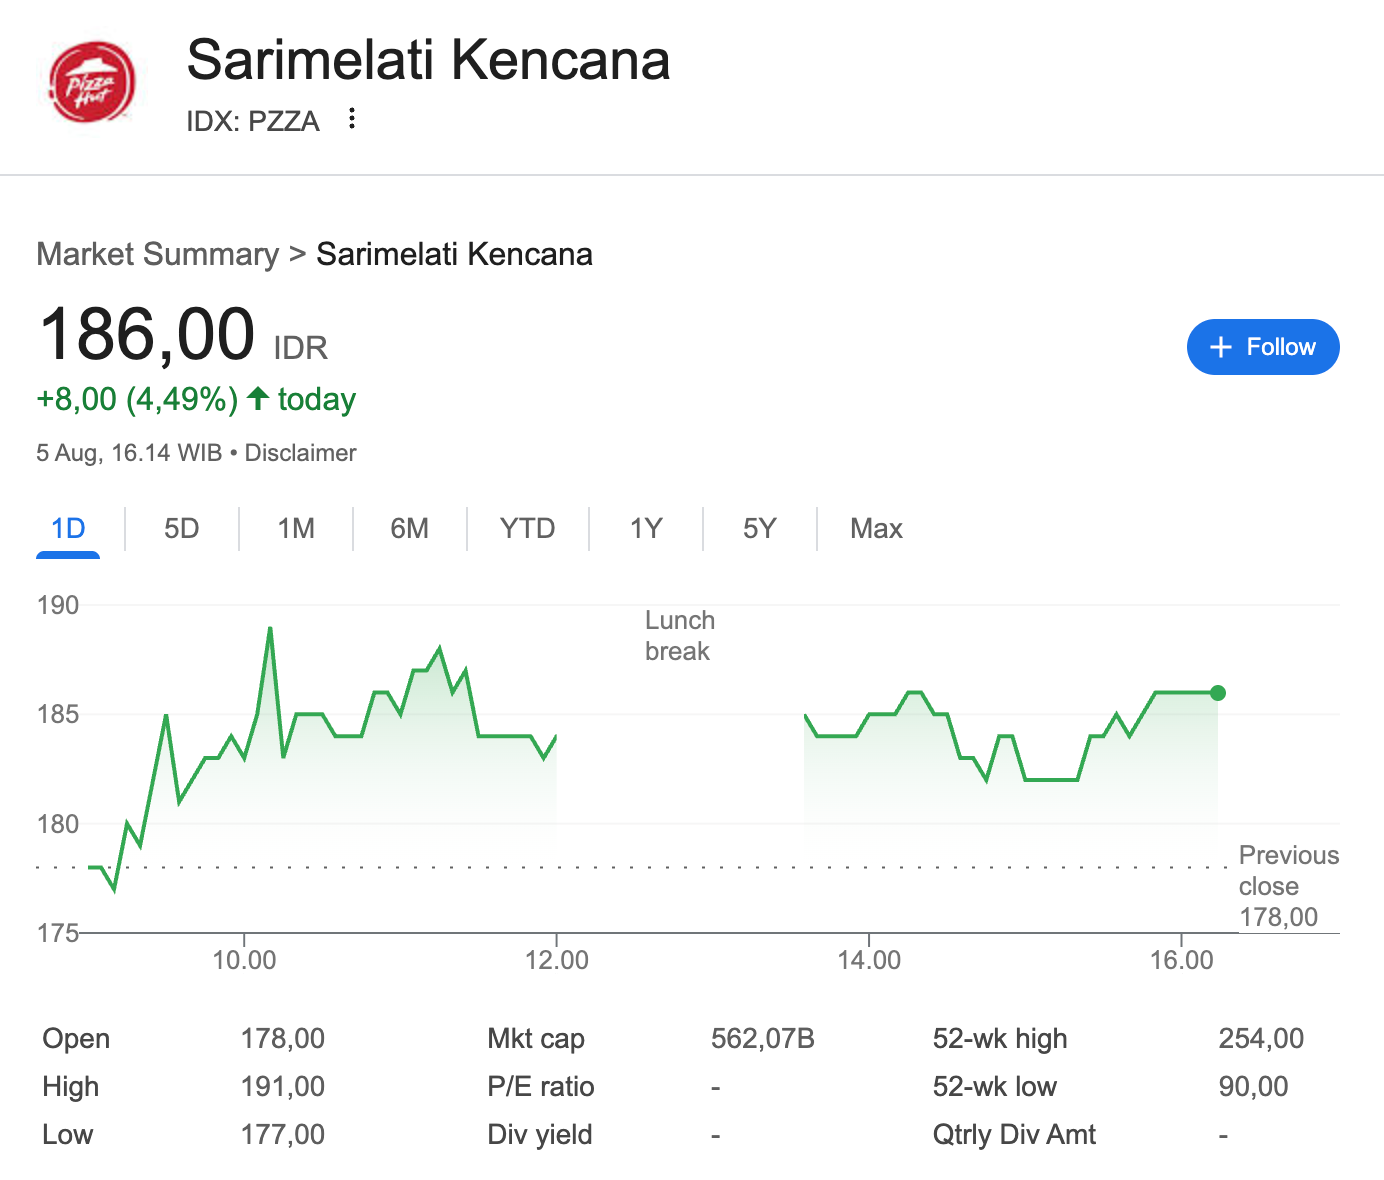
Kenapa Beli di Harga Ini? (Rp188 per 7 Agustus 25)
Jumlah saham beredar: 3.021.875.000 lembar
Market Cap: Rp188 x 3.021.875.000 lembar = Rp568.112.500.000 (568 miliar)
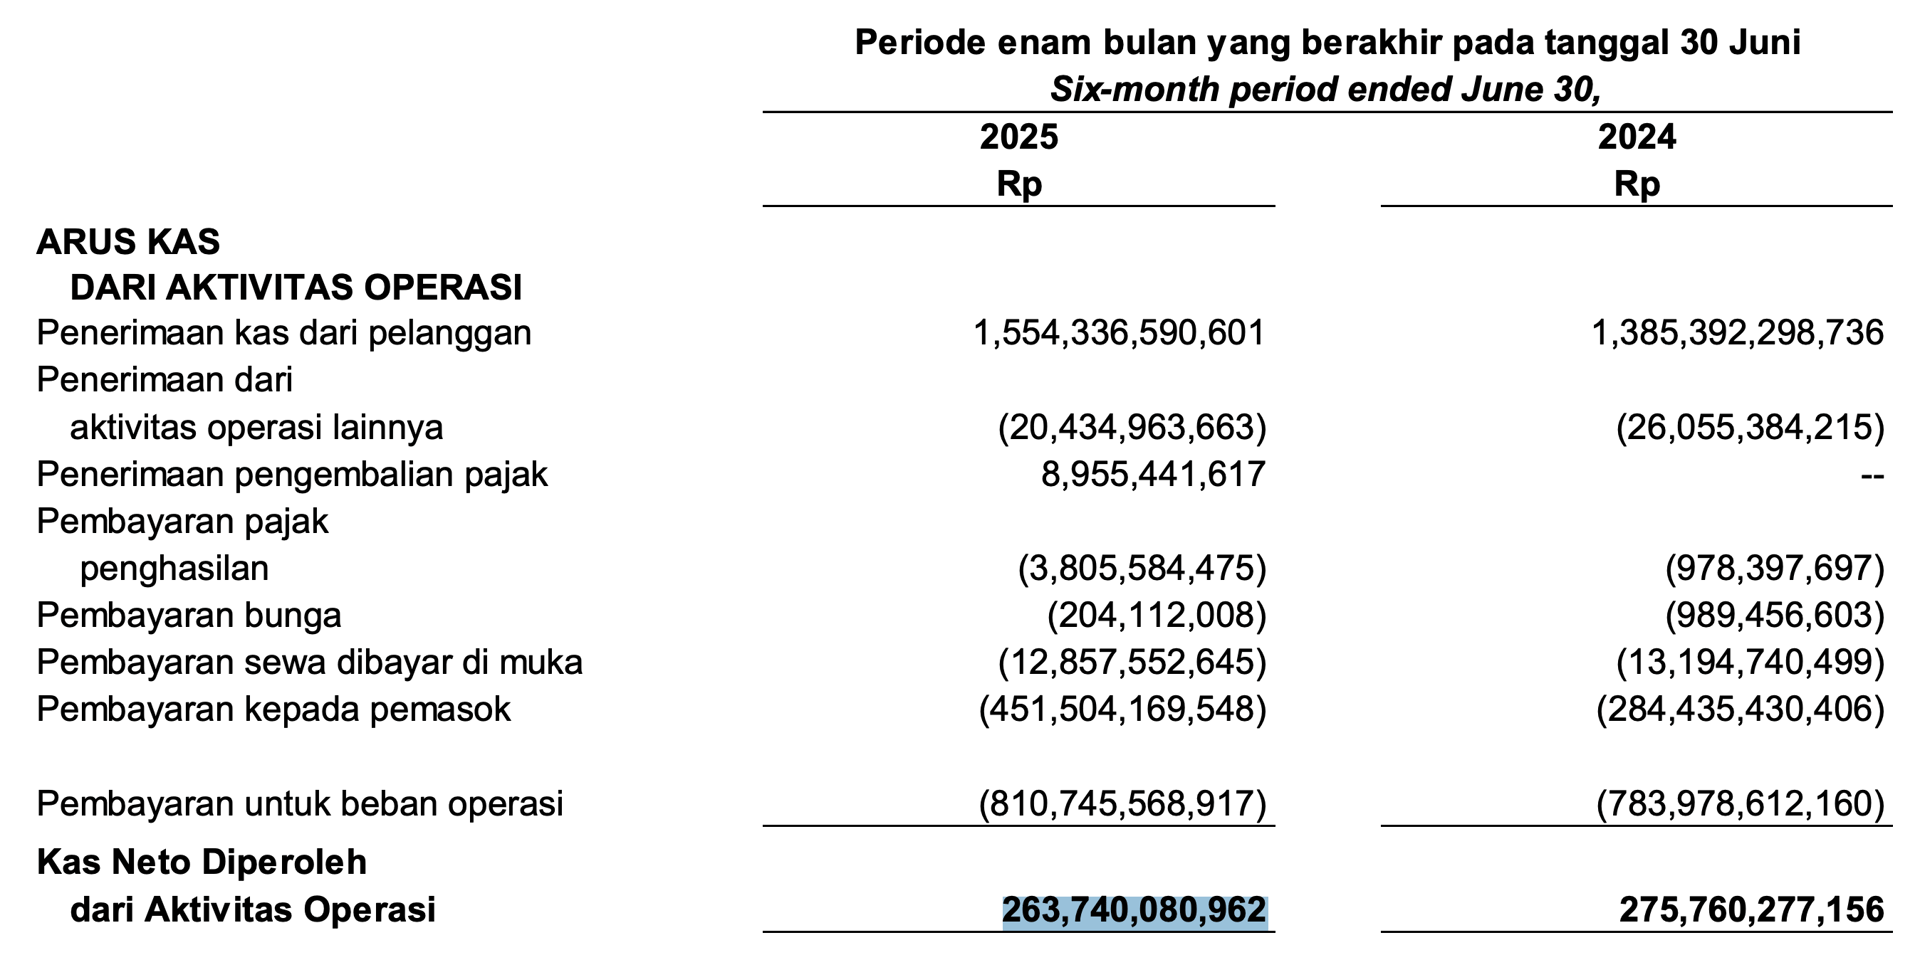
Dengan bayar 568 M kita mendapatkan perusahaan yang secara arus kas bisa menghasilkan kas bersih 526 M. Tentu perusahaan ini masih memiliki utang, sehingga bagian utang perusahaan juga wajib kita perhatikan.
Pos Liabilitas | 2021 | 2022 | 2023 | 2024 | 2025 Q1 | 2025 H1 |
Total Liabilitas Jangka Pendek | 474.684.982.680 | 757.912.011.292 | 638.343.012.994 | 627.244.508.748 | 652.177.211.566 | 572.883.950.643 |
Total Liabilitas Jangka Panjang | 500.276.235.390 | 578.765.269.148 | 632.874.213.104 | 489.843.074.083 | 446.262.143.108 | 402.310.943.266 |
TOTAL LIABILITAS | 974.961.218.070 | 1.336.677.280.440 | 1.271.217.226.098 | 1.117.087.582.831 | 1.098.439.354.674 | 975.194.893.909 |
Masa-masa PZZA memiliki utang kepada Bank yang tinggi sudah mulai memudar. Perusahaan, karena mampu menghasilkan arus kas bersih dari tahun ke tahun (meski laba selalu negatif) terbukti bisa mengurangi porsi utangnya. Sehingga di tahun 2025 kondisinya sudah berbeda dibandingkan dengan 2022 atau 2023!
Pos Liabilitas | 2021 | 2022 | 2023 | 2024 | 2025 Q1 | 2025 H1 |
Utang bank jangka pendek | 43.213.535.390 | 258.738.766.010 | 197.339.577.803 | 86.358.610.596 | 77.758.382.515 | – |
Porsi utang bank jangka pendek yang sudah menyentuh angka Rp0 mengindikasikan perusahaan on track di misi menurunkan beban bunga. Karena beban bunga menurun ➡️ porsi laba bersih bisa meningkat
Pos Liabilitas | 2021 | 2022 | 2023 | 2024 | 2025 Q1 | 2025 H1 |
Utang bank jangka pendek | 43.213.535.390 | 258.738.766.010 | 197.339.577.803 | 86.358.610.596 | 77.758.382.515 | – |
Laporan Keuangan PZZA 2021-2025 (H1)
18 Agustus - Beli Saham PZZA (Belum dapat barang 🙅🏻)
22 Agustus - Alokasikan dana 5% ke PZZA