 🔒 Khusus member · Tonton di YouTube
PGEO punya bisnis seperti apa?
PGEO (PT Pertamina Geothermal Energy) adalah perusahaan energi panas bumi: mereka mengebor sumur, mengambil uap dari dalam bumi, lalu uap itu digunakan untuk memutar turbin dan menghasilkan listrik. Pembeli tunggalnya adalah PLN (offtaker monopoli). Model bisnisnya mirip tol: sekali infrastruktur dibangun, pendapatan relatif stabil karena didukung kontrak jangka panjang.
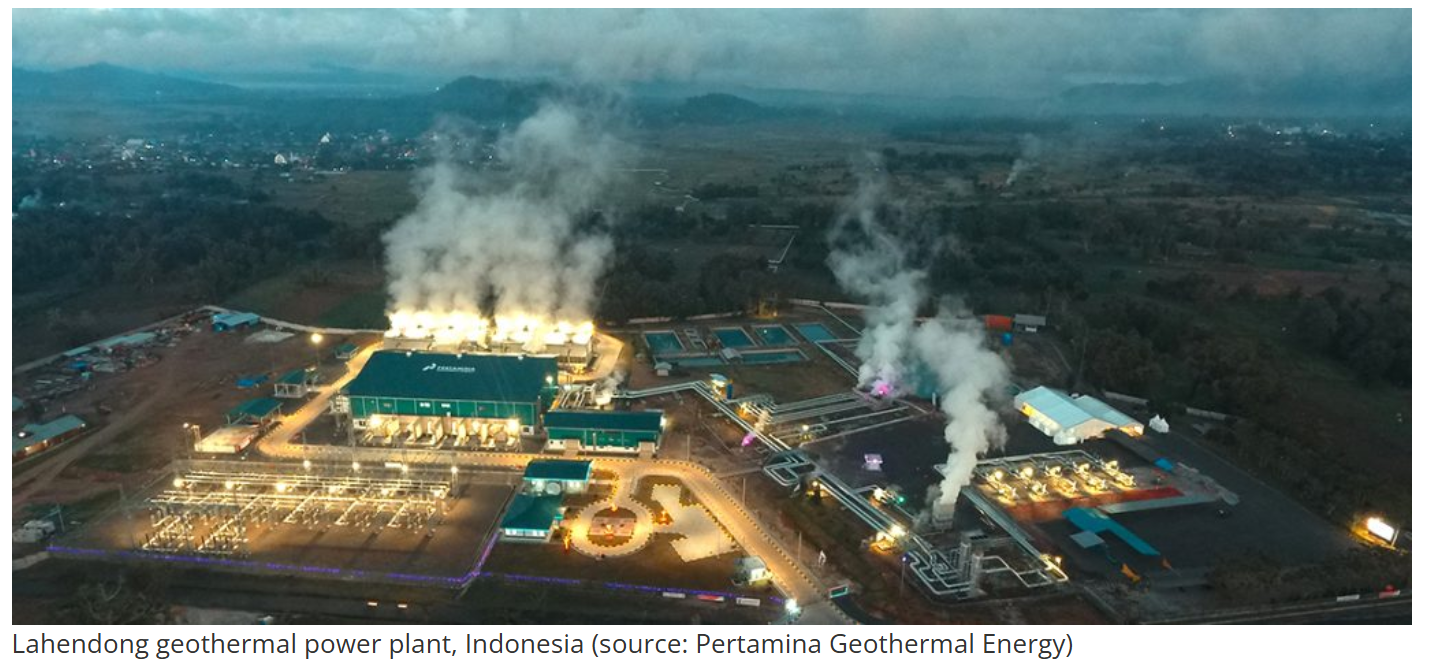
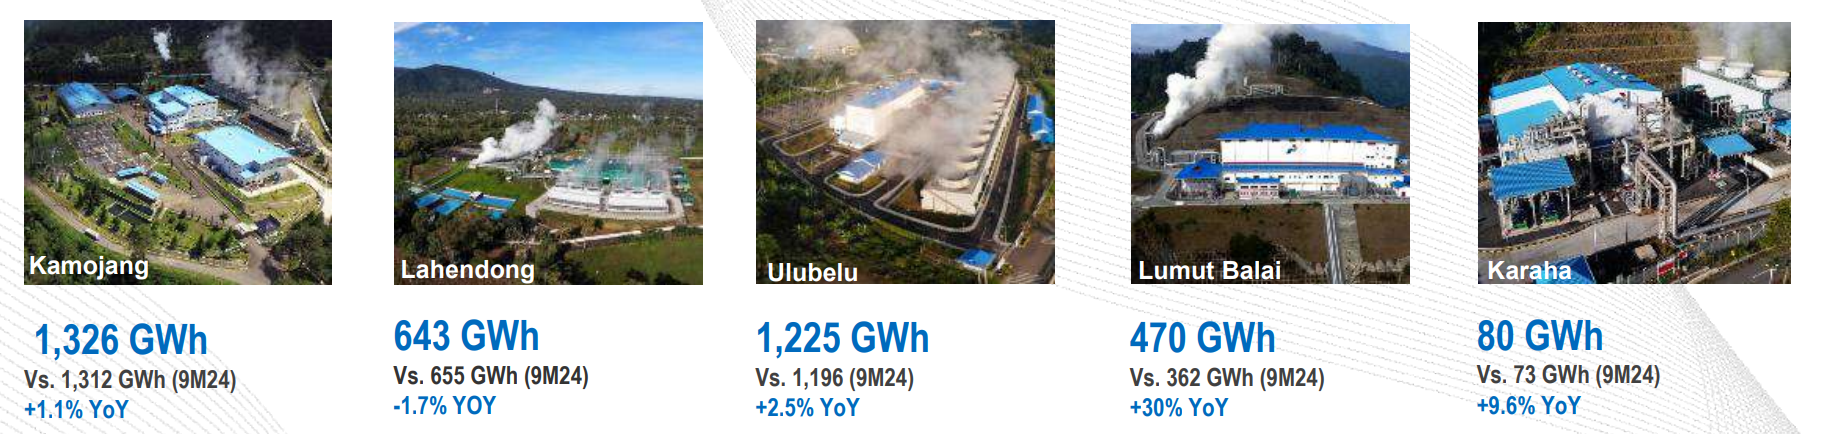
Secara fisik di lapangan, penampakan bisnis mereka sangat berbeda dengan PLTU batu bara yang identik dengan asap hitam pekat atau gunungan batu bara. Area operasional PGEO biasanya punya karakteristik seperti ini:
- Berada di Pegunungan atau Dekat Gunung Berapi: Karena sumber panas buminya ada di dalam perut bumi aktif, lokasinya pasti di dataran tinggi yang asri dan hijau (seperti di Kamojang, Ulubelu, atau Lahendong).
- Pipa-Pipa Raksasa (Steam Above-Ground System): Lo bakal melihat jaringan pipa besi berukuran besar yang meliuk-liuk membelah perbukitan. Pipa ini fungsinya mengalirkan uap panas bertekanan tinggi dari sumur pengeboran langsung menuju turbin pembangkit.
- Uap Putih Bersih: Menara pendingin (cooling tower) mereka mengeluarkan uap air berwarna putih tebal. Ini murni uap air (bukan asap hasil pembakaran karbon), jadi tidak berbau gosong atau membuat polusi udara di sekitarnya.
- Kepala Sumur (Wellhead): Di beberapa titik, ada area sterilisasi berisi katup-katup pipa raksasa yang tertancap ke dalam tanah untuk menyedot uap dari kedalaman ribuan meter.
Intinya, operasional mereka itu terlihat seperti pabrik teknologi tinggi di tengah-tengah hutan atau pegunungan yang hijau.
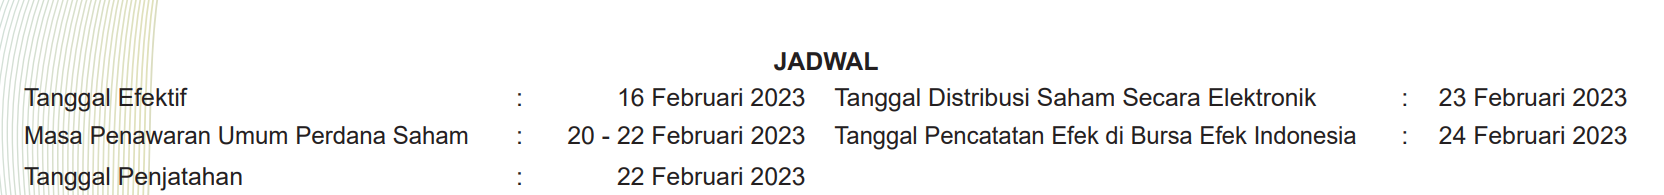
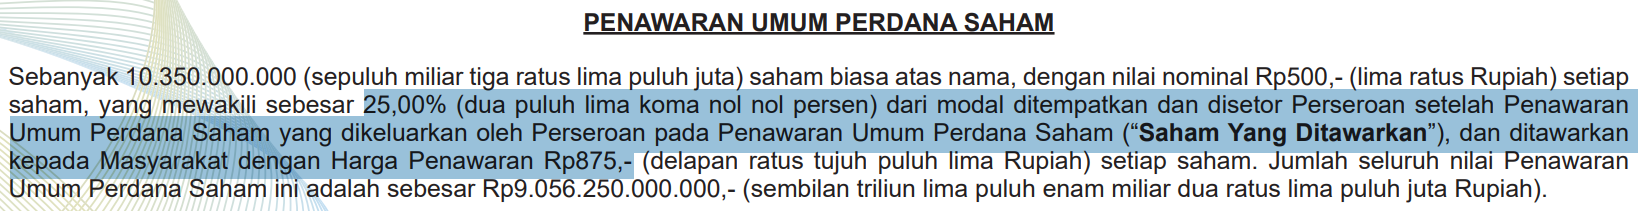
Riwayat IPO PGEO
Penggunaan Dana IPO
- ~85% CapEx (ekspansi sampai 2025):
- ~55% tambah kapasitas di aset eksisting (Ulubelu, Lumut Balai 2, Hululais, Kotamobagu, Sungai Penuh)
- ~33% digitalisasi & optimasi fasilitas (Kamojang, Karaha, Lahendong, Sibayak, Dieng)
- ~12% eksplorasi/pengembangan WKP baru (Seulawah, Mataloko)
- ~15% pelunasan utang: bayar sisa fasilitas pinjaman ke Mandiri Trade Finance Limited.
Realisasi Penggunaan Dana IPO (Per 31 Des 2025)
Pos Penggunaan Dana | Rencana Prospektus | Realisasi Riil | Sisa Dana | Status / Progres |
A. Pelunasan Sebagian Utang (Facilities Agreement) | Rp1,53 Triliun | Rp1,53 Triliun | Rp0 | Selesai 100% |
B. CapEx Digitalisasi & Manajemen Reservoir | Rp869,1 Miliar | Rp869,1 Miliar | Rp2,5 Juta | Selesai 100% |
C. CapEx Ekspansi WKP Eksisting (Client Lama) | Rp3,98 Triliun | Rp2,59 Triliun | Rp1,38 Triliun | Berjalan (Sisa 34,7%) |
D. CapEx Ekspansi WKP Baru (Pasar Baru) | Rp2,39 Triliun | Rp37,4 Miliar | Rp2,35 Triliun | Tahap Awal (Baru 1,5%) |
Total Hasil Bersih (Net) | Rp8,77 Triliun | Rp5,03 Triliun | Rp3,73 Triliun | Terserap 57,4% |
Note: Sisa dana sebesar Rp3,73 Triliun saat ini ditempatkan di Bank Mandiri (Afiliasi) dengan tingkat bunga 4,31% per triwulan.
Struktur Kepemilikan Saham Setelah IPO
Setelah melepas 25,00% saham baru ke masyarakat, peta pengendali dan porsi kepemilikan saham PGE berubah menjadi seperti ini:
Nama Pemegang Saham | Jumlah Saham (Lembar) | Persentase Kepemilikan | Status / Keterangan |
PT Pertamina Power Indonesia (PPI) | 30.624.000.000 | 74,00% | Pengendali Utama (Sub-holding New & Renewable Energy Pertamina) |
PT Pertamina Pede Ventures | 1.000.000 | 0,00% (Sangat kecil, pemegang saham pelengkap) | Afiliasi Grup Pertamina |
Masyarakat (Publik) | 10.350.000.000 | 25,00% | Saham yang beredar di bursa (Free Float) |
Total Modal Ditempatkan & Disetor | 41.395.000.000 | 100,00% |
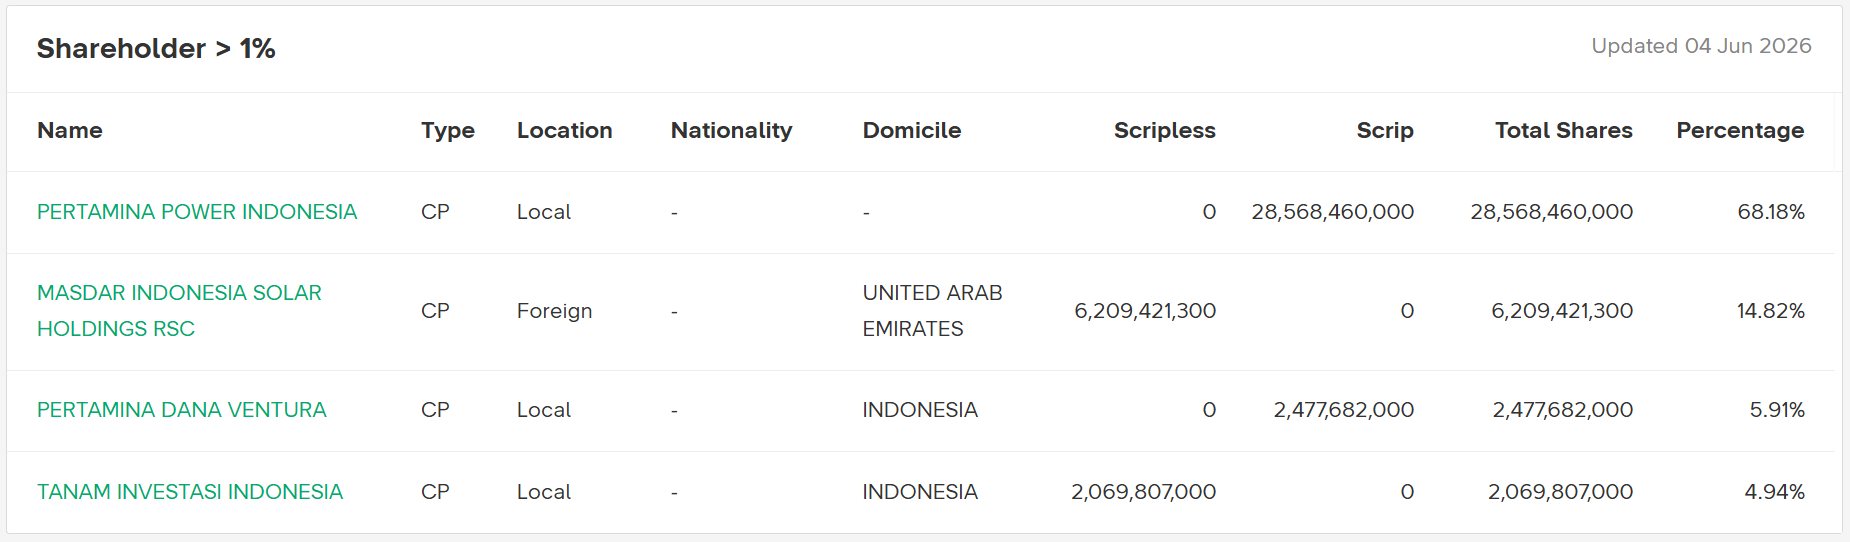
Struktur Kepemilikan Saham >1% Per 4 Juni
Kinerja PGEO saat rilis prospektus
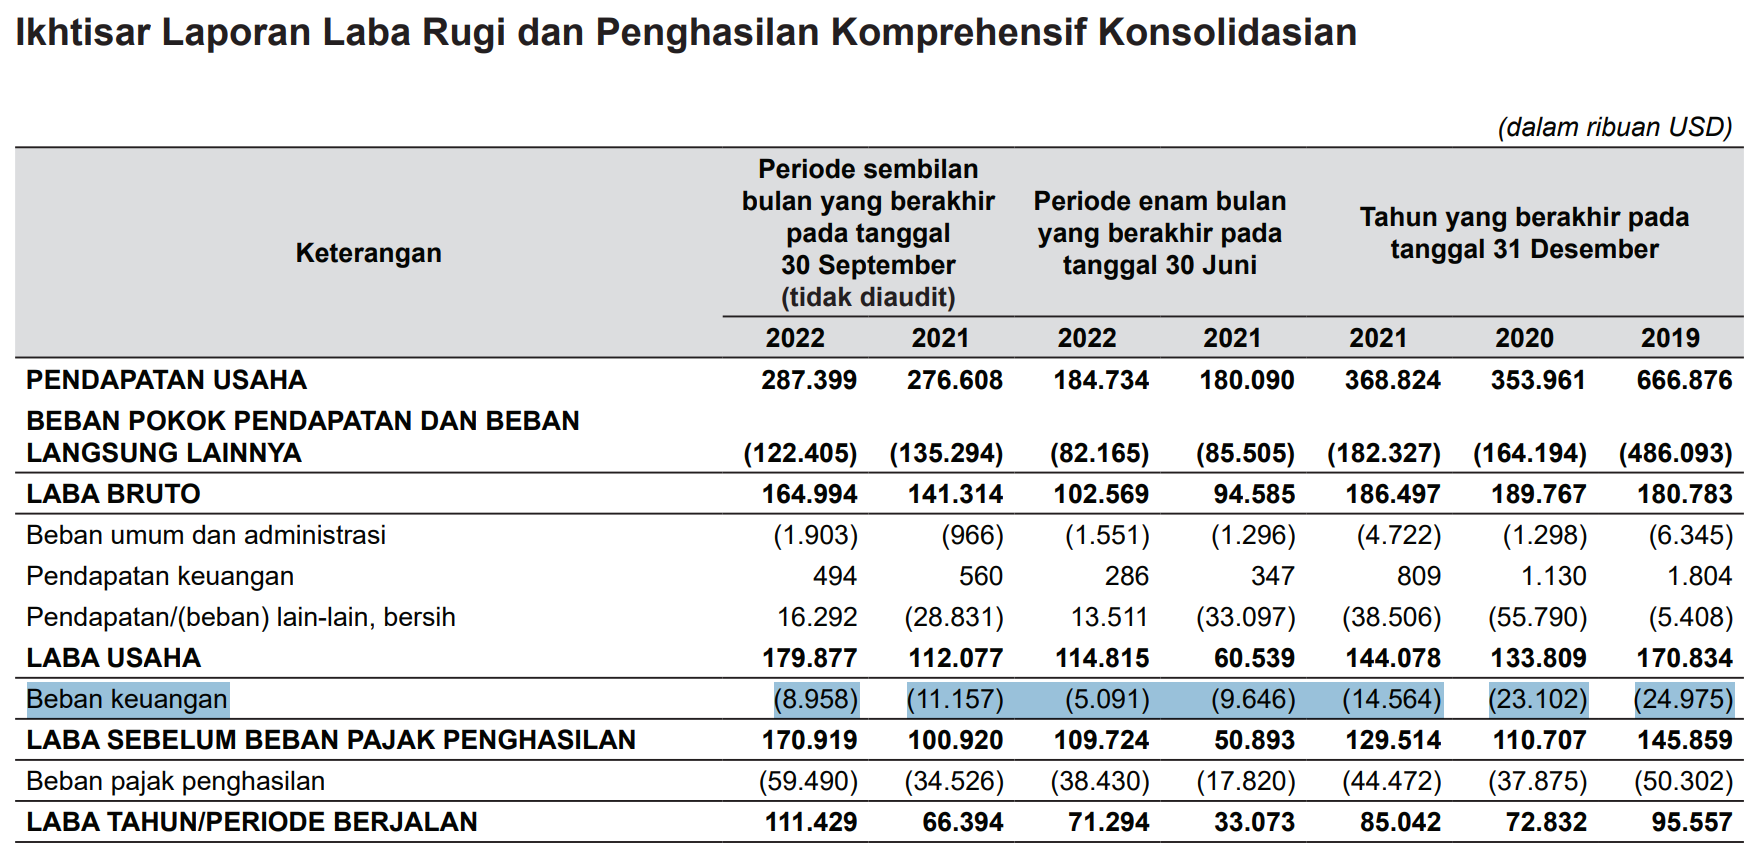
Penurunan revenue 2019→2020 (666.876 → 353.961) terutama karena perubahan akuntansi (gross → net), bukan karena bisnis PGE bermasalah. Penyebab utamanya:
- KOB/JOC (Kontrak Operasi Bersama / Joint Operation Contract) dicatat net (mulai 2020): Pendapatan dari sebagian WKP (Wilayah Kerja Panas Bumi) yang dikelola bareng mitra lewat KOB/JOC dulu dicatat gross (angka penuh). Sejak 2020, setelah renegosiasi & penyesuaian akuntansi, pendapatannya dicatat net (angka bersih) — setelah dikurangi porsi mitra/kontraktor/pemerintah (contoh: Darajat, Salak, Wayang Windu).
- COVID-19: permintaan listrik turun saat pandemi → PLN menahan serapan dari pembangkit, termasuk panas bumi.
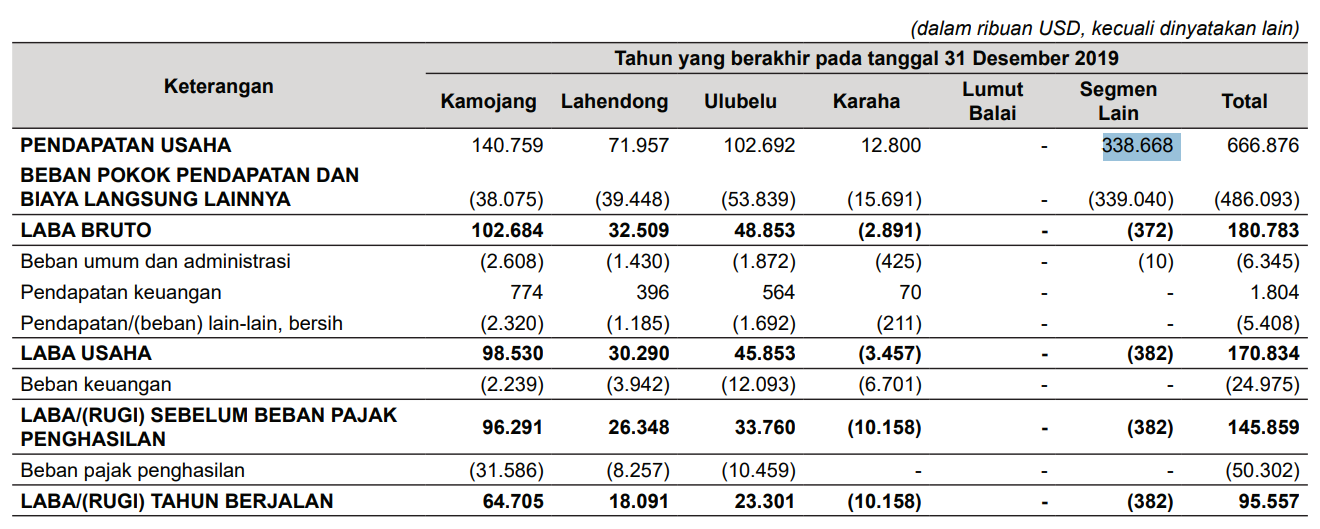
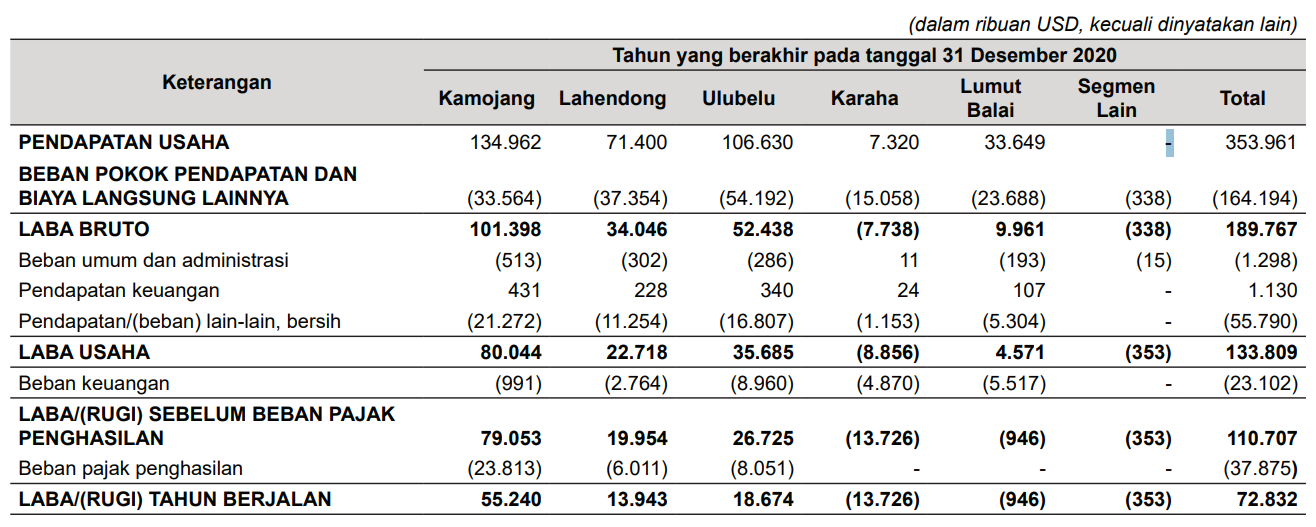
Karena yang dimasukkan ke dalam kolom Pendapatan Usaha hanya porsi bersihnya saja, maka secara otomatis angka total revenue di atas kertas terlihat merosot tajam, padahal secara volume produksi riil di lapangan tidak ada penurunan sedrastis itu.
Laba tetap aman karena saat pencatatan berubah ke net, beban yang sebelumnya “menempel” di pendapatan kotor ikut keluar; makanya BPP (Beban Pokok Pendapatan) ikut turun (486.093 → 164.194).
Insight: jangan nilai perusahaan cuma dari revenue; cek catatan kaki supaya paham apakah turun karena bisnis melemah atau cuma perubahan cara pencatatan.
PGEO vs POWR (”Sama” tapi beda)
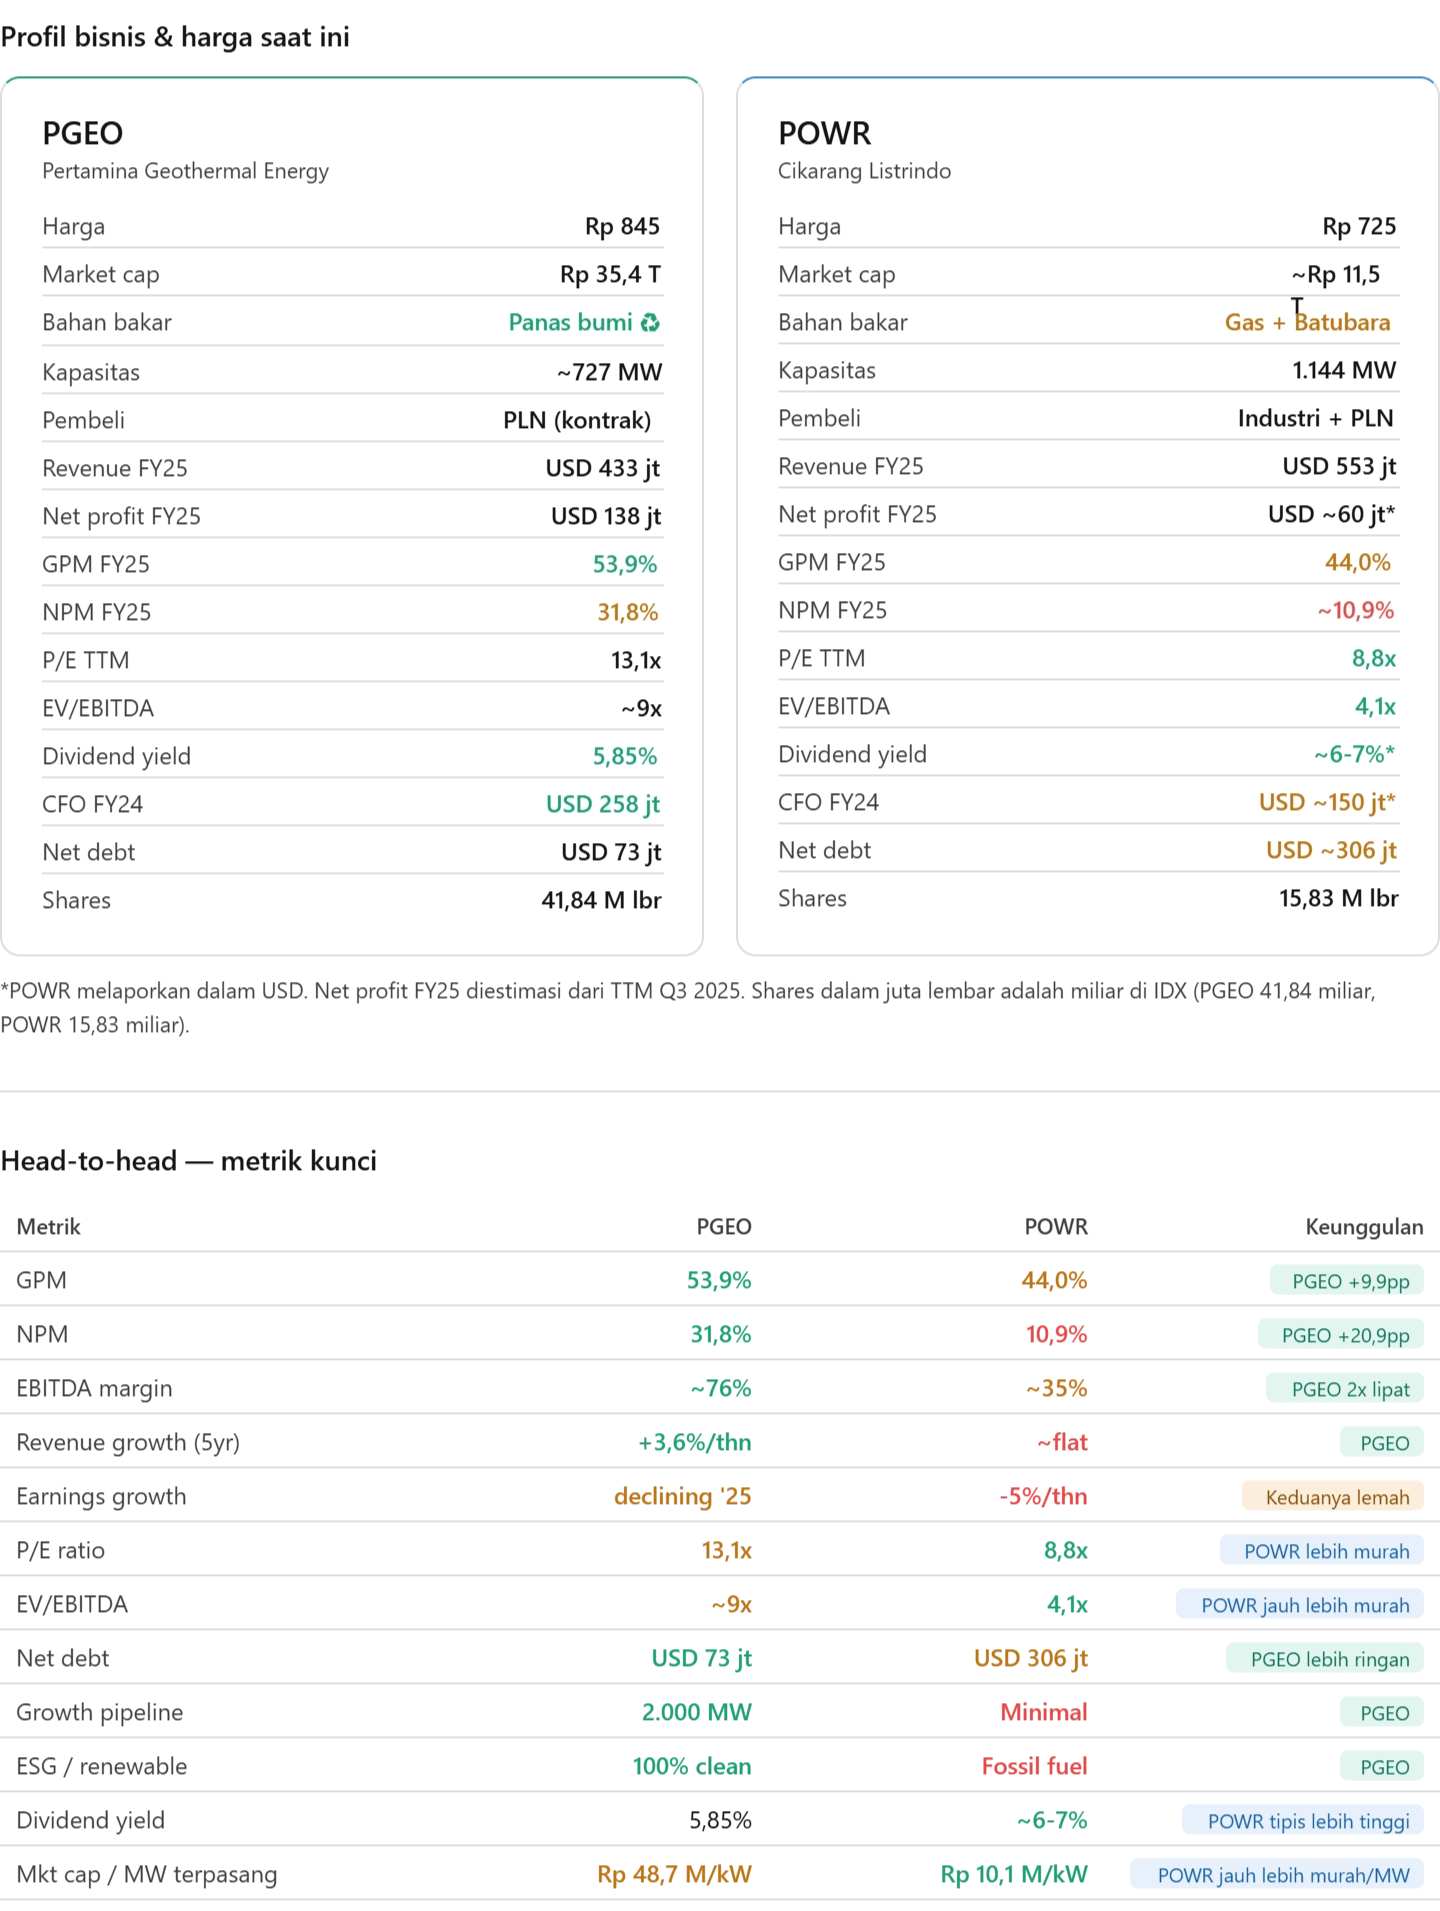
Kenapa PGEO dapat premium valuasi lebih tinggi?
- Margin & kualitas laba lebih stabil: “fuel” panas bumi nyaris gratis setelah sumur jadi → cost lebih rendah dan margin lebih tebal/lebih predictable dibanding POWR yang tergantung harga gas/batubara.
- Growth story lebih kuat: target kapasitas PGEO masih ekspansif (pipeline besar), sedangkan POWR cenderung aset matang, belum ada kebutuhan tambah kapasitas juga sehingga pertumbuhan pendapatan minim (alias tergantung permintaan).
- ESG demand lebih besar: profil hijau PGEO lebih mudah masuk mandat fund ESG, aliran dana passive fund mungkin berguna; POWR (gas+batubara) lebih sering ter-screen out.
- Kontrak tarif lebih defensif: PPA (Power Purchase Agreement, kontrak jual-beli listrik jangka panjang) dengan eskalasi membuat pendapatan PGEO lebih “naik rutin/terukur”; POWR lebih terpapar kompetisi/risiko pelanggan industri (meski memang sangat stabil).
Kinerja PGEO 2023 vs 2025 (dan Q1 2026)
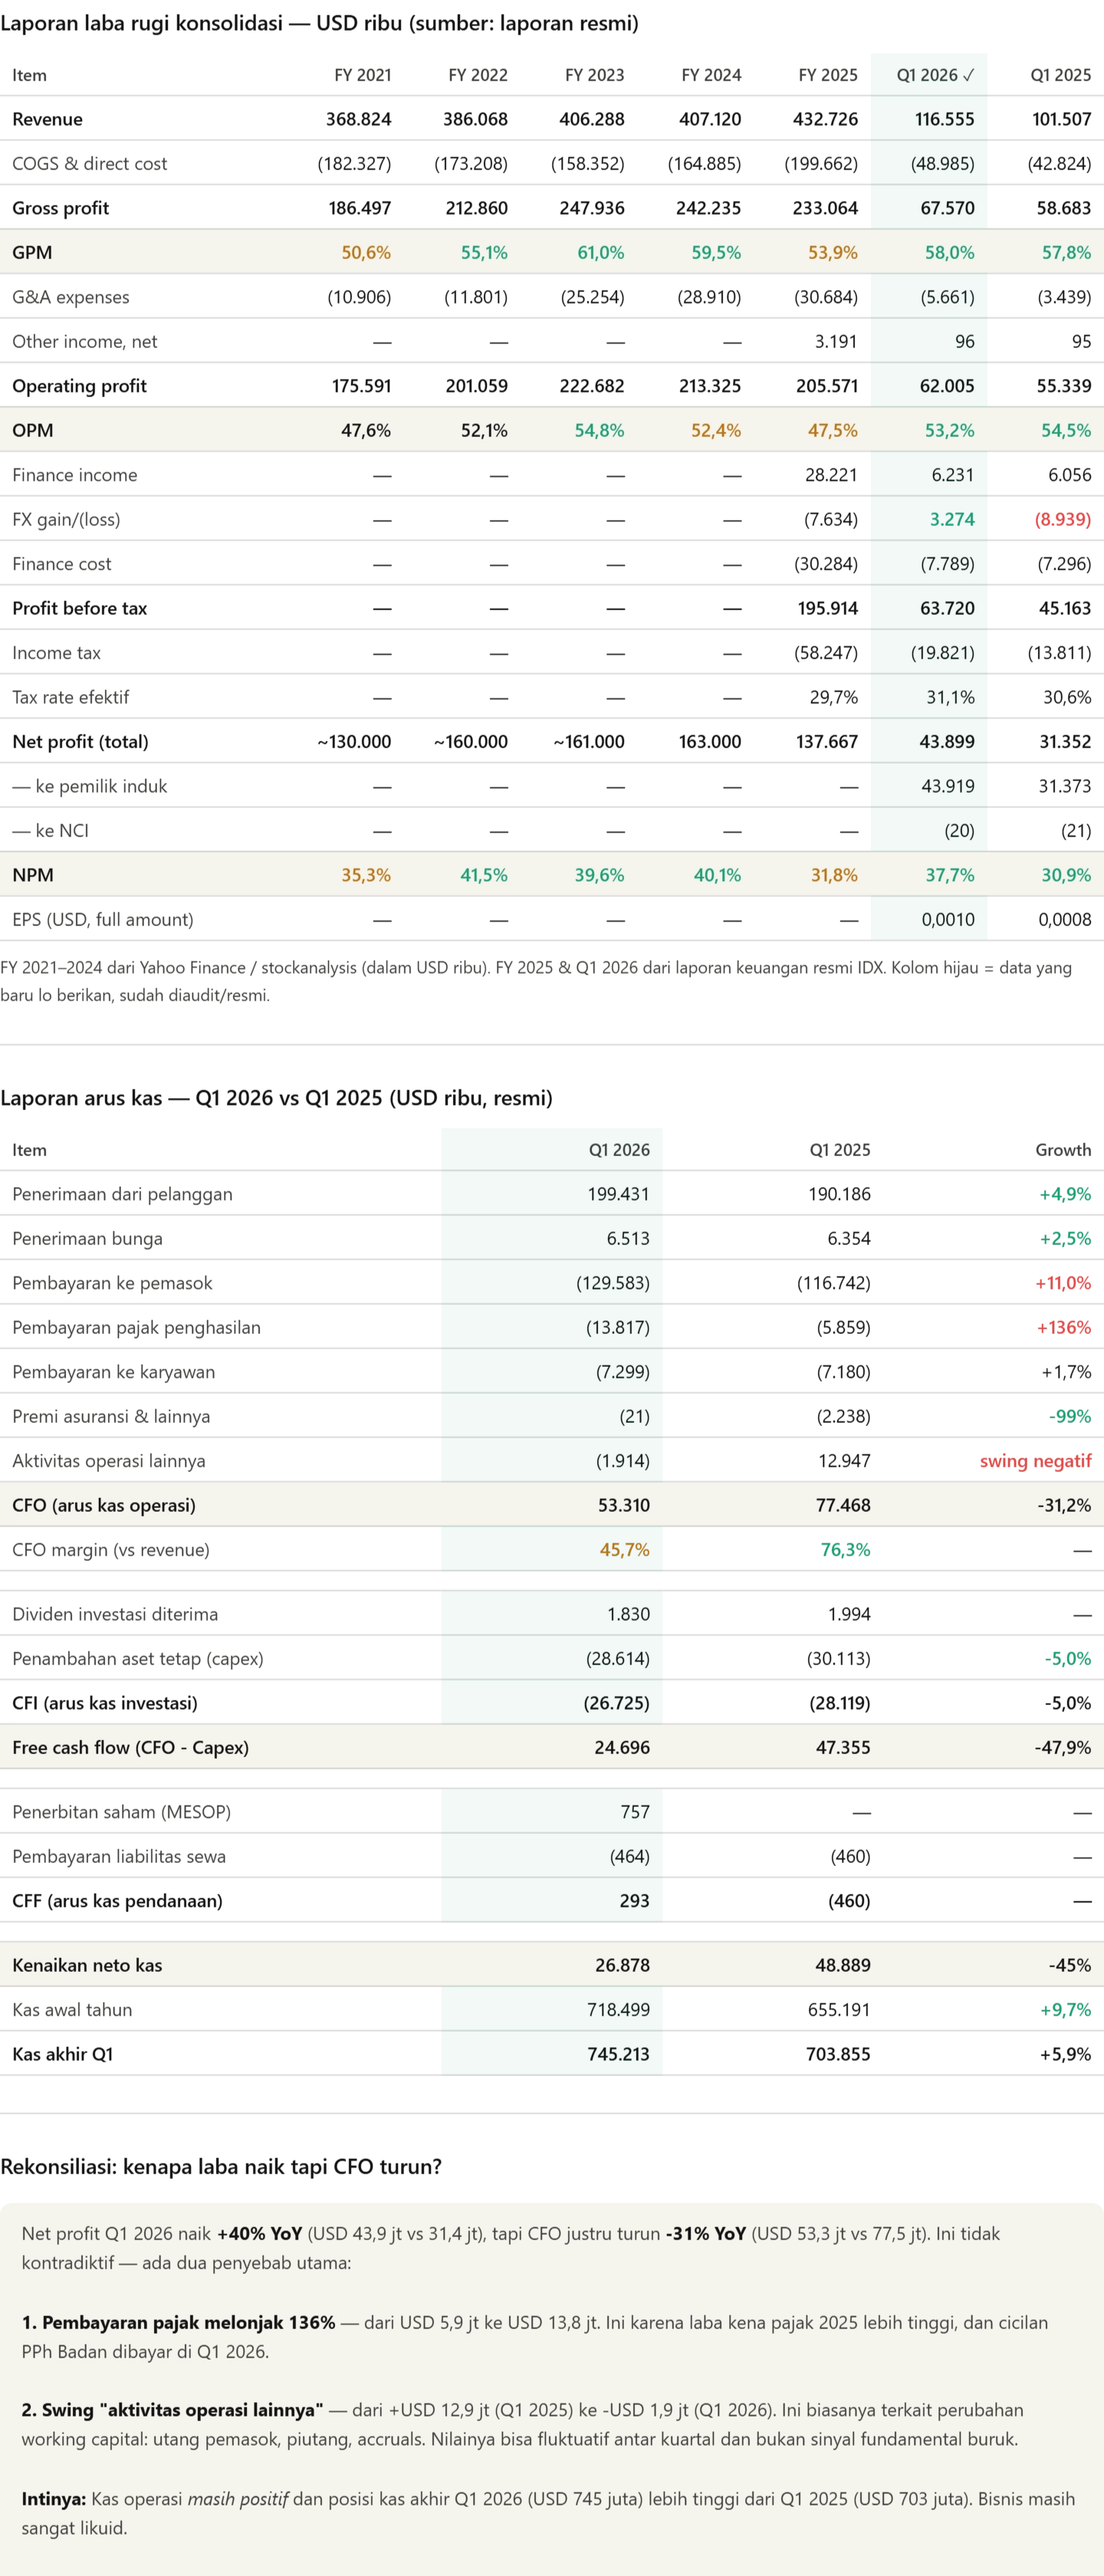
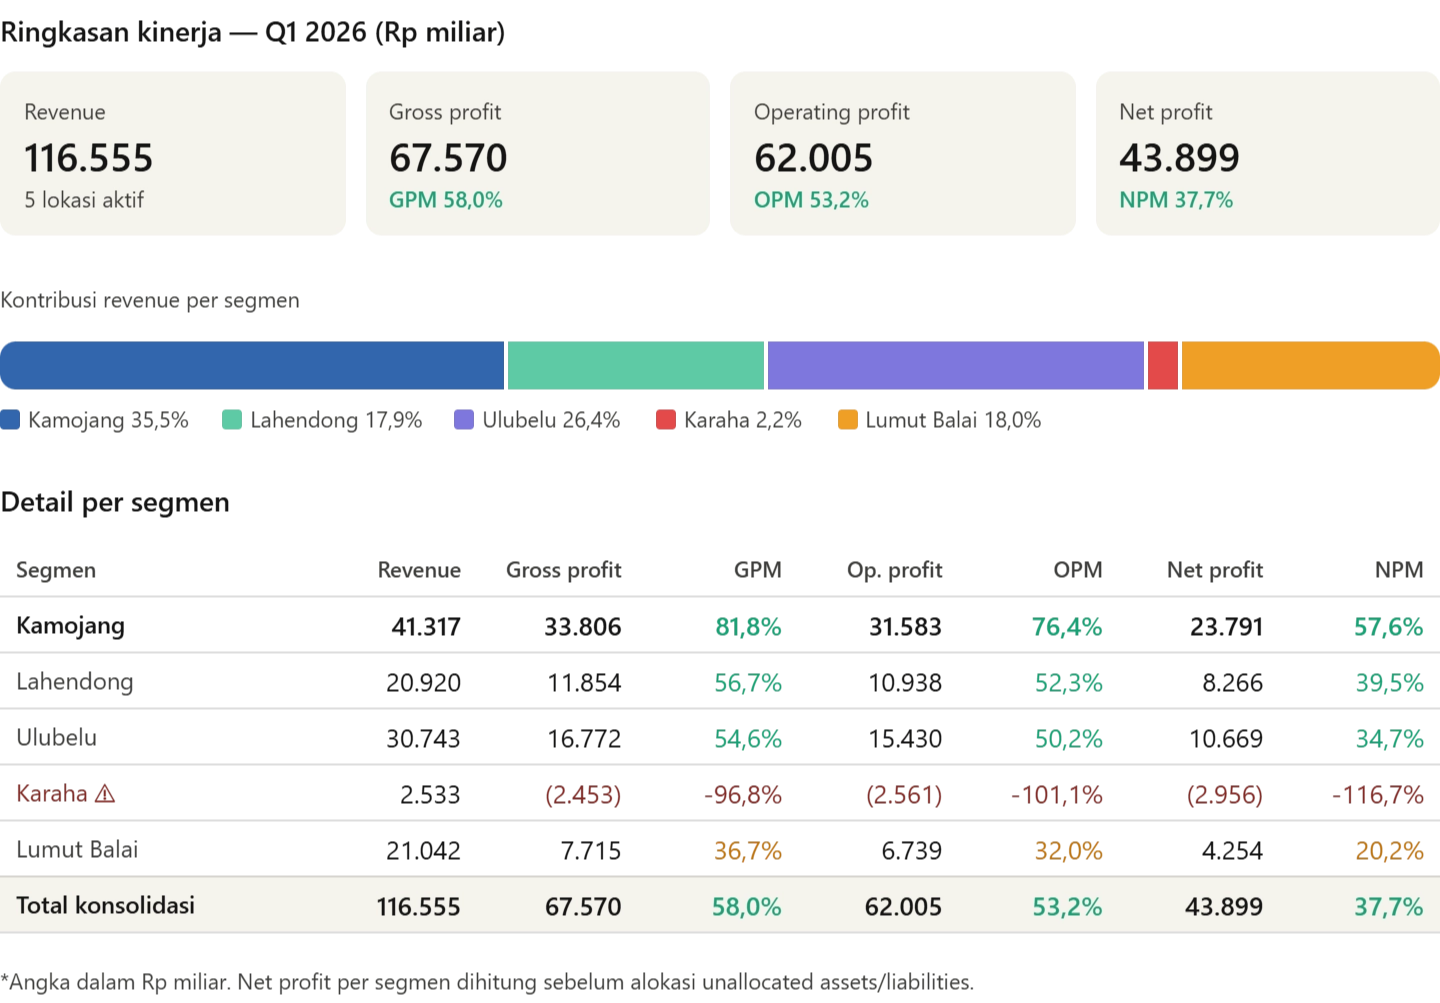
Perbandingan Segmen Q1 2025 vs Q1 2026
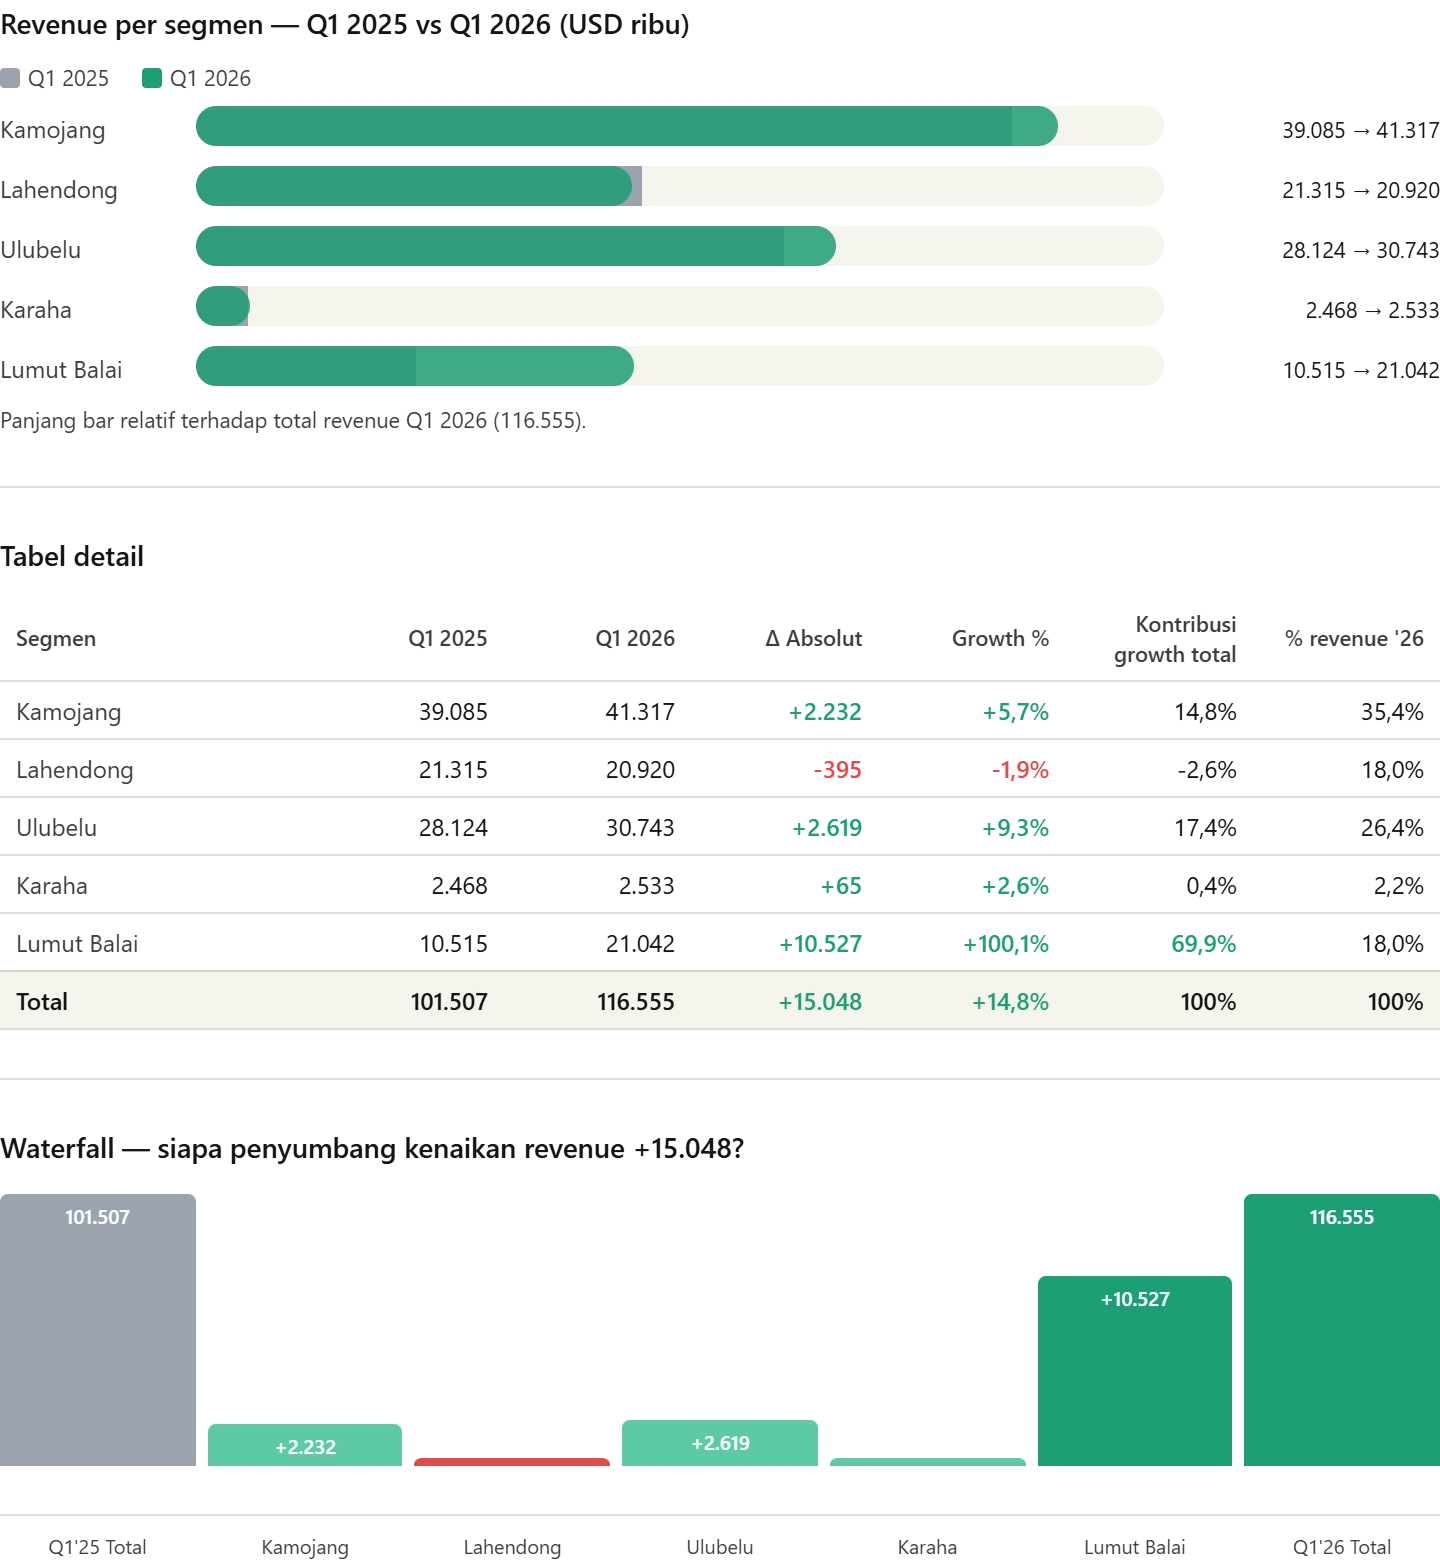
Lumut Balai adalah faktor penentu. Dari kenaikan revenue +15.048 (ribu USD), sekitar 70% datang dari segmen ini saja (10.515 → 21.042, hampir 2x). Empat segmen lainnya gabungan cuma menyumbang 30%.
Kalau Lumut Balai dikeluarin, growth PGEO cuma +4,5% YoY (90.992 → 95.513), bukan +14,8%, lebih mencerminkan pertumbuhan “organik” aset mature seperti Kamojang, Ulubelu, Lahendong, dan Karaha yang umumnya naik single-digit dari eskalasi tarif kontrak.
Rencana Ekspansi Kapasitas PGEO
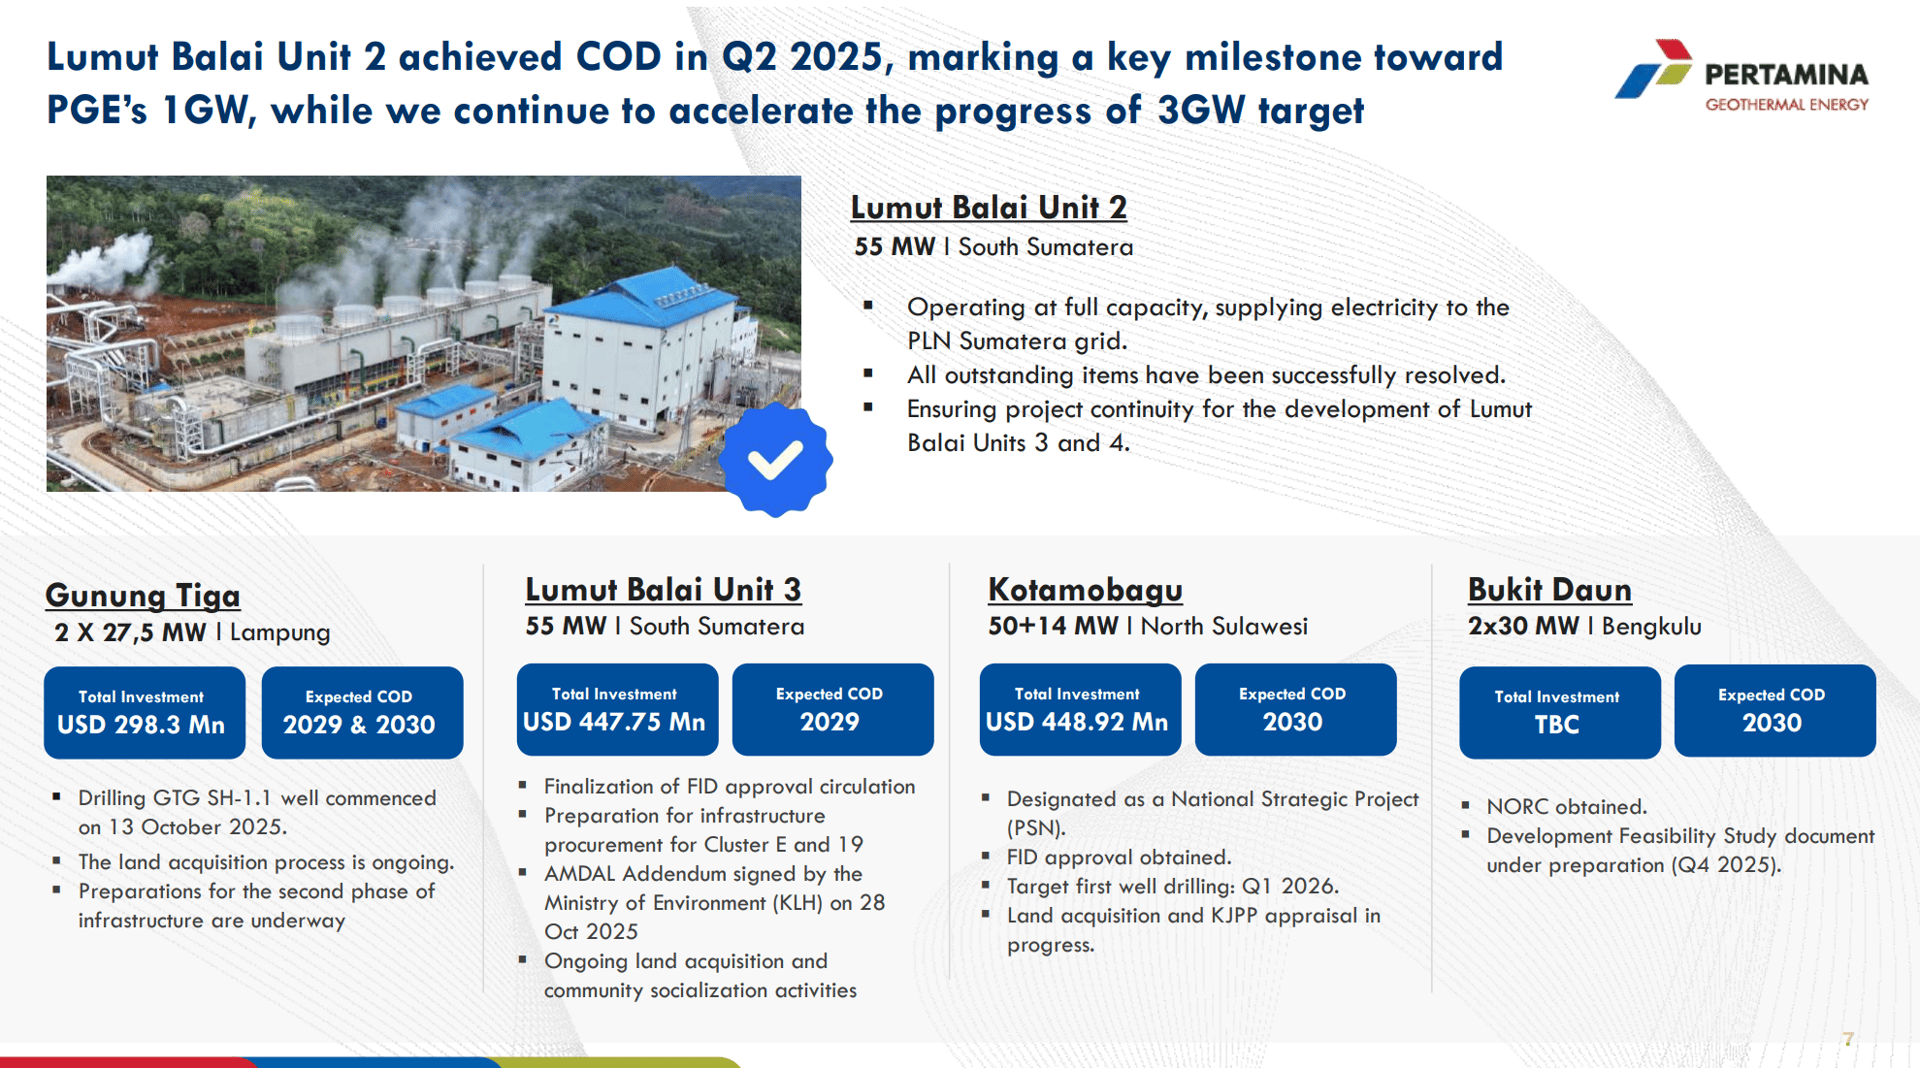
Kalau PGEO mau ada “booster” revenue, kita tinggal perhatikan bagian rencana ekspansi ini. Tanpa ekspansi? Pertumbuhan akan cenderung low single digit sekitar 4% per tahun
Sebagai kesimpulan: PGEO bisnisnya sangat mudah dipahami, GPM OPM NPM sangat tinggi dan sangat stabil tapi di sisi lain pertumbuhannya juga sangat terbatas (kalau organik)
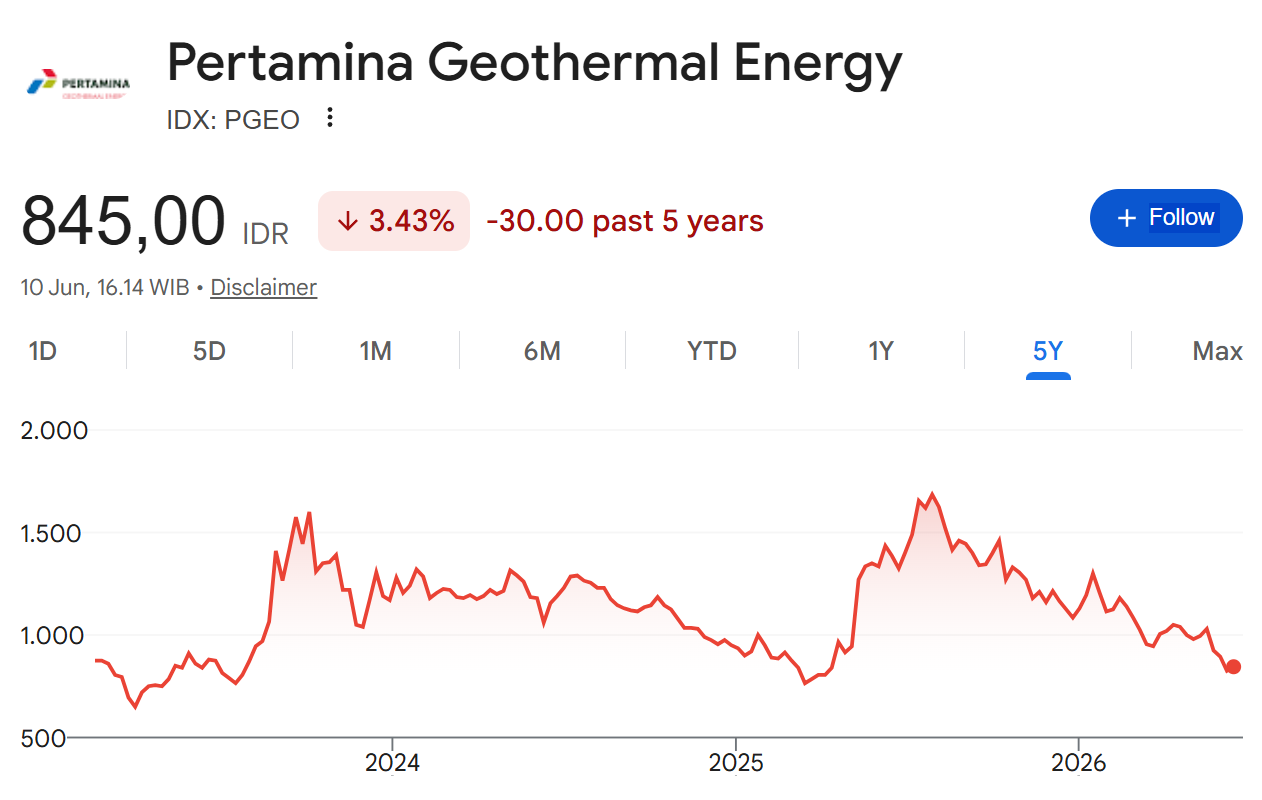
Valuasi PGEO di harga Rp845
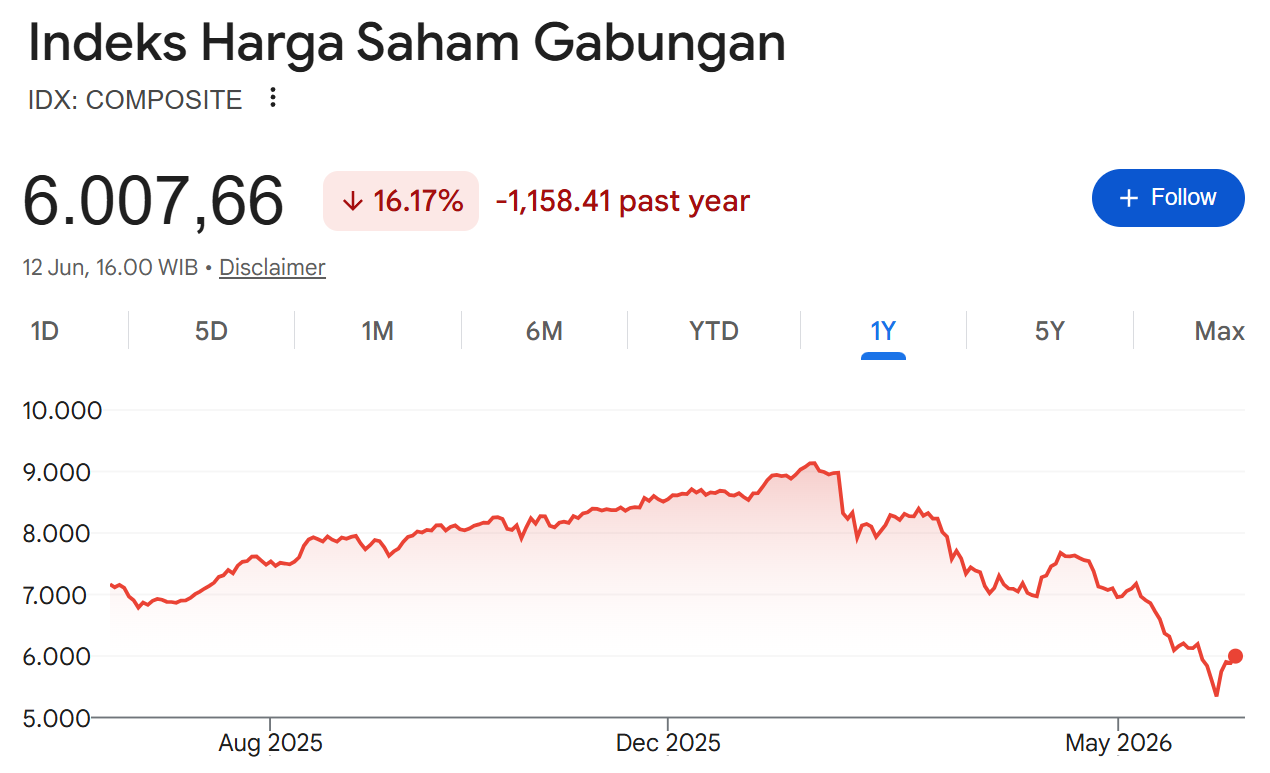
Menariknya, PGEO juga ikut terkoreksi seiring penurunan berjamaah di BEI. Ini menciptakan peluang pada perusahaan yang sangat stabil seperti PGEO untuk kembali naik ke harga “wajar”-nya.
Berapa harga wajarnya?
Buat gue, cara paling gampang buat menilai perusahaan “stabil” seperti ini adalah dengan melihat rerata PE dan PBV-nya.
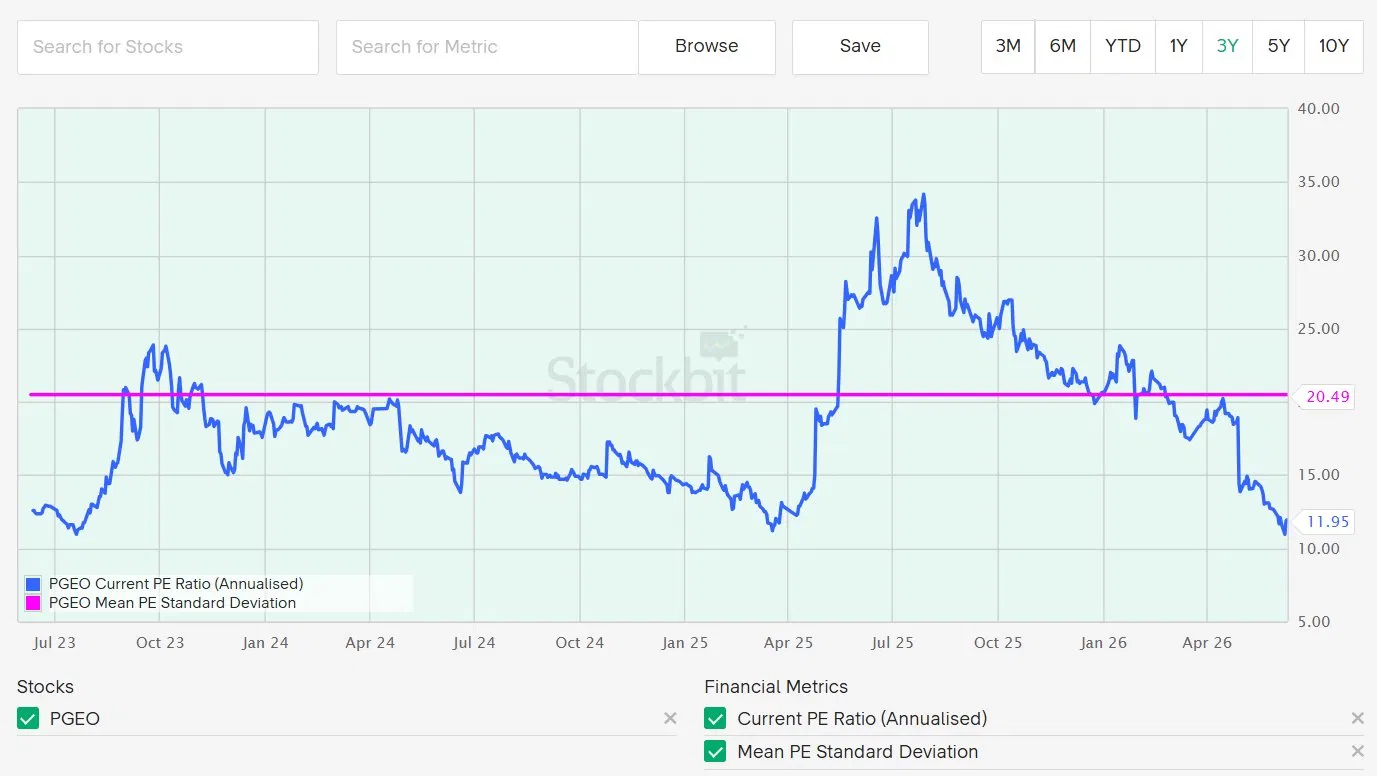
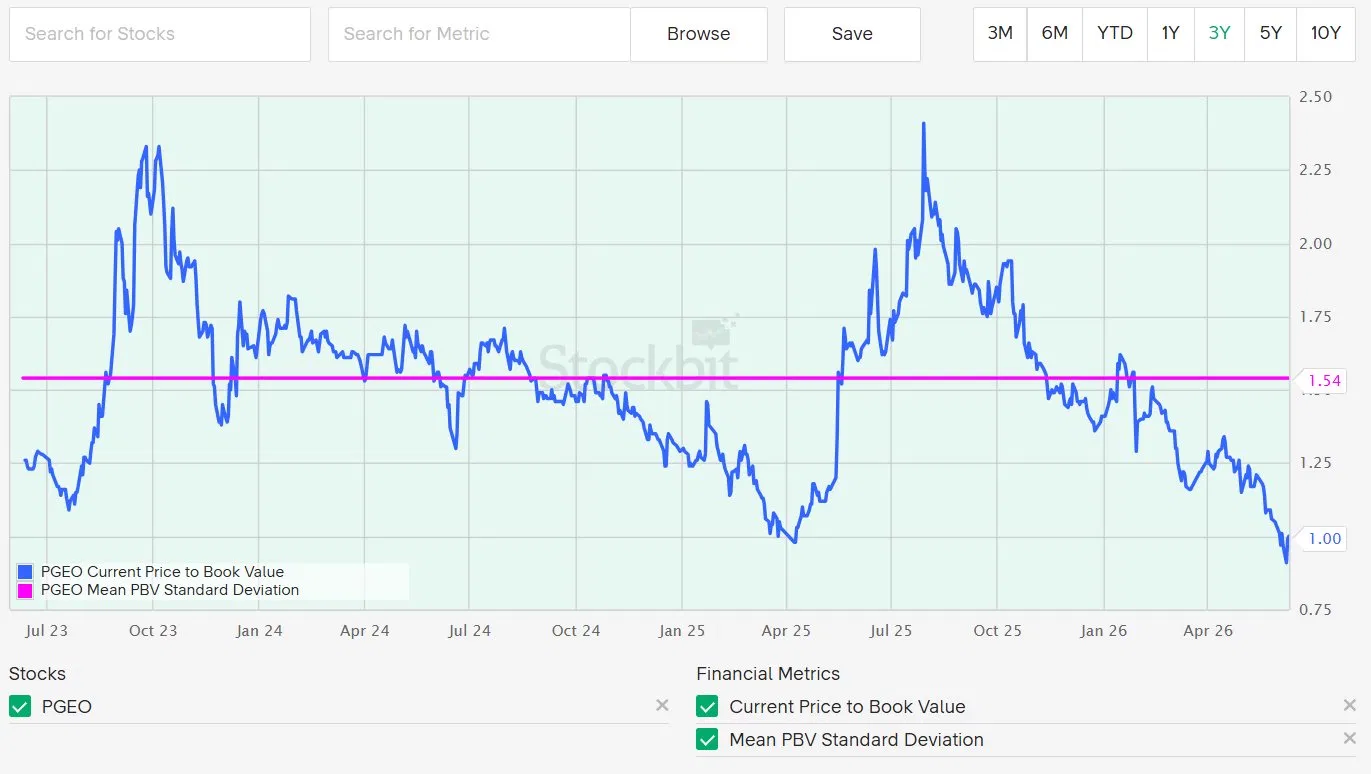
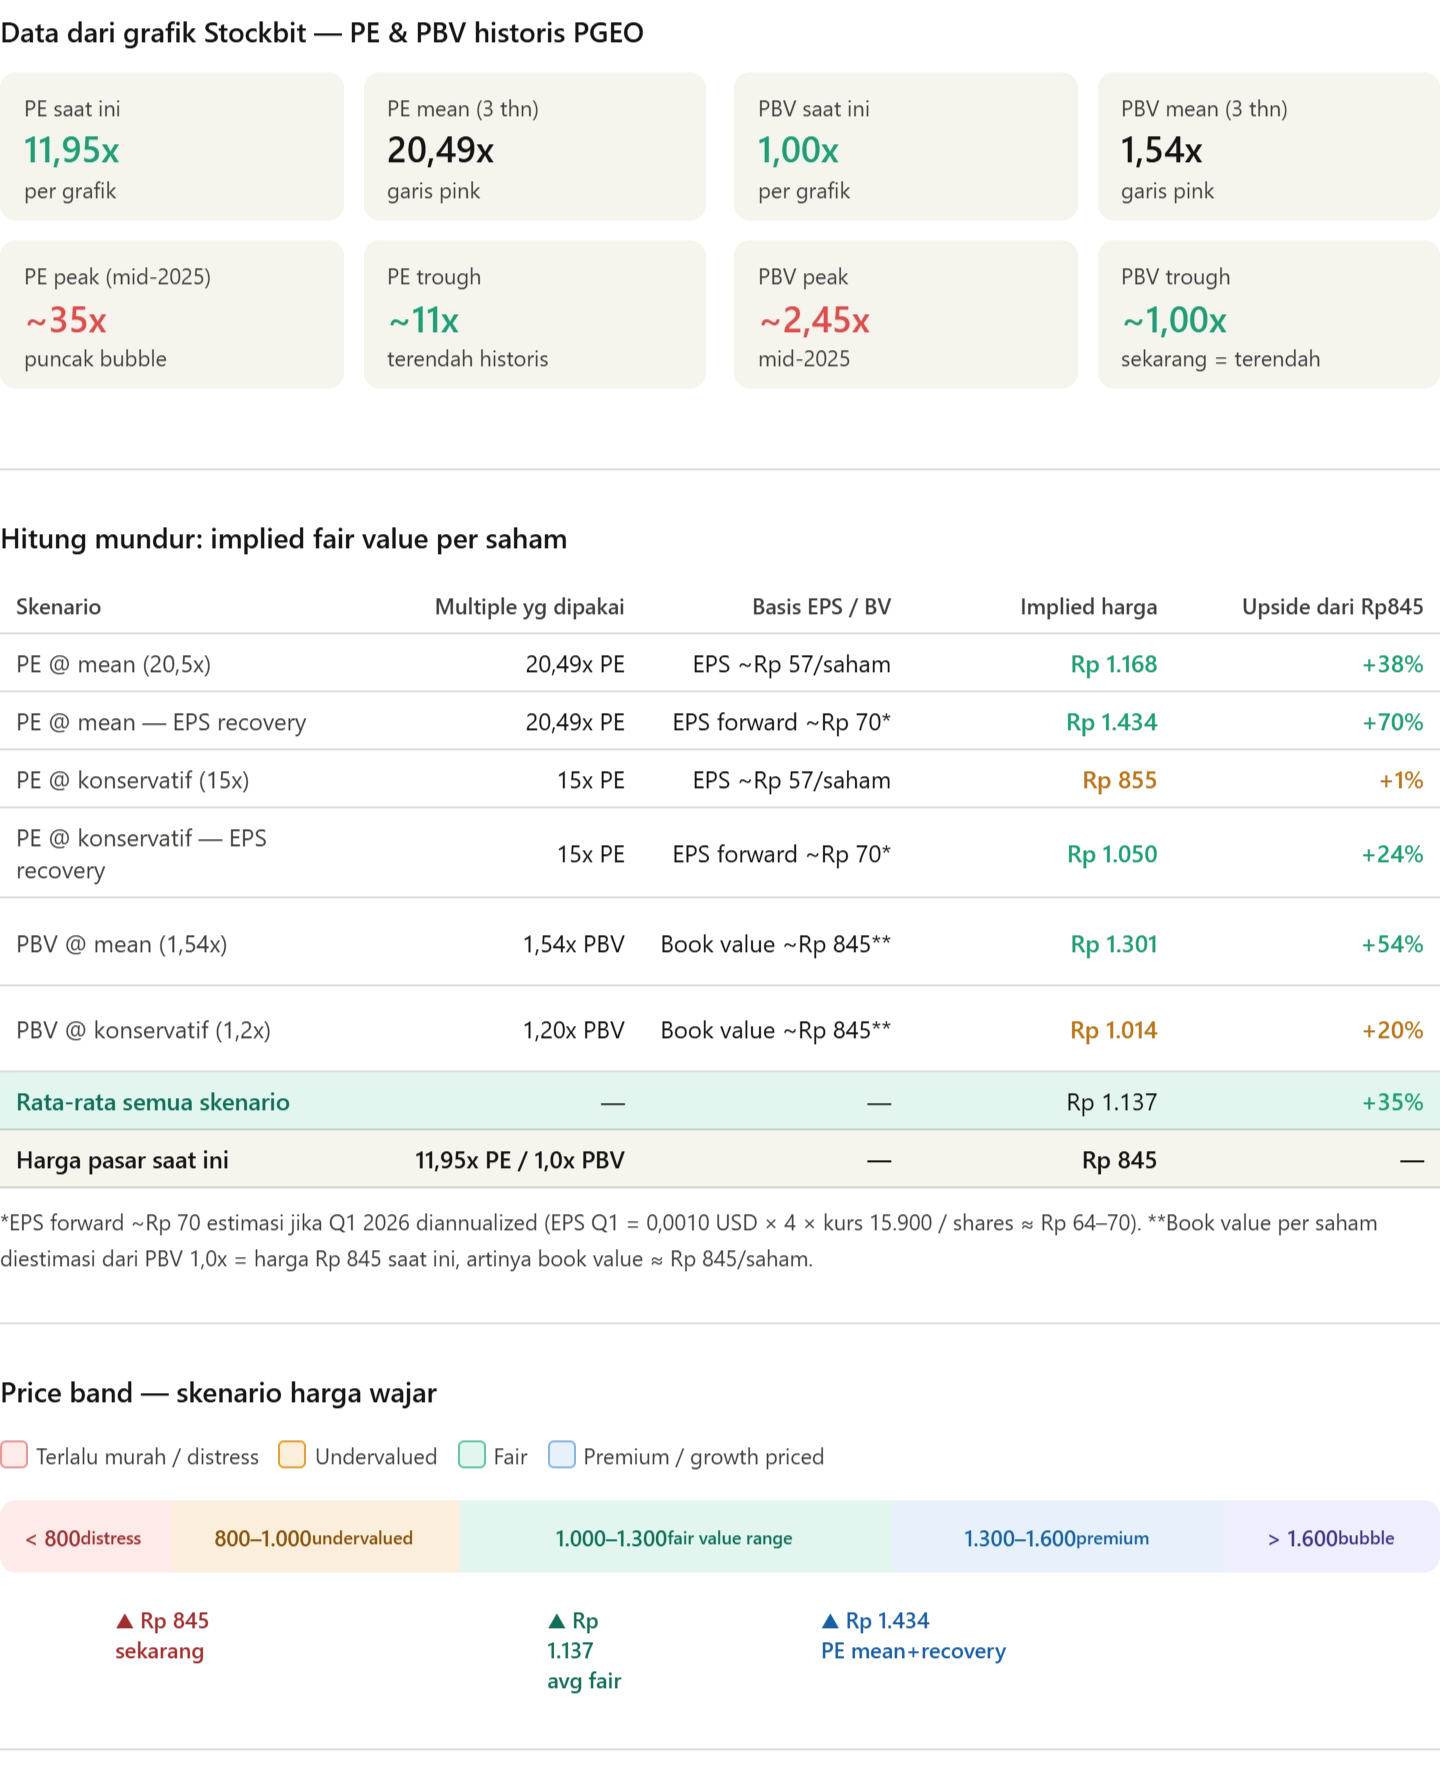
Gue bisa anggap PE “wajar” untuk PGEO ada di 15x, dan PBV mungkin di 1,3x.
- Kalau EPS PGEO FY 2026 kisaran Rp70, maka dengan PER 15x harga wajar = Rp1.050/lembar.
- Kalau Book Value Per Share PGEO FY 2026 kisaran Rp850, maka dengan PBV 1,3 harga wajar = Rp1.105 per lembar.