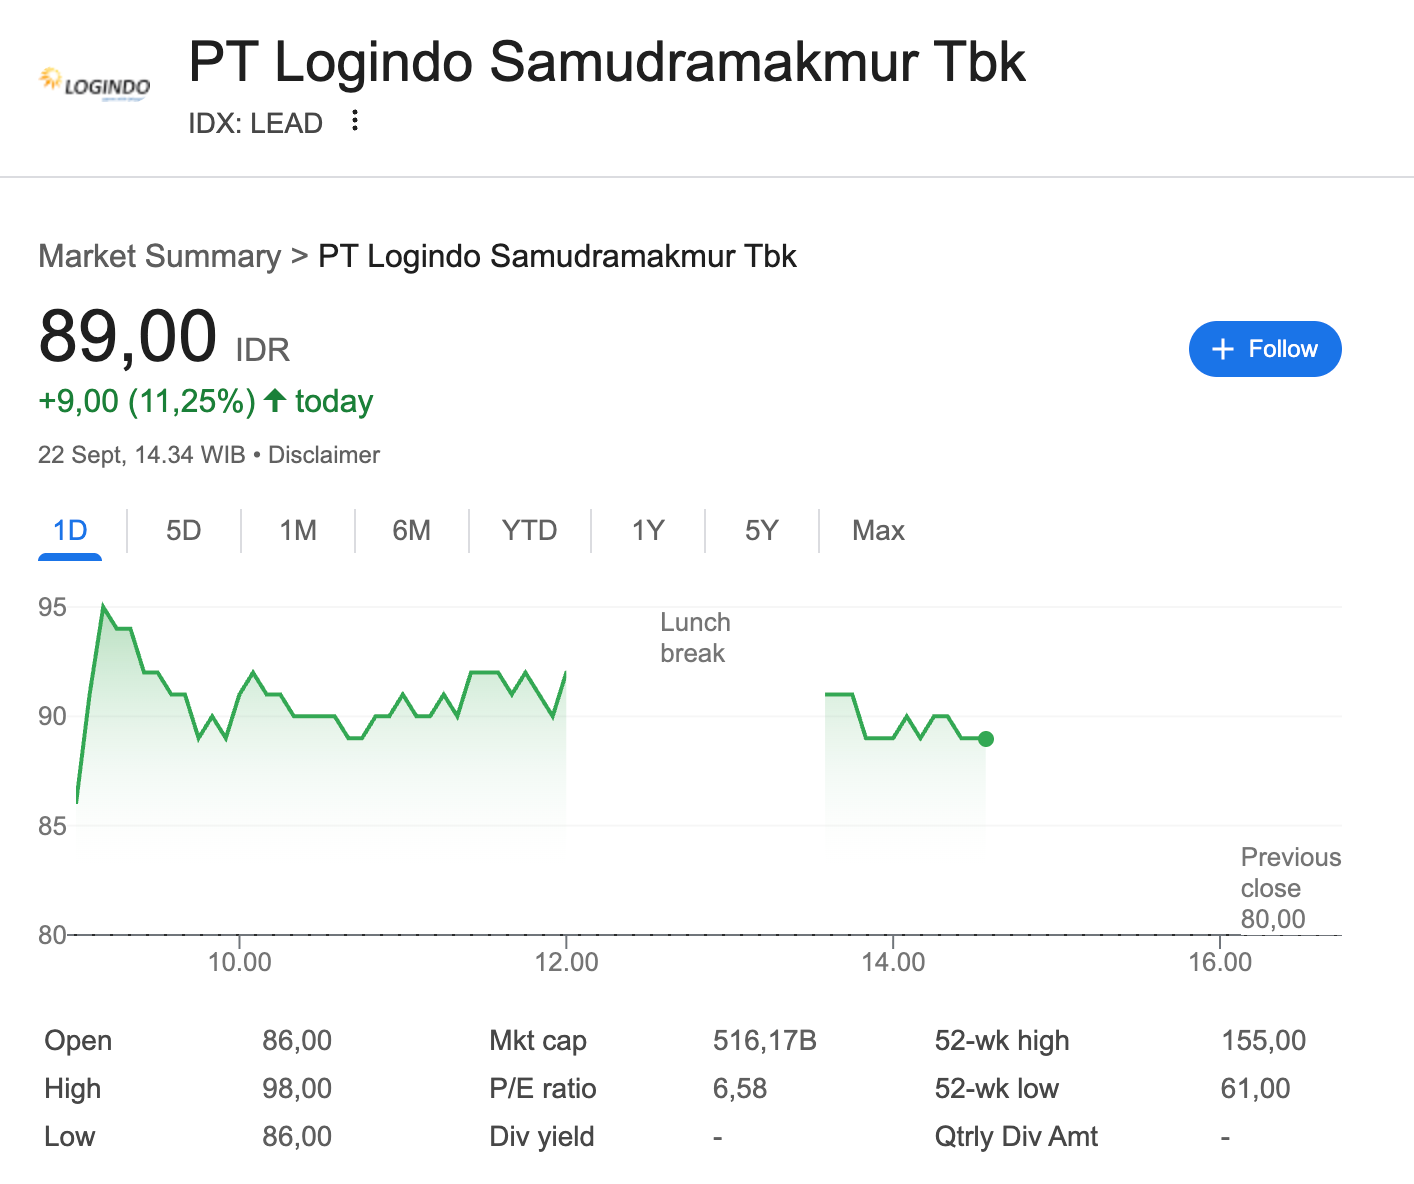
Kenapa bisa nemu perusahaan ini? Dulu pernah baca-baca tentang LEAD di tahun 2021. Awalnya lagi nyari info soal OBMD (karena diskusi Sabtu lalu) yang punya produk untuk bantu kegiatan di hulu migas, eh kepikiran buat ngecek LEAD lagi. Kelihatannya menarik, tapi masih banyak missing link.
Ada potensi sakit kepala untuk memahami perusahaan ini
Sekilas Perusahaan
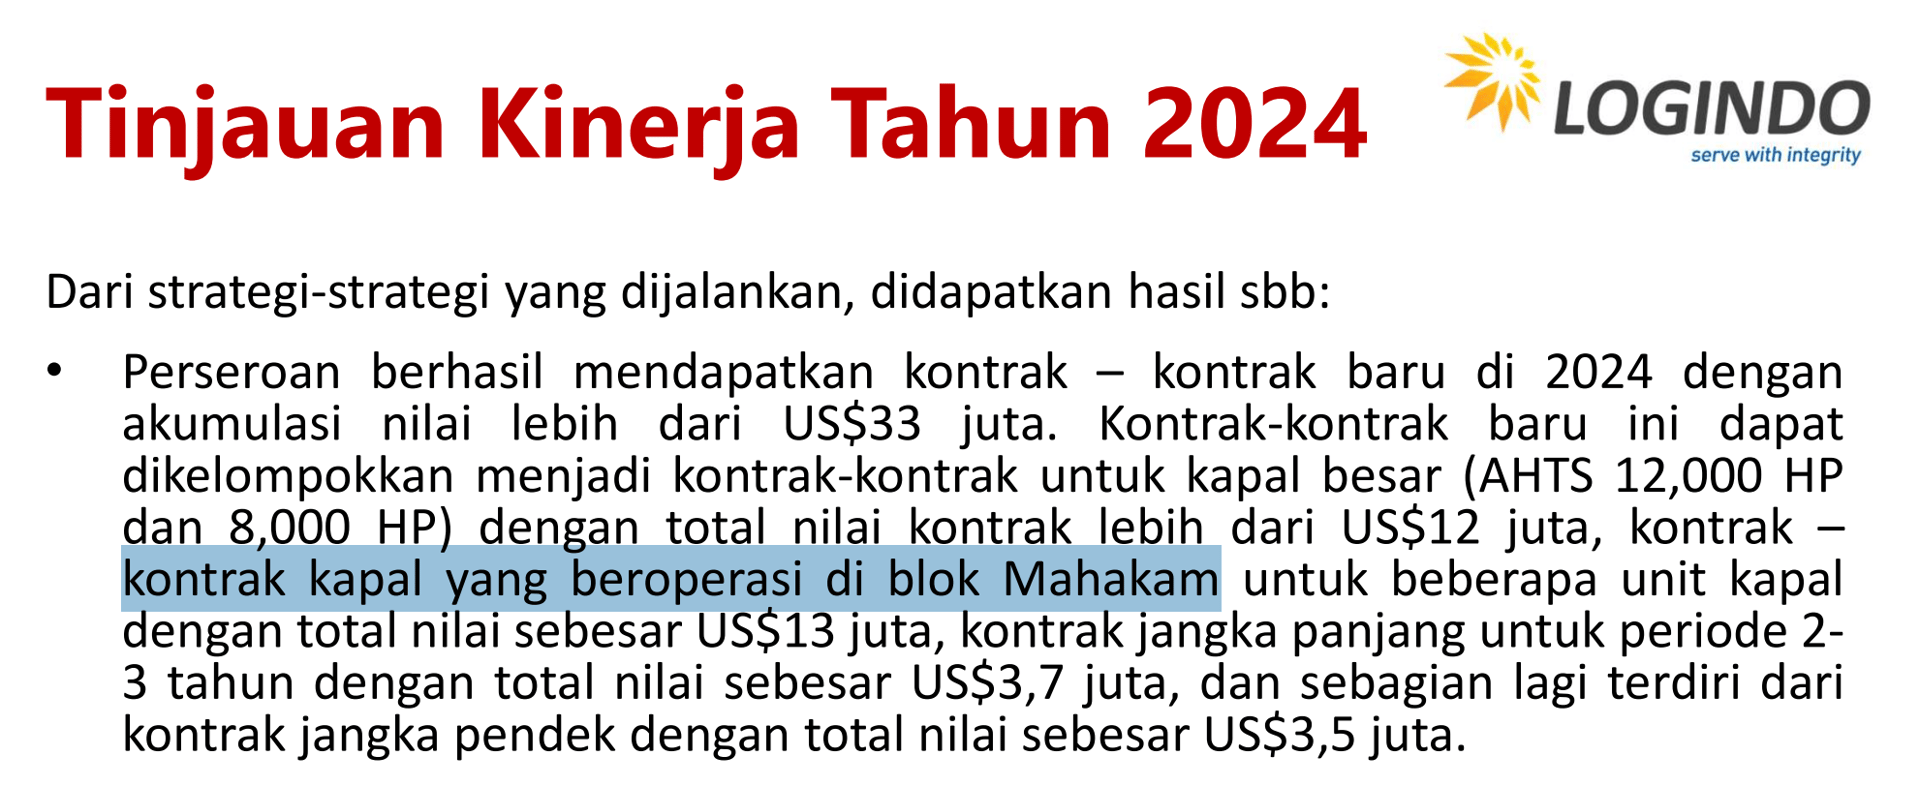
Perusahaan menyediakan beragam jenis kapal pendukung lepas pantai, seperti kapal tunda, tongkang, kapal pemasok, kapal kru, tank kapal pendarat, dan tongkang kerja akomodasi, ke perusahaan minyak dan gas besar, seperti Pertamina, Total, Nook, Chevron, M3nergy, Petronas, dan banyak lagi.
PT. Logindo Samudramakmur Tbk (LEAD) melakukan Initial Public Offering (IPO) pada 11 Desember 2013 dengan harga penawaran Rp 2.800 per saham.
Berikut adalah rinciannya:
- Tanggal IPO: 11 Desember 2013
- Nama Perusahaan: PT. Logindo Samudramakmur Tbk
- Kode Saham: LEAD
- Papan Pencatatan: Papan Utama
- Harga Penawaran: Rp 2.800 per saham | Dana Terkumpul, 356.664.000.000 (IDR)
- Bidang Usaha: Pelayaran
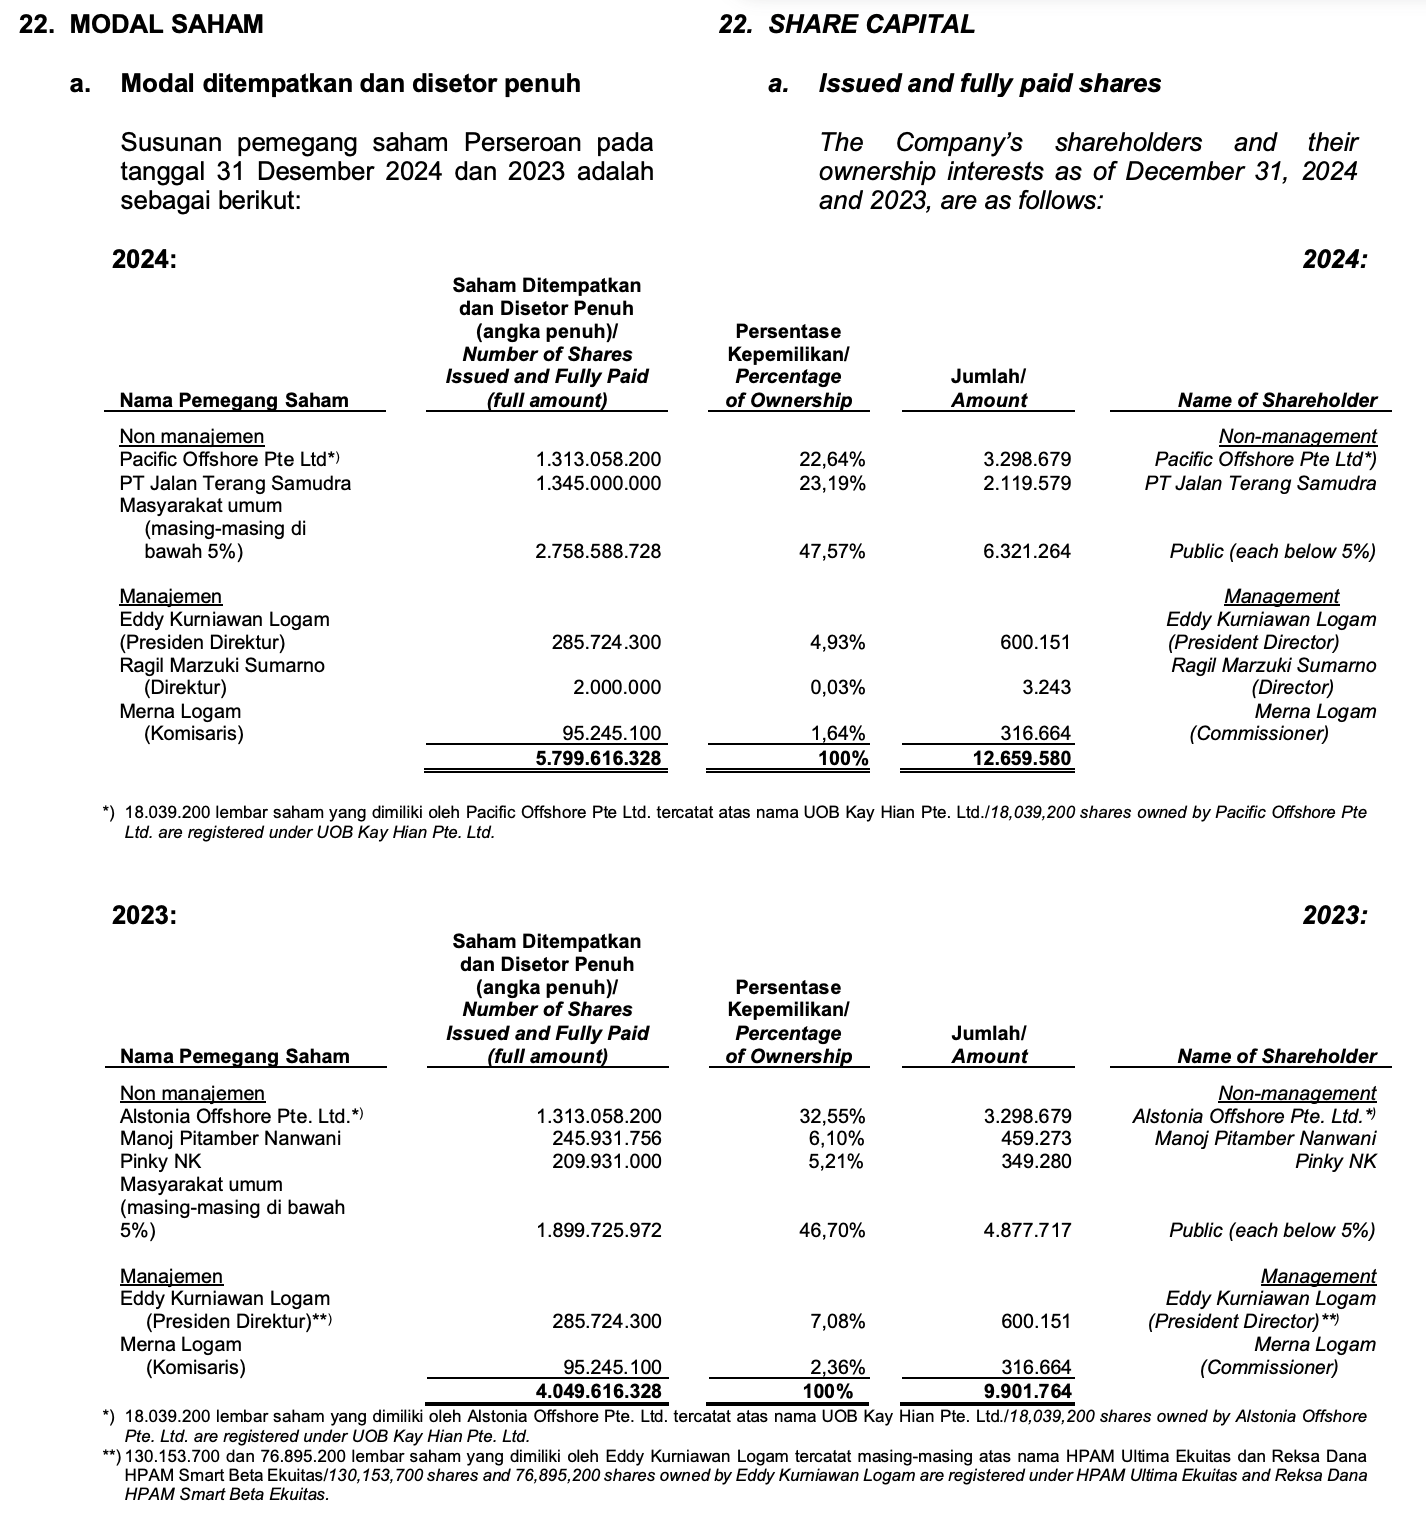
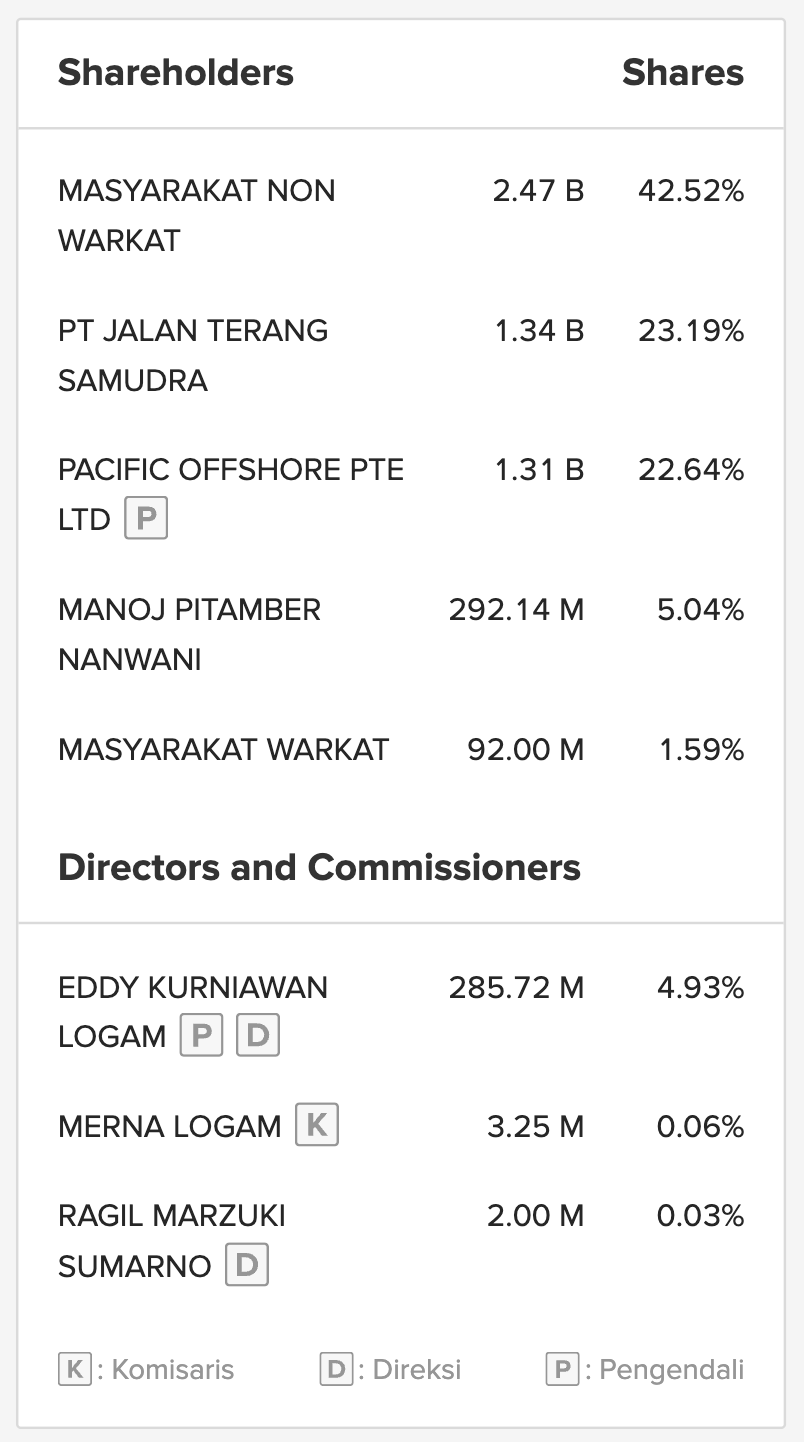
Tiba tiba ada JTS (Jalan Terang Samudera) karena ada konversi utang jadi saham.
Kinerja keuangan perusahaan
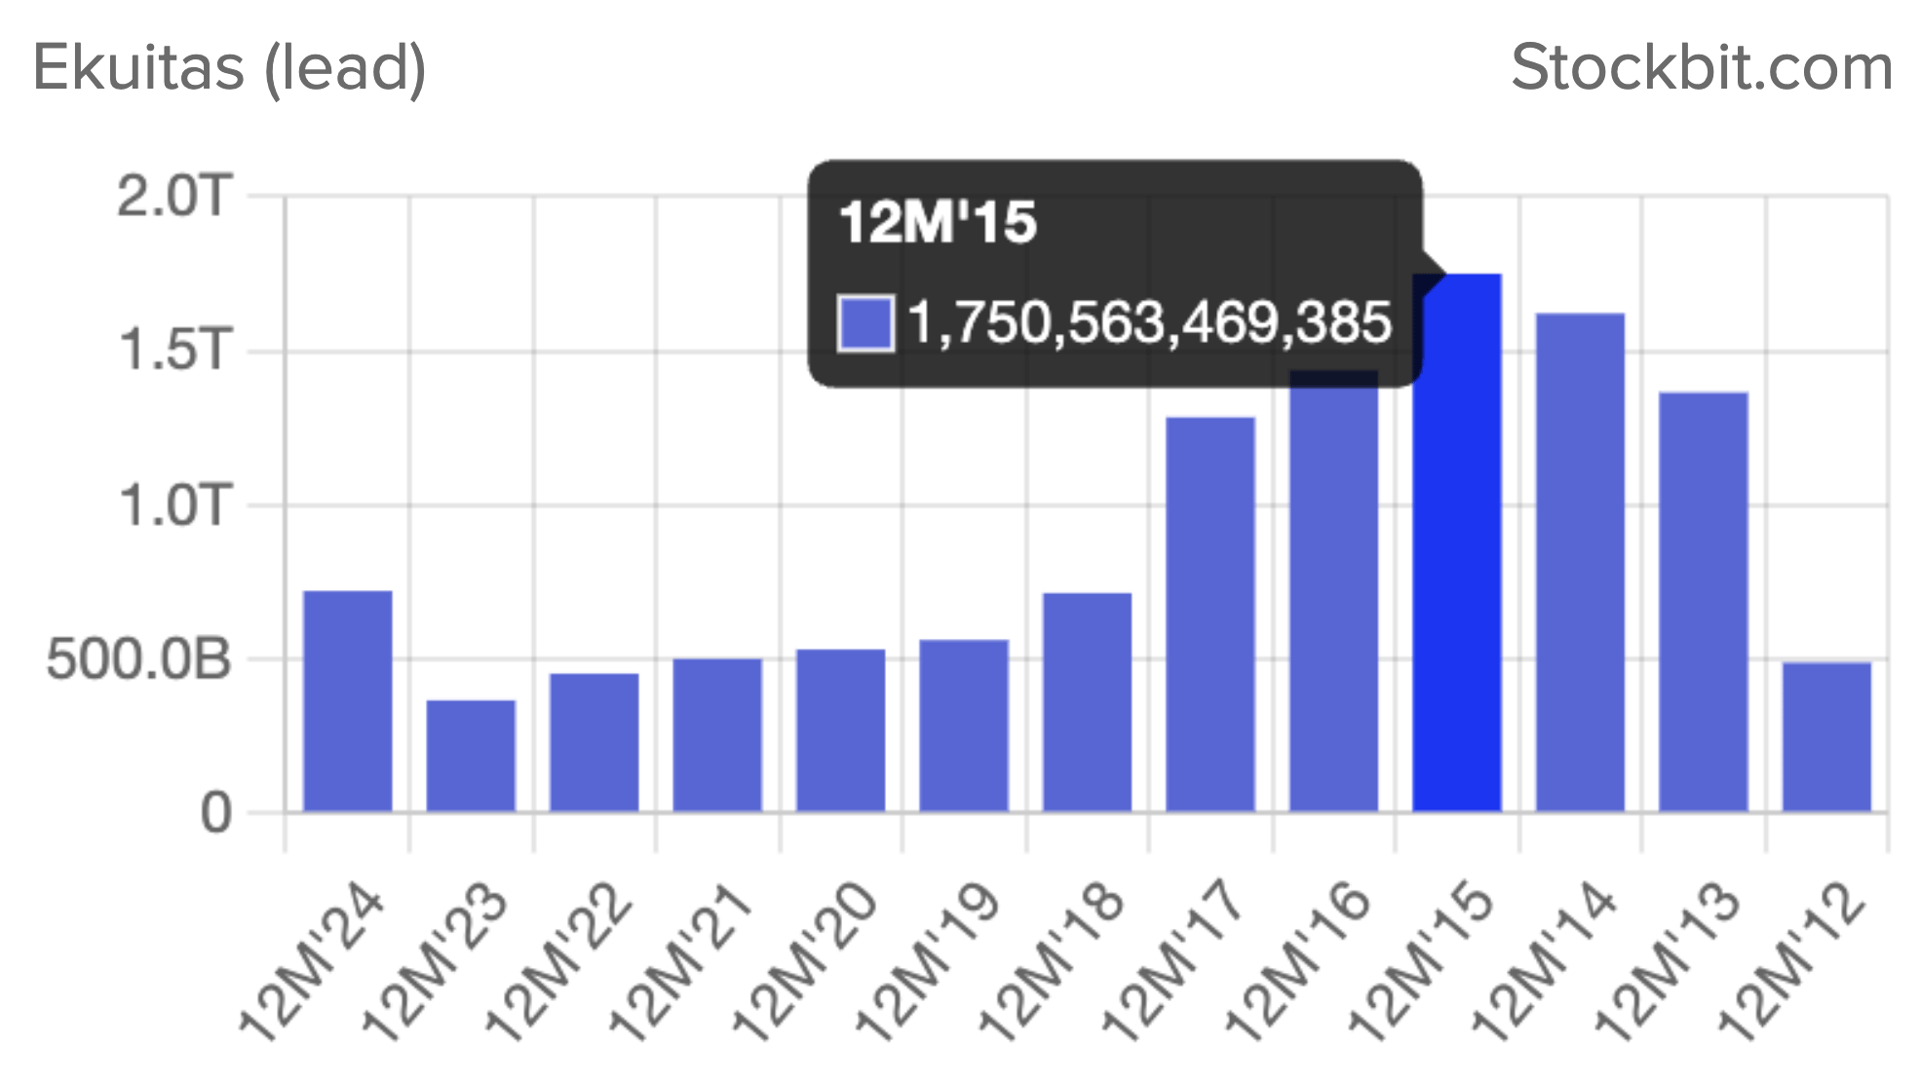
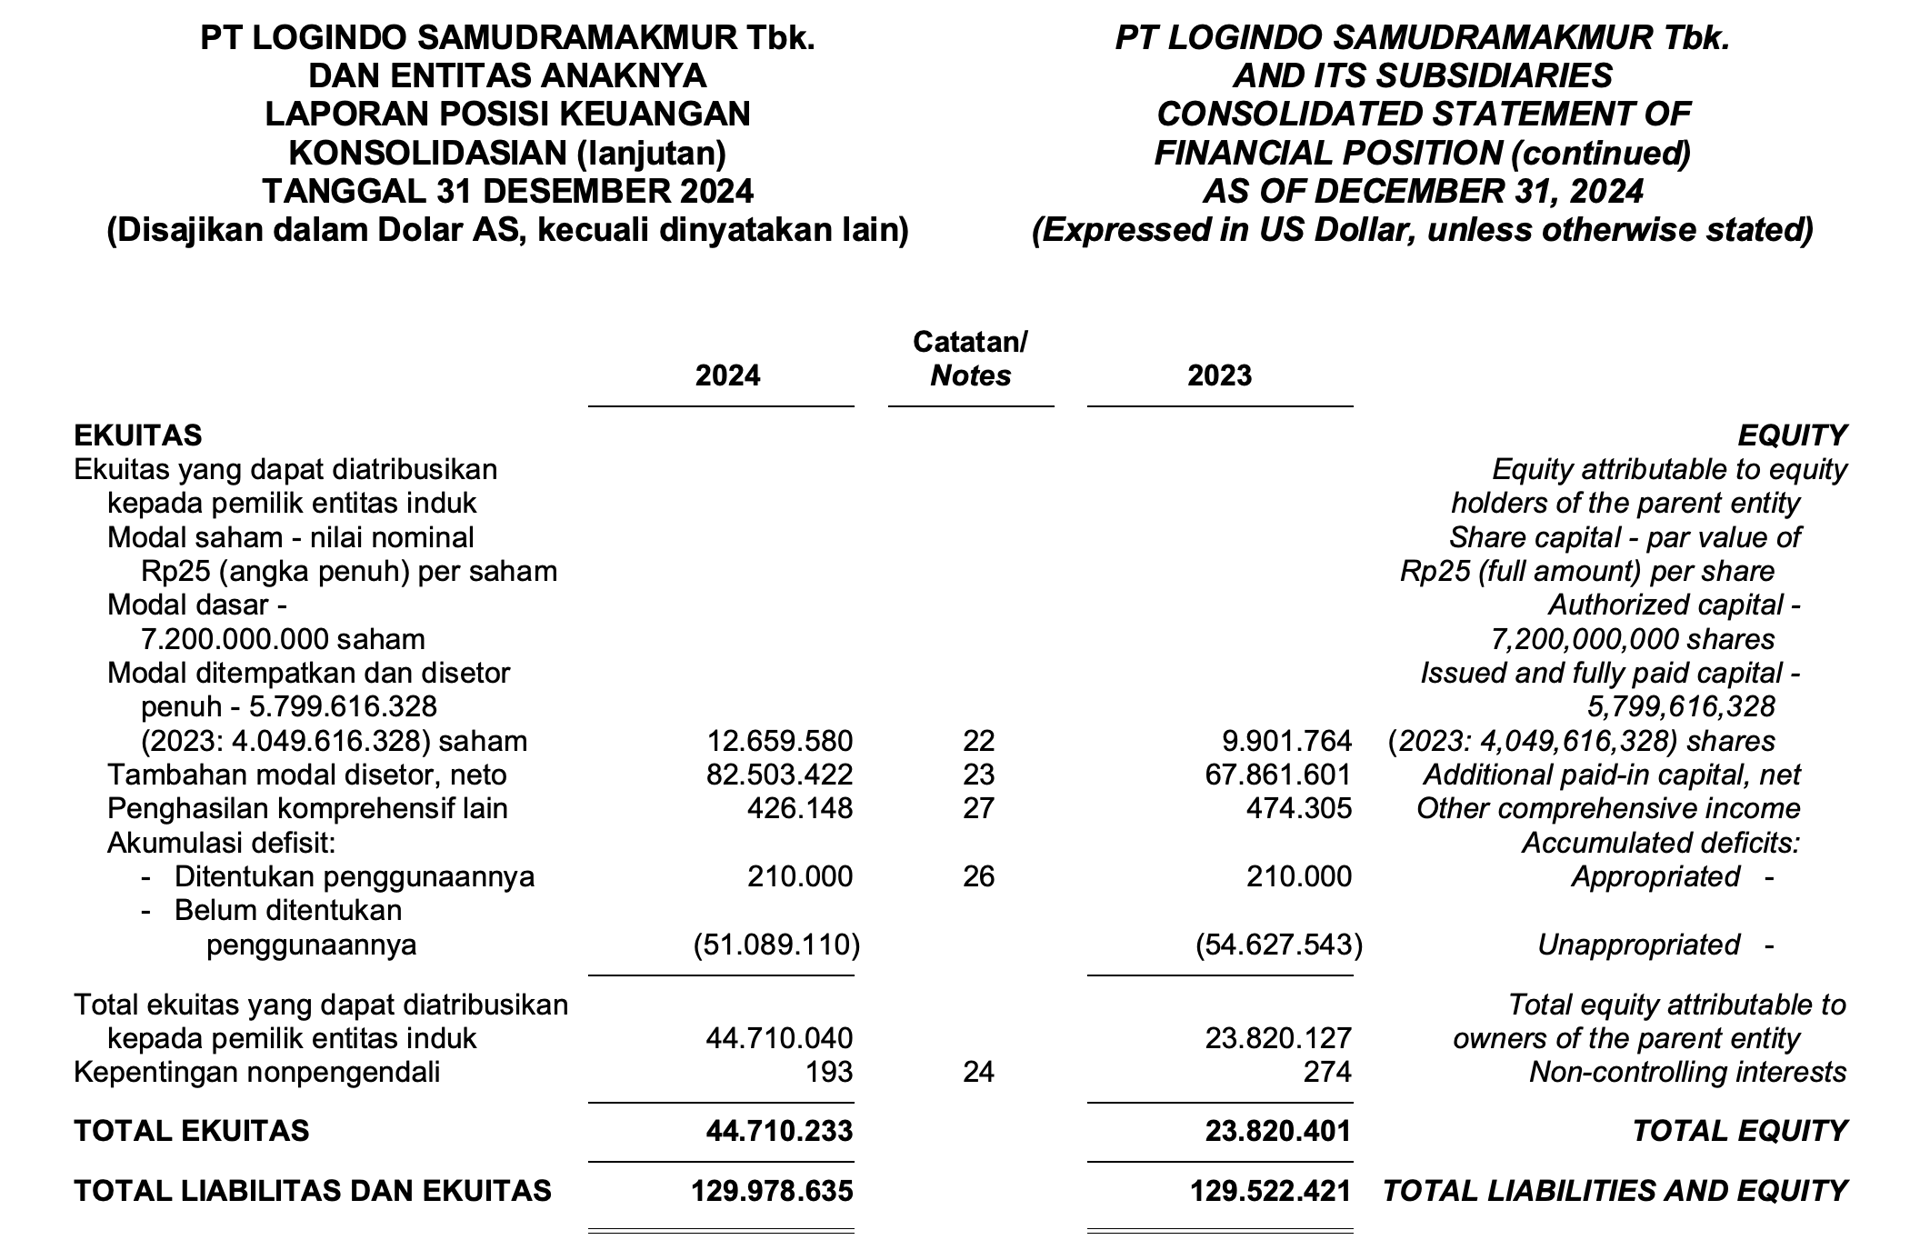
Ekuitas LEAD yang negatif
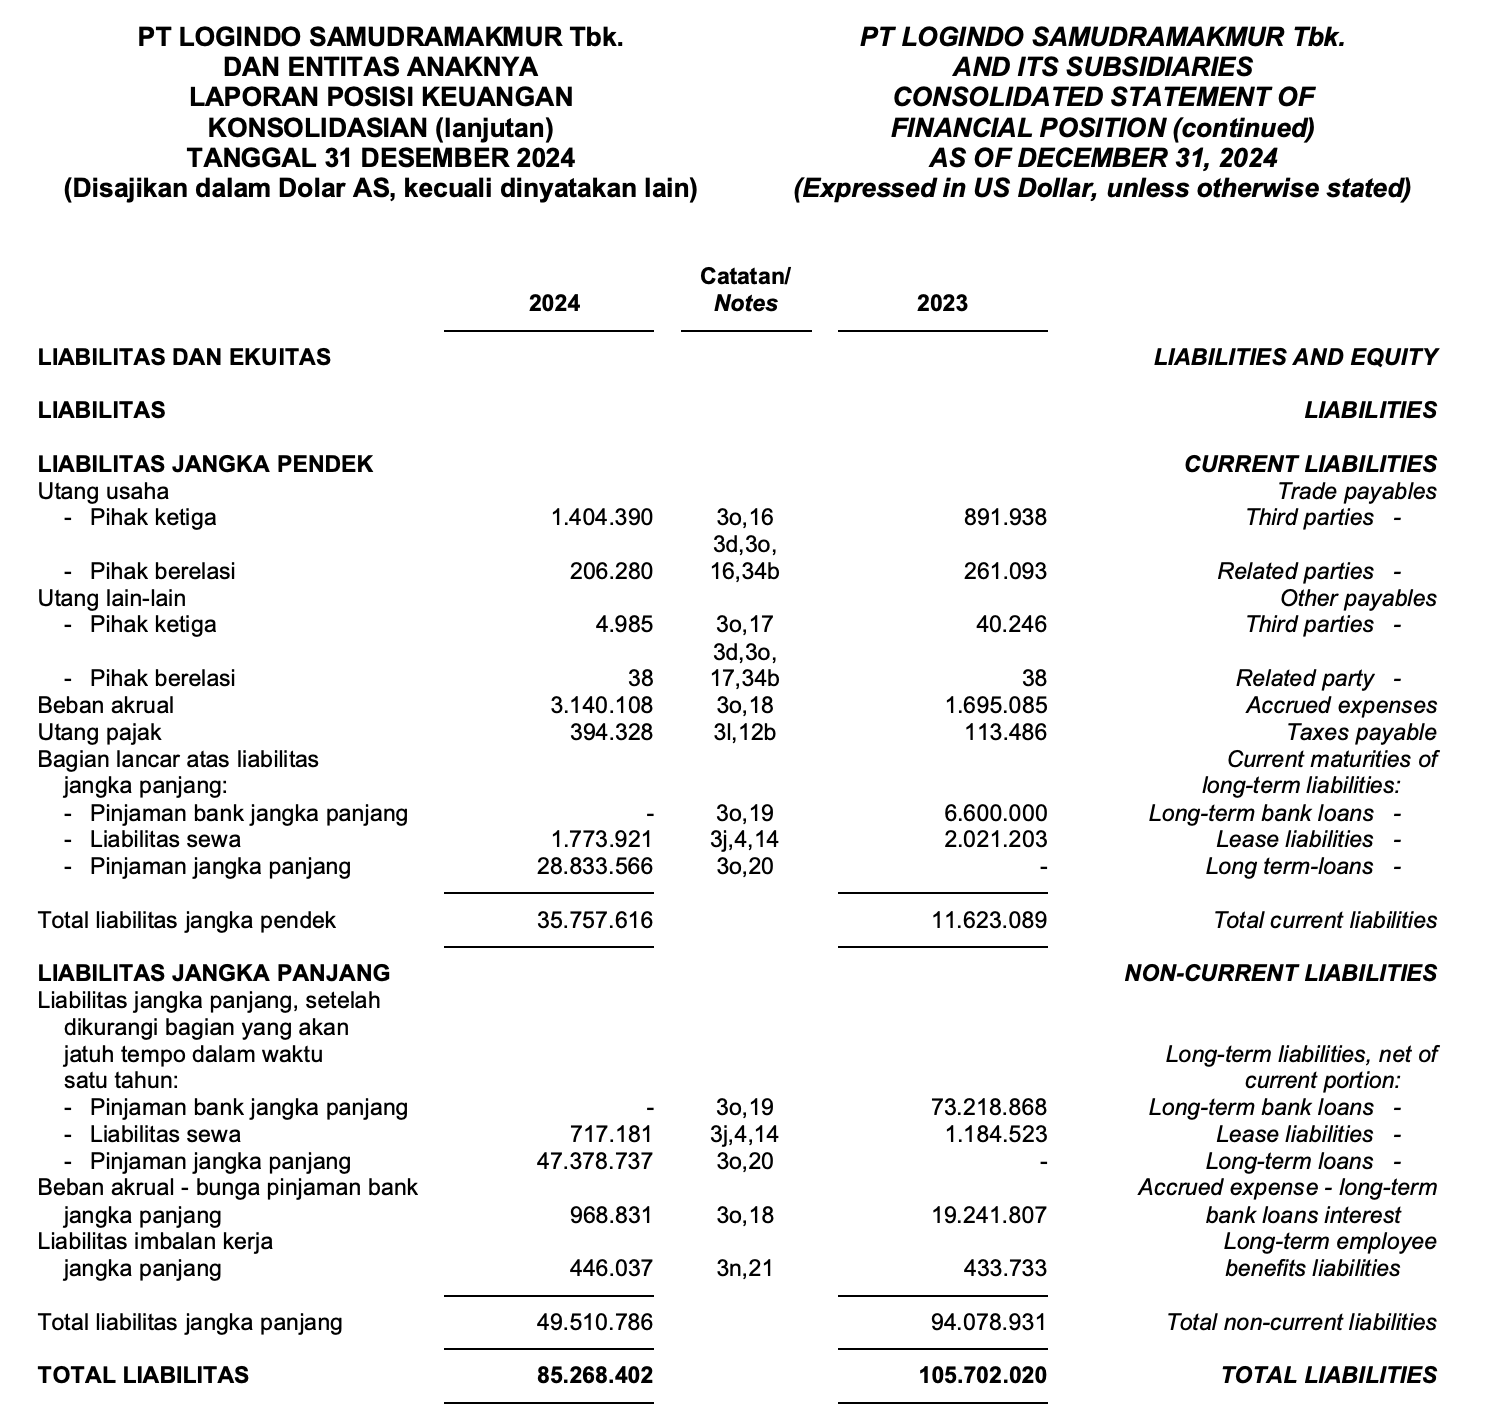
Total liabilitasnya beneran berkurang
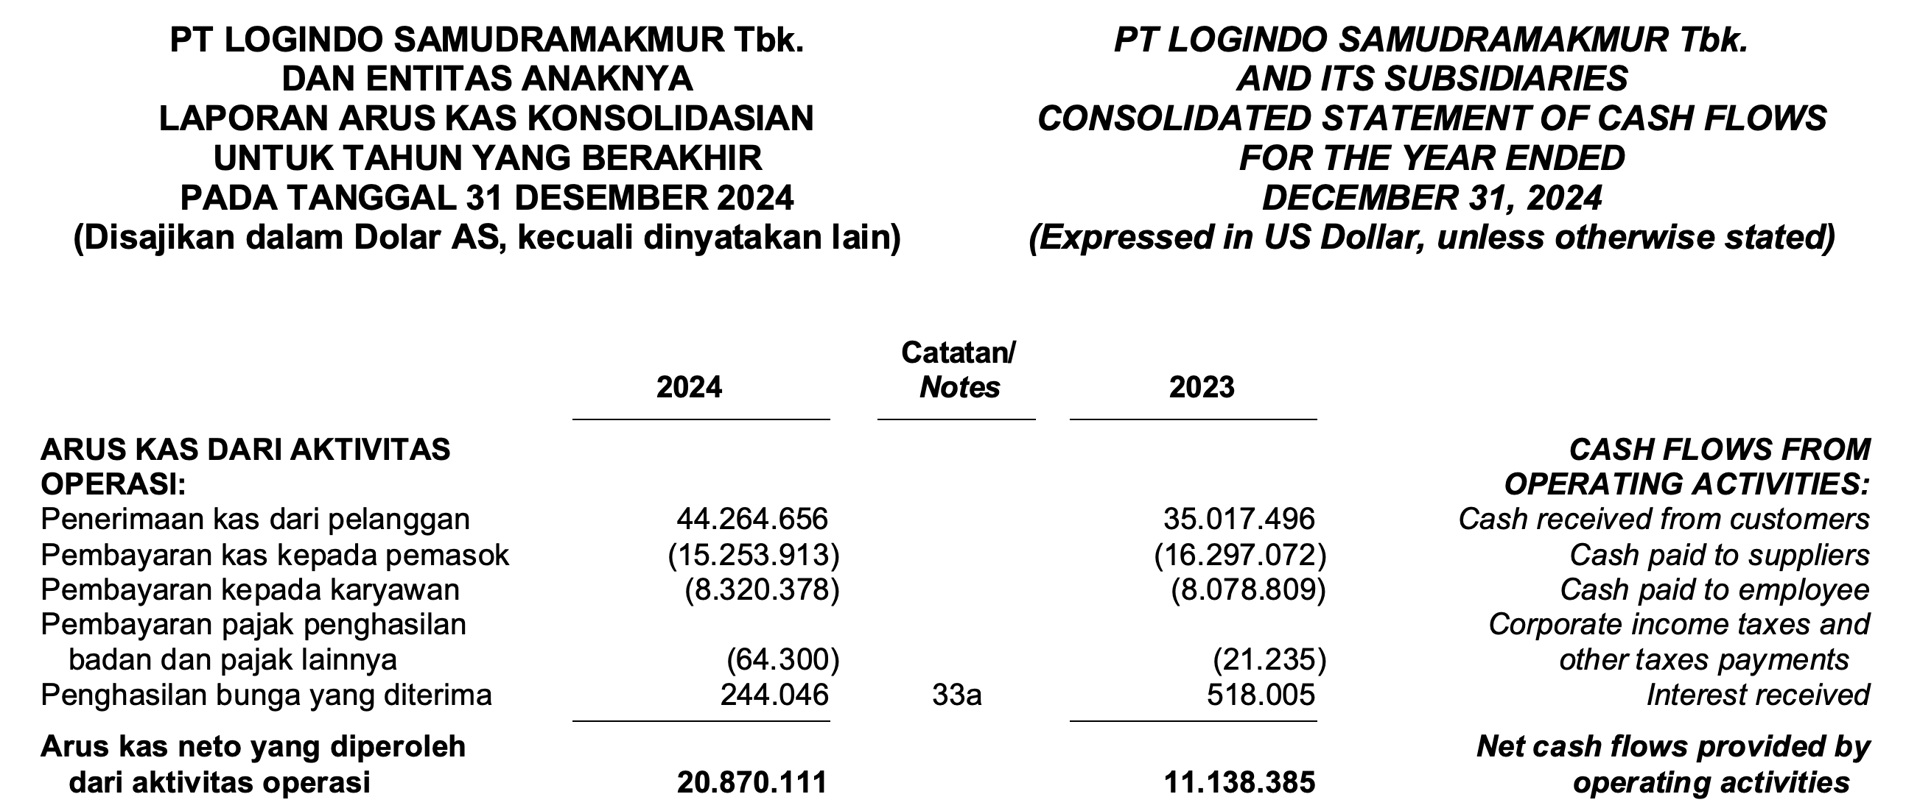
Arus kas
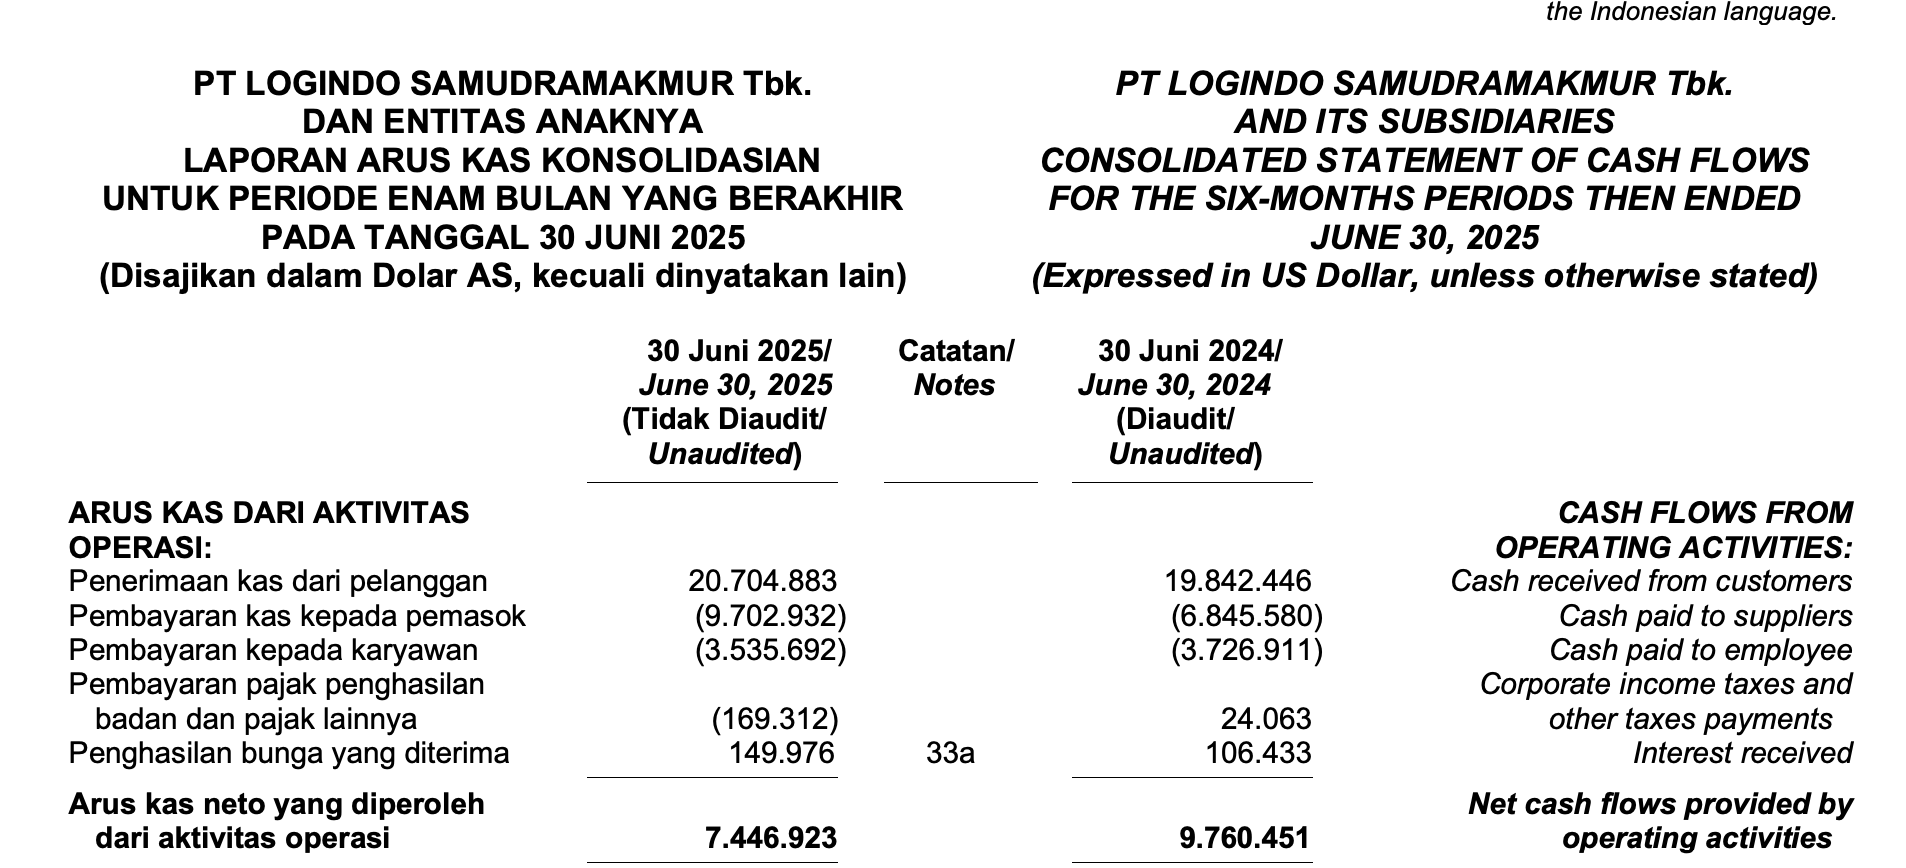
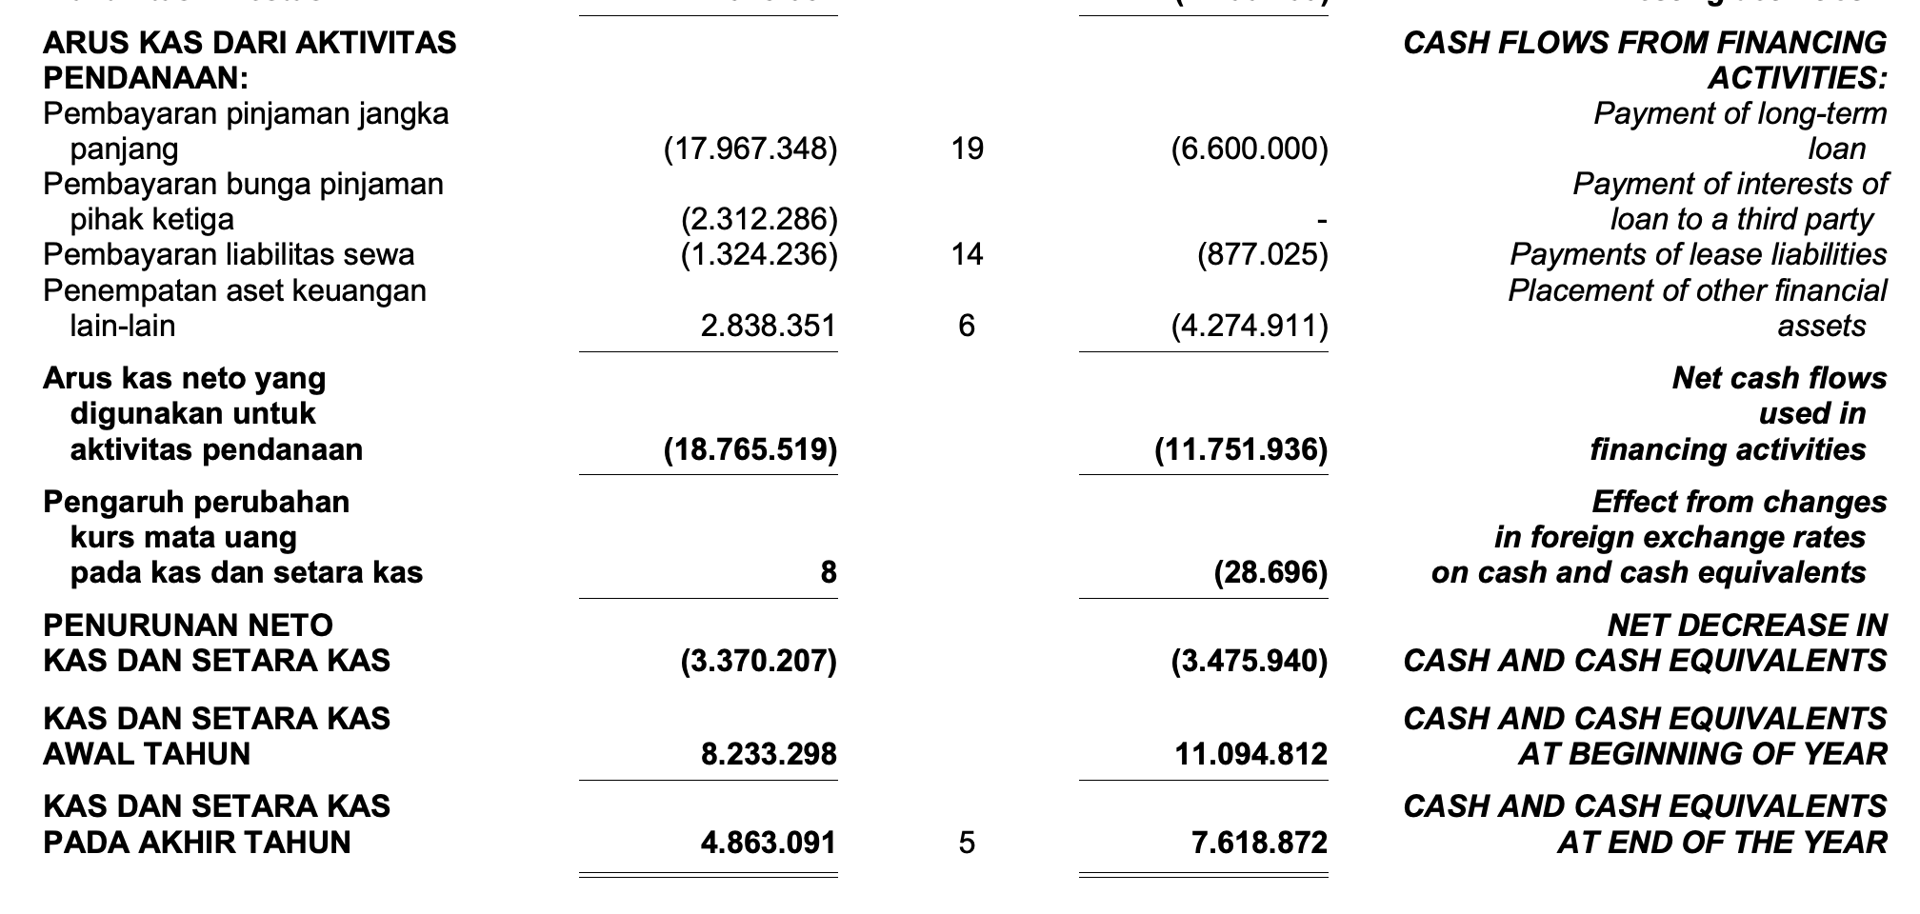
Imbal hasil pemegang saham ada 4:
- Bayar utang ✅
- Bayar dividen
- Beli saham balik (buyback)
- Beli bisnis baru (atau tambah capex)
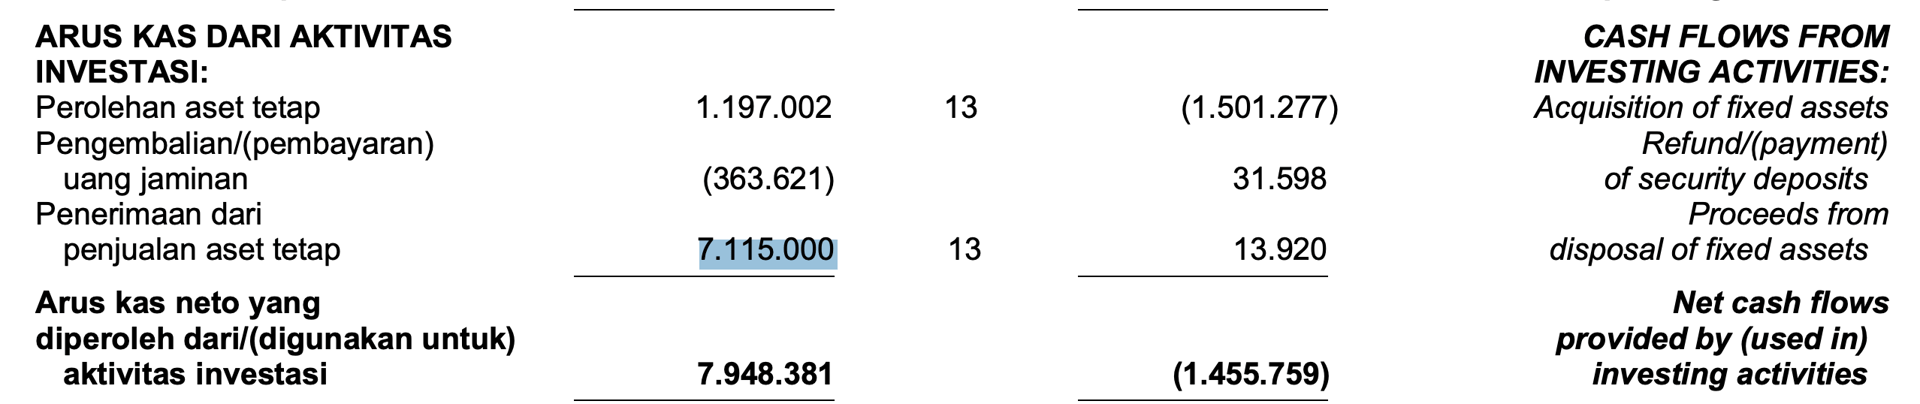
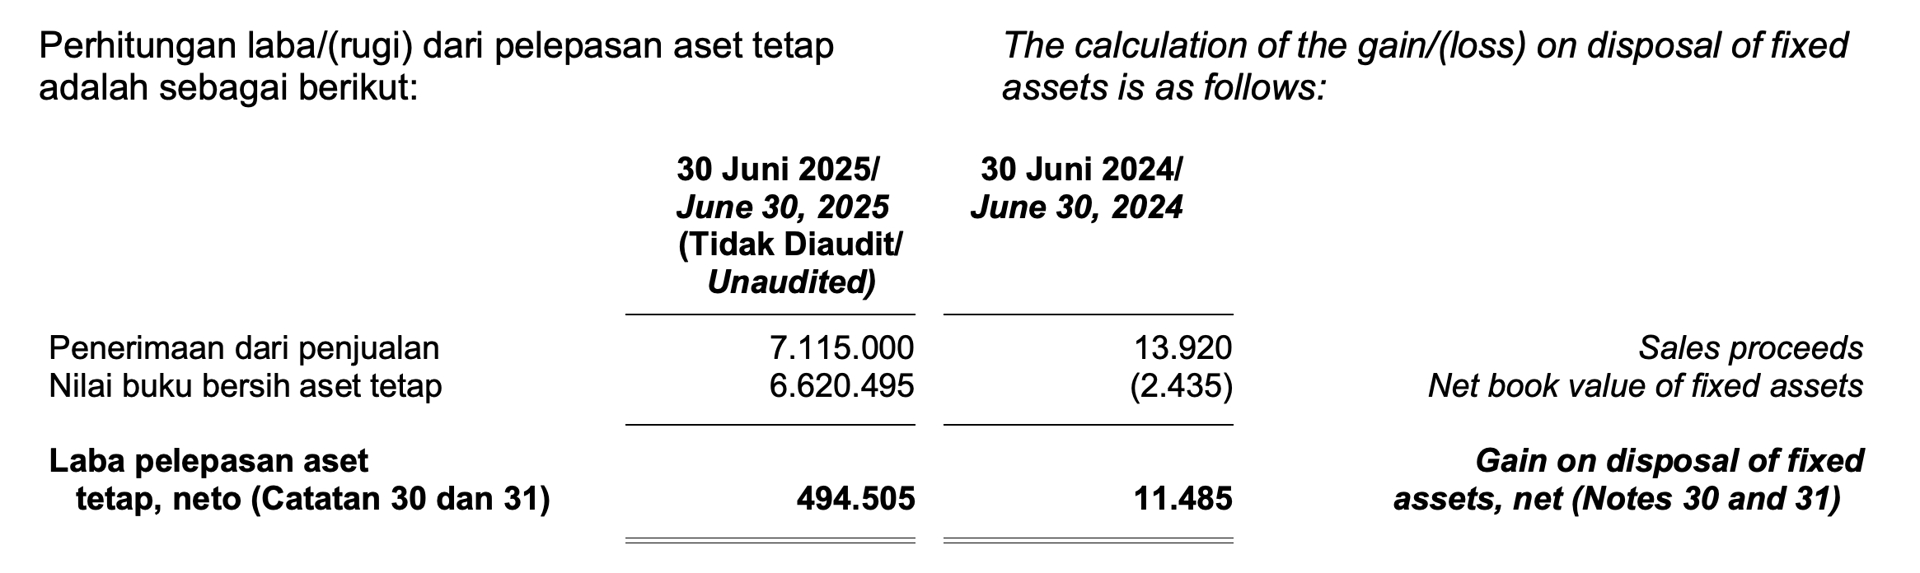
Kemungkinan adalah LEAD jual kapal.
PT Logindo Samudramakmur Tbk (LEAD) mengumumkan telah menjual satu unit kapal bernama "Logindo Destiny Eks Jaya Agility" kepada Synergy Marine (M) SDN BHD pada 23 Mei 2025 sebagai langkah efisiensi. Informasi ini disampaikan perseroan dalam siaran persnya di Jakarta, kemarin.Nilai transaksi tersebut mencapai US$6,15 juta dan berpotensi meningkatkan kas perseroan. Dana hasil penjualan kapal ini akan digunakan untuk membayar sebagian pinjaman perseroan.
Analisa-analisa-an
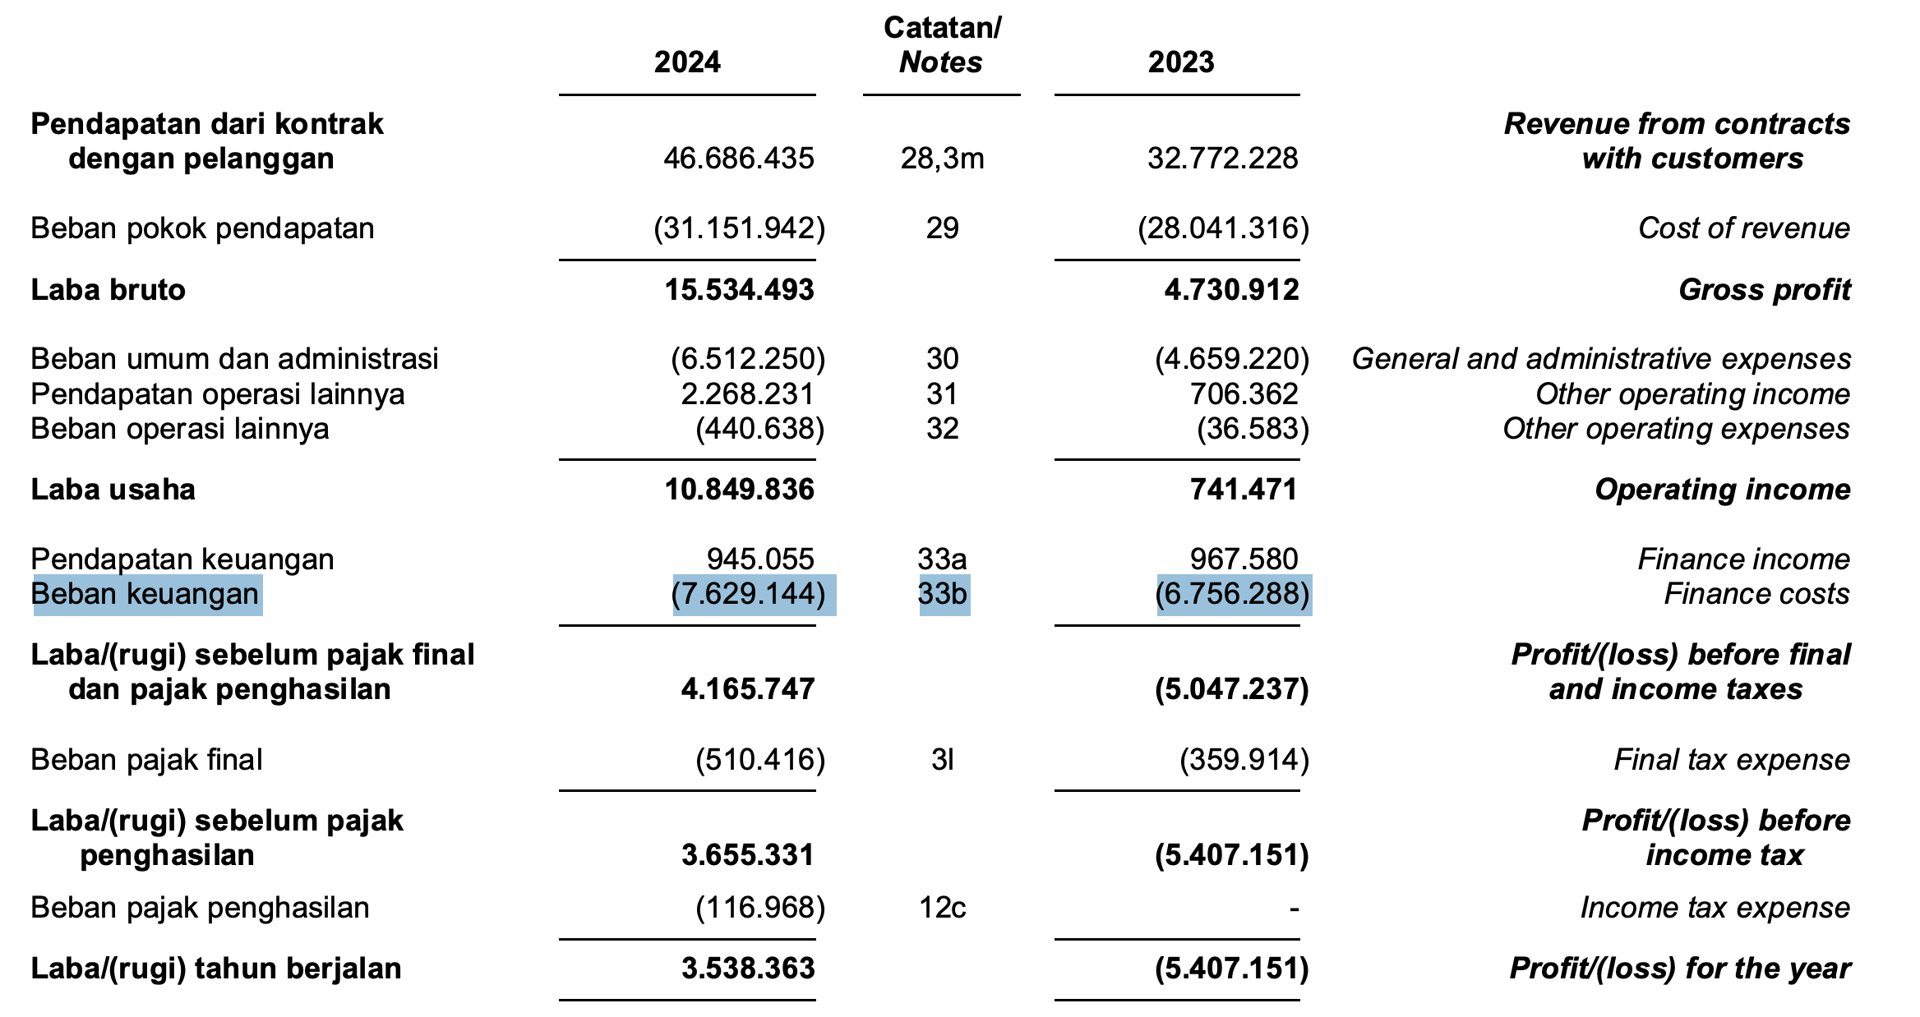
Beban keuangan LEAD yang sangat tinggi menggerogoti laba bersihnya. Bisa dilihat ditahun 2024 beban keuangannya saja nilainya 7,6jt dolar, sehingga laba bersihnya “hanya” tinggal 3,5jt dolar. Masih mending, karena di tahun 2023 bahkan merugi -5,4jt dolar.
Keterangan | 2024 | 2023 |
Pendapatan dari kontrak dengan pelanggan | 46.686.435 | 32.772.228 |
Beban pokok pendapatan | (31.151.942) | (28.041.316) |
Laba bruto | 15.534.493 | 4.730.912 |
GPM | 33,3% | 14,4% |
Beban umum dan administrasi | (6.512.250) | (4.659.220) |
Pendapatan operasi lainnya | 2.268.231 | 706.362 |
Beban operasi lainnya | (440.638) | (36.583) |
Laba usaha | 10.849.836 | 741.471 |
OPM | 23,2% | 2,3% |
Pendapatan keuangan | 945.055 | 967.580 |
Beban keuangan | (7.629.144) | (6.756.288) |
Laba/(rugi) sebelum pajak final dan pajak penghasilan | 4.165.747 | (5.047.237) |
Beban pajak final | (510.416) | (359.914) |
Laba/(rugi) sebelum pajak penghasilan | 3.655.331 | (5.407.151) |
Beban pajak penghasilan | (116.968) | - |
Laba/(rugi) tahun berjalan | 3.538.363 | (5.407.151) |
NPM | 7,6% | (16,5%) |
Terlihat bahwa di 2024 secara margin sudah lebih baik daripada 2023. Gross margin naik dari 14% ke 33%. Operating margin ada 23% dari hanya 2% dan laba bersih masih +7,6% dibandingkan periode 2023 yang mencatatkan kerugian.
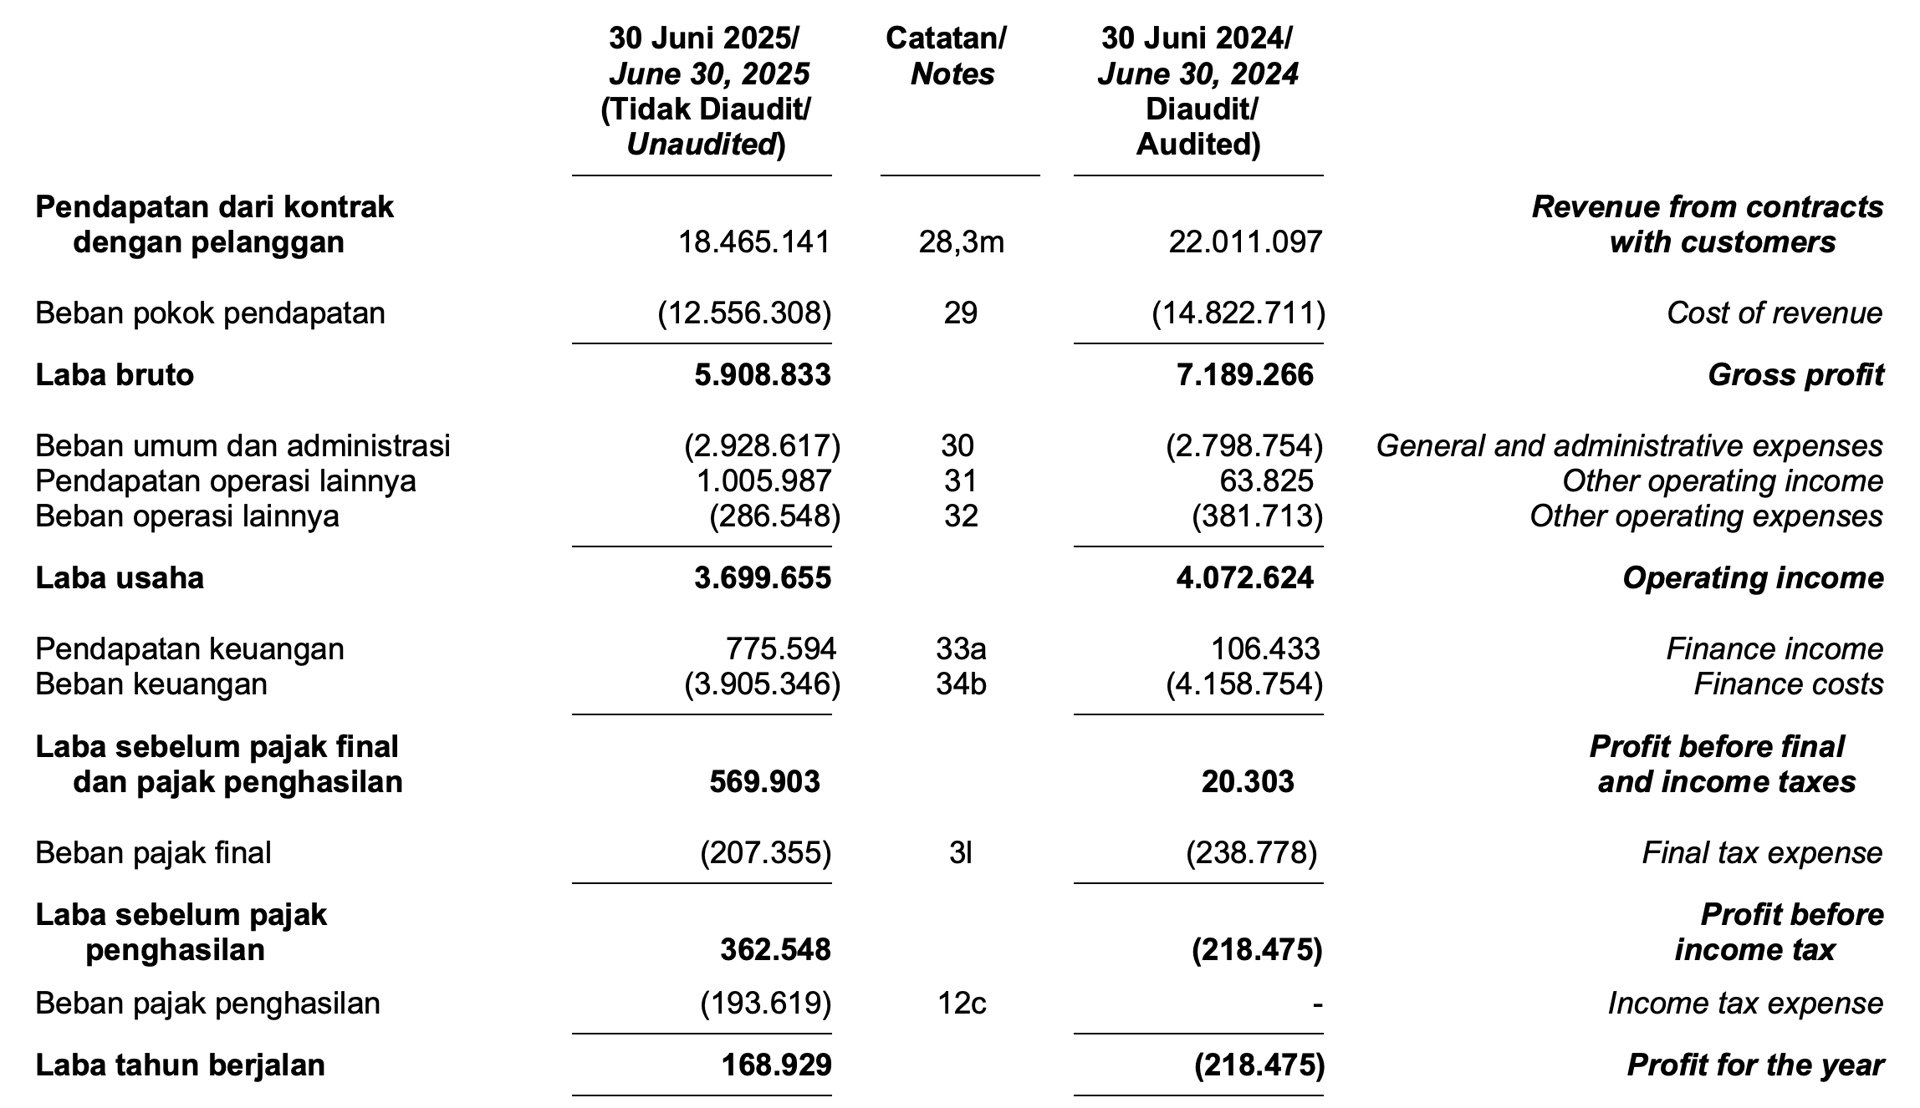
Bagaimana di H1 2025? Apakah trennya masih dapat dipertahankan? Apakah revenuenya masih naik?
Keterangan | 30 Juni 2025 (Unaudited) | 30 Juni 2024 (Audited) |
Pendapatan dari kontrak dengan pelanggan | 18.465.141 | 22.011.097 |
Beban pokok pendapatan | (12.556.308) | (14.822.711) |
Laba bruto | 5.908.833 | 7.189.266 |
GPM | 32,0% | 32,7% |
Beban umum dan administrasi | (2.928.617) | (2.798.754) |
Pendapatan operasi lainnya | 1.005.987 | 63.825 |
Beban operasi lainnya | (286.548) | (381.713) |
Laba usaha | 3.699.655 | 4.072.624 |
OPM | 20,0% | 18,5% |
Pendapatan keuangan | 775.594 | 106.433 |
Beban keuangan | (3.905.346) | (4.158.754) |
Laba sebelum pajak final dan pajak penghasilan | 569.903 | 20.303 |
Beban pajak final | (207.355) | (238.778) |
Laba sebelum pajak penghasilan | 362.548 | (218.475) |
Beban pajak penghasilan | (193.619) | - |
Laba tahun berjalan | 168.929 | (218.475) |
NPM | 0,9% | (1,0%) |
Ternyata di 2025 kondisi LEAD masih baik! GPM masih stabil, OPM sedikit makin tebal, NPM bahkan sudah mulai positif di H1 2025 berbanding negatif di H1 2024! Meskipun secara revenue mengalami penurunan sekitar -18%. Beban keuangan pun sudah sedikit berkurang.
Apa beda LEAD dengan WINS?
Kita selalu bisa minta bantuan AI untuk hal seperti ini
Aspek | Logindo | Wintermar |
Usia & pengalaman | Mulai 1995, pengalamannya cukup panjang di OSV Indonesia. (IDN Financials) | Mulai lebih awal di kegiatan laut (1970), jadi pengalaman agak lebih lama di beberapa segmen. (Indonesia Investments) |
Skala operasi & jangkauan geografis | Lebih fokus di Indonesia, walau bisa aja ada proyek luar negeri tergantung kontrak. (Investing.com Indonesia) | Lebih luas: sudah melayani beberapa negara lain, ekspansi lebih global/regional. (Wintermar) |
Jenis kapal & layanan spesialis | Kapal-kapal pendukung offshore, layanan maritim pendukung migas. Tapi jenis kapal mungkin agak lebih terbatas di kategori tertentu dibanding Wintermar. (Investing.com Indonesia) | Armada lebih besar variasinya, termasuk kapal dengan teknologi khusus (misalnya ada kapal suplai platform, anchor handling tug supply, dan vessel dengan DP2 misalnya) dan layanan penunjangnya juga agak lebih kompleks. (Wintermar) |
Prestasi & sertifikasi | Memiliki sertifikasi QHSE dan fokus pada keselamatan, pemeliharaan armada sendiri dsb. (Logindo) | Juga punya sertifikasi (ISO dll), dan kalau dari profilnya, mereka cukup menekankan standar internasional. (Wintermar) |
Tantangan keuangan / profitabilitas | Ada catatan bahwa Logindo sempat tidak mencetak laba positif selama bertahun-tahun, profit margin dan return on equity relatif rendah. (Cari Saham) | Data keuangan Wintermar juga ada fluktuasi tapi secara umum mereka punya skala yang lebih besar, operasi lebih lama, dan diversifikasi layanan bisa membantu kestabilan pendapatan. (Indonesia Investments) |
Penjelasan
Bayangin Logindo & Wintermar itu dua perusahaan kayak “toko kapal laut” (toko kapal khusus yang ngambil order dari perusahaan minyak & gas)
- Logindo itu kayak toko kapal yang cukup besar di kotamu. Mereka punya banyak kapal, melayani tetangga & daerah sekitarnya. Kadang untung, kadang tantangannya banyak biaya kapal & perawatan.
- Wintermar itu seperti toko kapal yang agak lebih tua, punya cabang toko di kota lain juga, punya kapal yang lebih banyak macamnya, punya mesin yang canggih, dan bisa juga kirim ke tempat yang jauh.
Jadi perbedaan utama: Wintermar sedikit lebih besar, lebih lama di bisnisnya, layanan lebih variatif, jangkauannya lebih luas. Tapi Logindo juga punya keunggulan mereka: fokus di Indonesia, lebih spesialis, dan punya armada yang cukup untuk bersaing.
Lain-lain
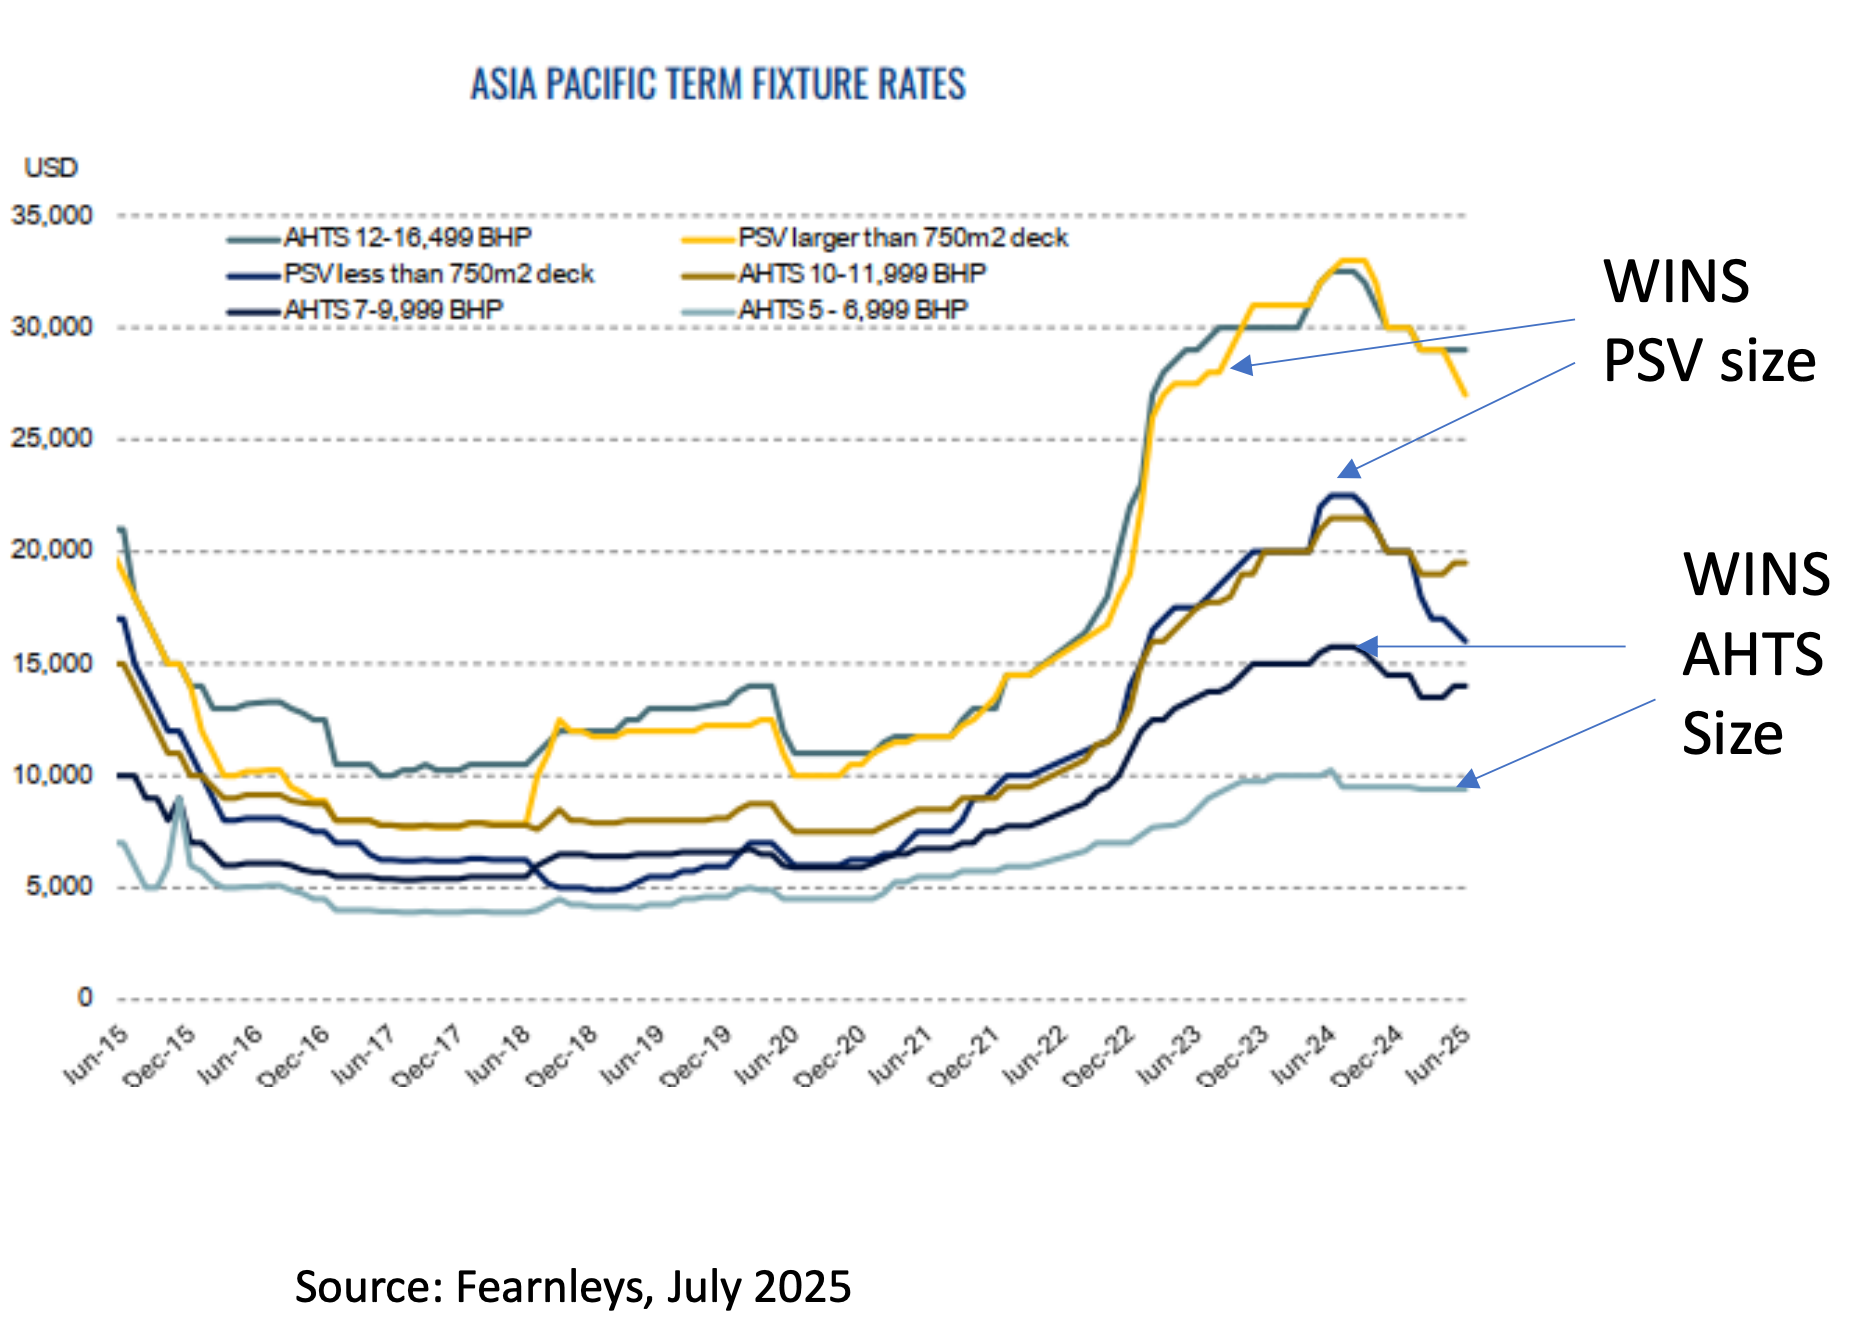
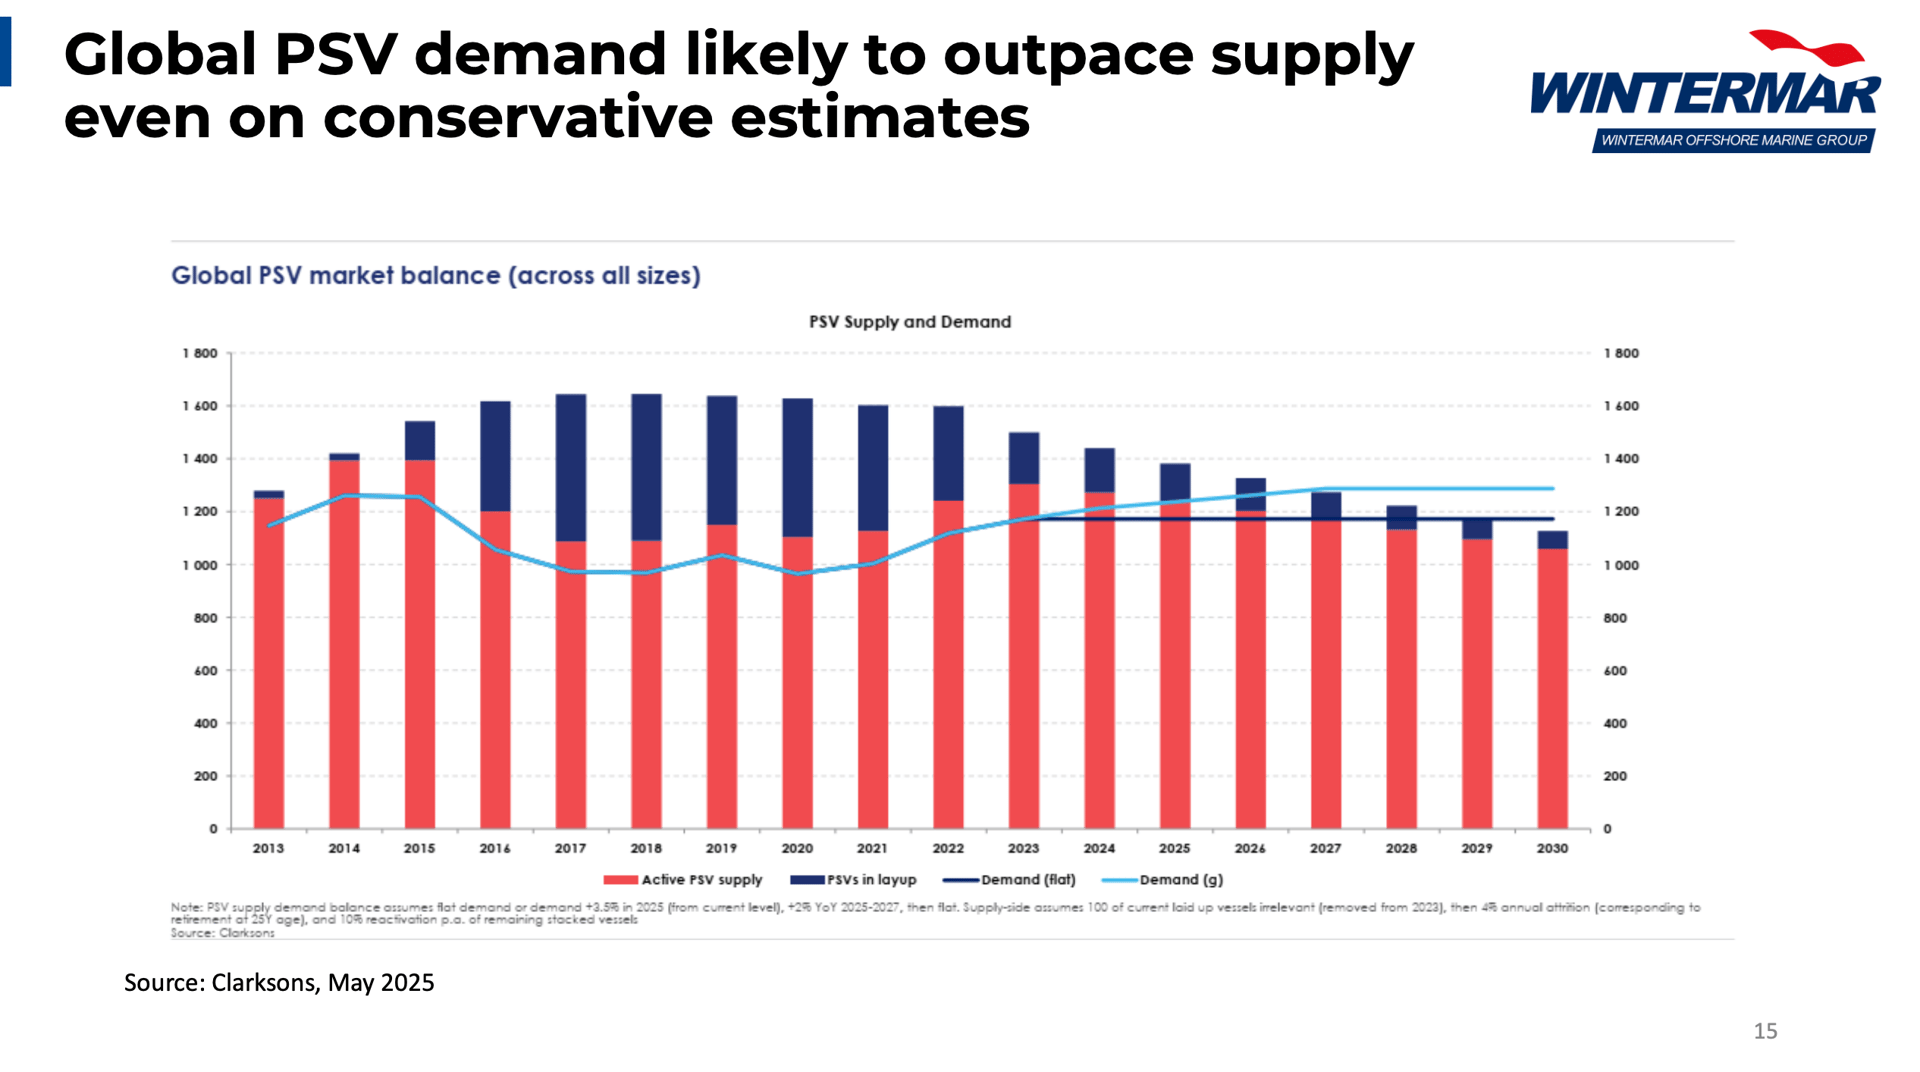
Global Platform Supply Vessel (kapal-kapalan) menurut Clarksons akan kurang pasokannya dibandingkan dengan demandnya. Hal ini yang bisa terus mendorong atau at least mempertahankan rate harga sewa kapal.
Potensi Katalis LEAD
Hipotesis: (masih harus diuji dan banyak info yang harus dicari)
- Dapat proyek dalam negeri diharga yang tinggi
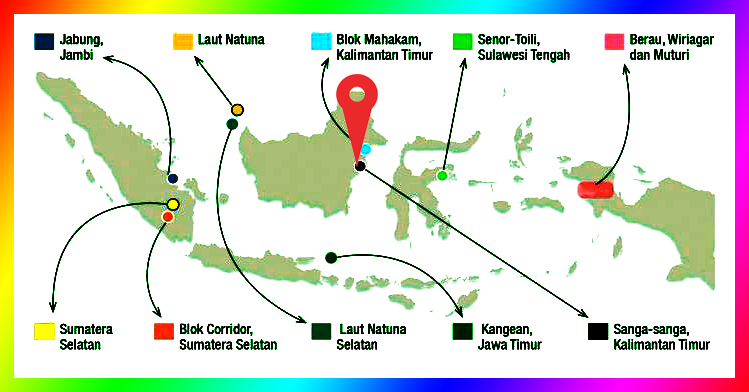
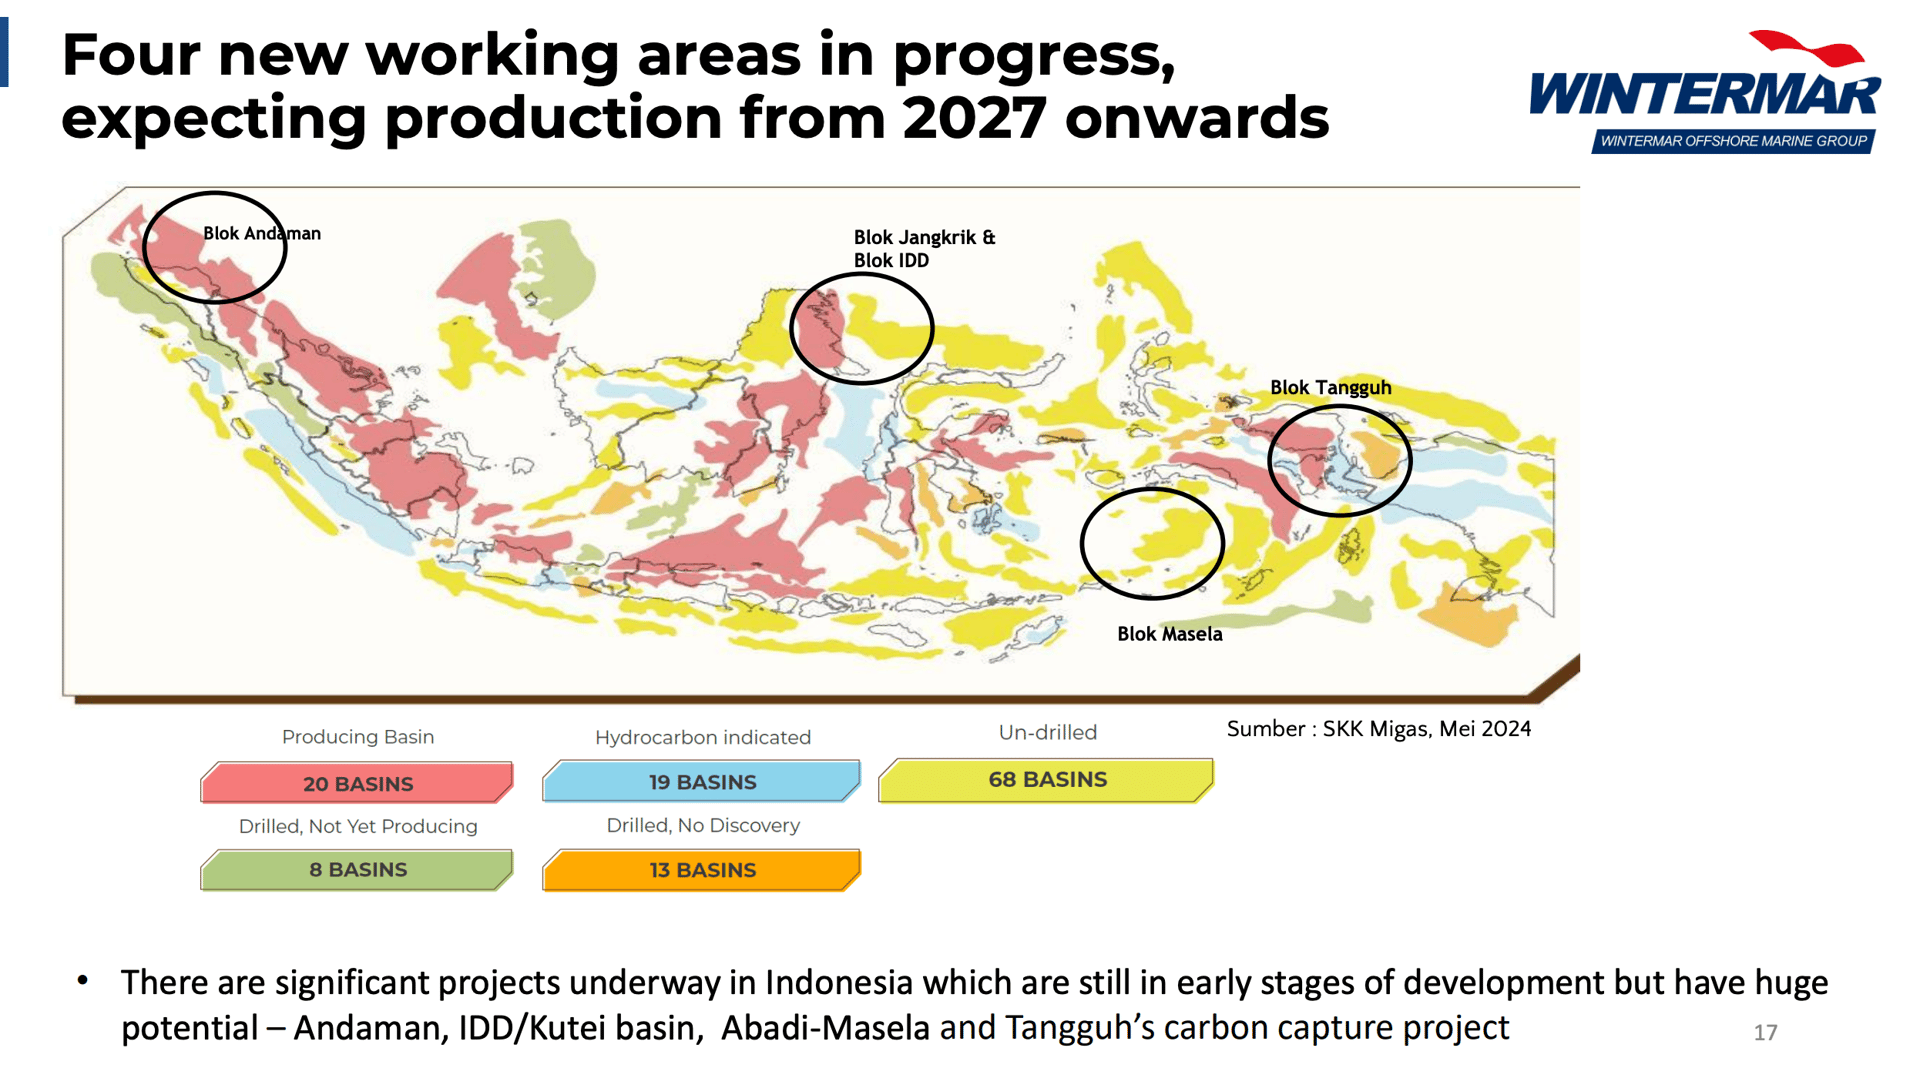
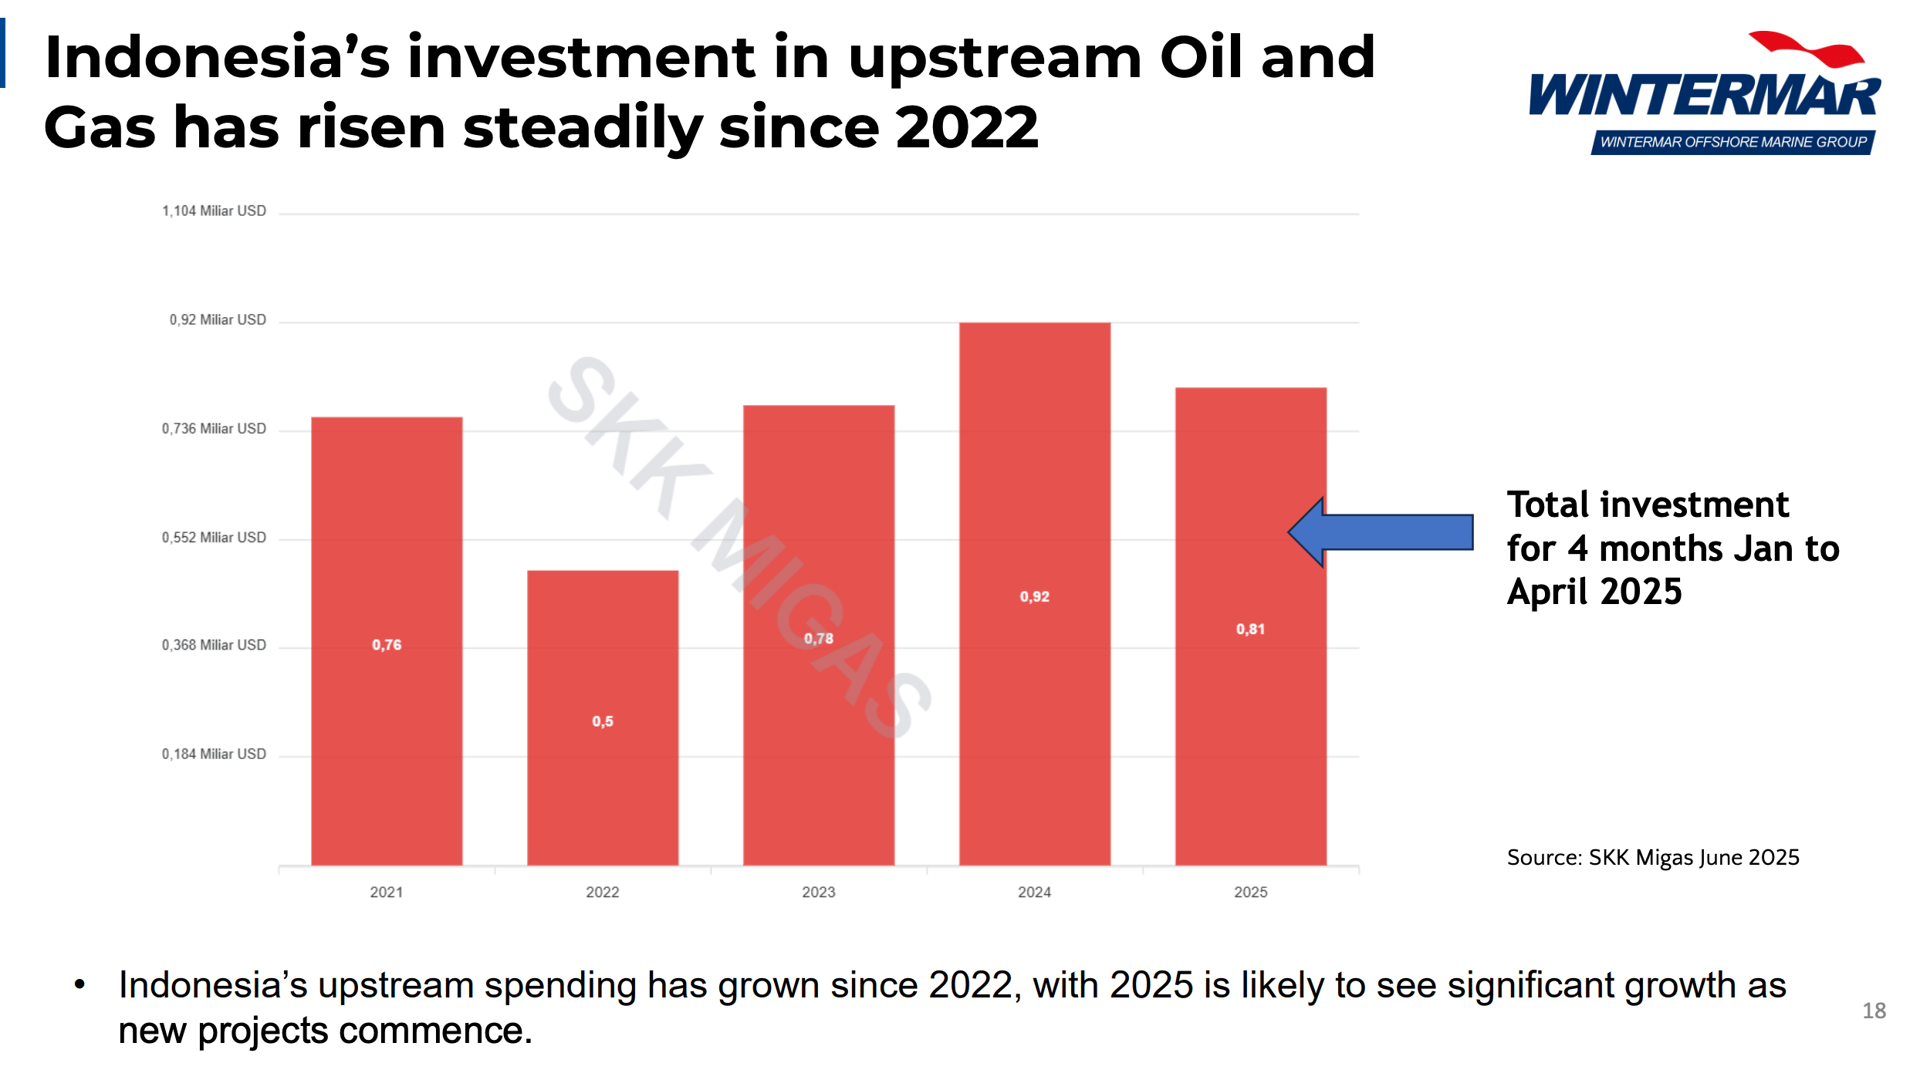
Investmen di hulu migas dalam 4 bulan pertama tahun 2025 ini udah hampir setinggi yang dikeluarkan tahun 2024. Uang-uang itu mestinya lari ke perusahaan-perusahaan seperti ini di tahap awal.
- Jual kapal dengan harga tinggi (one off) / re-evaluasi aset? (less likely sih)
- Beban keuangan yang berkurang signifikan
- NPM kecil: Less bad is good news
- Arus kas tumbuh signifikan (bisa bayar utang dan bagi dividen jangan-jangan)
Kenapa beli di harga ini?
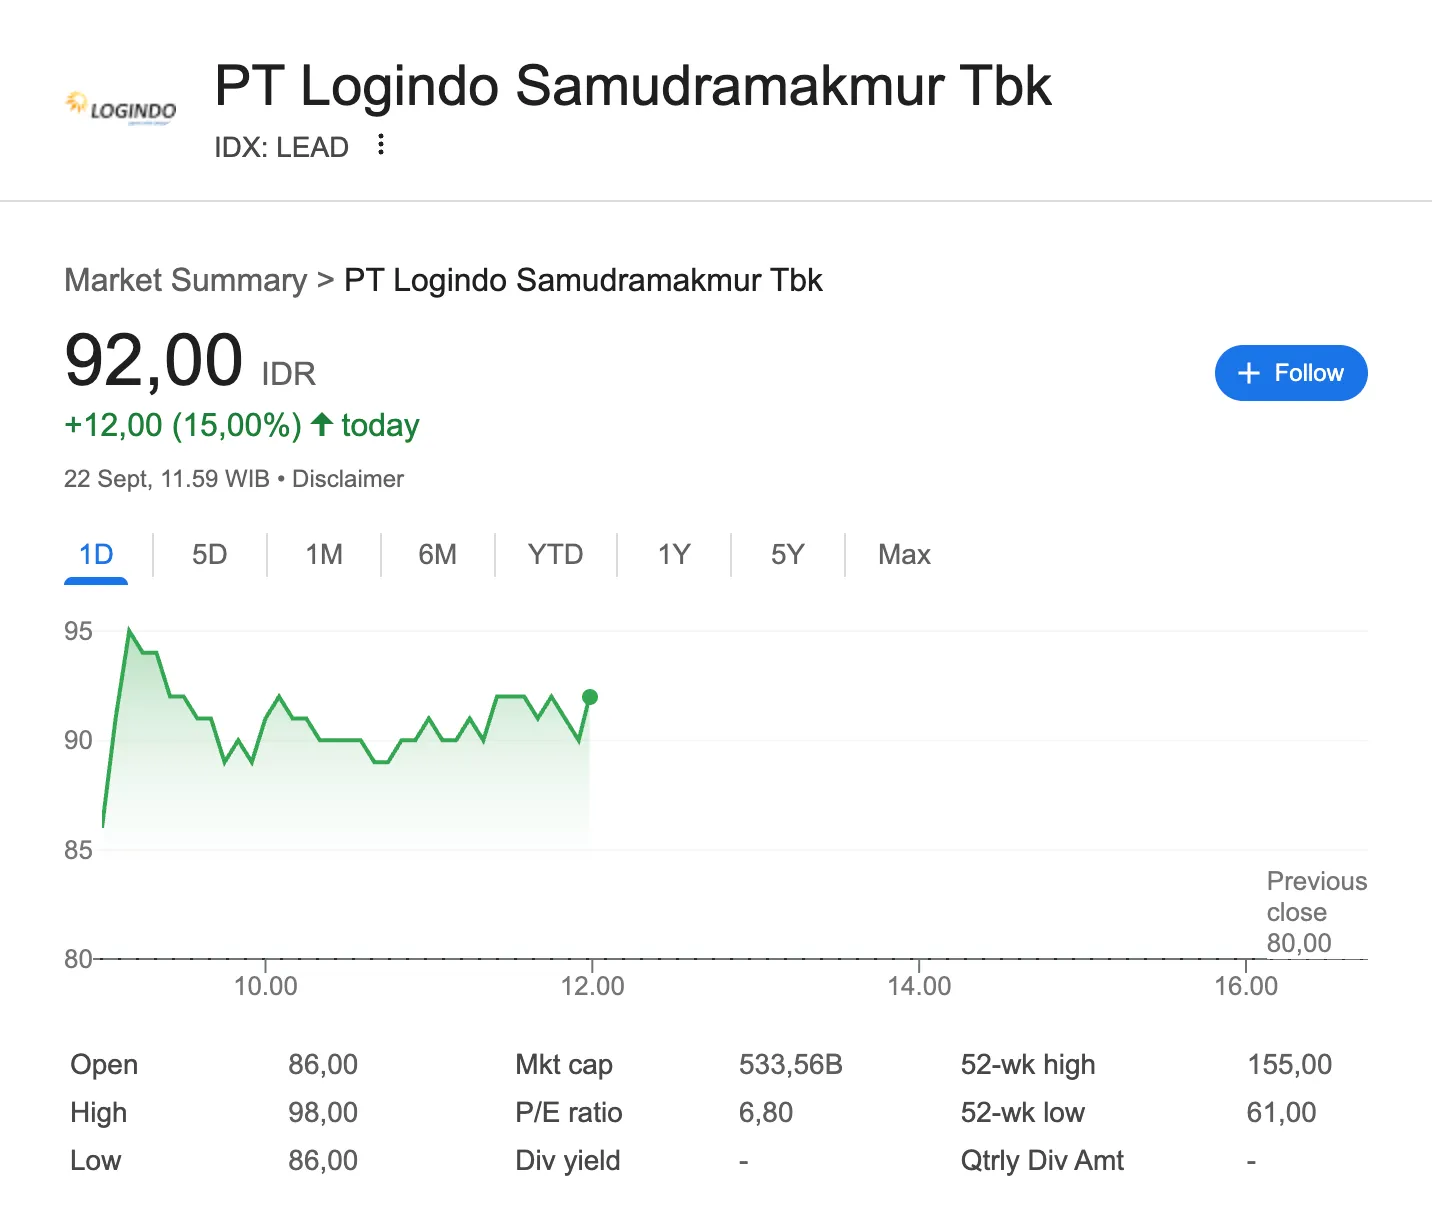
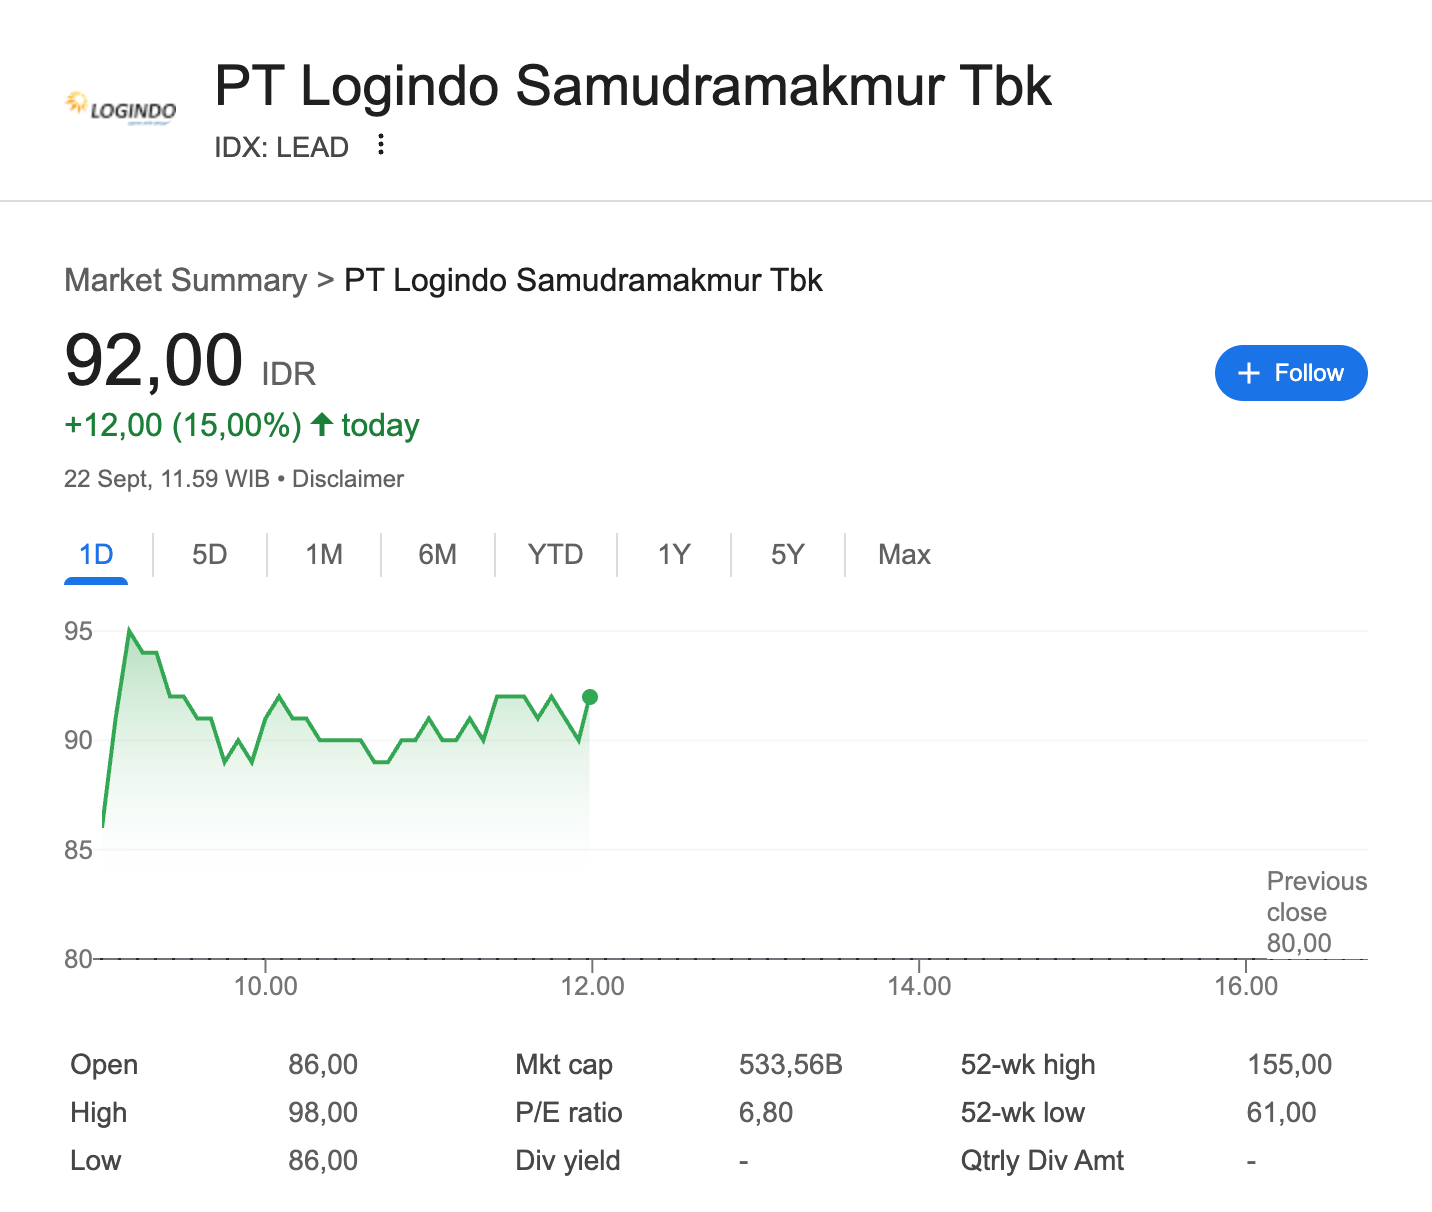
Gak pengen beli sih di harga ini. Apalagi ngeliat udah naik 15% sehari. Tolong kasih gue info kalau dia udah ke Rp80 atau Rp70-an lagi.
What is the downside?
- Bisnisnya gak sederhana
- Gak punya dividen sebagai uang tunggu
- Masih ada saldo ekuitas negatif (akumulasi rugi) sekitar 50jt dolar
- Materi pubexnya jelek bgt dan gak terlalu informatif
- Shareholdernya (TJS) bisa jualan kapanpun di harga berapapun
Sedikit lampiran dari Pubex LEAD
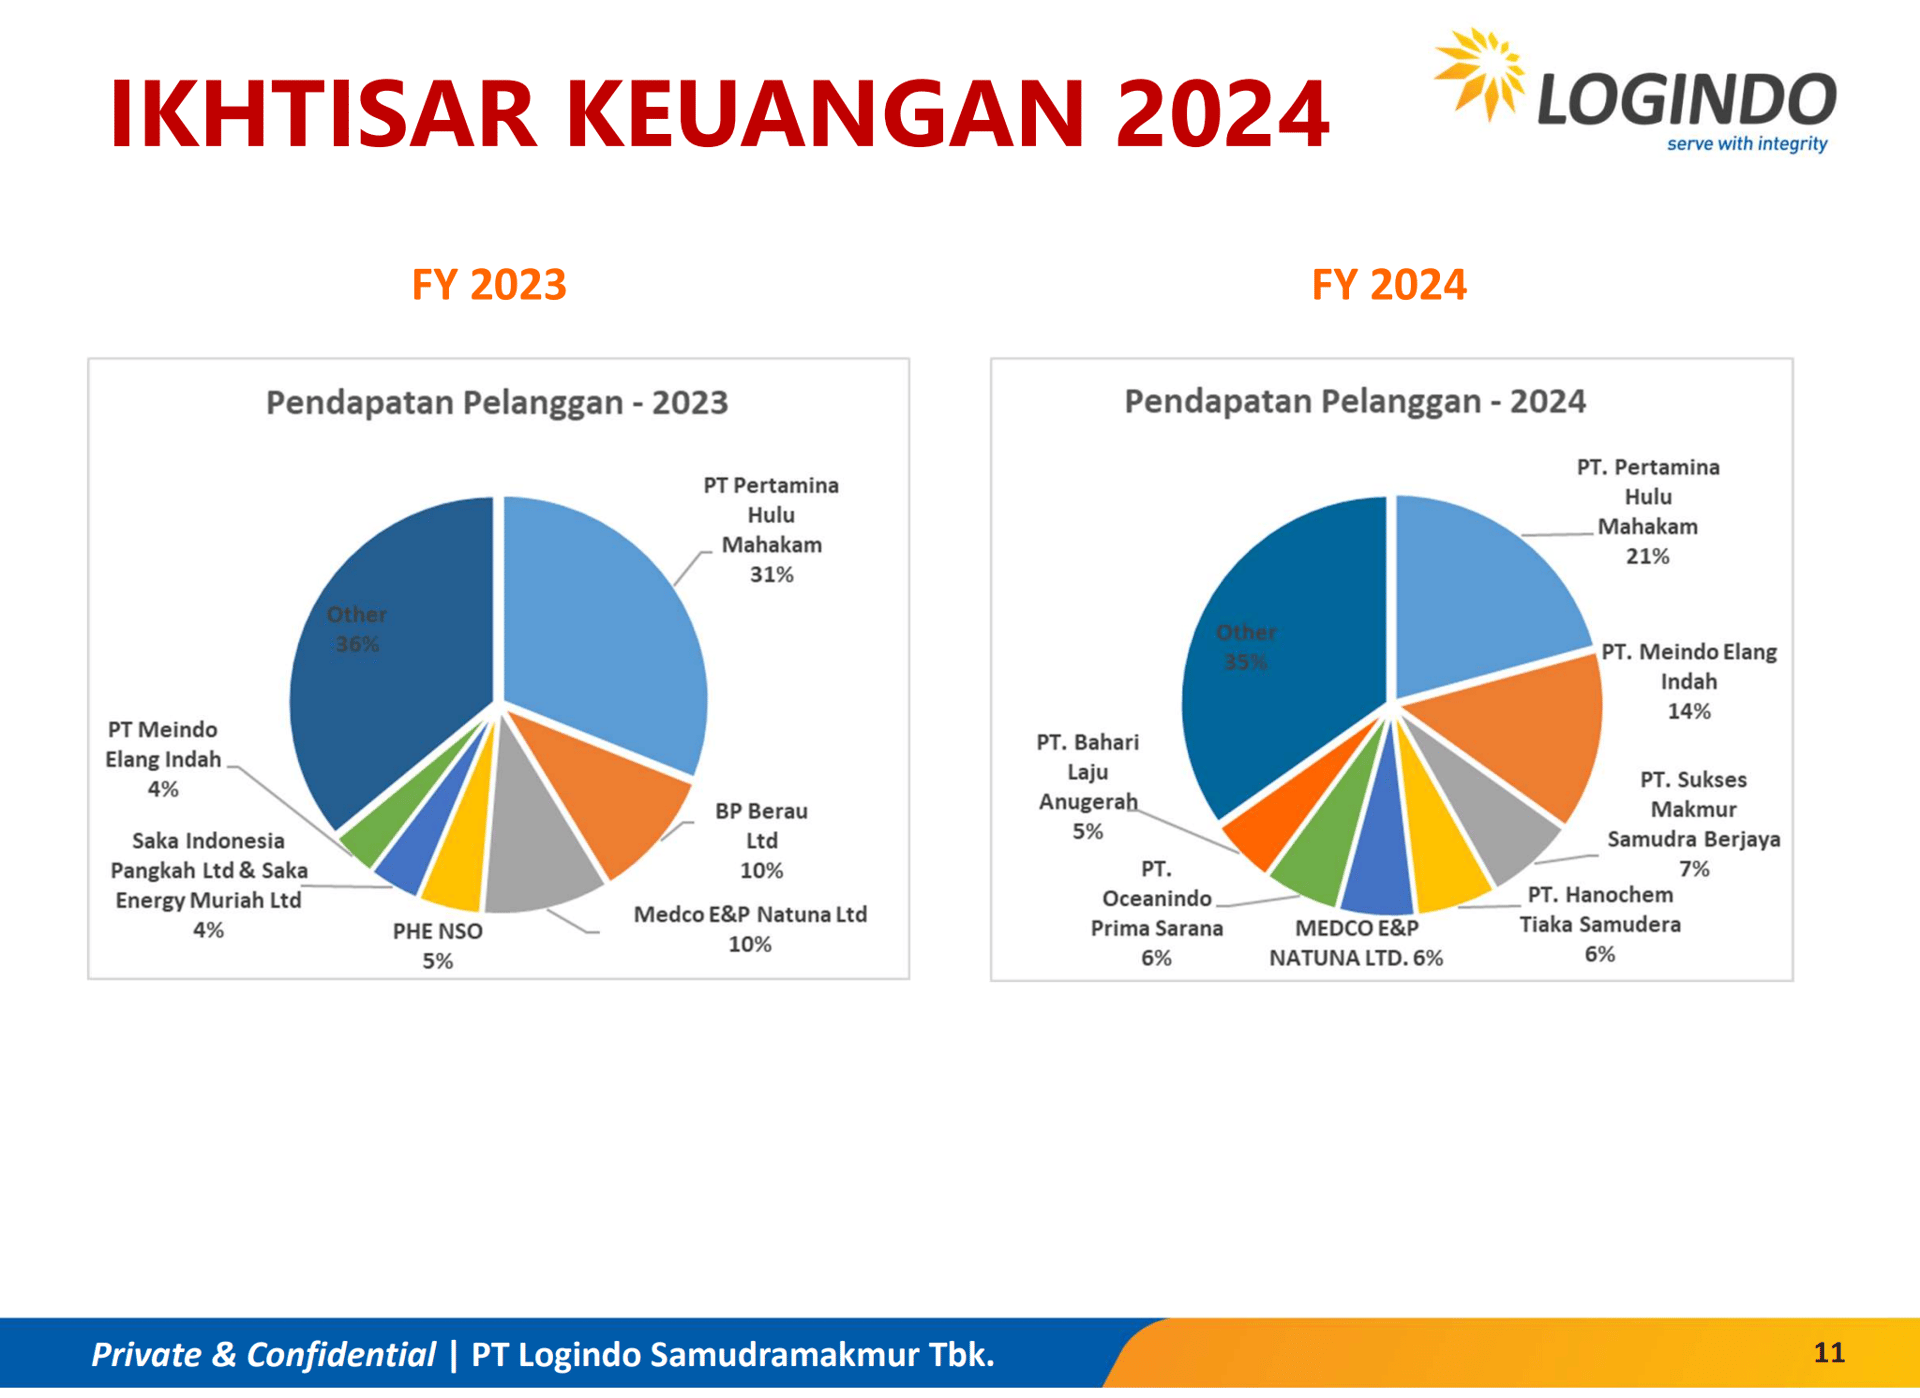
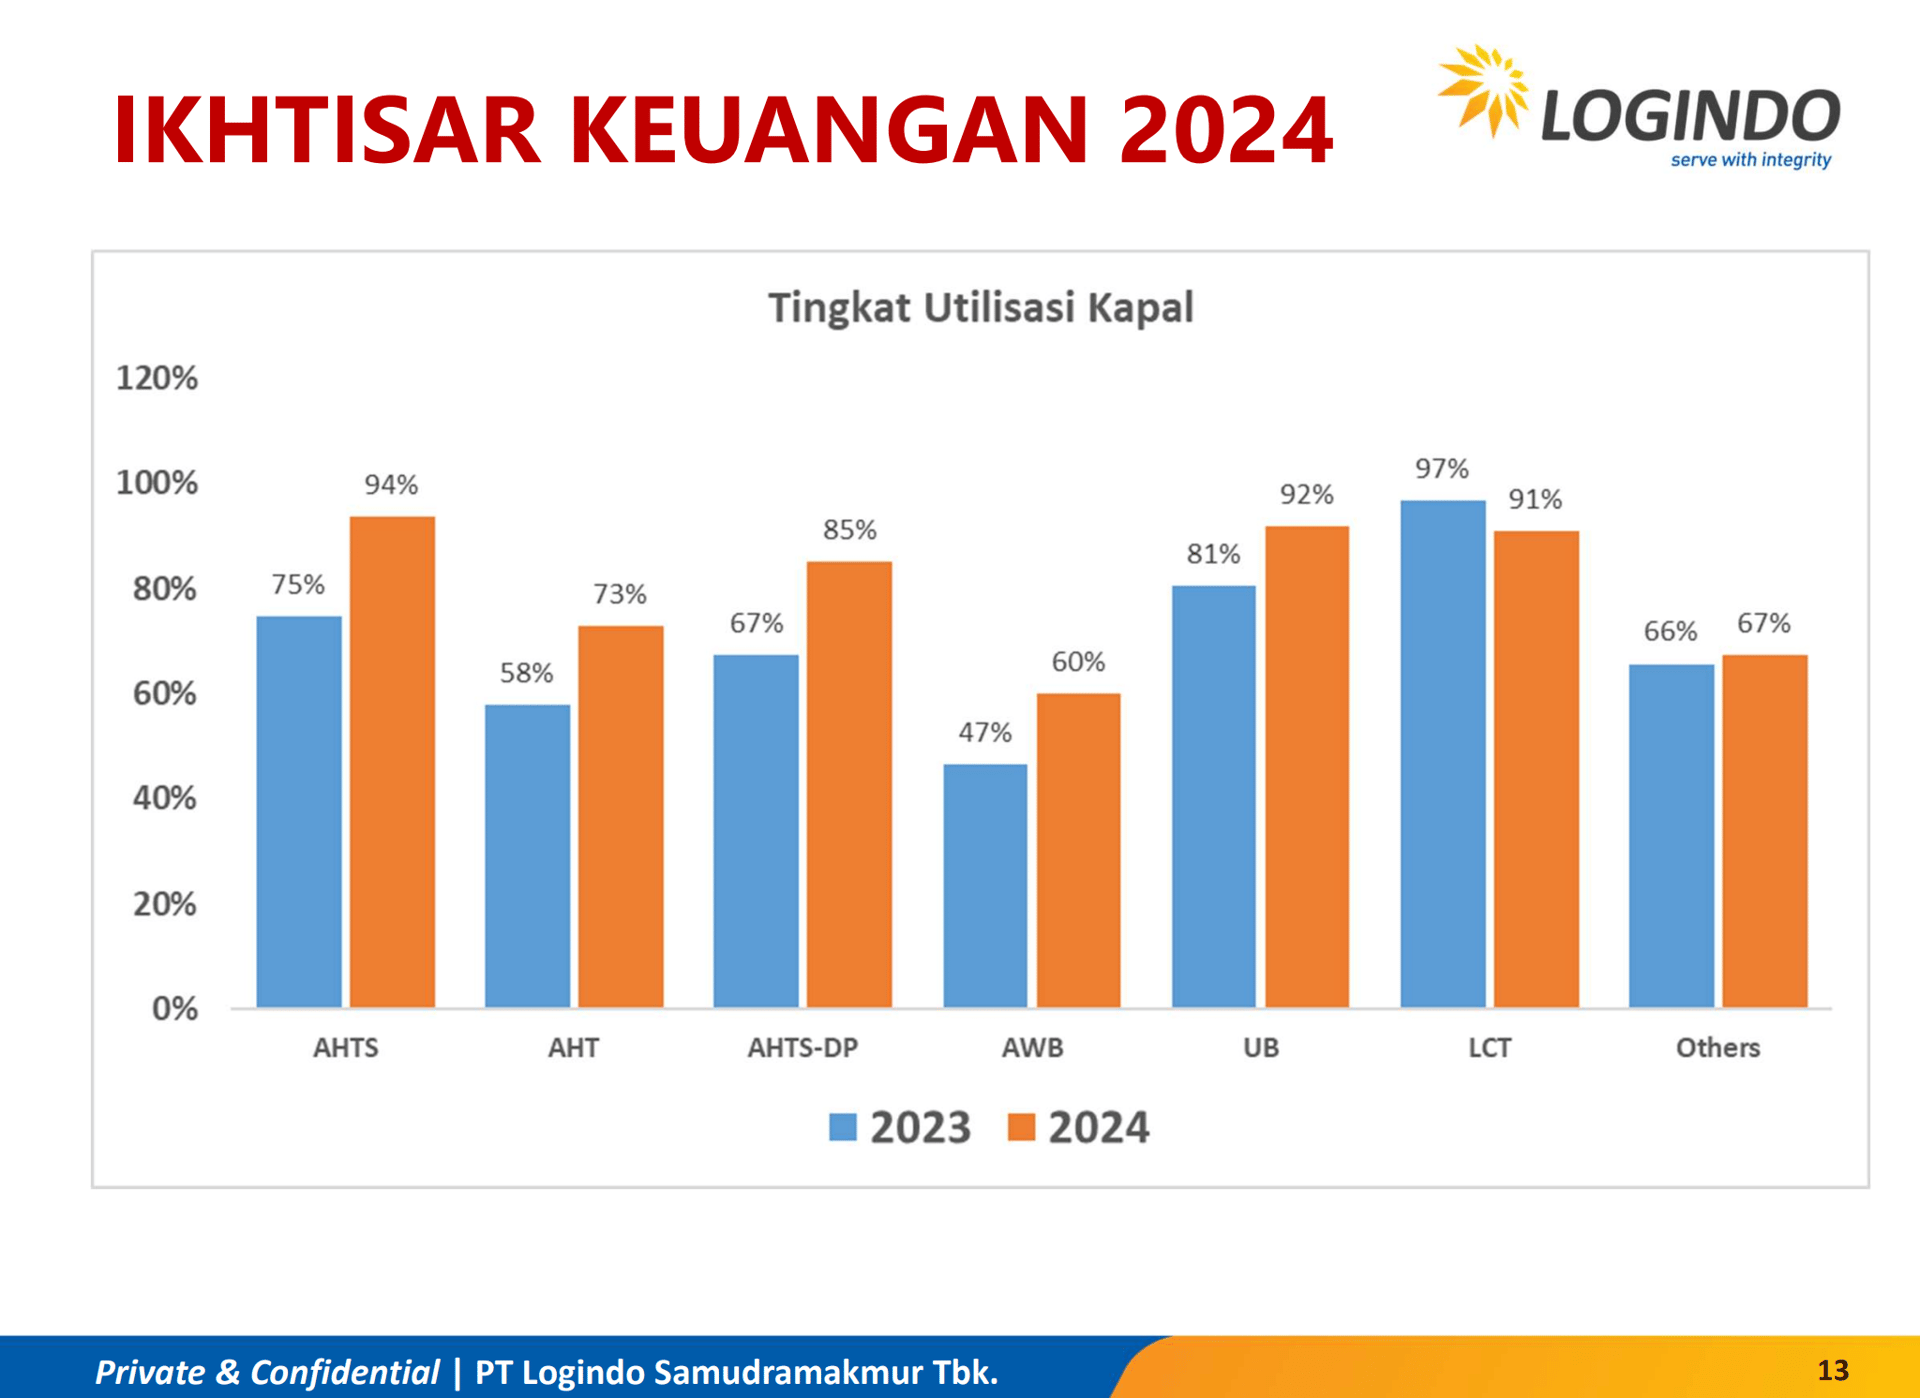
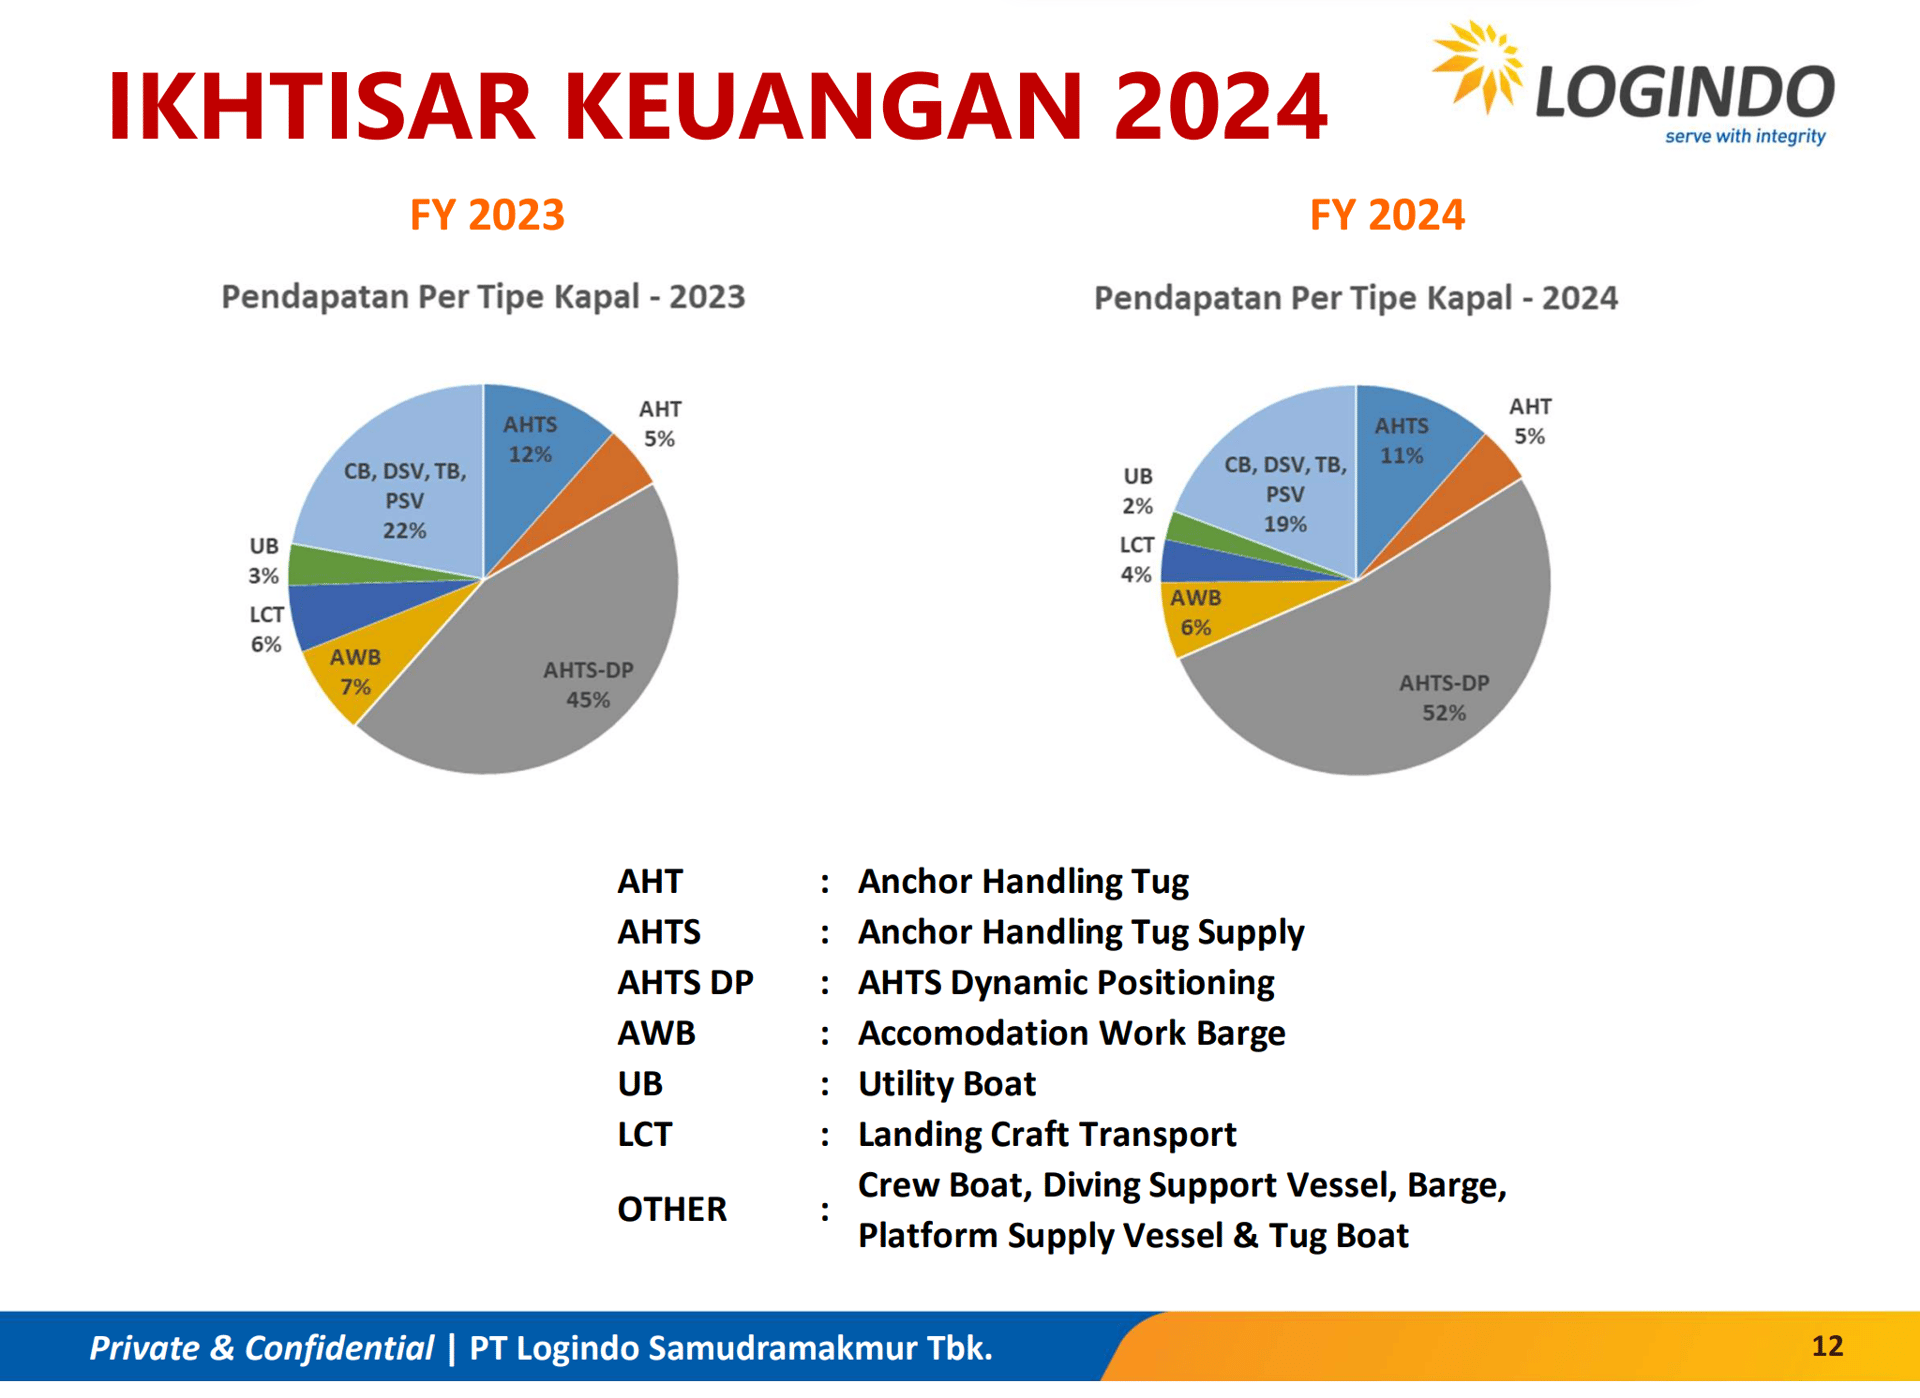
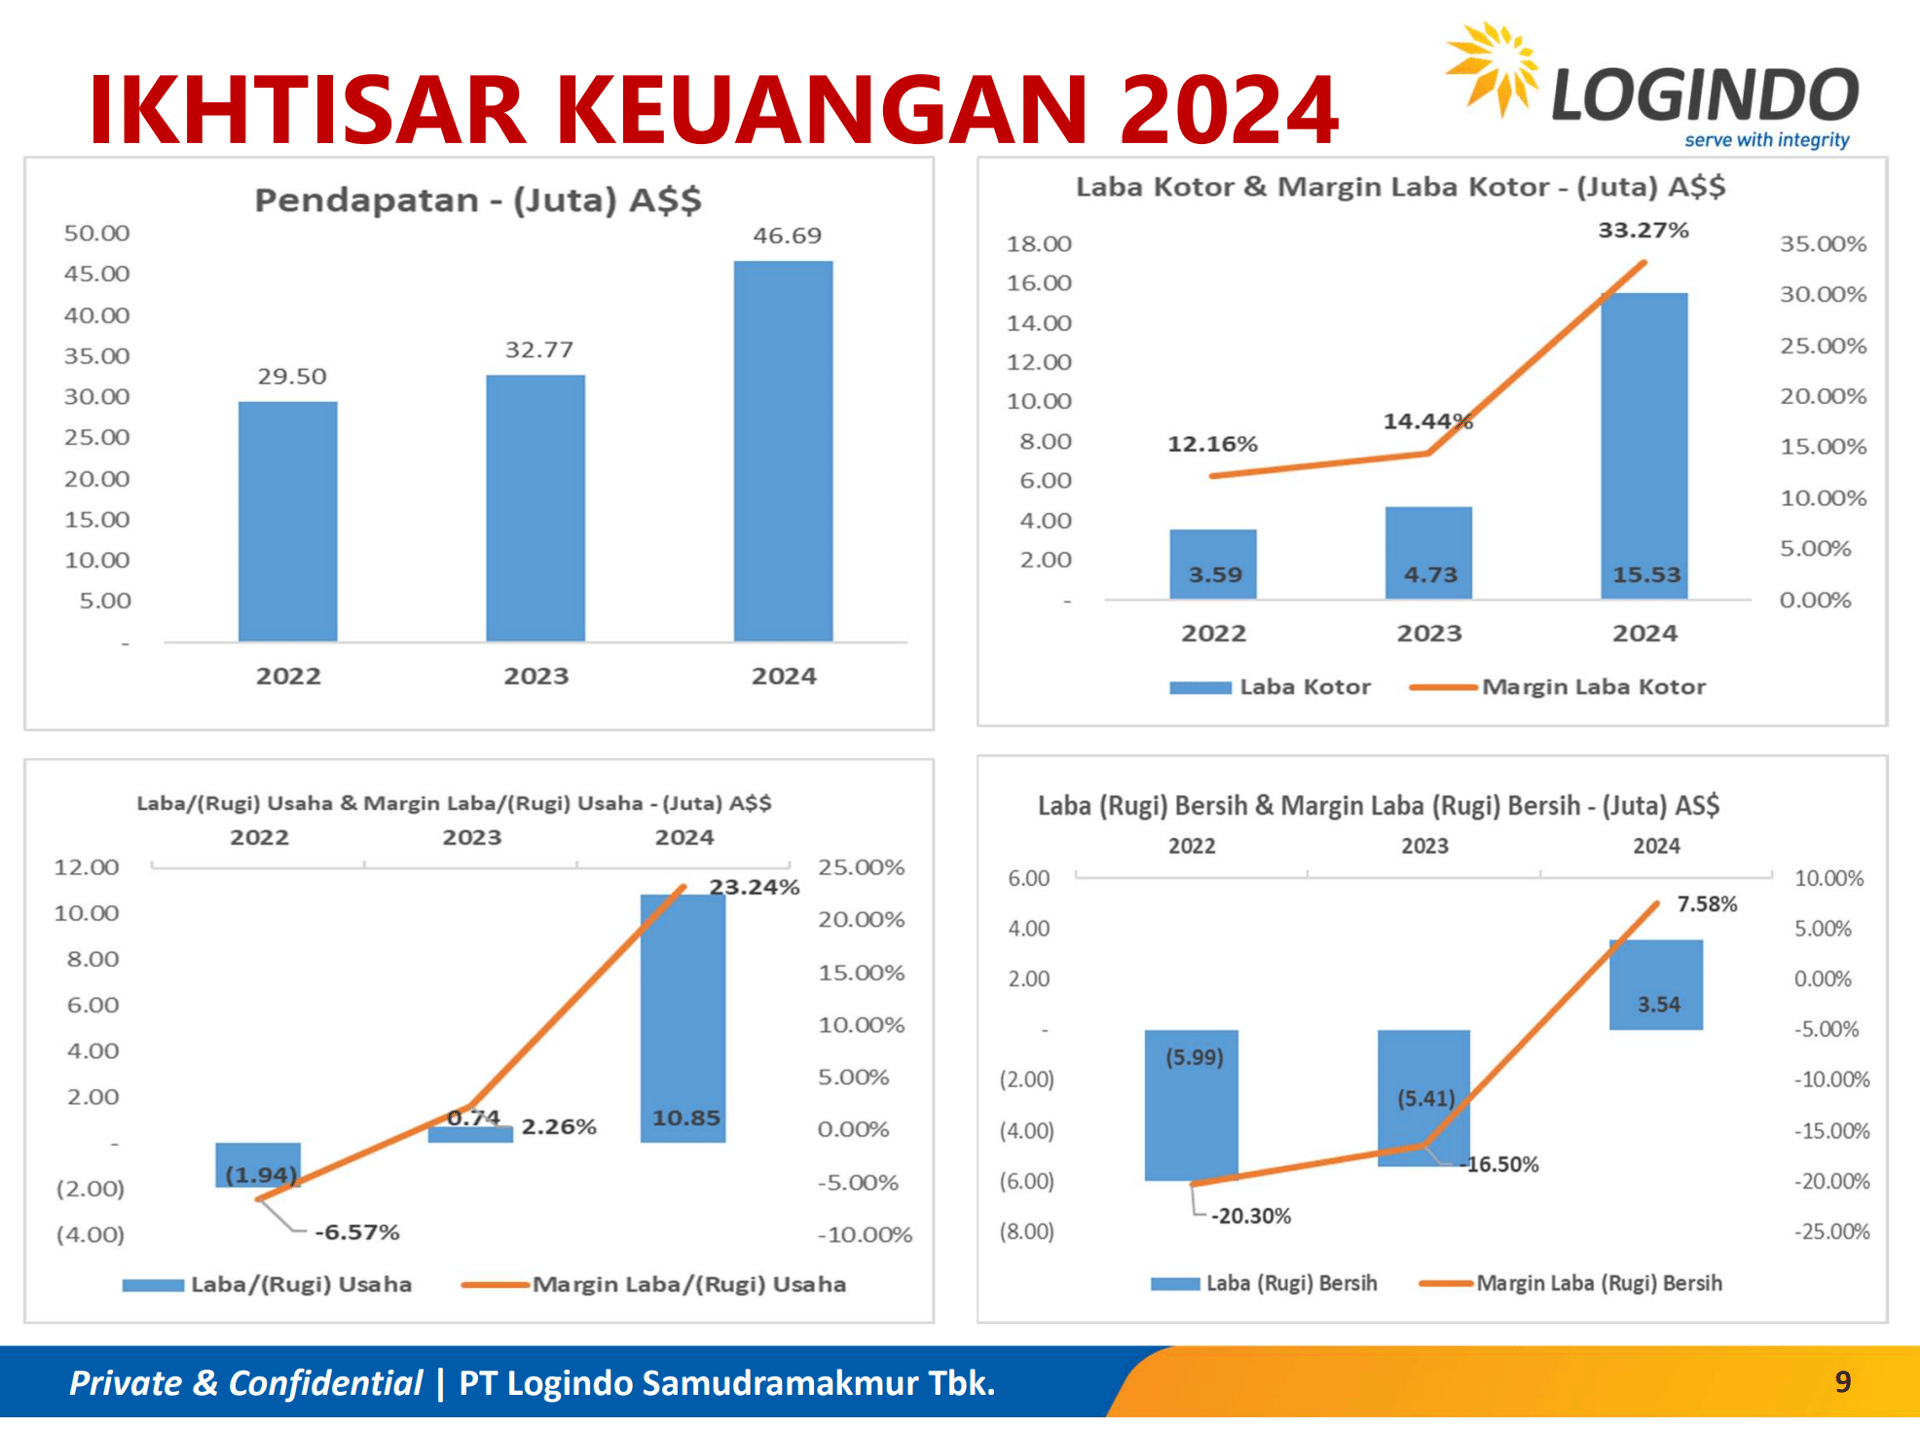
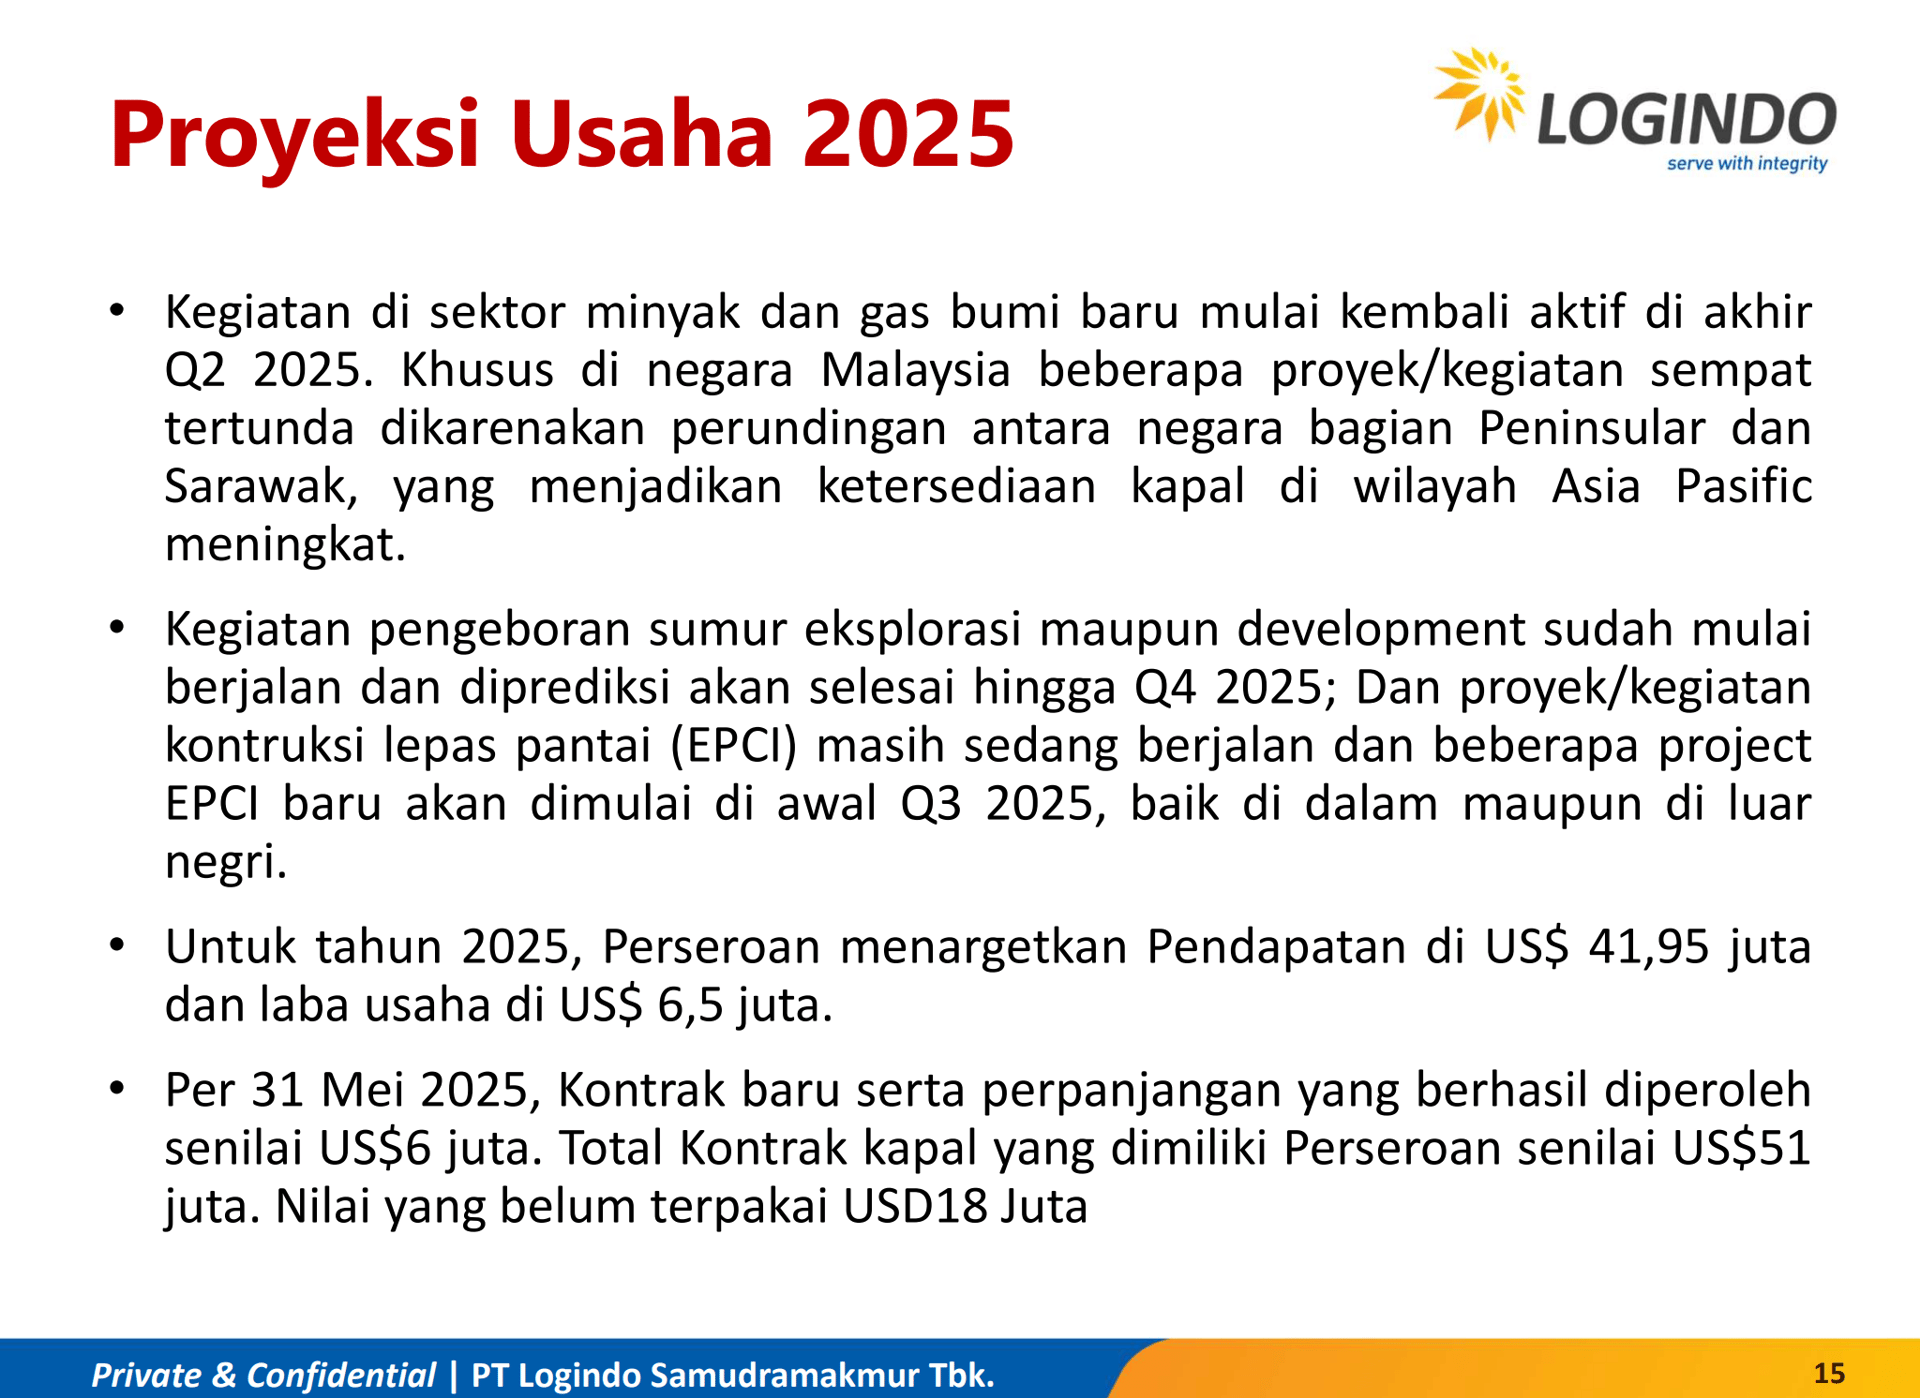
Proyeksi laba bersih 2025 kata mereka bisa di 6,5jt dolar atau sekitar 104 miliar IDR. Dengan harga hari ini di 504 miliar IDR berarti PE cuma sekitar 5x. Tapi apakah akan terwujud? Bisa iya, bisa enggak.