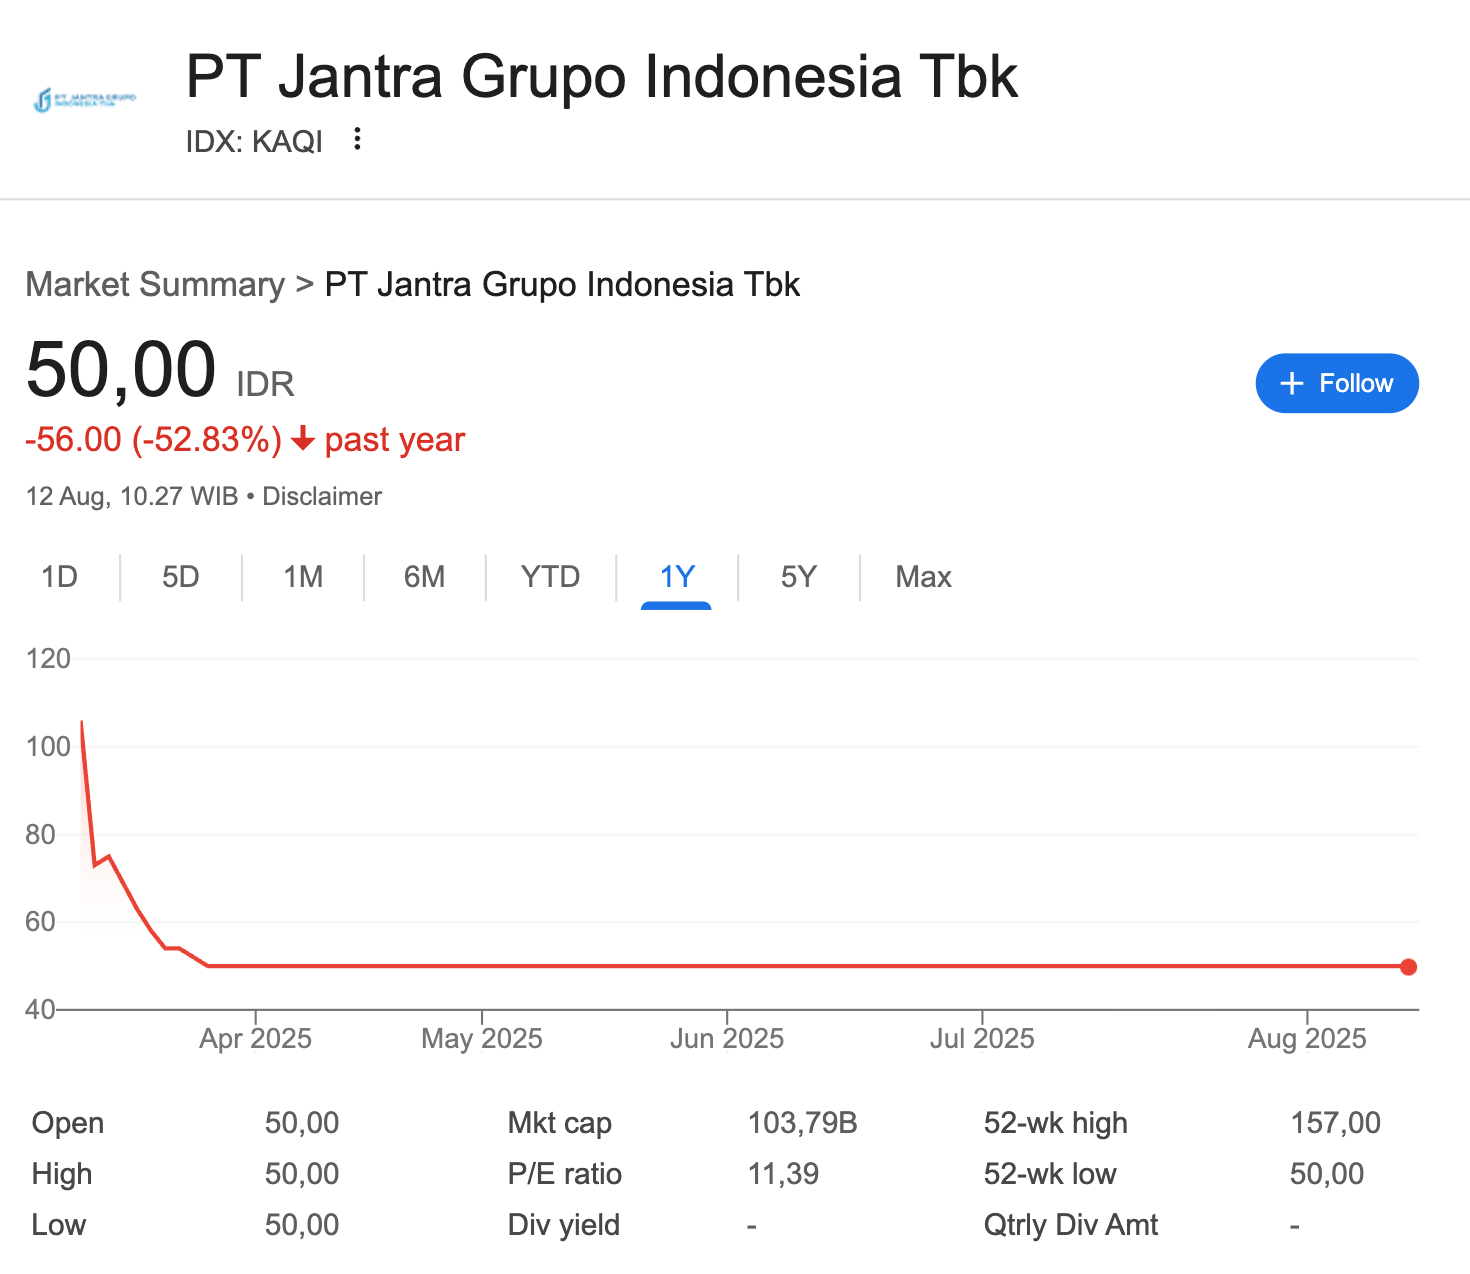
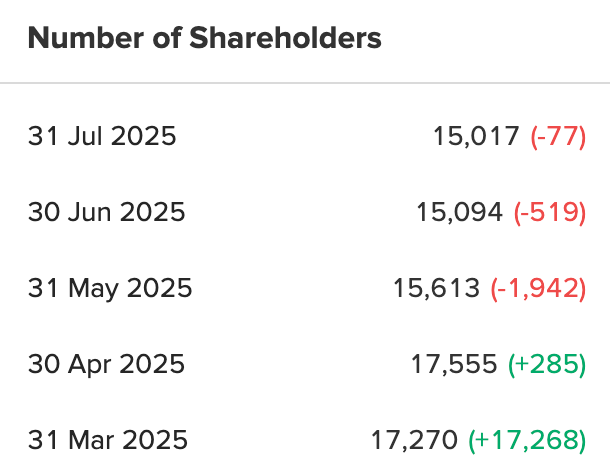
Saat ini posisinya ratusan orang sedang antri untuk keluar dari saham KAQI. Yang antri dari jam 08:58 pagi ini (12 Agustus 2025) saja ada sekitar 75.000 lot.
Kabar baiknya kalau mau beli sekitar 1 miliar, bisa dilakukan hanya dalam waktu 3 hari lewat pasar reguler tanpa ganggu harga
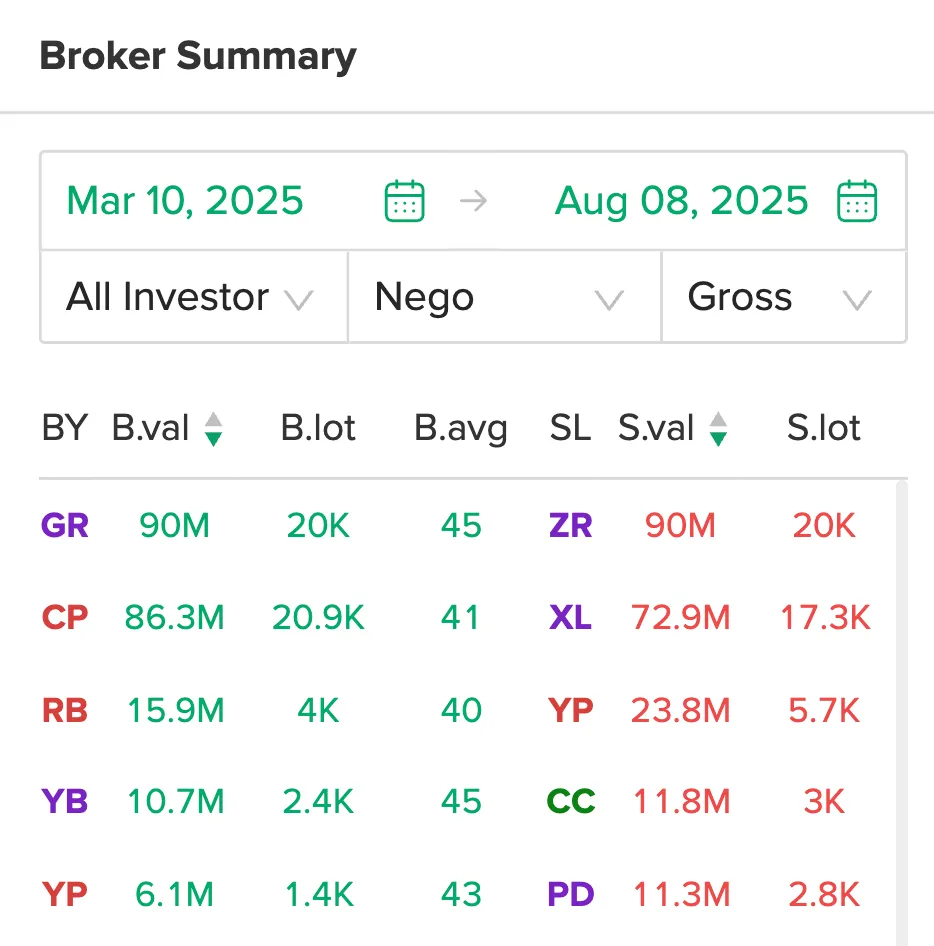
Beli lewat pasar nego pun barangnya nggak ada. Karena dari 10 Maret-8 Agustus paling besar nilainya cuma Rp90jt. Jadi satu-satunya cara adalah beli lewat pasar reguler.
Kenapa Perusahaan KAQI Menarik?
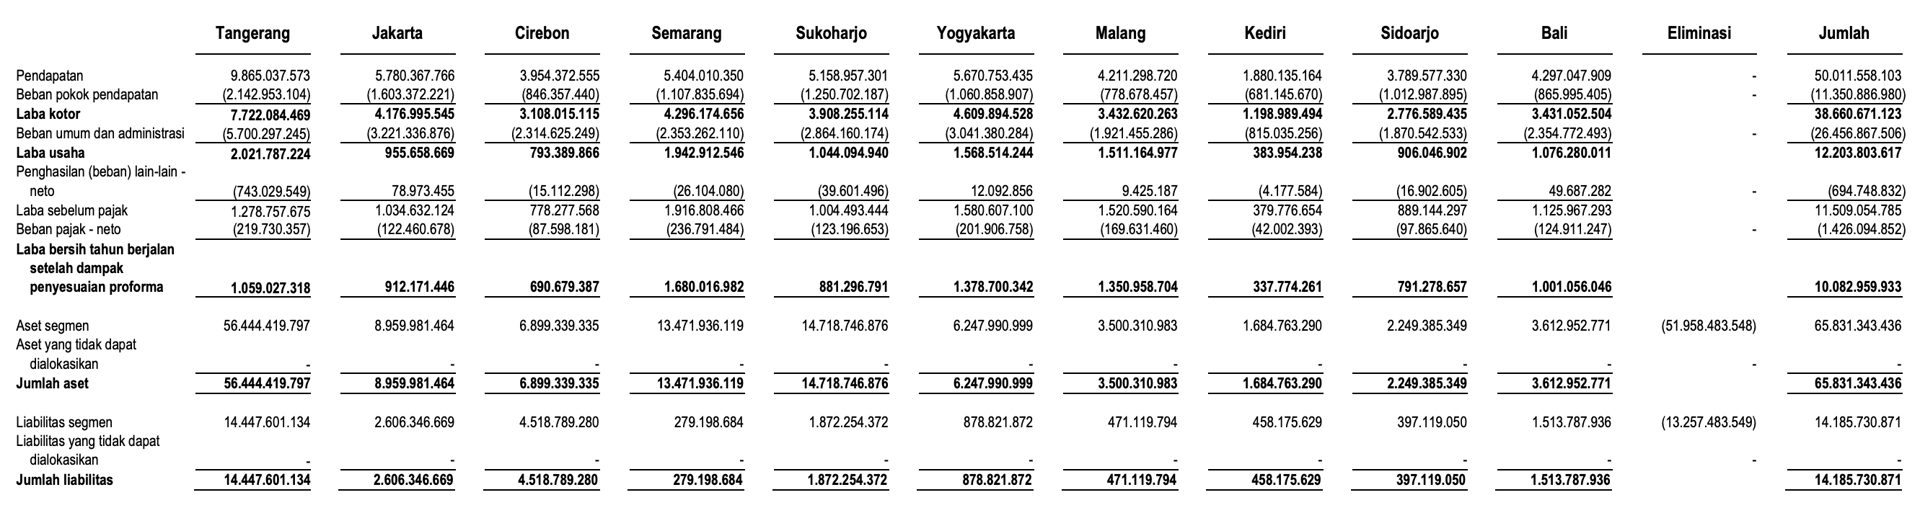
Entitas/Cabang | Lokasi | Luas | Kapasitas (mobil) | Pelanggan (per 31 Des 2024) | Tanggal pembukaan |
JGI Cabang 1 | Tangerang Selatan | Depan 590 m2; Belakang luar 600 m2; Belakang dalam 1.300 m2 | 40 | 4.668 | 26 Sep 2017 |
JGI Cabang 2 (PIK2/Area POIN) | Kab. Tangerang (PIK 2) | 128 m2 | 8 | 78 | 25 Okt 2024 |
JDJ | Jakarta Selatan | 216 m2 | 20 | 3.354 | 1 Sep 2014 |
JTras | Yogyakarta | Timur 212 m2; Barat 441 m2 | 28 | 2.553 | 1 Sep 2014 |
JWI | Kediri | 210 m2 | 12 | 708 | 18 Apr 2016 |
JLI | Sukoharjo | 525 m2 | 18 | 2.192 | 2 Agu 2016 |
LWI | Semarang | 451 m2 | 12 | 1.657 | 18 Mei 2016 |
JTech | Malang | 1.898 m2 | 22 | 2.214 | 16 Mei 2017 |
VHI | Sidoarjo | 627 m2 | 20 | 2.232 | 1 Des 2016 |
JMKI | Denpasar (Bali) | 500 m2 | 14 | 1.671 | 20 Mar 2018 |
WKJI | Cirebon | 2.529 m2 | 32 | 2.116 | 20 Mar 2018 |
Data penjualan berdasarkan kelompok produk utama
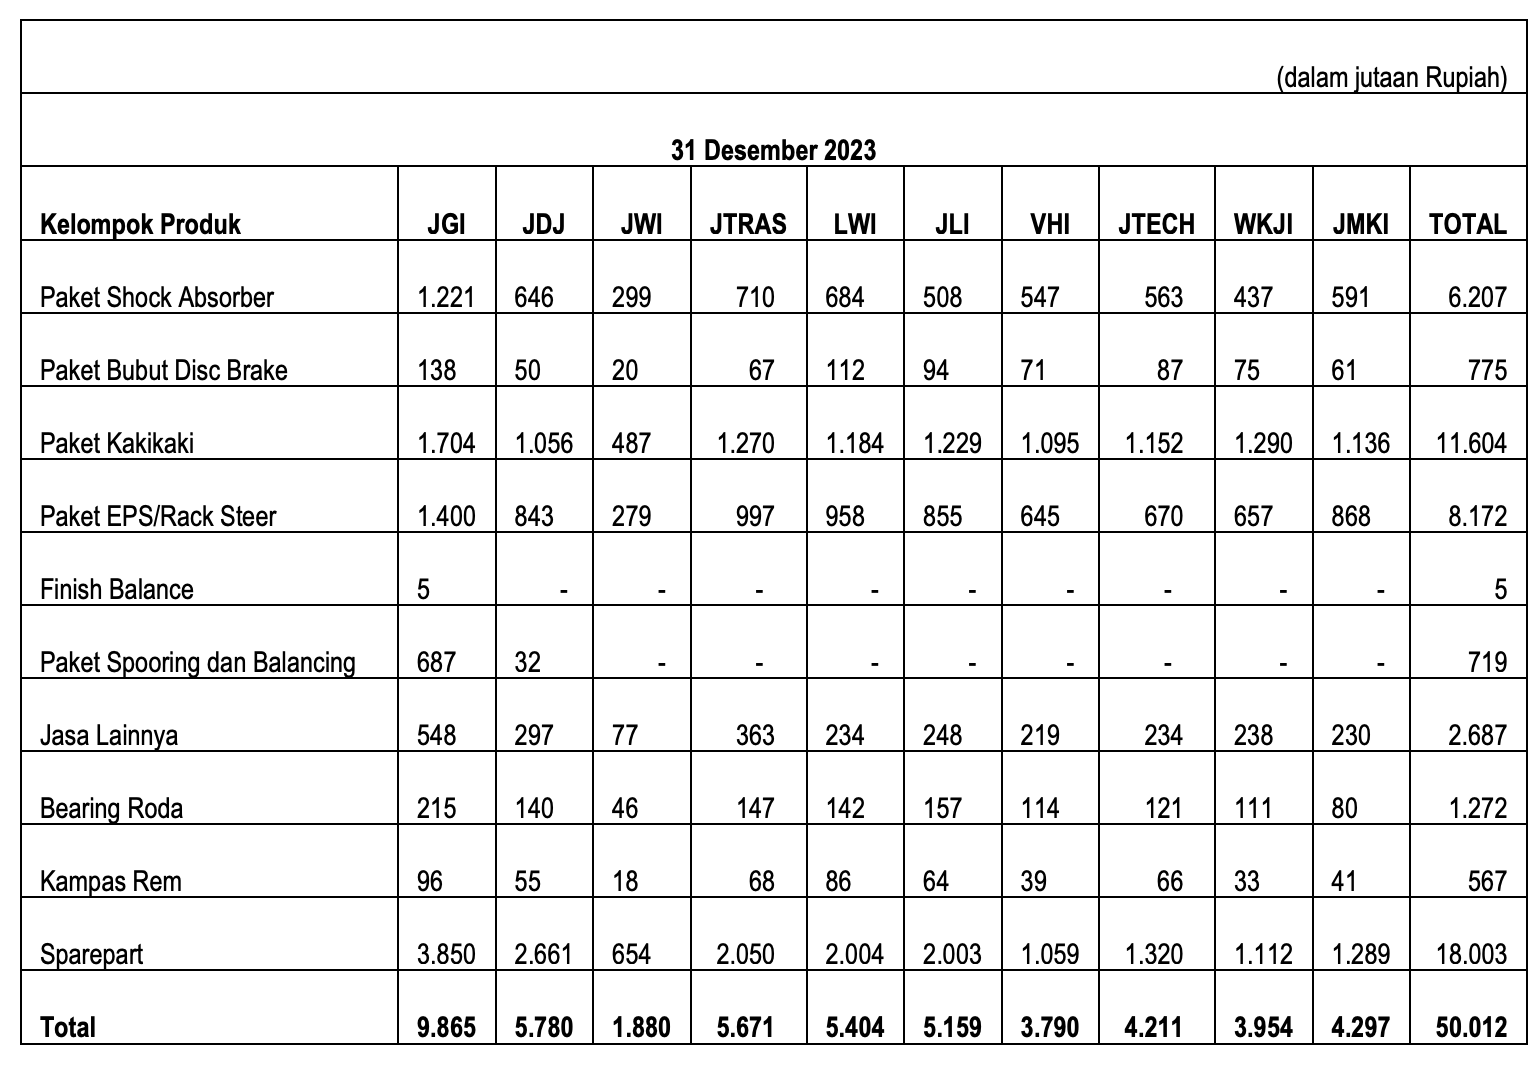
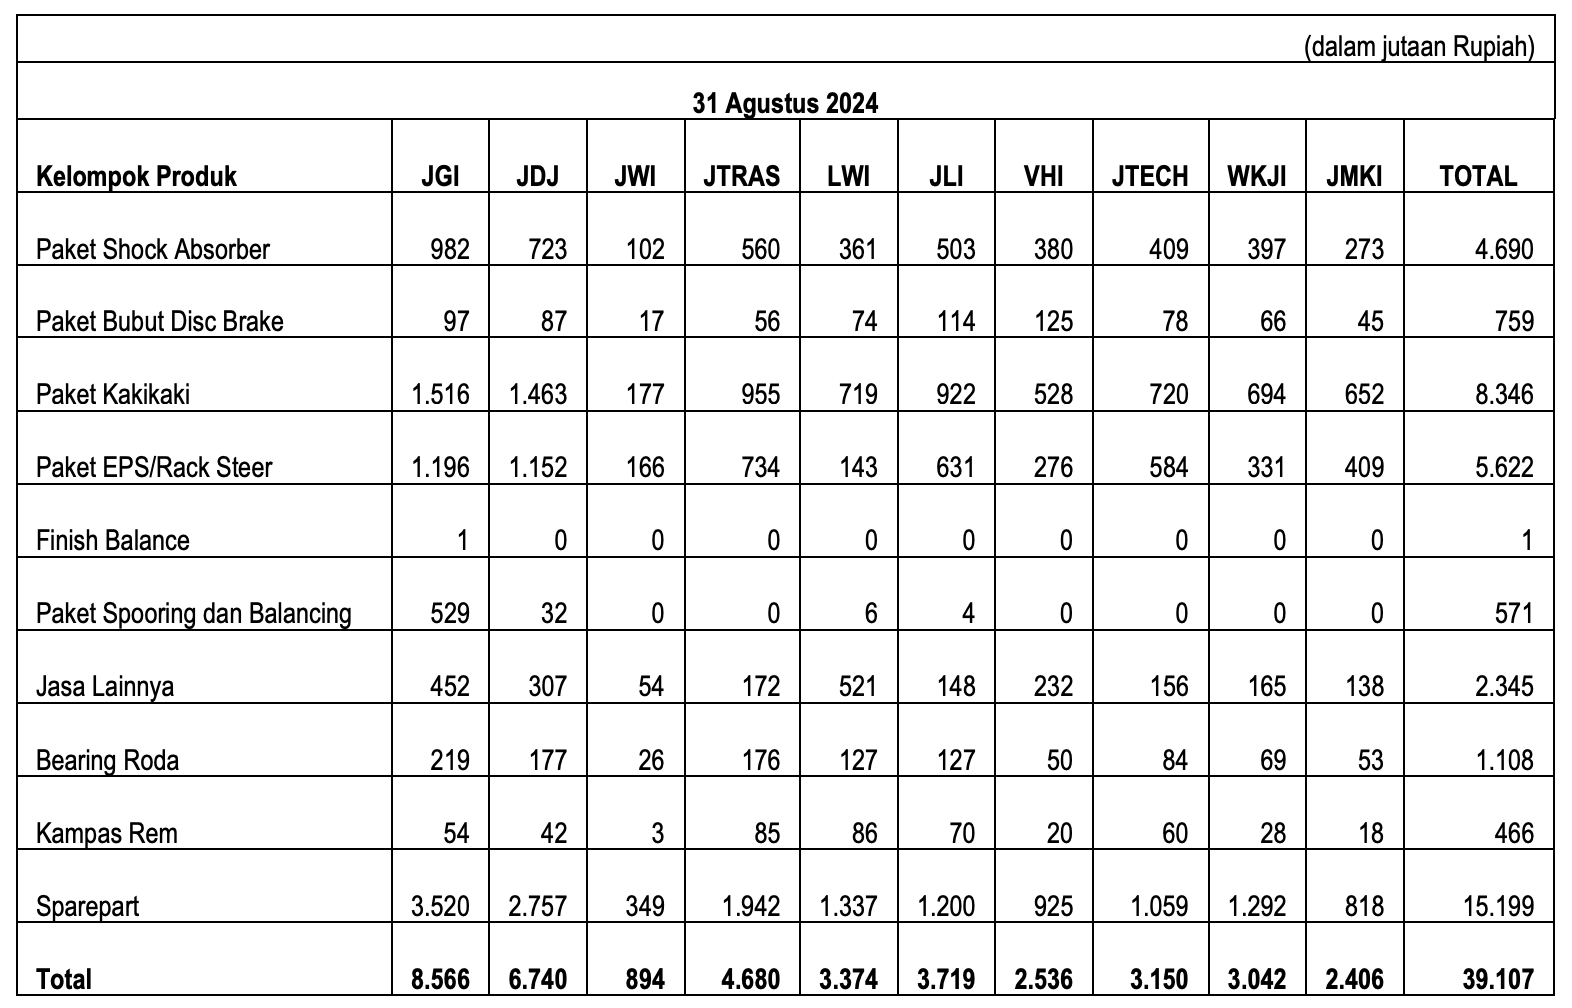
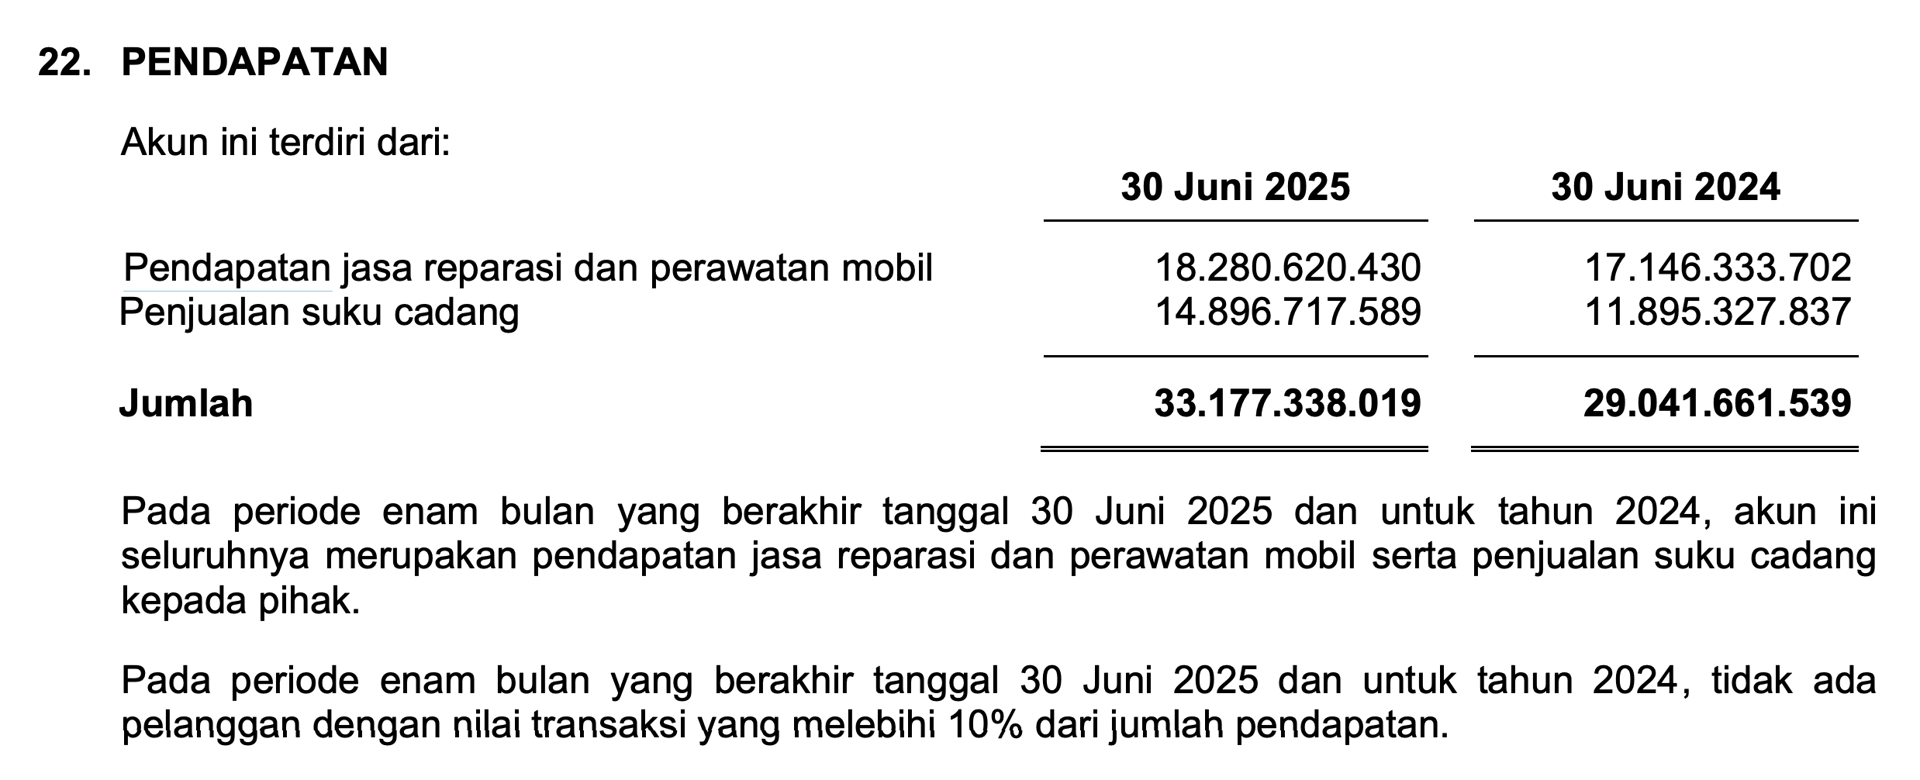
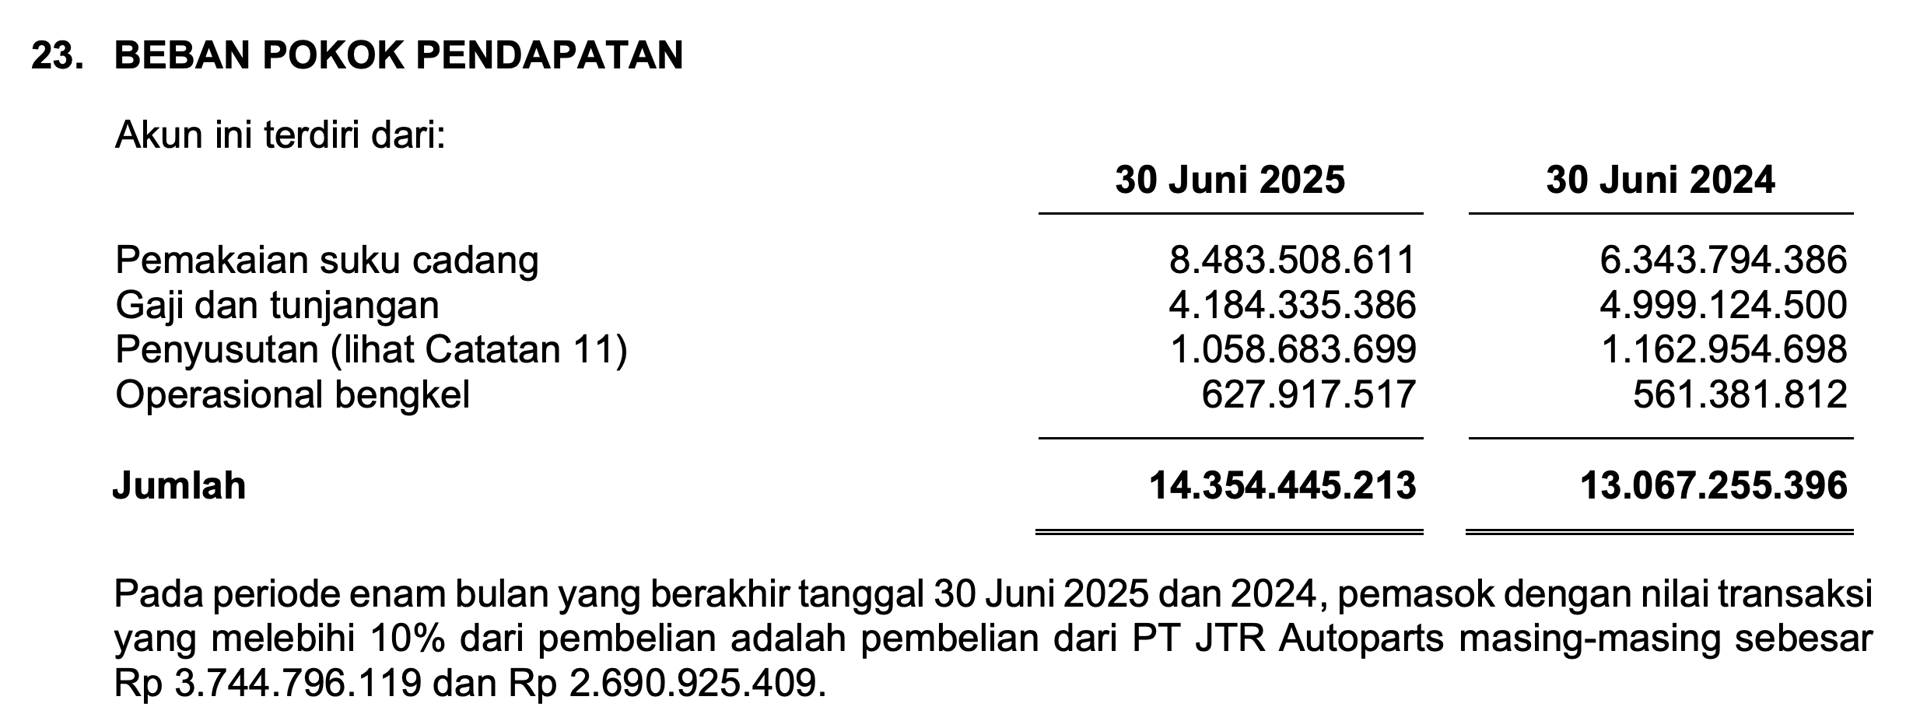
Pendapatan utama KAQI antara reparasi dan perawatan (maintenance) dan Penjualan suku cadang hampir 50:50
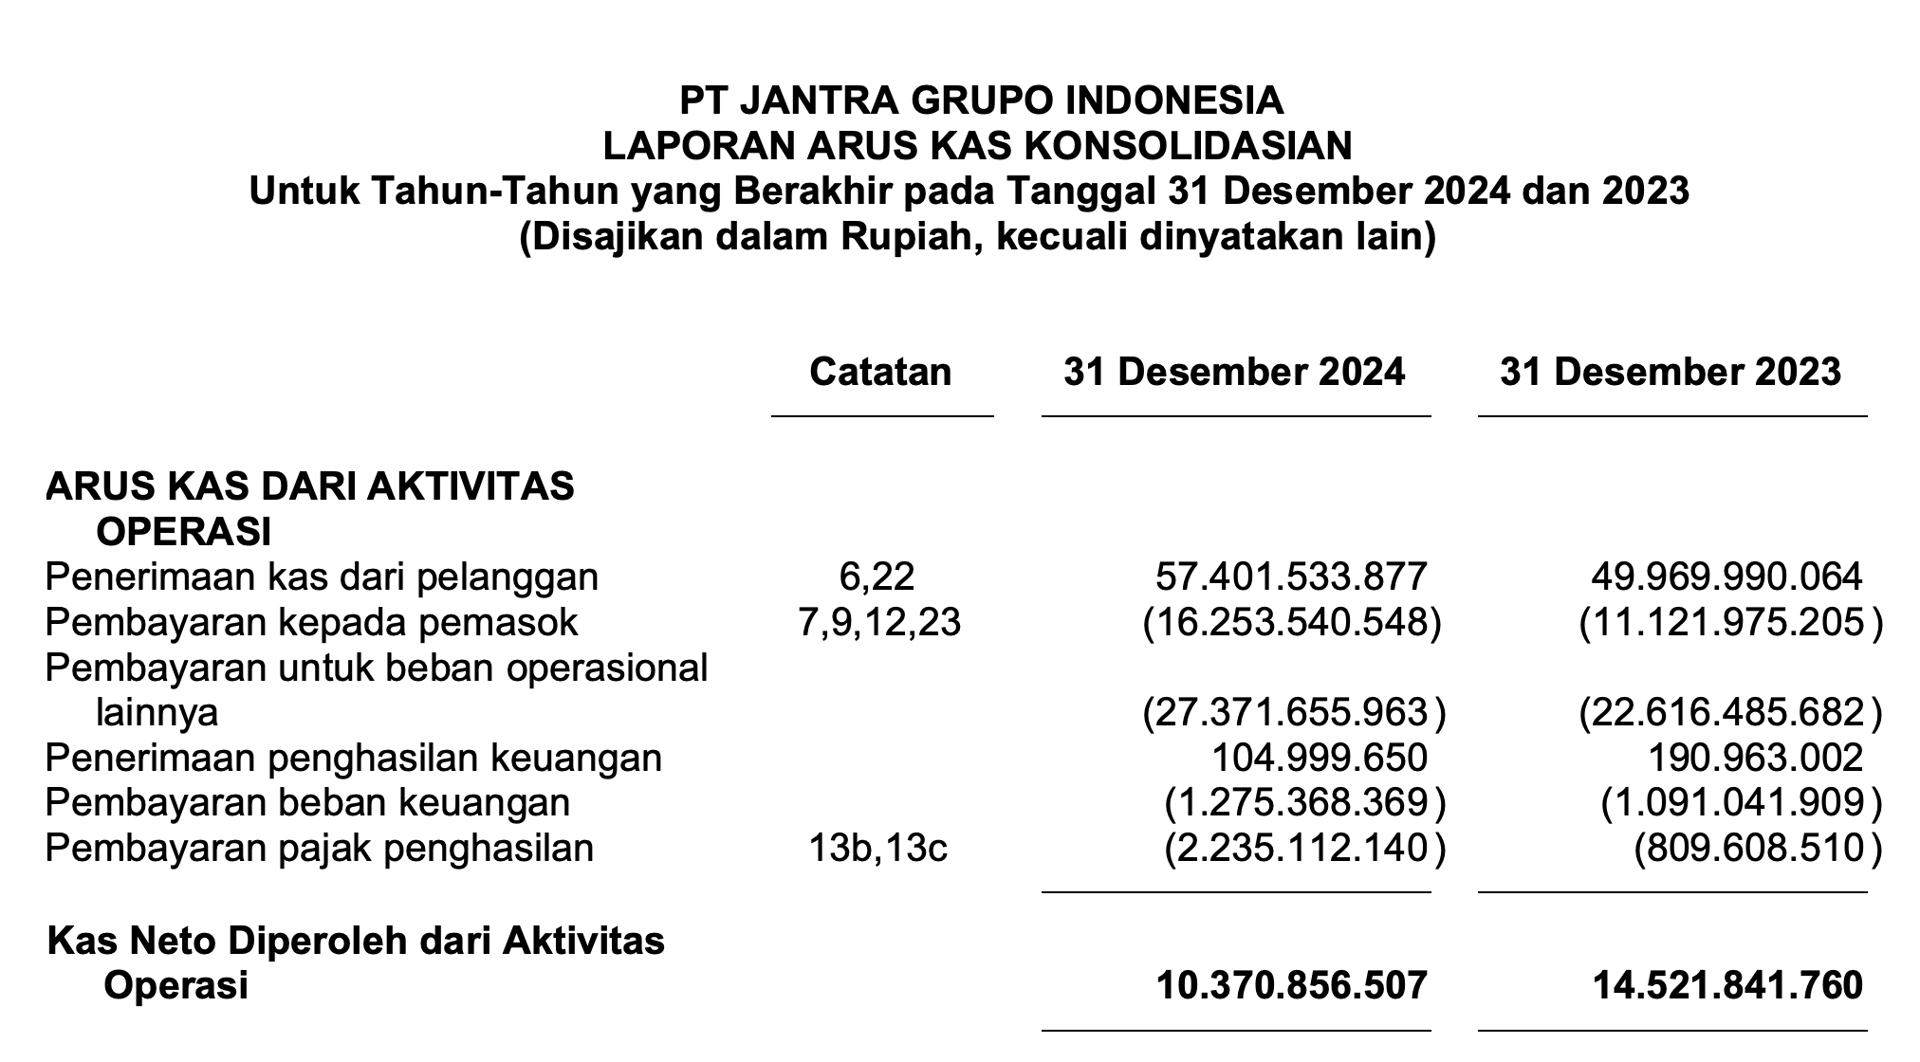
KAQI Selalu Menghasilkan Arus Kas Positif (CFO)
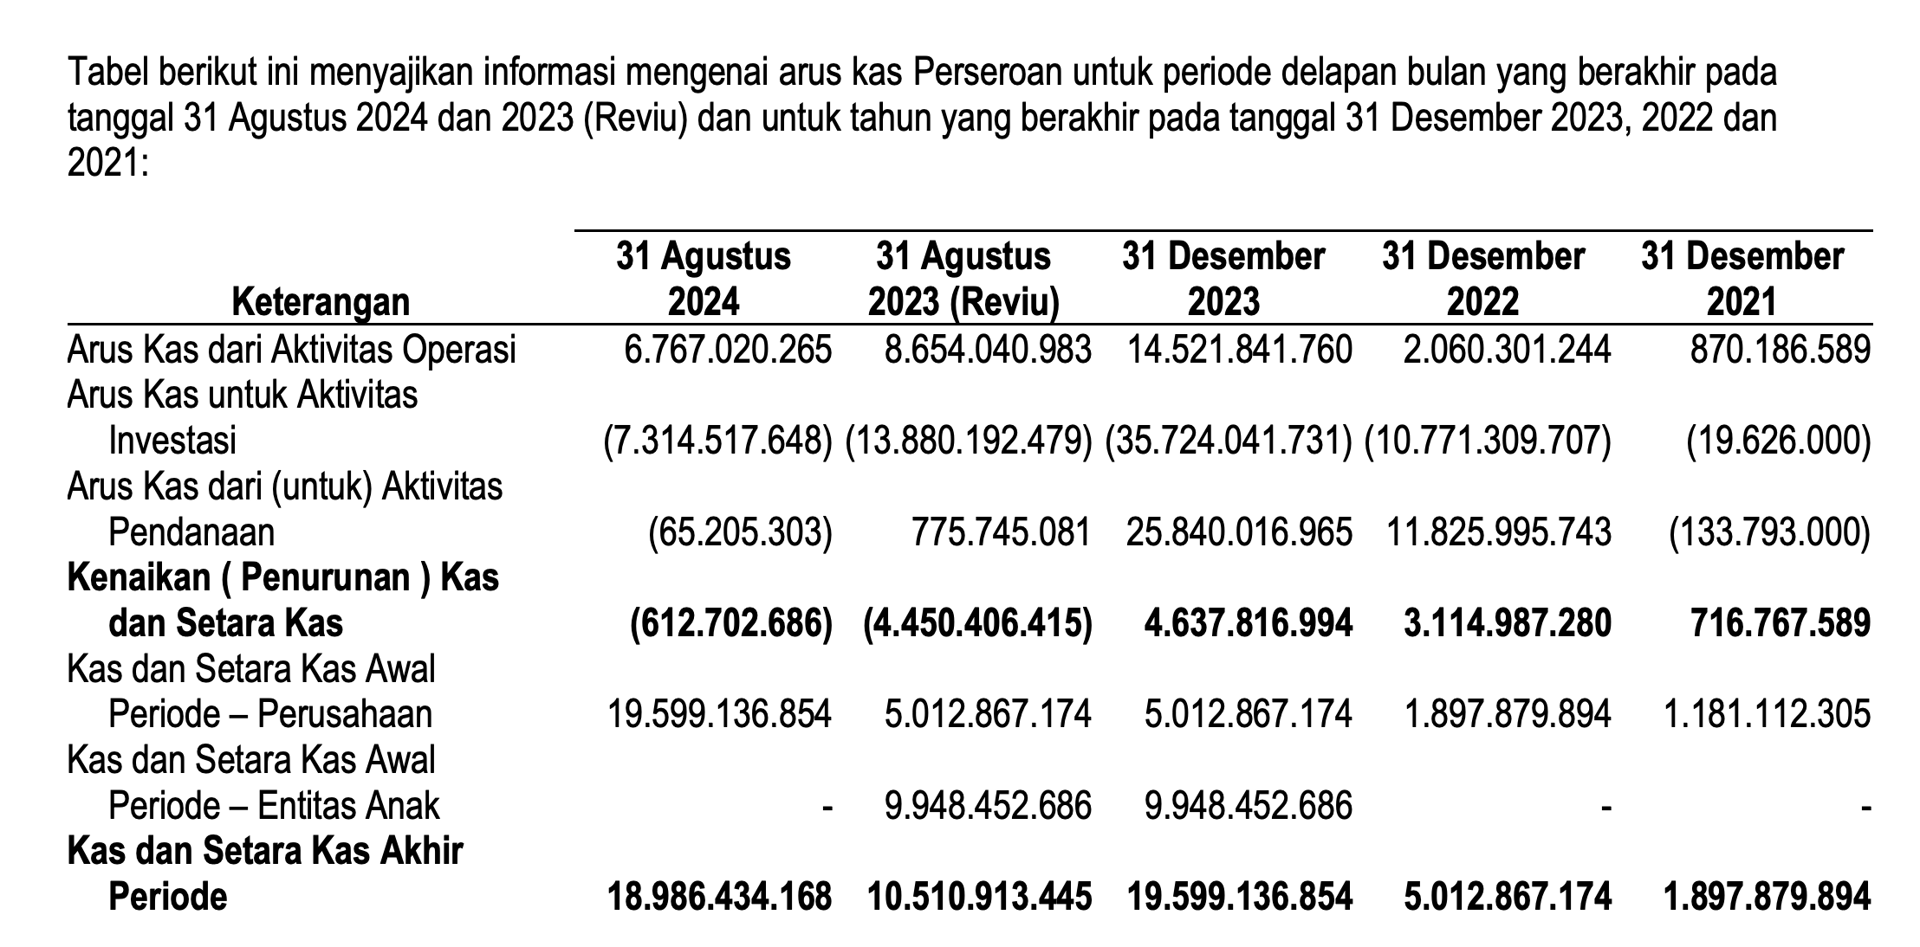
Dapat dilihat CFO tahun 2022 hanya 2M, lalu di 2023 lompat jadi 14,5M. Kenapa bisa begitu? Coba lihat bagian Arus kas untuk investasi nilainya adalah -35M, ini karena KAQI mulai konsolidasi seluruh bengkelnya di satu payung yaitu Jantrakakikaki, sebelumnya hanya Bengkel Tangerang Selatan
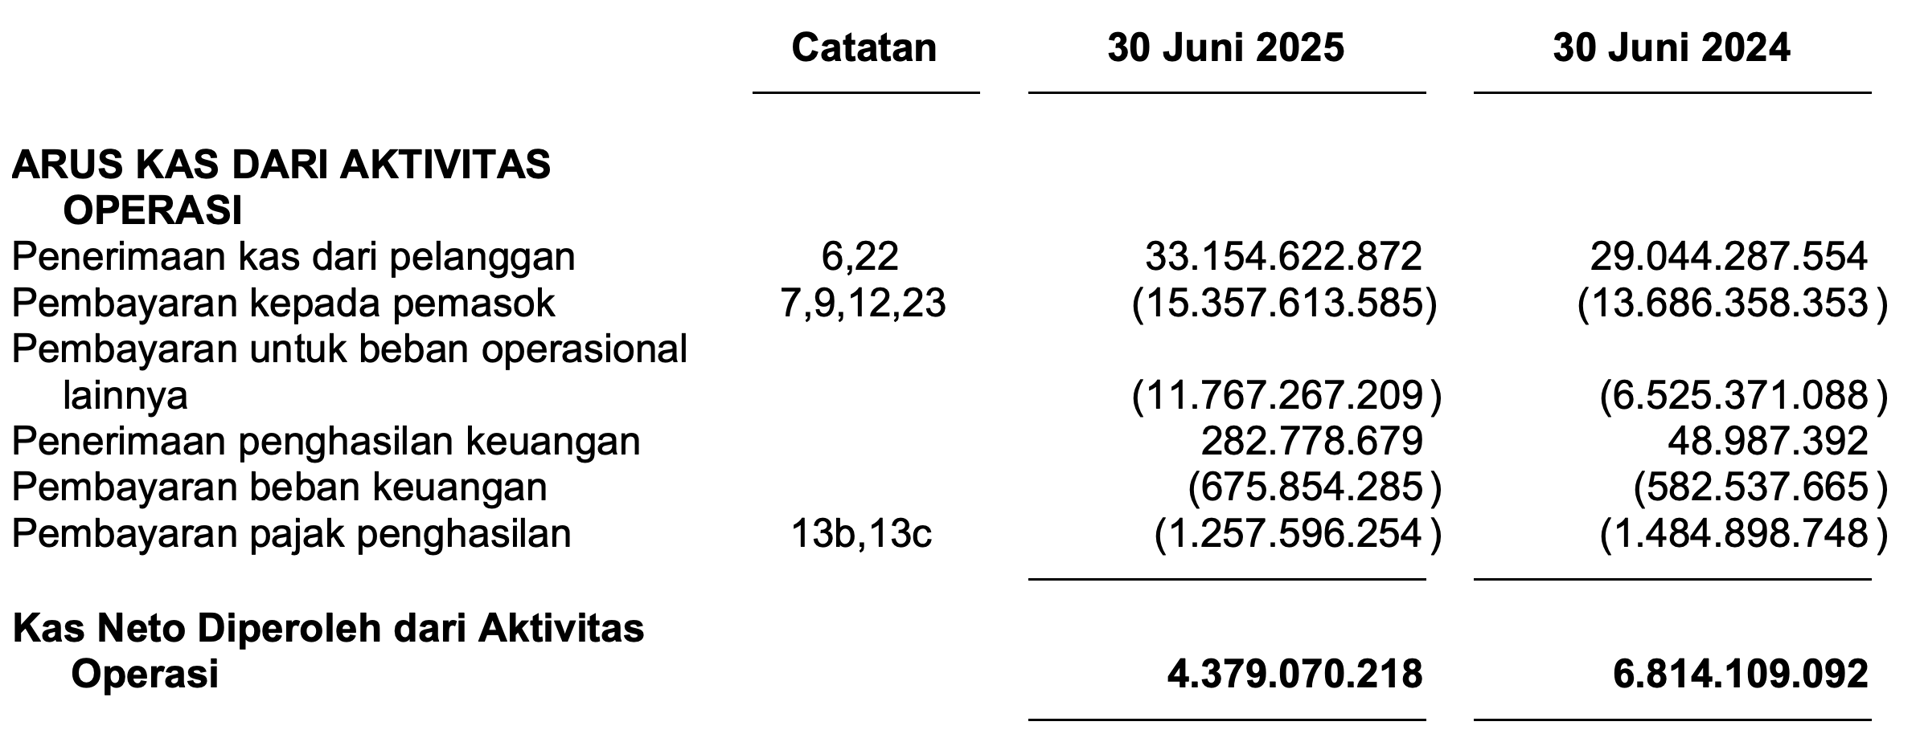
Barulah sejak 2024 semua bengkel KAQI sudah di satu payung yang sama mengakibatkan Per 31 Agustus 2024 ada arus kas dari operasi sebesar +6,7M
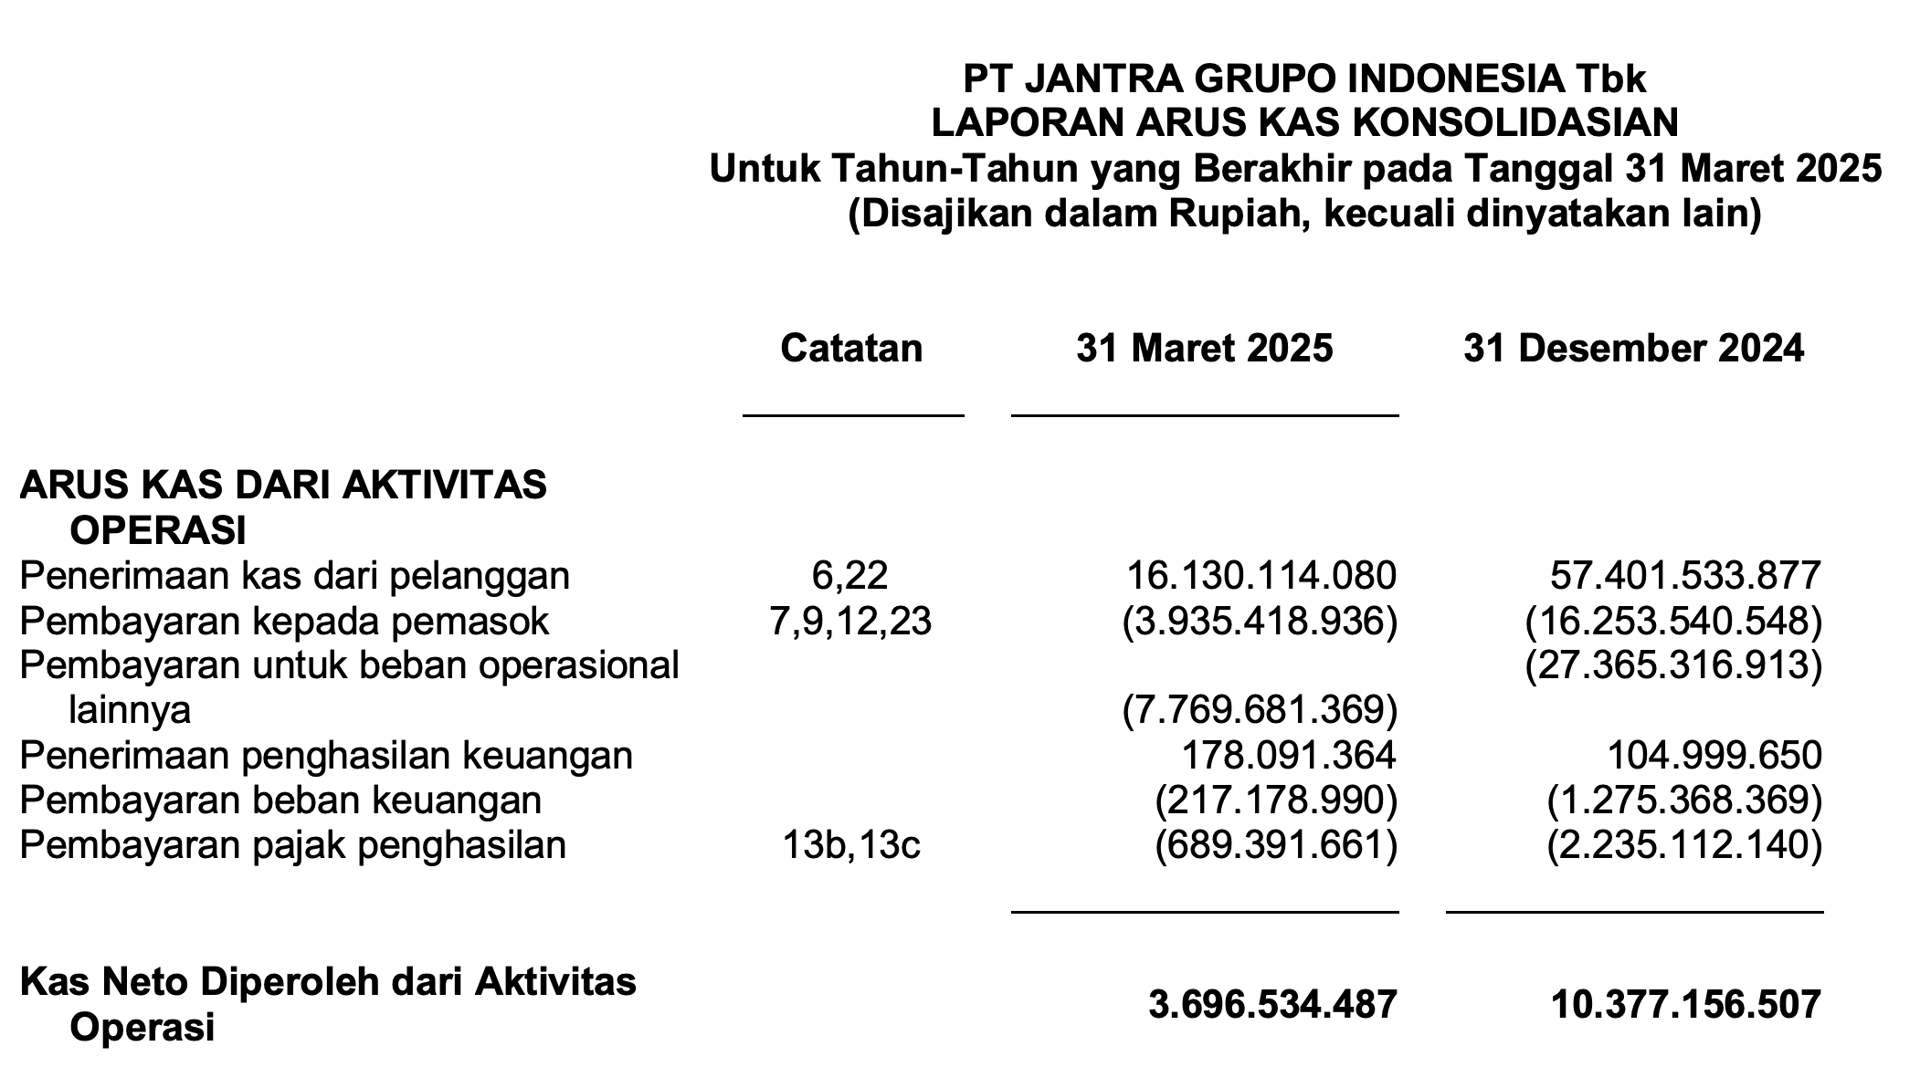
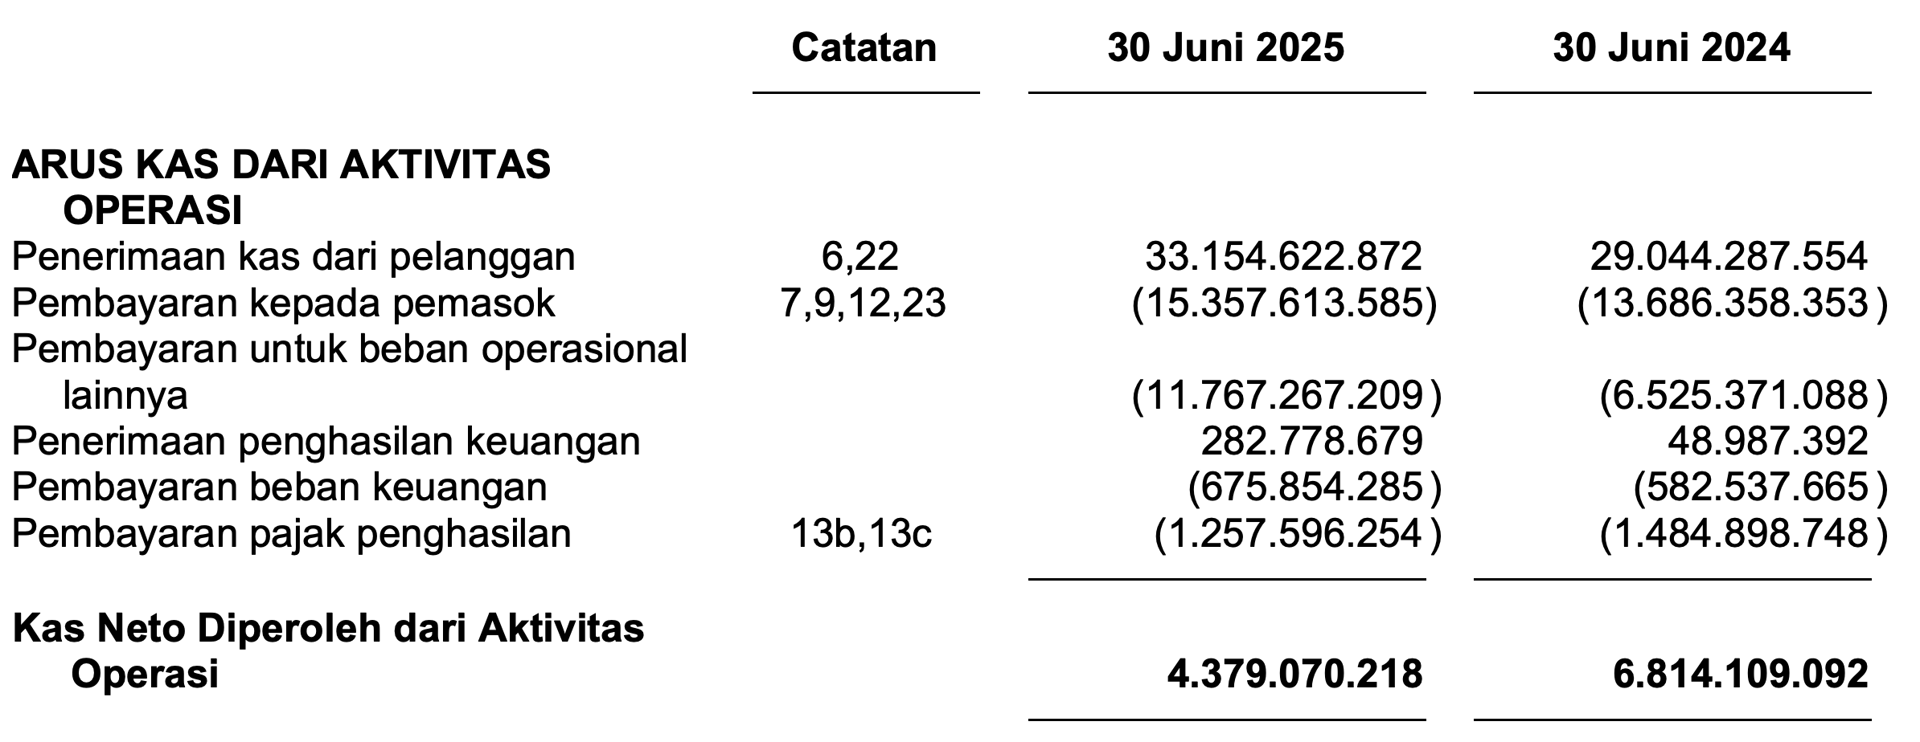
Kenapa KAQI Menarik di Harga Sekarang? Rp50
Harga Drop >50%
KAQI IPO diharga Rp118, saat ini sudah turun -57% dari jadi tinggal Rp50
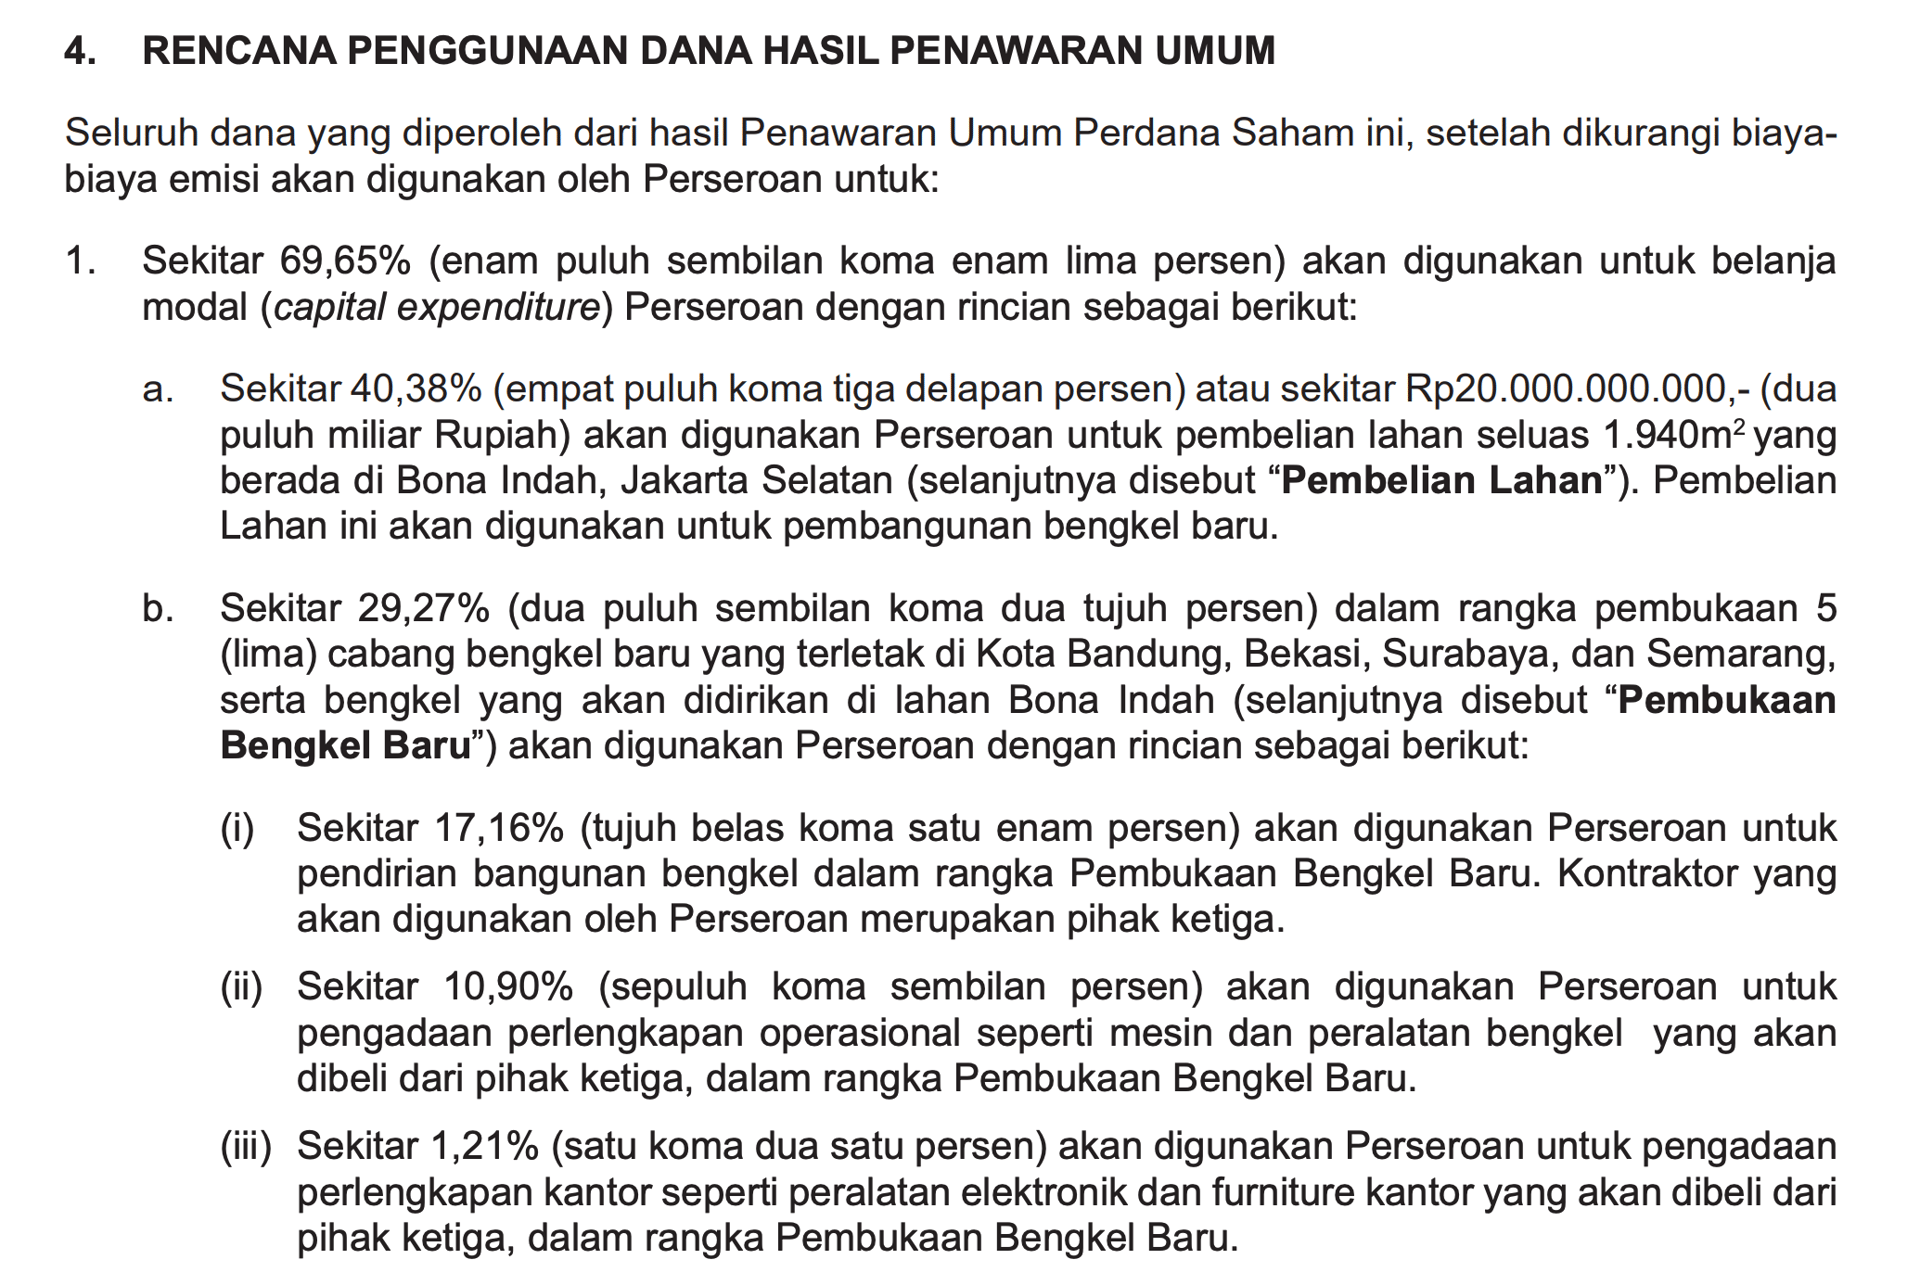
Saat IPO KAQI melepas 450jt lembar saham dan memperoleh sekitar 53 miliar. Tujuannya untuk: beli lahan untuk bengkel baru, luasnya 1.940m2 di Bona Indah Jakarta Selatan dan sisanya untuk buka bengkel baru dan modal kerja
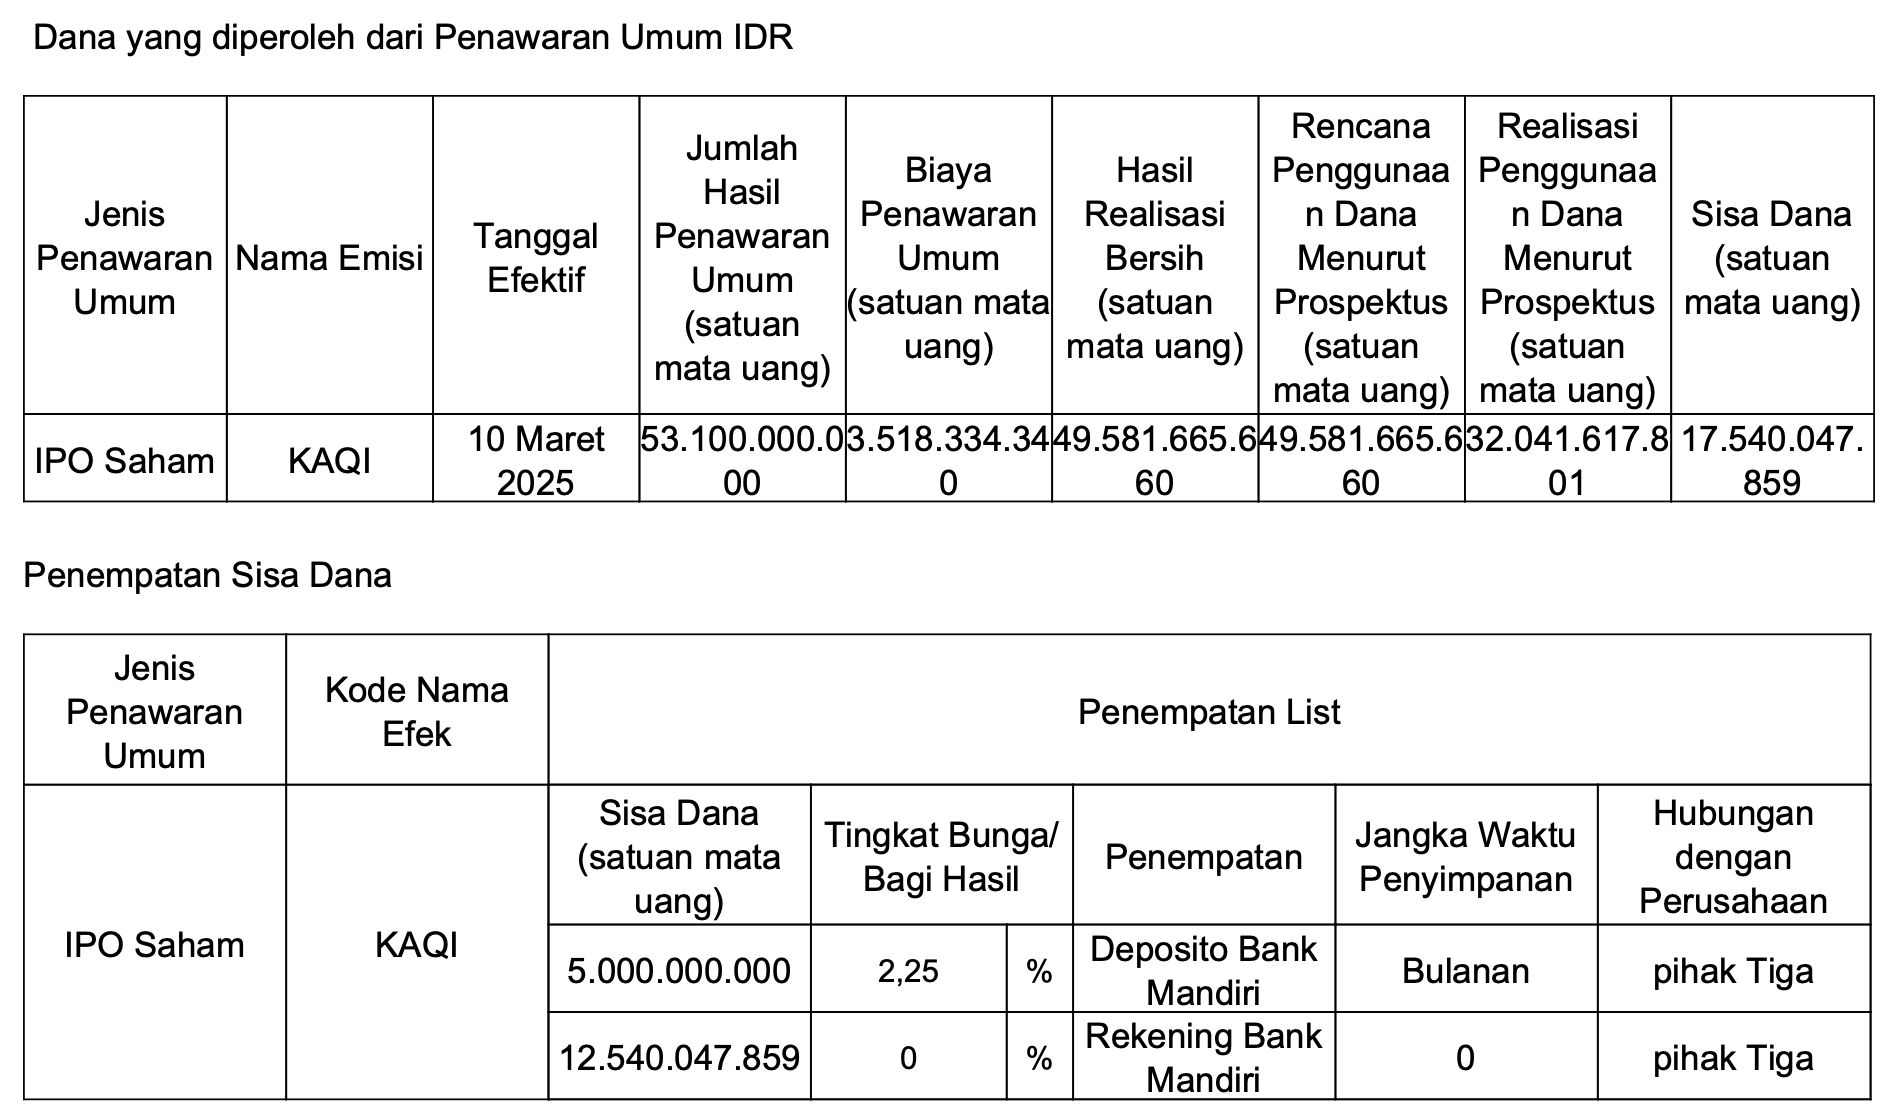
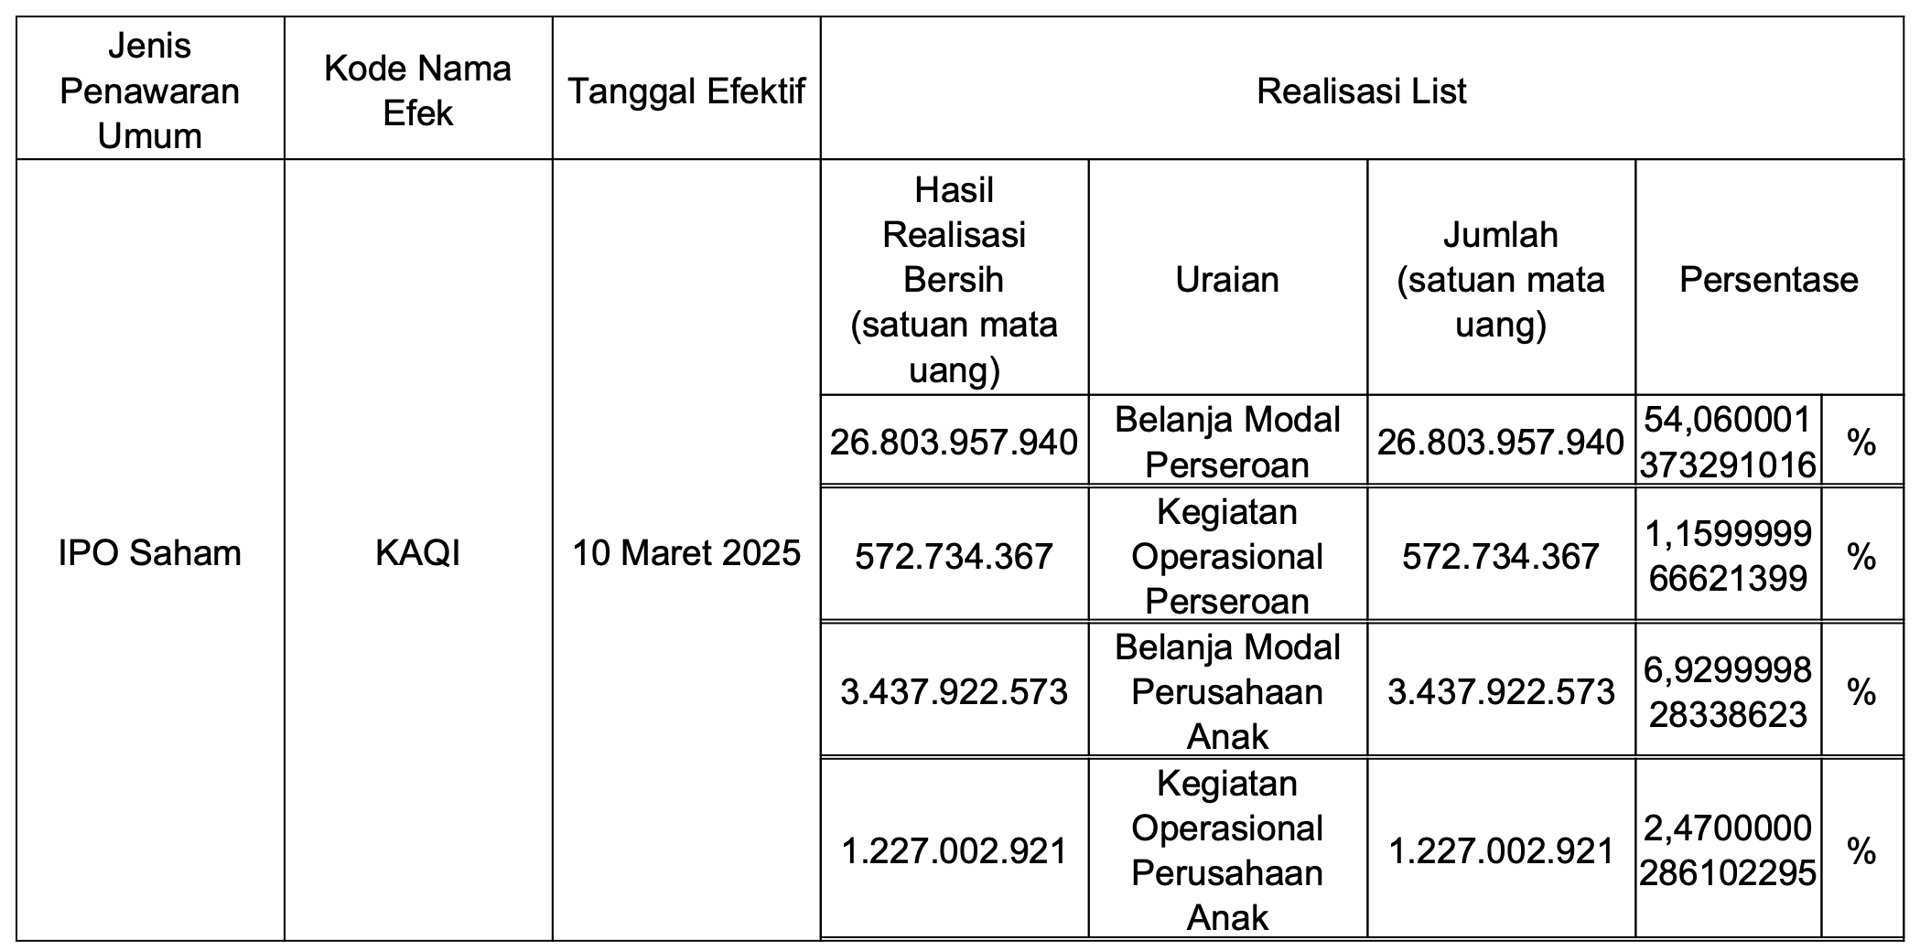
Realisasinya dana yang diterima bersih adalah 49,5M dan saat ini masih sisa 17,5M
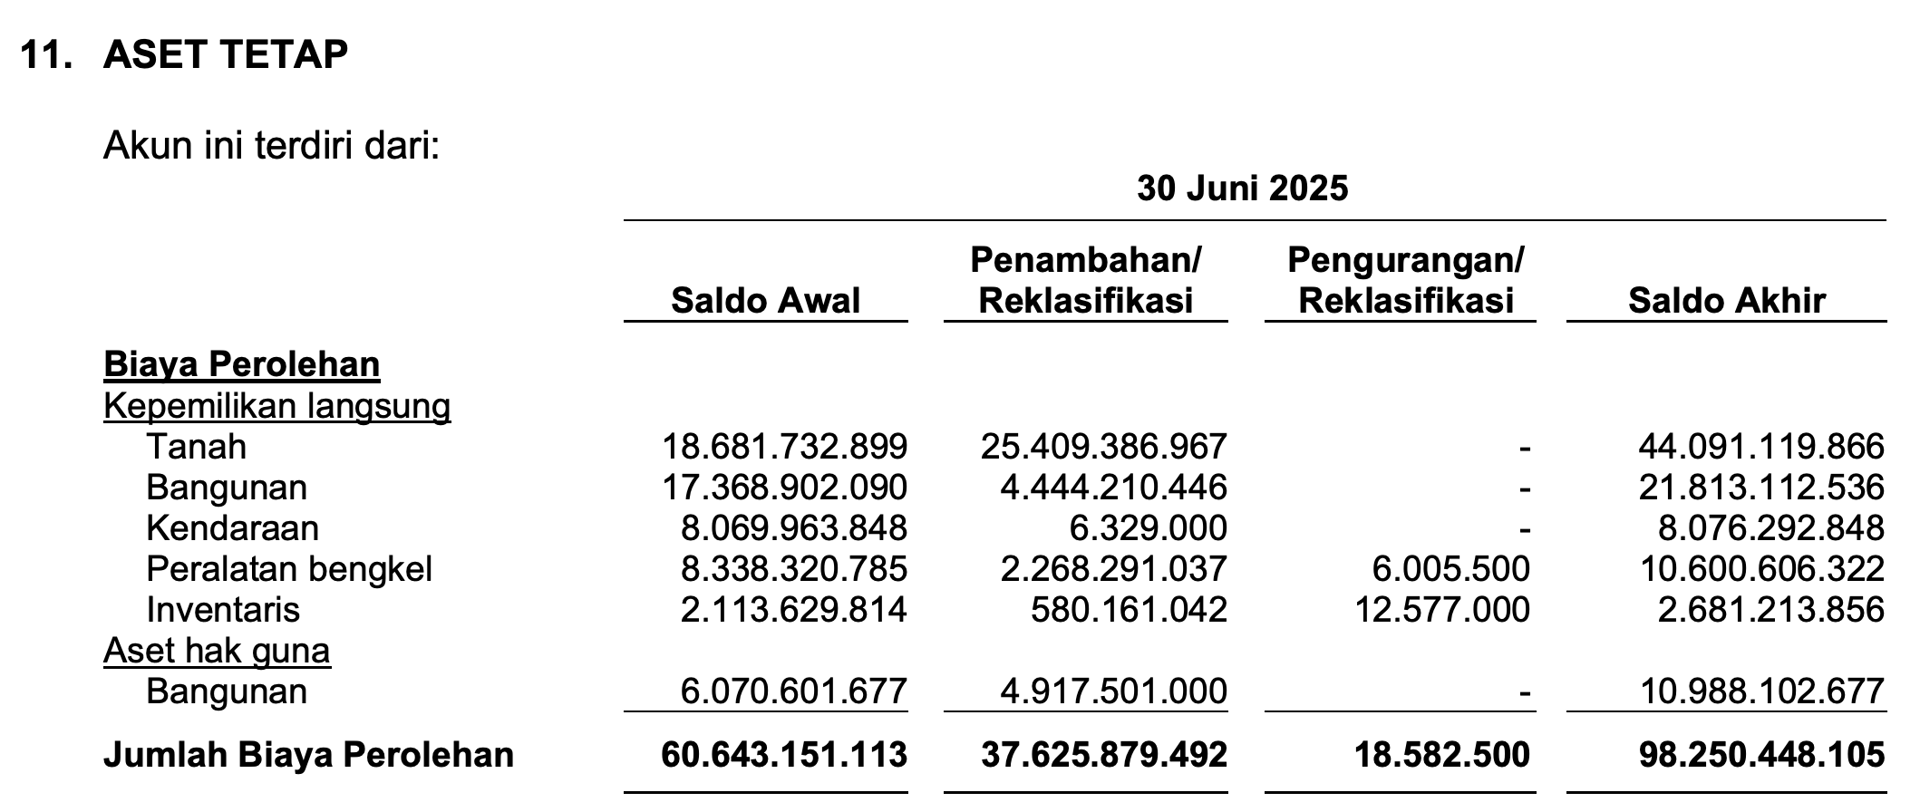
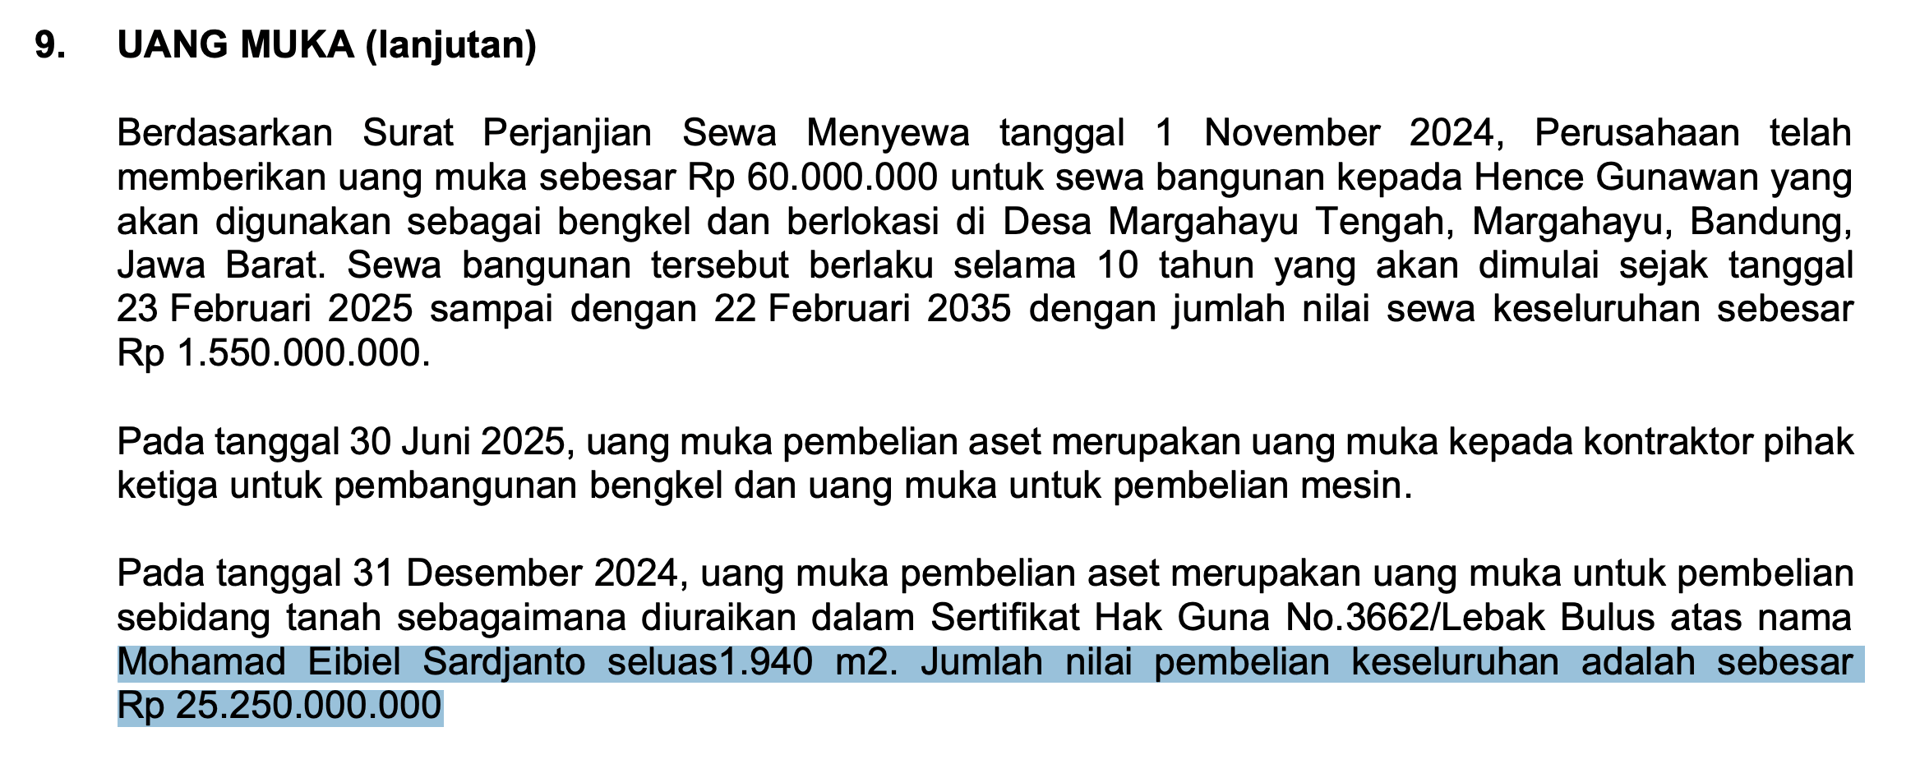
Di harga Rp50 hari ini, market cap KAQI hanya tinggal 103M. Sedangkan total aset perusahaan berupa tanah, bangunan, kendaraan, peralatan bengkel, inventaris, aset HGB saja nilainya udah 98M sendiri. Kita bayar sekitar 100M, untuk sebuah bisnis yang udah berjalan dari 1998. Bukan hanya aset, ini aset produktif yang sudah punya pelanggan, jumlah bengkelnya juga tumbuh setelah perusahaan ini IPO
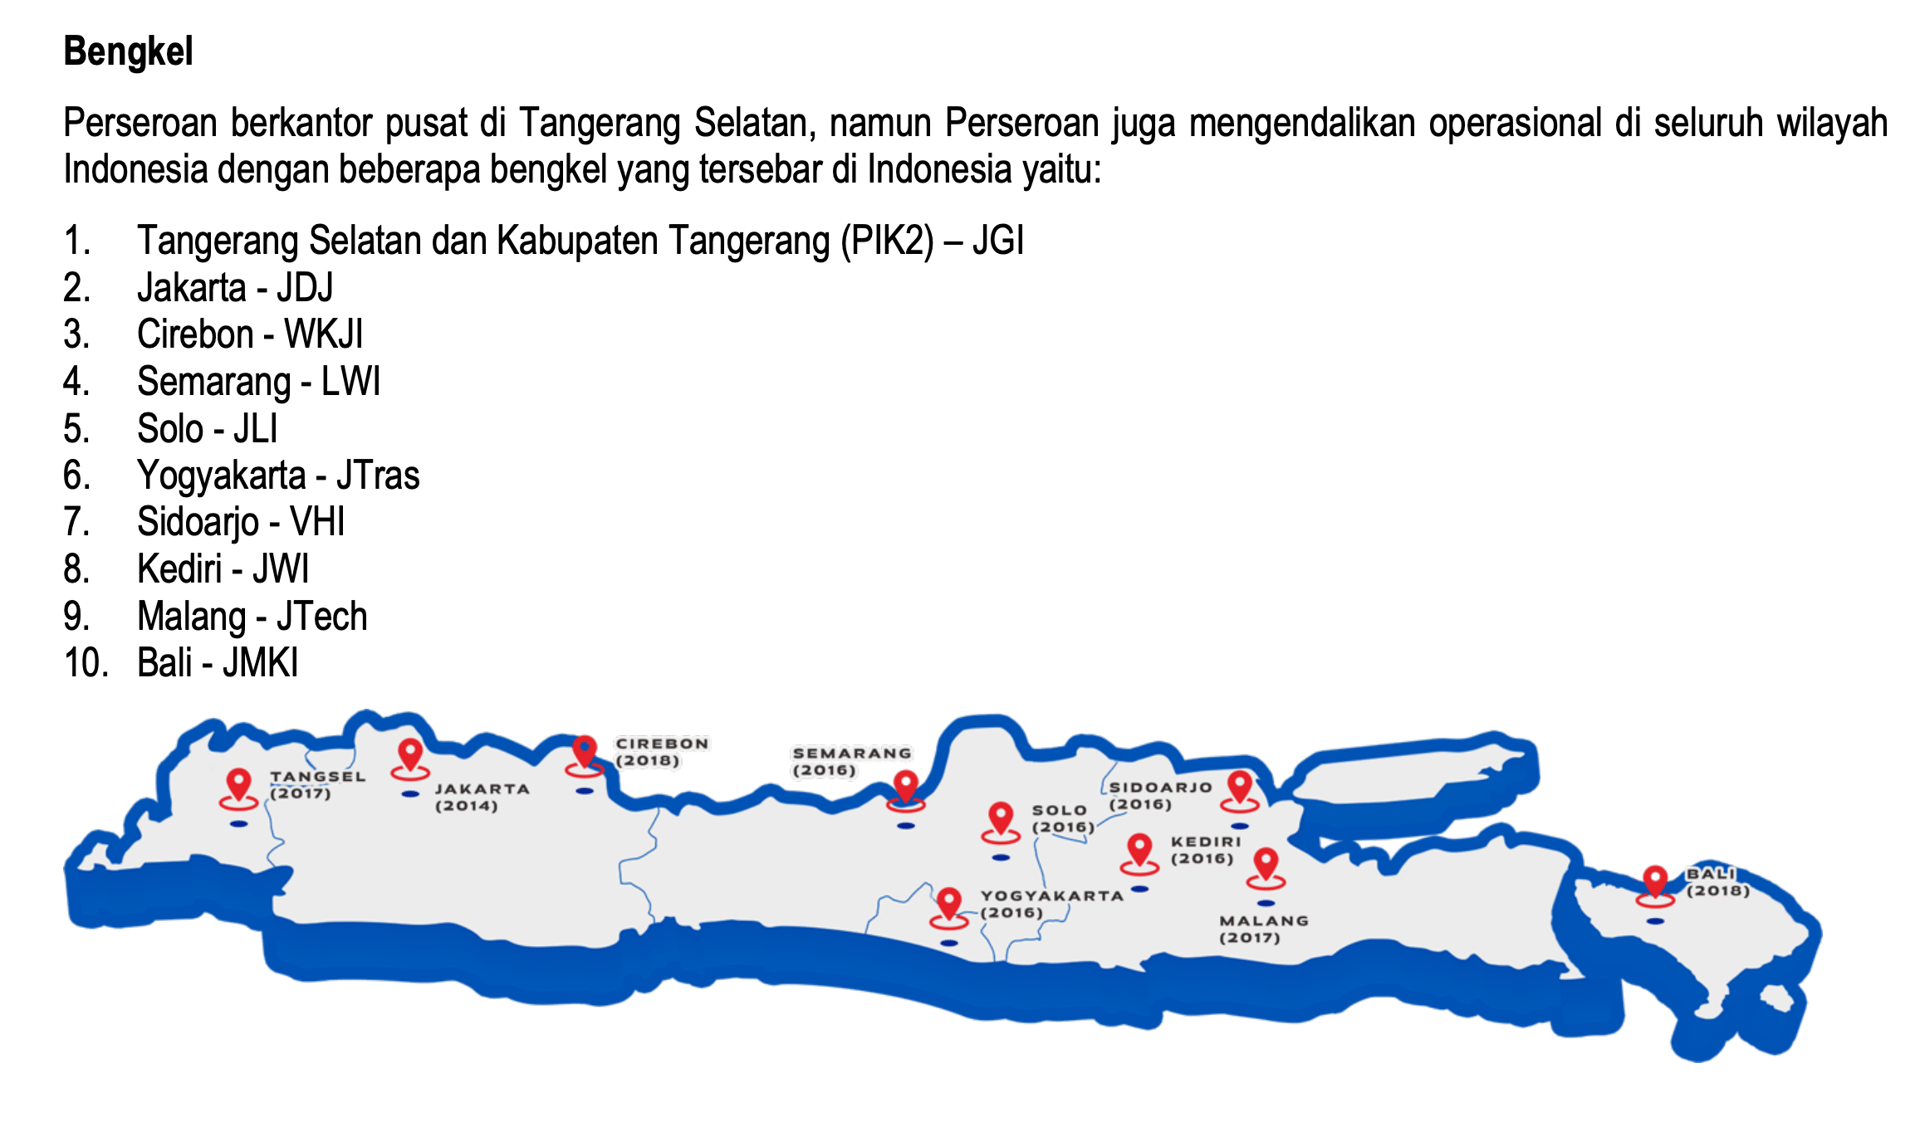
Saat IPO, di prospektusnya KAQI hanya ada di 10 kota di Indonesia
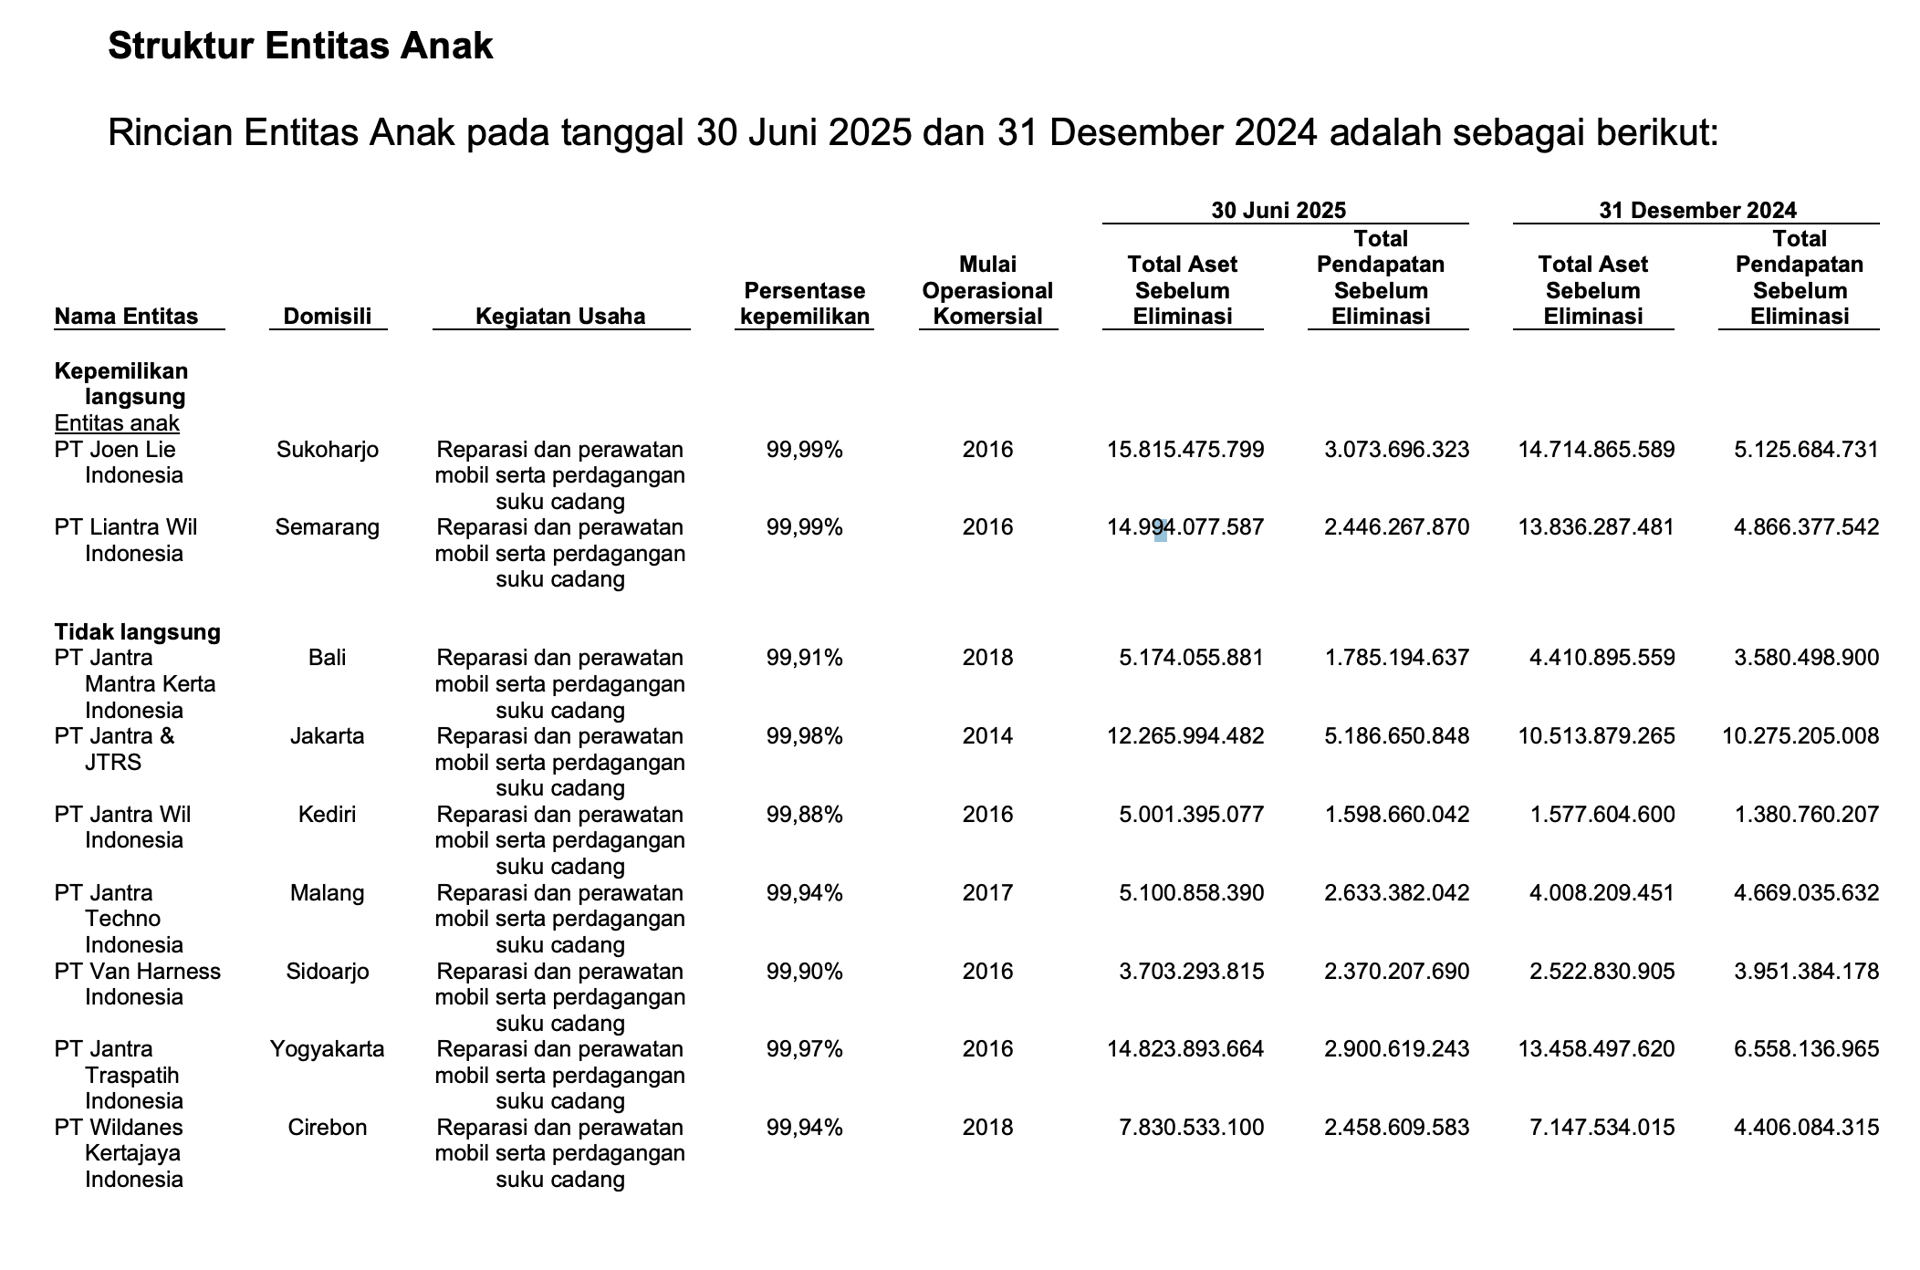
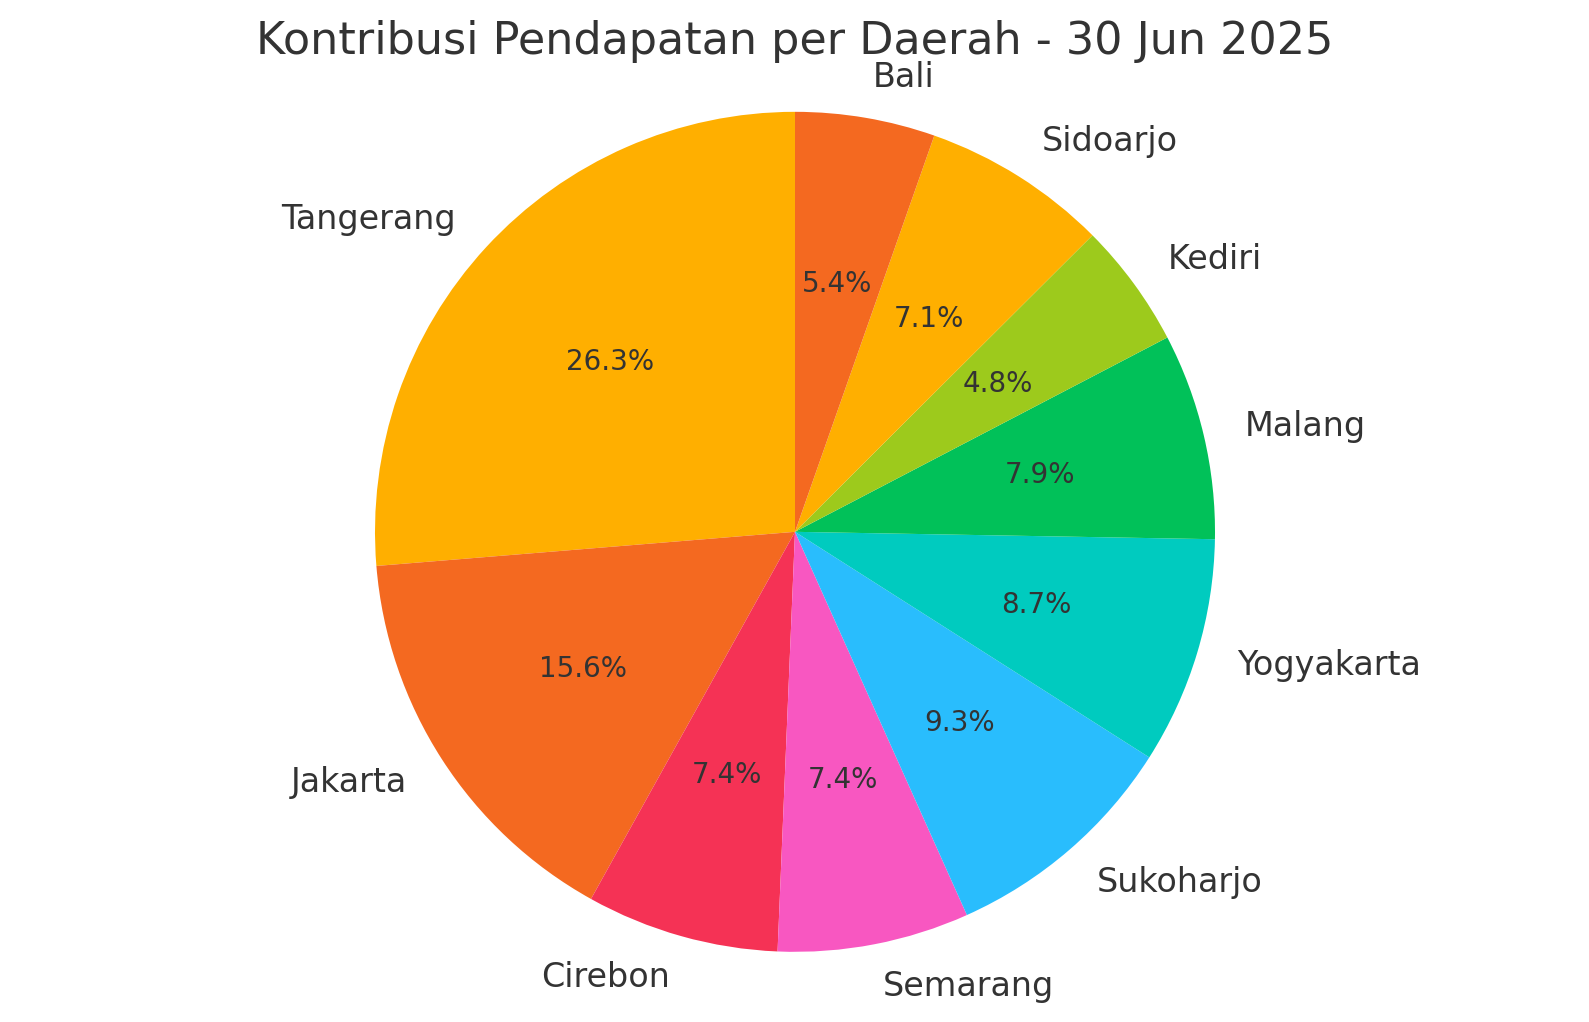
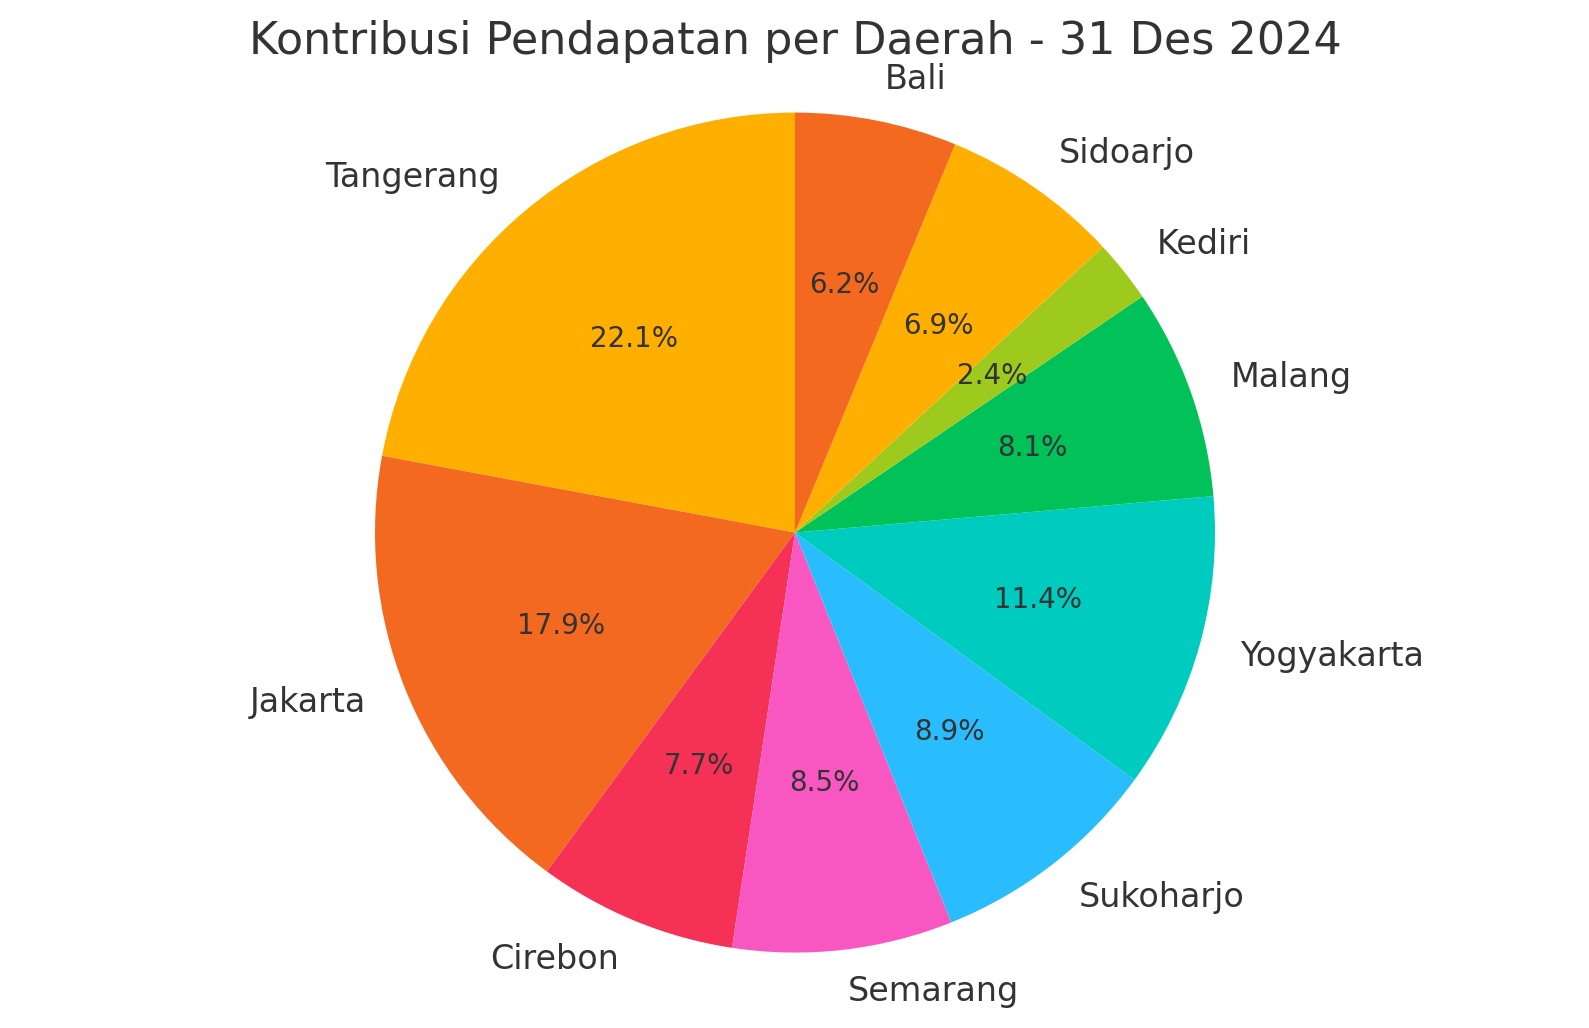
Harga Beli 100% = 103M, Kita (Investor) Dapat Apa?
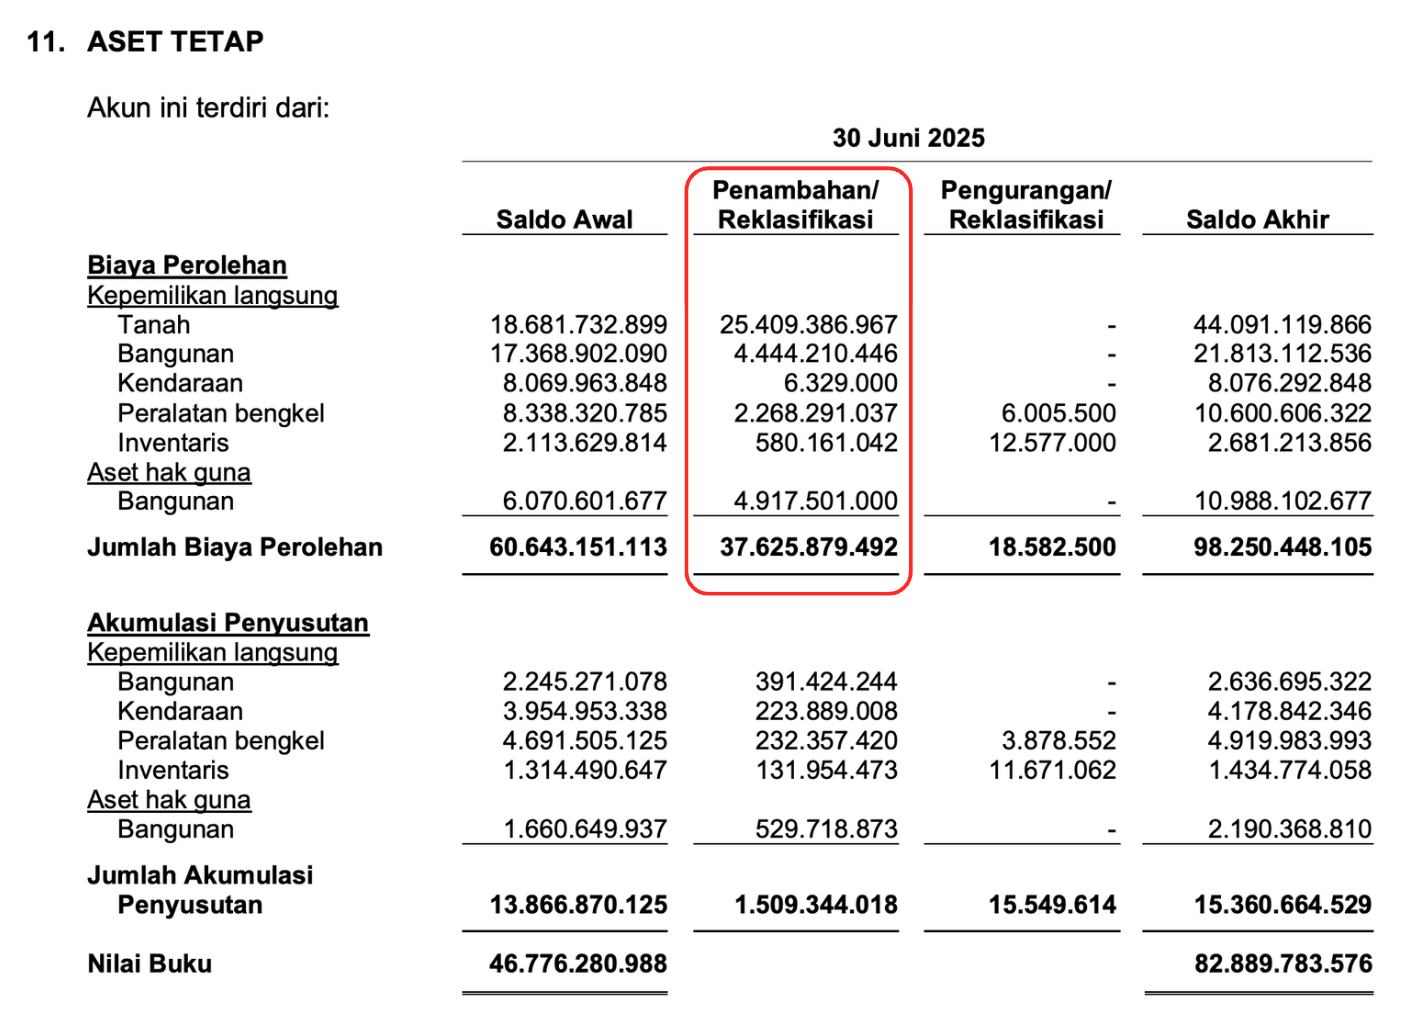
Per Juni 2025 perusahaan sudah mengeluarkan uang >30M untuk ekspansi bisnis bengkel. Kemungkinan dana ini untuk Bengkel di Jakarta Selatan (Bona Indah) mengingat harga akuisisi tanahnya sekitar 20M juga. Pertanyaan: Kapan jadinya? Berapa nanti kontribusinya terhadap kinerja perusahaan? Apa mereka punya proyeksi?
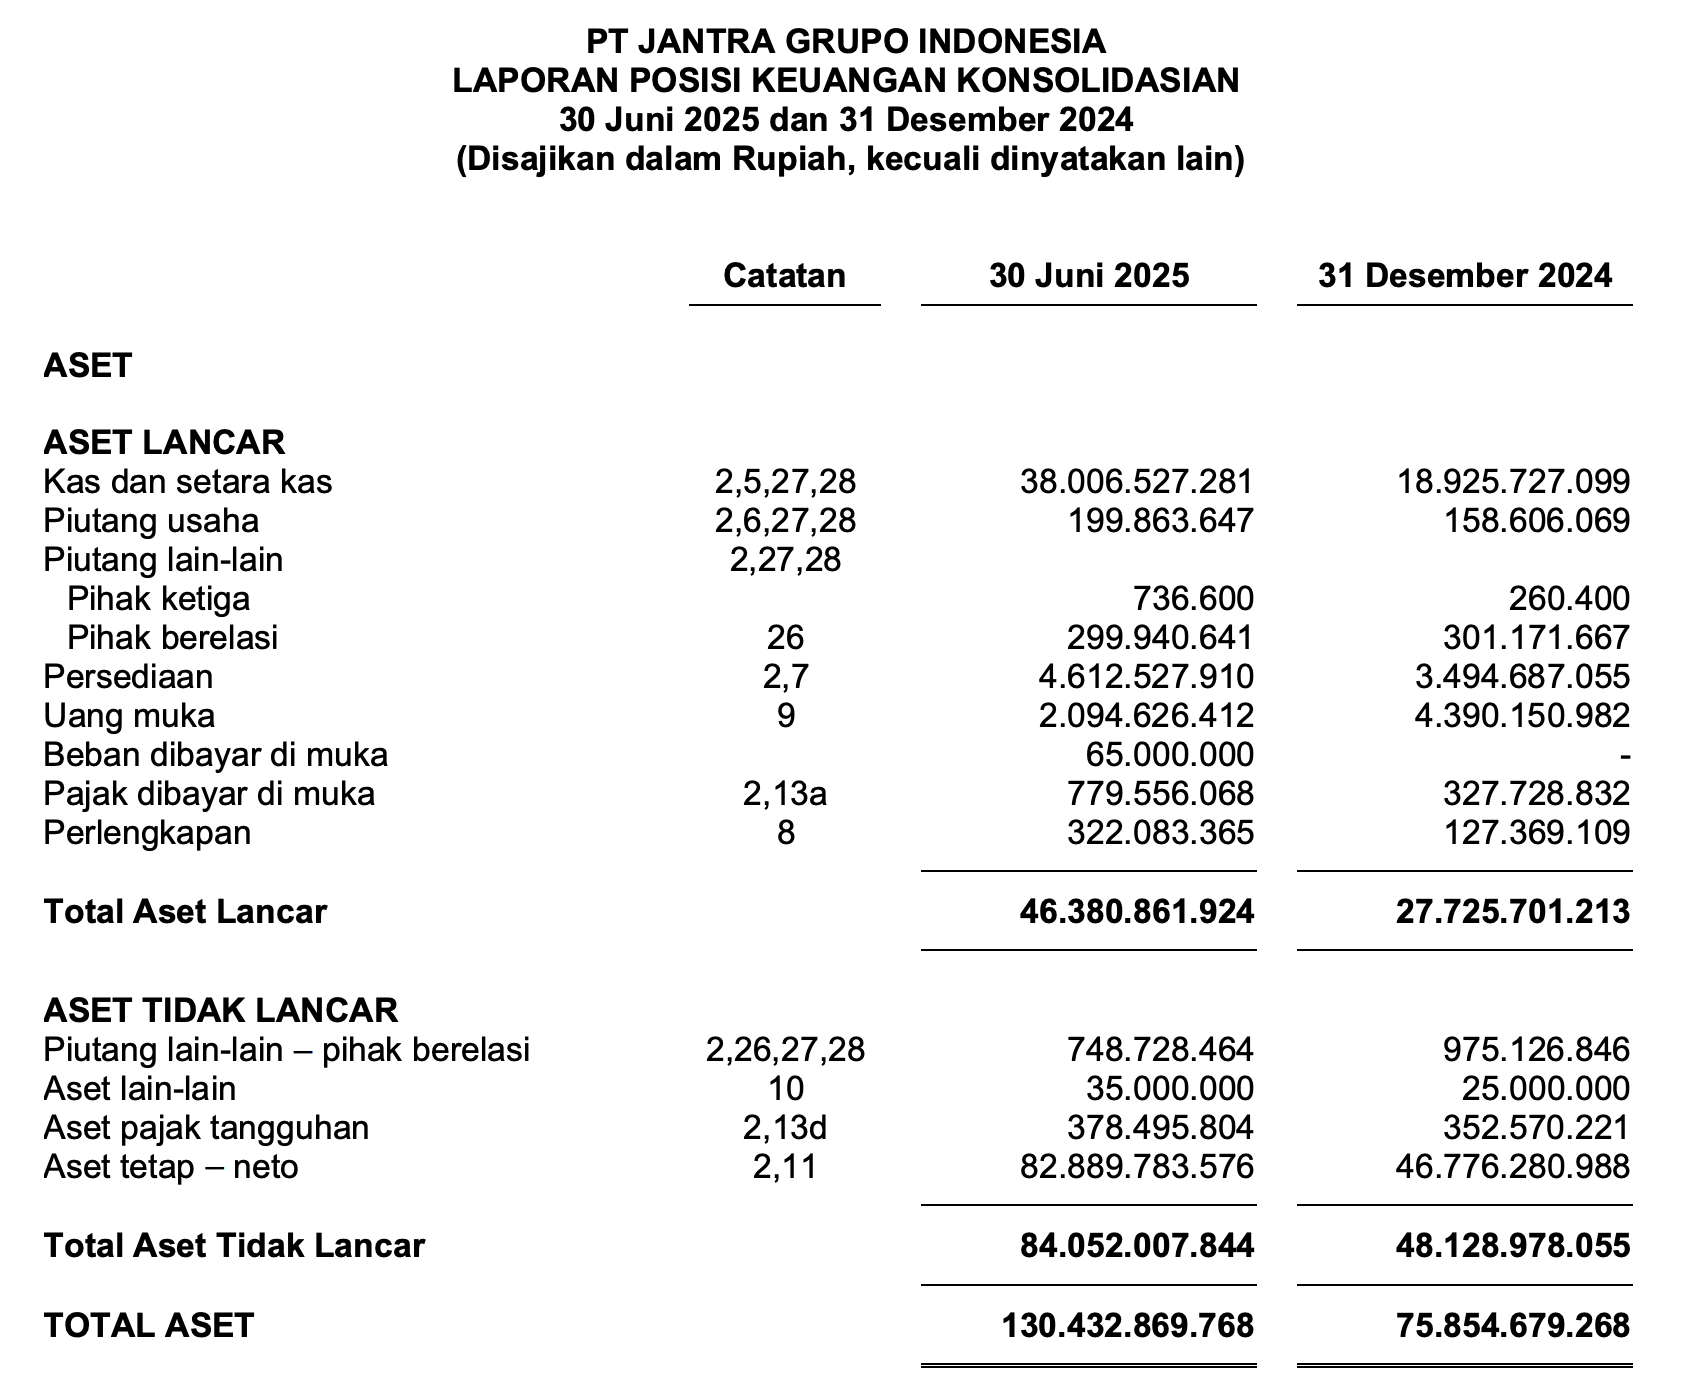
Kas dan setara kas perusahaan nilainya 38M (sisa IPO dan adanya tambahan modal disetor + CFO dari 6 bulan pertama tahun 2025 ini).
Bagaimana dengan kondisi utang perusahaan?
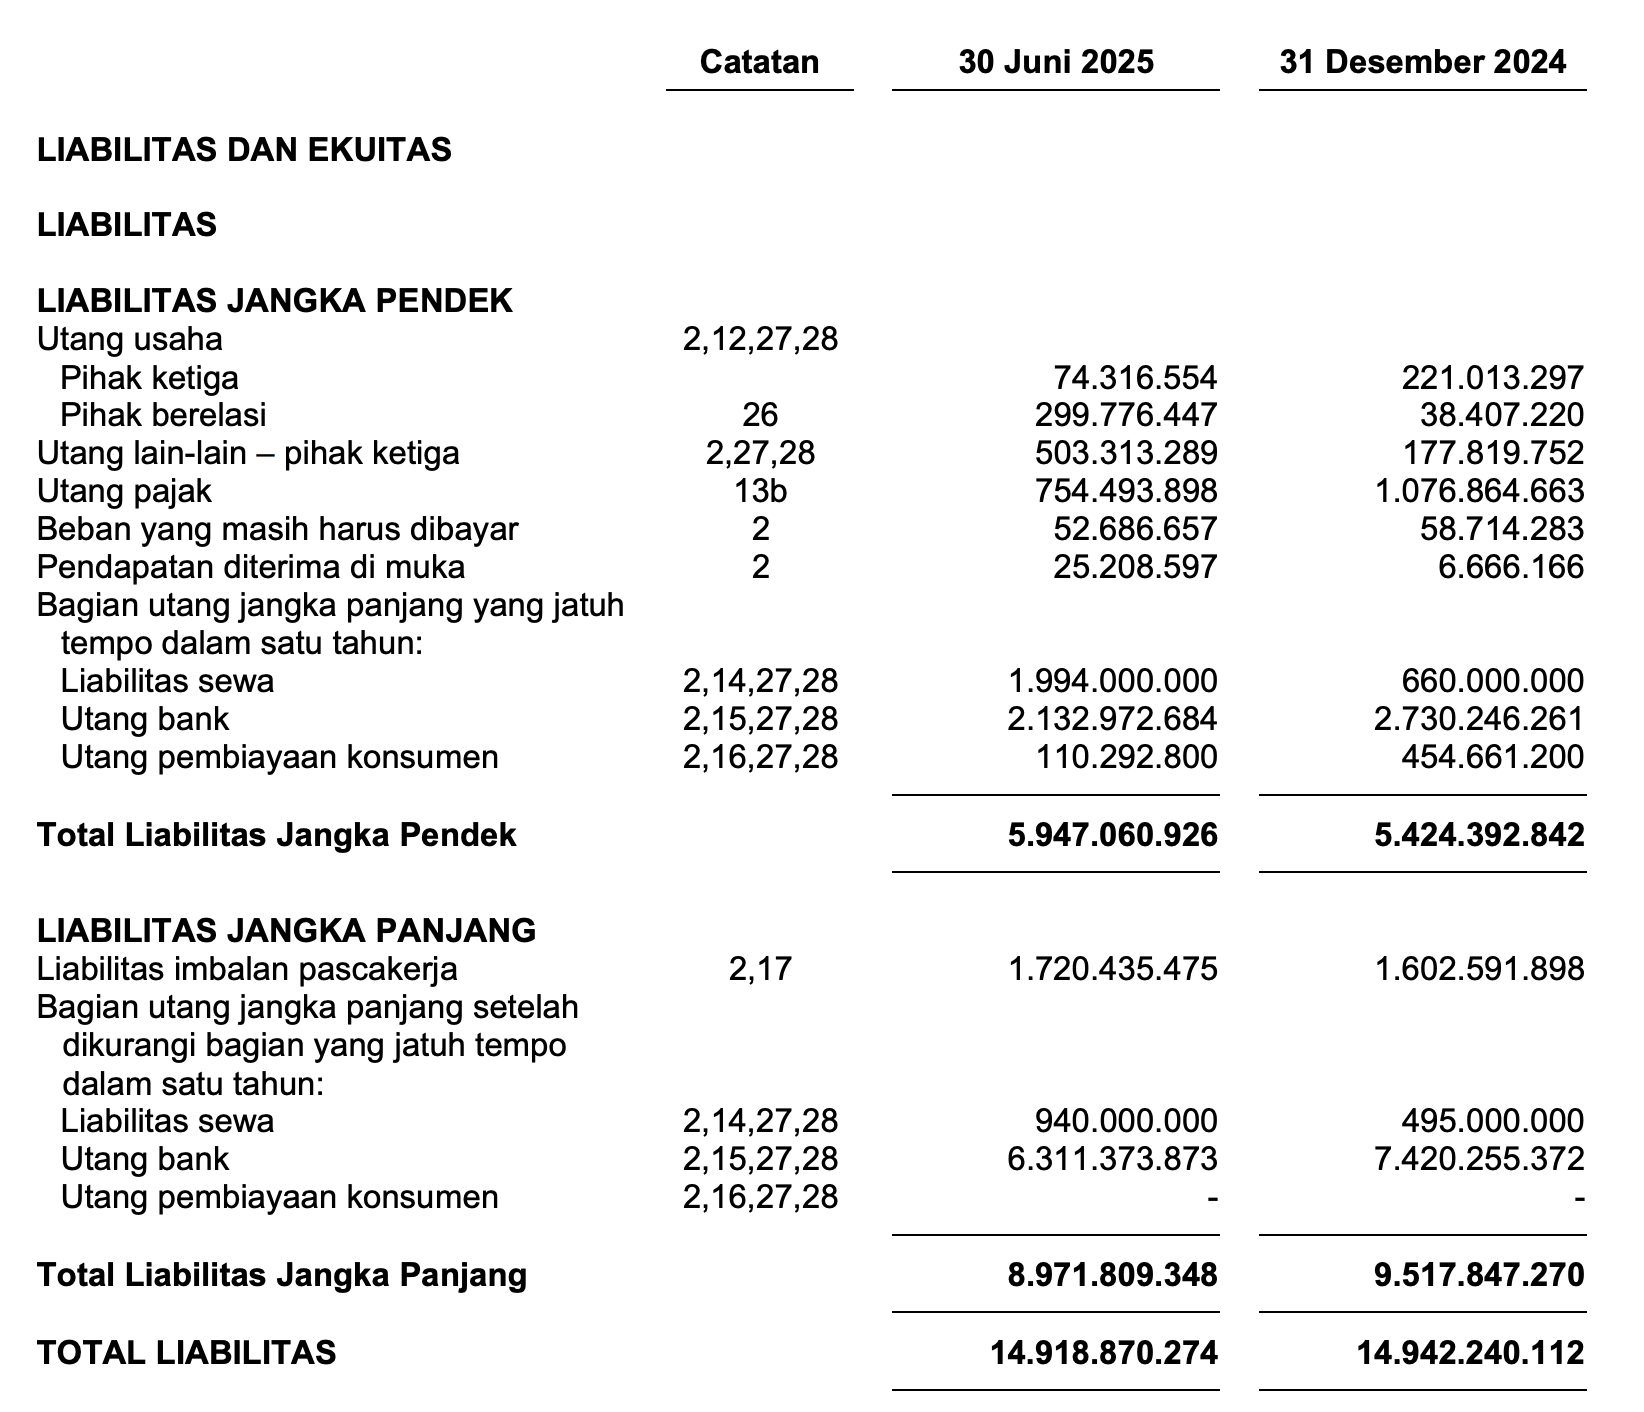
Utang berbunga yang wajib diwaspadai di KAQI adalah utang bank. Namun utang bank jangka pendek dan jangka panjang juga mengalami tren penurunan jika dibandingkan dengan 31 Desember 2024.
Asumsi utang bank jangka panjang dan pendek harus segera dibayarkan akhir tahun 2025 juga (6,3M + 2,1M = 8,4M) seharusnya perusahaan KAQI masih bisa survive. Mengingat CFO KAQI jika di annualized 2025 ini kurang lebih sekitar +8,6M. Lagipula KAQI punya Kas 38M saat ini.
Enterprise value?
Enterprise Value (EV) = Market Cap + Debt - Cash
Market Cap = Rp103M (at Rp50/share)
Total Debt = Rp8.4M (short-term bank debt Rp6.3M + long-term bank debt Rp2.1M)
Cash and Equivalents = Rp38M
Enterprise Value = Rp103M + Rp8.4M - Rp38M = Rp73.4M
Dengan EV sebesar Rp73.4M, KAQI ini sangat murah dibandingkan nilai aset produktifnya yang mencapai Rp98M (Sekitar 30M belum produktif karena masih dibangun). Ini menunjukkan bahwa pasar saat ini menilai KAQI di bawah nilai aset bersihnya.
Kesimpulan?
Bayar 100M untuk akuisisi 100% perusahaan kita langsung dapat “cashback” 30M dari uang kasnya (yang sudah dikurangi utang bank). Sehingga total bayar kita “hanya” 70M (debt free)
70M dapat apa saja?
- Perusahaan dengan arus kas bersih +8M hingga 10M per tahun
- Baru aja ekspansi di Jakarta Selatan dengan nilai akuisisi sekitar 30M (potensi tambah revenue hingga cashflow kalau sudah mulai beroperasi)
- Perusahaan yang bisnisnya bisa di scale up tanpa ada penyesuaian yang berarti. Karena kaki-kaki mobil di Jakarta = kaki-kaki mobil di Bandung = kaki-kaki mobil di Bali = kaki-kaki mobil di Medan = kaki-kaki mobil di Papua, dll.
Kalau kita bisa beli diharga Rp40 per lembar (Market cap 80M), akan lebih terdiskon lagi.
Warning Sign
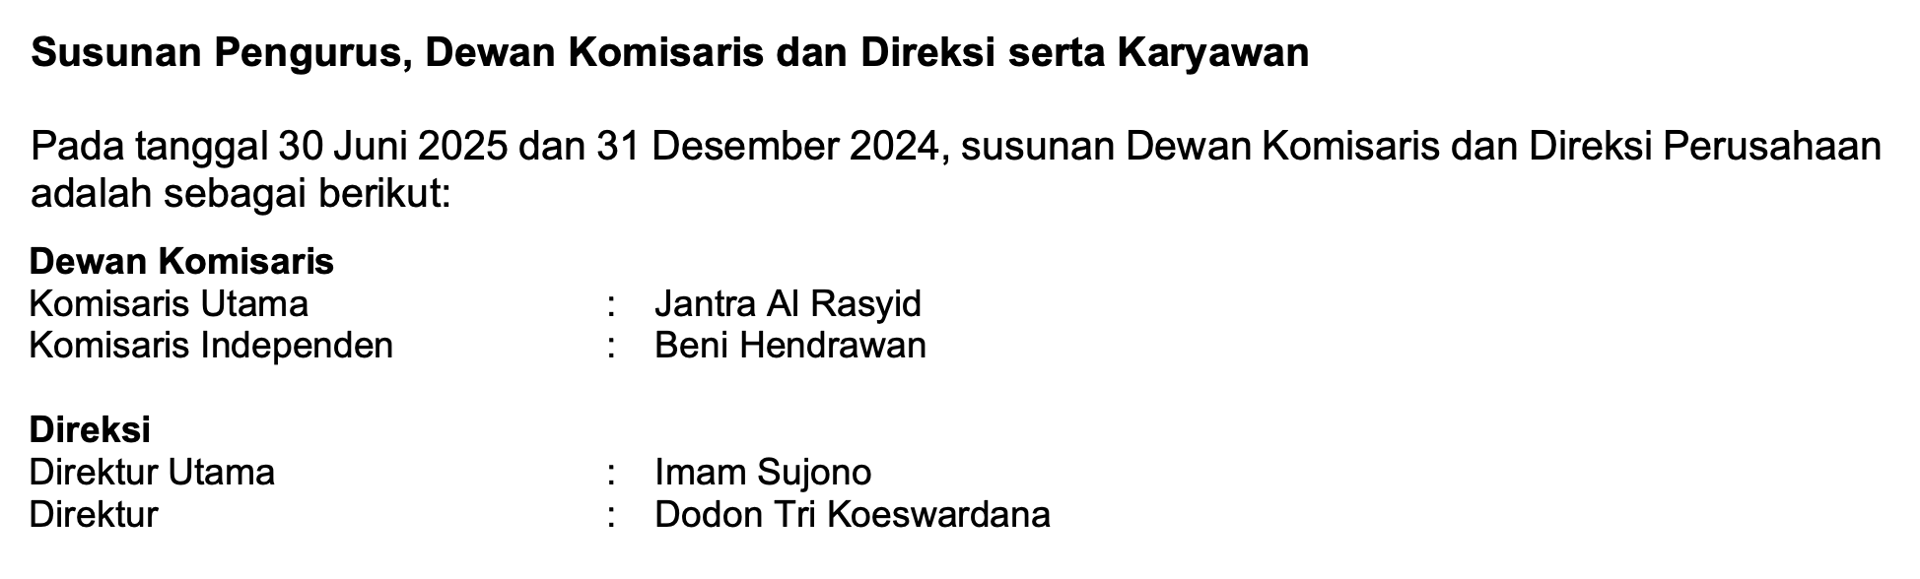
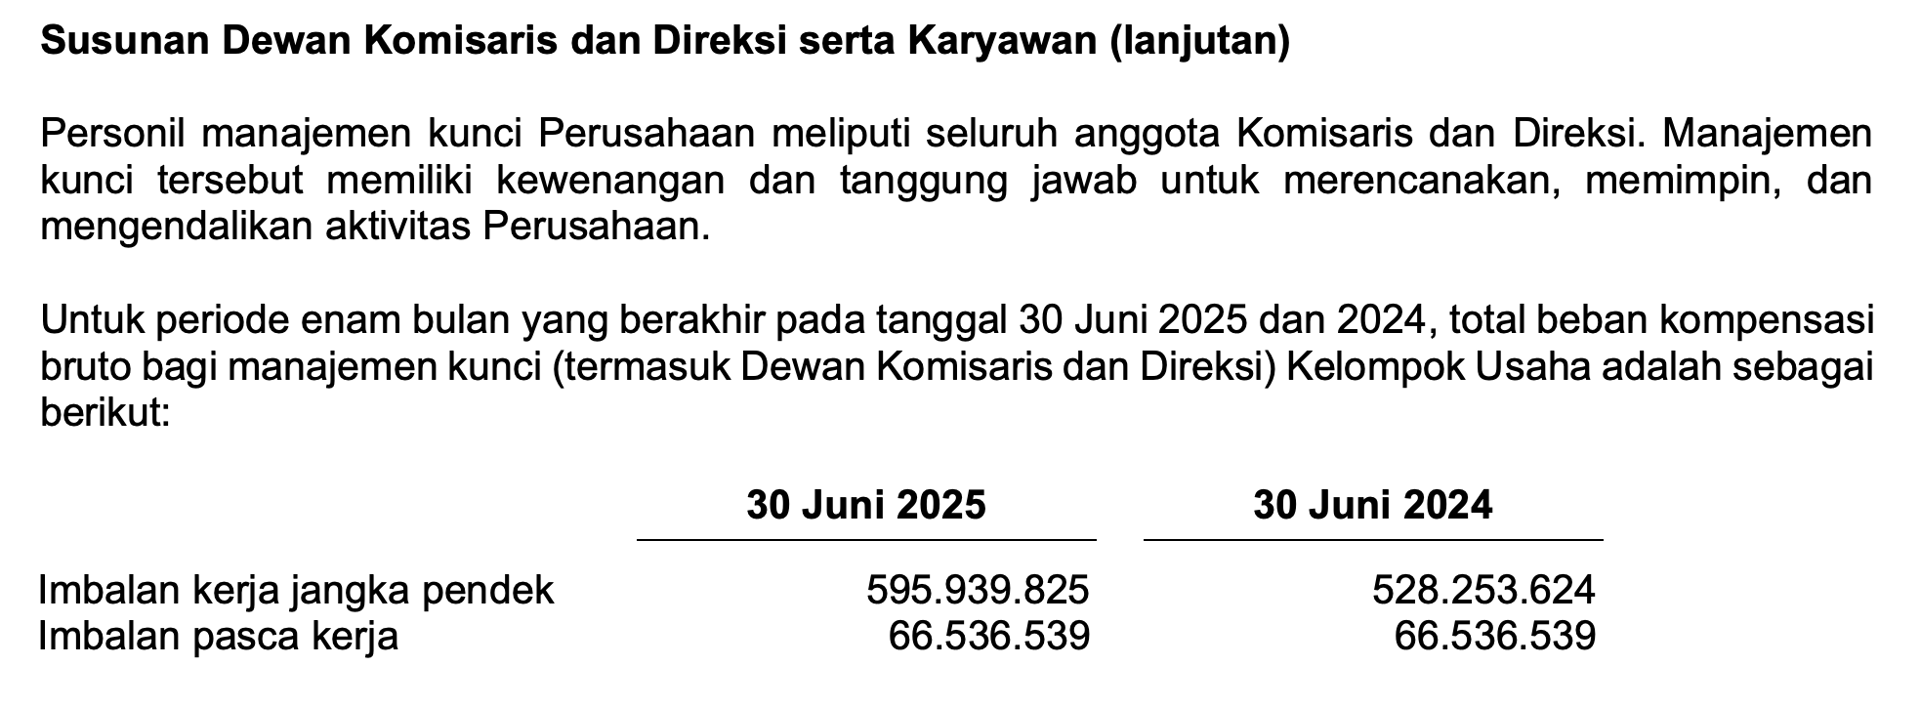
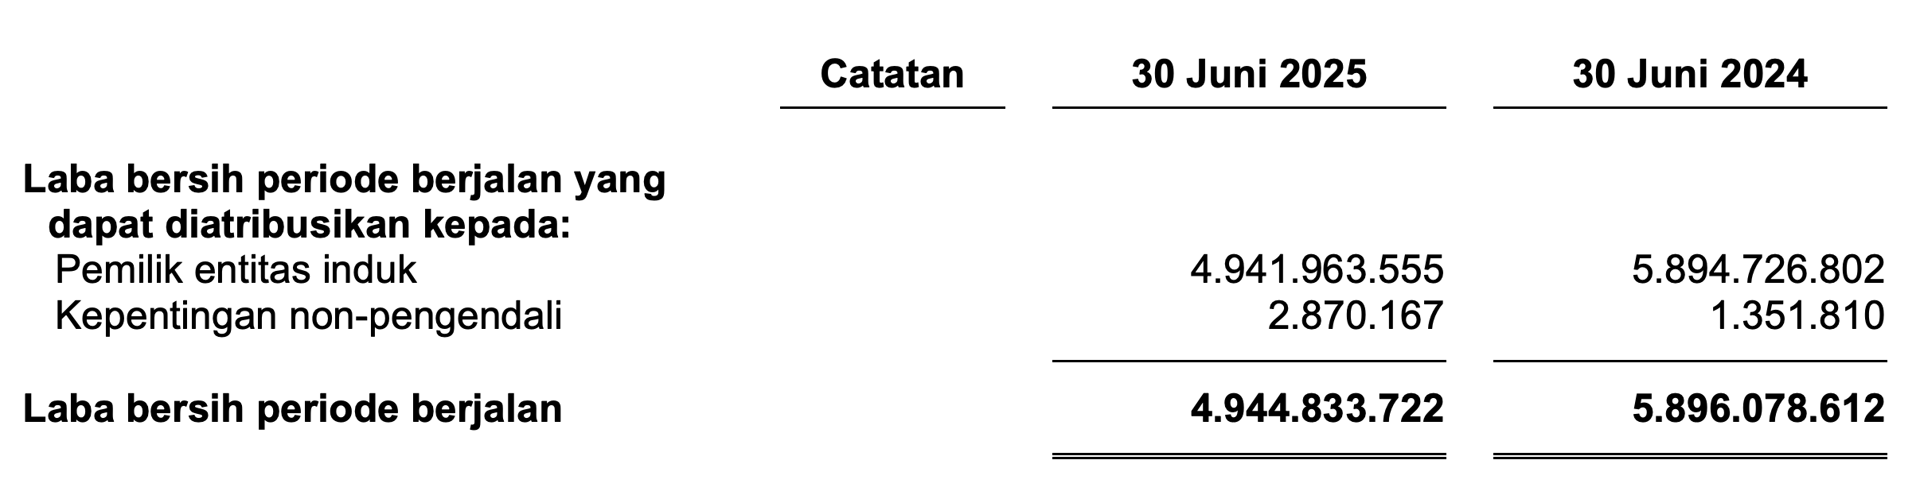
Remunerasi Direksi & Komisaris “Lompat”
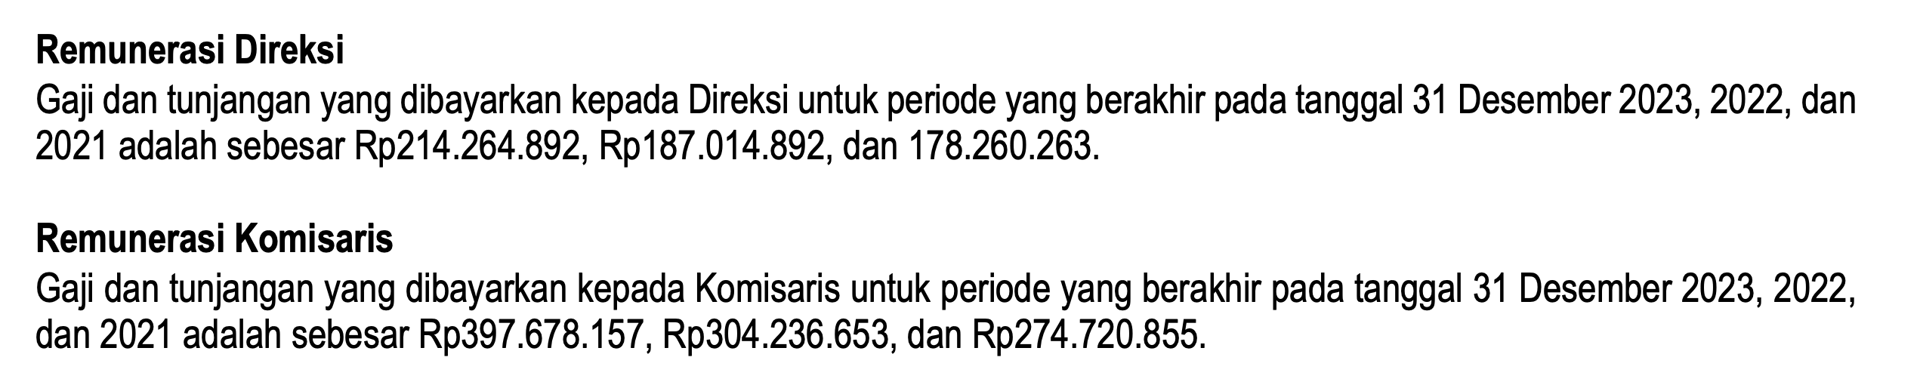
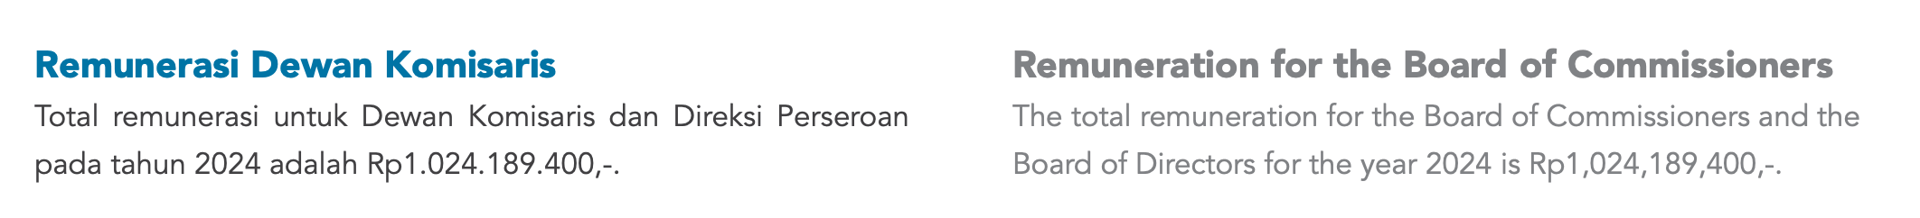
Besaran remunerasi (yang notabene juga pengendali KAQI) meningkat dari “hanya” 611jt di 2023 menjadi 1M di 2024. Is it really necessary?
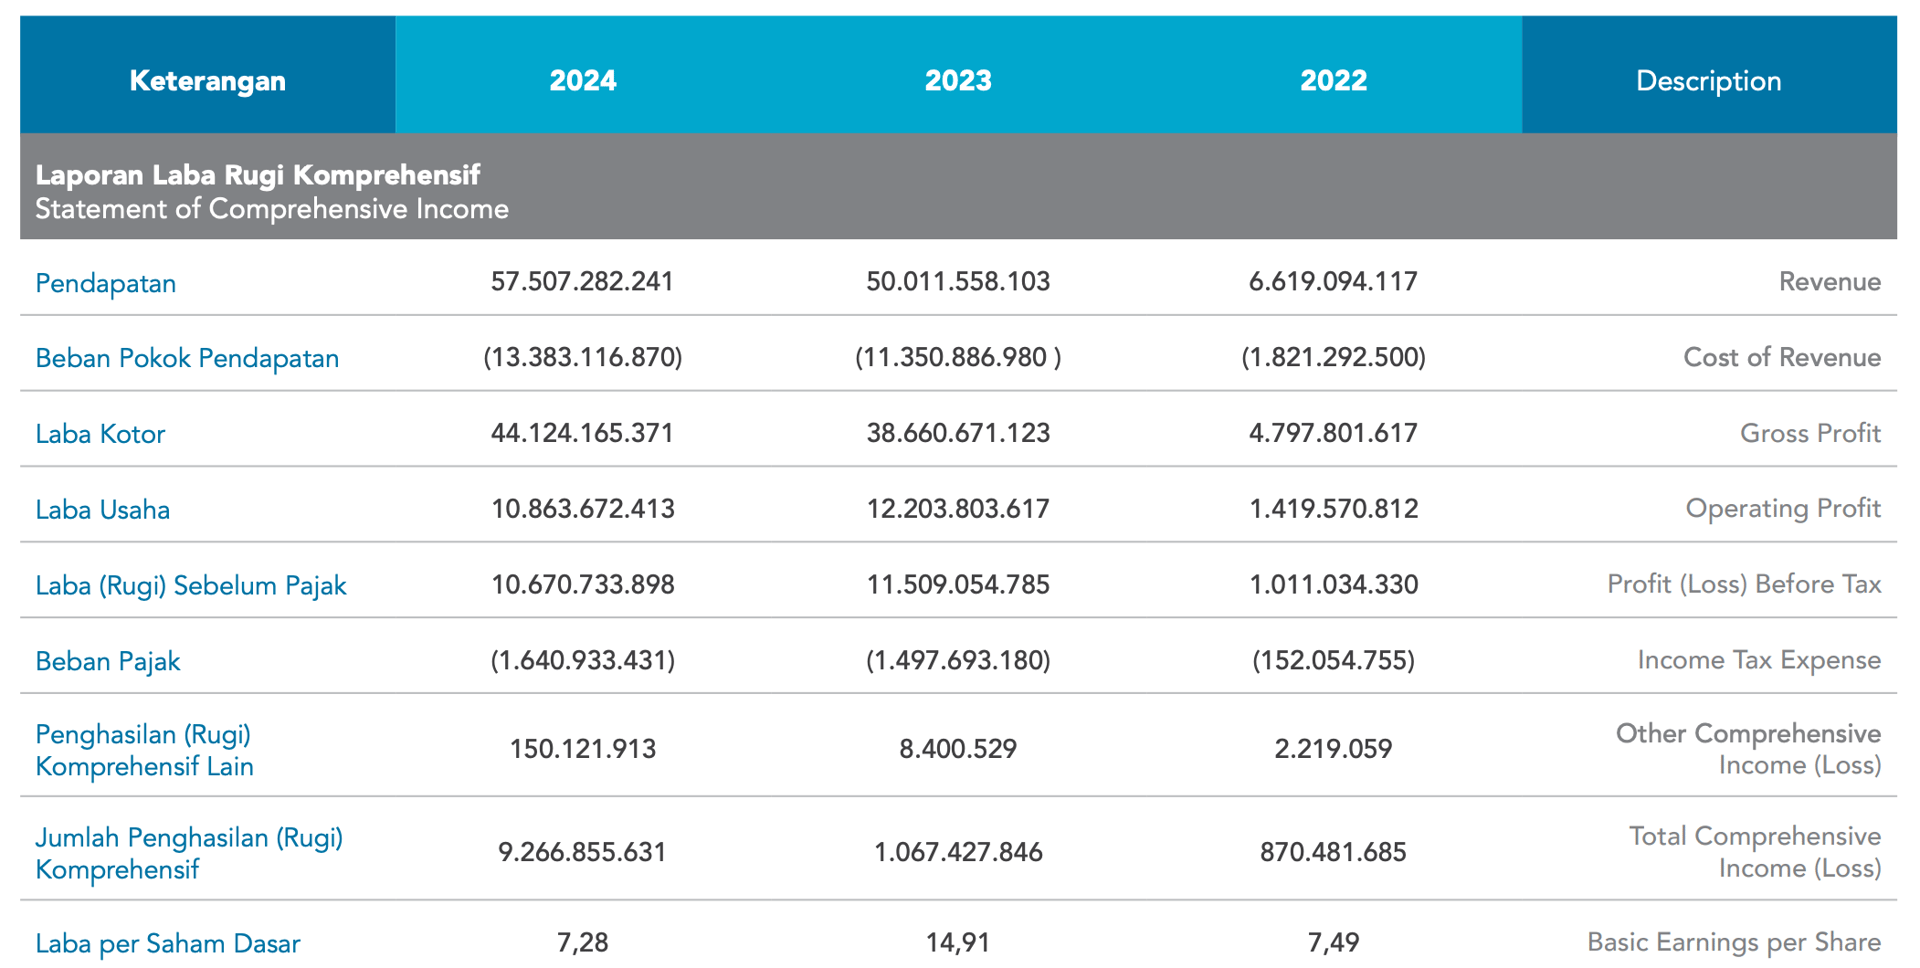
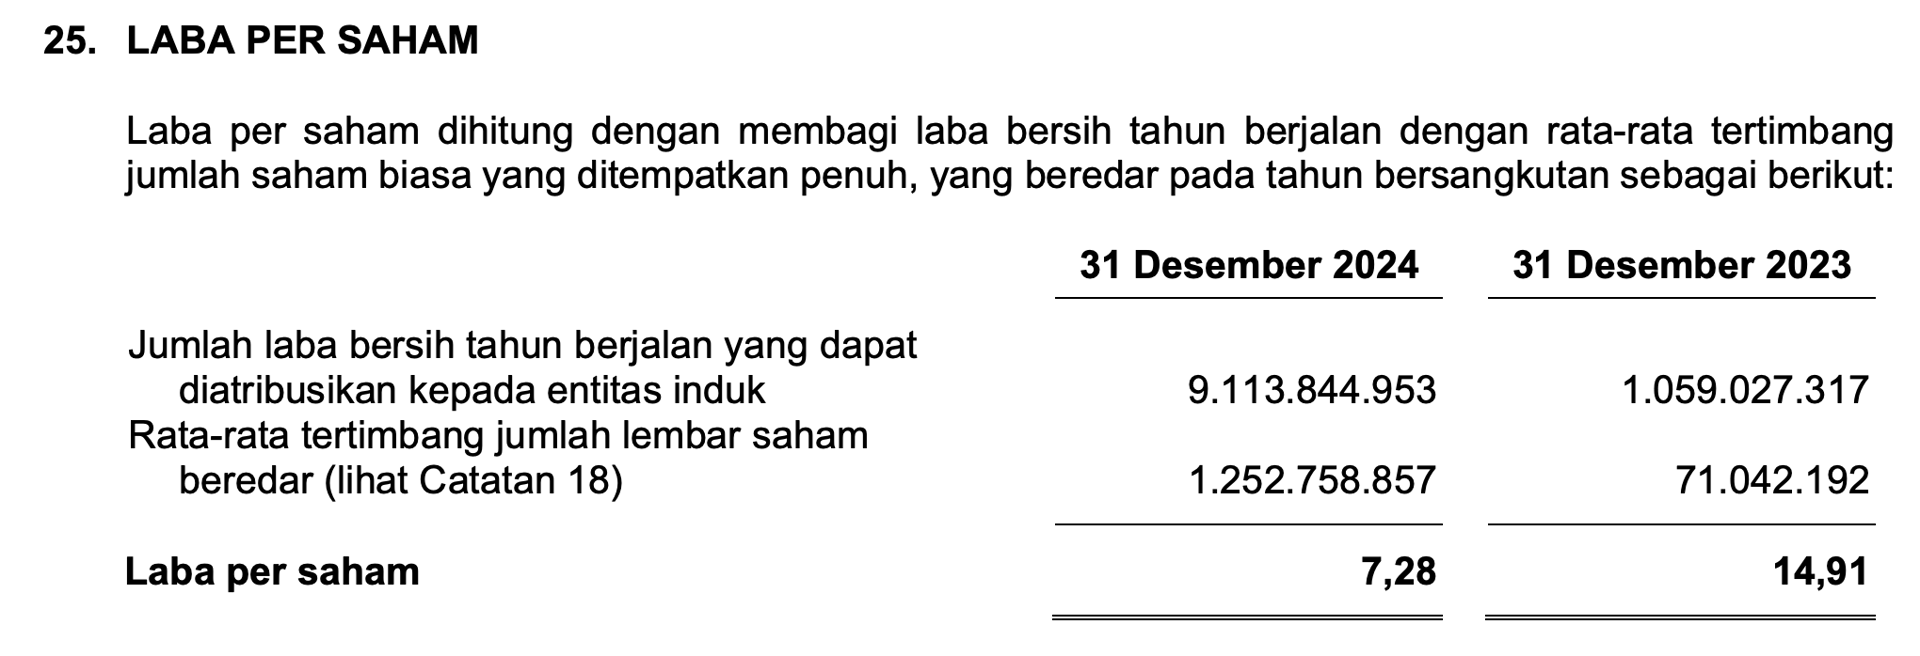
Mengingat laba bersih turun dibandingkan 2023 dan EPS juga jeblok 50% (pasca IPO)
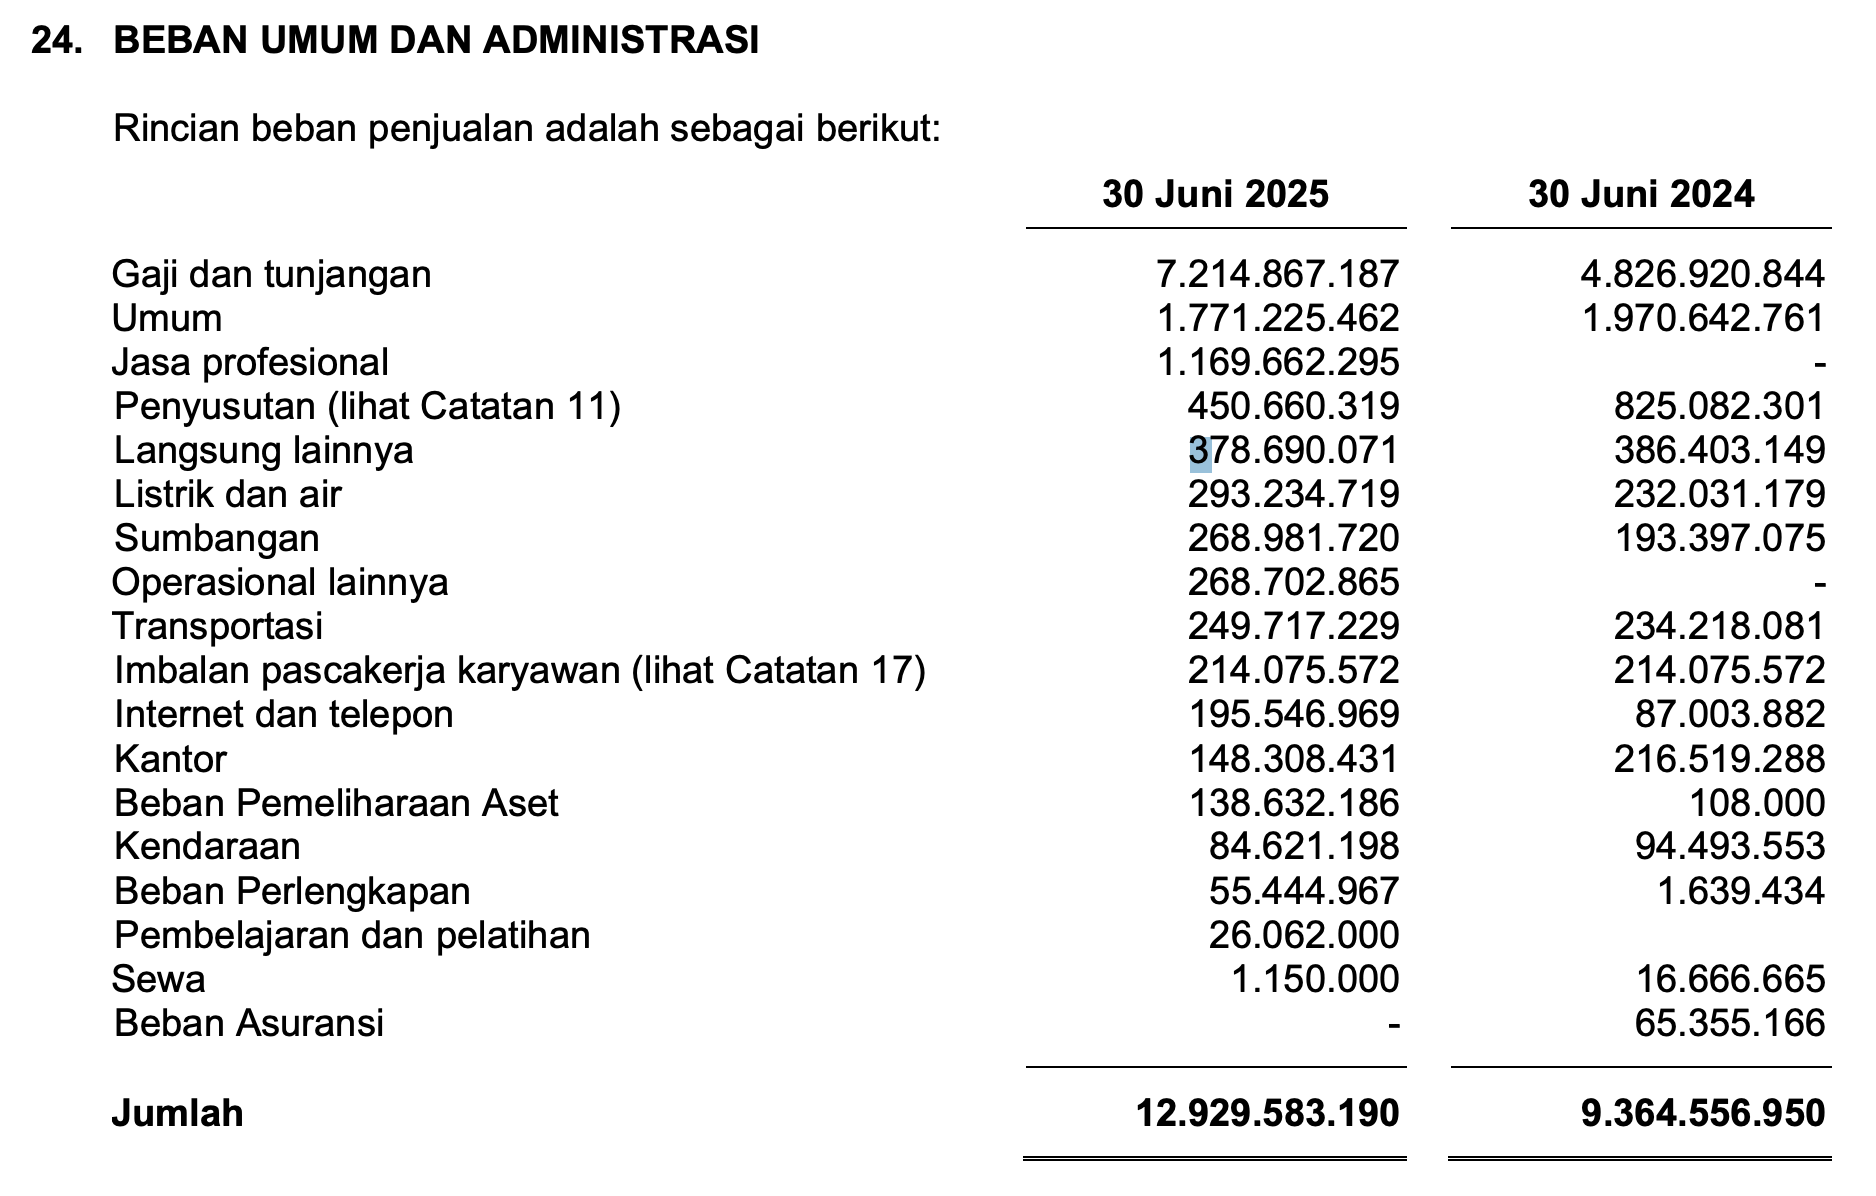
Operasional Lainnya yang tidak ada catatan kakinya
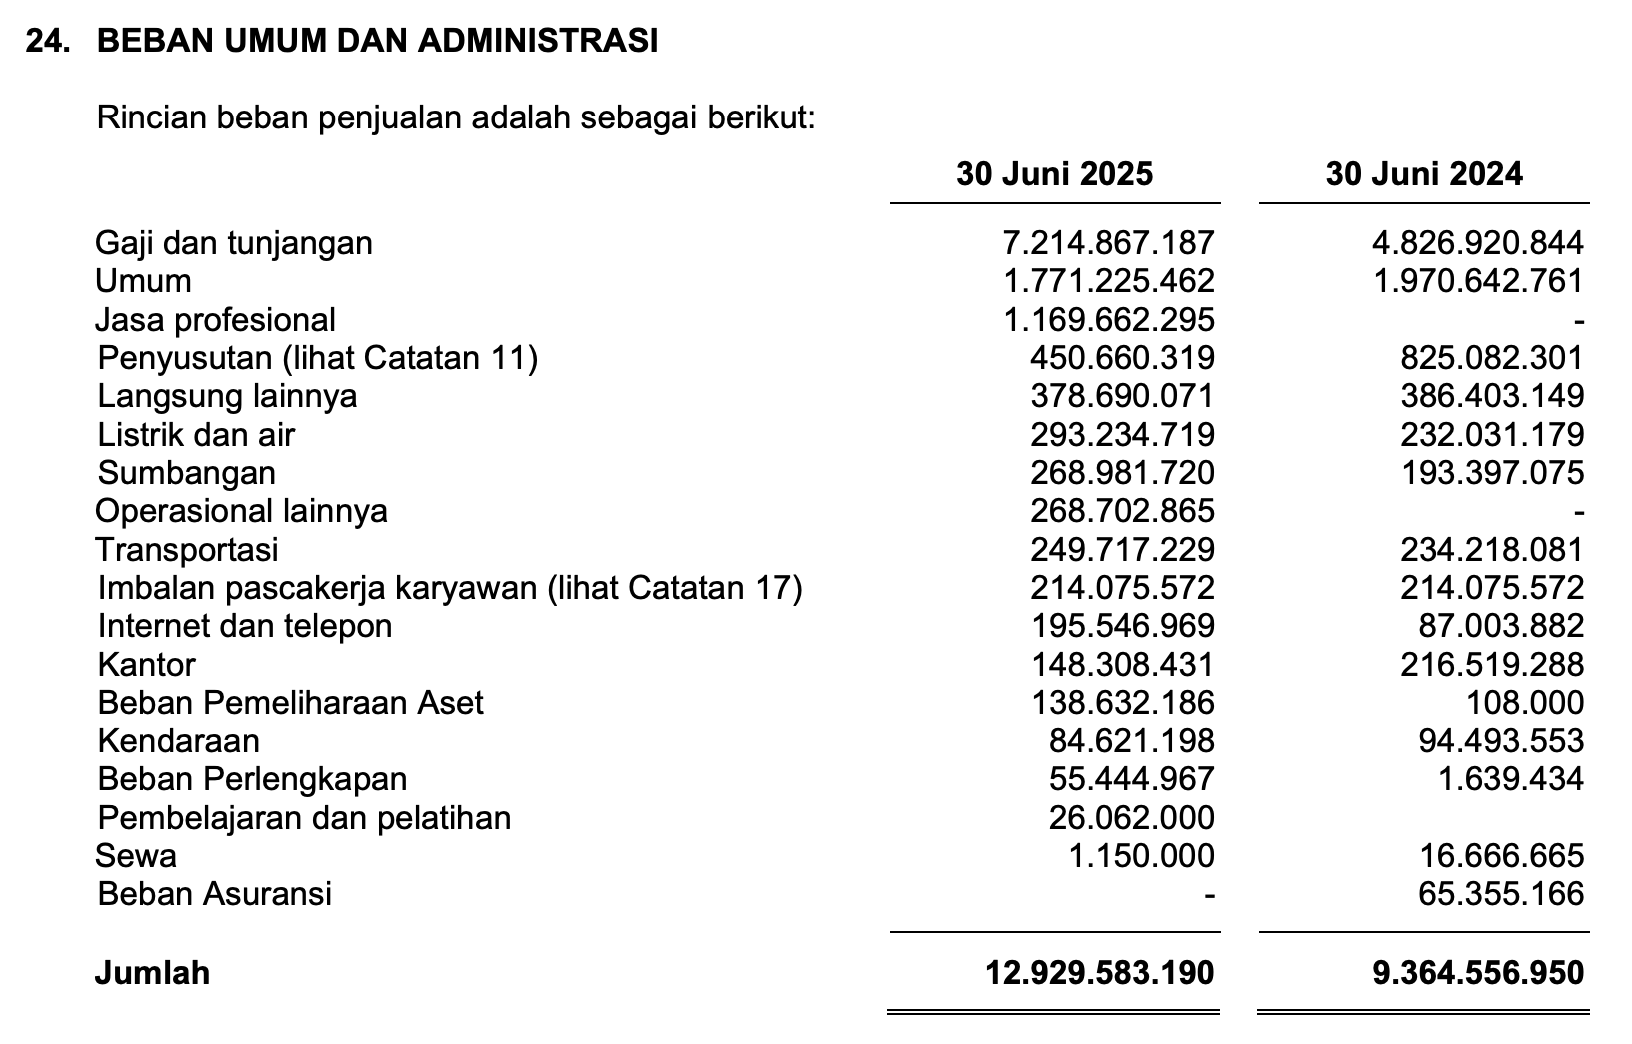
Pos | 30 Jun 2024 | 30 Jun 2025 | Δ % |
Gaji dan tunjangan | 4.826.920.844 | 7.214.867.187 | 49,5% |
Umum | 1.970.642.761 | 1.771.225.462 | -10,1% |
Jasa profesional | 0 | 1.169.662.295 | — (baru) |
Penyusutan | 825.082.301 | 450.660.319 | -45,4% |
Langsung lainnya | 386.403.149 | 378.690.071 | -2,0% |
Listrik dan air | 232.031.179 | 293.234.719 | 26,4% |
Sumbangan | 193.397.075 | 268.981.720 | 39,1% |
Operasional lainnya | 0 | 268.702.865 | — (baru) |
Transportasi | 234.218.081 | 249.717.229 | 6,6% |
Imbalan pascakerja karyawan | 214.075.572 | 214.075.572 | 0,0% |
Internet dan telepon | 87.003.882 | 195.546.969 | 124,8% |
Kantor | 216.519.288 | 148.308.431 | -31,5% |
Beban Pemeliharaan Aset | 108.000 | 138.632.186 | 128.263,1% |
Kendaraan | 94.493.553 | 84.621.198 | -10,4% |
Beban Perlengkapan | 1.639.434 | 55.444.967 | 3.282,0% |
Pembelajaran dan pelatihan | 0 | 26.062.000 | — (baru) |
Sewa | 16.666.665 | 1.150.000 | -93,1% |
Beban Asuransi | 65.355.166 | 0 | -100,0% |
Jumlah | 9.364.556.950 | 12.929.583.190 | 38,1% |
Terlihat peningkatan Gaji dan tunjangan yang terlalu besar jika dibandingkan dengan pertumbuhan outlet baru atau kinerja perusahaan KAQI itu sendiri. Bottom line perusahaan langsung bisa membaik kalau gaji dan tunjangan posnya tidak naik secara ugal-ugalan seperti itu.
Jika pengendali benar-benar peduli tentang pertumbuhan jangka panjang, mereka seharusnya bersedia menghemat biaya operasional. Lagipula, sebagian besar laba bersih perusahaan pada akhirnya akan kembali ke mereka juga sebagai pemilik hampir 80% saham KAQI.
📚 Sumber bacaan KAQI: