1. Kenapa beli saham ini (lagi)?
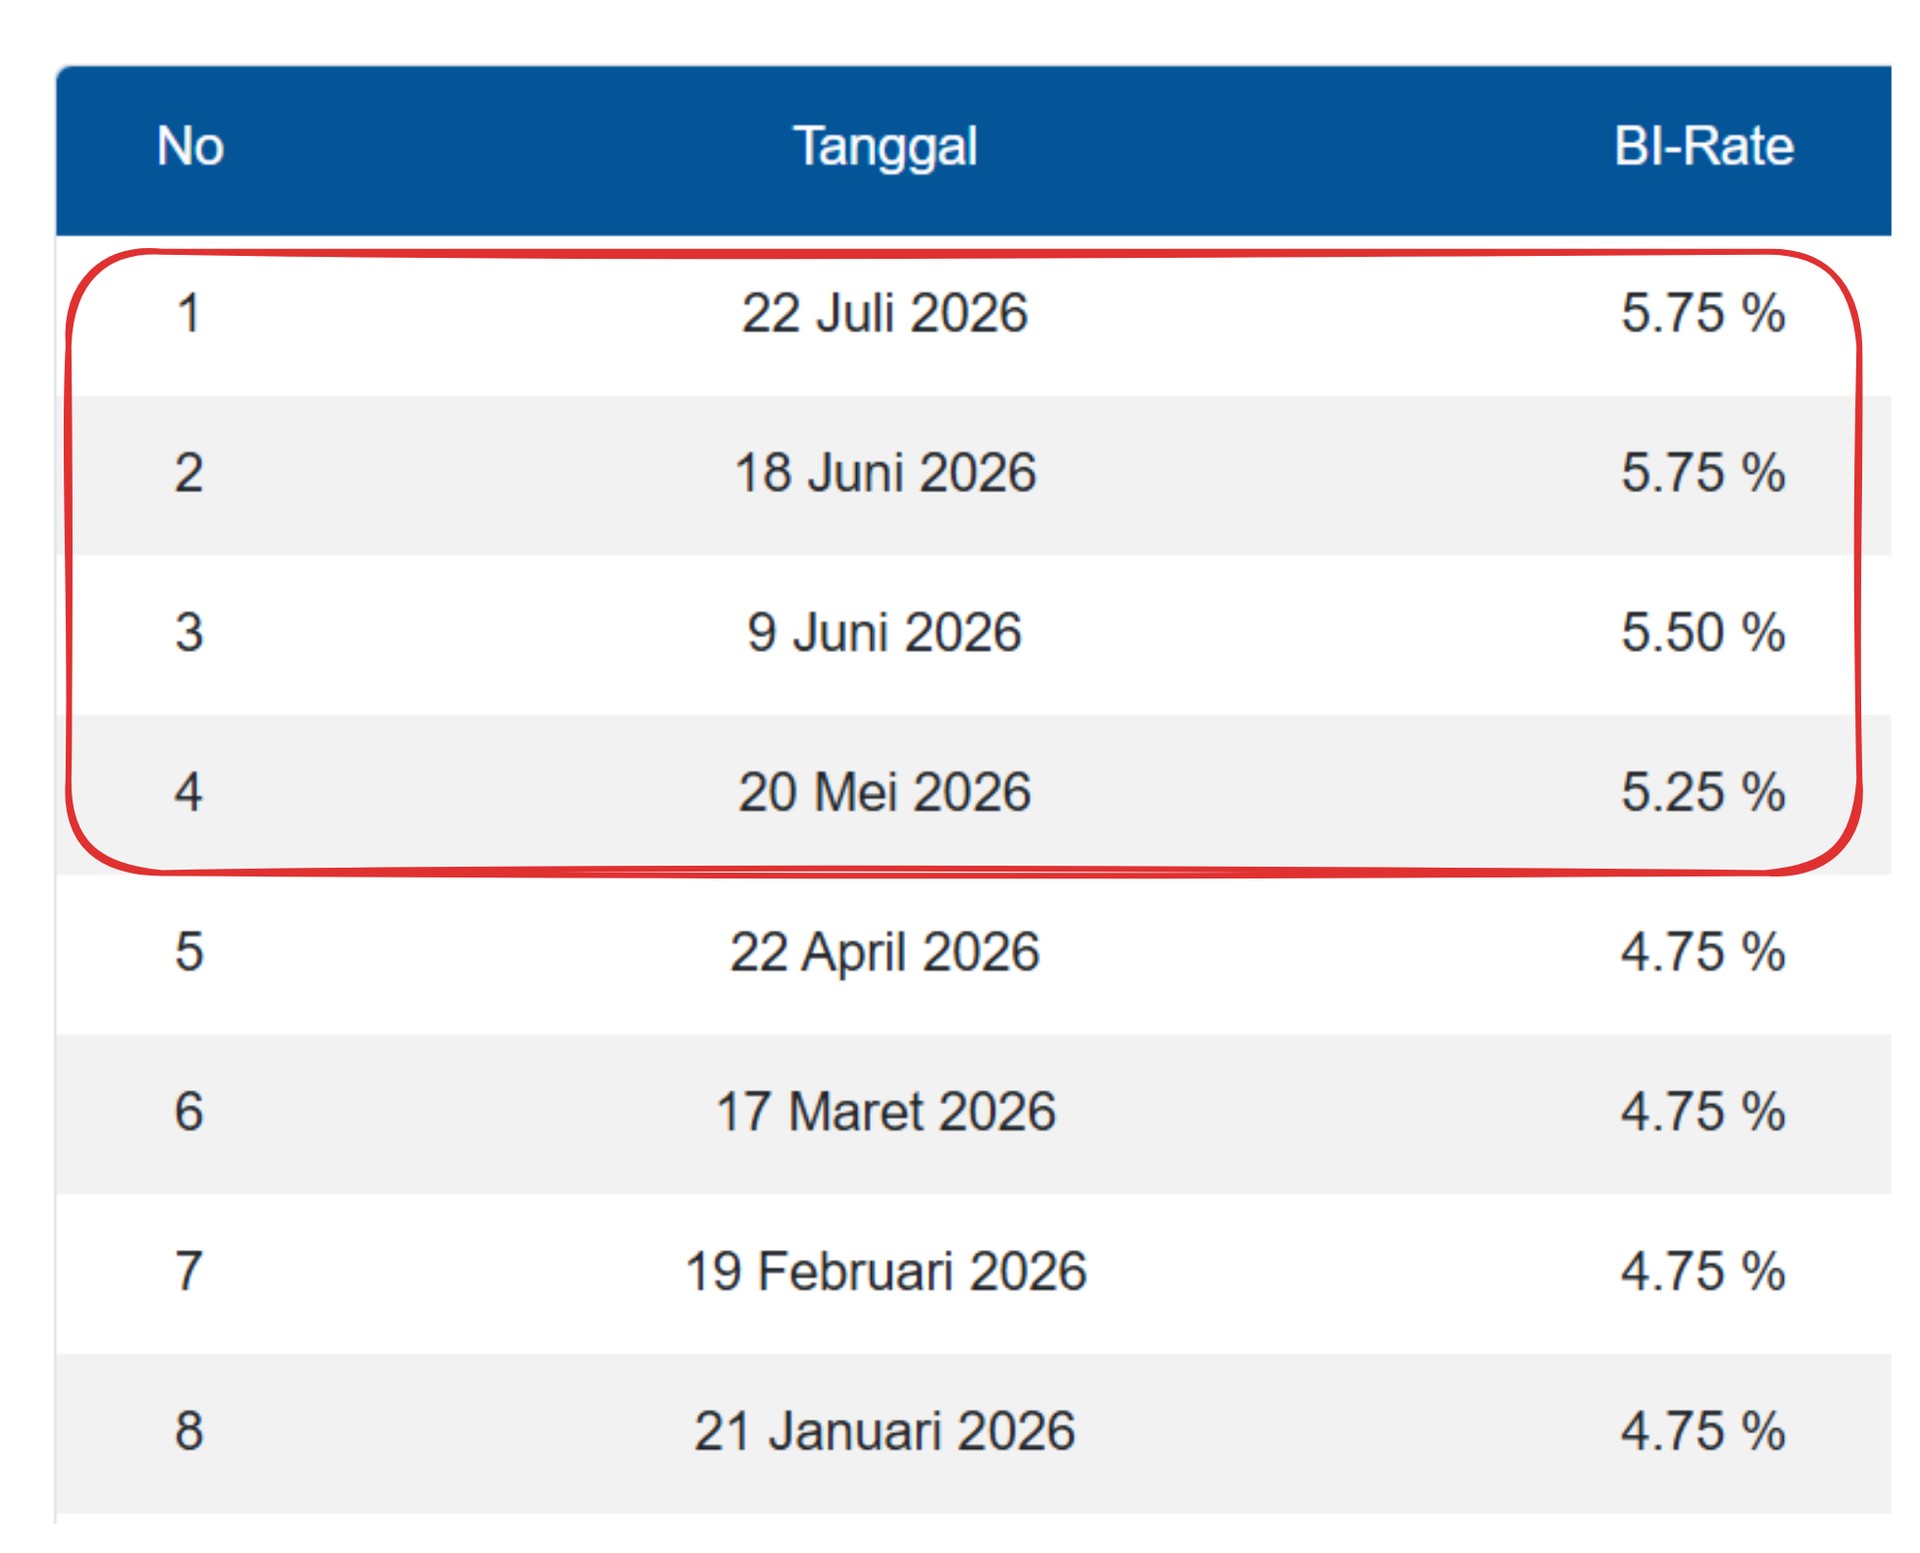
Sejak Mei 2026, suku bunga sudah naik 1%. Suku bunga yang naik artinya kalau perusahaan punya pinjaman, dan pinjaman tersebut berbunga mengambang, maka biasanya bunga yang harus dibayarkan juga naik. ASSA juga begitu, bahkan utang berbunga mereka jumlahnya sangat banyak!
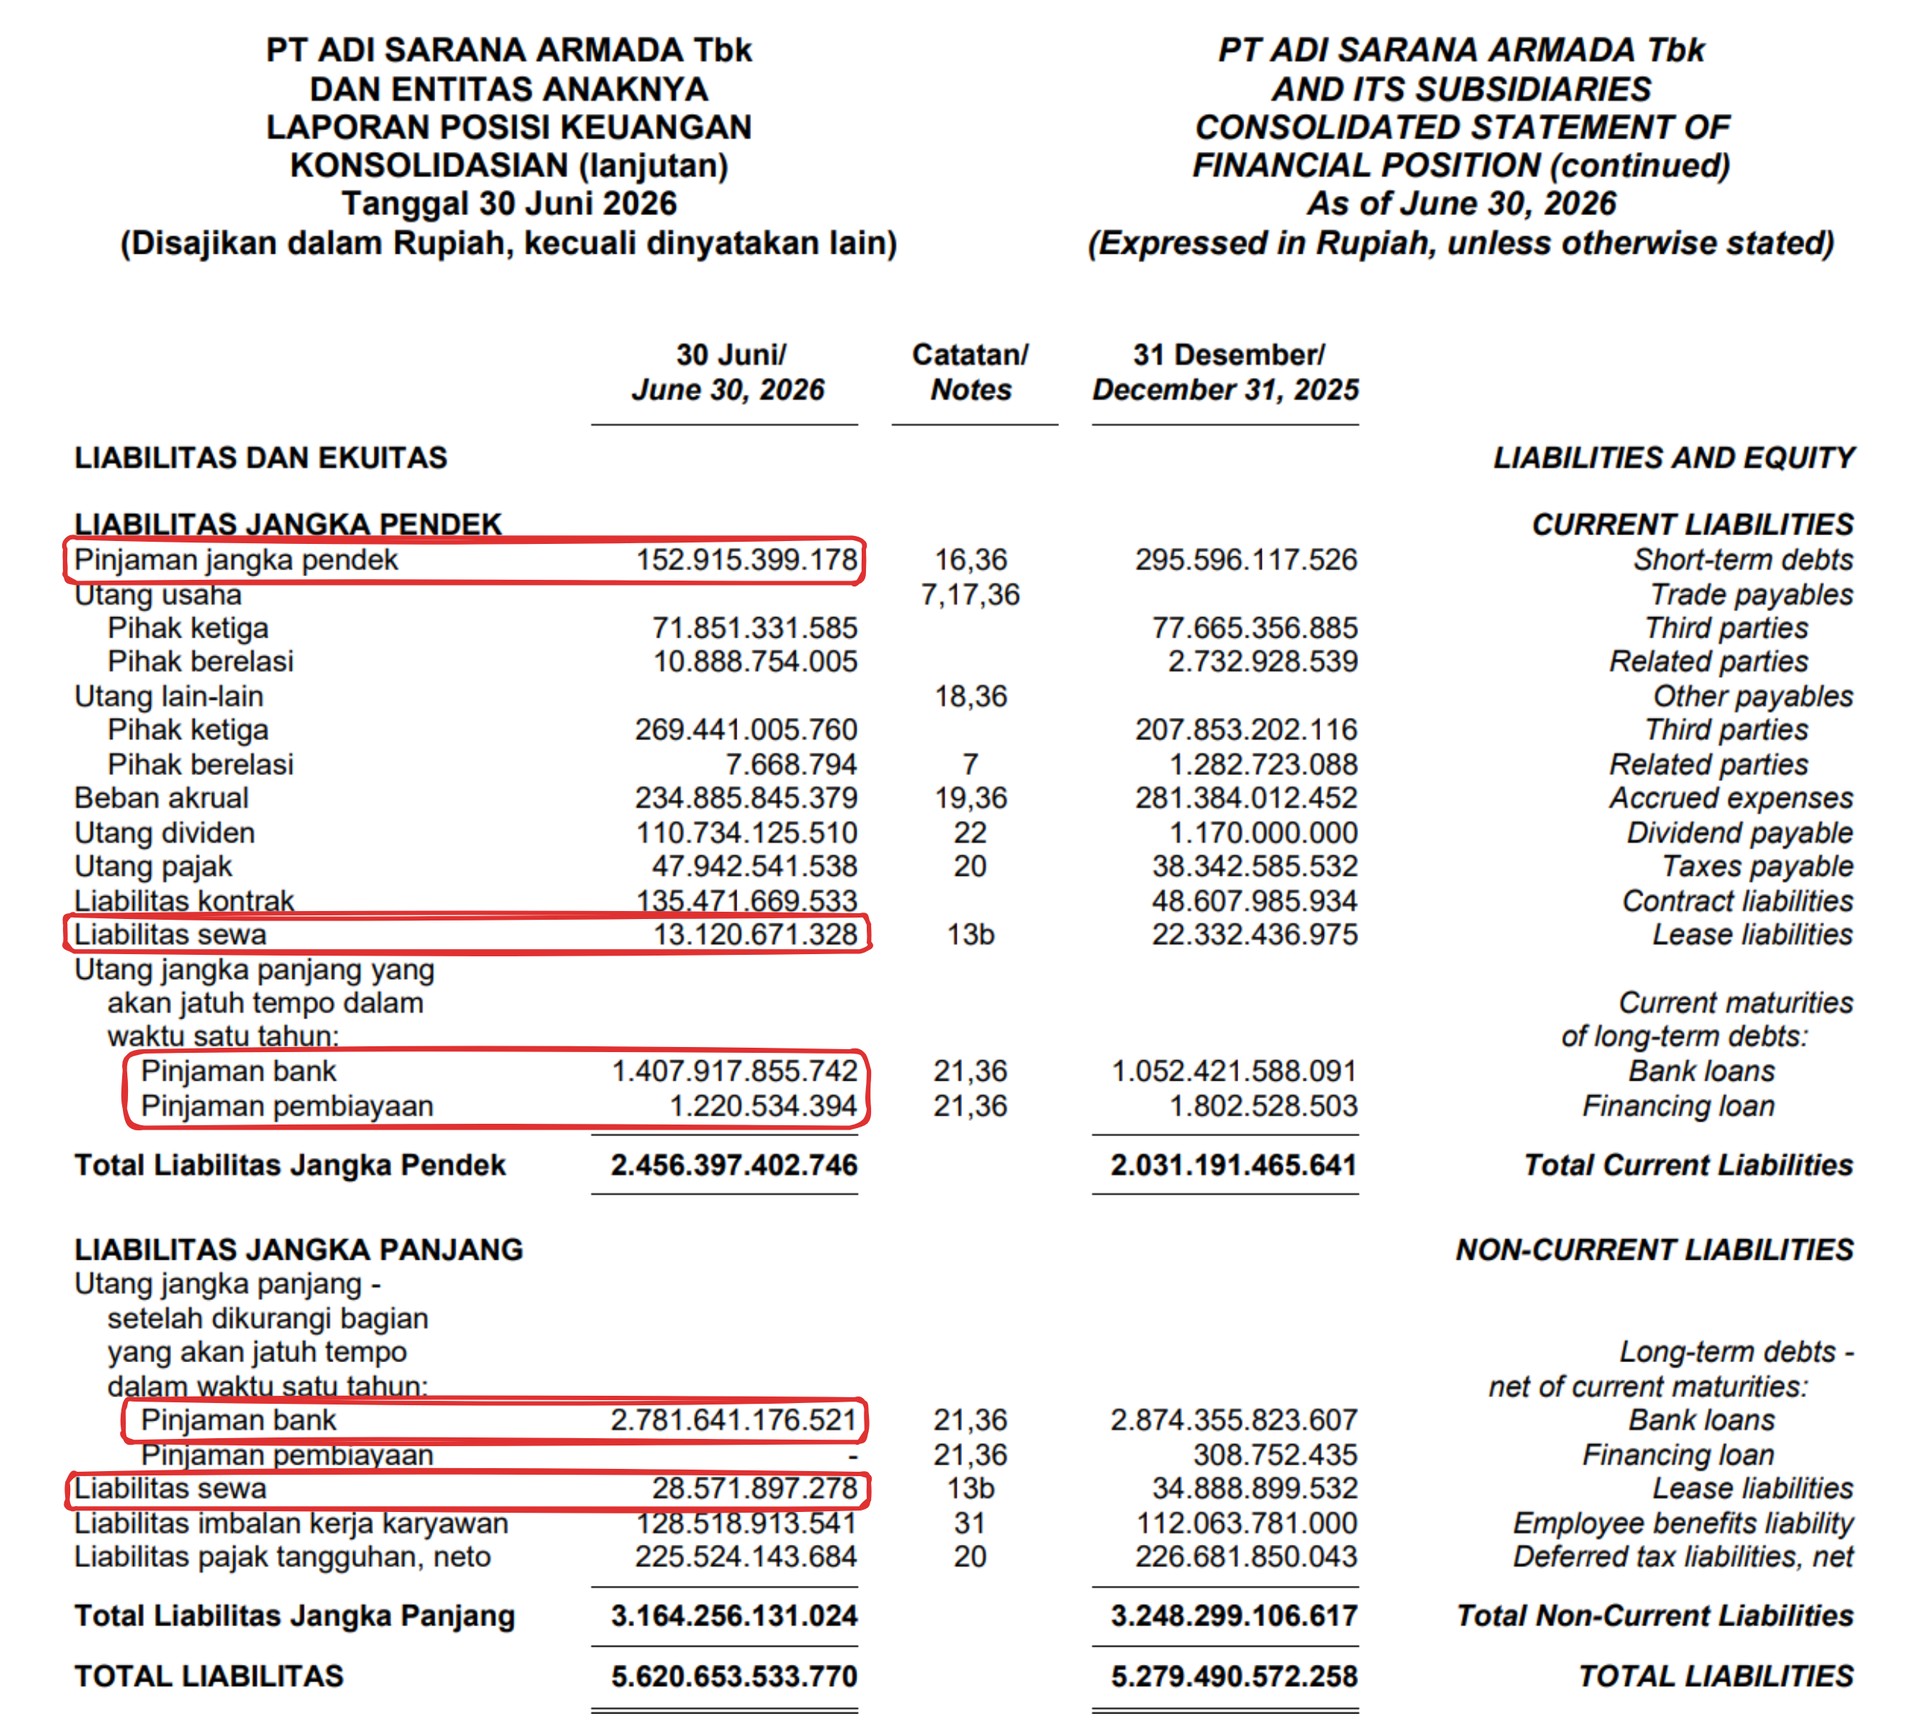
ASSA punya sekitar Rp4,38 triliun utang berbunga. Kalau suku bunga naik 1%, dengan asumsi seluruh utang berbunga mengambang, maka akan ada tambahan beban bunga sekitar Rp43,8 miliar, yang langsung menggerus laba bersih perusahaan.
Keterangan manajemen di Public Expose terakhir di tanggal 17 Juni 2026:
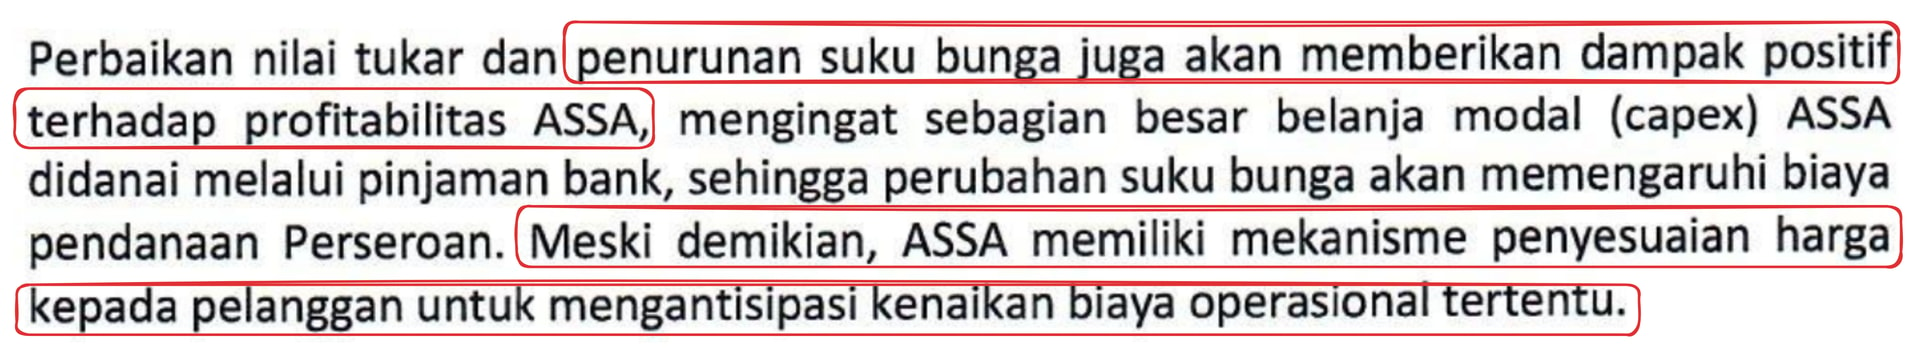
Tapi manajemen ASSA sendiri sebenarnya sudah bilang kalau mereka bisa “oper” kenaikan biaya itu kepada pelanggan. Terkait kenaikan suku bunga, kebetulan ada orang yang spesifik menanyakan hal tersebut saat public expose berlangsung
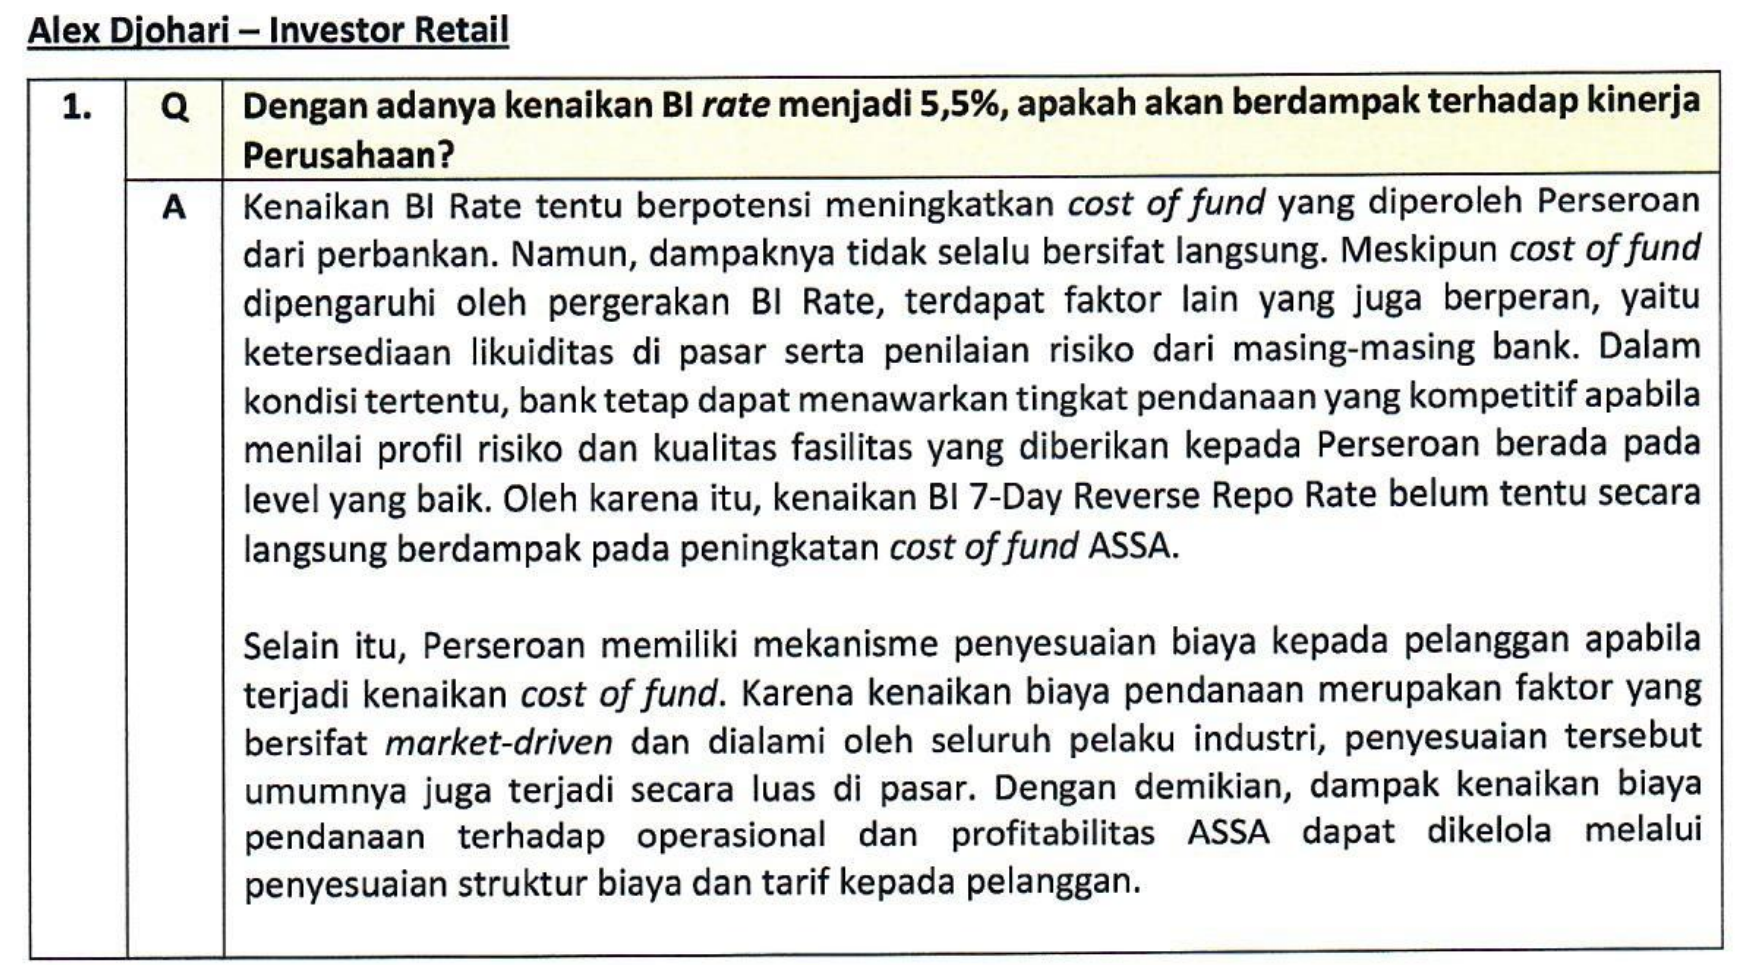
Menurut gue, itu juga yang menjelaskan kenapa saat suku bunga sudah merangkak naik 1% (Januari - Juni 2026), laporan keuangan semester 1 2026 ASSA terlihat seperti tidak terjadi apa-apa. Bahkan, beban bunga justru cenderung menurun dibanding semester 1 2025.
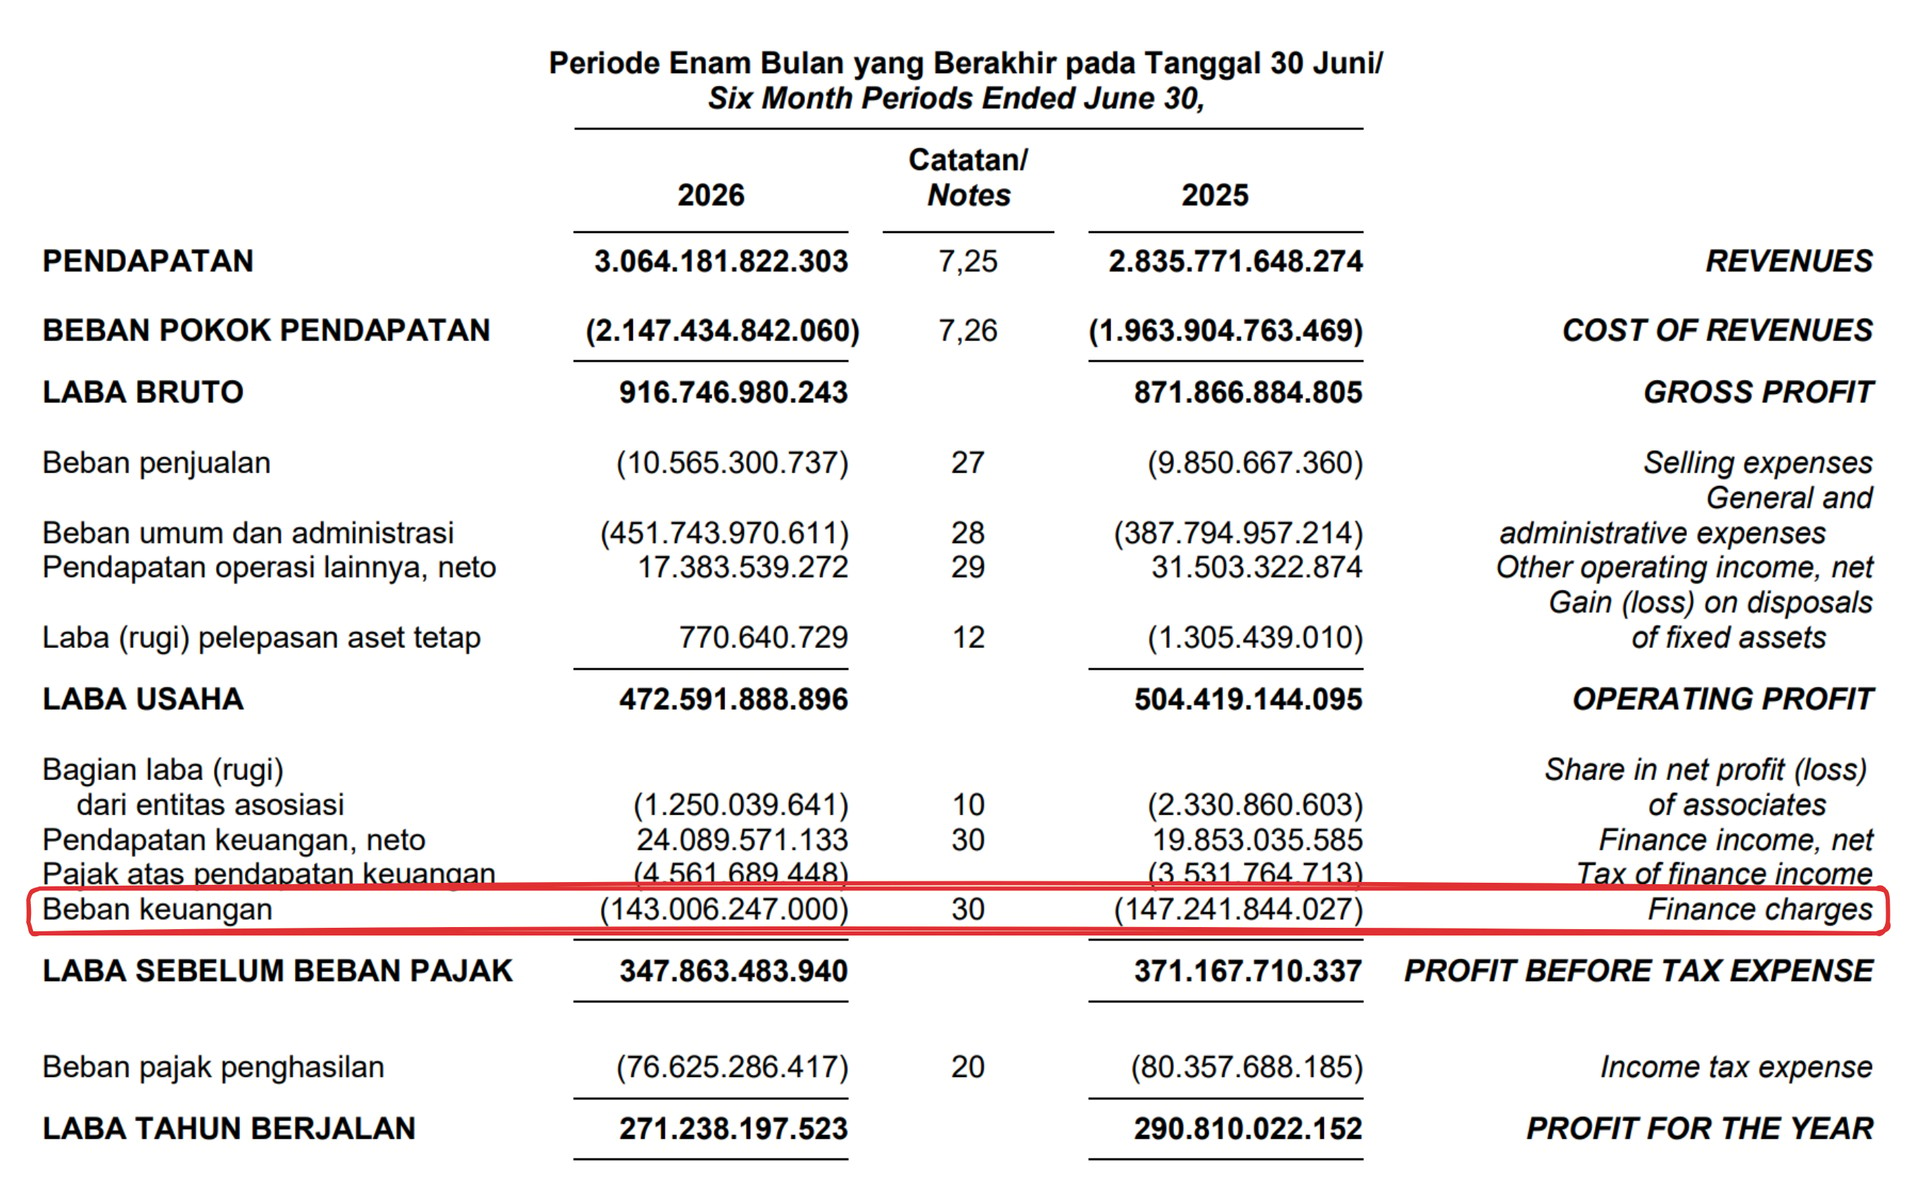
Gue tetap beli saham ASSA sampai hari ini karena menurut gue perusahaan ini sangat mampu bayar utang dan beban keuangannya, terlihat dari laba usahanya yang terus membesar. Laba usaha dibanding beban keuangannya = 472 miliar / 143 miliar = 3,3x. Artinya, laba dari usaha mereka bisa meng-cover beban bunga hingga 3,3x dari level hari ini. Dengan kata lain, perusahaannya lebih dari mampu kalau cuma sekadar bayar utang.
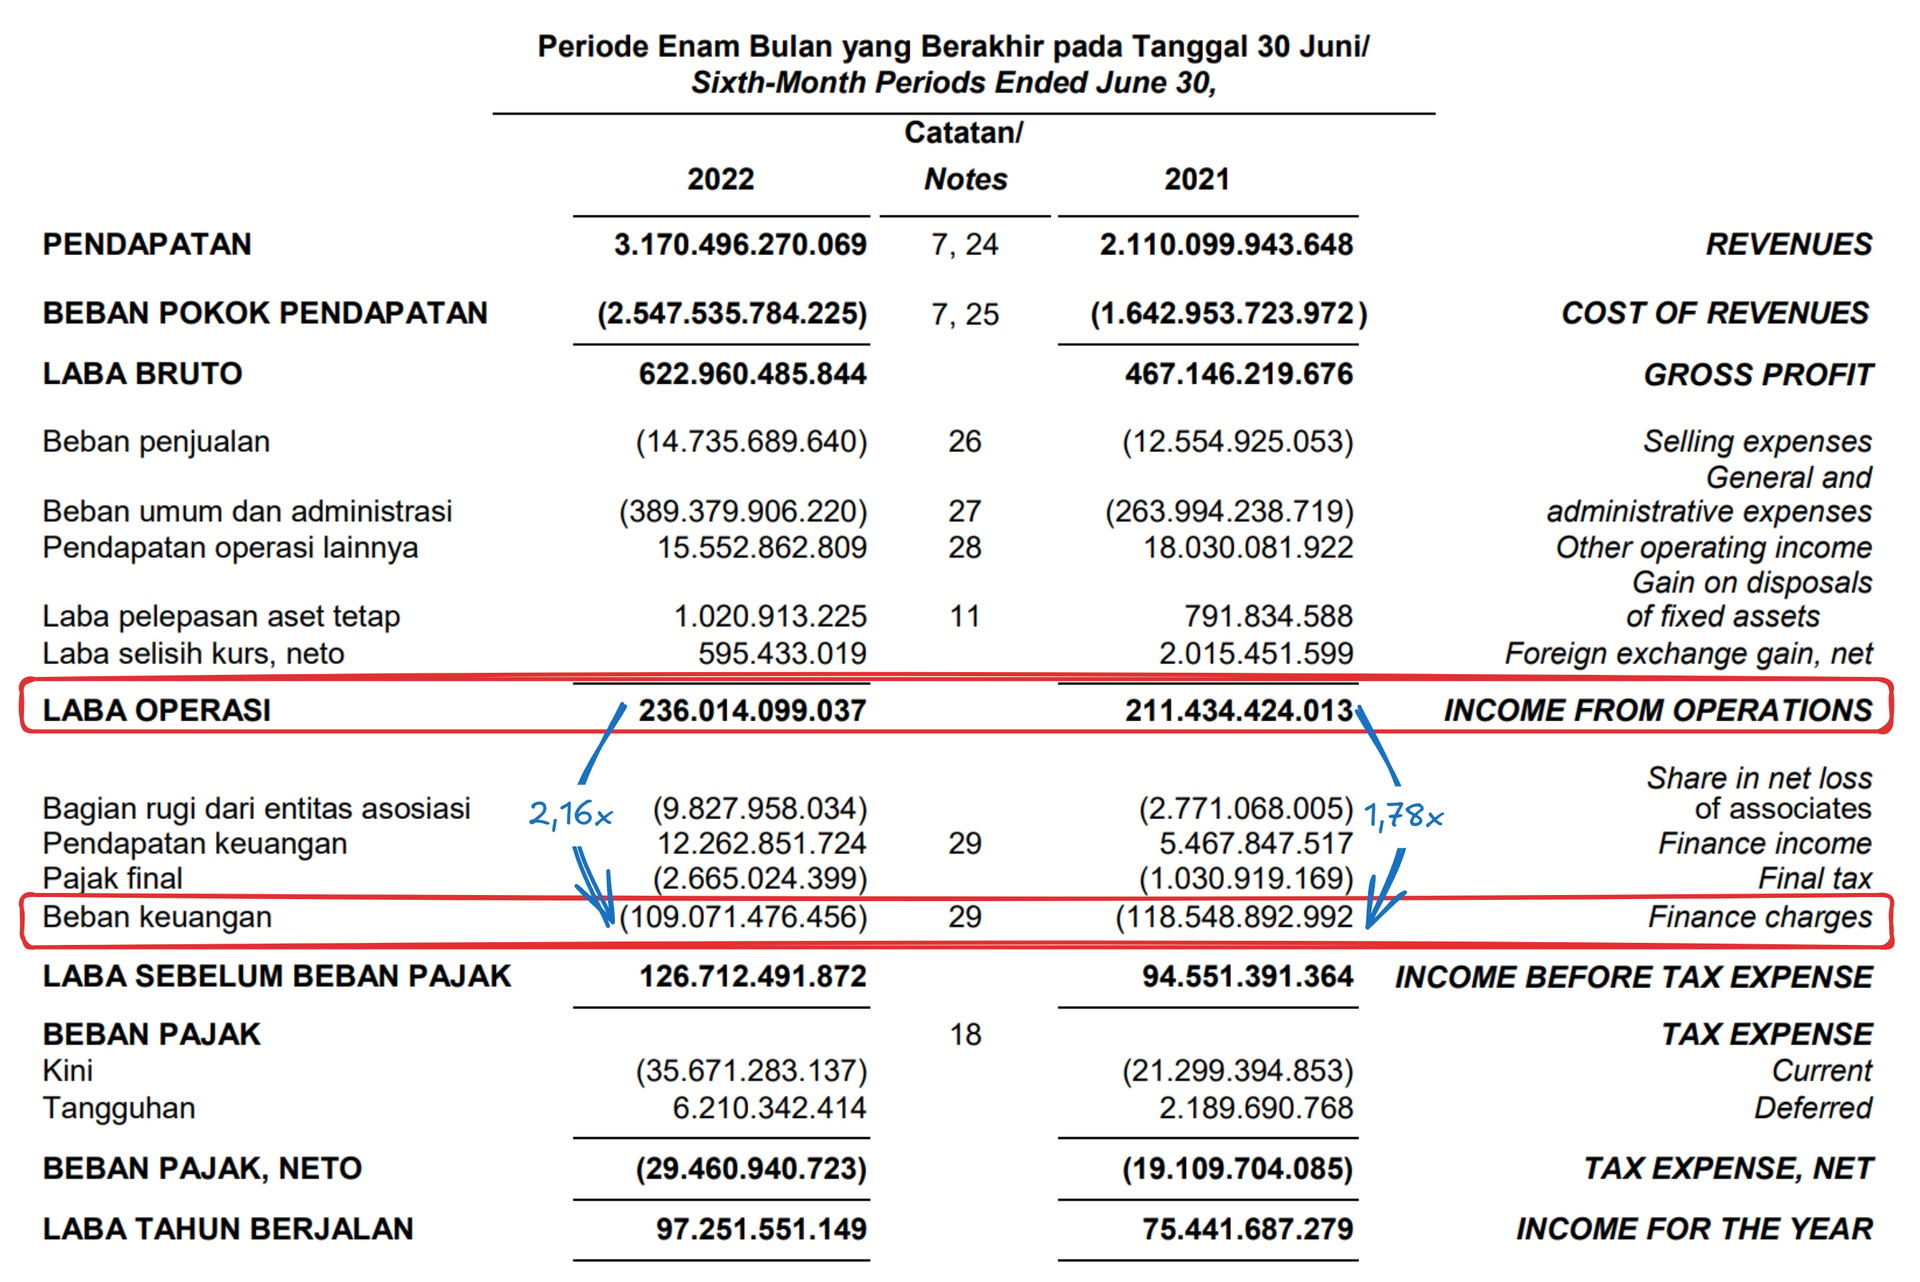
Coba kita bandingkan dengan apa yang mampu perusahaan lakukan pada semester 1 2024 dan semester 1 2023.
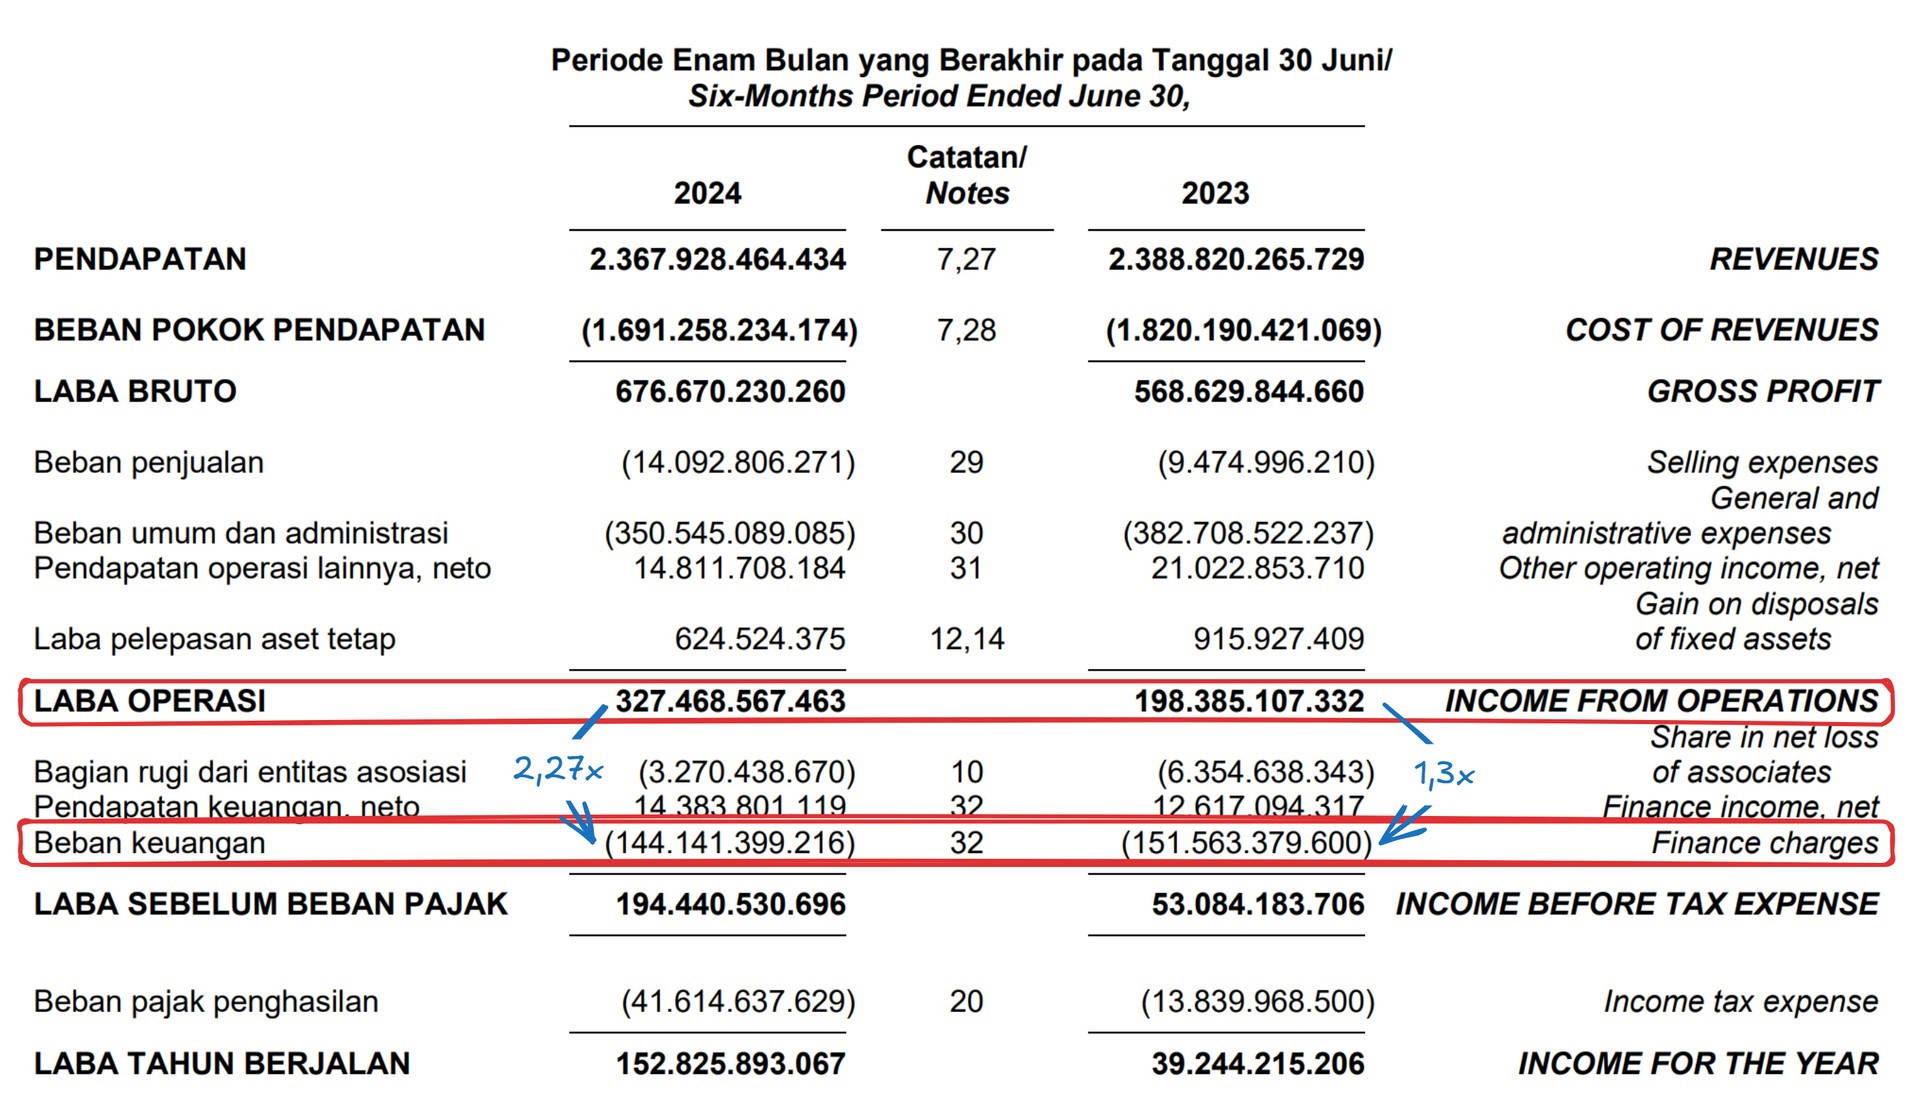
Rasio laba operasi terhadap beban keuangan mereka hanya sekitar 2,27x (2024) dan 1,3x (2023). Kenapa ini penting? Karena kita tidak mau perusahaan capek-capek menjalankan usaha, tapi ujung-ujungnya hasilnya hanya habis untuk membayar beban bunga. Itu sama saja kita “kerja untuk bank”. Yang kita inginkan: meski meminjam banyak dari bank, hasil operasinya tetap bisa menutup beban bunga yang harus dibayar.
Kenapa rasionya bisa naik jadi 2,27x di 2024? Karena segmen logistik (Anteraja) sudah mulai positif sejak Q1 2024, sehingga laba operasi mereka langsung membaik.
2. Kenapa beli diharga ini?
Ada “uang tunggu” yang sangat menarik!
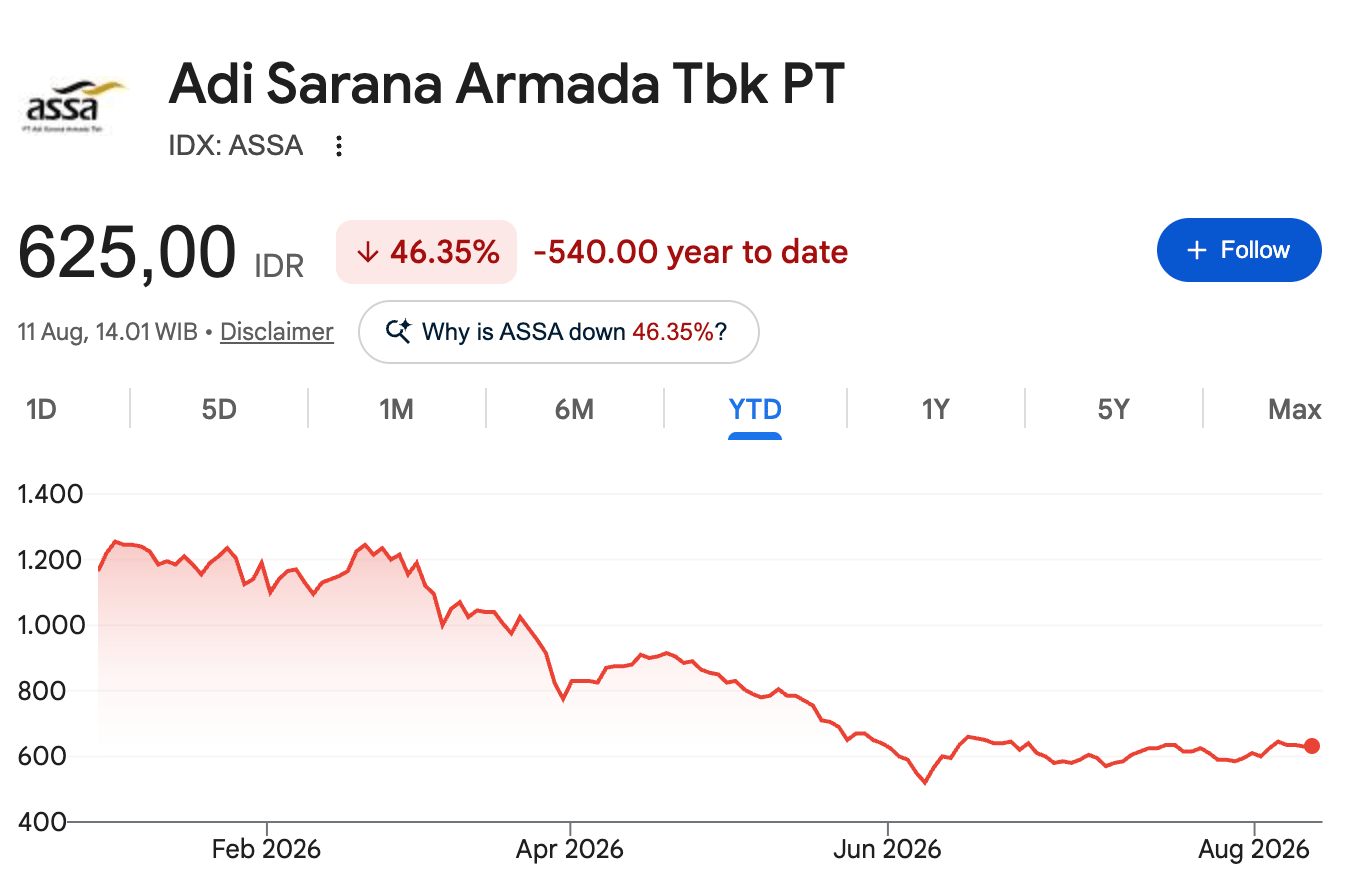
Diharga hari ini Rp625 perusahaan gue ekspektasikan akan bisa rilis dividen total Rp50 (Rp20 di November 2026 dan Rp30 di Juli 2027). Yield dividend dari pembelian hari ini = 8% (jangka waktu 11 bulan) sambil menunggu IHSG kembali recovery dan hopefully ASSA juga ngikut
Berikut riwayat dividen ASSA tahun buku 2025:
Period | Dividend | Ex-Date | Pay Date |
2025 | 30.00 | 26 Jun 26 | 17 Jul 26 |
2025 | 20.00 | 14 Nov 25 | 21 Nov 25 |