
Tidak biasanya gue pegang 2 saham besar yang notabene di sektor yang sama. Big banks dari dulu pergerakannya selalu sama. Satu naik, yang lain naik, dan juga sebaliknya.
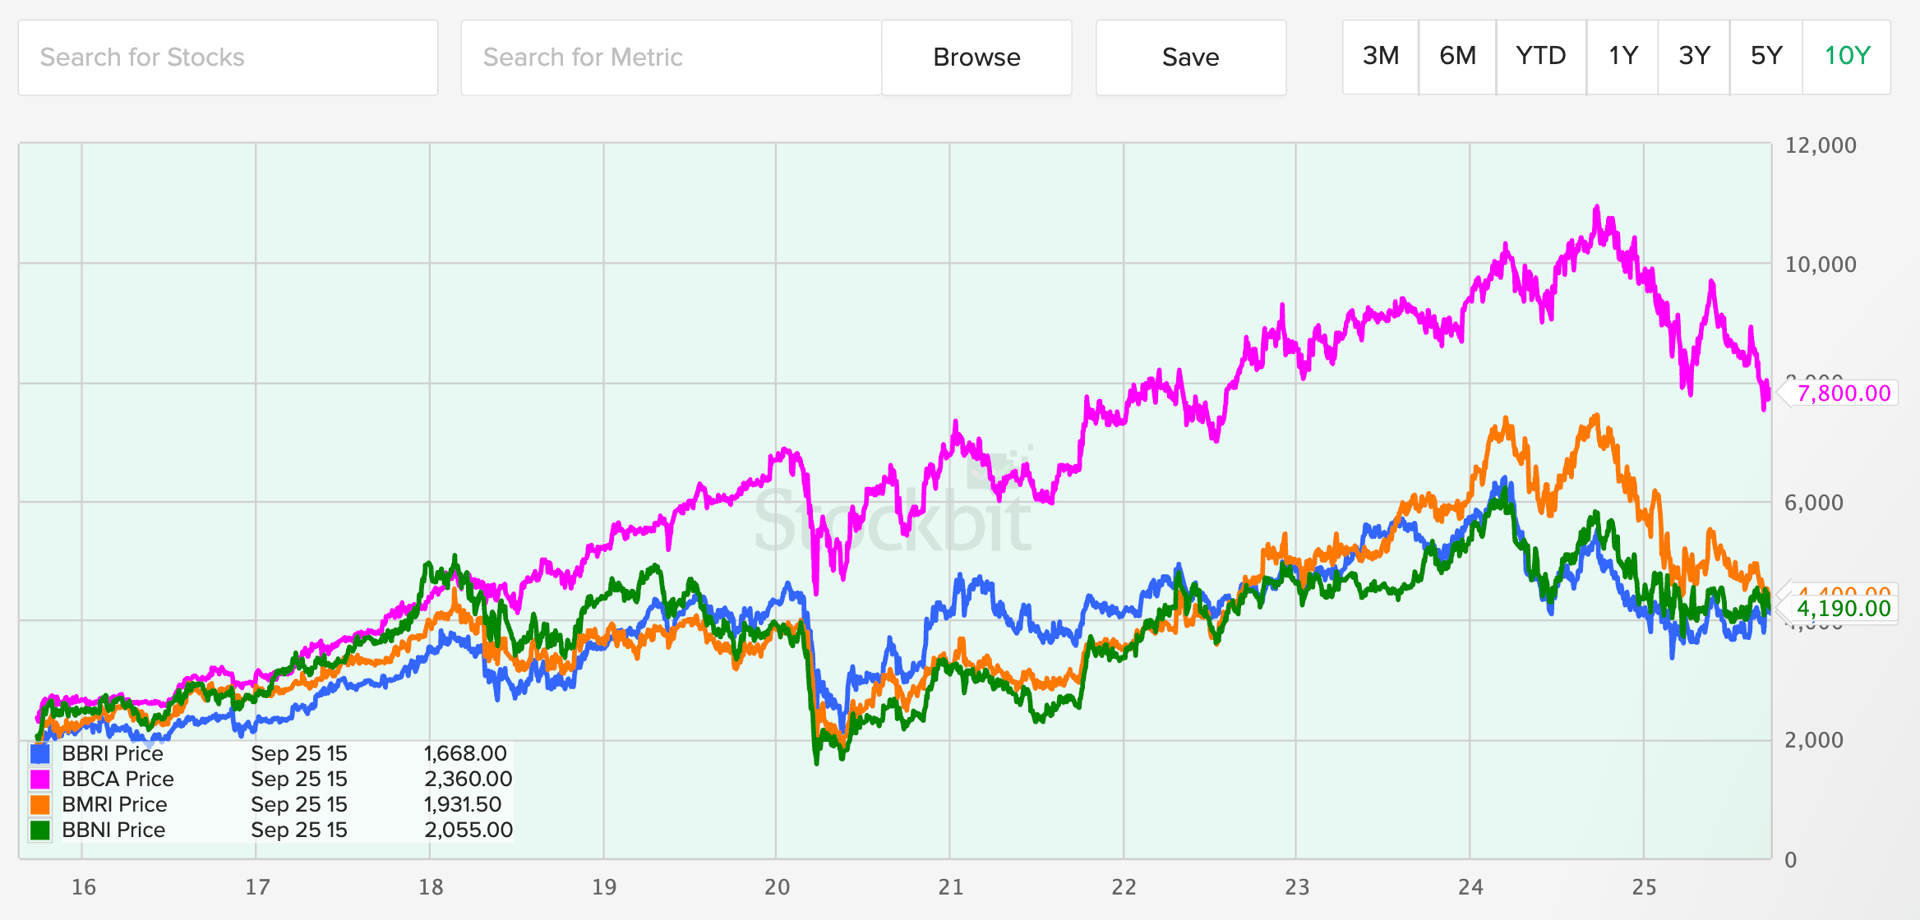
Apakah ini kesempatan untuk melakukan switching?
Gue langsung kepikiran untuk bandingin dividen yang bisa kita terima dari masing-masing Bank.
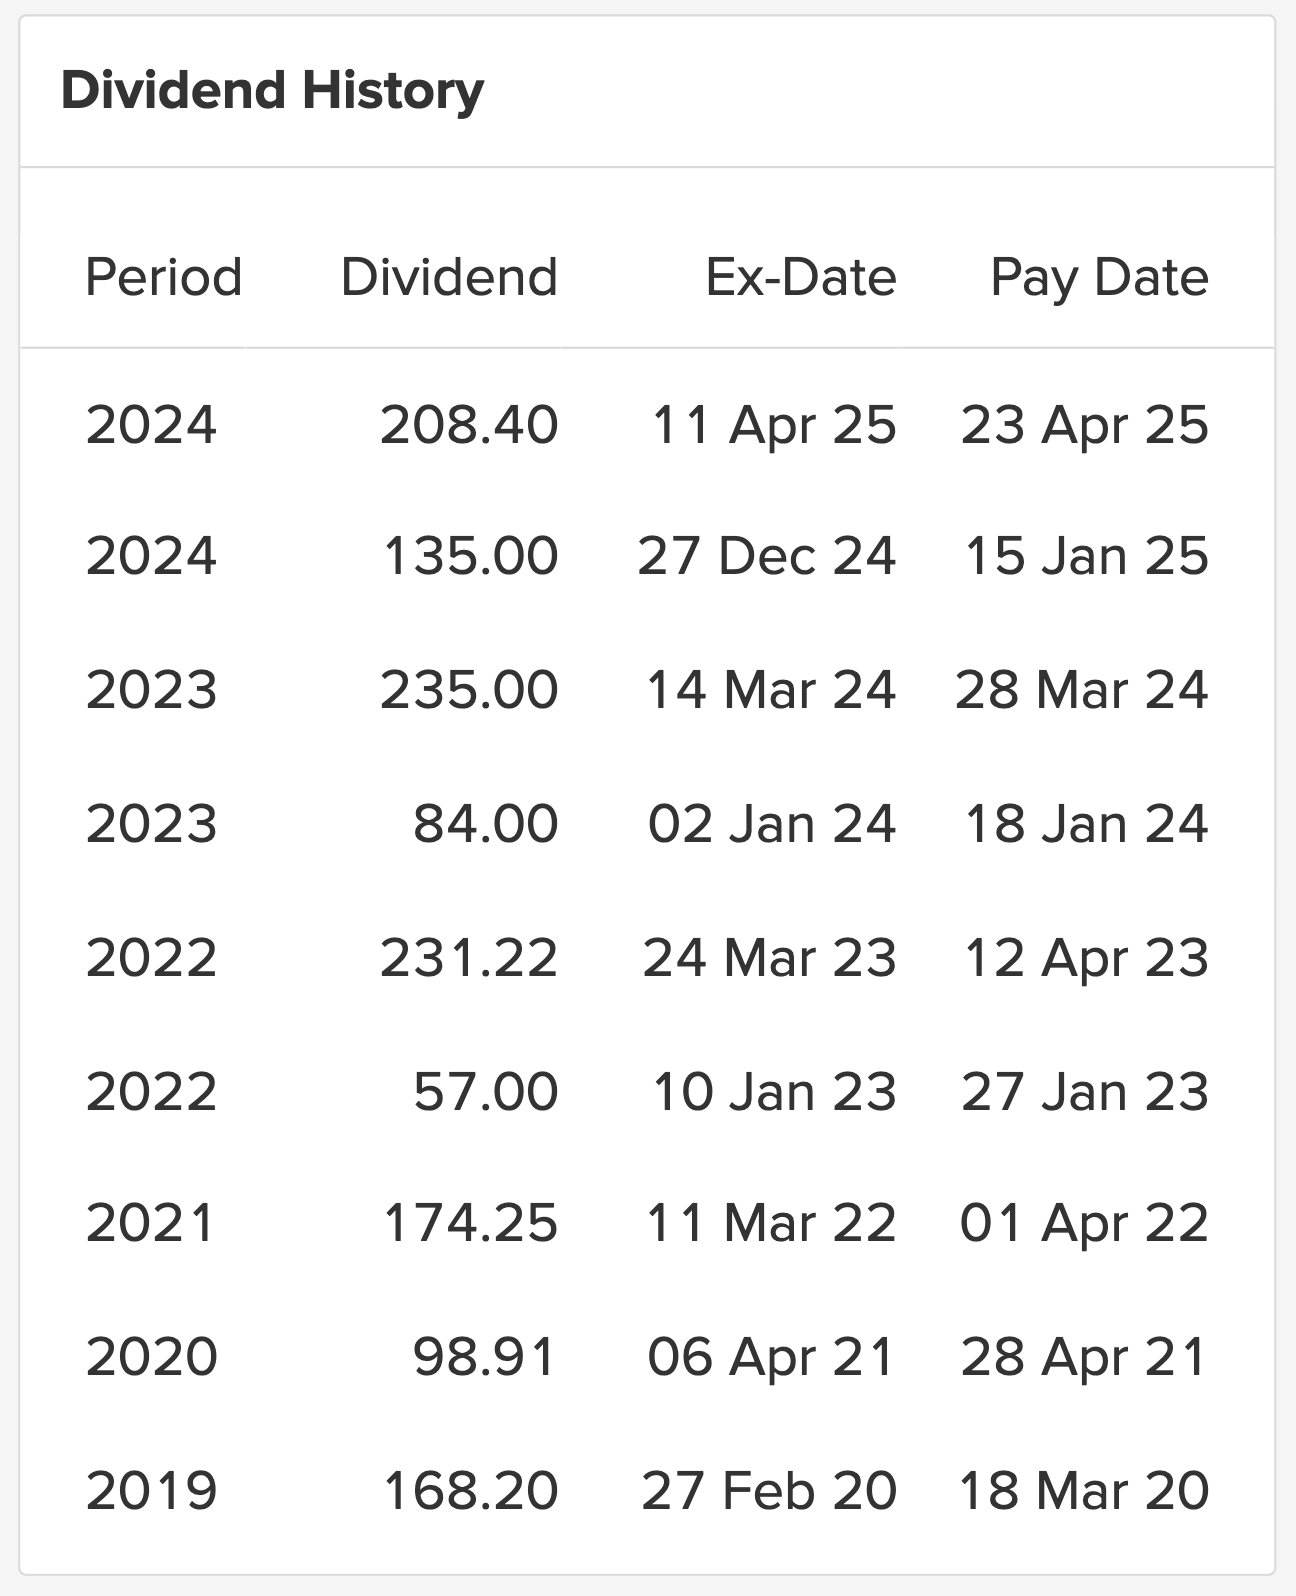
BBRI dengan harga hari ini di Rp4.110 dividennya kalau setara tahun lalu bisa kasih Rp343,4 (208,4+135) per lembar. Yield dividen? +8,35%
Kita bisa dapat +8,35% dengan hanya hold saham BBRI sampai sekitar bulan April tahun 2026 (sekitar 7 bulan)
Bagaimana dengan BBCA?
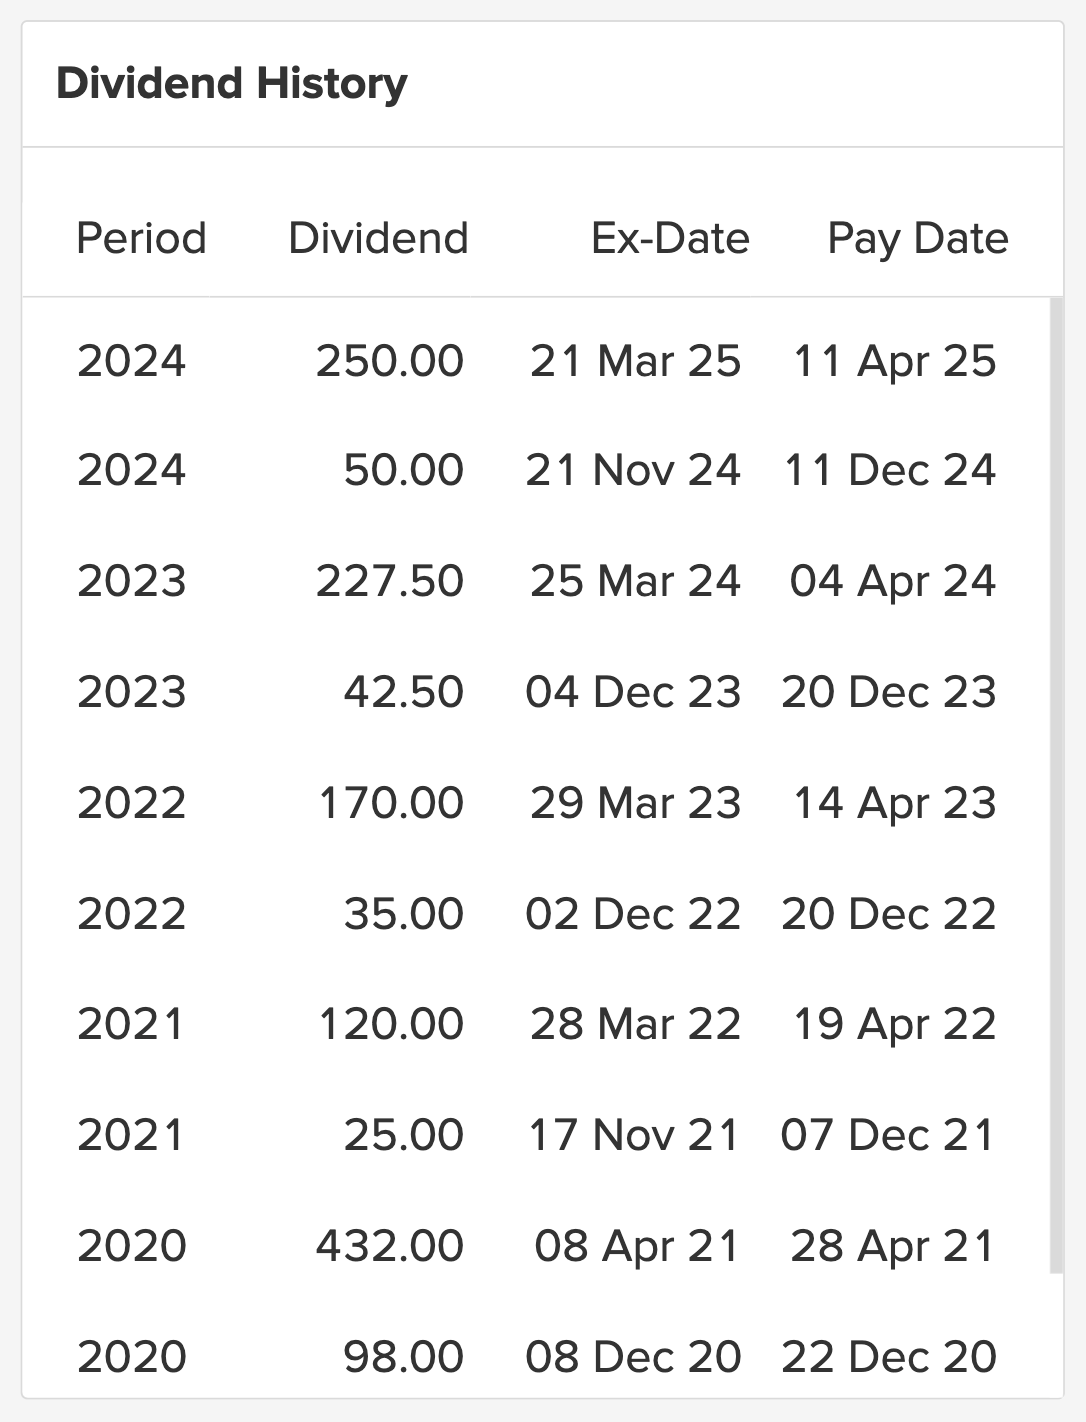
BBCA dengan asumsi bisa bagi dividen yang sama seperti tahun lalu Rp300 (250+50)per lembar. Dengan harga hari ini di Rp7.775 yield dividennya adalah sekitar +3,85% alias sekitar 54% lebih rendah dibandingkan yield yang bisa BBRI kasih.
Ada diskusi menarik di Discord tentang perusahaan yang pertumbuhannya terganggu
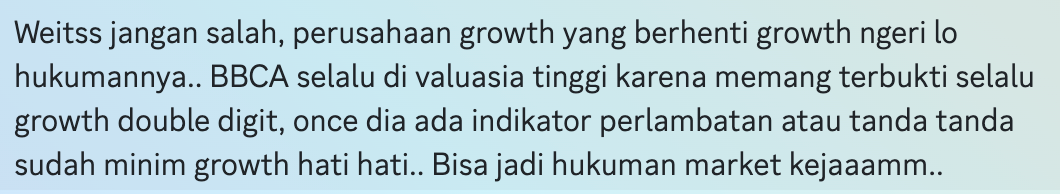
Gue banyak setujunya dengan ini, bisa sama-sama kita lihat ACES, ASSA, dll
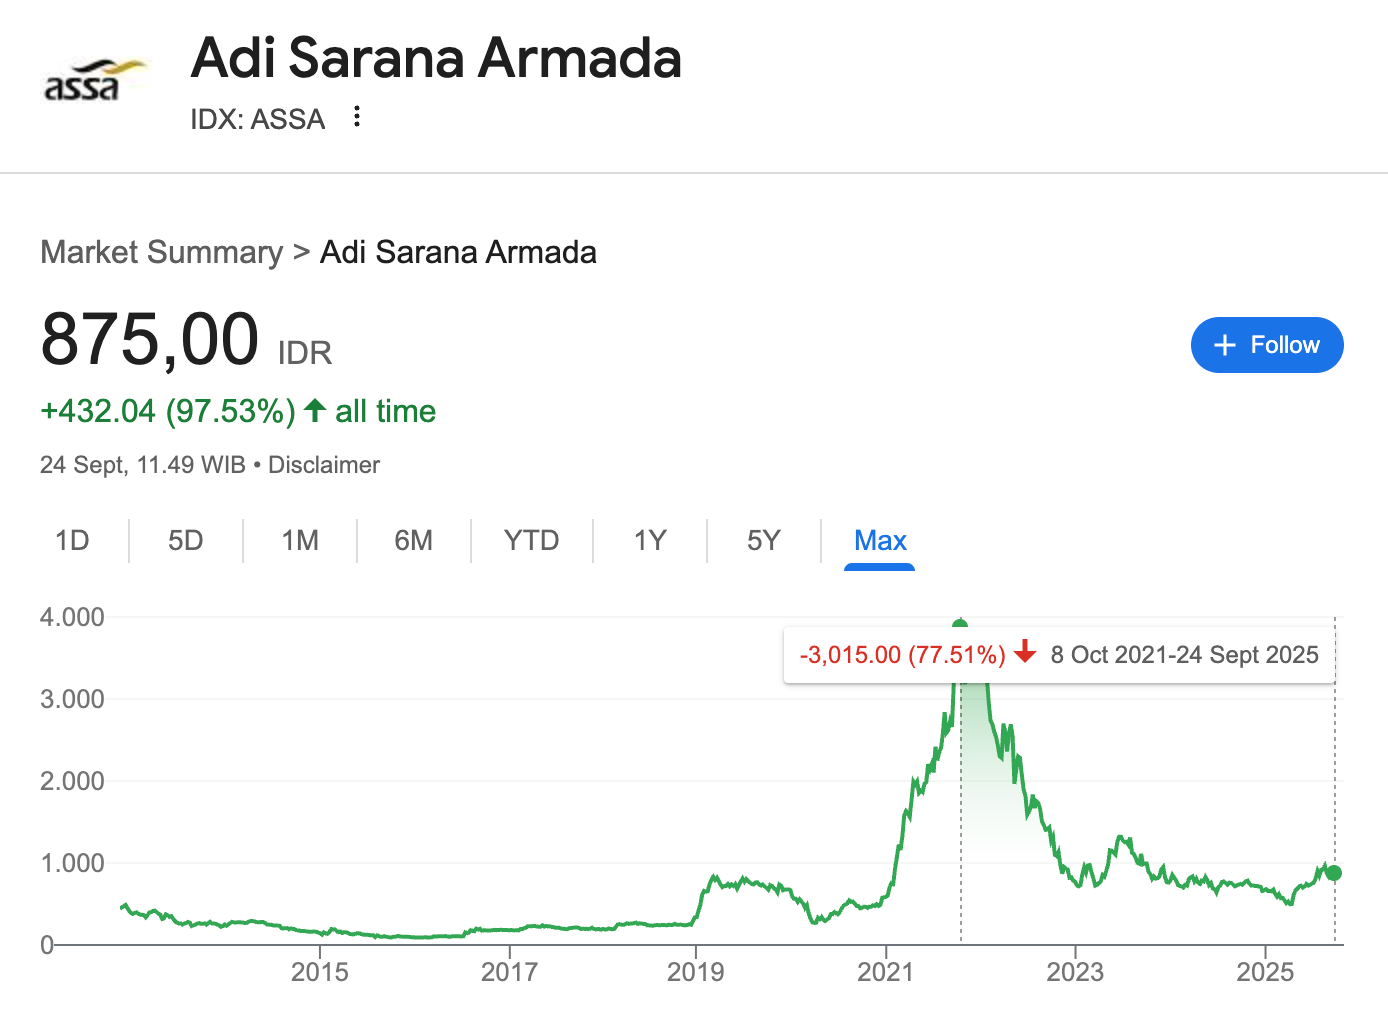
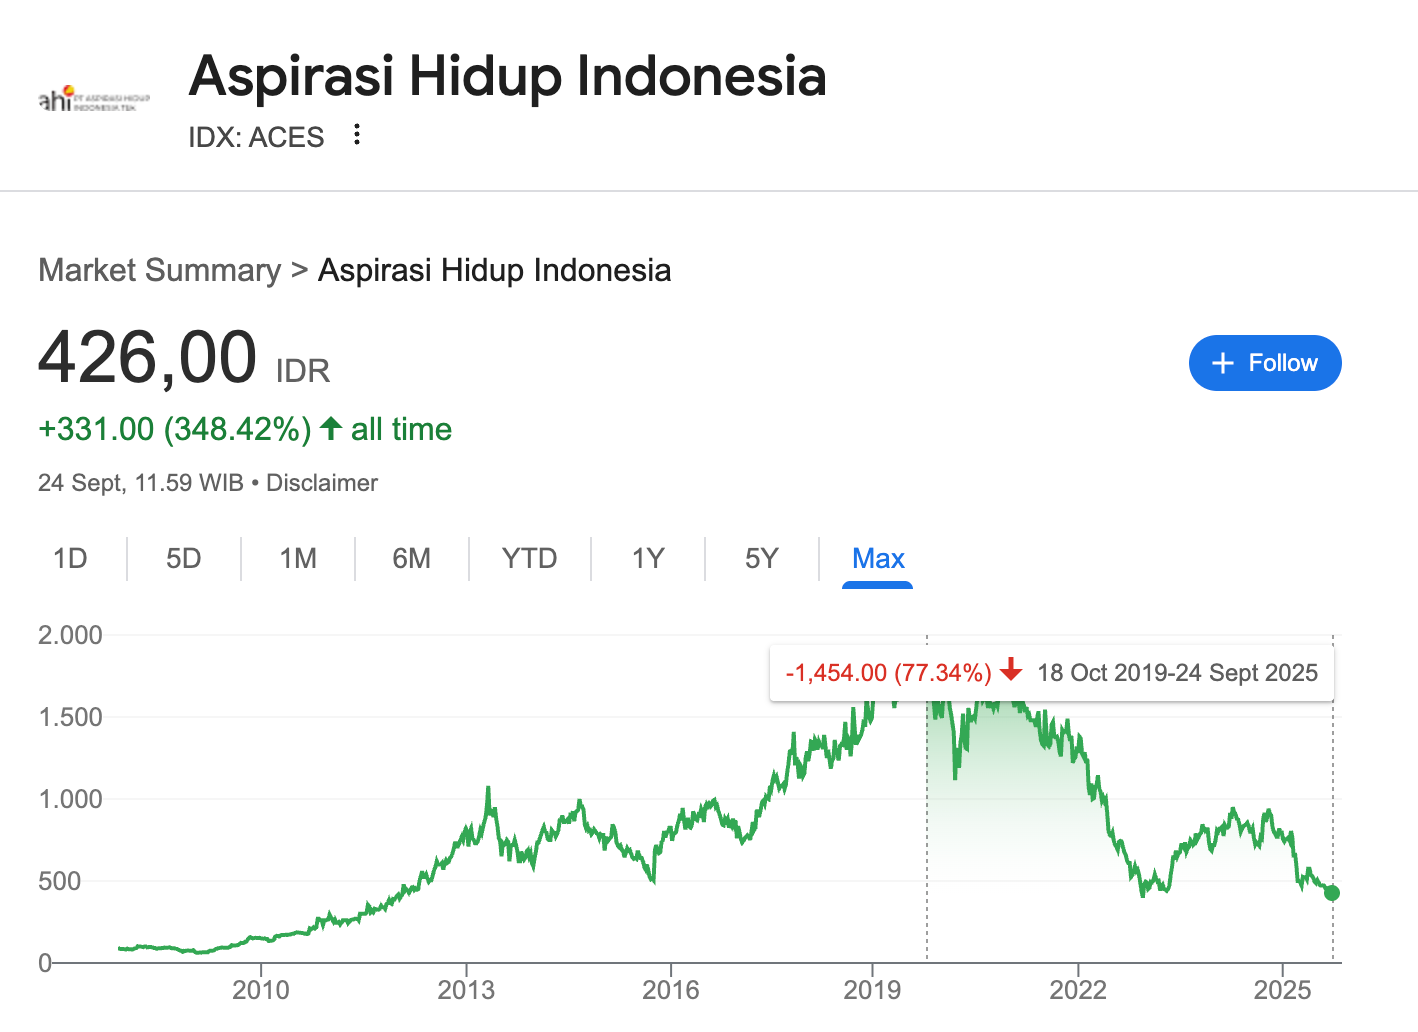
Dua contoh perusahaan ini rontok saat pertumbuhannya terganggu (gak sebesar tahun-tahun sebelumnya), namun di case BBCA ini, gue rasa nggak begitu (tentu bisa salah).
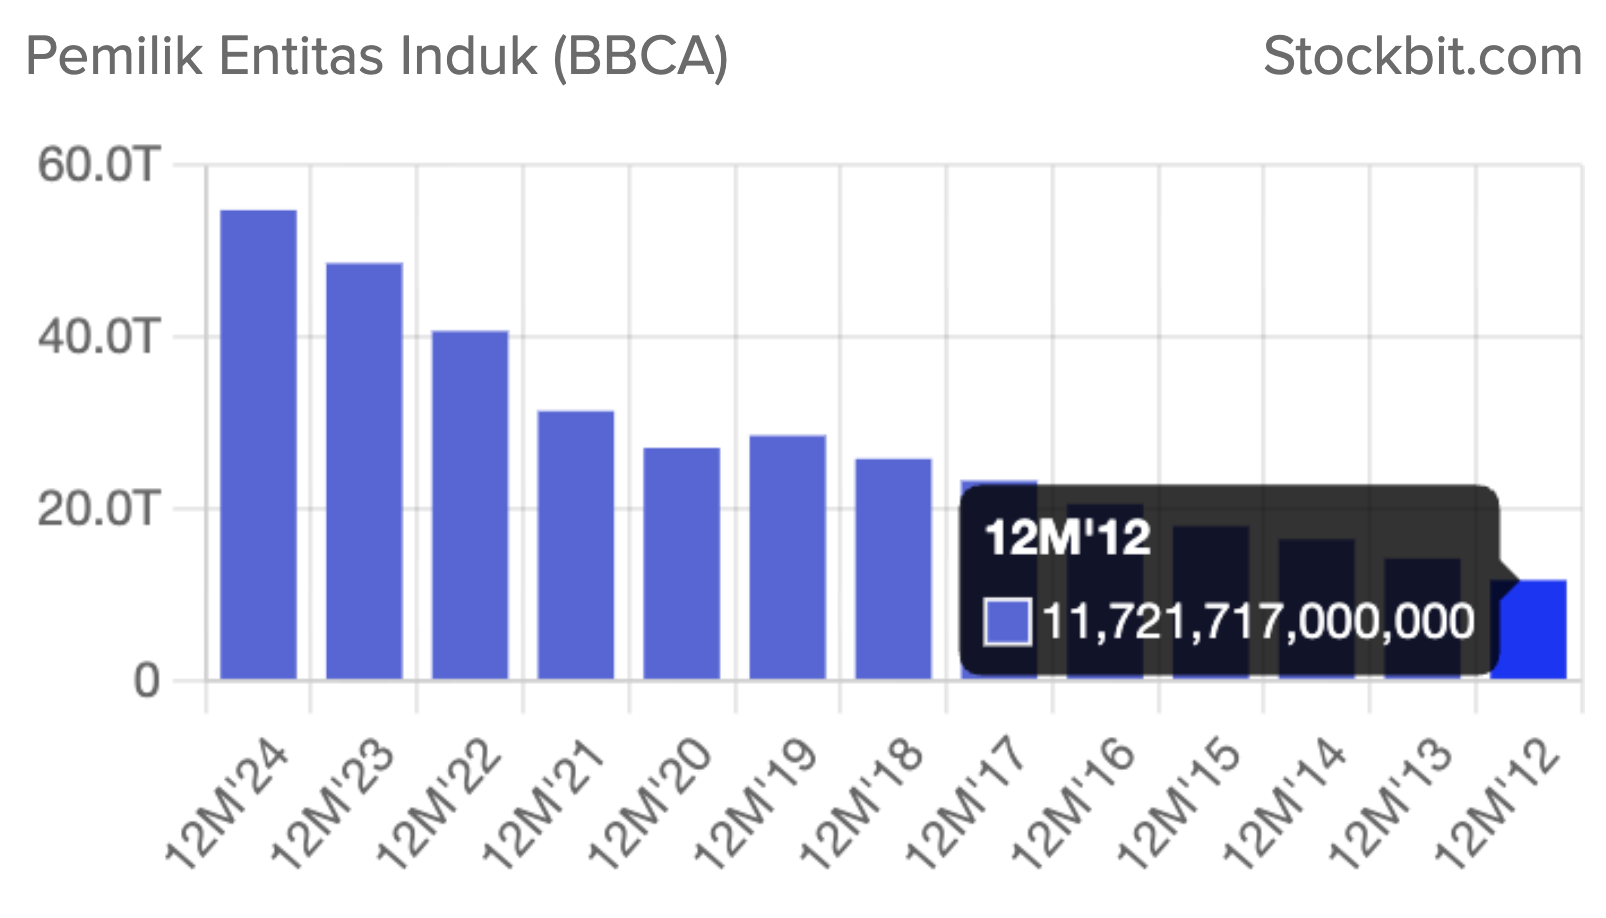
BBCA laba bersihnya tumbuh sekitar +13,73% per tahun. Dari yang “cuma” 11,7 triliun laba bersihnya di tahun 2012, 12 tahun kemudian udah jadi 54,8 triliun. Tentu market punya ekspektasi lebih kepada Bank BCA untuk terus bisa tumbuh at least 13,73%
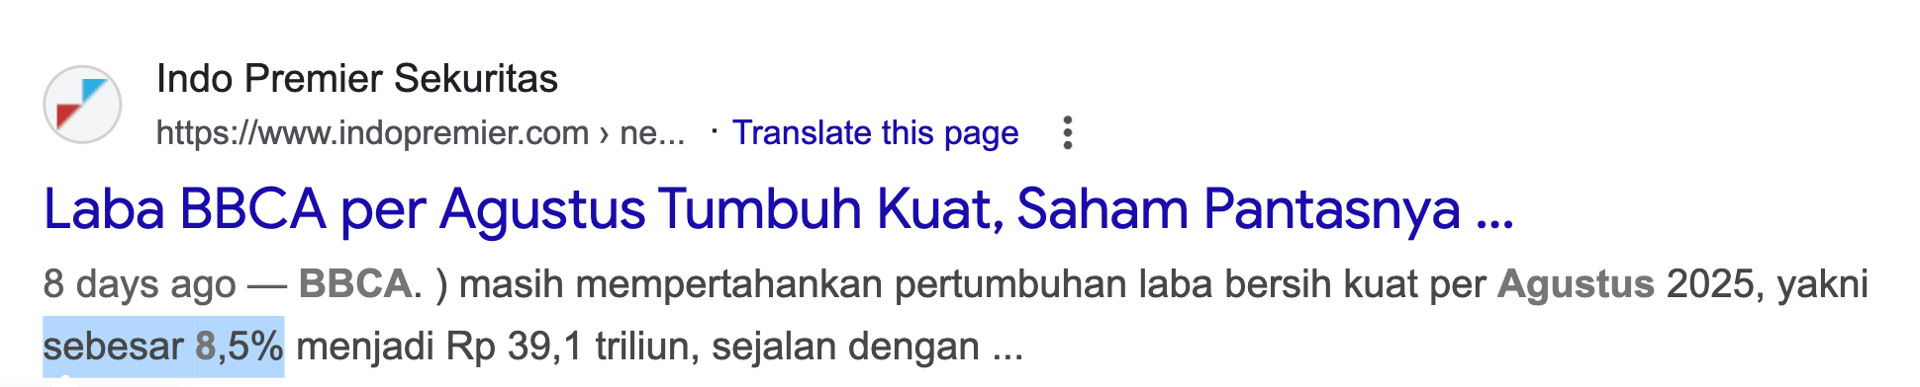
Ketika pertumbuhan BBCA “hanya” +8%, tentu jadi indikasi yang “buruk” karena tidak lagi double digit pertumbuhannya. Tapi apakah ini kesalahan Bank BCA? Atau ternyata ada sesuatu yang sistemik sedang terjadi?
Enaknya big banks, seringkali kinerjanya diliput sama berita, jadi kita gak mesti liatin satu per satu untuk sekedar “mau tau aja”. Dari artikel itu, bisa kita simpulkan (atau suruh ChatGPT):
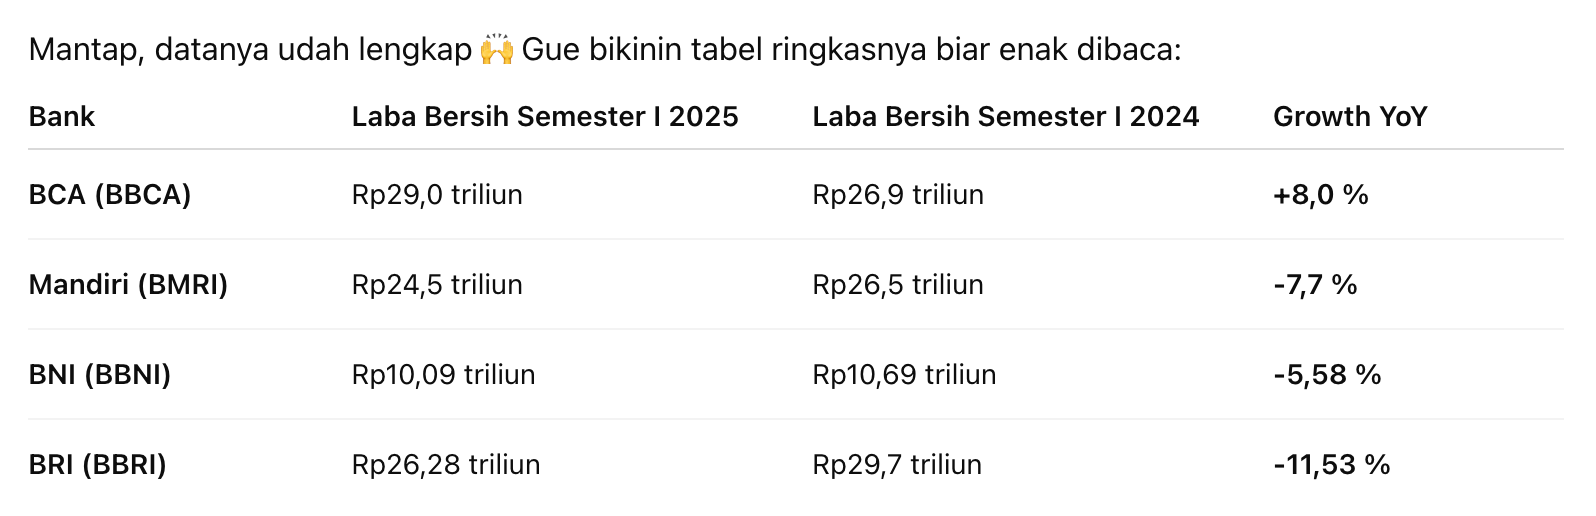
Terlihat bahwa hanya Bank BCA yang kinerjanya masih tumbuh. Yang lain minus single digit, bahkan BBRI minusnya double digit!
Kalau hanya Bank BCA yang mengalami penurunan kinerja, kita mesti curiga. Jangan-jangan ada sesuatu yang terjadi di fundamental perusahaan ini sehingga menyebabkan kinerjanya turun. Tapi kalau ternyata ini kejadian di bank besar lainnya, jangan-jangan ada kerusakan sistemik yang terjadi alias keseluruhan sistem sedang bermasalah. Misal? Penurunan daya beli masyarakat, geopolitik, dll.
Ada kemungkinan laba bersih BRI akan turun 10% dibandingkan dengan tahun lalu. Laba turun bisa menyebabkan (dan udah semestinya) nilai dividen juga turun. Dividen tahun lalu? Rp343,4. Di tahun 2024 itu BBRI mengeluarkan 86% dari labanya untuk dividen, nilai yang sangat besar! Bagaimana kalau tahun ini: laba BRI turun 10% dan payout ratio turun jadi 80%?
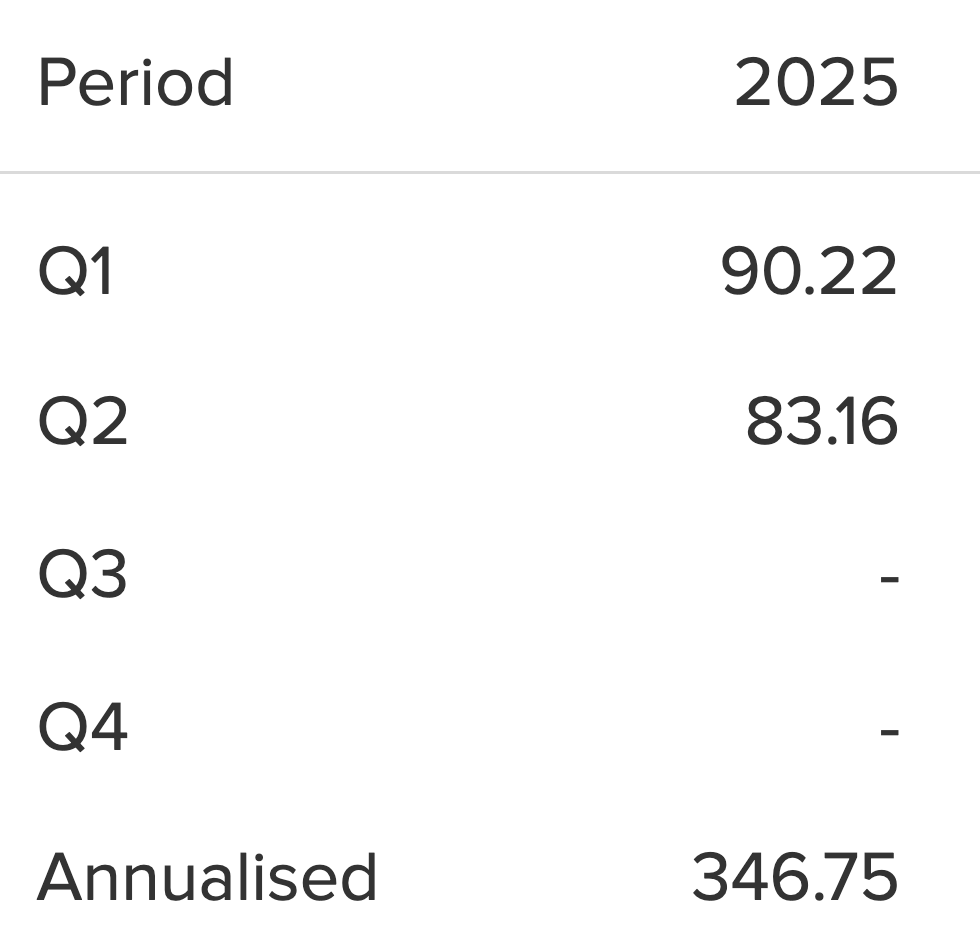
Kalau EPS BBRI disetahunkan maka Bank ini bisa menghasilkan sekitar Rp346. Bagi dividen 80% dari laba bersih? Maka 80% x Rp346 = Rp276,8
Rp276,8 dividen dengan harga hari ini di Rp4.110 maka dividen yield yang bisa kita dapatkan adalah +6,7% masih termasuk angka yang tinggi! Setara dengan obligasi negara (ORI)
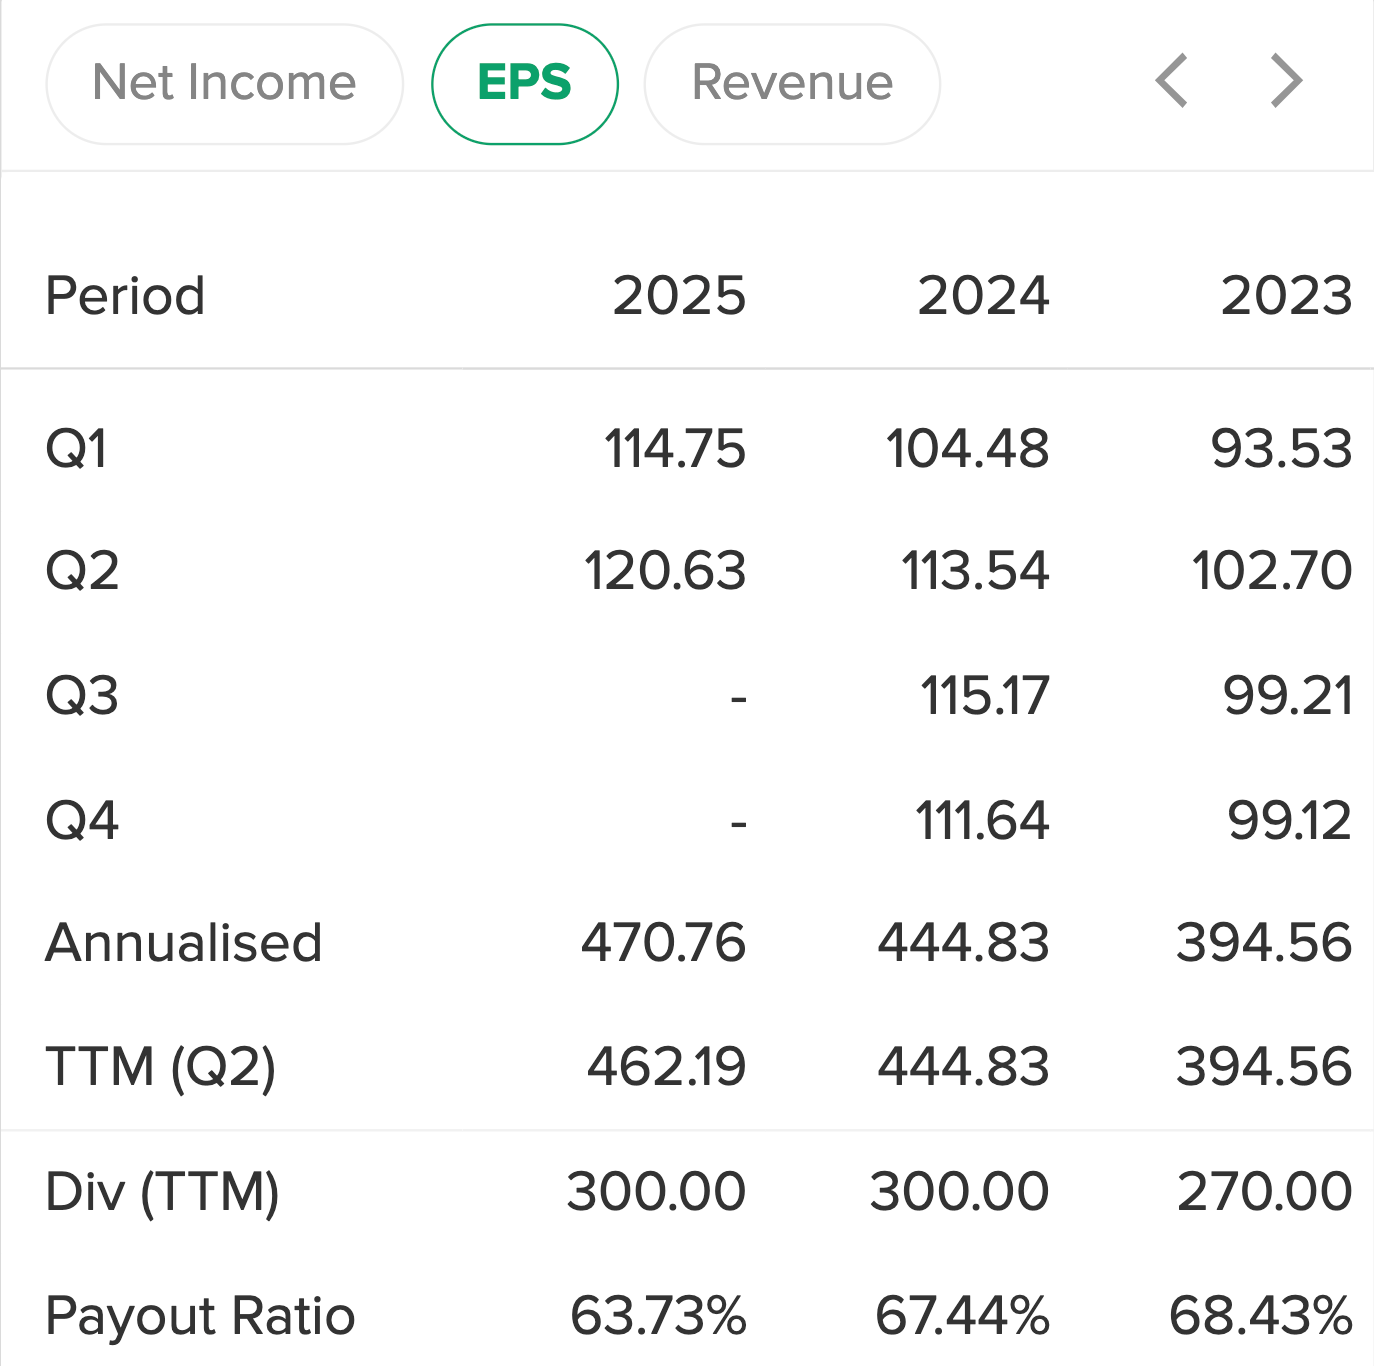
Di sisi lain gue masih yakin BBCA bisa tetap kasih dividen dengan nilai yang sama seperti tahun lalu, sekitar Rp300 per lembar, bahkan lebih!
Yang tadi kita sudah hitung di atas bahwa yield-nya akan sekitar +3,85%
Apa kesimpulannya?
 🔒 Khusus member · Tonton di YouTube
Atas dasar:
- Pergerakan harga saham big banks relatif sama
- BBRI masih positif secara harga sedangkan BBCA negatif
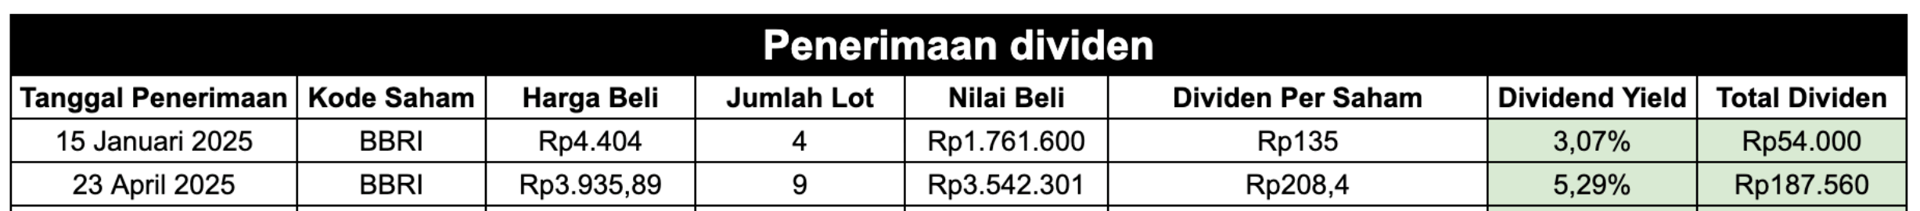
- BBRI sudah dapat dividen totalnya Rp241.560
- BBCA secara kinerja satu-satunya yang tumbuh
Gue memutuskan untuk melakukan switching BBRI ke BBCA di harga pasar
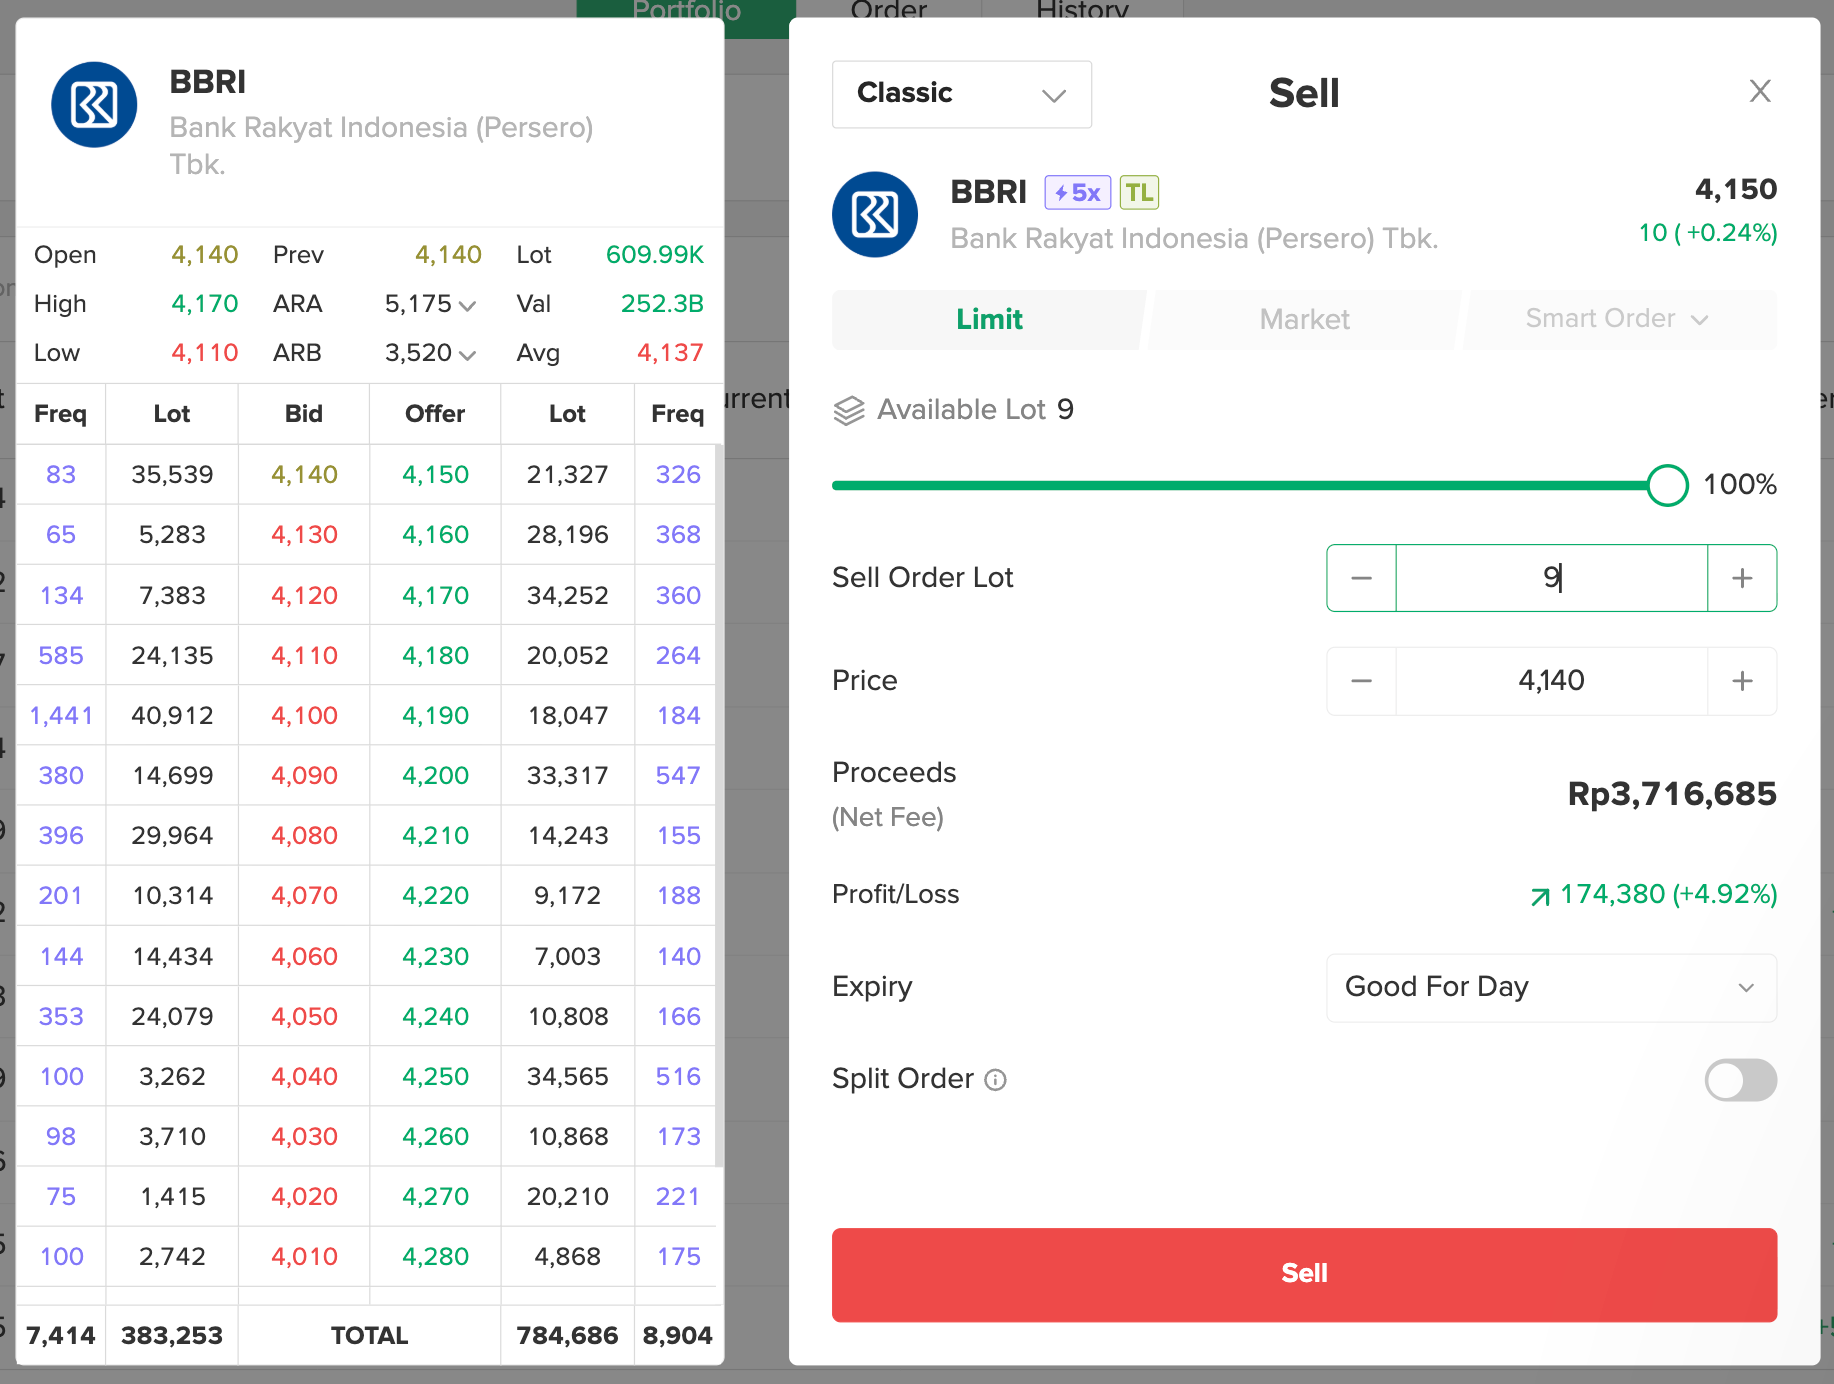
Dividen + Capital Gain BBRI
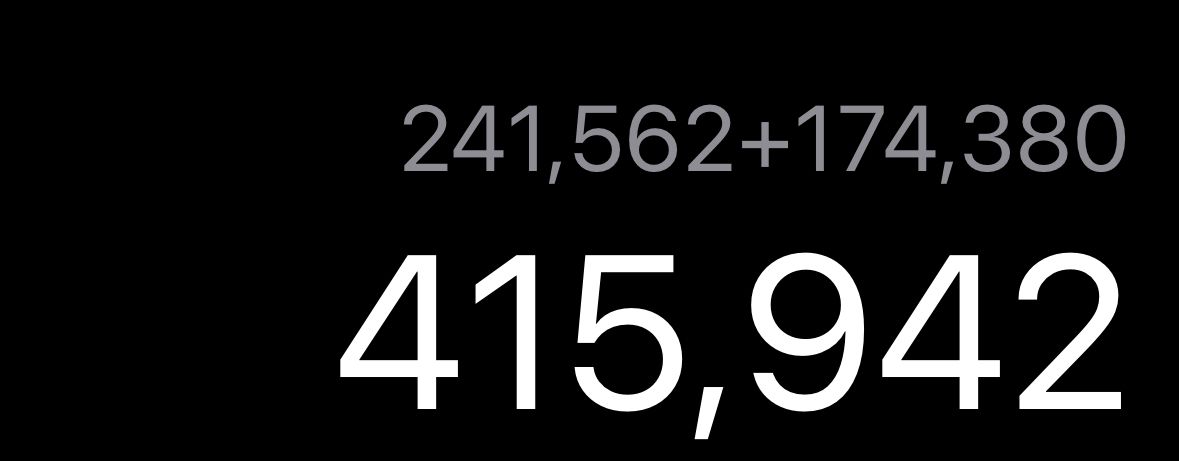
Total gain dibandingkan dengan modal yang kita keluarkan
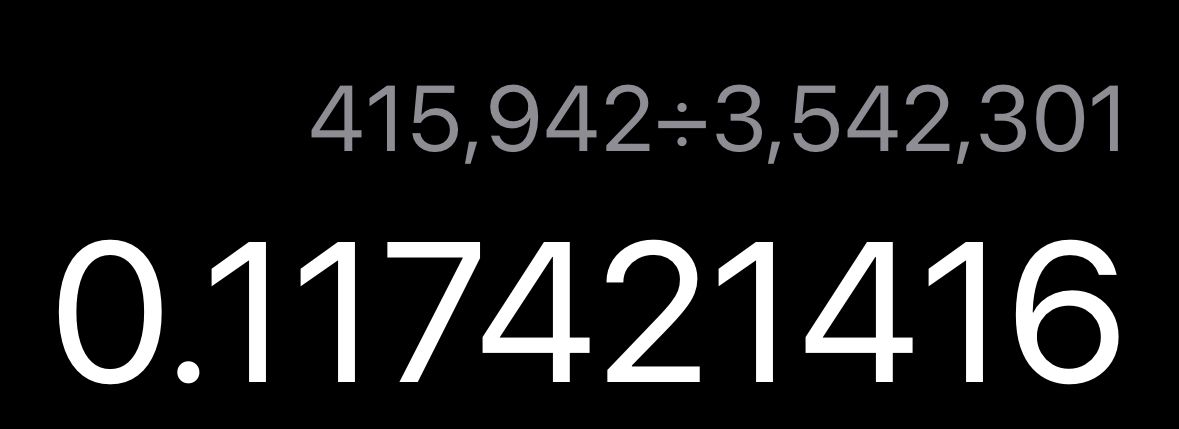
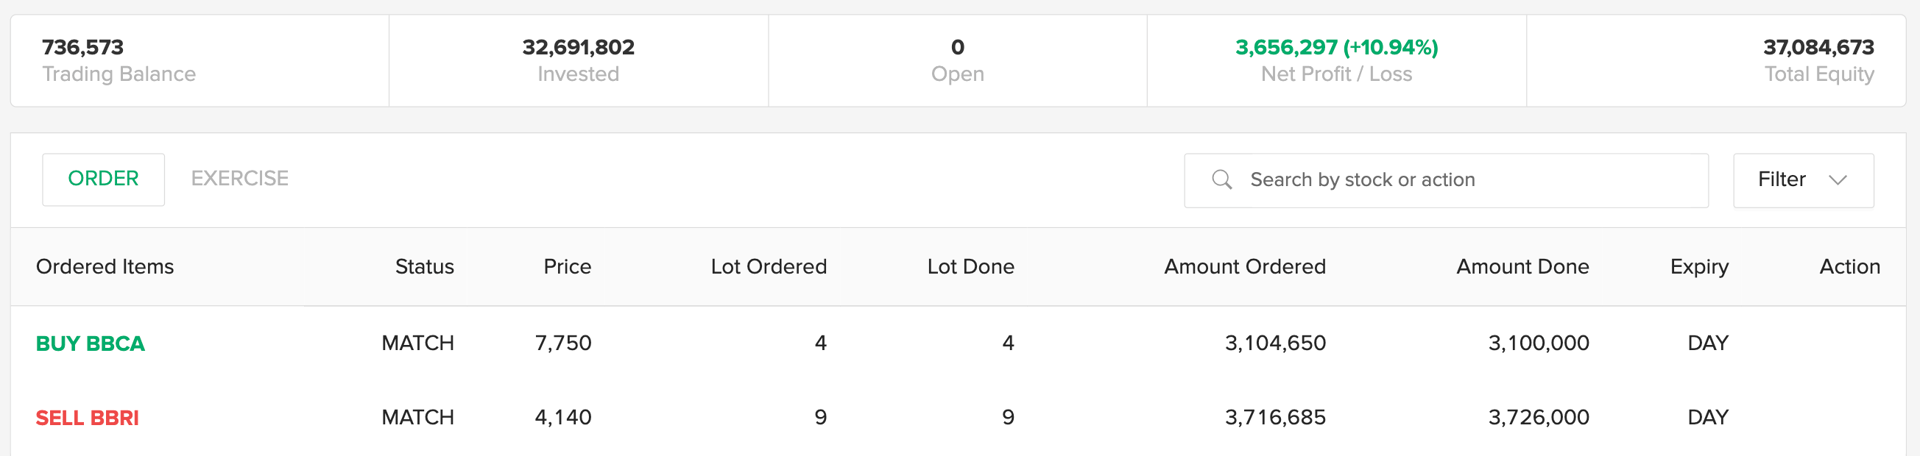
Jual BBRI di Rp4.140 dan beli saham BBCA di Rp7.750
Kilas Balik Portofolio Palsu
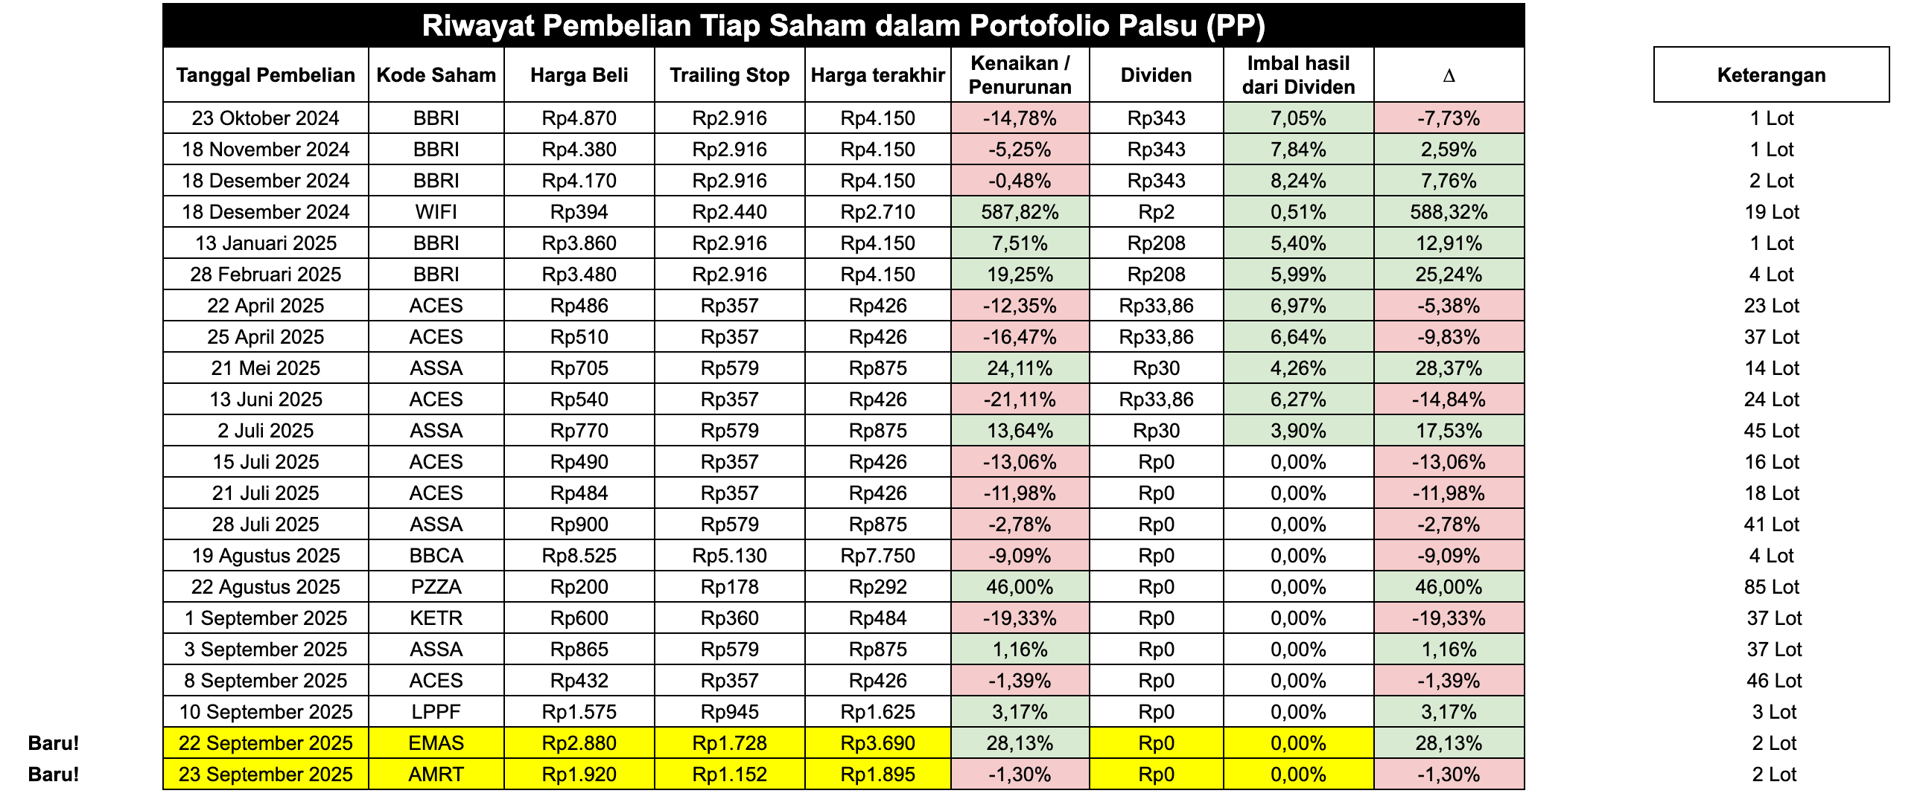
Saham BBRI adalah salah satu saham paling pertama yang kita beli di Portofolio Palsu. 23 Oktober 2024 lebih tepatnya. Dari harga awal Rp4.870 kemudian turun lalu kita beli lagi, turun lalu beli lagi, turun beli lagi, turun? Beli lagi.
Kalau kita yakin perusahaannya bagus, kita bisa lakukan itu berulang-ulang. Apa jadinya kalau kita tidak melakukan averaging down? Sampai hari ini, harganya masih belum balik ke harga pembelian awal kita. Masih minus 14,78%!
Sambil average down, sambil kita melihat bahwa ada insentif berupa dividen (kalau perusahaannya bagi dividen seperti di case BRI ini) yang menjadi imbal hasil untuk kita para pemegang sahamnya.
Selama kita yakin bahwa perusahaannya masih bisa tumbuh dan kita masih punya kemewahan waktu untuk menunggu. Gue rasa pilihan untuk membeli saham yang sama diharga yang lebih rendah adalah salah satu strategi yang menarik.
Investasi saham sangatlah sederhana, tapi tidak mudah.