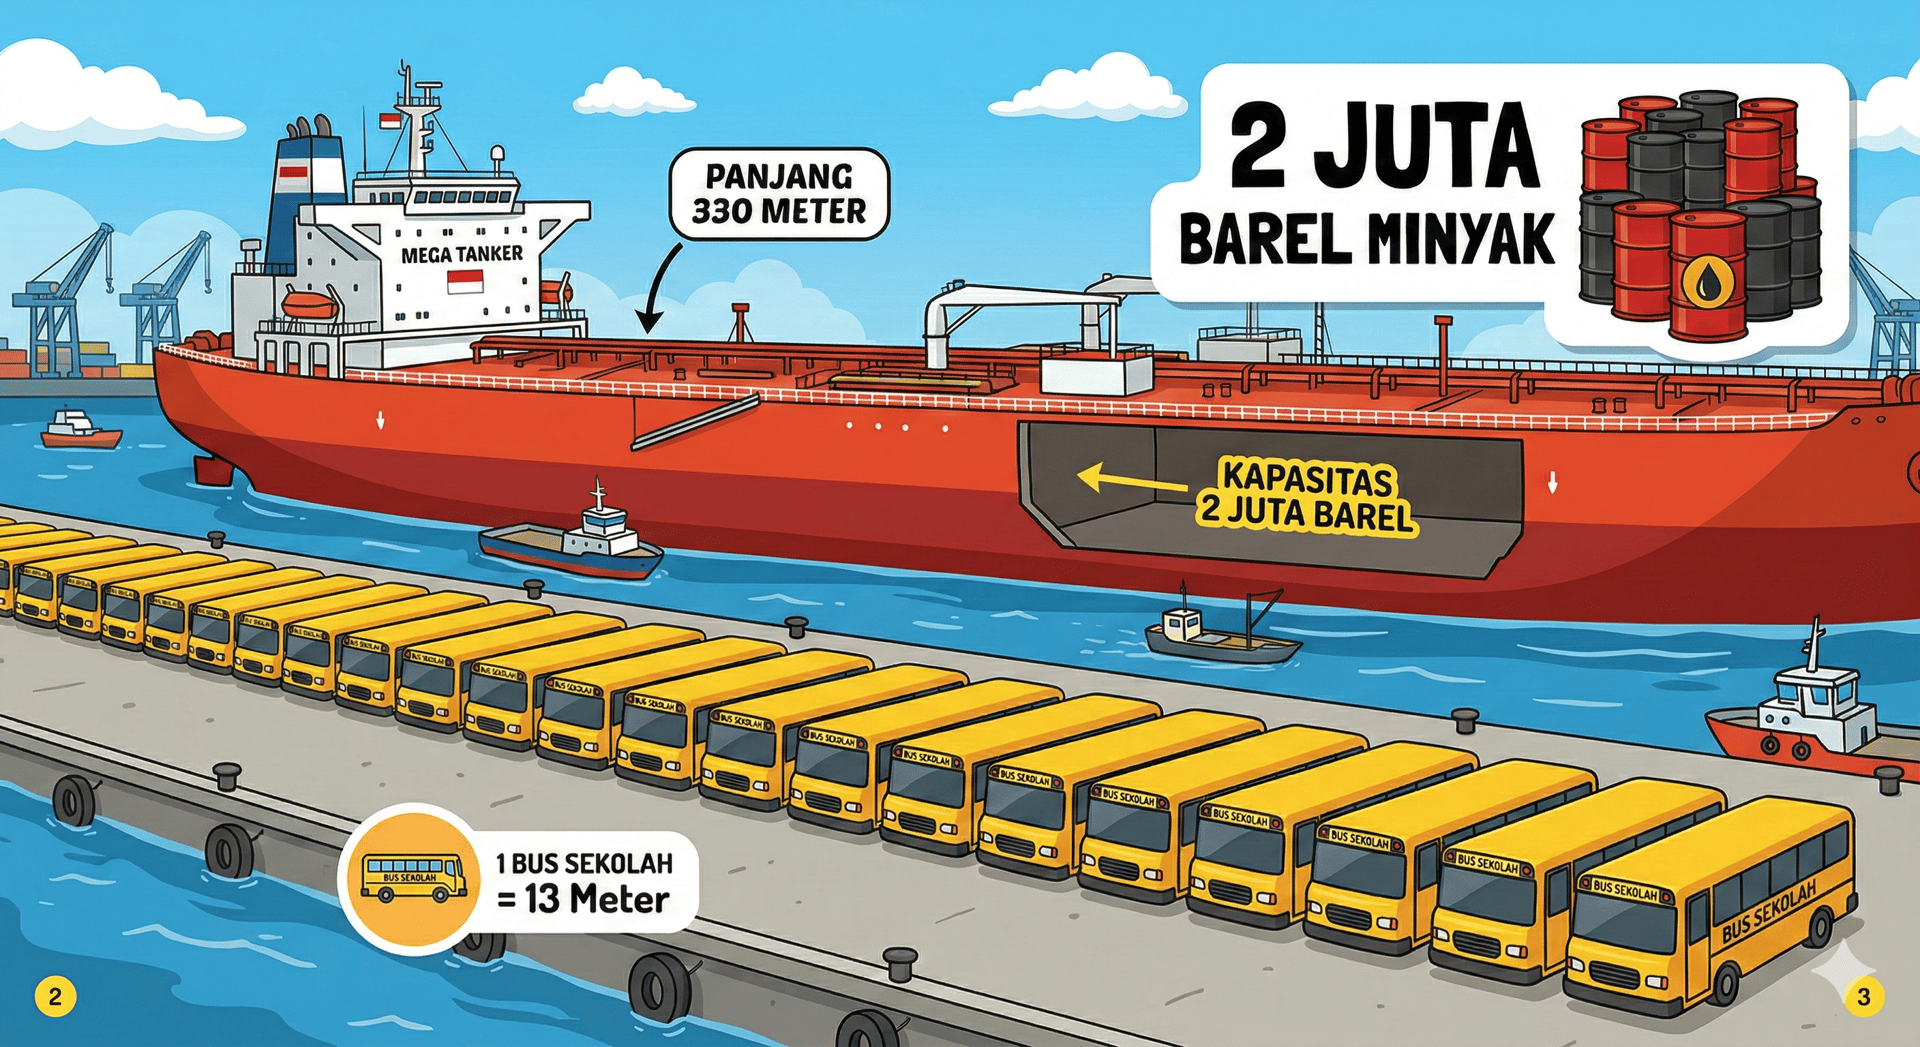
Kenalan dengan VLCC!
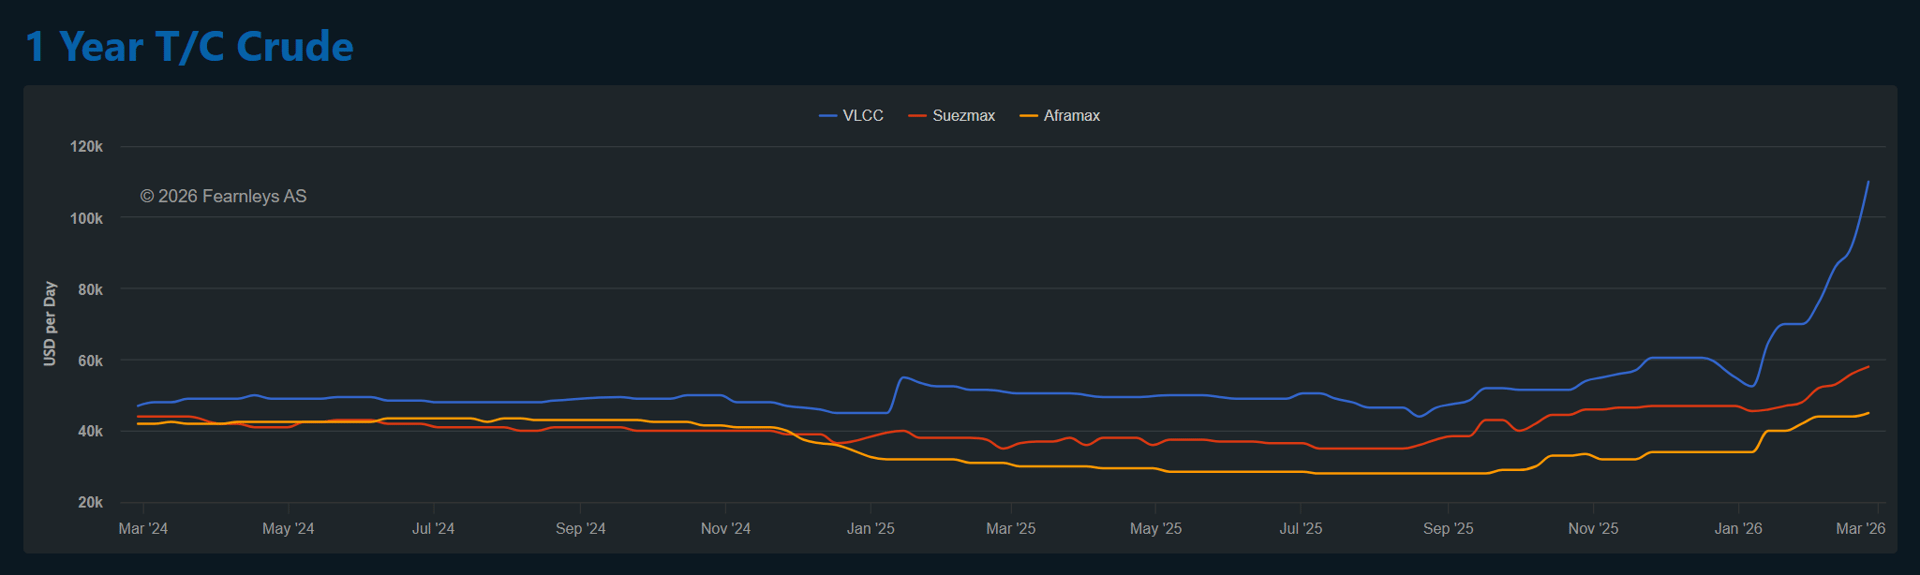
Rate VLCC yang naik ini tentu akan menguntungkan untuk perusahaan yang memang punya VLCC
Apa itu VLCC?
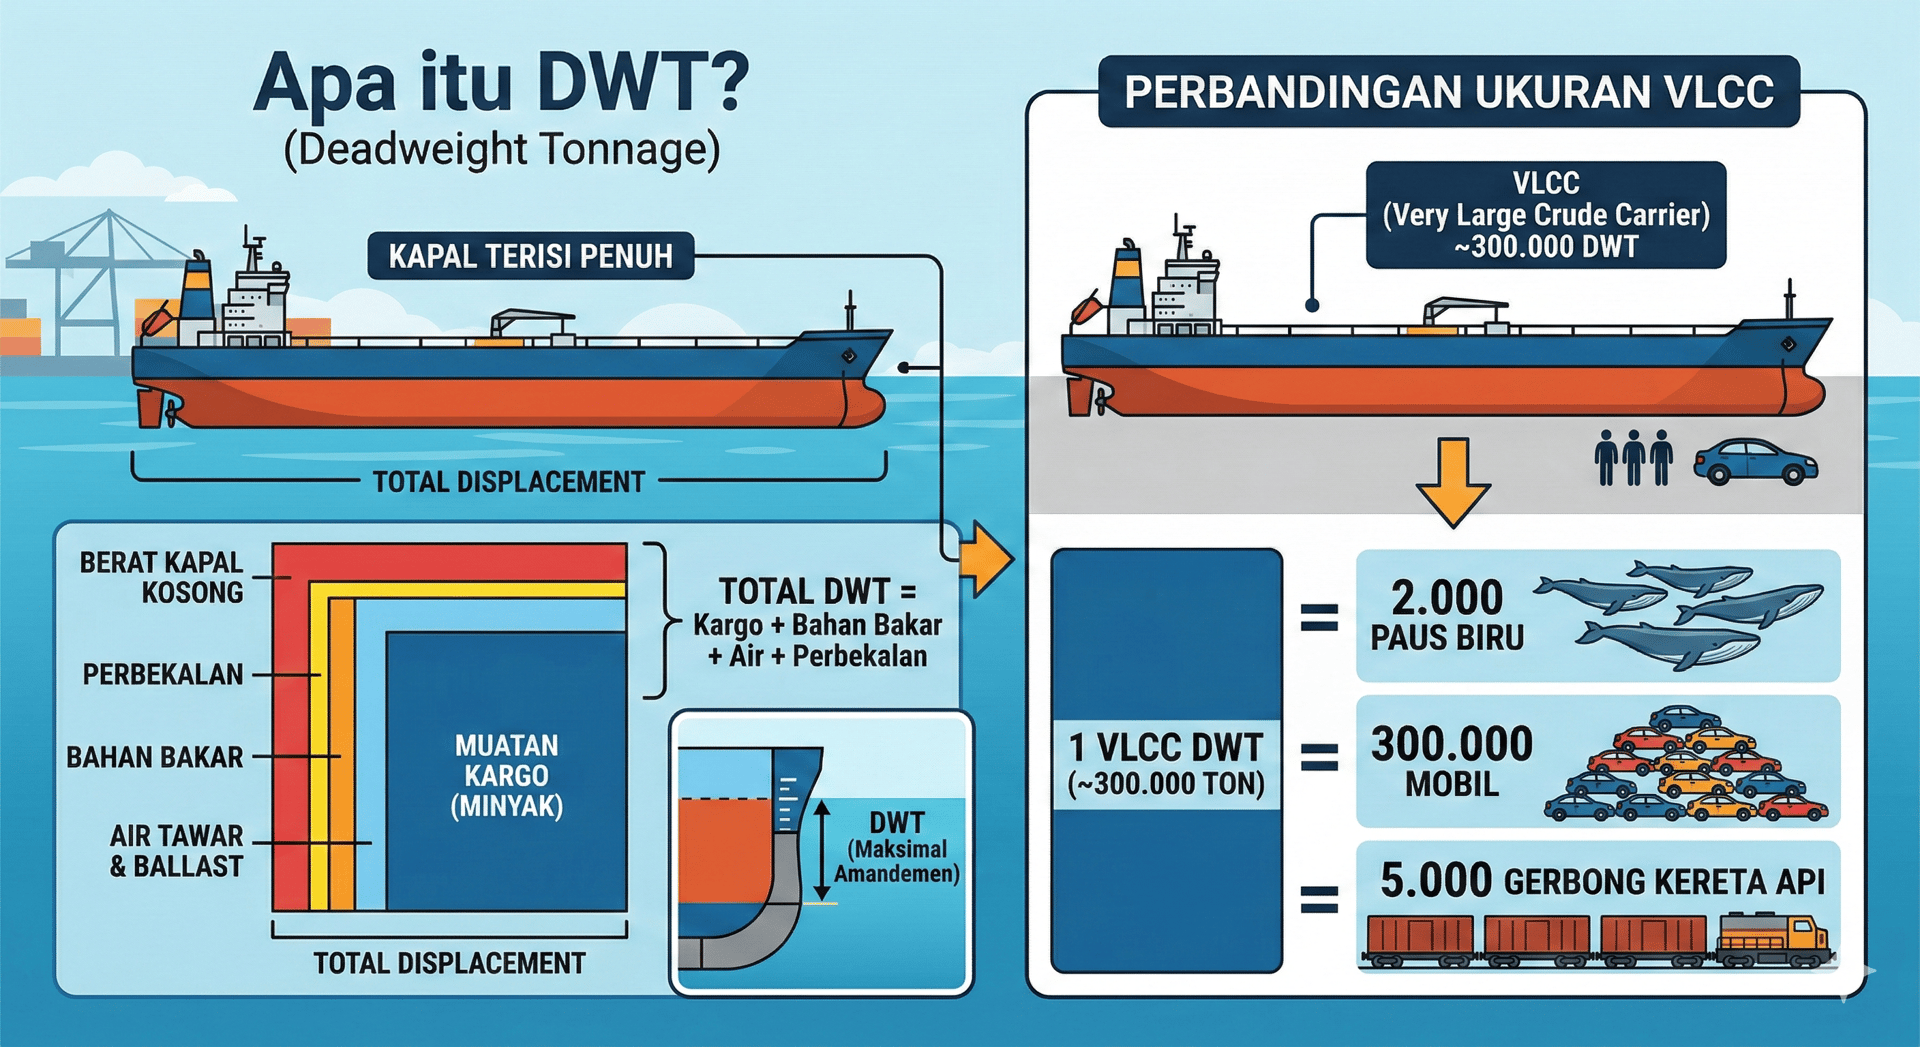
VLCC singkatan dari Very Large Crude Carrier. Kalau diterjemahkan, artinya Kapal Pengangkut Minyak yang Sangat Besar. Ukuran panjangnya bisa 330 meter, sekali angkut kapasitasnya bisa 2 juta barel minyak
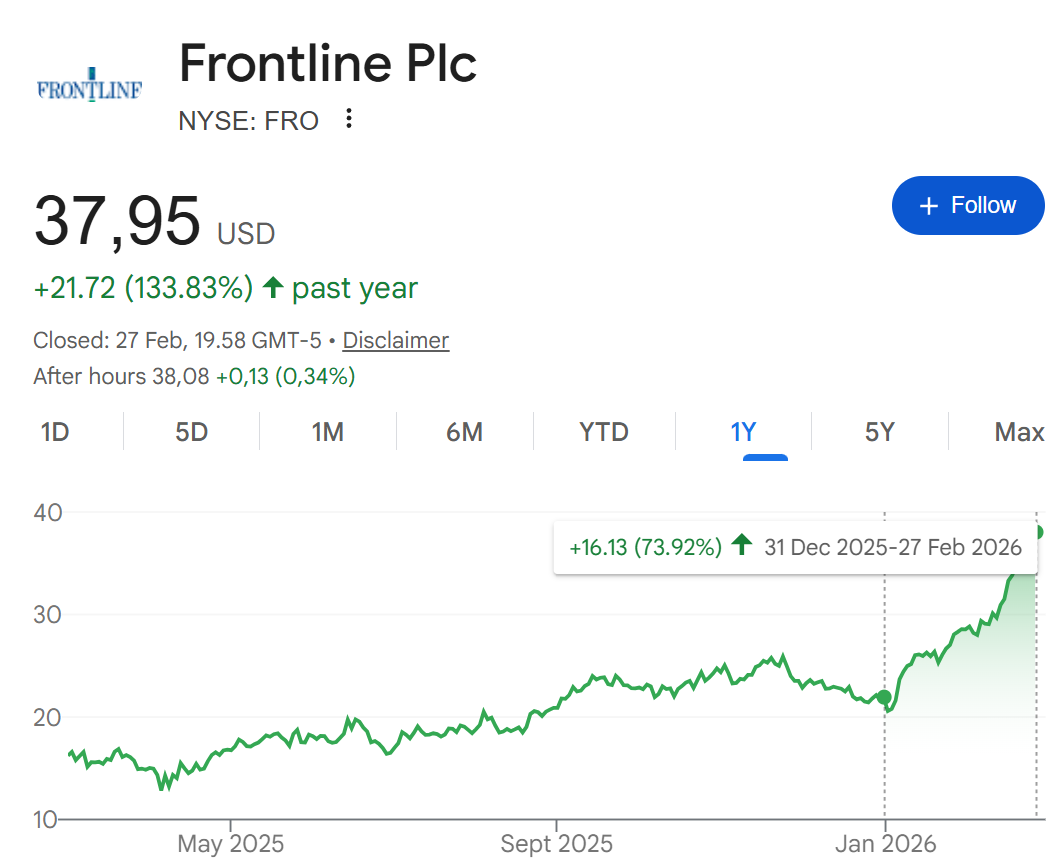
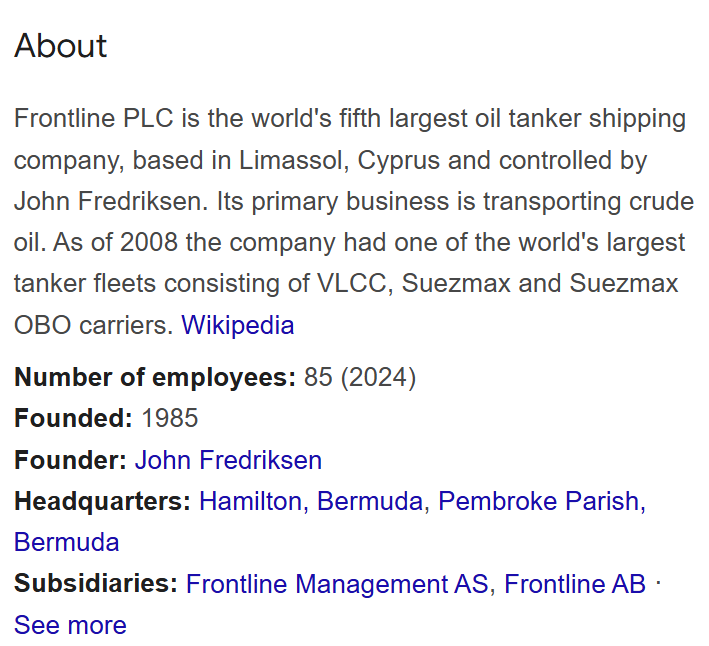
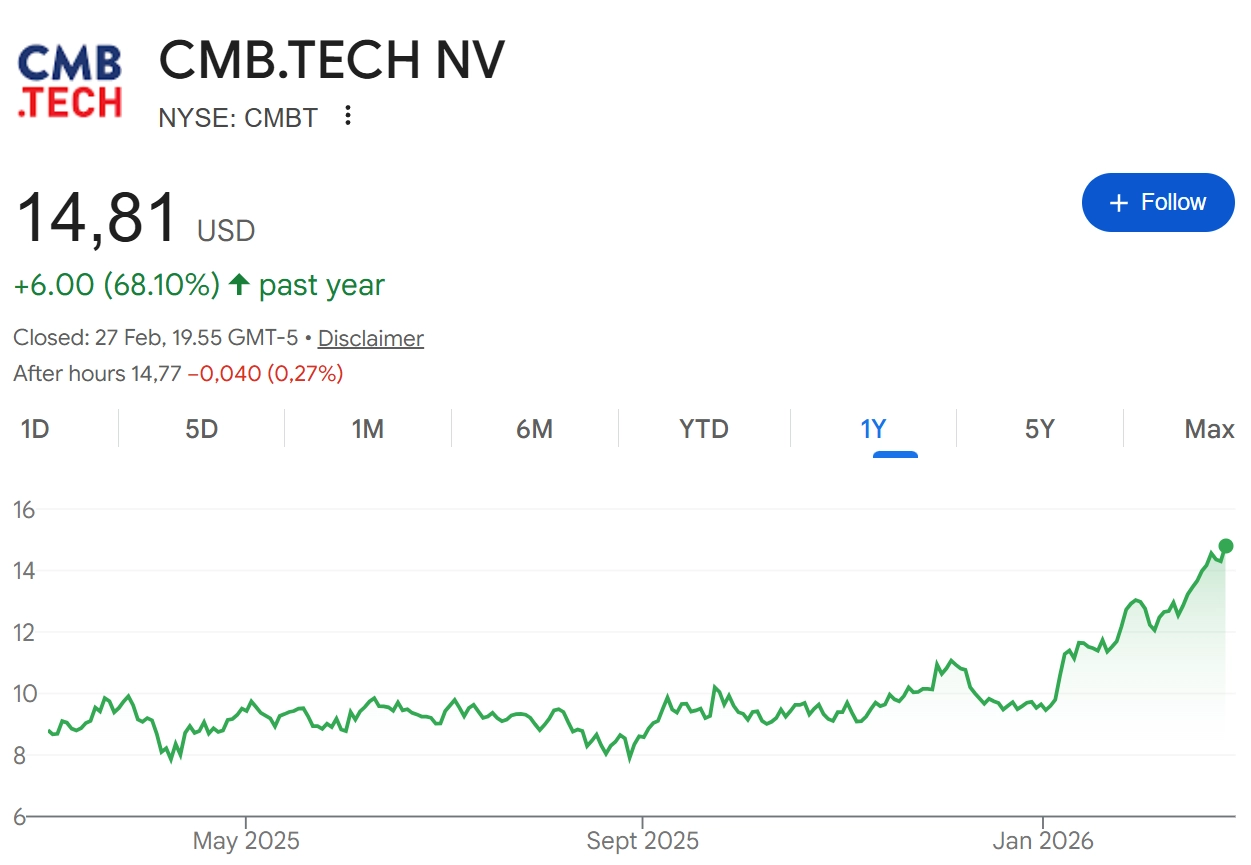
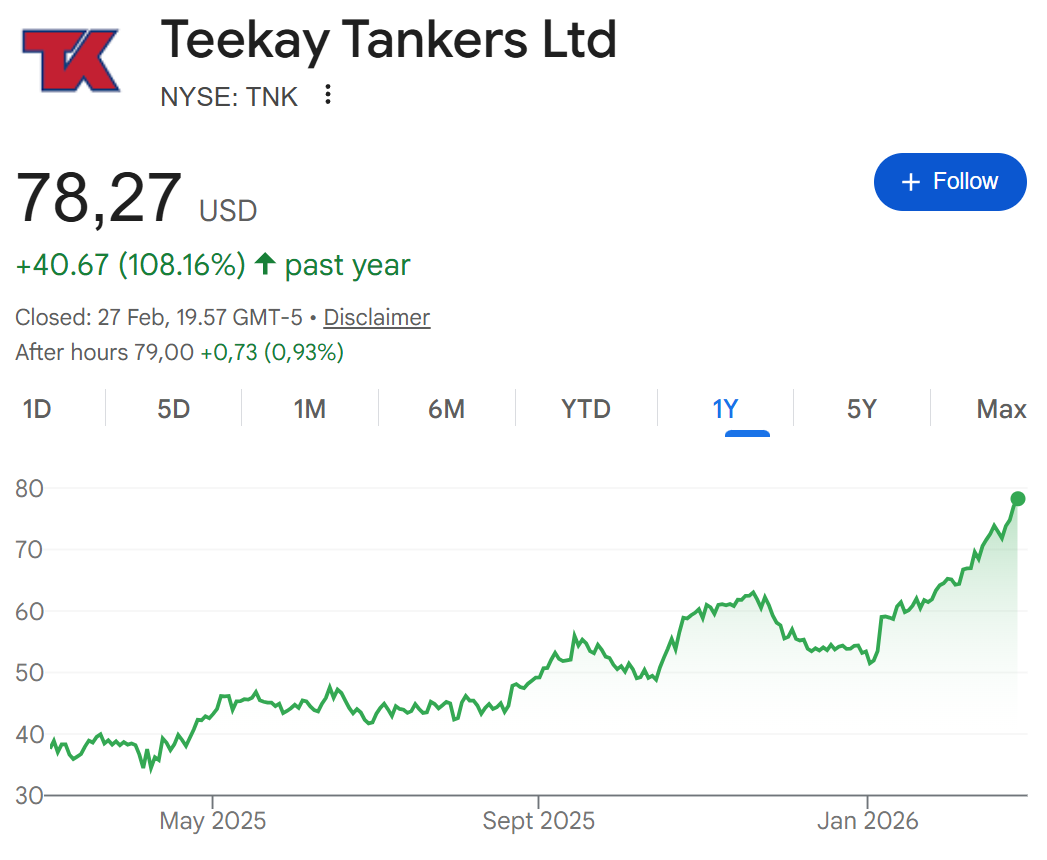
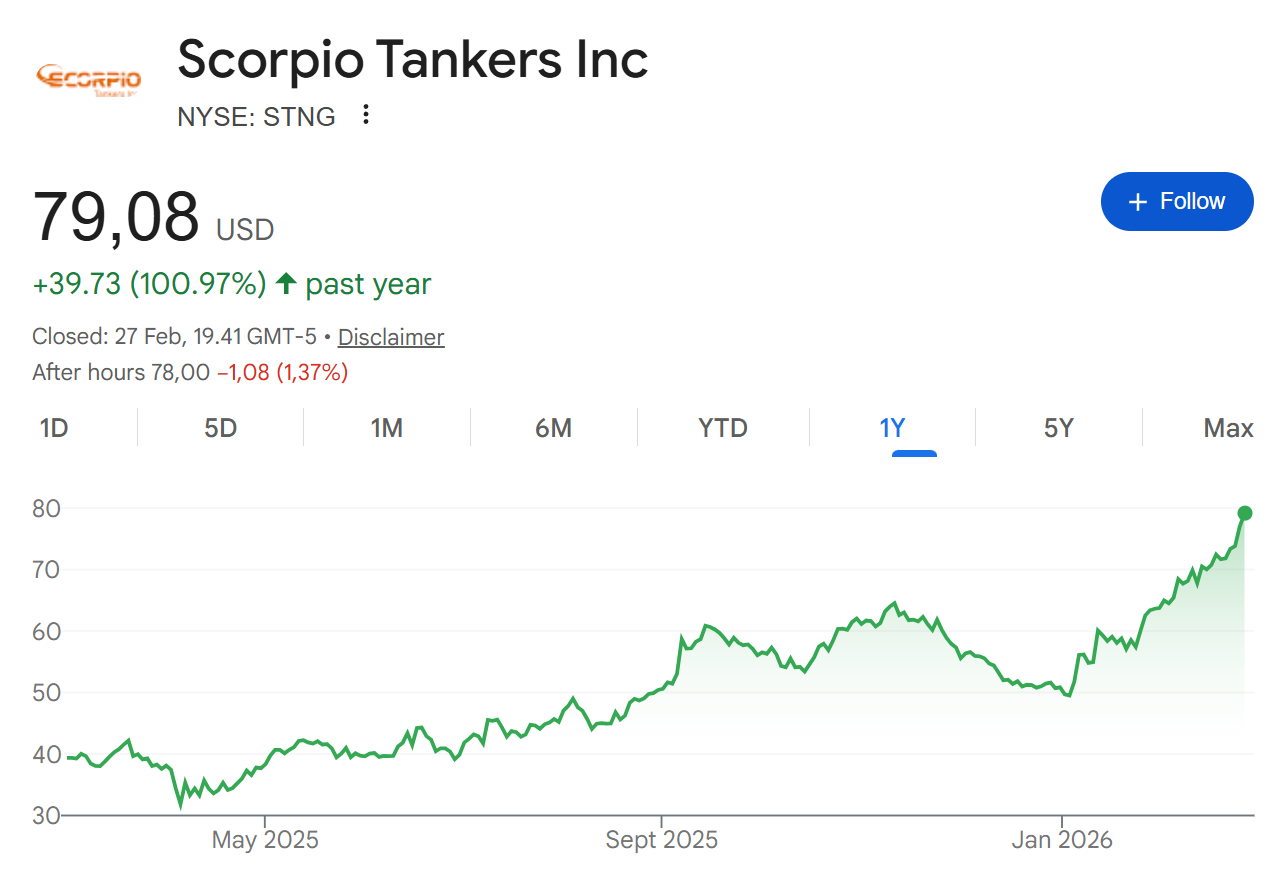
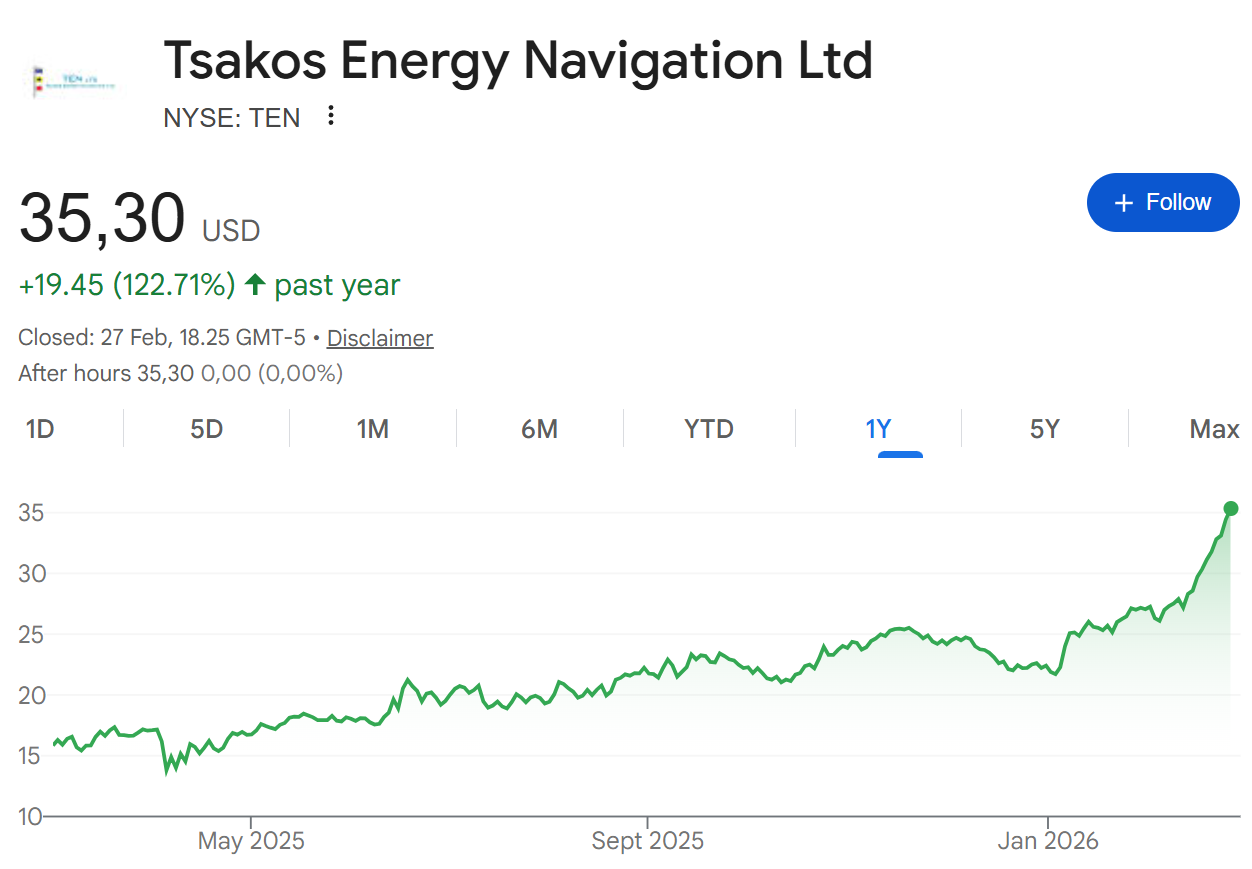
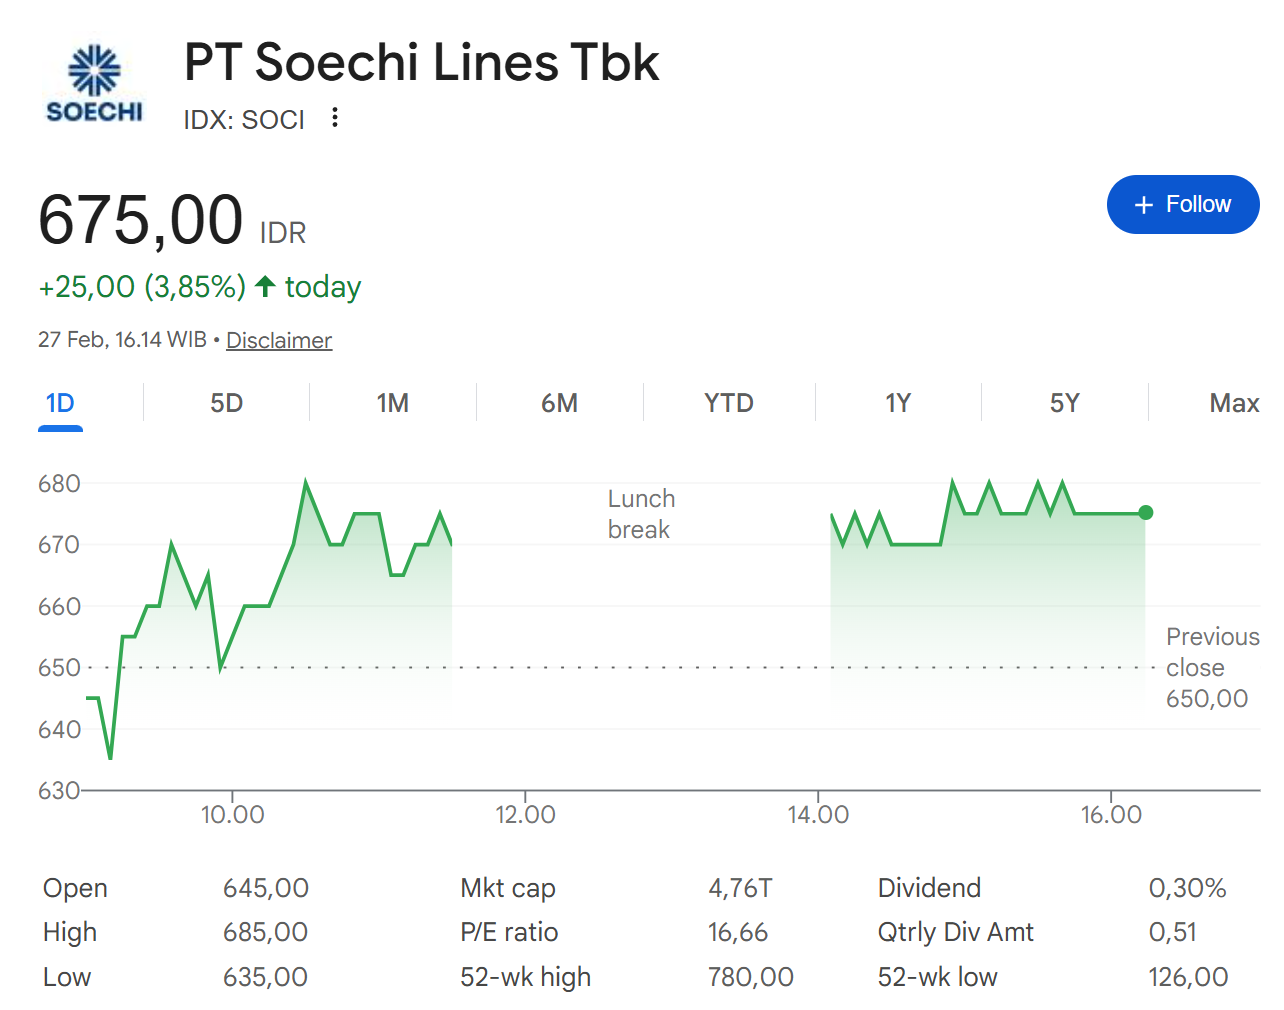
5 dari 5 saham oil tanker itu naik di waktu yang sama. Mungkin opportunity itu bisa kita tangkap juga di Indonesia
2 Saham Oil Tanker di Indonesia
Ada dua saham yang sering dibahas sebagai pemain tanker terbesar di Indonesia: SOCI dan BULL. Ada satu lagi yaitu PIS (Pertamina International Shipping) namun sayangnya perusahaan ini tertutup.
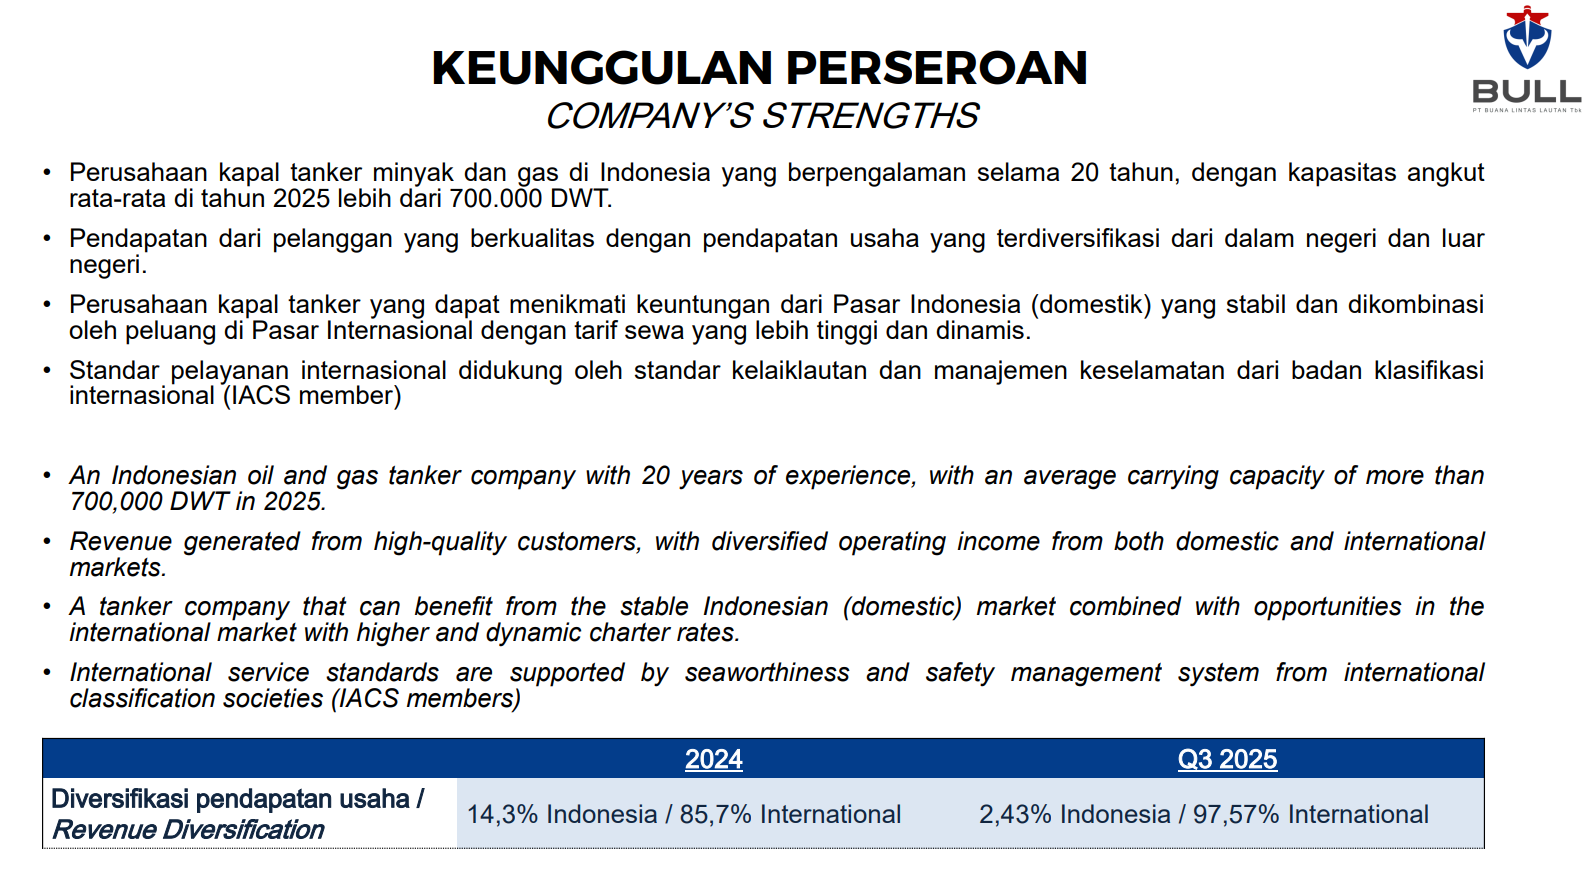
Belajar dari 5 saham kapal oil tanker di atas, kita nggak perlu nunggu LK-nya keluar. Jadi, kita bahas LK-nya sedikit saja. Dalam jangka pendek, yang terjadi hanya pertarungan: “Seberapa banyak yang mau beli dan seberapa banyak yang mau jual.”
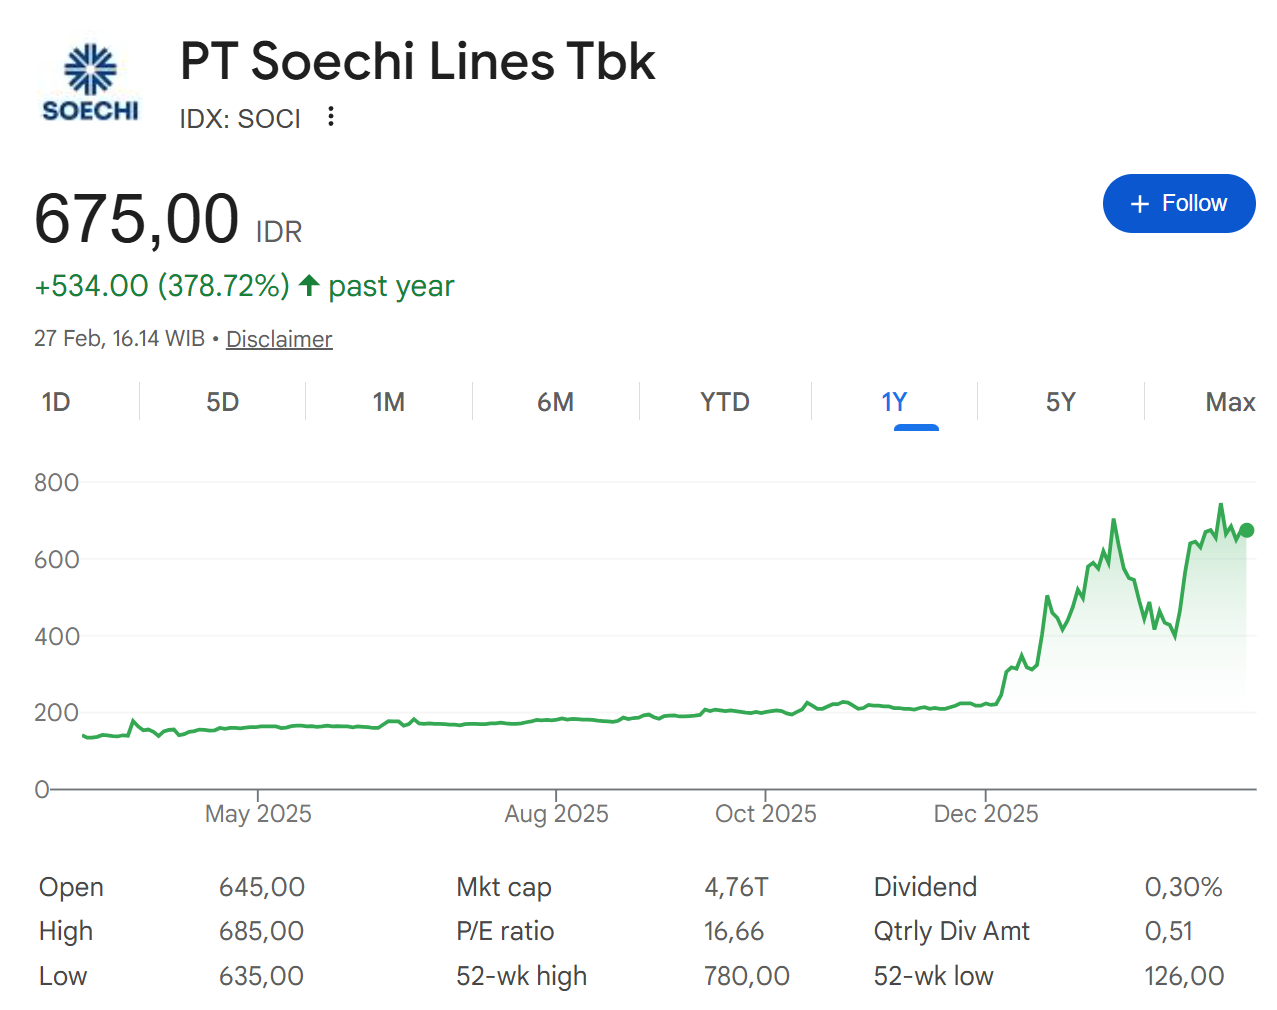
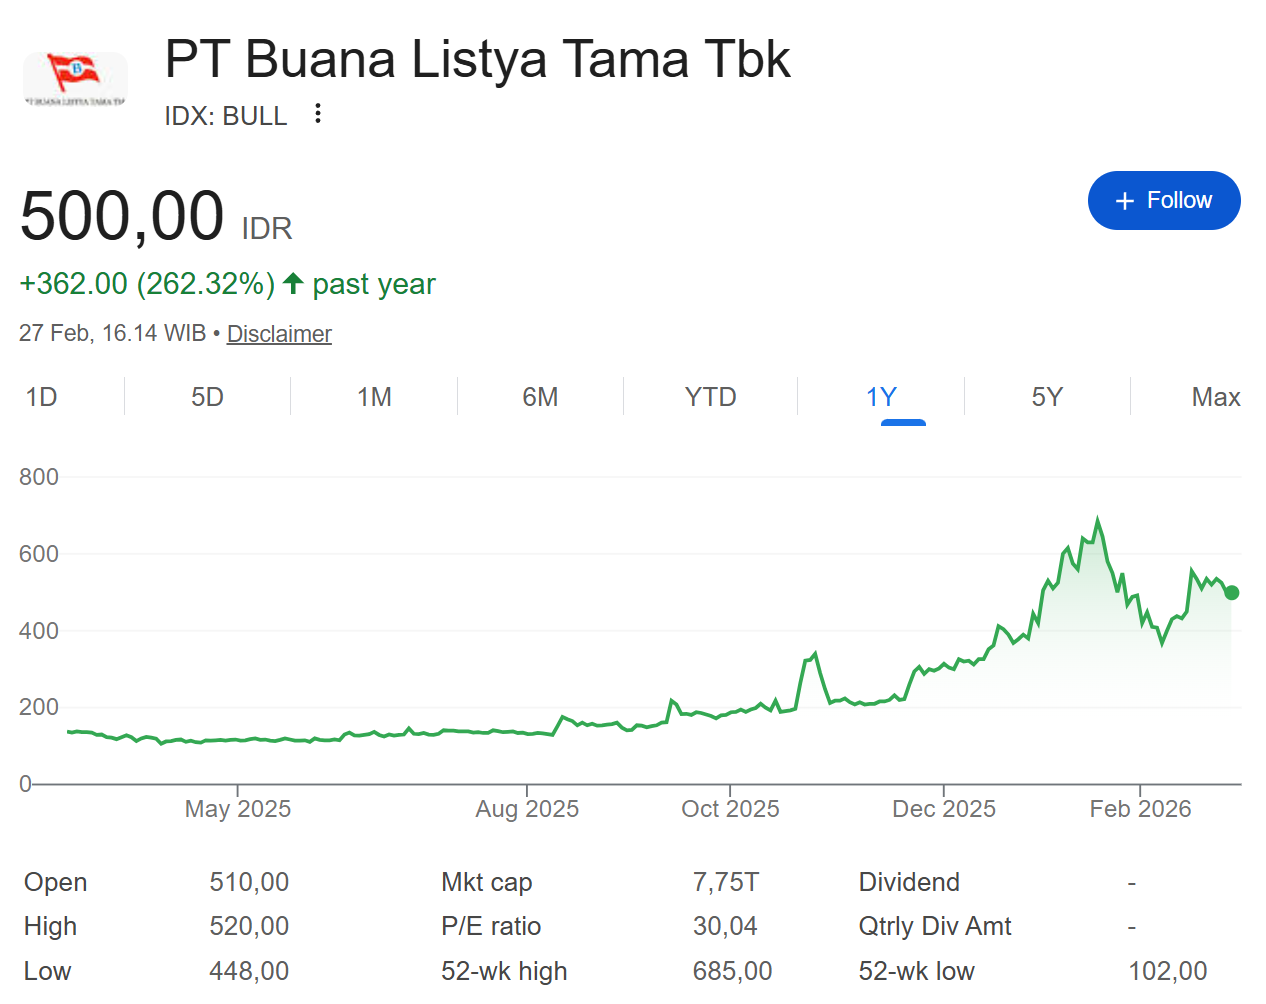
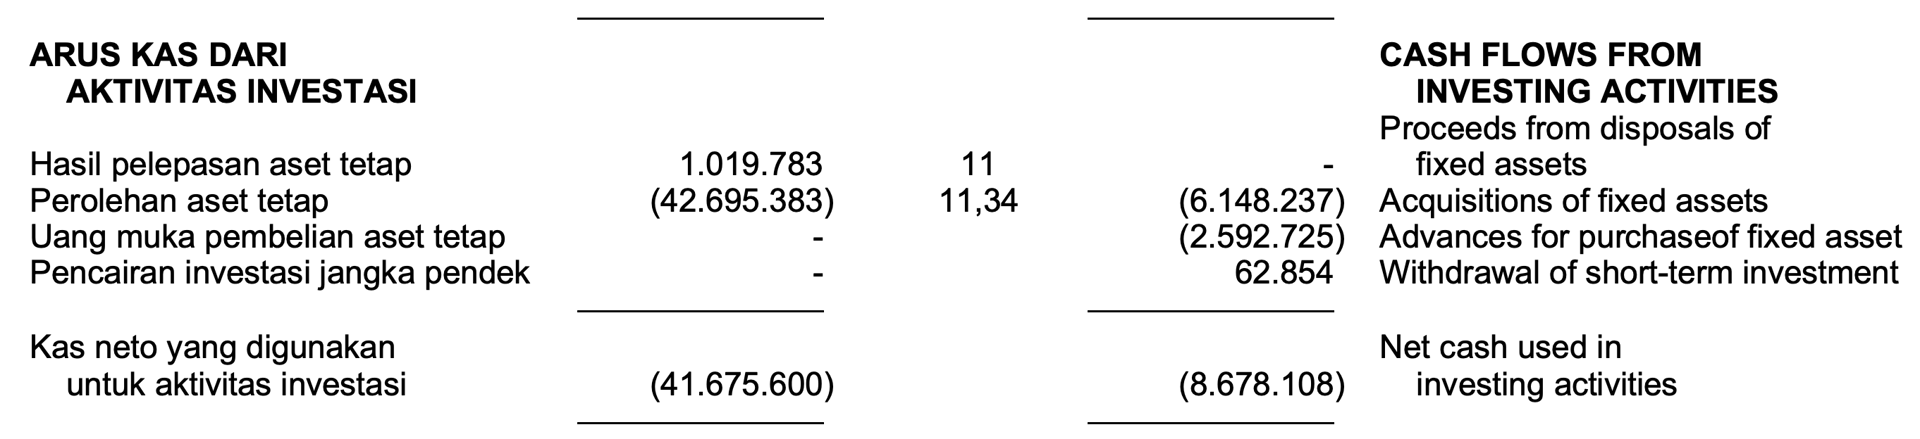
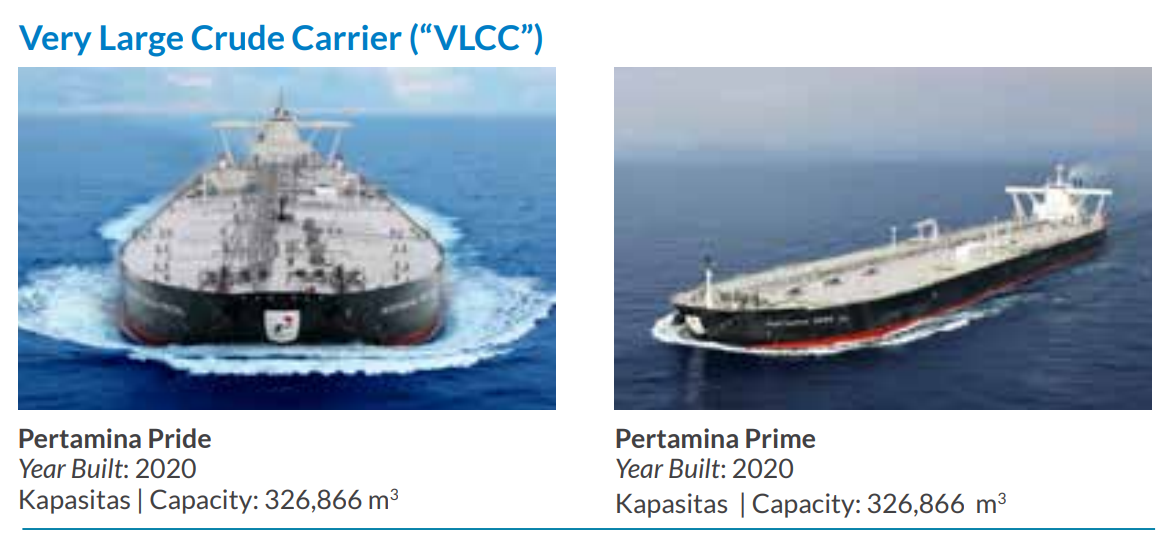
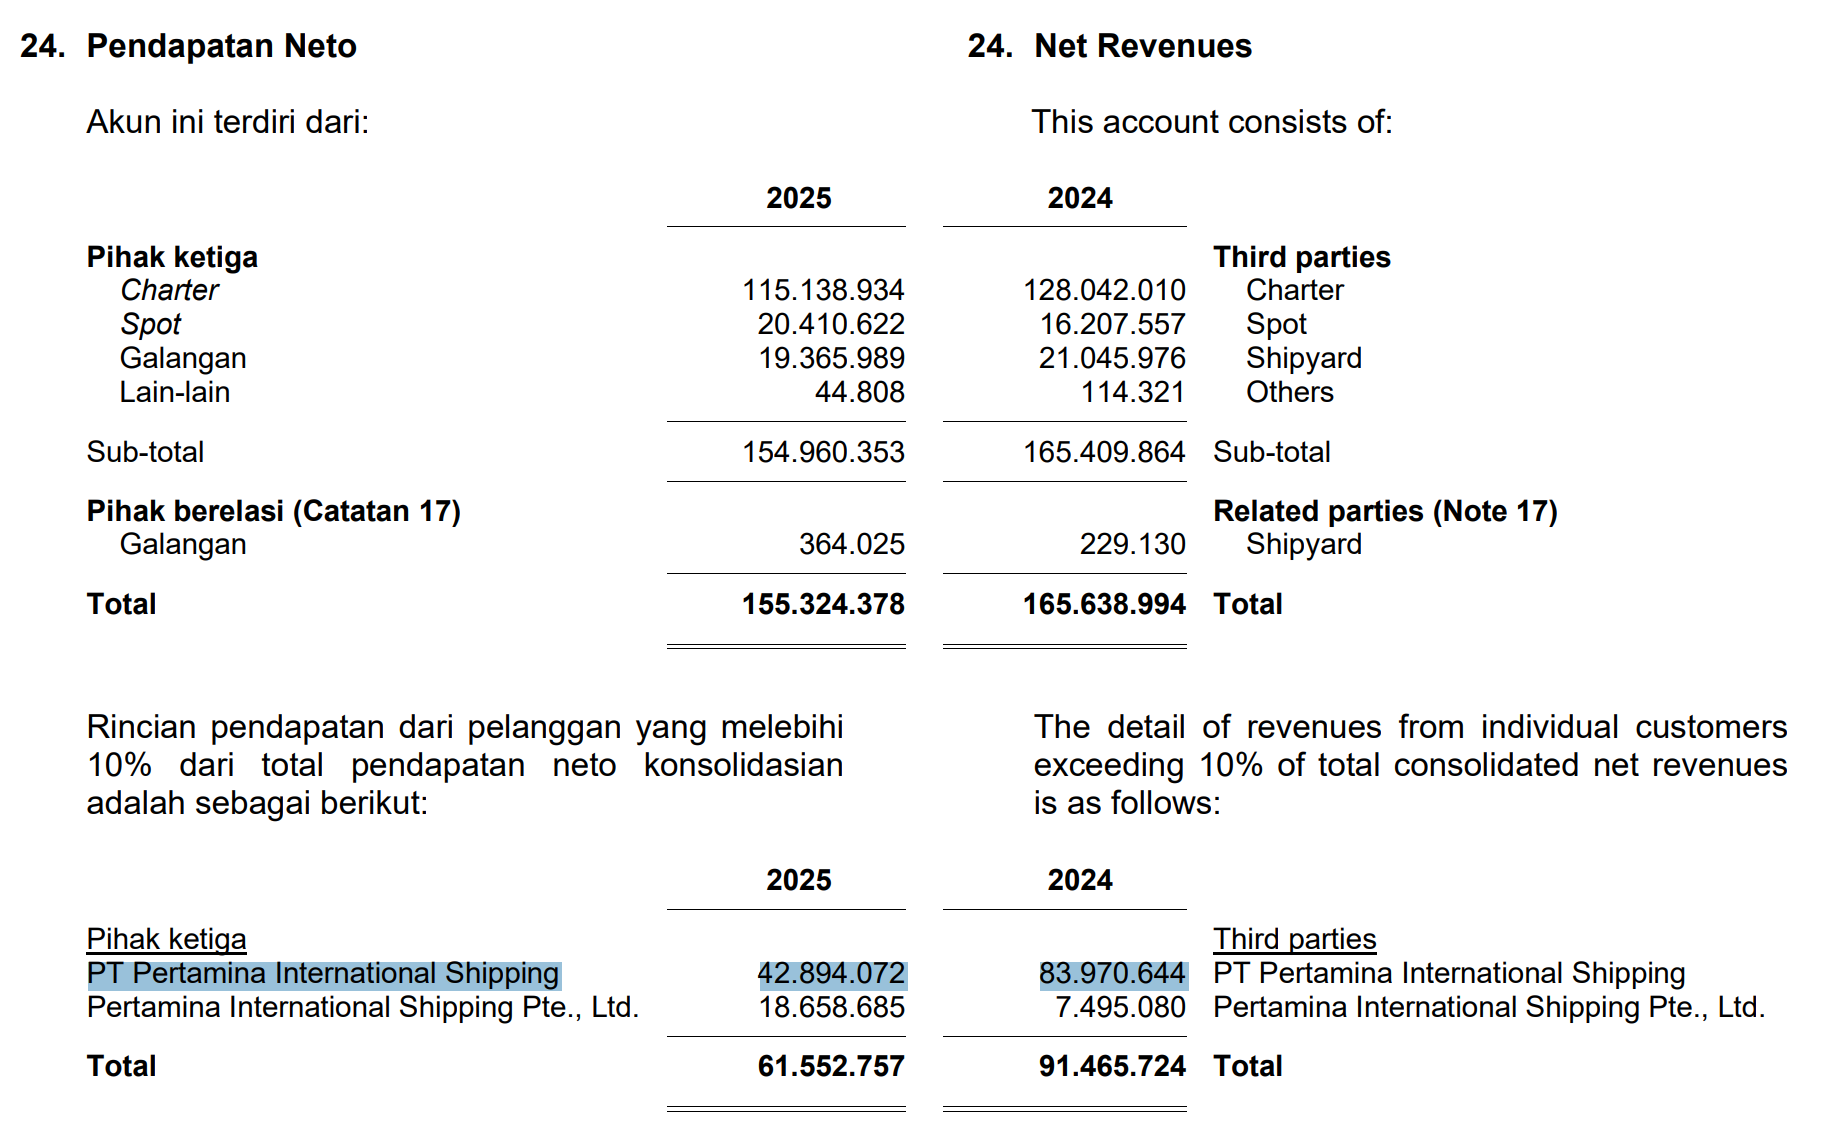
Gue memutuskan untuk ulik SOCI lebih dalam karena kapasitas angkutnya yang lebih besar (dalam DWT) dan menariknya SOCI ada order-an dari PT Pertamina International Shipping (PIS: selaku pemilik 2 kapal VLCC yang dapat berkah kenaikan tarif sewa)
Faktor lainnya adalah kepemilikan saham di SOCI lebih jelas dibanding BULL, dan jumlah pemegang saham SOCI lebih sedikit. Ingat: makin banyak pembeli dibanding penjual, makin baik.
SOCI (Per 31 Januari 2026)
Nama Pemegang Saham | Jumlah Saham | Persentase | Status |
PT Darma Pertiwi Raya | 2.474.261.252 | 35,05% | Pengendali |
PT Pilar Sukses Utama | 2.474.261.252 | 35,05% | Pengendali |
Masyarakat - Non Warkat (Scripless) | 1.113.850.500 | 15,78% | Non-Pengendali |
Masyarakat - Warkat (Scrip) | 996.626.996 | 14,12% | Non-Pengendali |
Saham Treasury | 0 | 0% | - |
Total | 7.059.000.000 | 100% |
Keterangan | Bulan Sebelumnya | Bulan Ini (Januari 2026) | Perubahan |
Total Pemegang Saham | 11.695 | 14.063 | + 2.368 |
BULL (Per 31 Januari 2026)
Nama Pemegang Saham | Jumlah Saham | Persentase | Status |
PT Delta Royal | 2.251.898.042 | 14,534% | Pengendali |
Fortune Street Limited | 1.408.585.144 | 9,091% | Pemegang Saham > 5% |
PT KB Valbury | 1.060.000.000 | 6,841% | Pemegang Saham > 5% |
Wong Kevin (Direksi) | 298.137.950 | 1,924% | Pengurus |
PT Danatama Makmur | 203.108.094 | 1,311% | Afiliasi |
PT Danatama Kapital | 180.782.994 | 1,166% | Afiliasi |
Nanny D Tirtawidjaja | 54.992.100 | 0,354% | Afiliasi |
PT Astrindo Nusantara | 46.433.750 | 0,3% | Afiliasi |
PT Geo Link Indonesia | 18.671.400 | 0,121% | Afiliasi |
PT Danatama Perkasa | 1.988.769 | 0,013% | Afiliasi |
Masyarakat (Non-Warkat) | 9.969.838.350 | 64,345% | Publik |
Keterangan | Bulan Sebelumnya | Bulan Ini (Januari 2026) | Perubahan |
Total Pemegang Saham | 35.701 | 69.261 | + 33.560 |
Kenapa tarif VLCC naik?
1. Ada 1 perusahaan beli banyak kapal VLCC di seluruh dunia
Jumlah kapal VLCC di dunia tidak banyak, mungkin sekitar 1.000 unit. Namun, ada satu perusahaan pelayaran asal Korea yang membeli dan menyewa kapal jenis ini besar-besaran sejak Desember 2025 hingga hari ini. Angkanya bervariasi, ada yang menyebut 90-120. Anggap saja 100 unit. Jika 100 dari 1.000, artinya 10% kapal VLCC dikuasai oleh satu perusahaan saja!
Masalahnya, dari 1.000 kapal yang tersedia, selalu ada kapal yang usianya udah gak prima alias udah tua. Ada juga yang kena sanksi (blacklist) karena mengangkut minyak dari negara yang dilarang. Jumlahnya sekitar 200 unit VLCC. Jadi, kalau kapal yang kena sanksi kita keluarkan dari daftar VLCC yang “layak”, posisi Sinokor jadi terlihat lebih hebat lagi. Sinokor punya 100 dari 800 kapal VLCC yang layak.
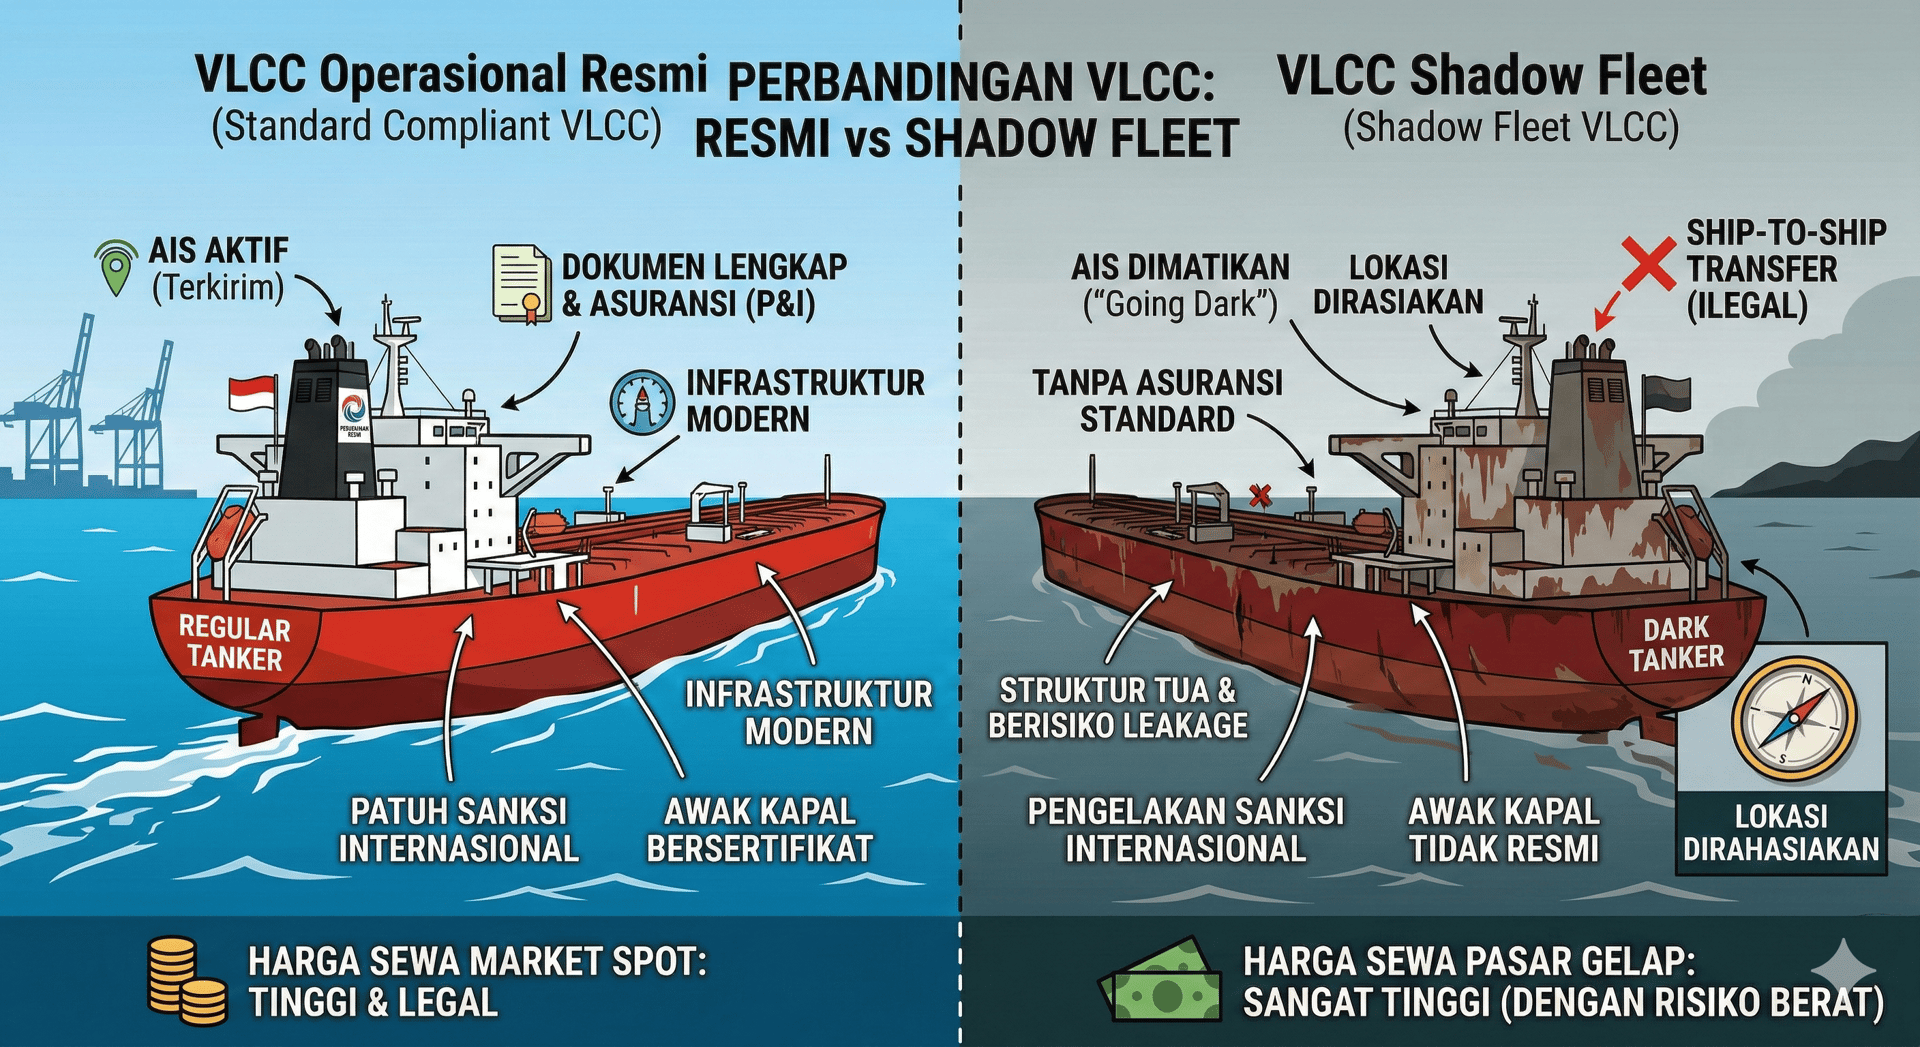
Bacaan menarik tentang Sinokor dan VLCC-nya

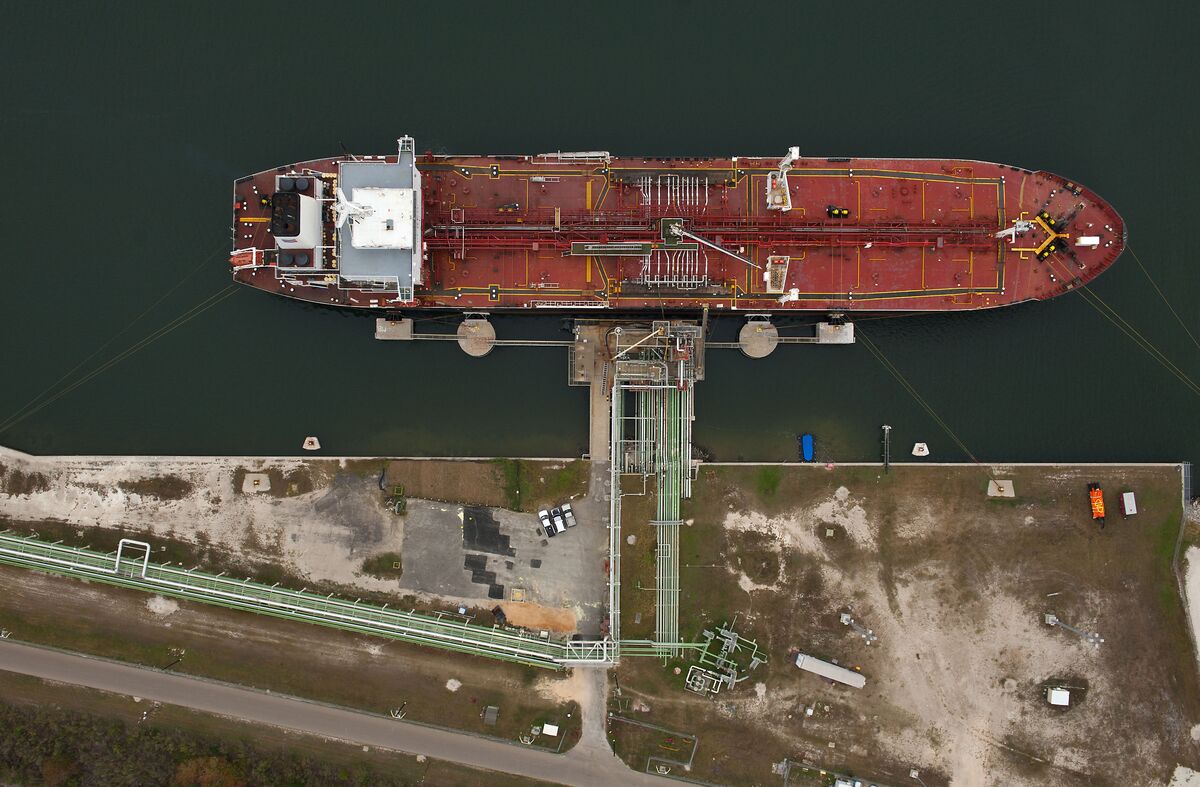
The scale of Sinokor’s position became more apparent this week, as it controlled almost all the VLCCs available for hire to load oil from the US Gulf Coast, a major oil-exporting region.
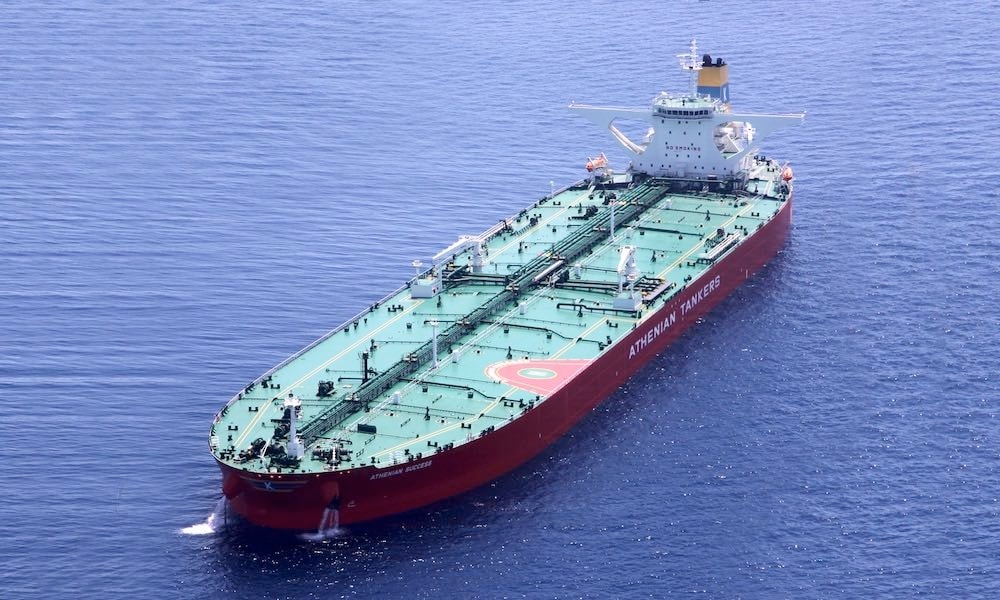
If all Sinokor’s targeted VLCC acquisitions come to fruition, Greece’s Allied Shipbroking is forecasting that the six largest VLCC owners in the world would collectively control close to 30% of the global fleet of 911 ships. The top six list, along with Sinokor, is made up of China Merchants, COSCO, Fredriksen, Bahri, and Angelicoussis Group, according to data from Allied. Calculations by broker Hartland suggest that Sinokor is now operating a VLCC fleet of close to 100 ships, giving it an 11% market share of tanker’s biggest vessels, and somewhere between 15% and 20% of the compliant, non-sanctioned fleet.
Artikel yang bagus terkait kekuatan Sinokor: 👇
Bukan hanya VLCC yang akan kena manfaatnya
There are alternatives when the VLCC fleet becomes too stretched. As rates surge, it can be cheaper for two smaller ships to carry a cargo that would be on a larger one. Earnings for vessels that haul 1 million barrels of oil have also climbed in recent days.
2. Meningkatnya tensi perang di Iran
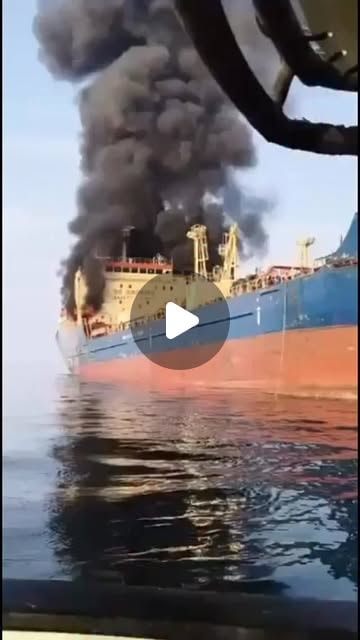
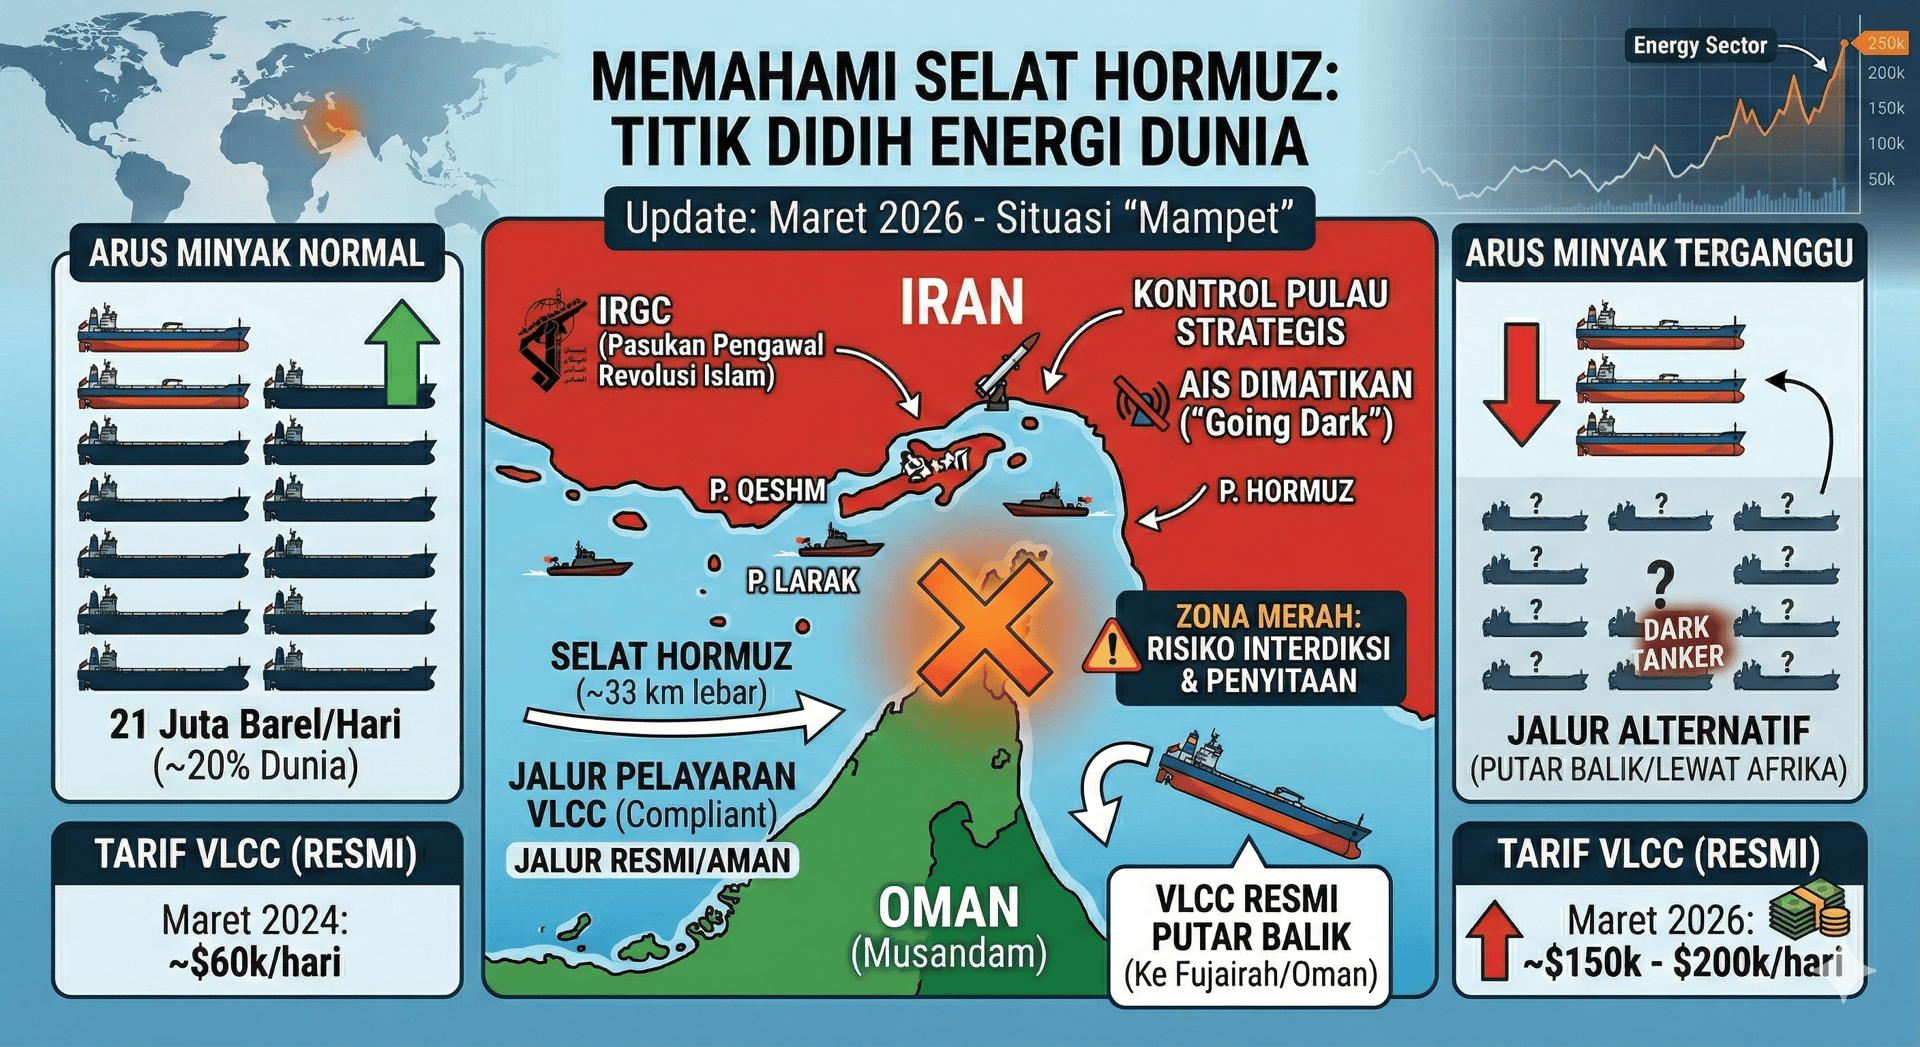
Ada satu selat yang menjadi jalur lewat banyak kapal pengangkut minyak dunia. Sekitar 20% arus minyak dunia melewati sini. Karena perang, kondisi selat ini sedang tidak kondusif. Terakhir, gue lihat ada kapal yang ditenggelamkan.

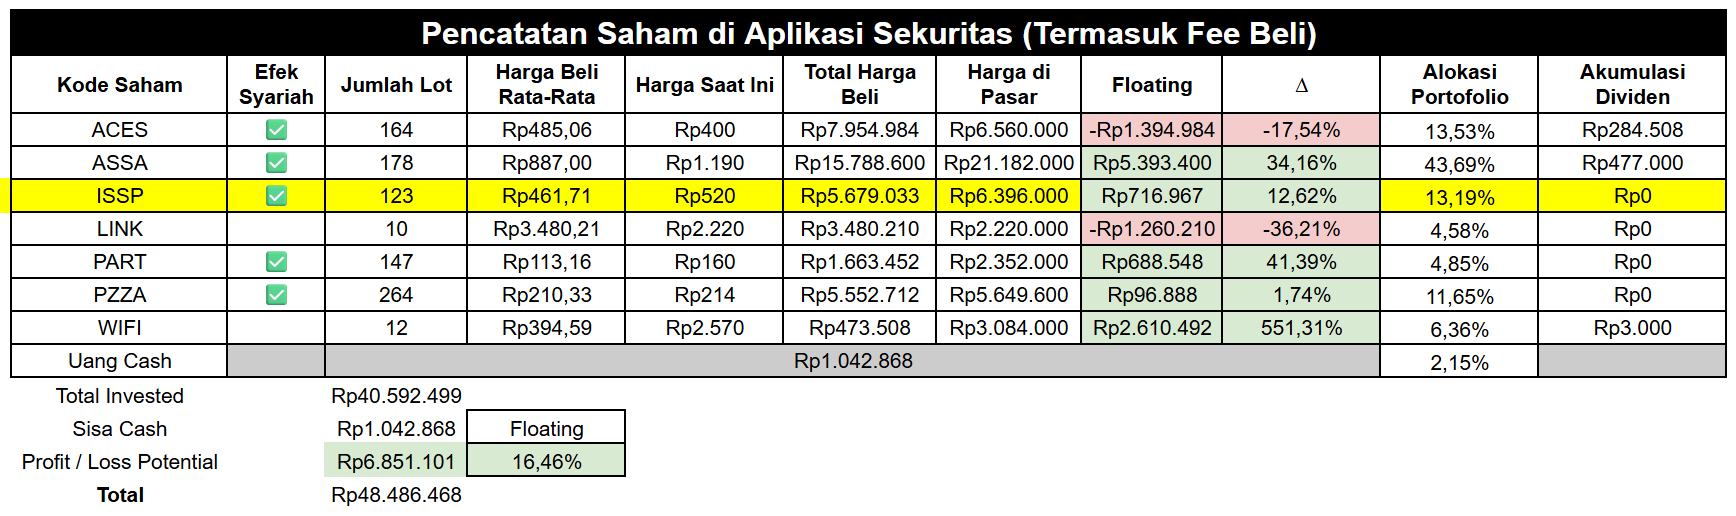
Action di Portofolio Palsu
Portofolio Palsu mengalokasikan 2% dana untuk membeli SOCI pada harga pasar besok pagi, sekitar Rp1 juta. (Ada injeksi dana baru pada 1 Maret 2026)
Tambahan sentimen untuk SOCI
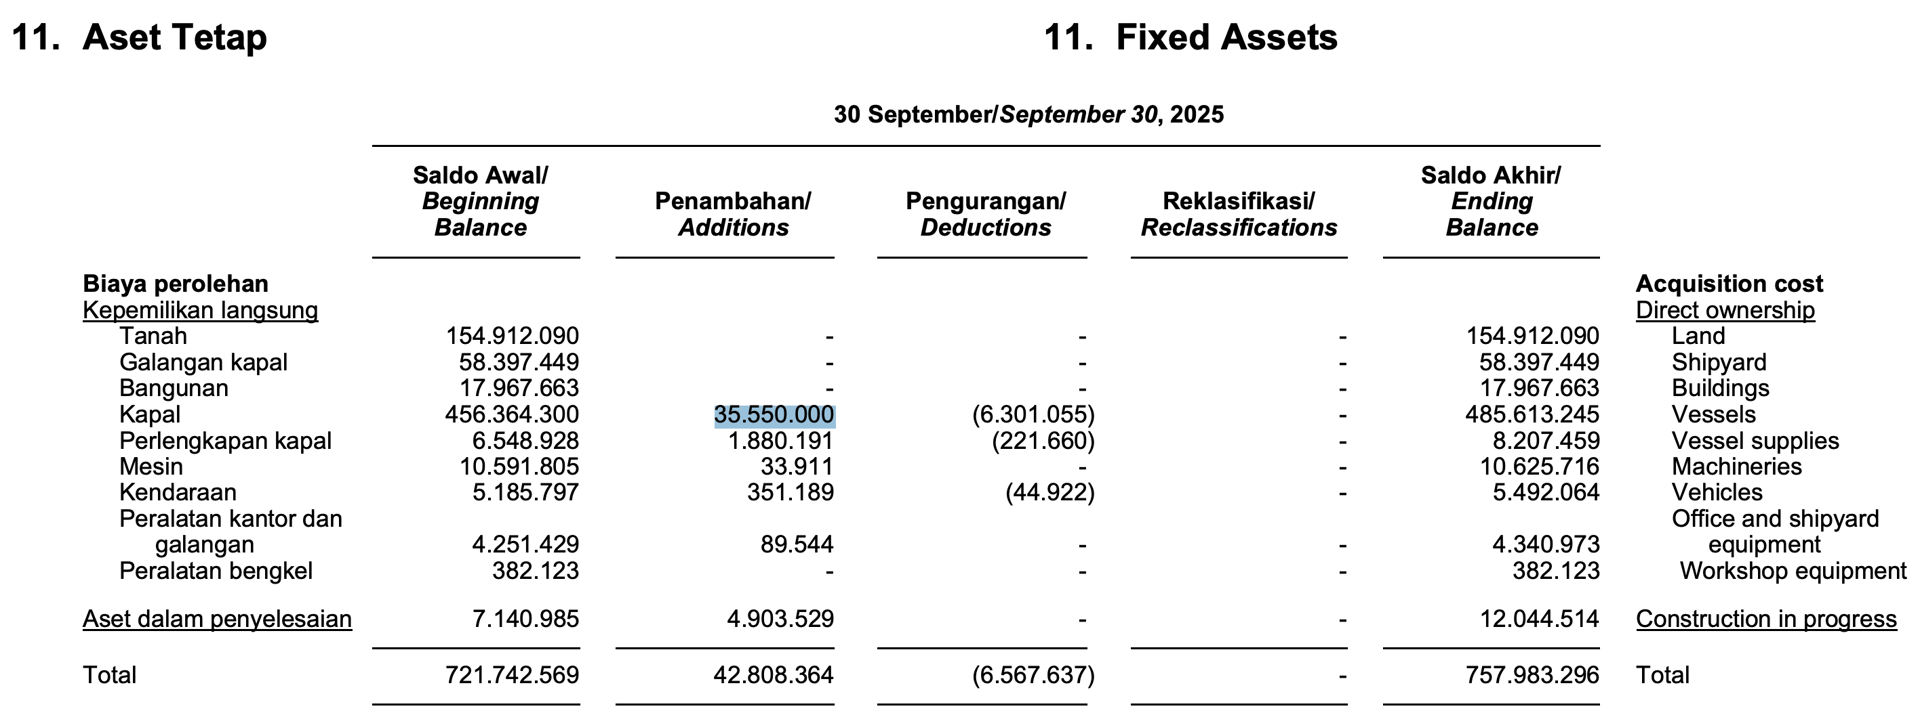
SOCI beli kapal 35 juta USD, ini kapal apa? Apakah ini penting? Udah dateng kapalnya?
🚢 Kapal yang Dibeli SOCI
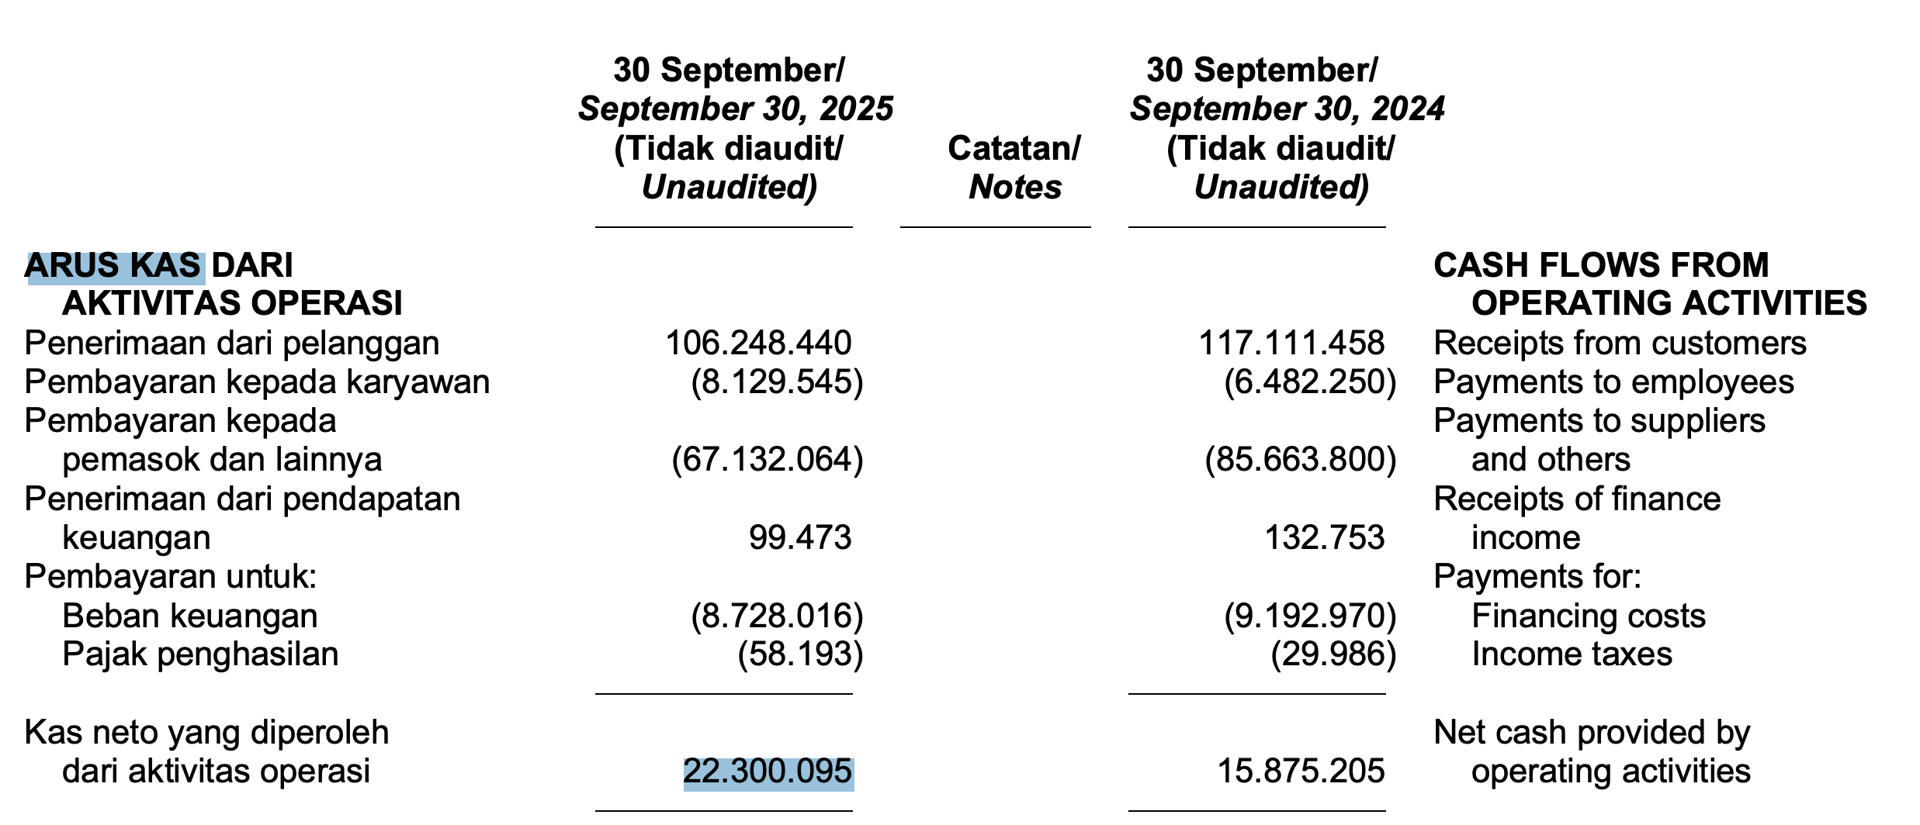
Di mana kita bisa cari informasi tentang pembelian kapal ini? Public Expose SOCI
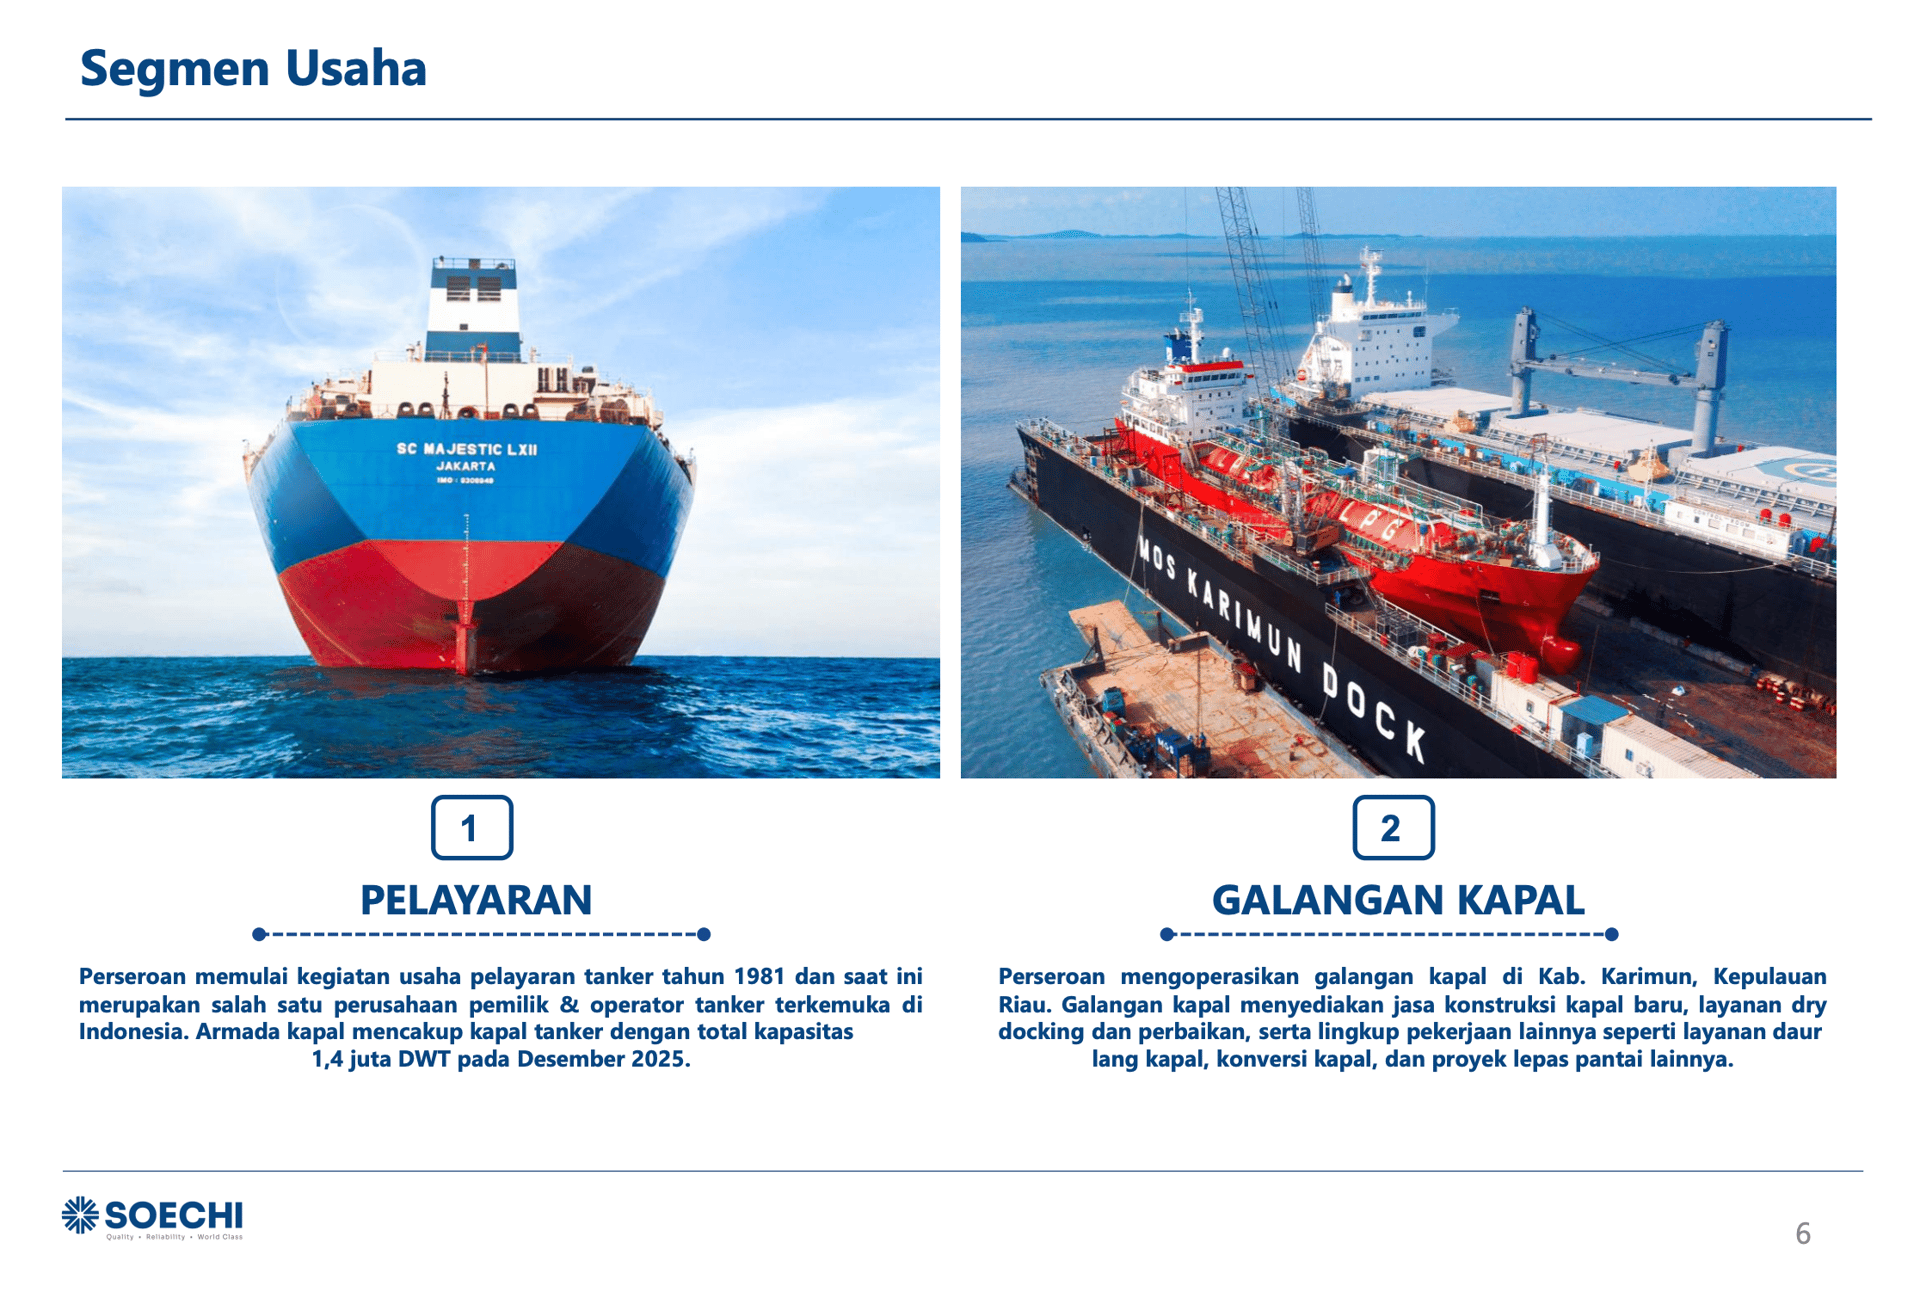
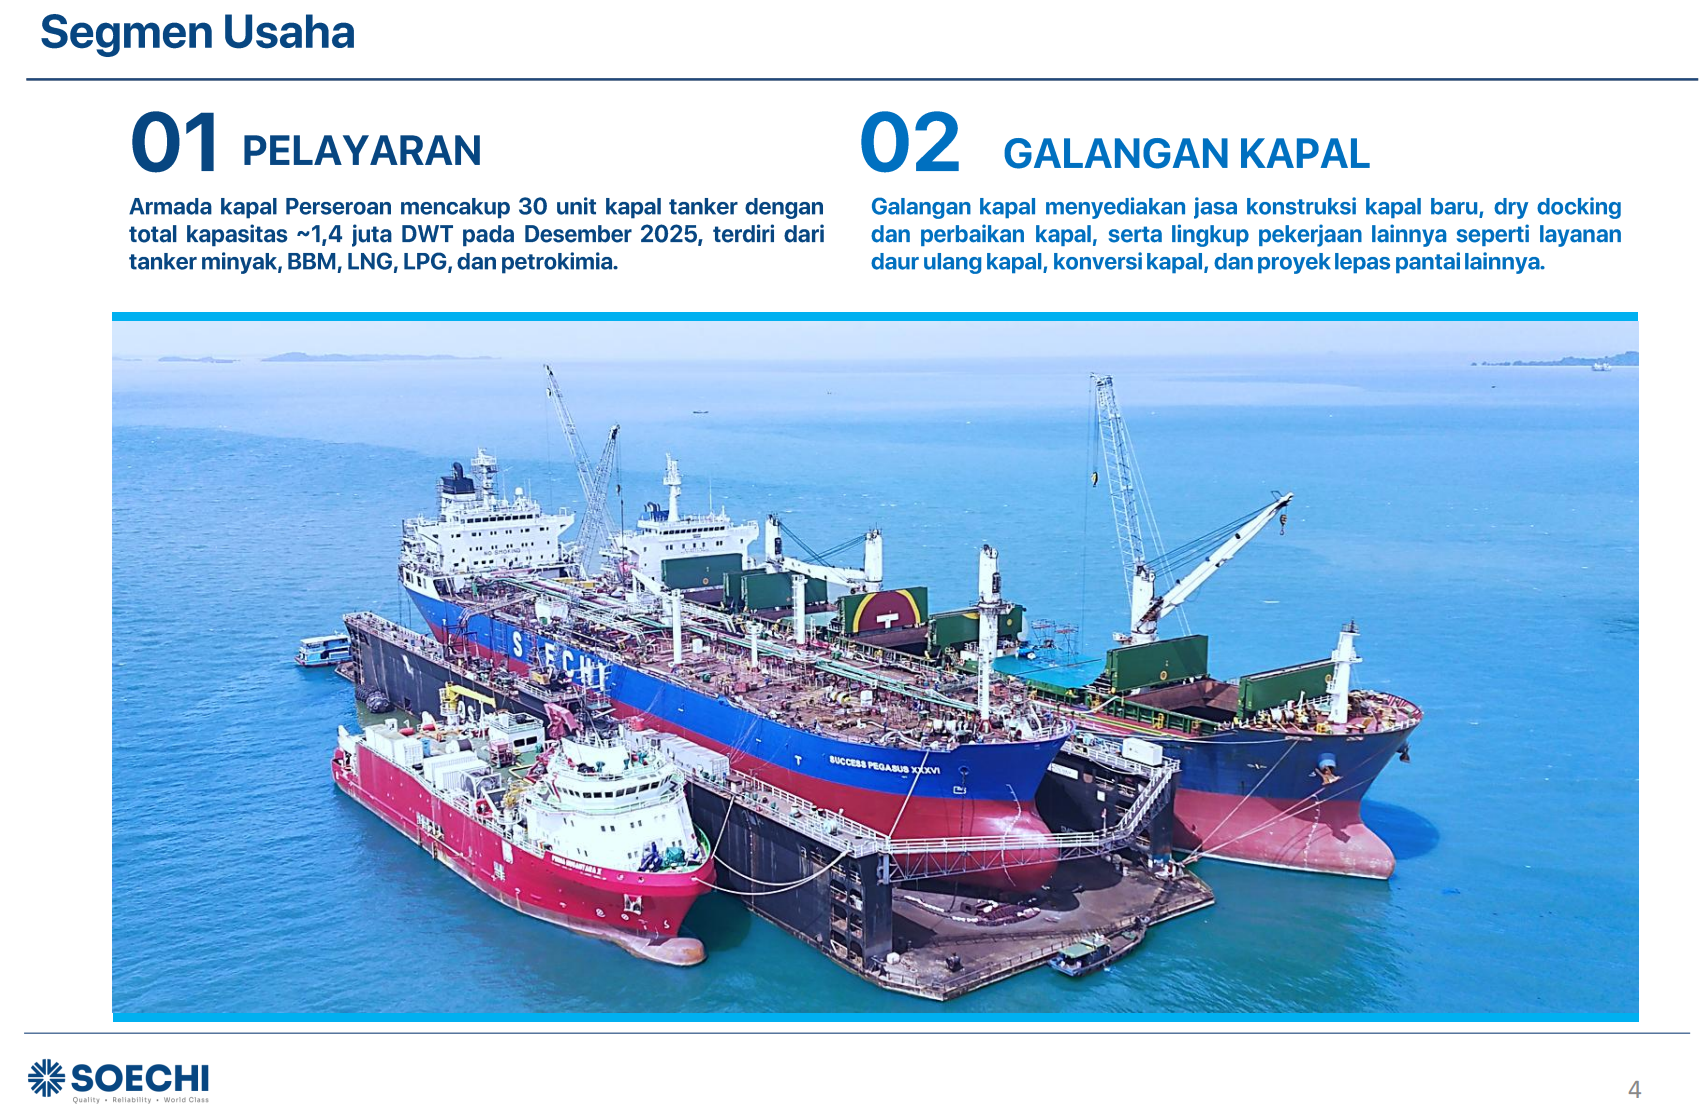
Segmen Usaha Pelayaran
Total kapasitas armada kapal Perseroan saat ini sebesar 1,4 juta DWT. Kapasitas ini mencerminkan pangsa pasar sekitar 18% jika menggunakan data jumlah kapal tanker minyak berbendera Indonesia sebesar 7,8 juta DWT pada 2025 (menurut data UN Trade & Development). Perseroan belum melihat pergeseran pasar yang signifikan di industri pelayaran tanker Indonesia saat ini.
Segmen Galangan Kapal
Indonesia memiliki sekitar 342 galangan kapal menurut Kementerian Perindustrian. Namun, yang memiliki fasilitas memadai sangat terbatas. Galangan kapal nasional menghadapi tantangan modal kerja, investasi, daya saing, dan SDM. SOCI melihat peluang luas dari permintaan, seiring pemberlakuan azas cabotage yang mendorong pertumbuhan kapal berbendera Indonesia.
Mereka punya 2 segmen usaha: Pelayaran dan Galangan Kapal. Mana yang berkontribusi signifikan dari kedua segmen ini?
Hampir seluruh pendapatan SOCI berasal dari bisnis pelayaran. Kemungkinan galangan kapal ini paling banyak untuk maintenance kapal mereka sendiri. NPM mereka dari bisnis pelayaran ini sekitar 10,16%. Bagus atau jelek? Harus kita bandingkan dengan riwayat NPM-nya dari waktu ke waktu.
Akun (Miliar IDR) | 2013 | 2014 | 2015 | 2016 | 2017 | 2018 | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 9M 2025 |
Total Pendapatan | 1,298 | 1,586 | 1,899 | 1,734 | 1,858 | 1,887 | 2,225 | 1,894 | 1,843 | 2,143 | 2,593 | 2,625 | 1,937 |
Beban Pokok Penjualan | (860) | (948) | (1,207) | (1,094) | (1,225) | (1,196) | (1,499) | (1,368) | (1,330) | (1,536) | (2,004) | (1,962) | (1,414) |
Laba Kotor | 438 | 638 | 693 | 640 | 633 | 691 | 726 | 527 | 512 | 607 | 589 | 664 | 523 |
GPM (%) | 33.7% | 40.2% | 36.5% | 36.9% | 34.1% | 36.6% | 32.6% | 27.8% | 27.8% | 28.3% | 22.7% | 25.3% | 27.0% |
Total Beban Usaha | (82) | (83) | (109) | (136) | (159) | (170) | (187) | (148) | (142) | (161) | (173) | (178) | (135) |
Laba Usaha | 356 | 555 | 584 | 503 | 474 | 521 | 539 | 379 | 370 | 446 | 416 | 485 | 387 |
Penghasilan/Beban Lain | 13 | (117) | (16) | (187) | (163) | (303) | (355) | 76 | (260) | (315) | (249) | (182) | (166) |
Laba Sebelum Pajak | 369 | 438 | 568 | 316 | 311 | 218 | 184 | 455 | 111 | 131 | 166 | 303 | 222 |
Beban Pajak | - | (24) | (19) | (34) | (23) | (27) | (52) | (57) | (33) | (34) | (30) | (32) | (24) |
Laba Bersih Operasi | 369 | 414 | 548 | 282 | 288 | 191 | 132 | 398 | 78 | 96 | 136 | 272 | 198 |
Laba Bersih Berjalan | 369 | 414 | 548 | 282 | 288 | 191 | 132 | 398 | 78 | 96 | 136 | 272 | 198 |
Komprehensif Lain | - | - | (2) | (7) | (3) | 3 | (1) | (2) | 16 | 2 | (6) | 7 | - |
Jumlah Laba Komprehensif | 369 | 414 | 546 | 276 | 286 | 194 | 131 | 396 | 93 | 99 | 130 | 278 | 198 |
Laba Bersih Entitas Induk | 369 | 413 | 548 | 282 | 289 | 191 | 133 | 397 | 78 | 96 | 136 | 272 | 198 |
NPM (%) | 28.4% | 26.0% | 28.9% | 16.3% | 15.6% | 10.1% | 6.0% | 21.0% | 4.2% | 4.5% | 5.2% | 10.4% | 10.2% |