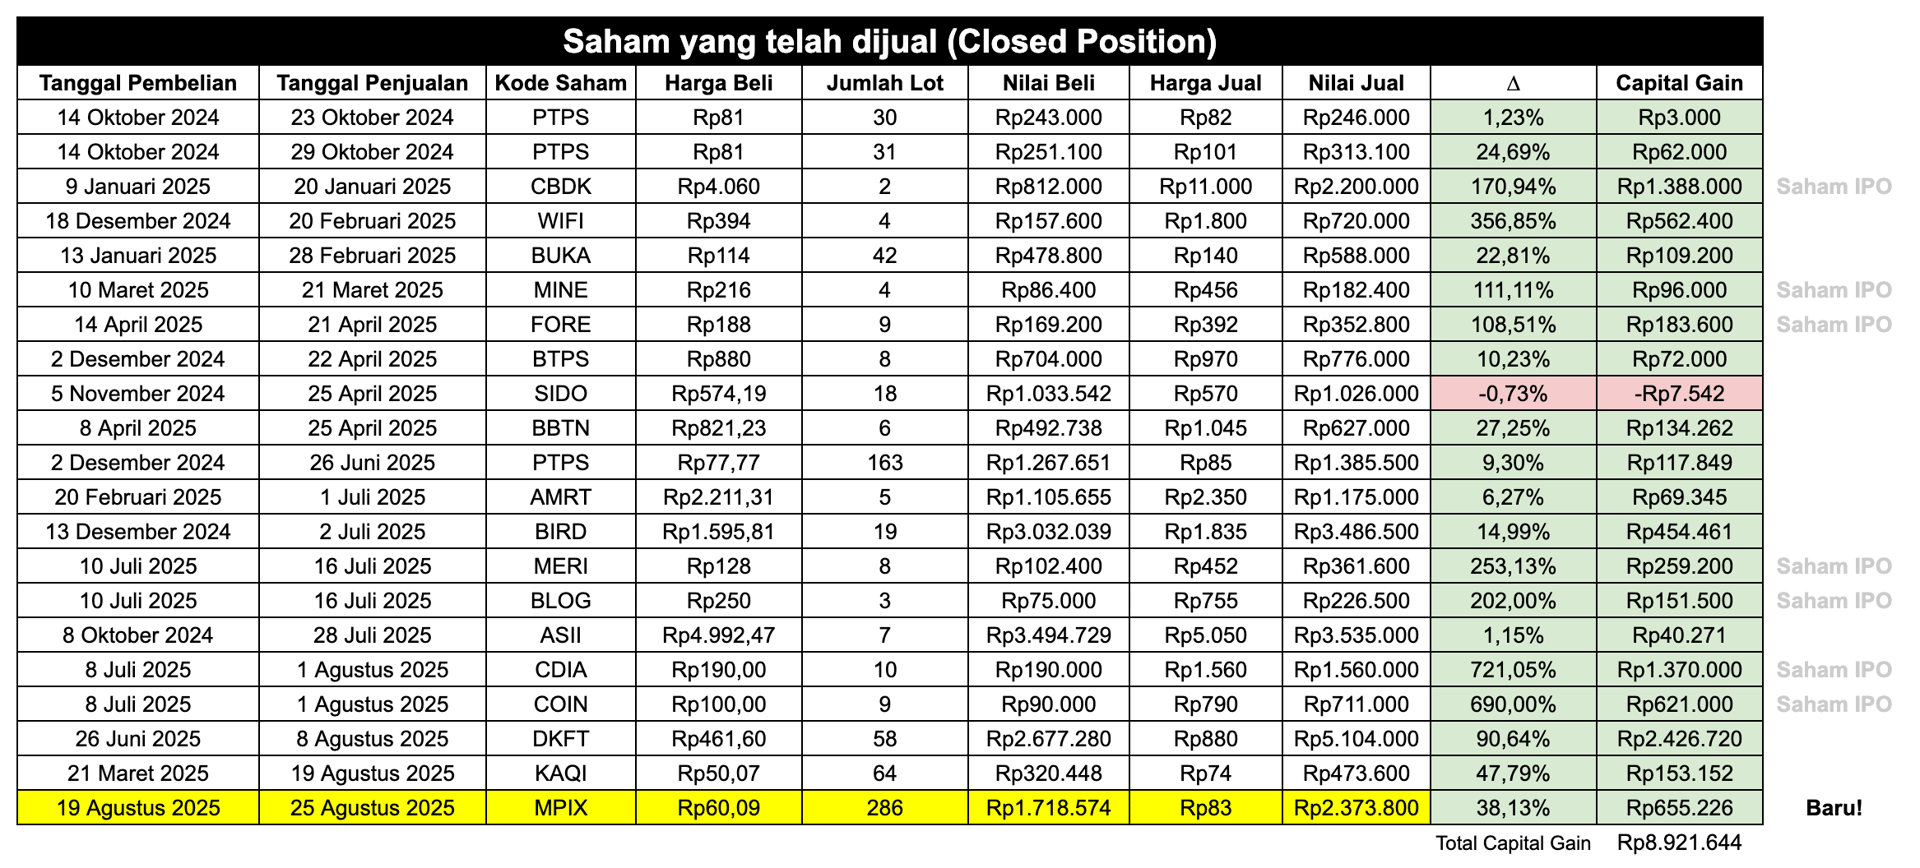
Beberapa waktu yang lalu, PP melakukan pembelian saham MPIX. Akibat mekanisme pasar (lebih banyak yang mau beli daripada yang mau jual), harga saham MPIX kemudian melompat 38% hanya dalam waktu 5 hari yang kemudian kita manfaatkan untuk realisasi keuntungan. Lebih lengkap bisa cek di sini: 25 Agustus - Penjualan Saham MPIX
Kita memiliki ekstra dana sebesar 2,3 juta dari hasil penjualan saham MPIX yang dapat dimanfaatkan untuk membeli saham lain. Untuk kali ini, pilihan jatuh pada saham KETR.
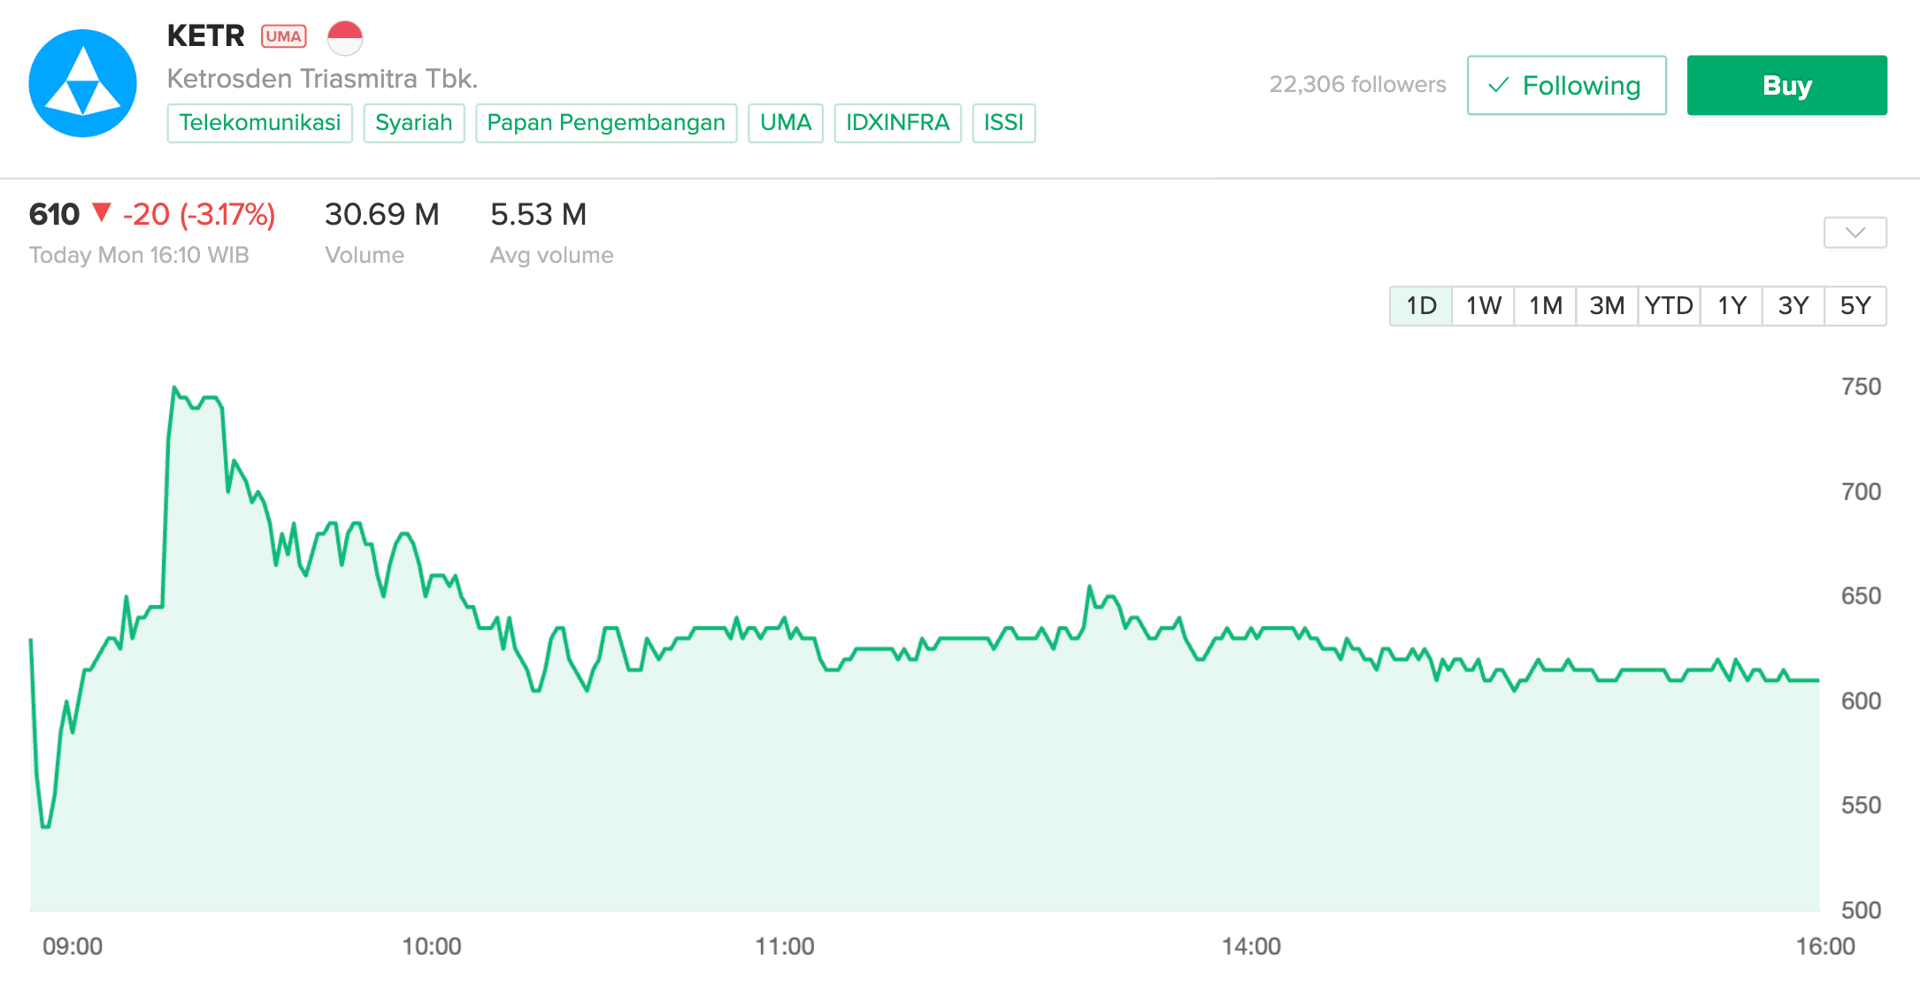
Setelah sebulan terakhir saham KETR naik +150%, karena buruknya kondisi Indonesia belakangan ini mengakibatkan saham KETR (dan banyak saham lainnya) dibuka di harga ARB, sekitar Rp540. Niat hati mau pasang order di Rp540 karena kurang teliti, ternyata pasang harga di Rp600 yang kemudian langsung dapat barangnya.
Aksi pembelian ini menimbulkan pertanyaan. Kenapa beli Saham KETR padahal kelengkapan puzzle-nya baru 15%?
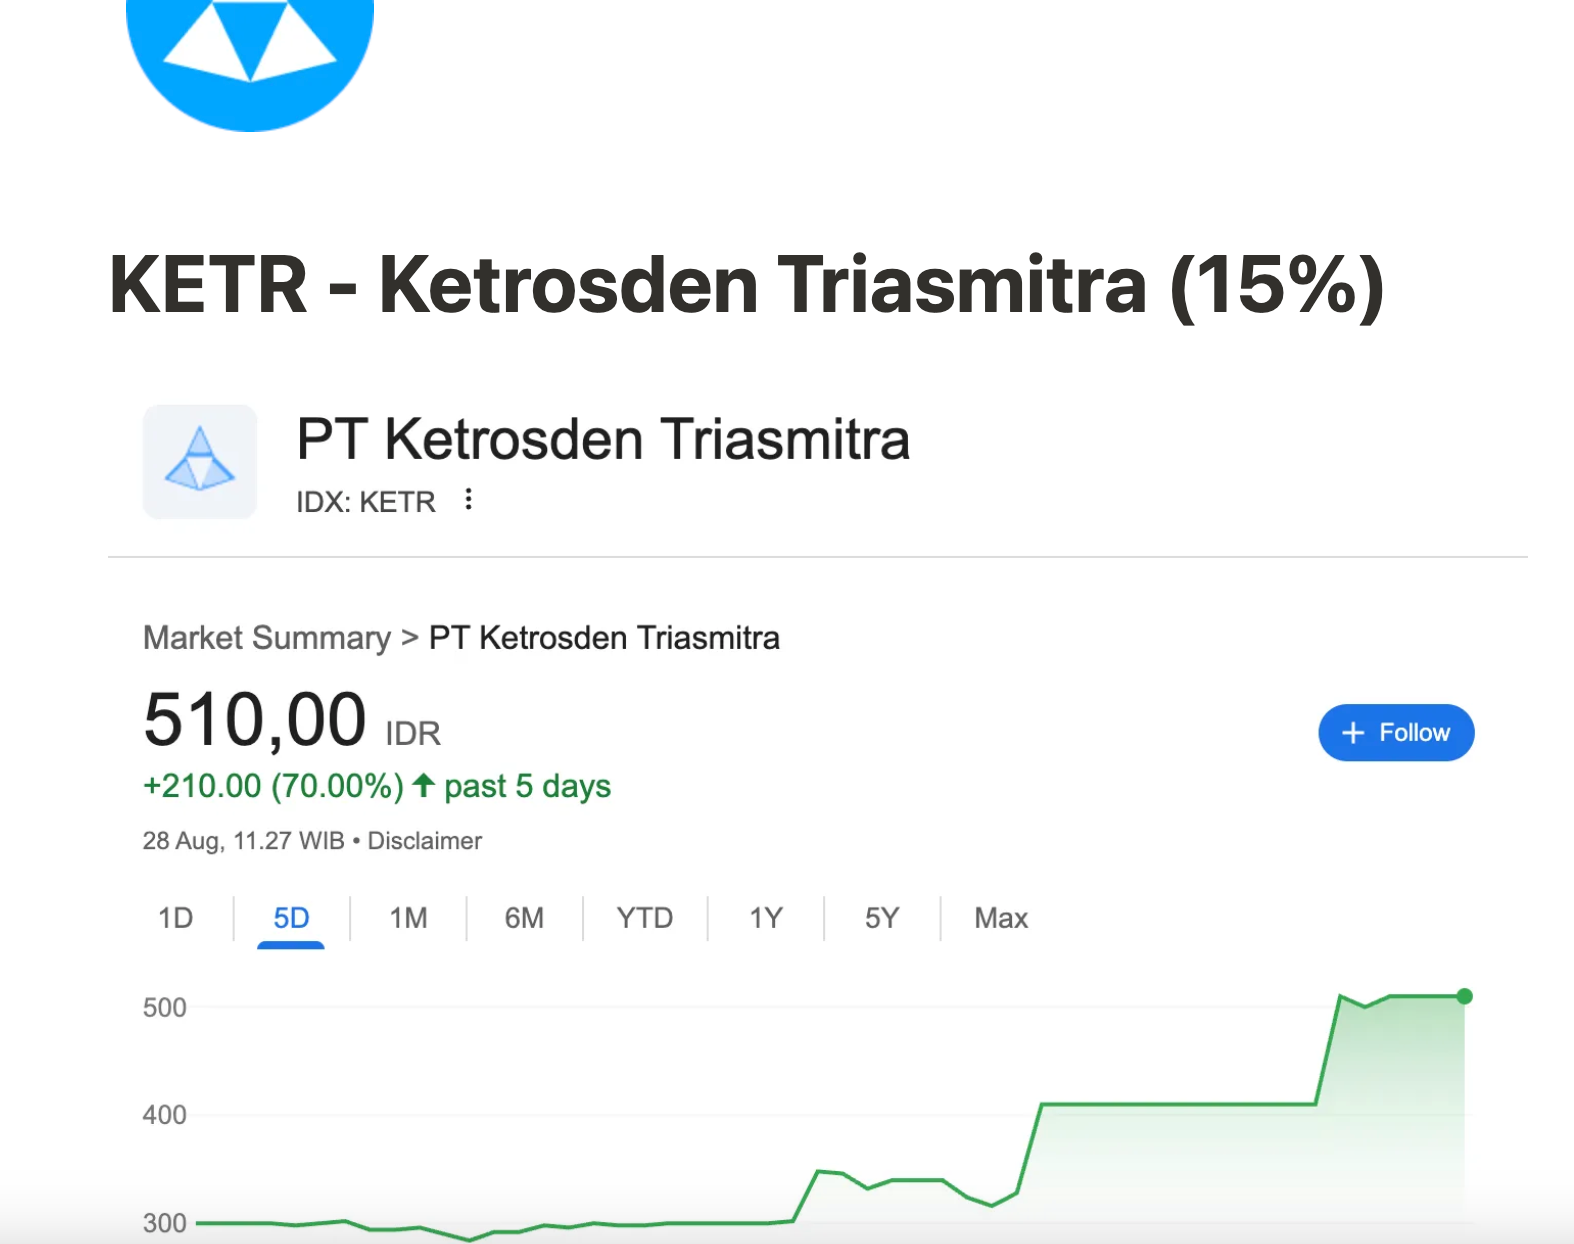
Mari kita bahas sedikit..
Ada 2 segmen utama di perusahaan KETR: Instalasi Fiber Optic dan Maintenance Fiber Optic
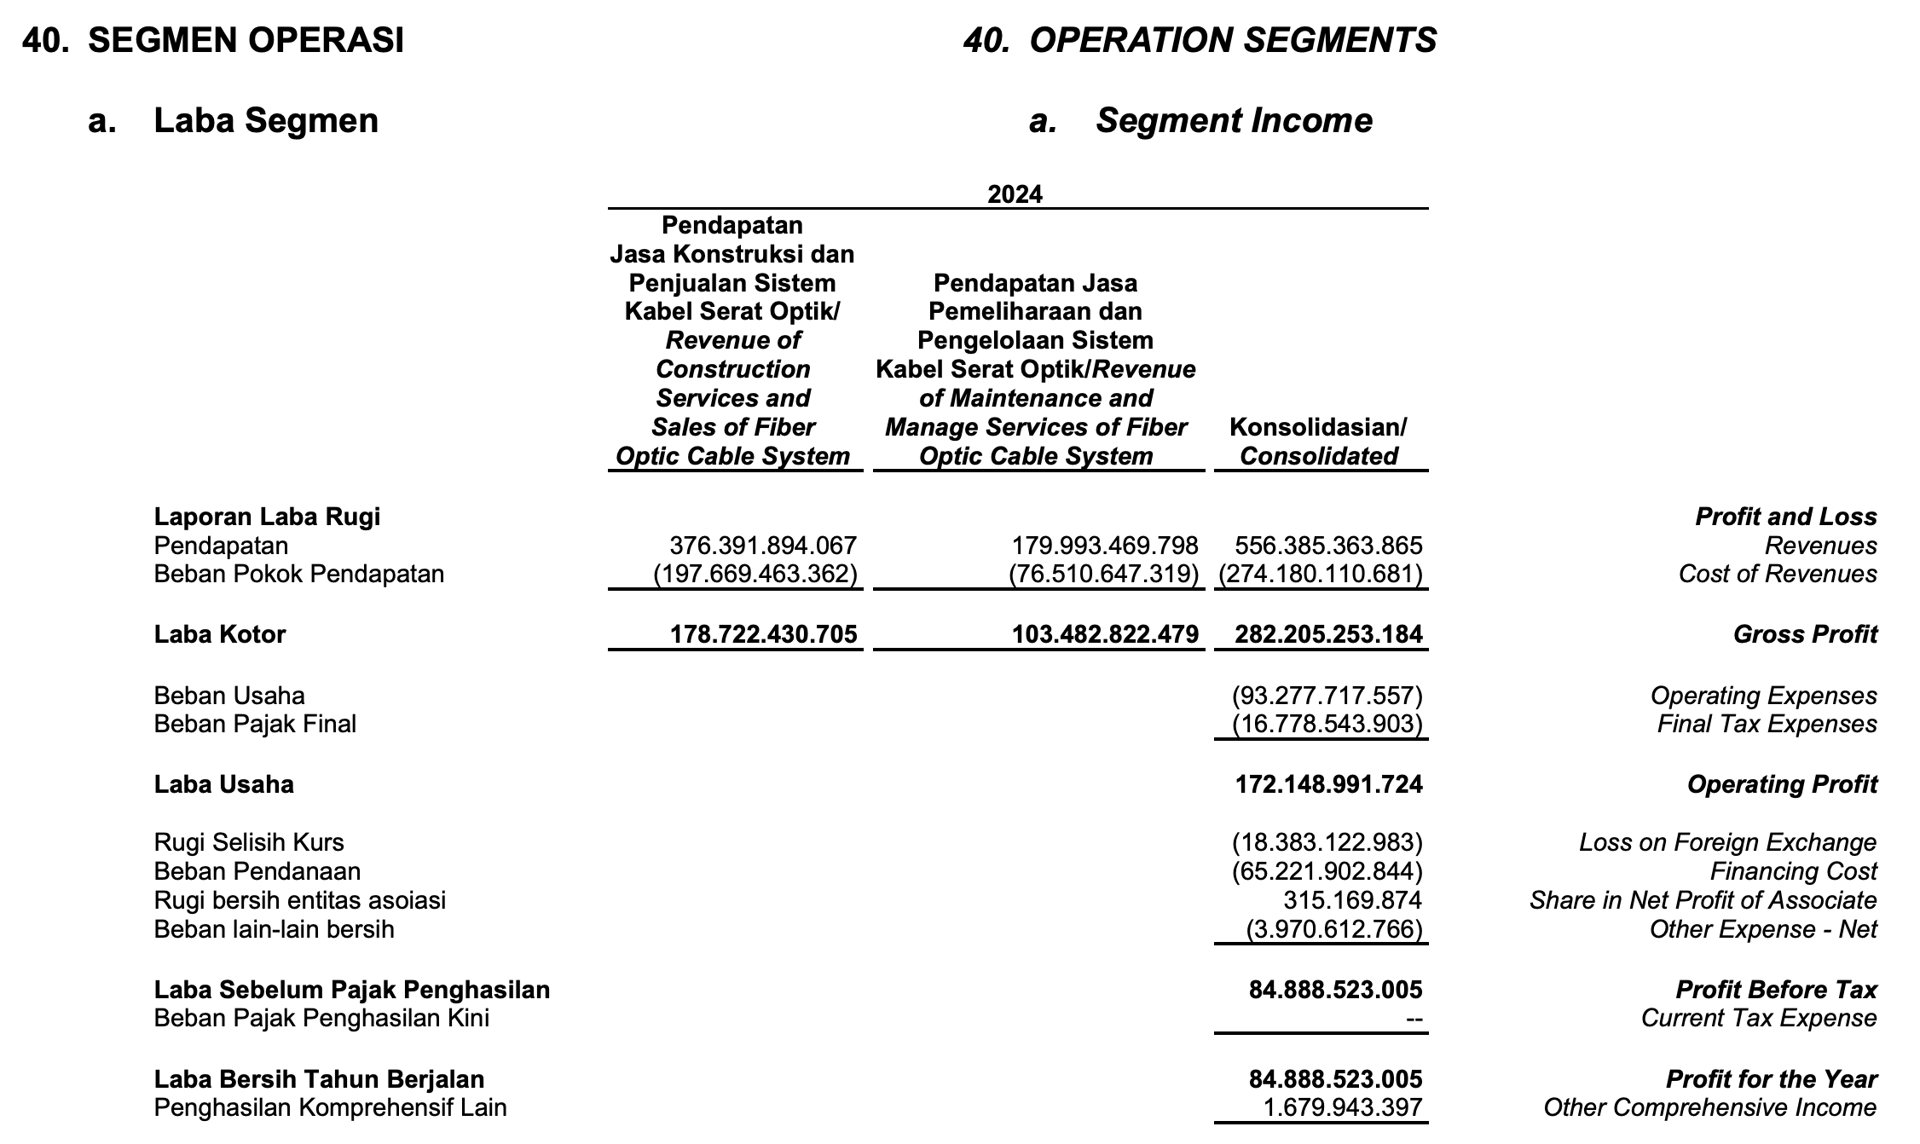
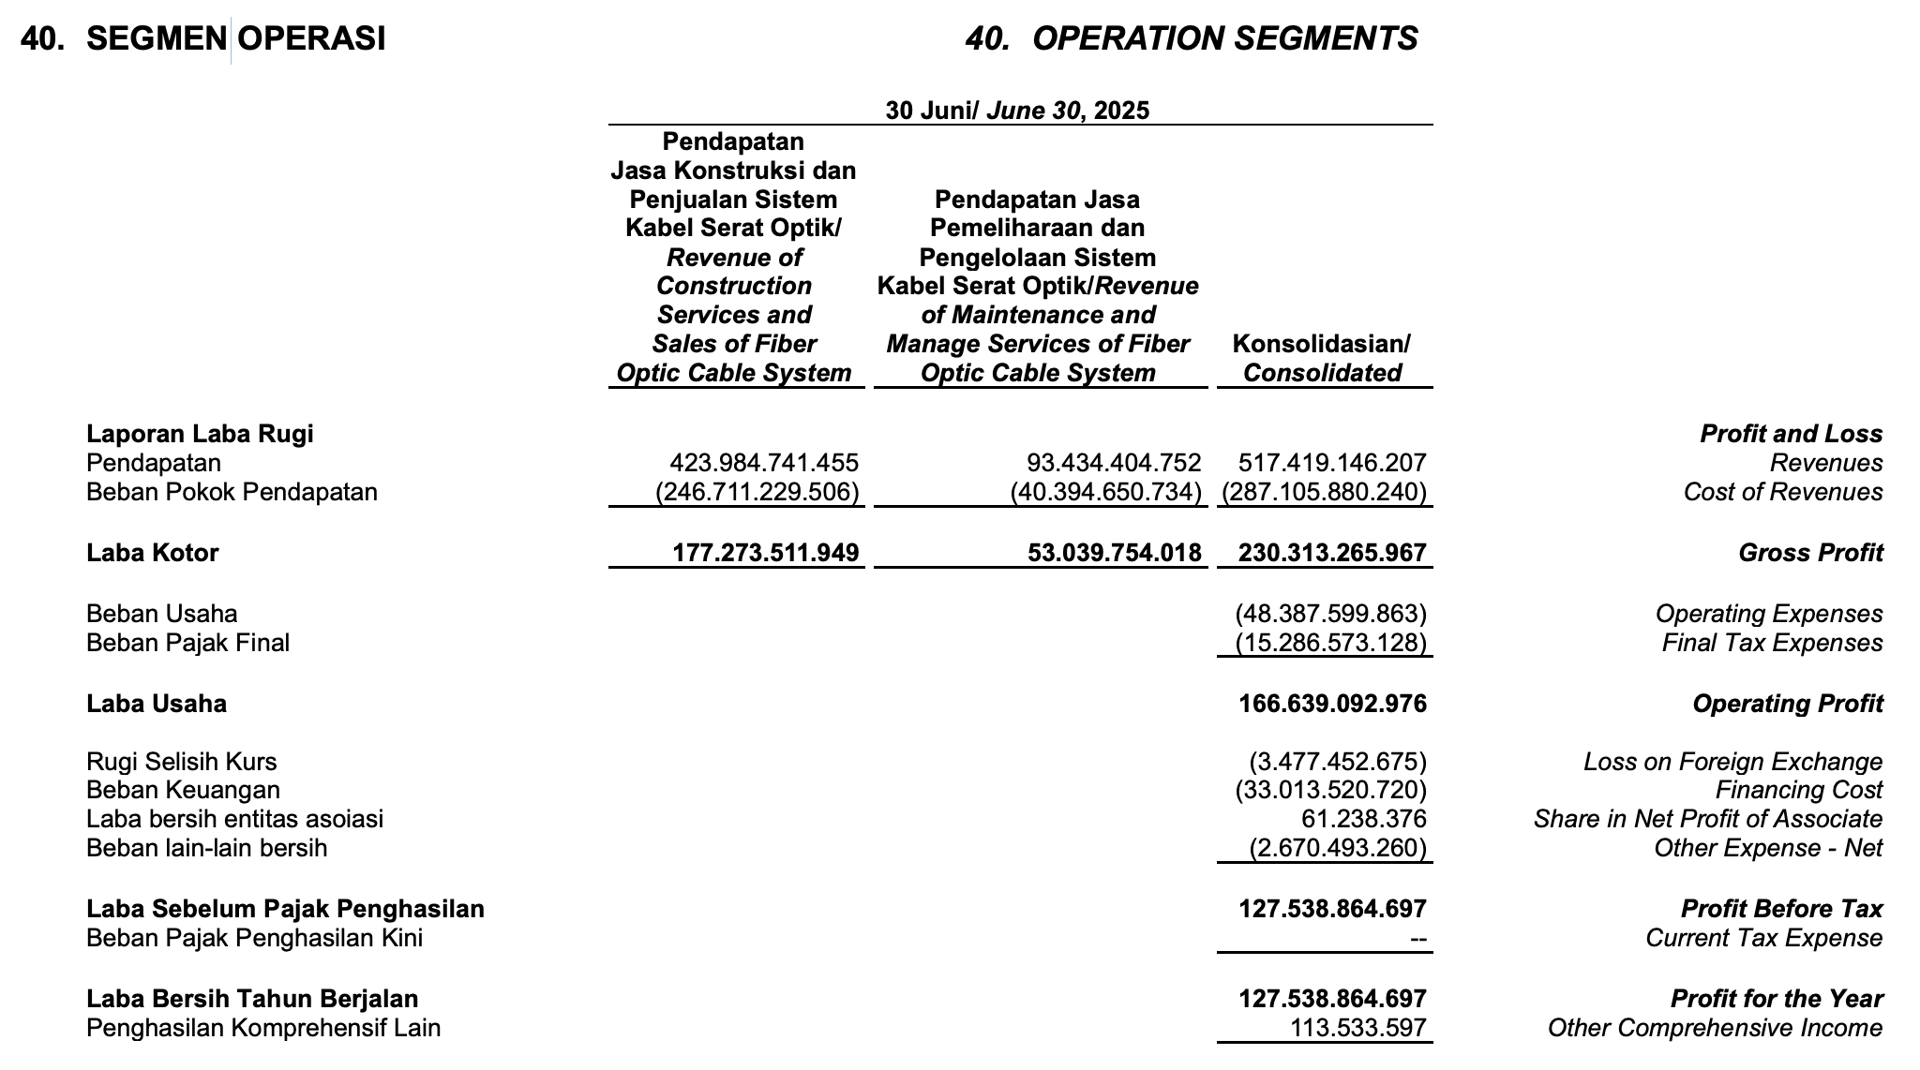
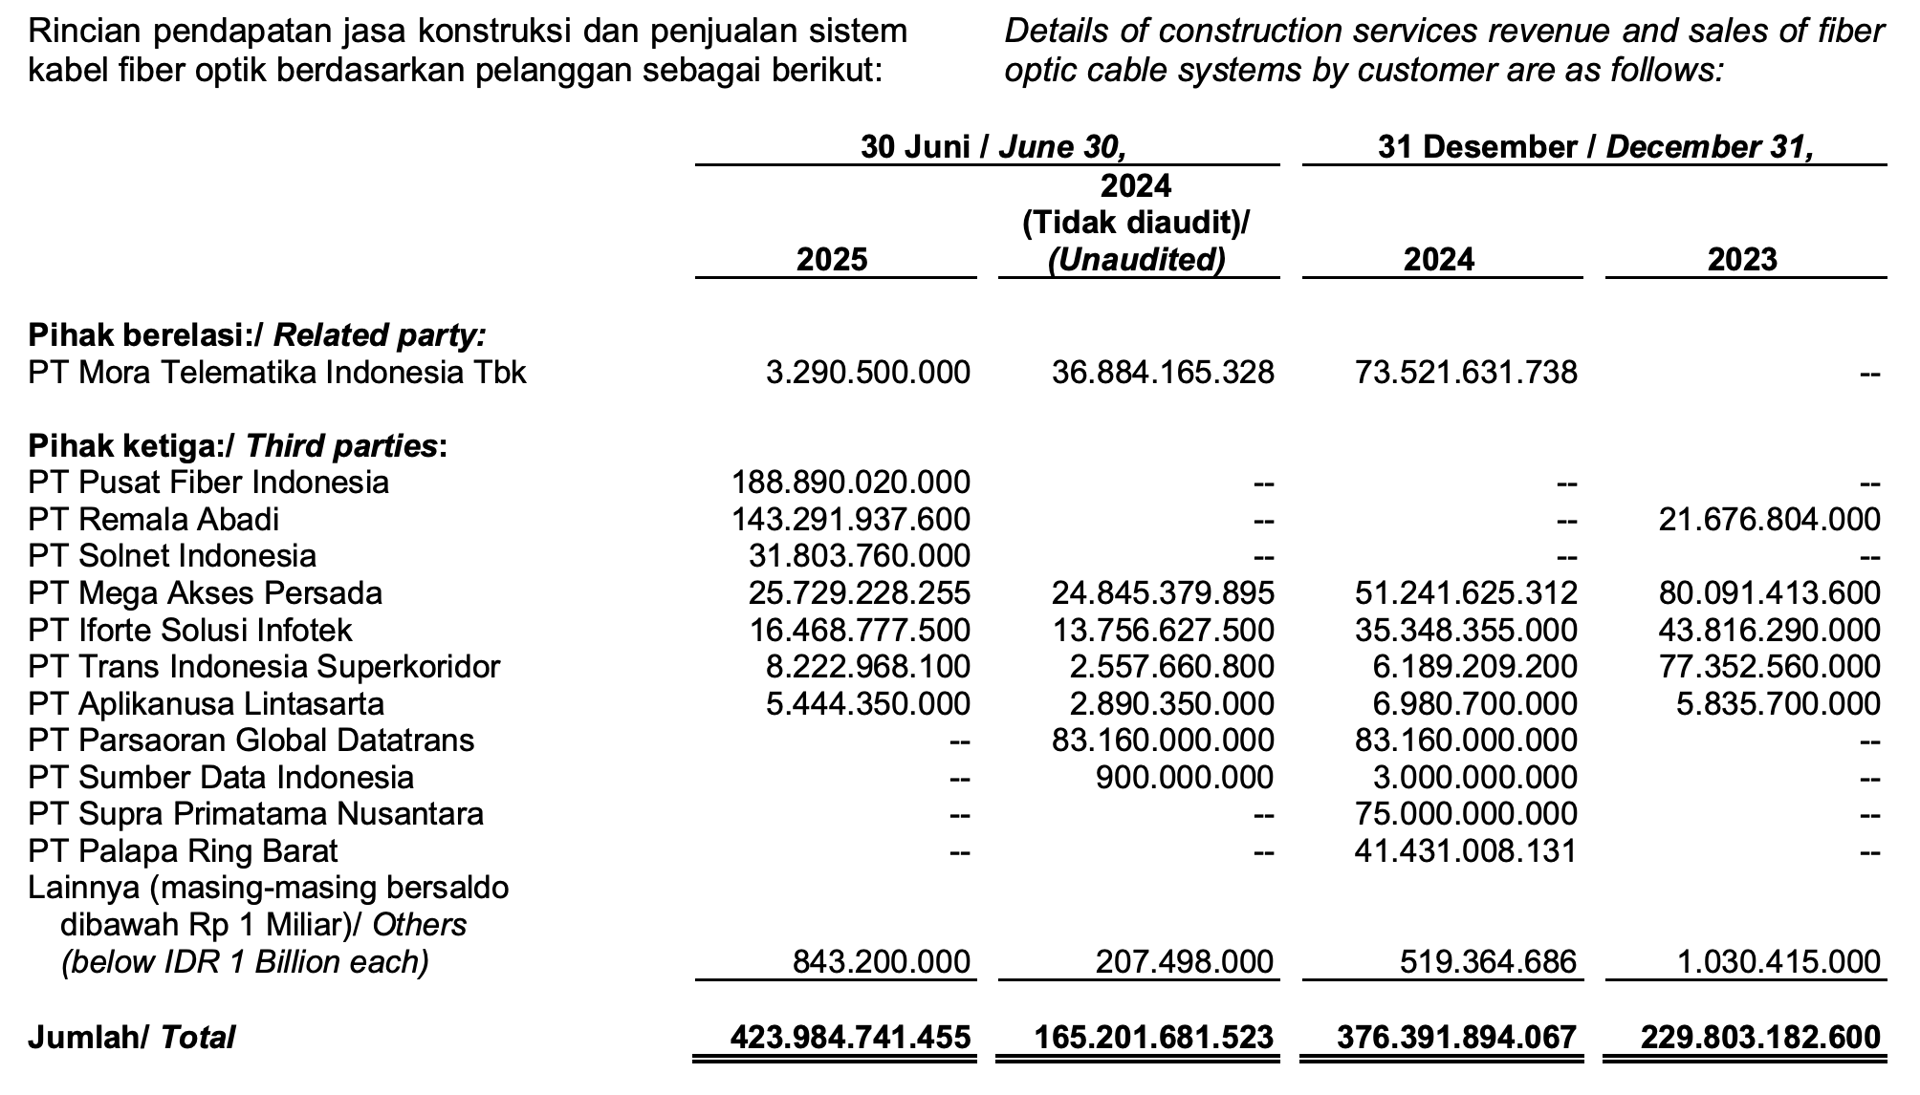
Dari pembahasan singkat di atas, sangat terlihat bahwa yang punya peranan besar di saham KETR ini adalah Segmen Instalasi.
Penting untuk kita cari tahu proyek-proyek apa aja yang mungkin akan KETR ini lakukan di kuartal-kuartal selanjutnya.
Potensi tambahan revenue KETR:
1. Tagihan bruto kepada pemberi kerja
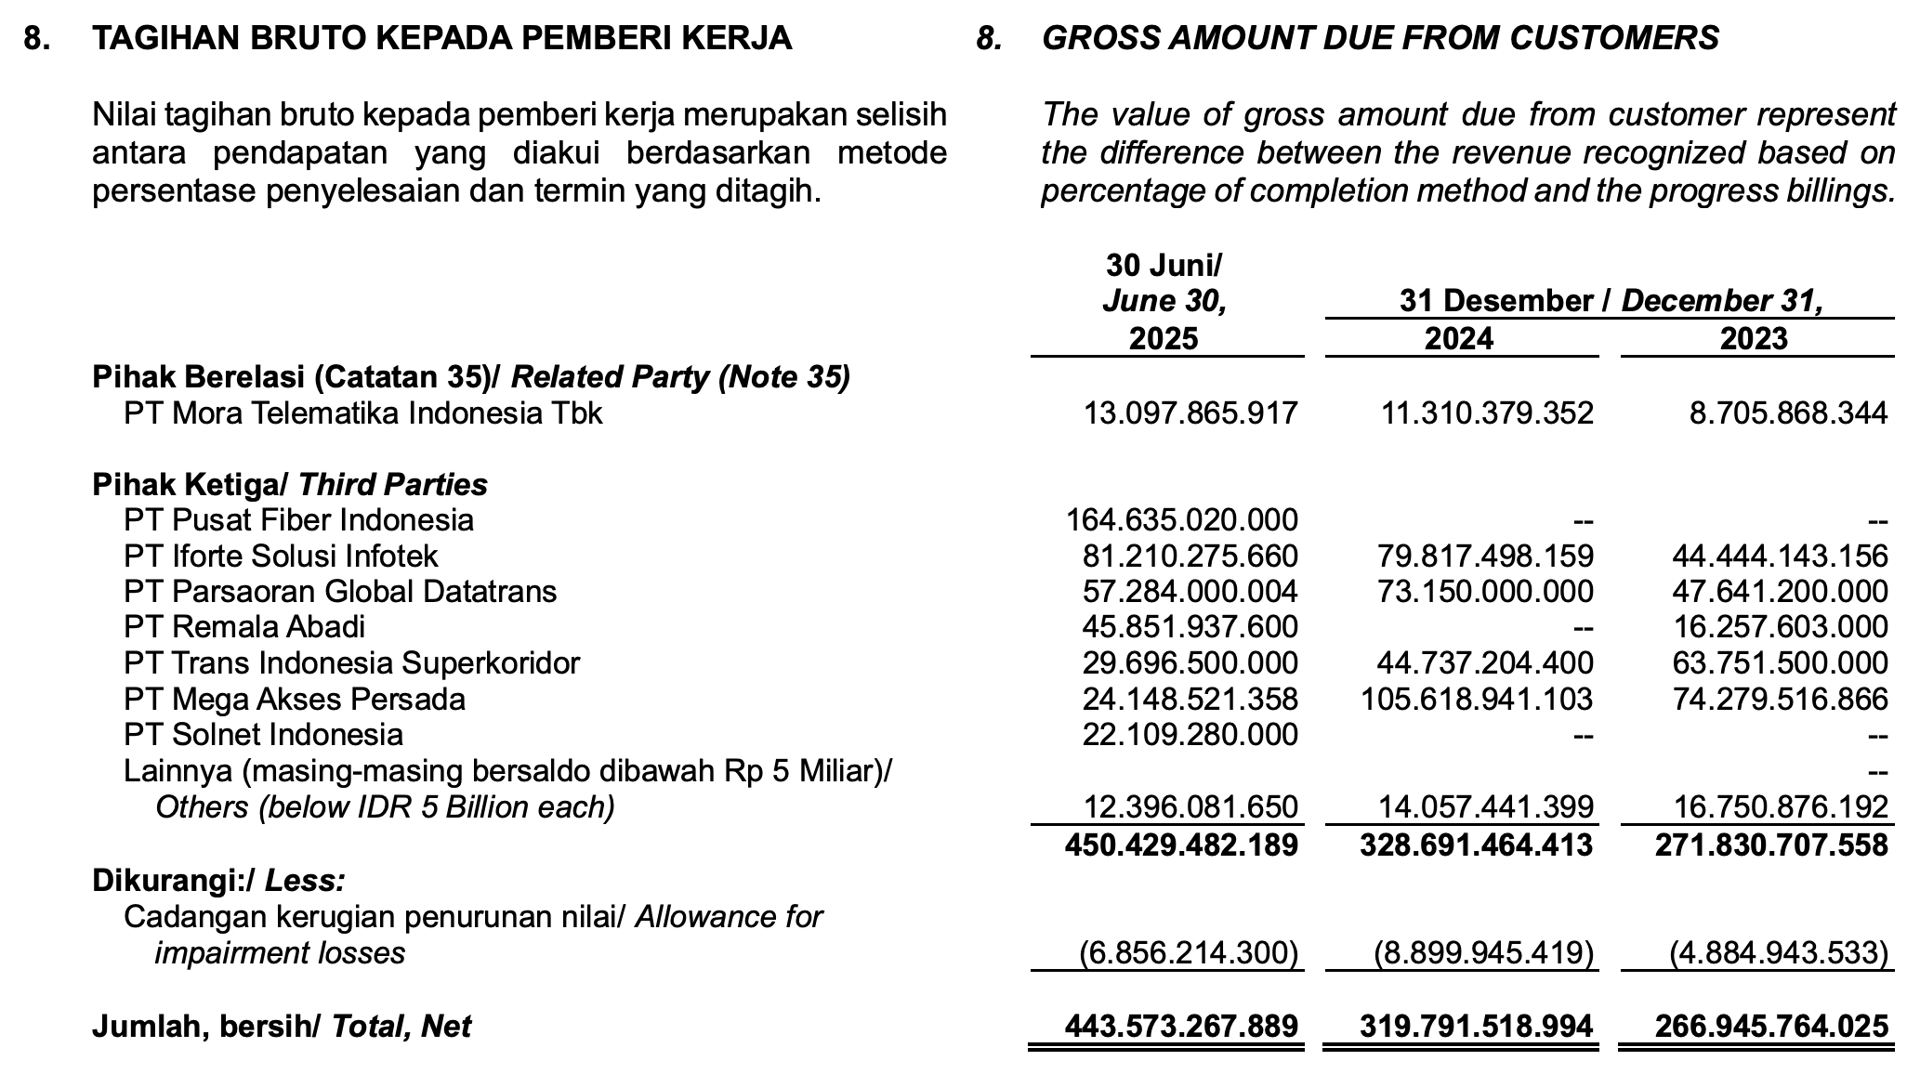
Kerjaan instalasi kabel belum selesai 100%, terlihat saldo “Tagihan” ini nilainya masih 443 miliar di kuartal 2 2025. Kapan akan dicatatkan sebagai pendapatan? Nanti saat kerjaannya selesai. Kapan selesainya? Entahlah. Mungkin 1 tahun. Mungkin lebih.
2. Proyek SKKL Rising 8
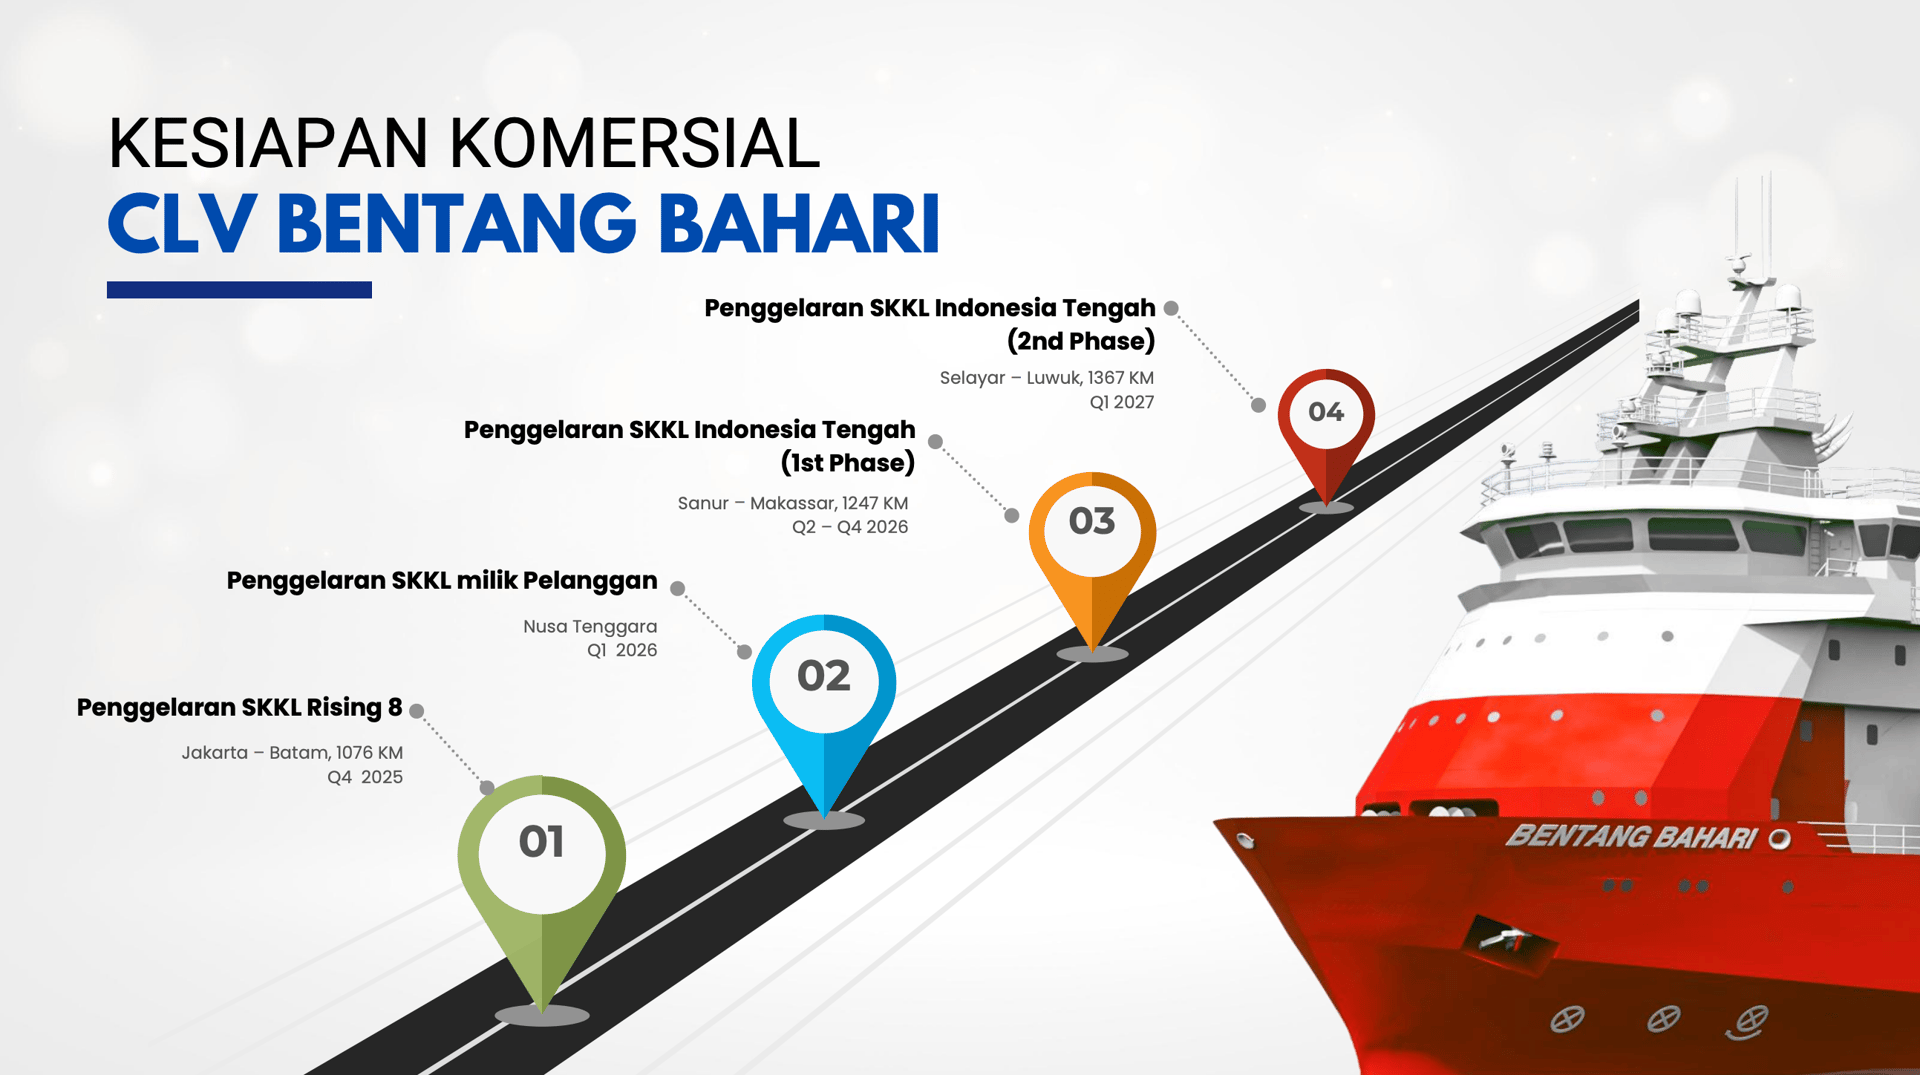
Gue rasa SKKL (Sistem Komunikasi Kabel Laut) Rising 8 ini sudah berjalan dan akan selesai di Q4 2025. KETR bikin project ini untuk siapa? Sepertinya untuk PT PFI. Coba cek berita ini:
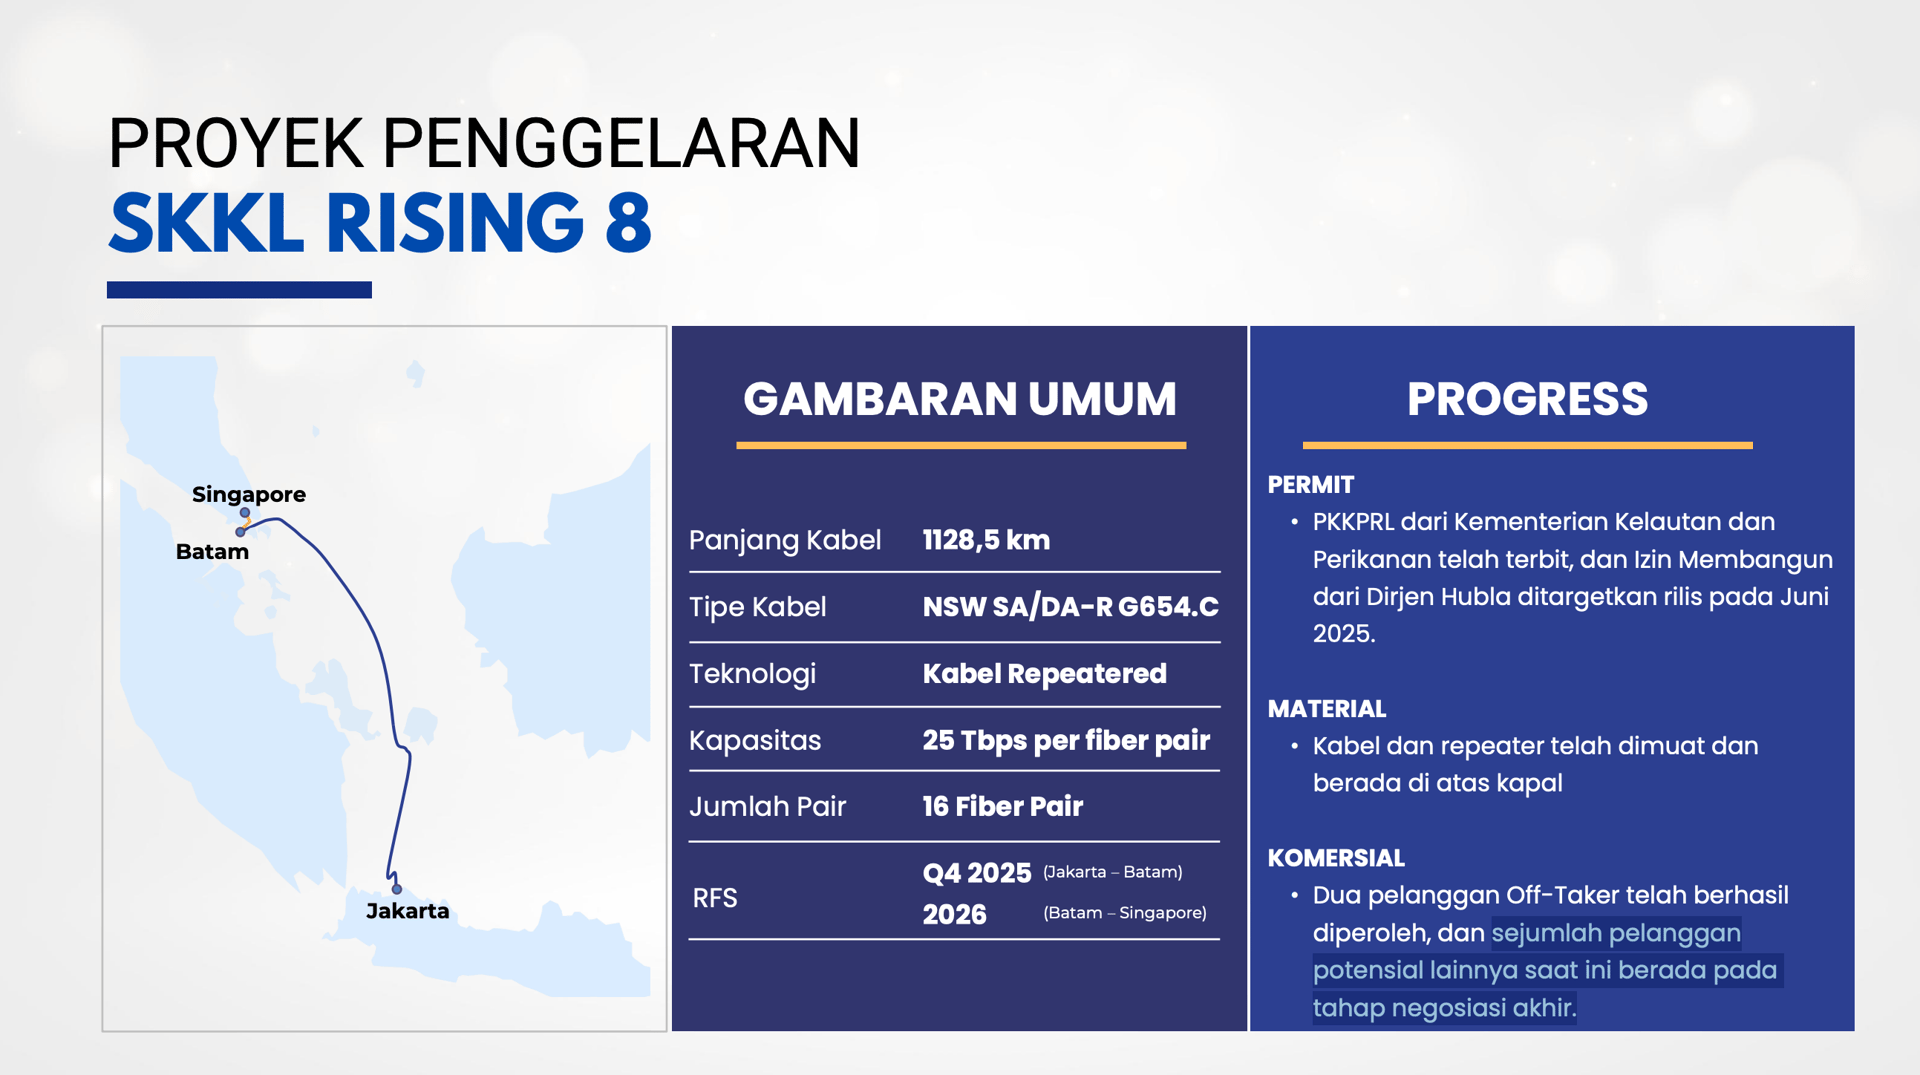
Meskipun “kartu” pembelinya sudah terbuka (PT PFI tadi), namun KTER kasih informasi menggantung terkait potensi pelanggan lainnya. Perhatikan apa yang perusahaan tulis dibagian “Komersial” itu dan status RFS (Ready For Service) di tahun 2026 untuk Batam-Singapore. Mestinya akan ada tambahan revenue dari SKKL Rising 8 ini baik di segmen Instalasi maupun di segmen Maintenance.
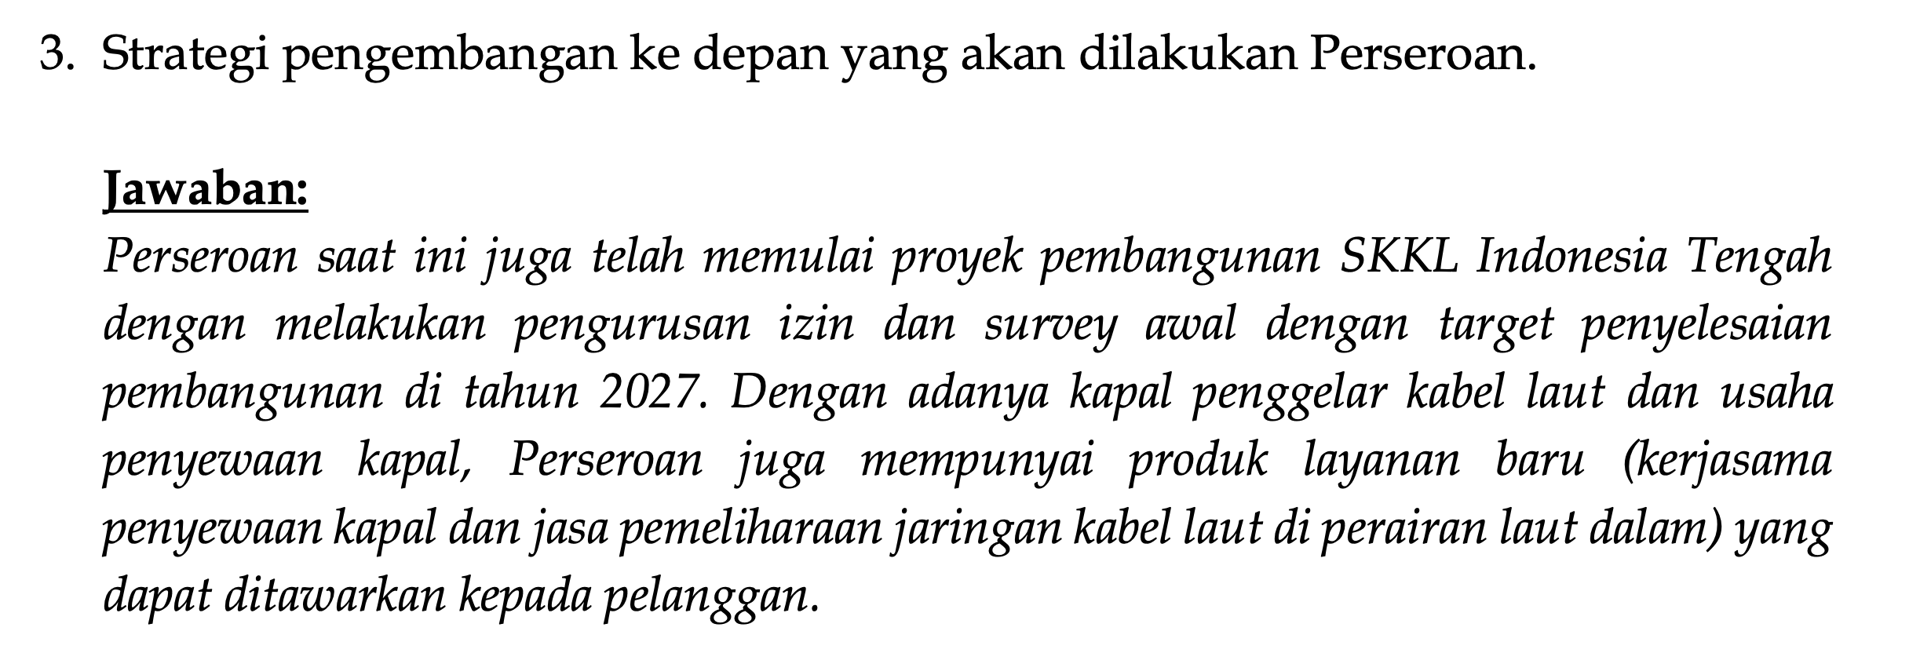
3. Proyek SKKL Indonesia Tengah
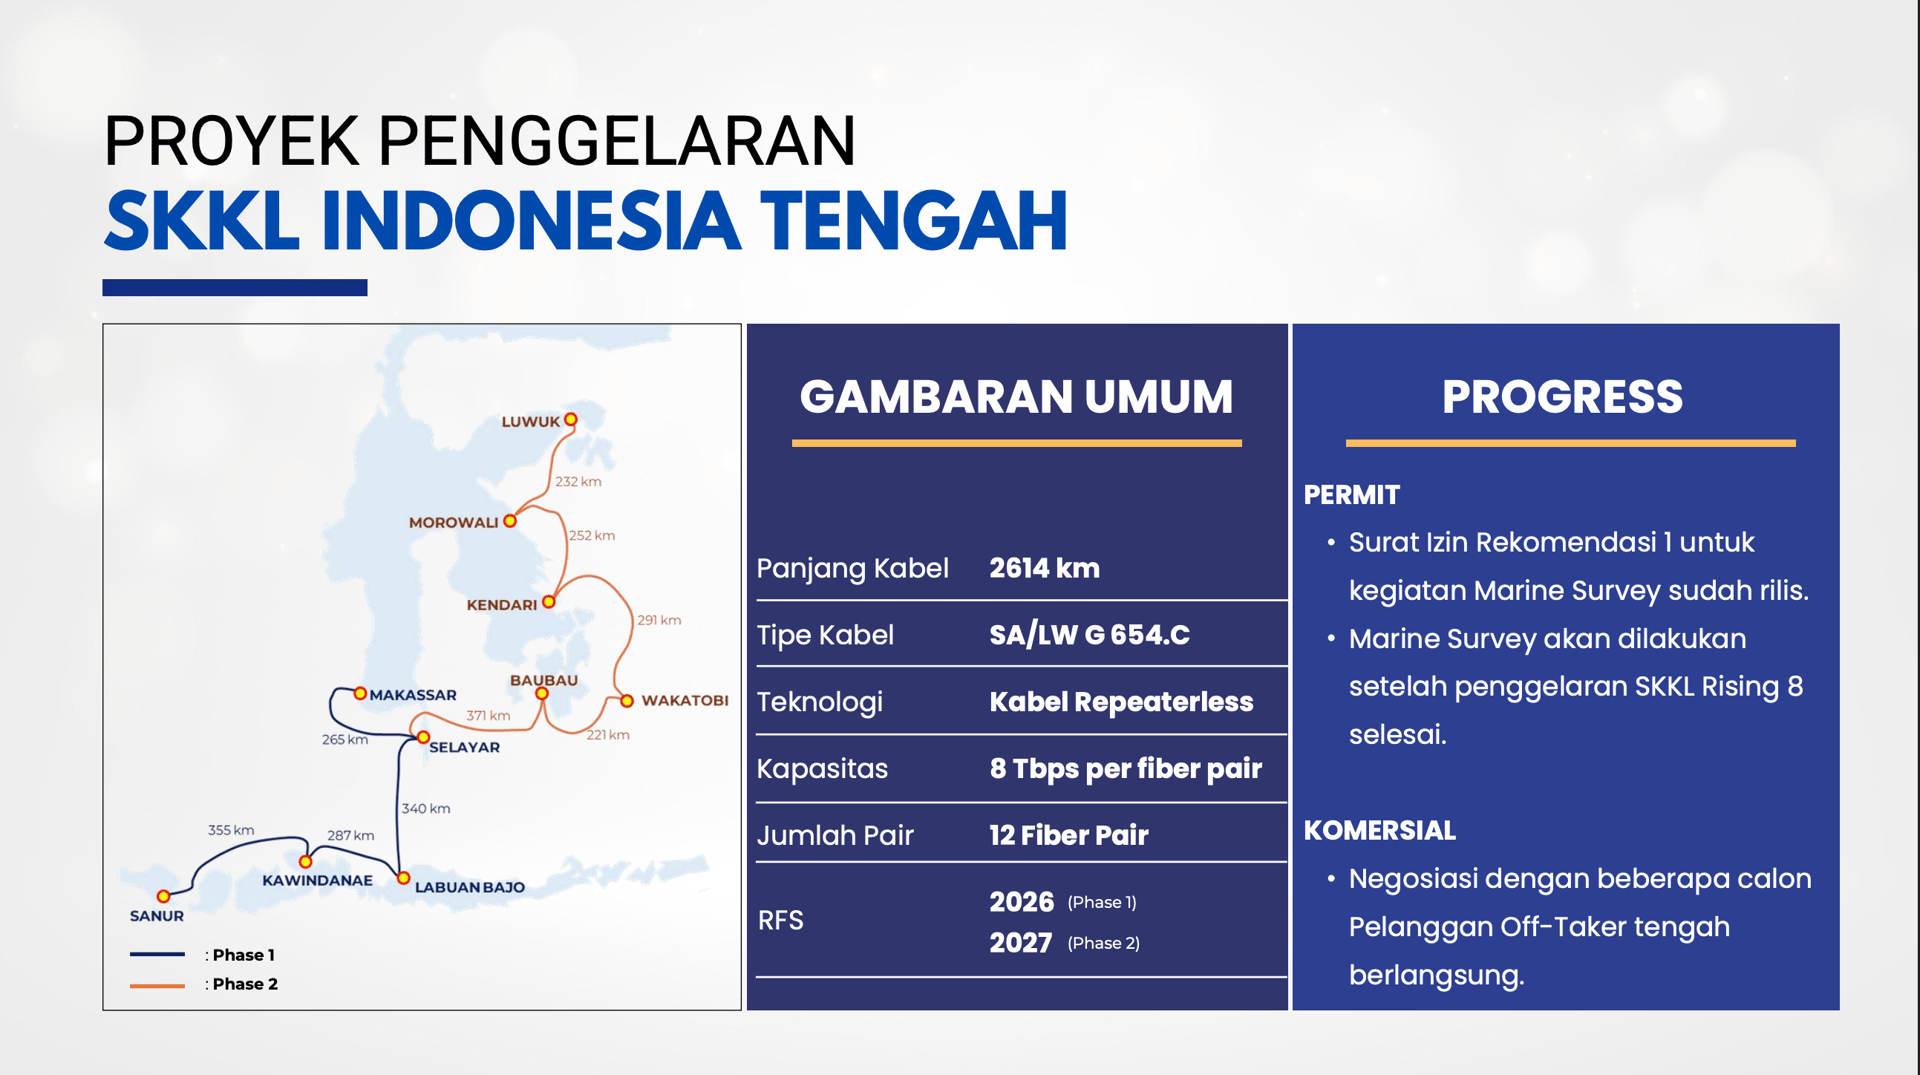
Entah siapa pembeli atau pelanggan di proyek ini namun panjang kabel 2.614km ini tentu bisa kasih KETR revenue yang signifikan (kemarin di SKKL Rising 8 yang 1.100km aja nyumbang sekitar 300-400M). Proyek ini belum berjalan, karena perusahaan dengan jelas menuliskan “akan dilakukan setelah penggelaran SKKL Rising 8 selesai.) Apakah pembelinya PFI lagi? Atau Remala? Kita masih belum tahu. Kartunya belum terbuka.
Sekedar informasi terkait alur penggelaran kabel KETR:
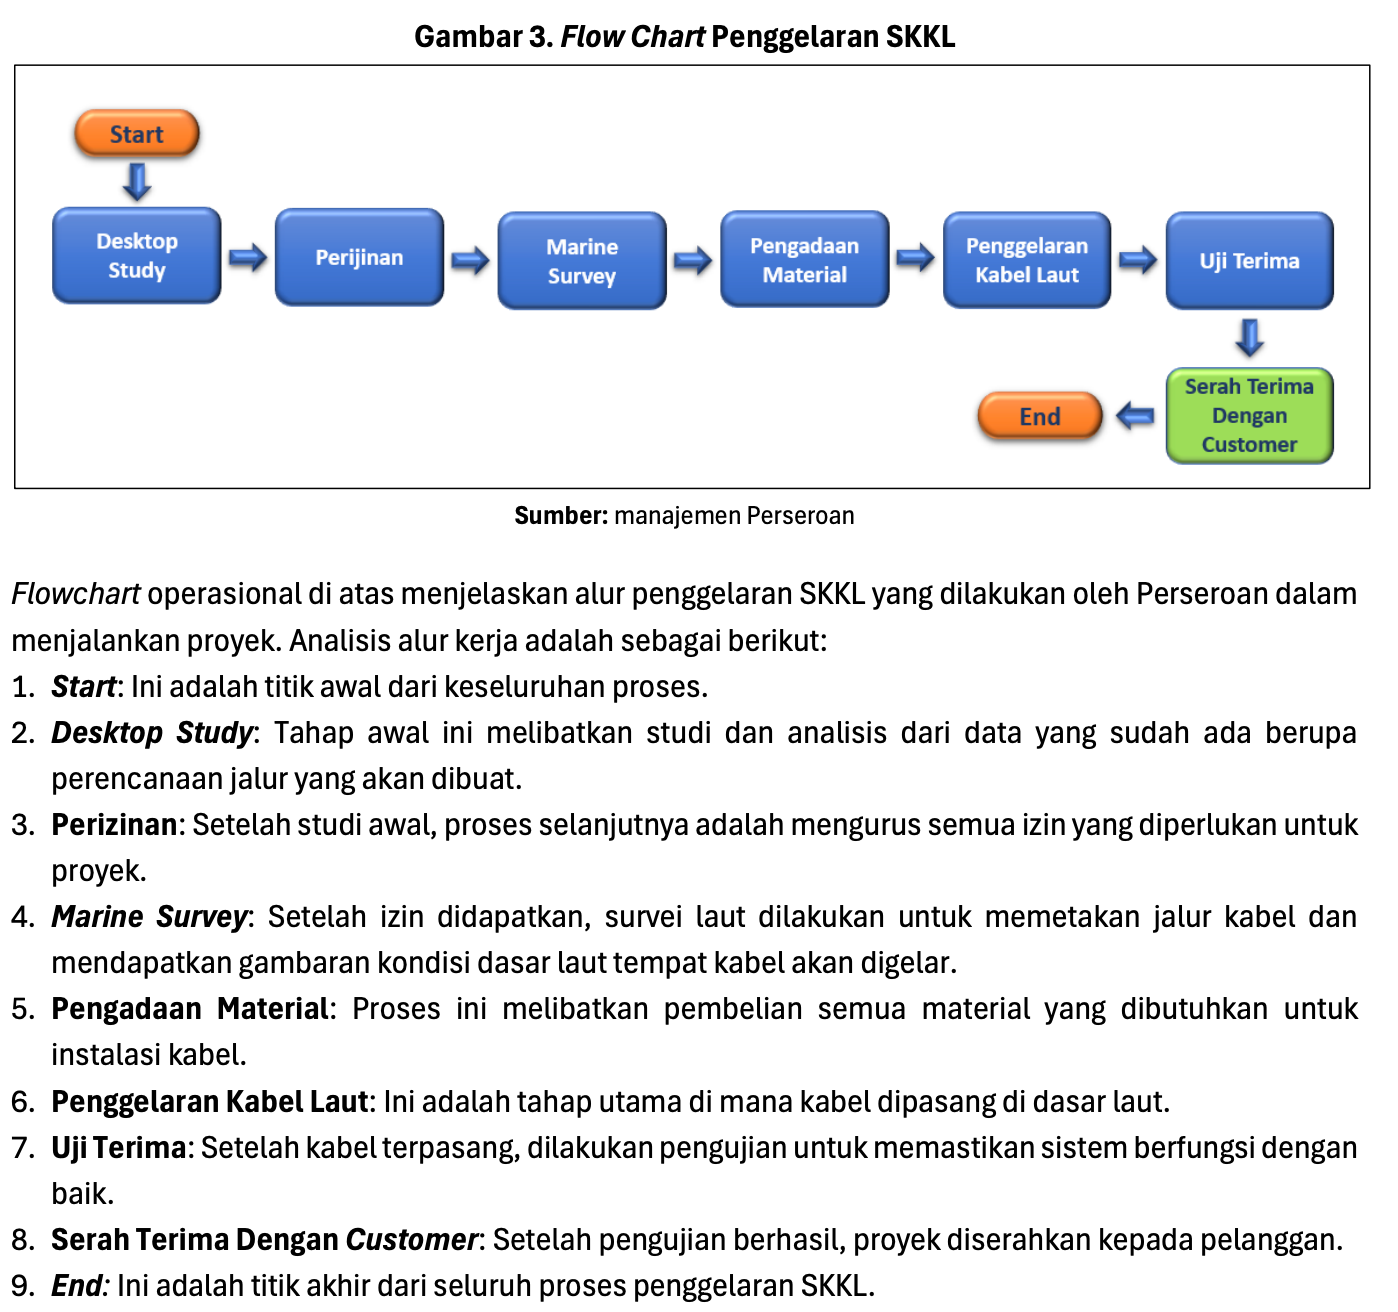
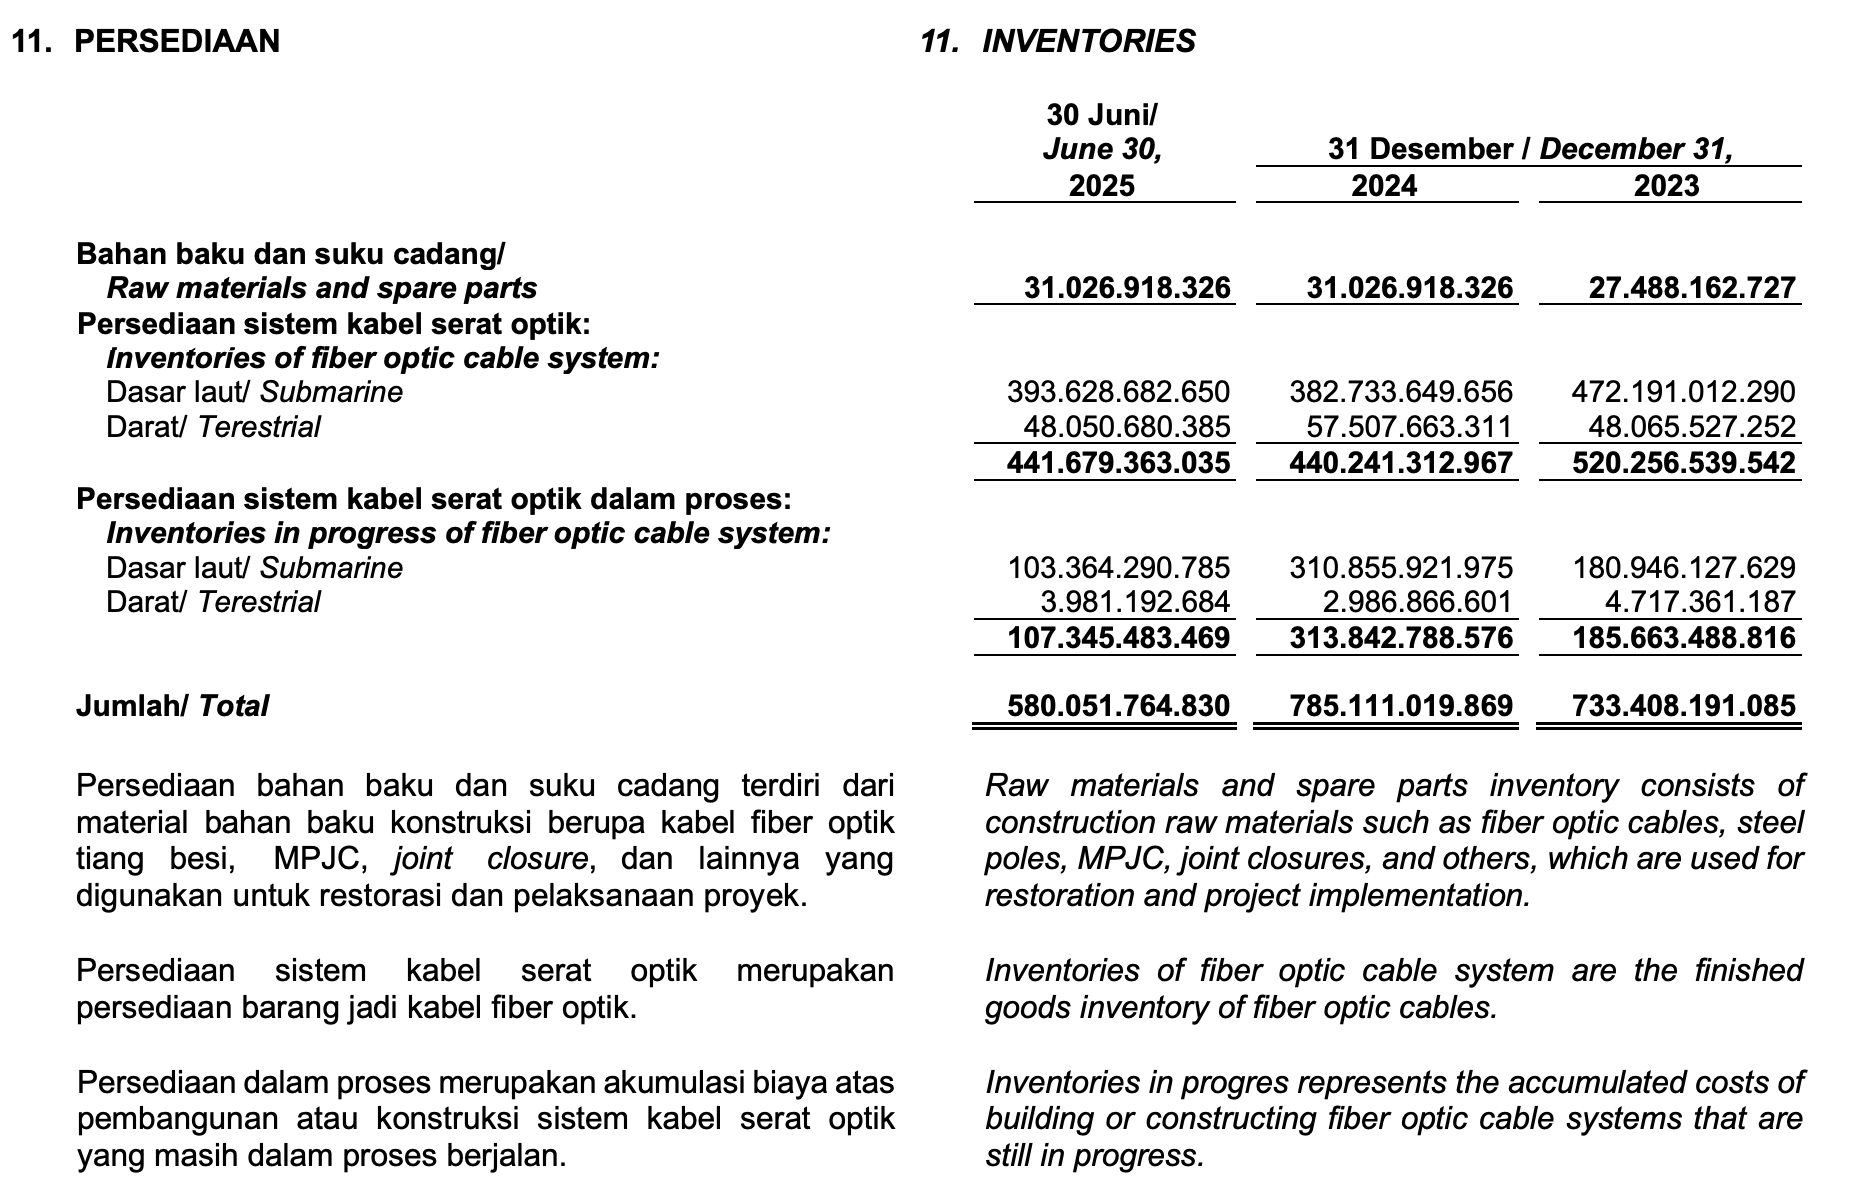
Statusnya SKKL Indonesia Tengah memang masih di “Marine Survey”. Dimana statusnya SKKL Rising 8? Sepertinya masih di “Penggelaran Kabel Laut” kenapa begitu? Karena status “Persediaan” KETR di Q2 2025 ini nilainya masih 580 miliar
4. Proyek Kapal Bentang Bahari
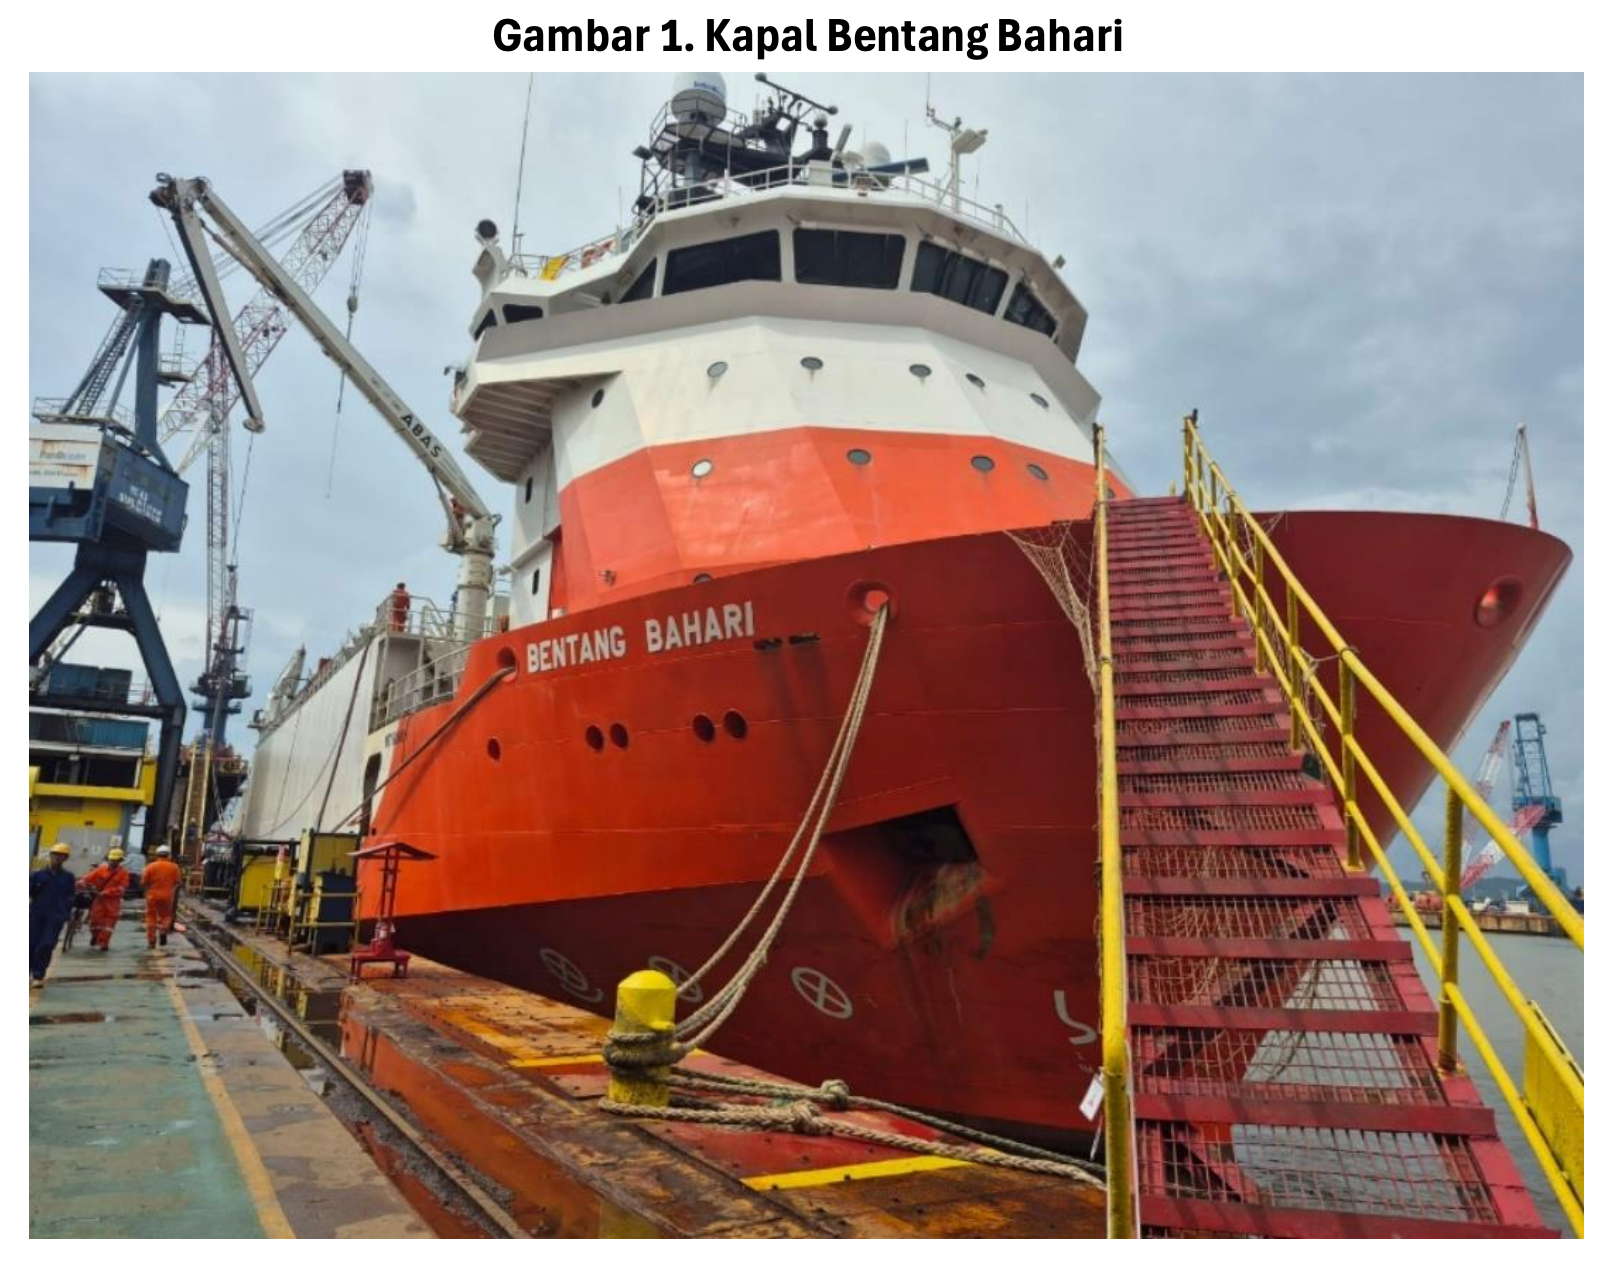
Tanggal 1 Oktober 2025 perusahaan akan RUPSLB untuk bahas rencana penambahan usaha sewa kapal. Untuk apa? Sesuai spesifikasi kapalnya yaitu CLV alias Cable Laying Vessel
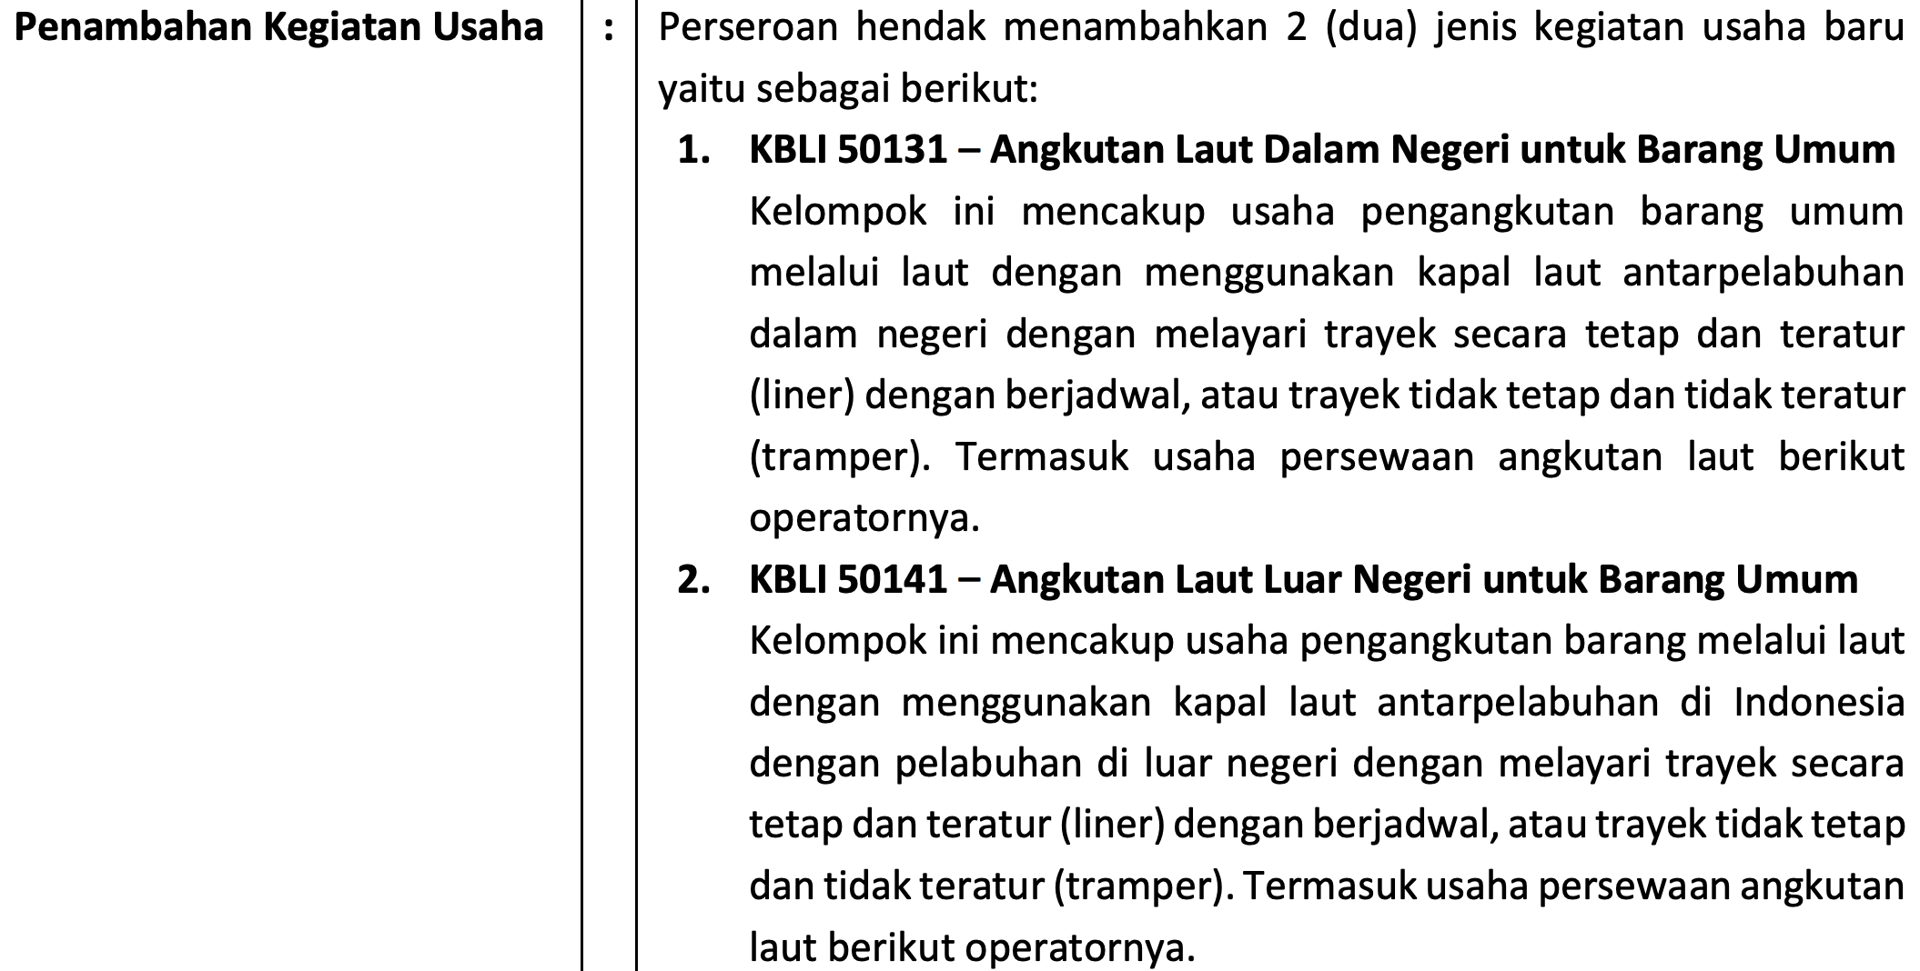
Kapal CLV ini di dunia hanya ada di kisaran 60-80 jumlahnya. KETR di laporannya bilang perusahaan sejenis yang punya kapal dengan spesifikasi yang sama ada sekitar 6.
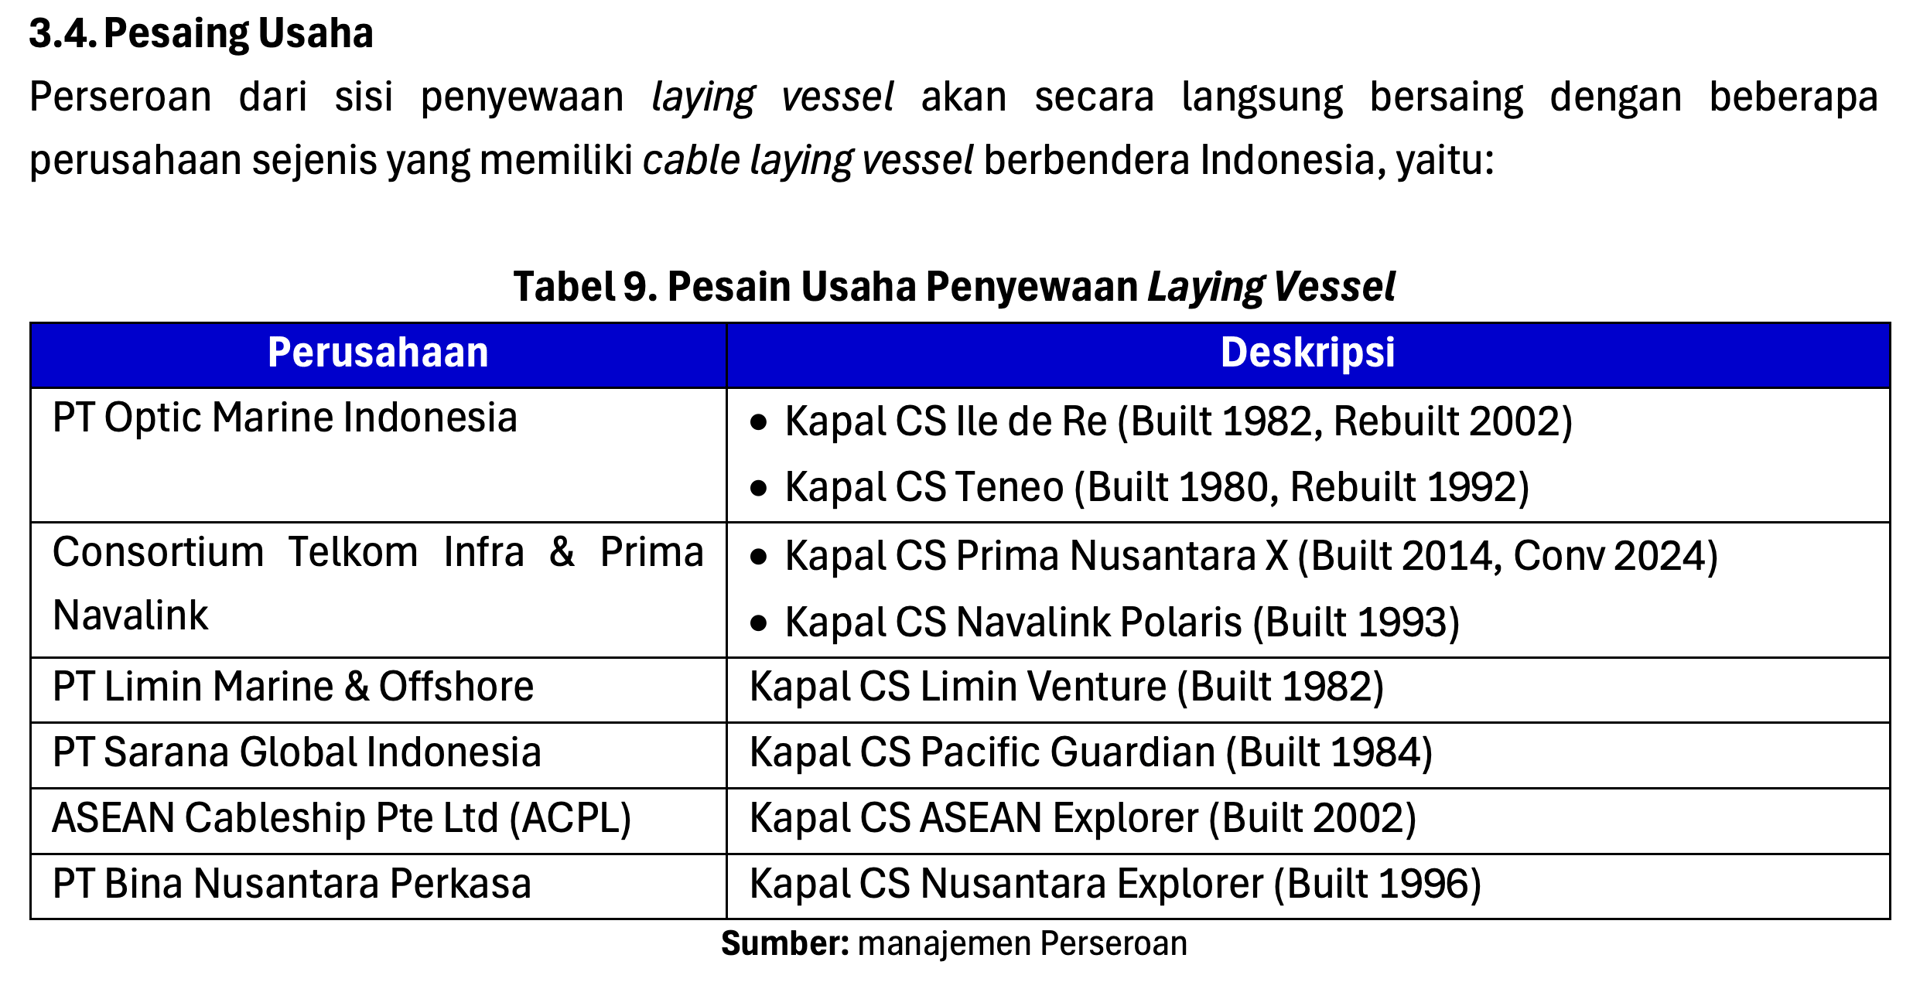
Pada artikel ini:
Dirutnya bilang waktu November tahun 2022:
Titus menambahkan, saat ini pembangunan infrastruktur kabel bawah laut masih belum bisa sepenuhnya dilakukan secara masif karena masih ada beberapa kendala, salah satu kendalanya adalah terbatasnya jumlah kapal penggelar kabel di Indonesia. Keterbatasan ini membuat para developer atau kontraktor yang akan melakukan penggelaran kabel bawah laut harus antre untuk memperoleh jadwal kapal penggelar.
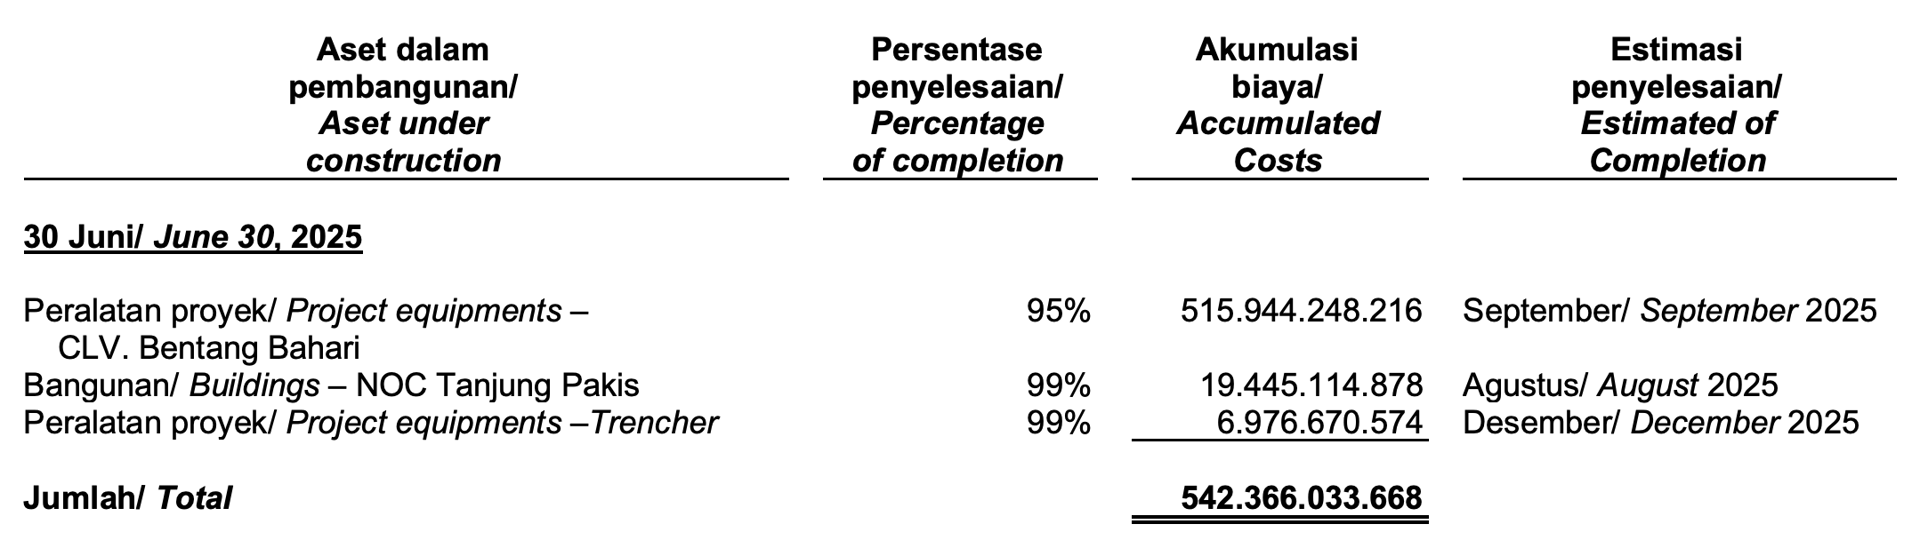
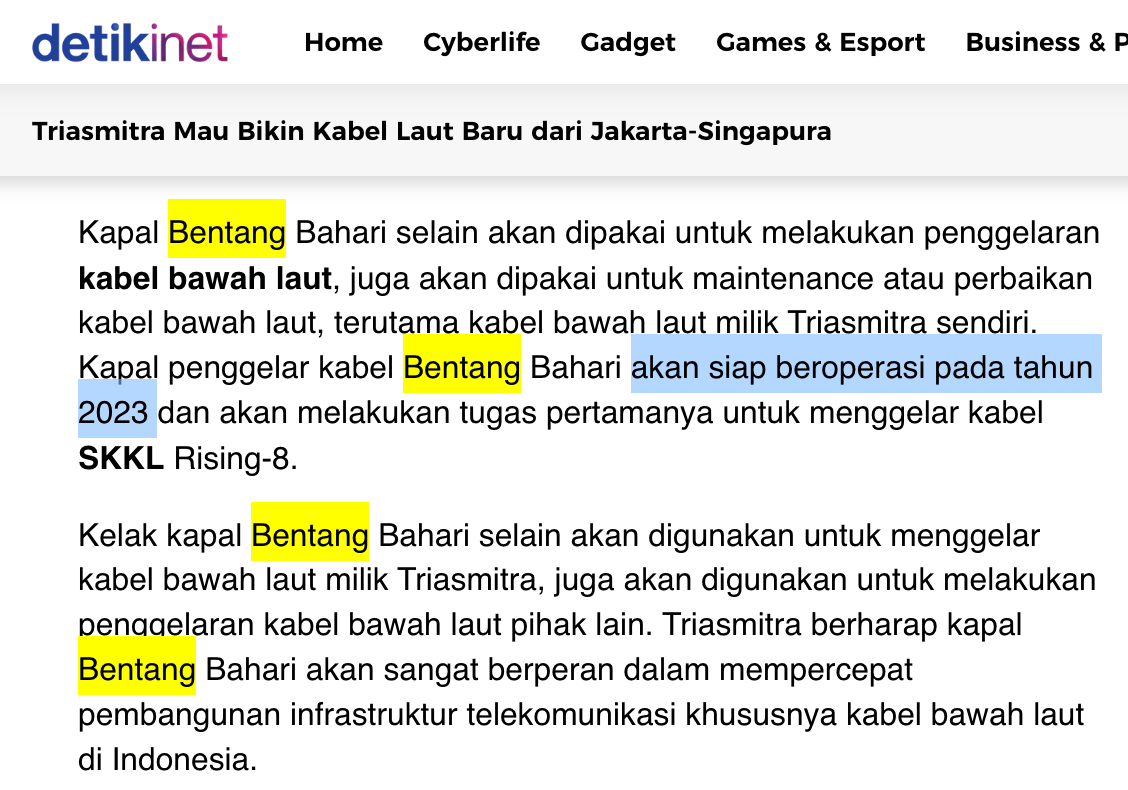
Status pembangunannya memang sudah 95% dan estimasi selesai September 2025. Apakah akan selesai tepat waktu? Belum tentu. Karena estimasi awalnya selesai di 2024. Namun melihat perusahaan sudah mulai menyuarakan adanya tambahan revenue baru dari Bentang Bahari ini (lewat RUPSLB), sepertinya kita bisa berharap kapalnya selesai beneran dalam waktu dekat
Idealnya, saat SKKL Rising 8 selesai, SKKL Indonesia Tengah bisa langsung jalan dan menggunakan kapal CLV Bentang Bahari. Namun, perlu waspada terkait depresiasi dari kapal ini. Nilainya bisa cukup besar dan menggerus laba dari KETR. Saat ini, kita belum tahu perhitungan depresiasinya akan dibuat berapa tahun lamanya.
Mungkin itu beberapa poin menarik yang bisa diperhatikan di saham KETR
Kenapa Beli di Harga Rp600?
- Kepencet. Pengennya beli di Rp540 🤨
Di harga Rp540, kapitalisasi pasar KETR ada di sekitar 1,5 triliun. (Lembar saham ada 2,84 Miliar)
Perusahaan ini telah investasi ke CLV Bentang Bahari kurang lebih 500 miliar
95% selesai, nilainya 515 miliar
Persediaan dalam bentuk kabel fiber optik nilainya sekitar 580 miliar
Kapal + Persediaan = 500 M + 580 M = 1,08 Triliun
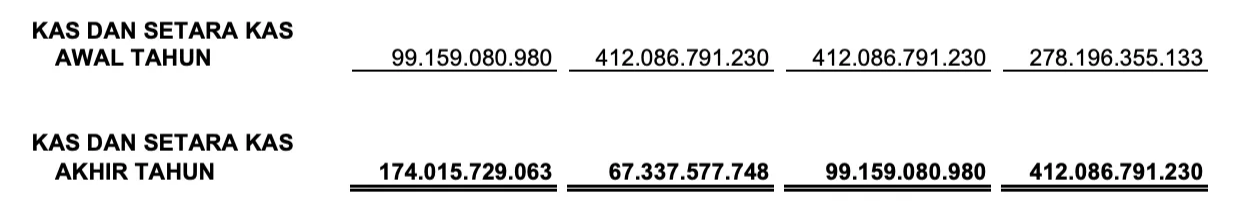
Perusahaan punya uang kas 170 miliar
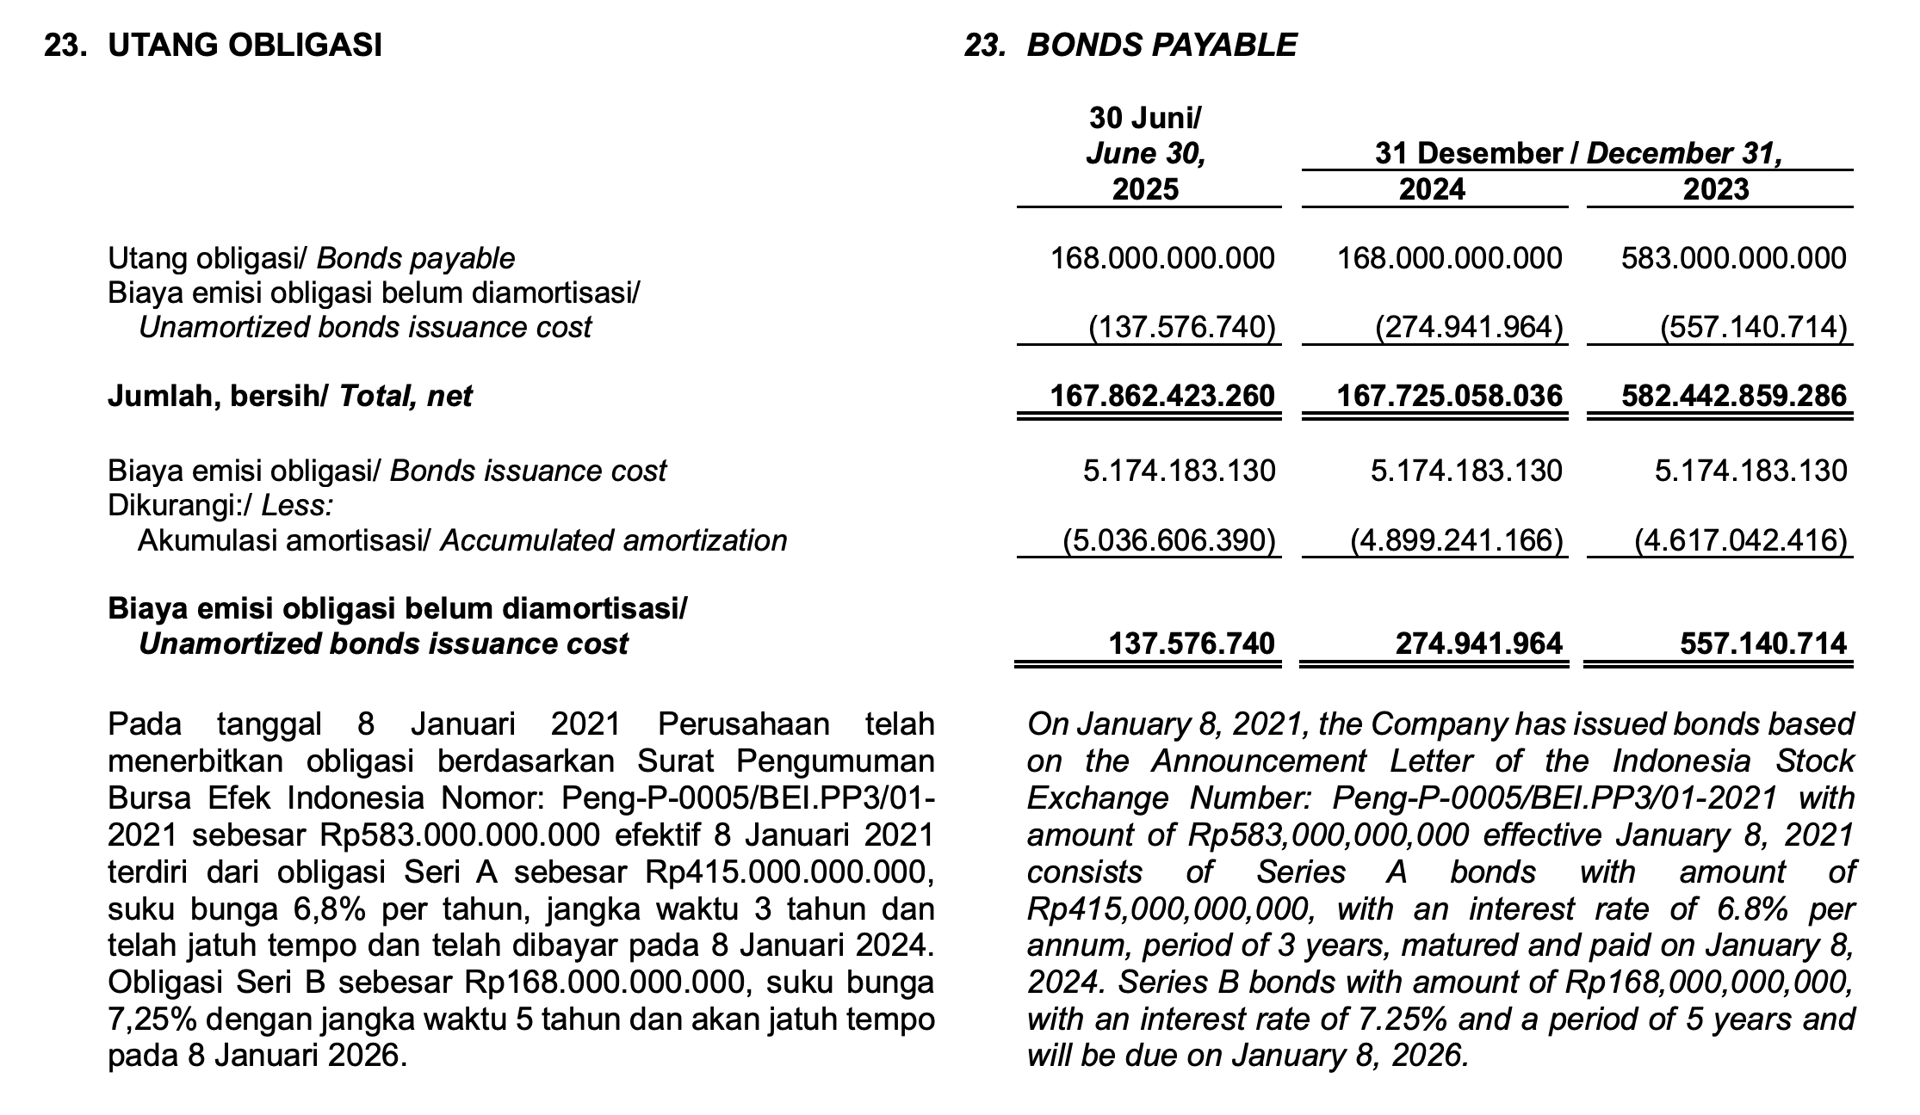
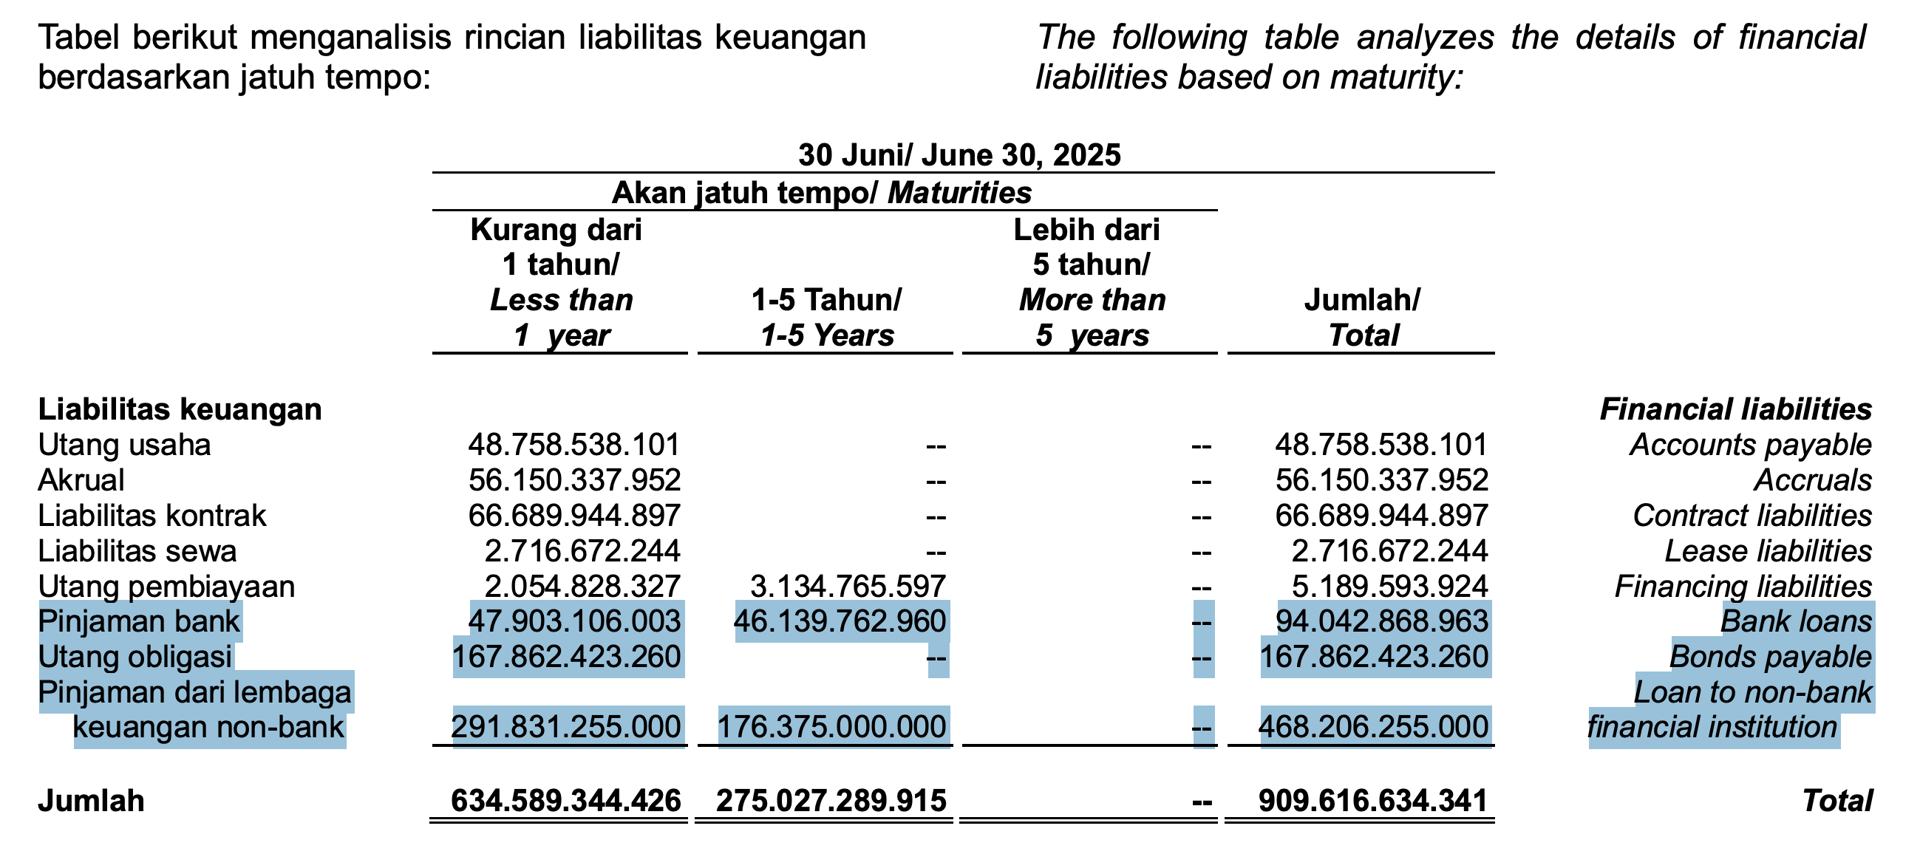
Perusahaan punya utang obligasi dan ke lembaga keuangan non-bank nilainya cukup signifikan sekitar 700 miliar IDR. Meski besar, dulu waktu perusahaan relase obligasi, rating obligasi tsb AAA alias yang paling tinggi. Artinya lembaga pemeringkatan itu menilai bahwa kalau ngutangin uang ke KETR, dia sangat bisa bayar.
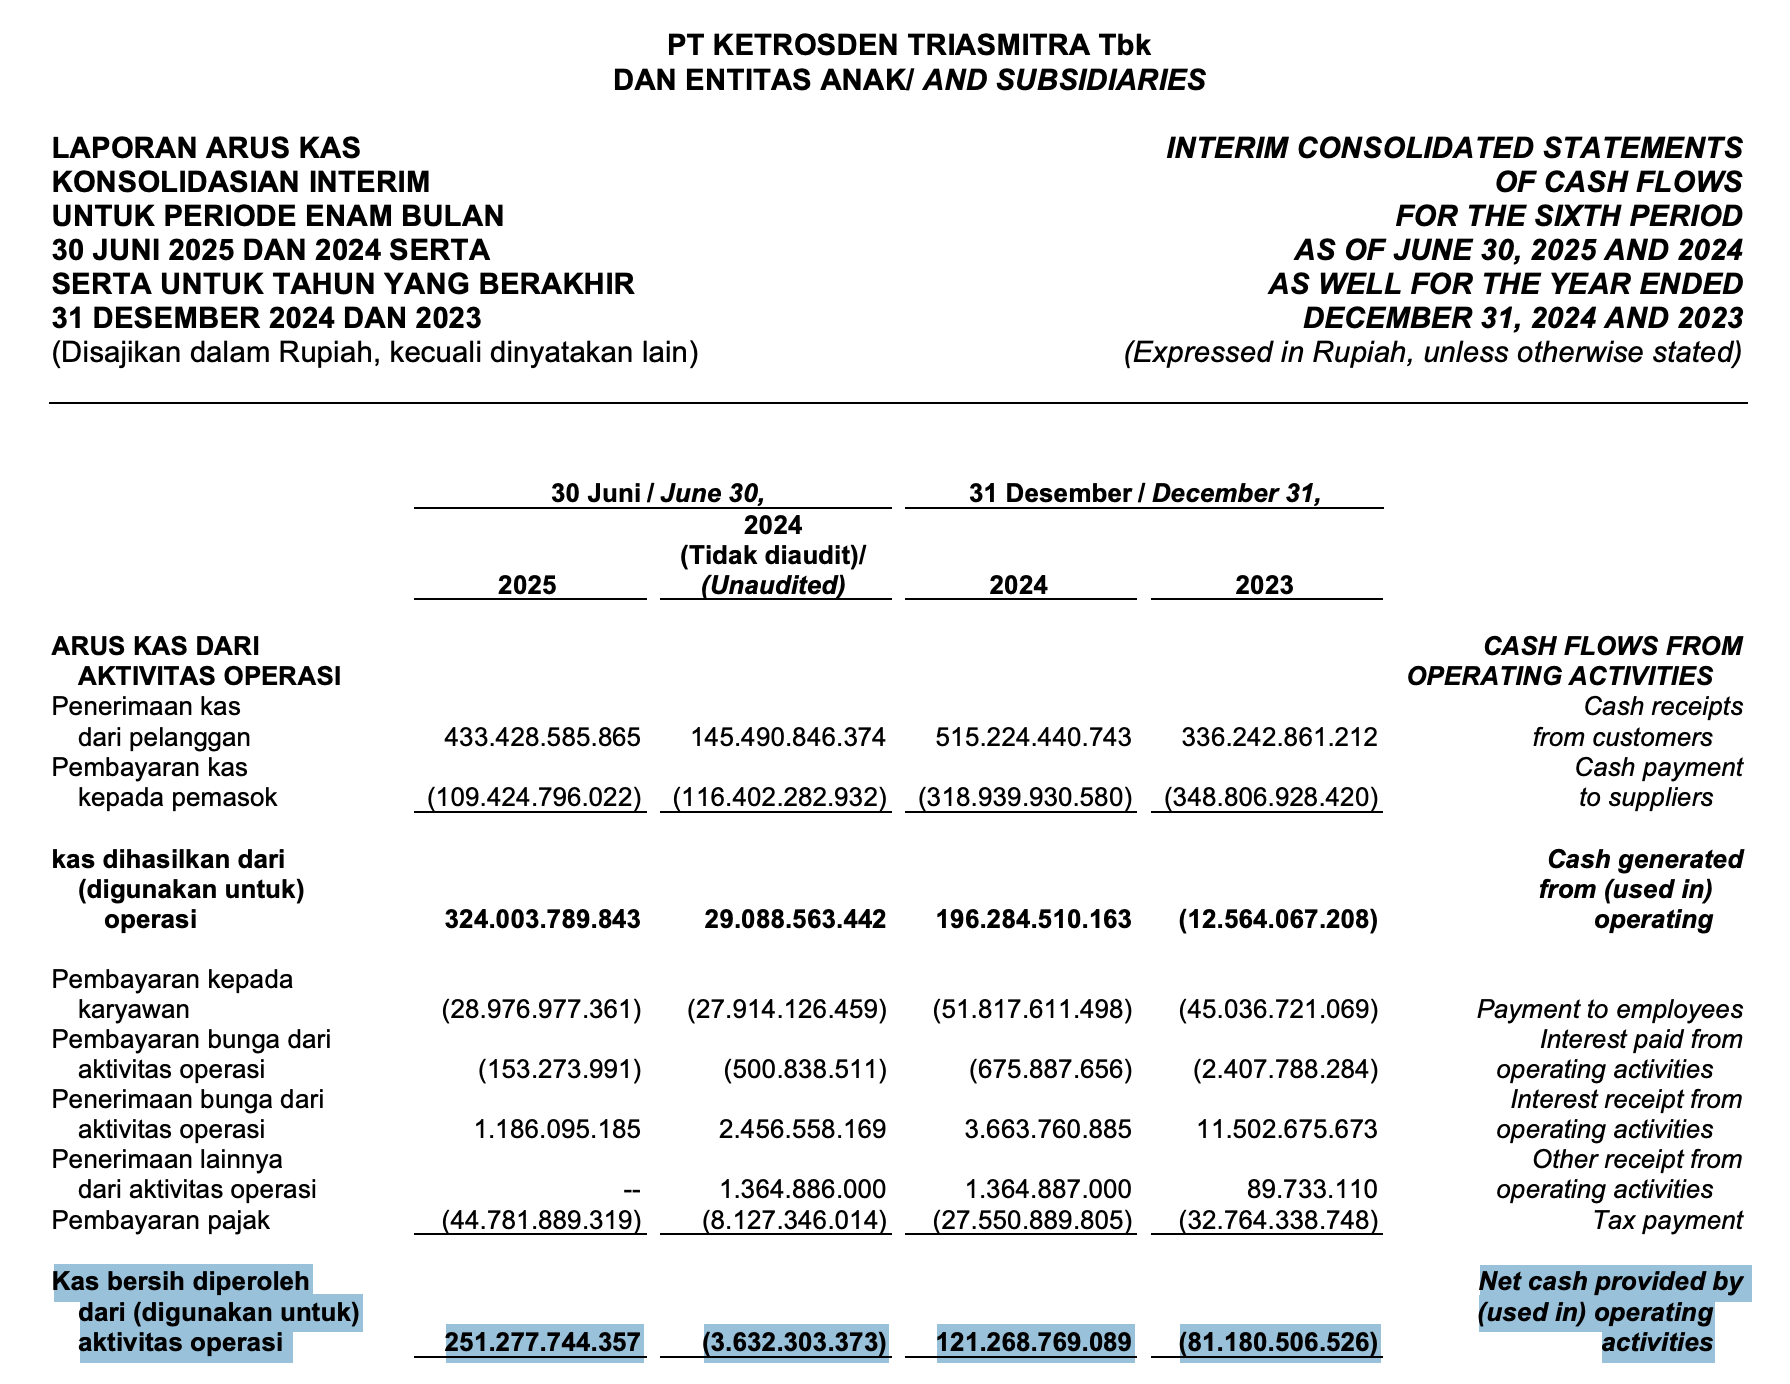
Perusahaan KETR dalam 6 bulan pertama tahun 2025 ini menghasilkan uang kas bersih 250 M. Tiap Rp100 pendapatan dari proyek, KETR bisa dapat kas bersih Rp57 (Rp43 sisanya dibayarkan pada pemasok, karyawan, pajak dll) Dengan catatan: Kalau lagi dapat proyek instalasi kabel fiber optic. Kalau enggak? Bisa lesu. Makanya penting untuk kawal proyek KETR dari waktu ke waktu dan aware terhadap berita pemasangan kabel fiber optic laut terutama yang SKKL Rising 8 dan SKKL Indonesia Tengah. Siapapun pembelinya yang ngerjain proyek itu pasti KETR.
Berapa harga yang paling ideal untuk KETR?
Menurut gue adalah saat market capnya 1,1 triliun. Kenapa?
Market cap 1,1 triliun ÷ 2,8 miliar lembar saham = Rp393 per lembar
Artinya, harga Rp393 per lembar adalah titik dimana kita hanya membayar untuk aset kapal + persediaan fiber optic tanpa mempertimbangkan nilai bisnis lainnya. Dengan membeli di harga Rp600, kita membayar premium sekitar +50% dari nilai aset dasar tersebut.
Sebagai kesimpulan: bisa beli KETR di harga mendekati Rp393 akan sangat baik.
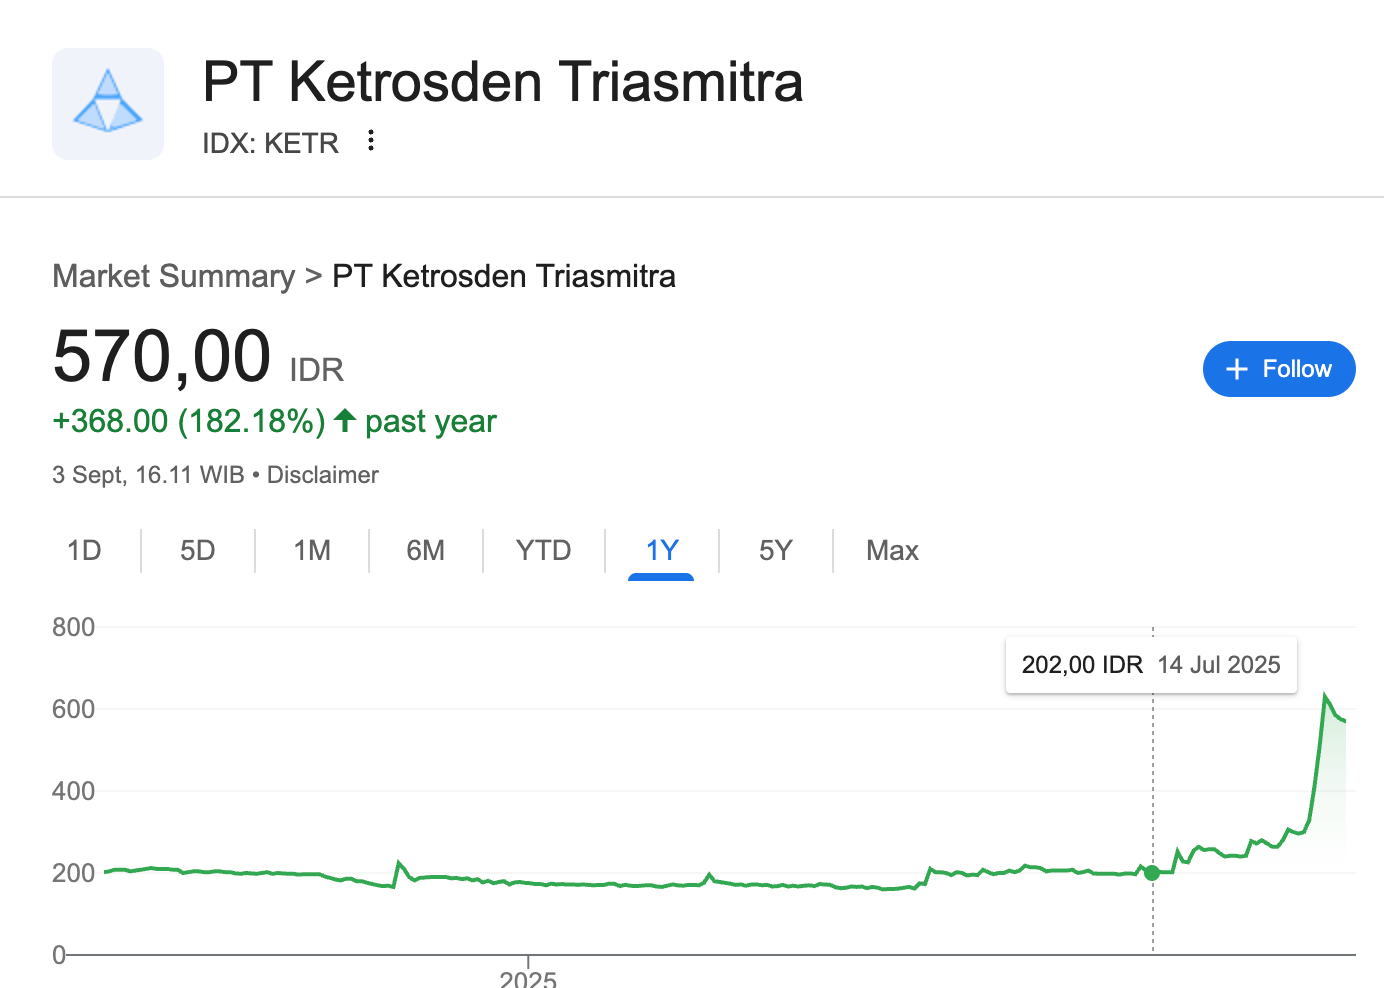
Ada update menarik di tanggal 3 September 2025
Teman-teman bisa baca penjelasan perusahaannya di sini:
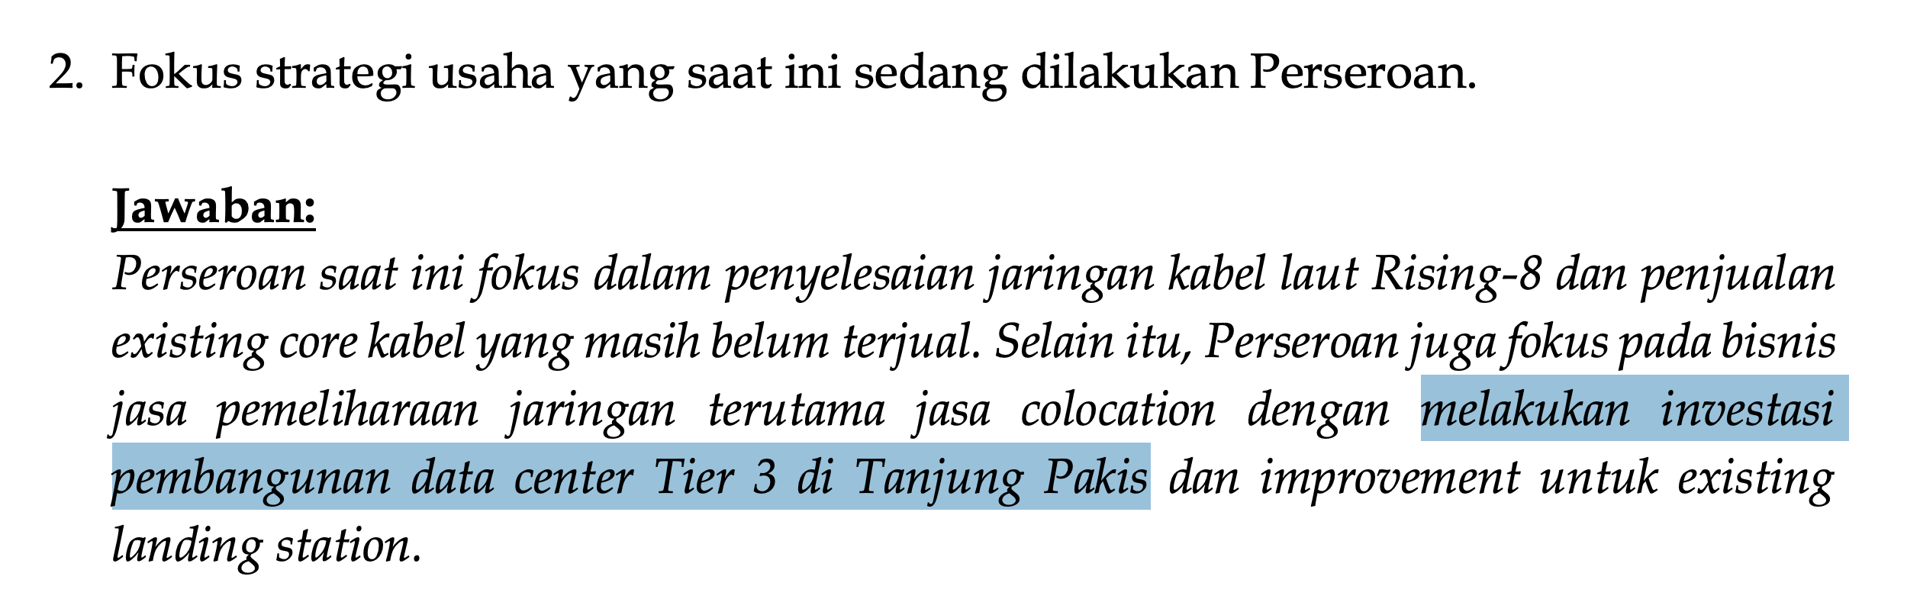
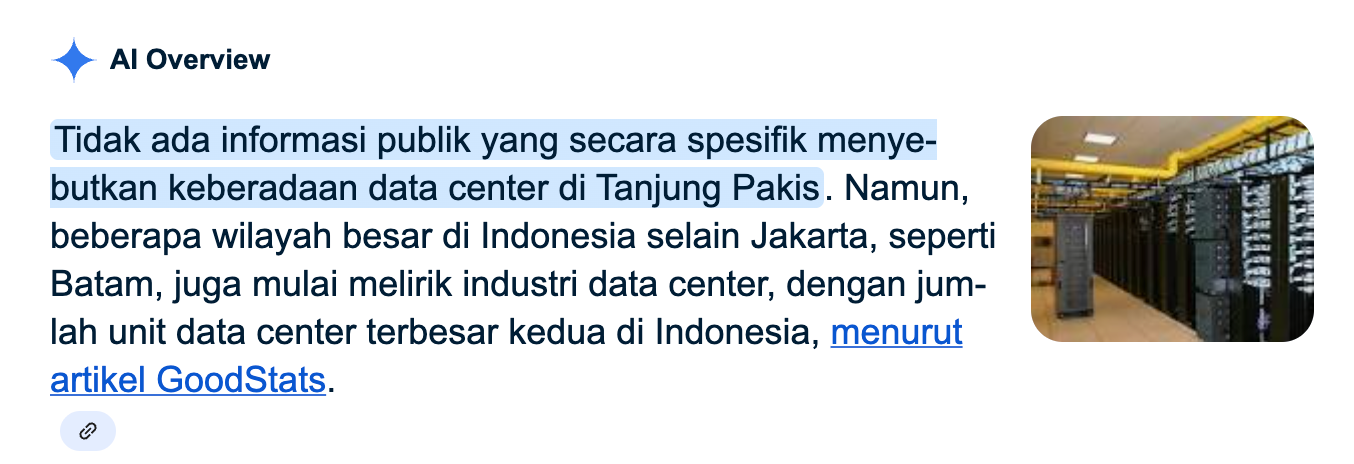
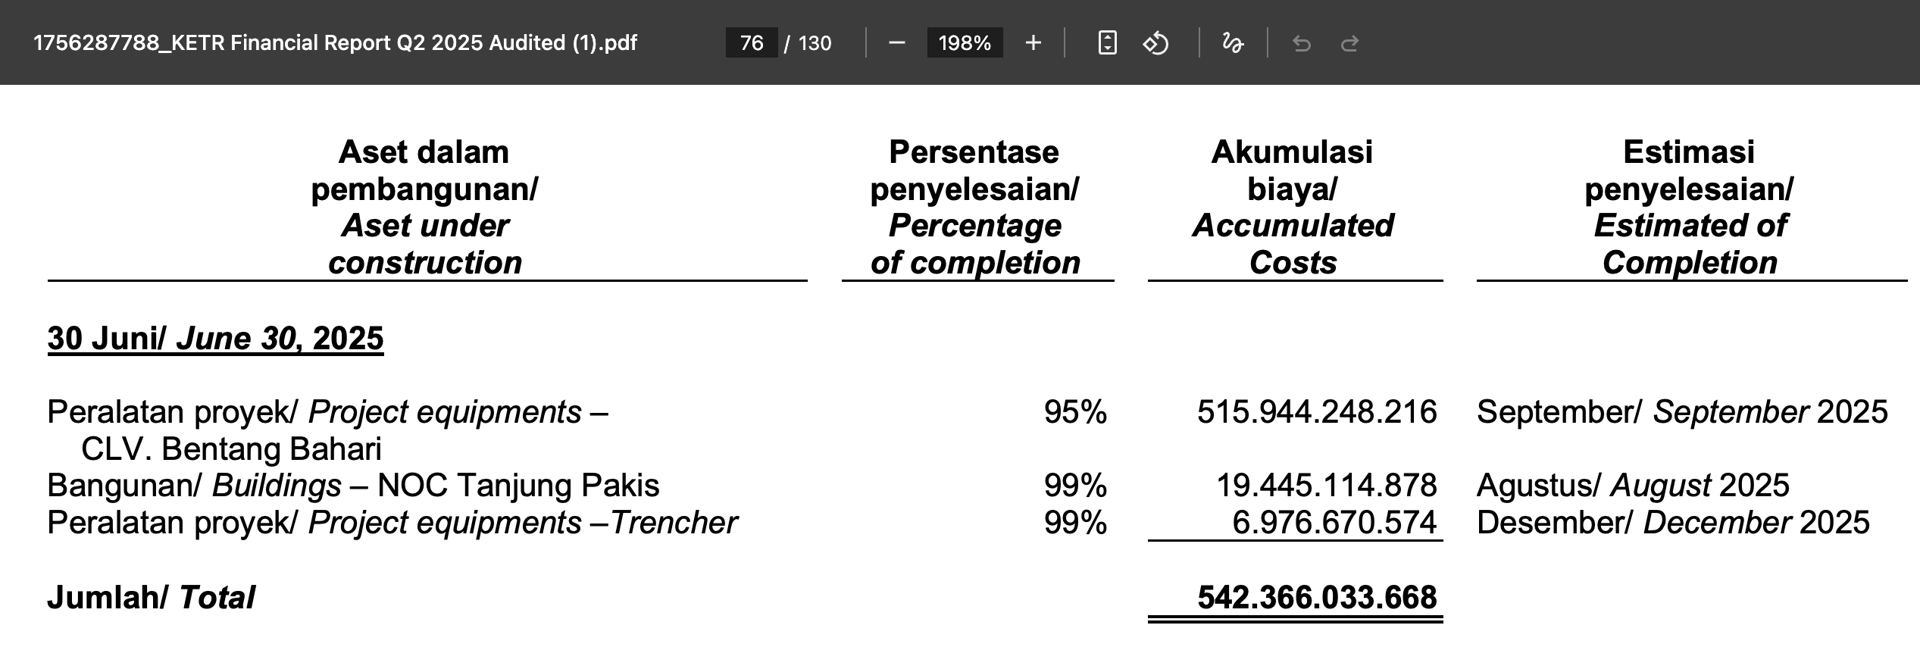
Update 3 Sept 22.54 : Setelah baca-baca lagi ternyata yang dimaksud data center di penjelasan mereka adalah NOC (Network Operation Center), karena di “Aset dalam pembangunan” ada NOC Tanjung Pakis. Tapi nilai investasinya sangat kecil. Selain Tj Pakis ini ada juga NOC Ancol dll tapi lagi-lagi nilainya sangat kecil.
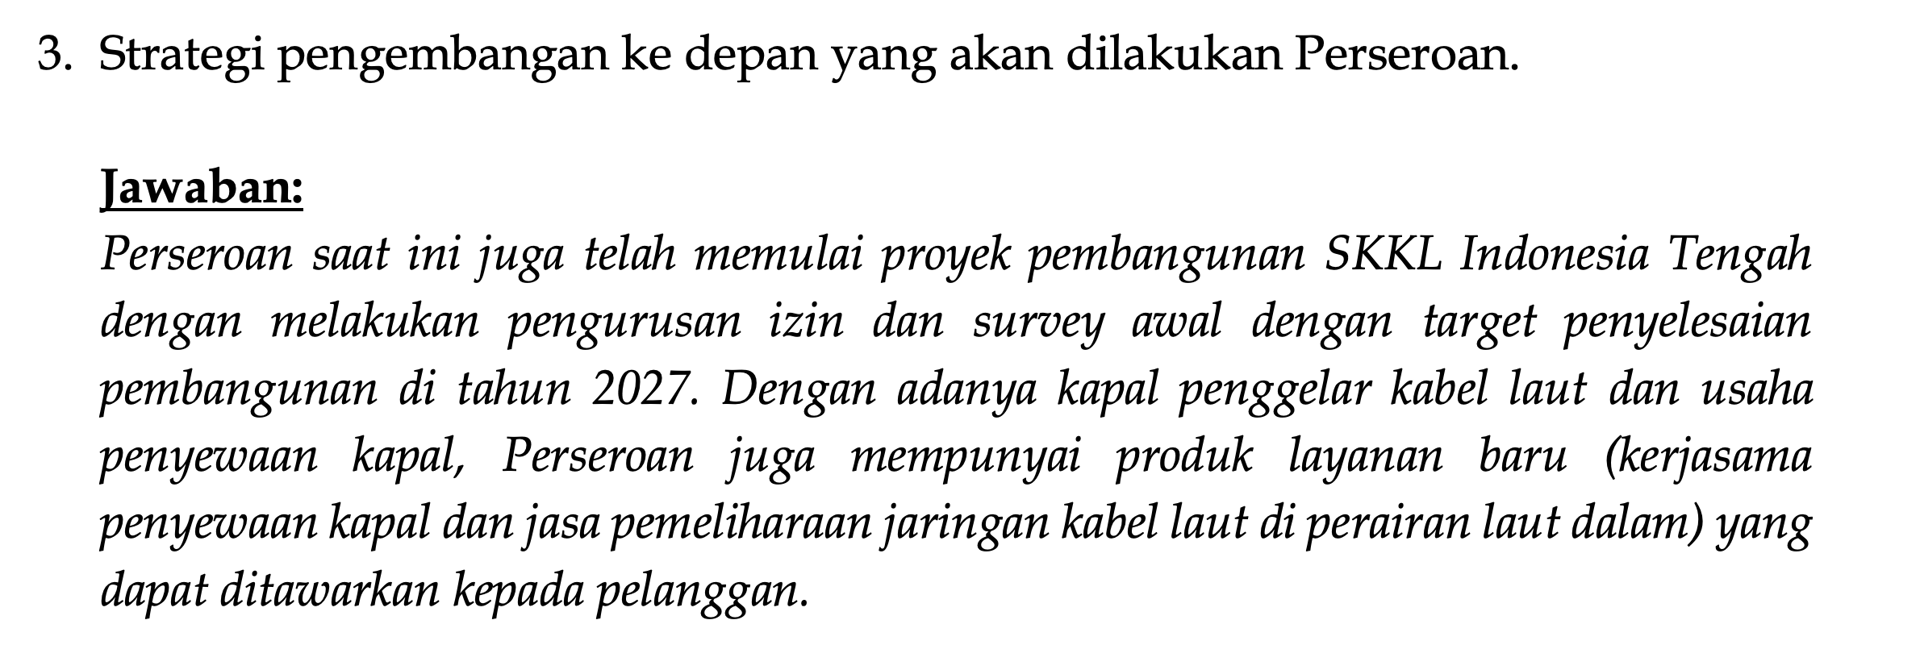
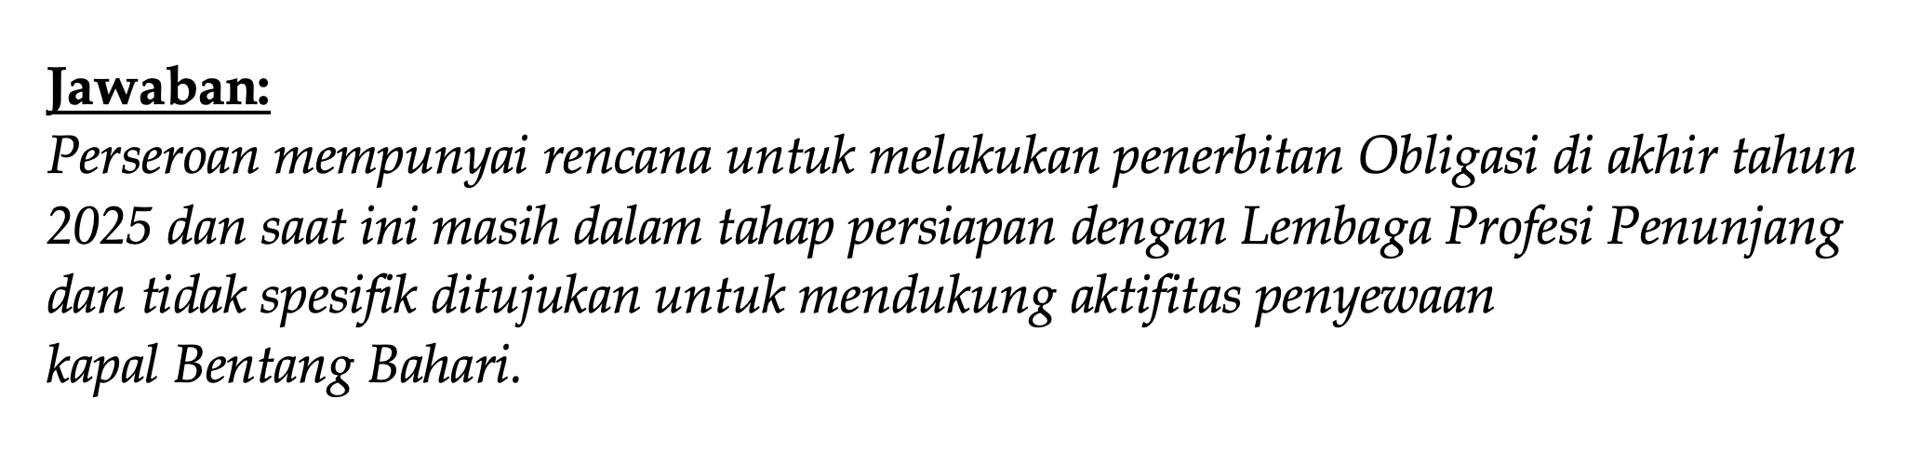
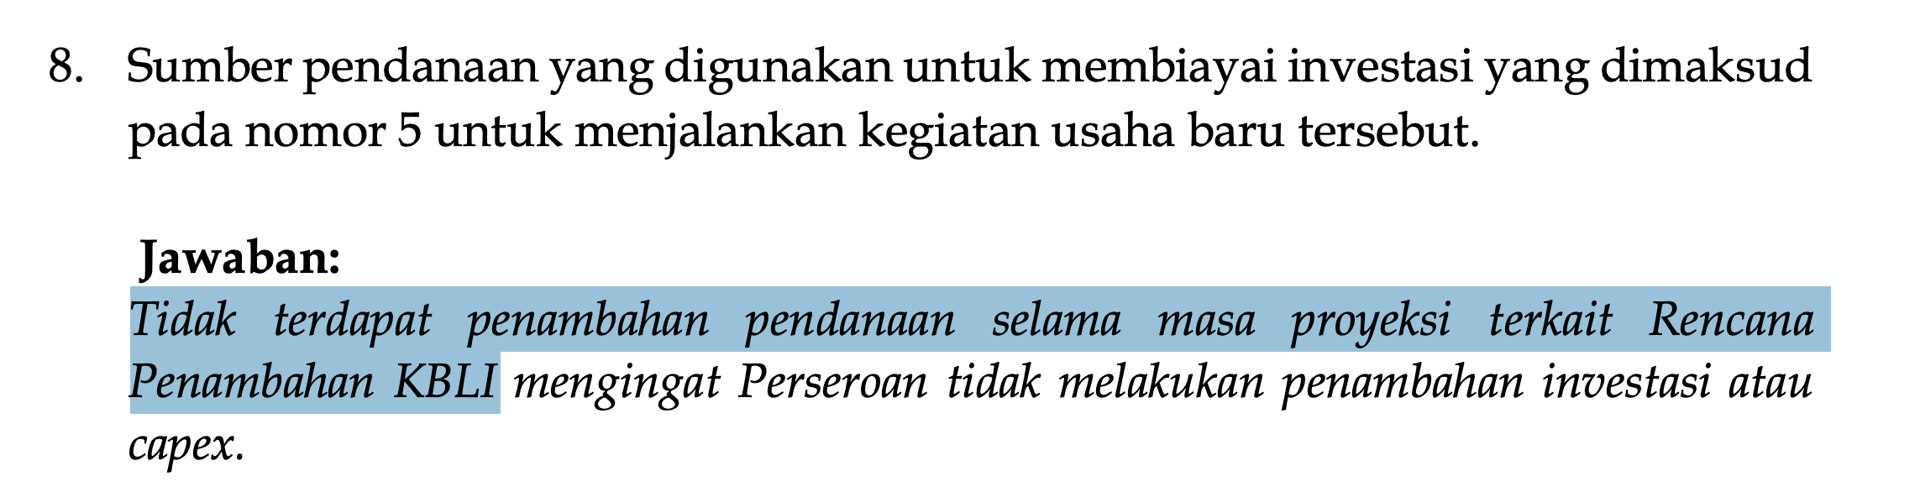
Pembangunan SKKL Indonesia Tengah ini masih di tahap sangat awal. Panjangnya >2.000km. Butuh dana juga di awal. Sehingga wajar kalau perusahaan ini butuh tambahan dana dari obligasi lagi. Seperti yang disampaikan di sini 👇🏻