ASSA - Adi Sarana Armada
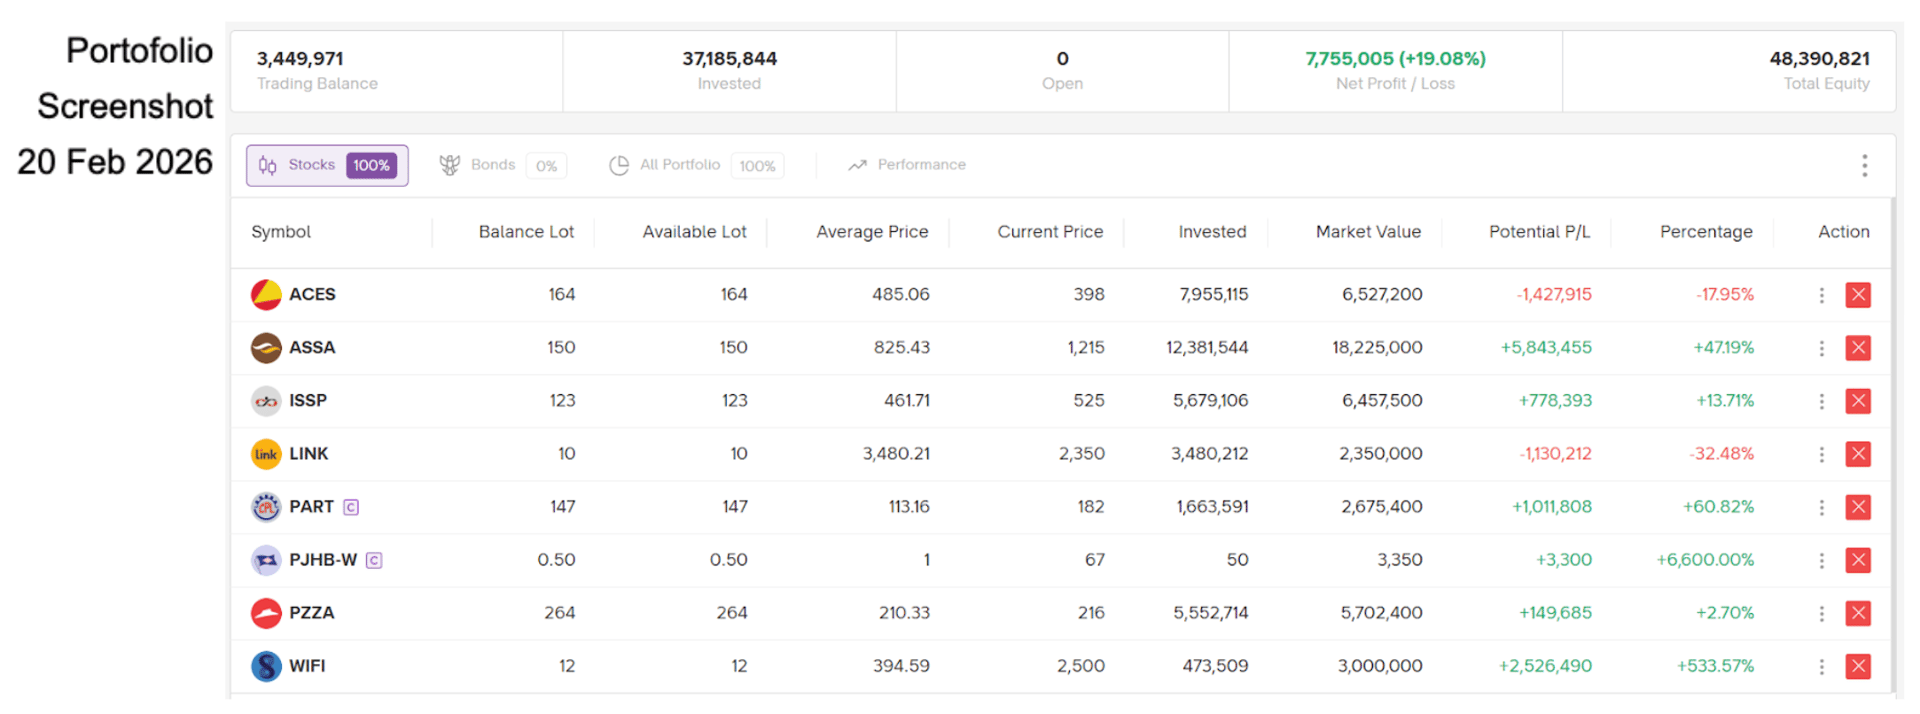
ASSA - Adi Sarana Armada (70%)Saham ini mengambil porsi paling besar di dalam Portofolio Palsu. Pada 20 Februari 2026, ASSA sempat mencatat floating profit 47%! Siapa sangka, hari ini harganya tinggal Rp595? Anjlok 51% hanya dalam 4 bulan.
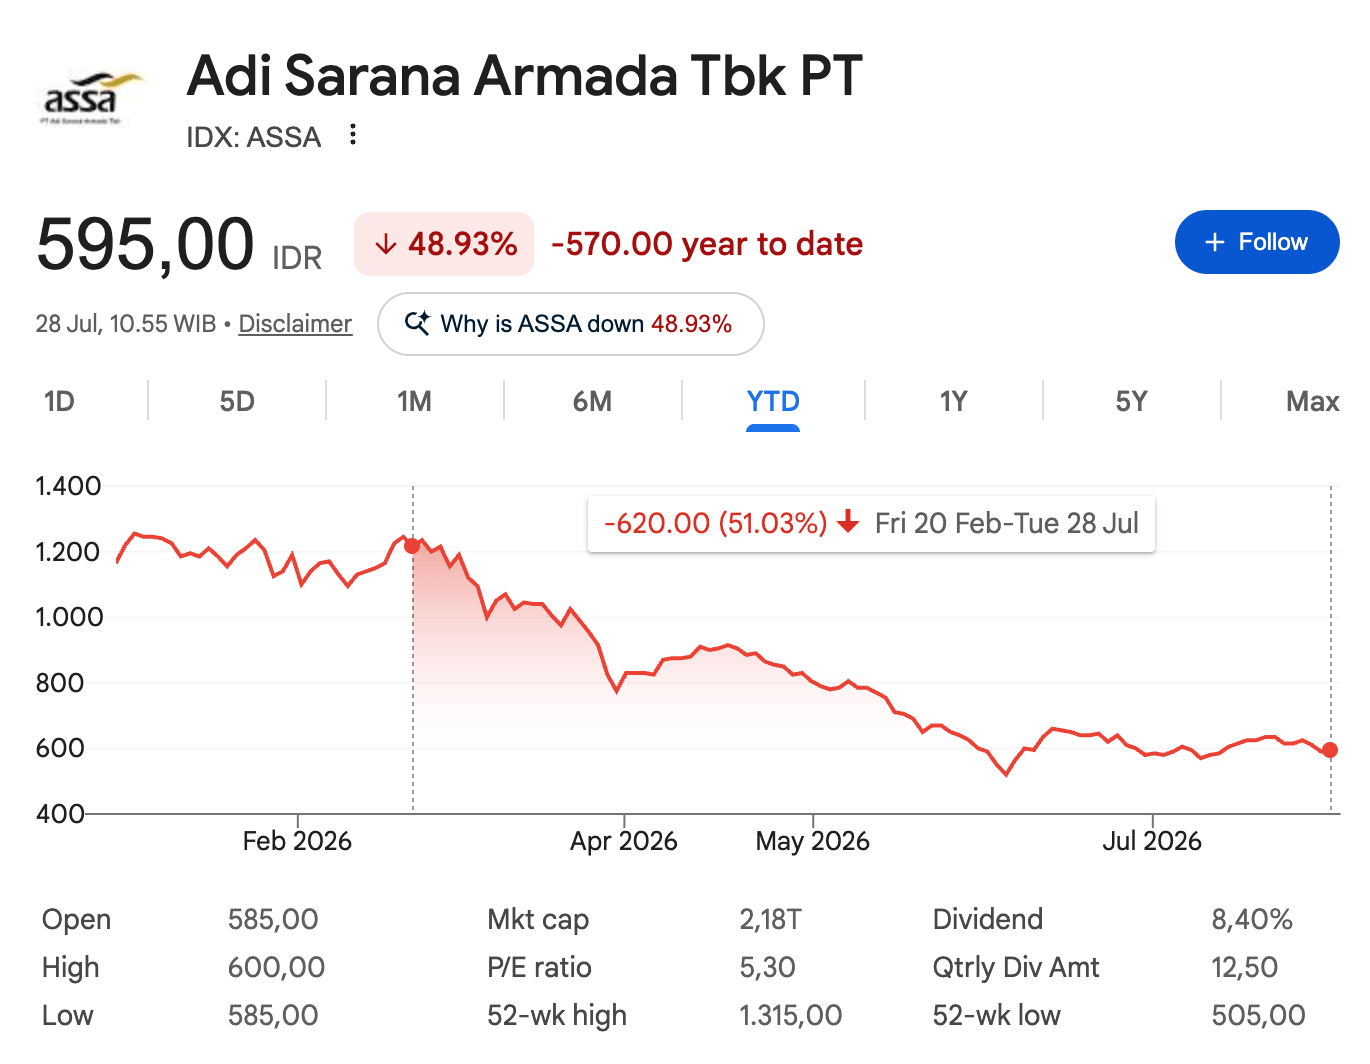
Kenapa ASSA harganya anjlok?
Setidaknya ada tiga alasan: tren suku bunga yang naik, laba bersih Q1 2026 turun, dan sentimen kenaikan harga bahan bakar.
- Tren suku bunga naik
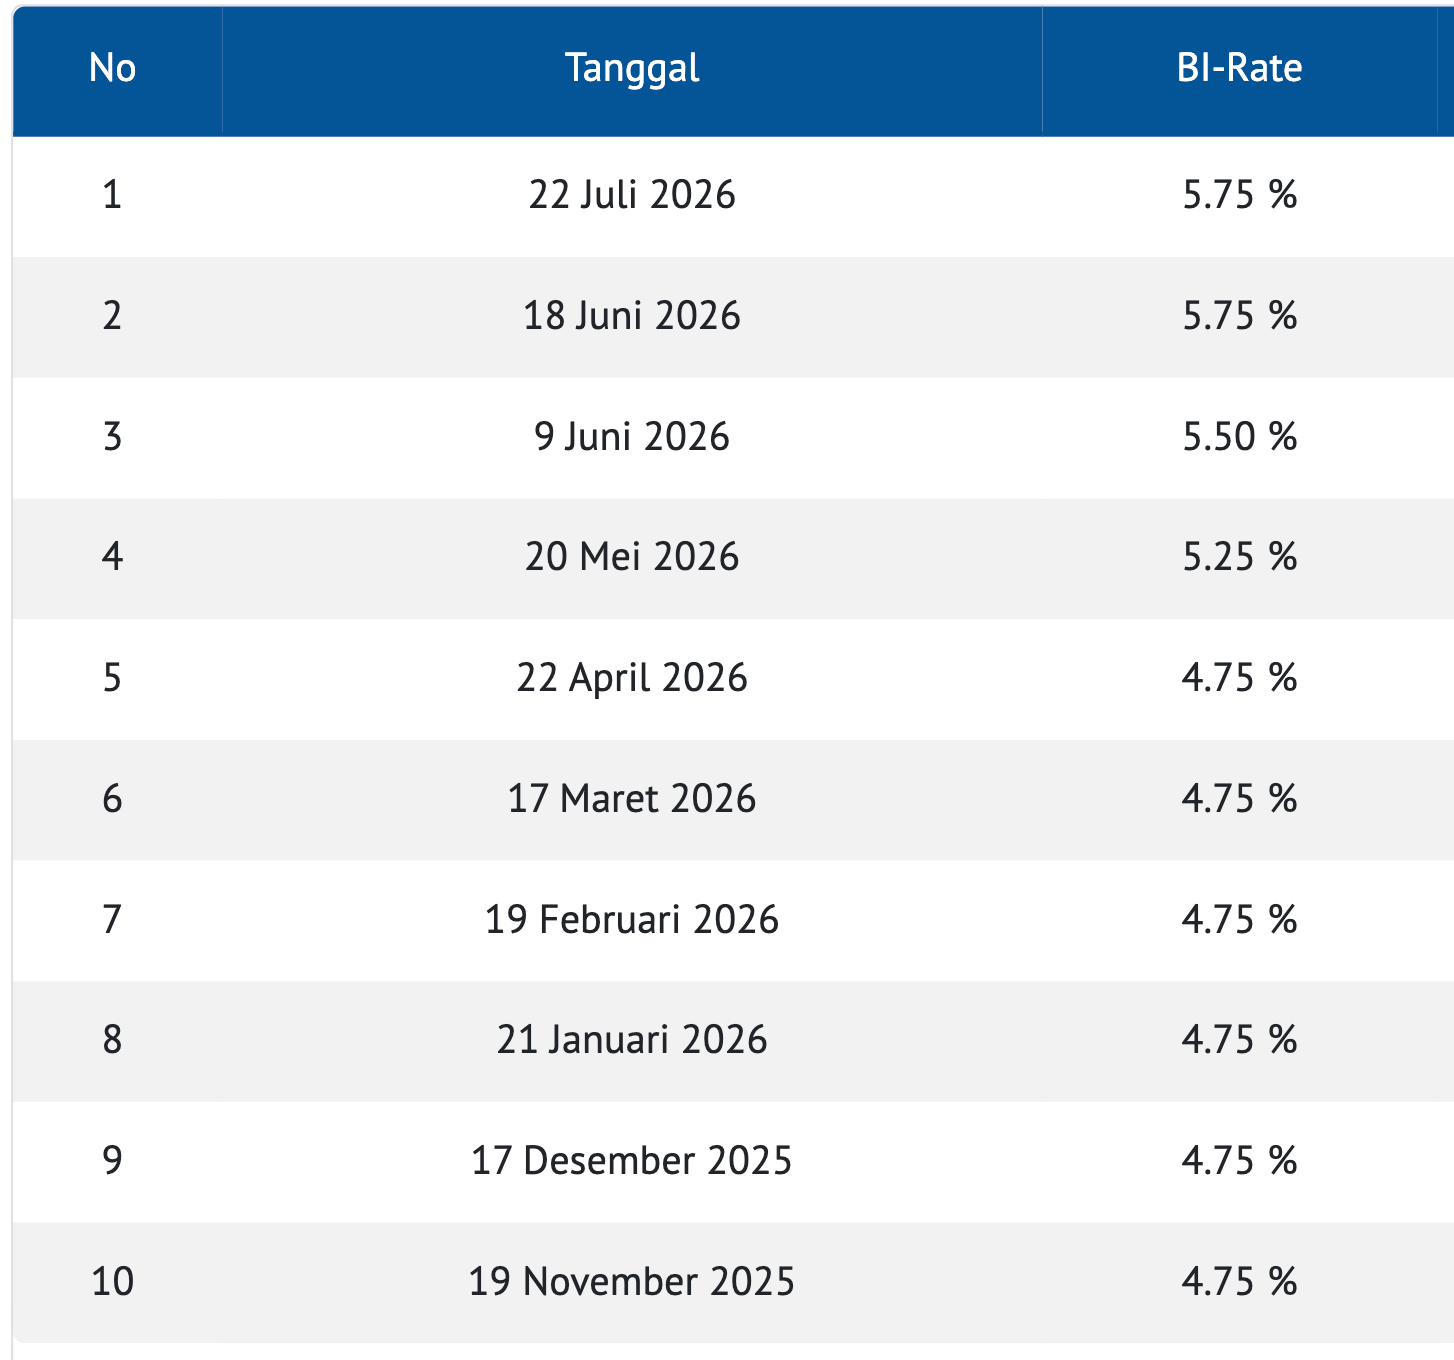
Kenaikan suku bunga bisa jadi masalah karena pada dasarnya ASSA hidup dari utang. Maksudnya, utang sudah menjadi “DNA” bisnis logistik seperti ASSA. Ada baiknya lo kembali tonton pembahasan ASSA dan utangnya di sini
(Klik, lalu lo akan dilempar ke menit pembahasan utang ASSA)
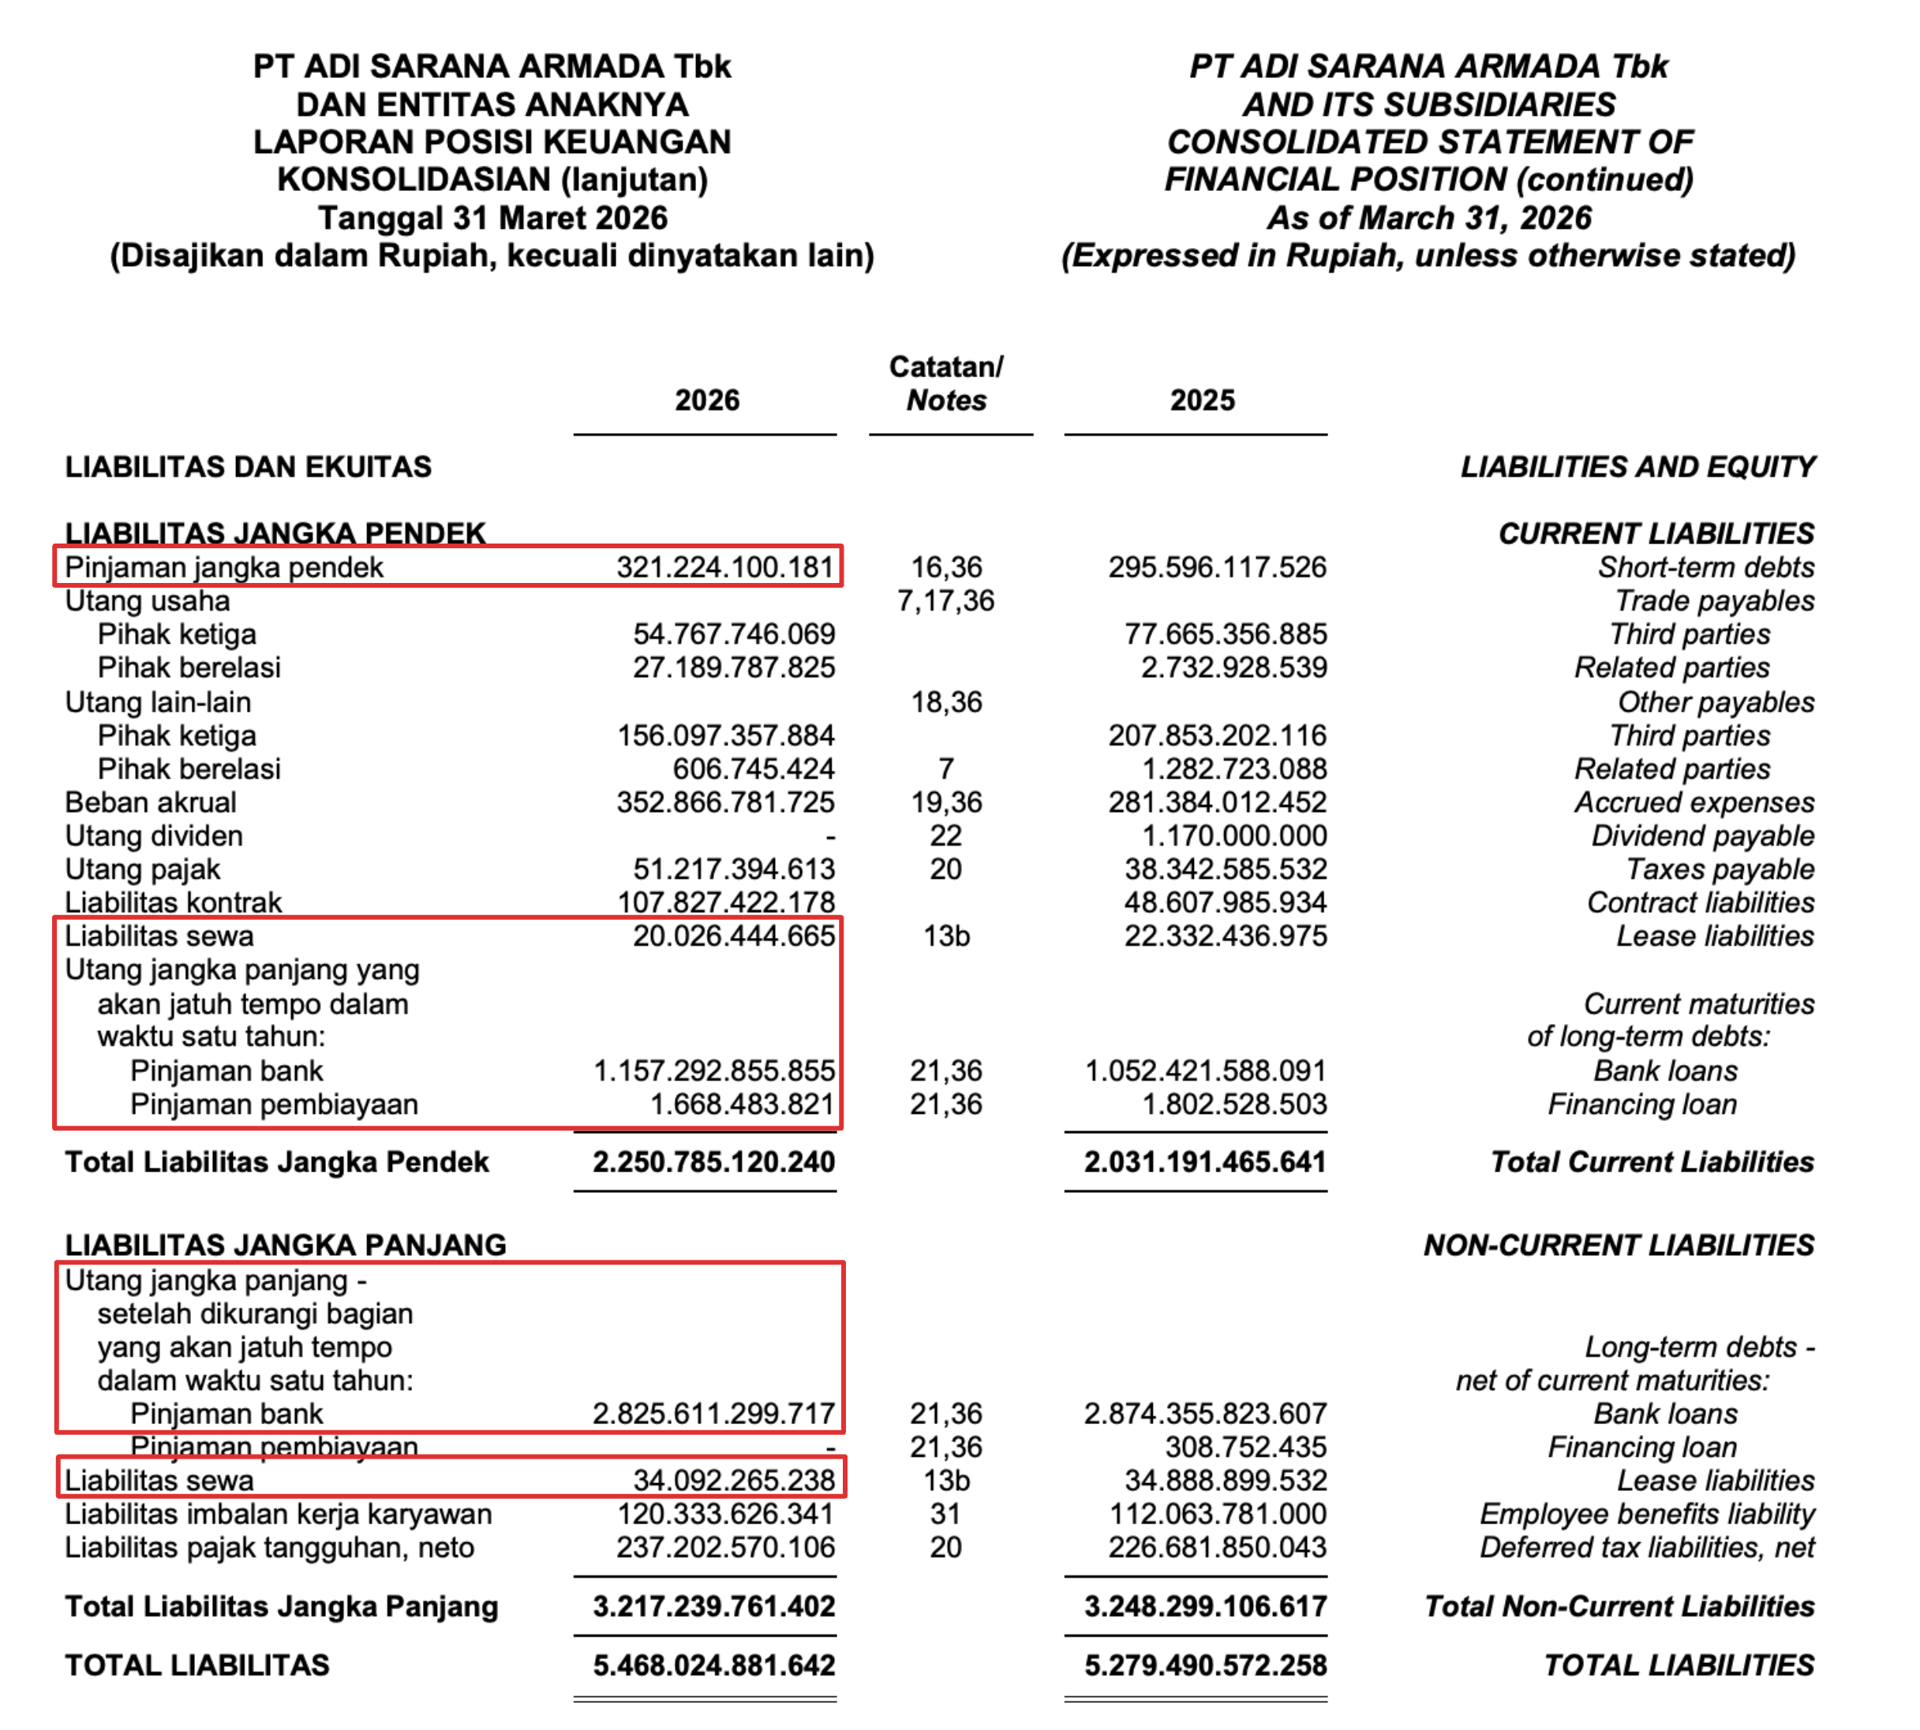
Kenaikan suku bunga 1% akan menambah beban bunga ASSA sekitar Rp43 miliar per tahun. Angkanya berasal dari 4,3T × 1%.
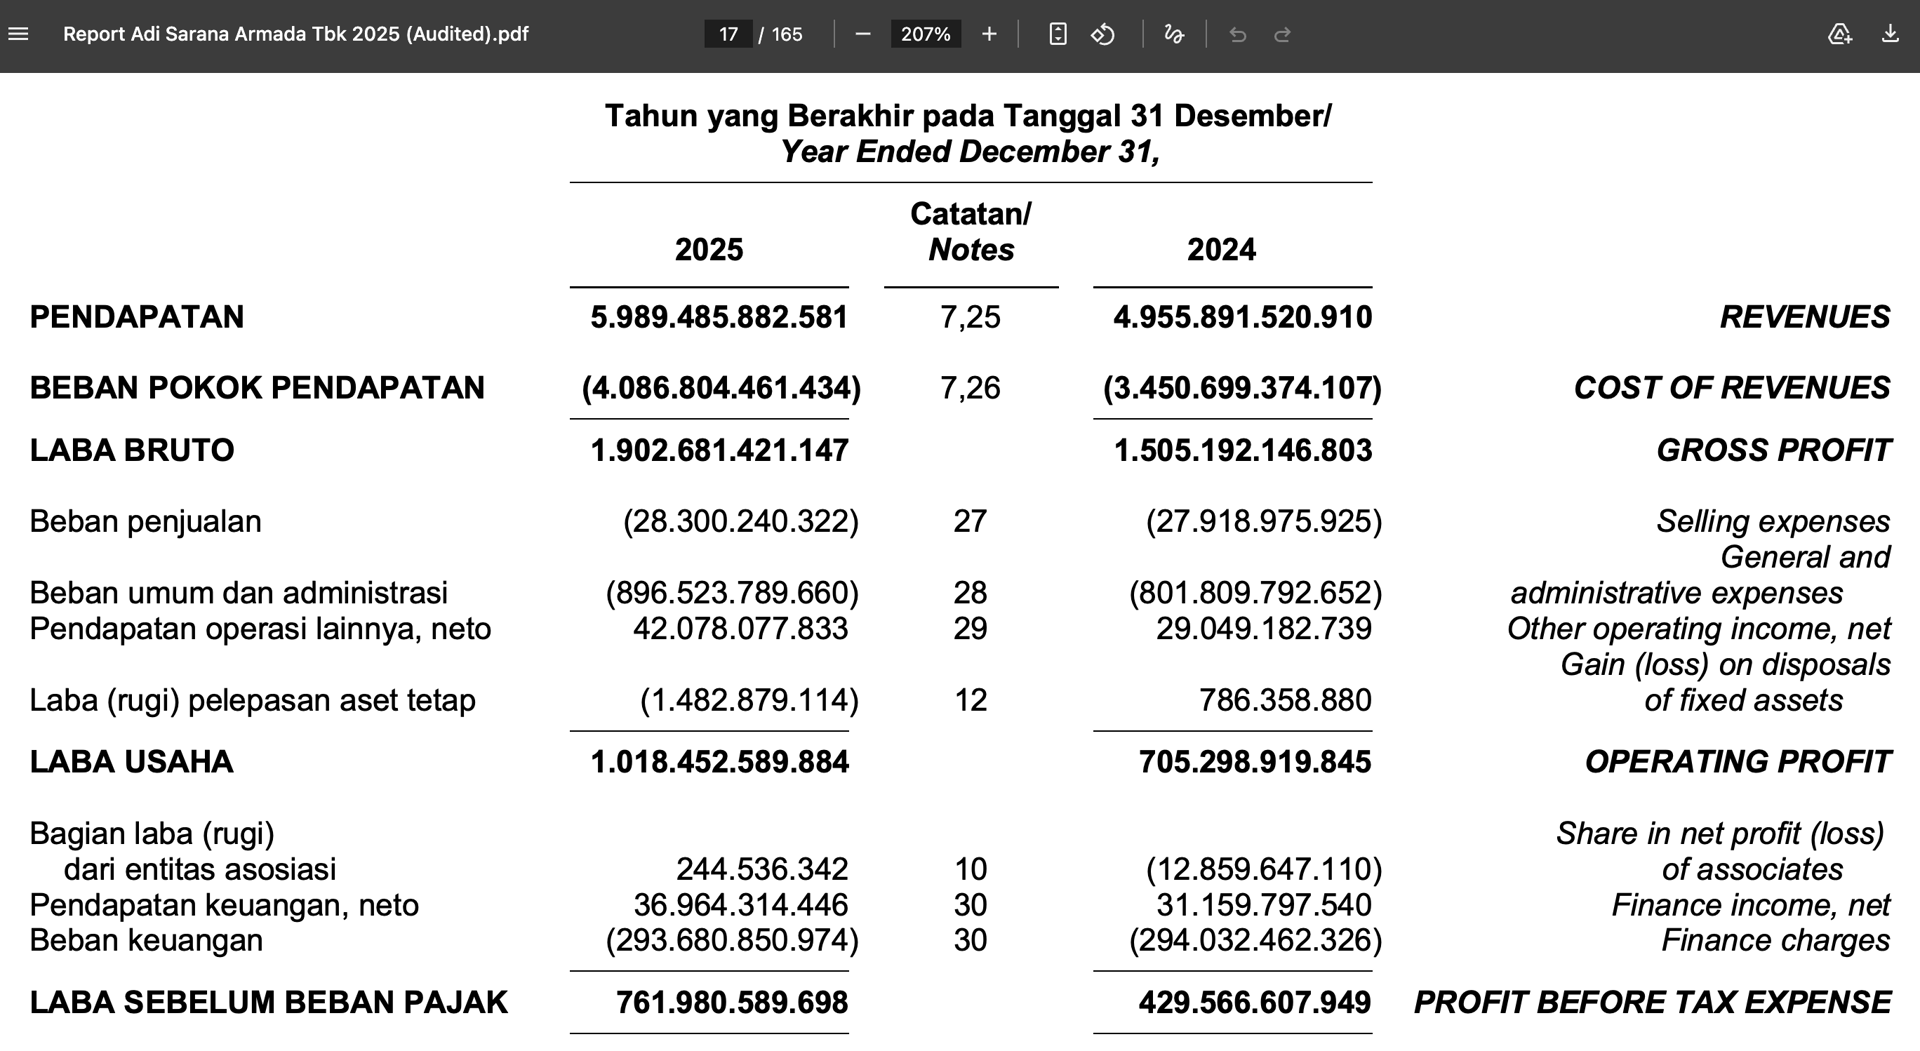
Beban keuangan ASSA pada 2024 sebesar Rp294 miliar dan pada 2025 sebesar Rp293 miliar. Tambahan beban bunga Rp43 miliar berpotensi menggerus laba bersih ASSA pada 2026.
Kenapa ASSA suka ambil utang?
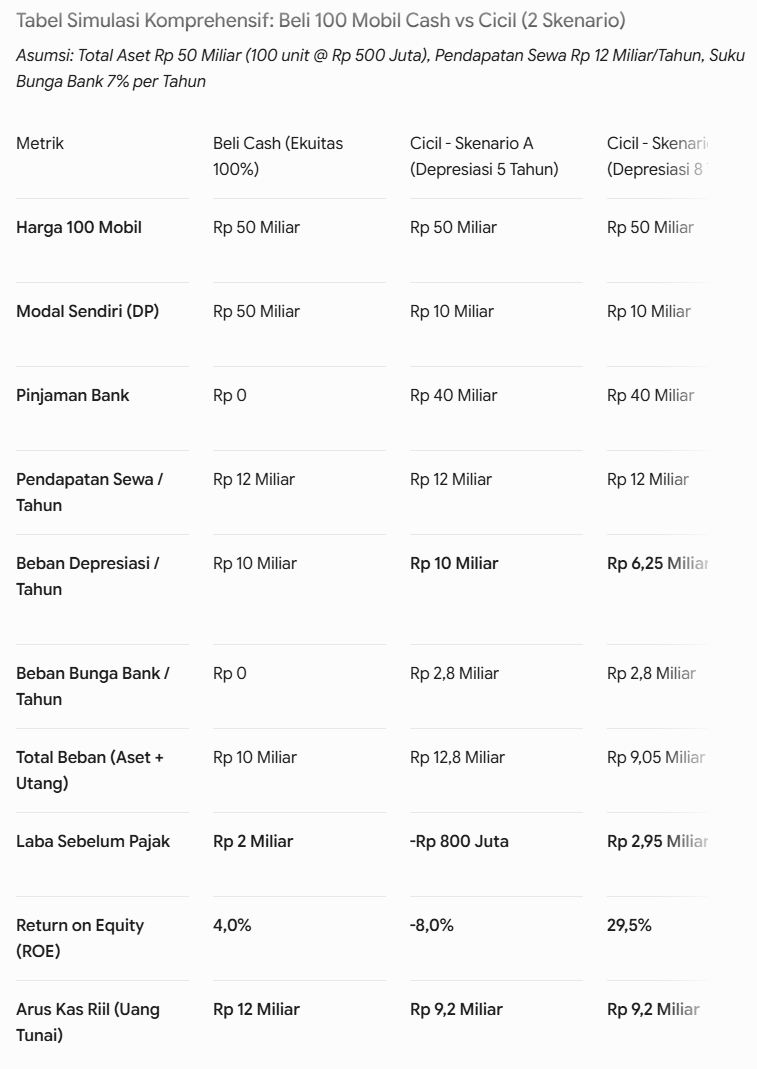
Rental kendaraan itu capital-intensive. Beli 100 mobil (@500jt) butuh Rp50 miliar di muka. ROE ASSA cuma 4% (laba bersih Rp2 miliar), cuma setara bunga deposito.
Dengan utang, ASSA cukup keluar modal sendiri 20% (Rp10 miliar), sisanya dari bank (Rp40 miliar). Mobilnya sekaligus jadi jaminan, jadi bank nyaman kasih pinjaman karena ada collateral fisik jelas.
Efeknya ke ROE? Jadi besar. Modal Rp10 miliar bisa “punya” aset 100 mobil senilai Rp50 miliar. Pendapatan sewa didapat penuh dari 100 unit, sementara beban bunga hanya dari porsi utang. Selama return aset lebih tinggi dari cost of debt, tambahan utang menaikkan ROE pemilik modal.
Tapi ada peringatan penting: hasil akhir sangat sensitif ke asumsi umur ekonomis kendaraan. Arus kas riil tetap sama (baik depresiasi 5 atau 8 tahun), Rp9,2 miliar, di kedua skenario. Laporan laba rugi bisa terlihat rugi padahal secara kas bisnisnya sehat.
🚙 Skenario Beli Mobil Pakai Utang
- Laba Bersih Q1 2026 turun
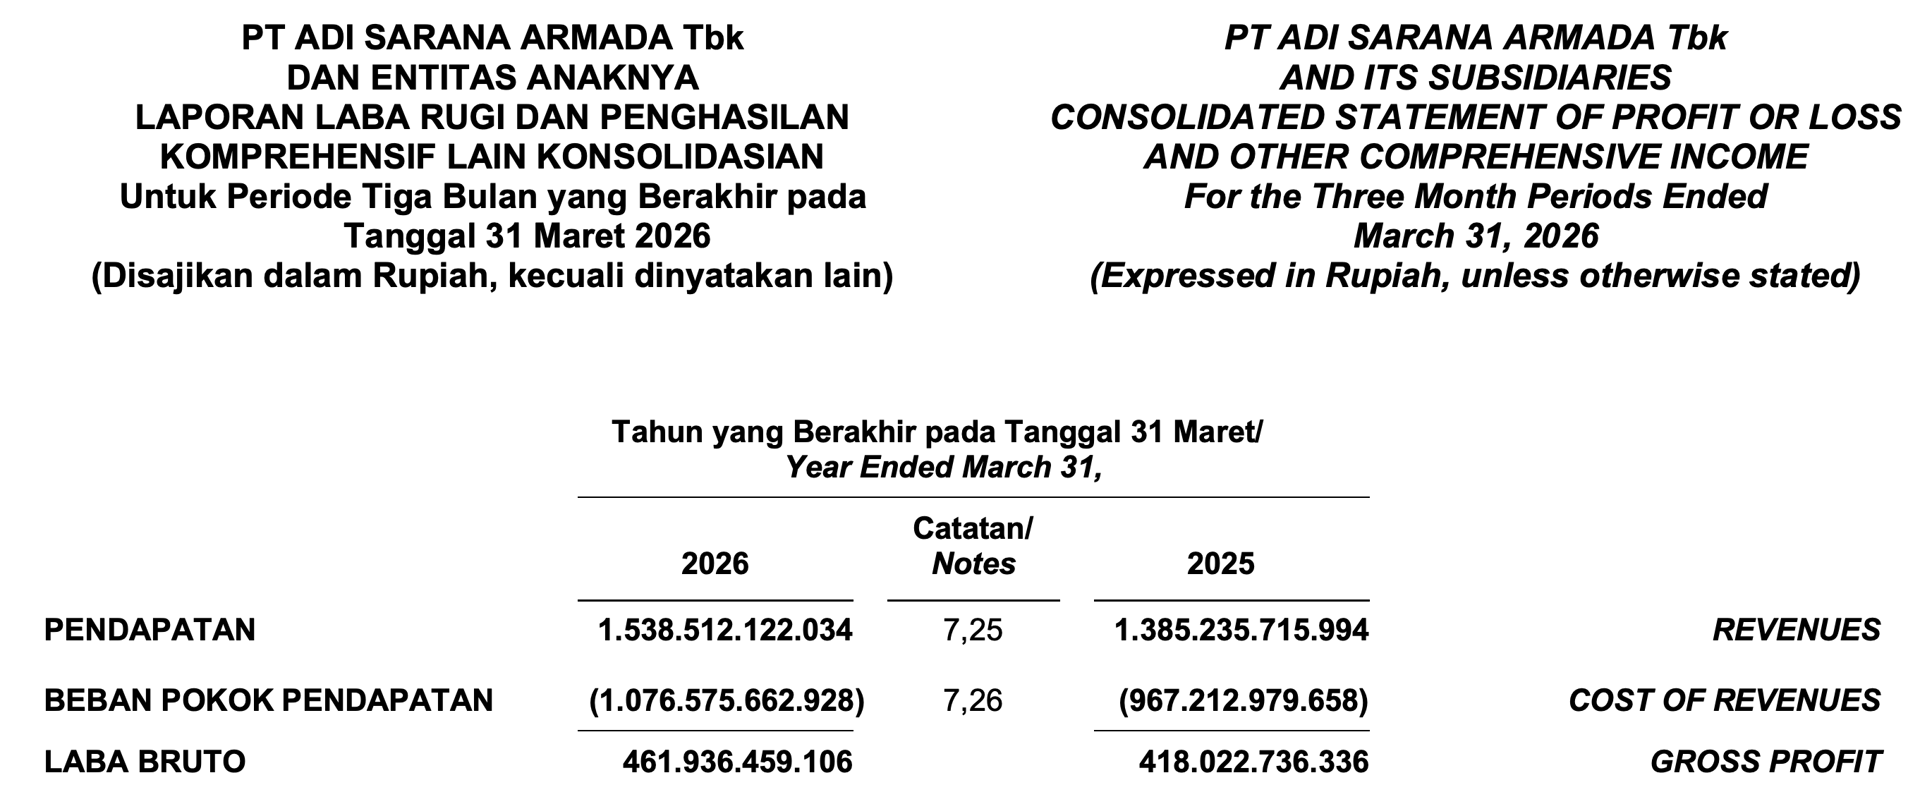
Secara pendapatan dan laba kotor, ASSA pada Q1 ini meningkat.
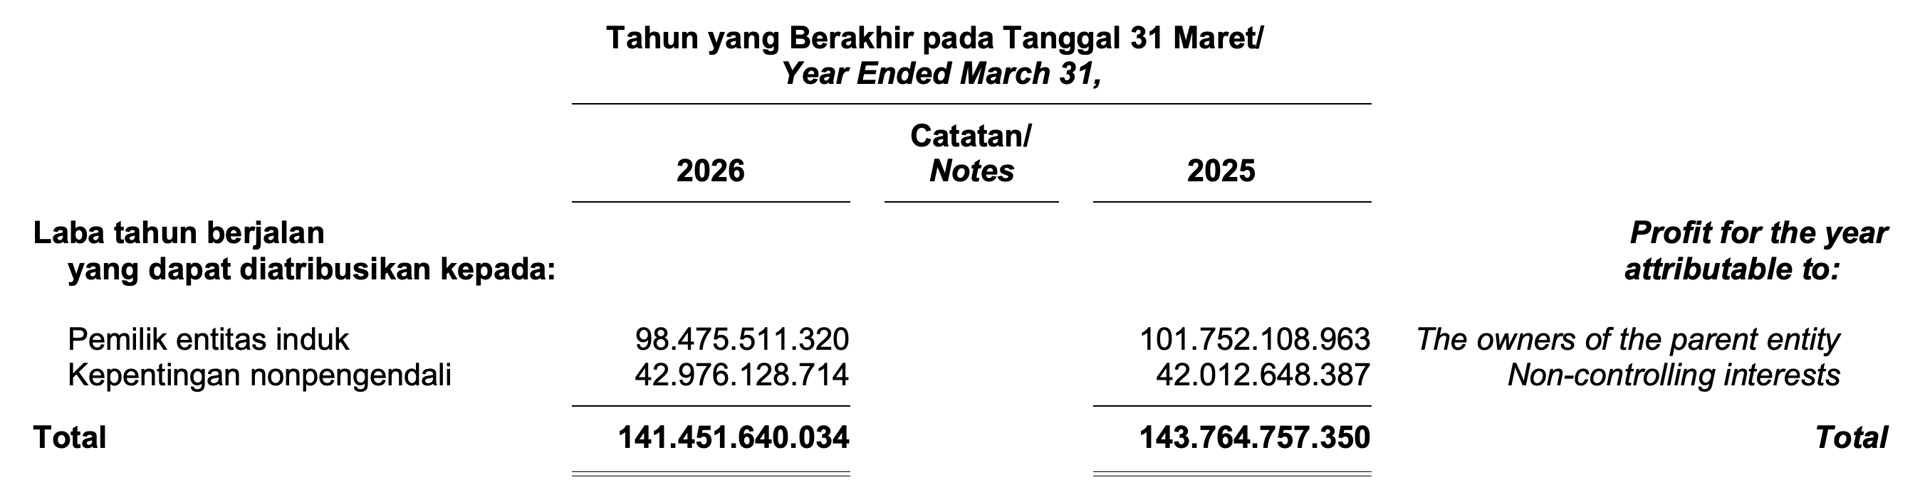
Laba bersih untuk pemilik entitas induk turun sedikit. Kenapa?
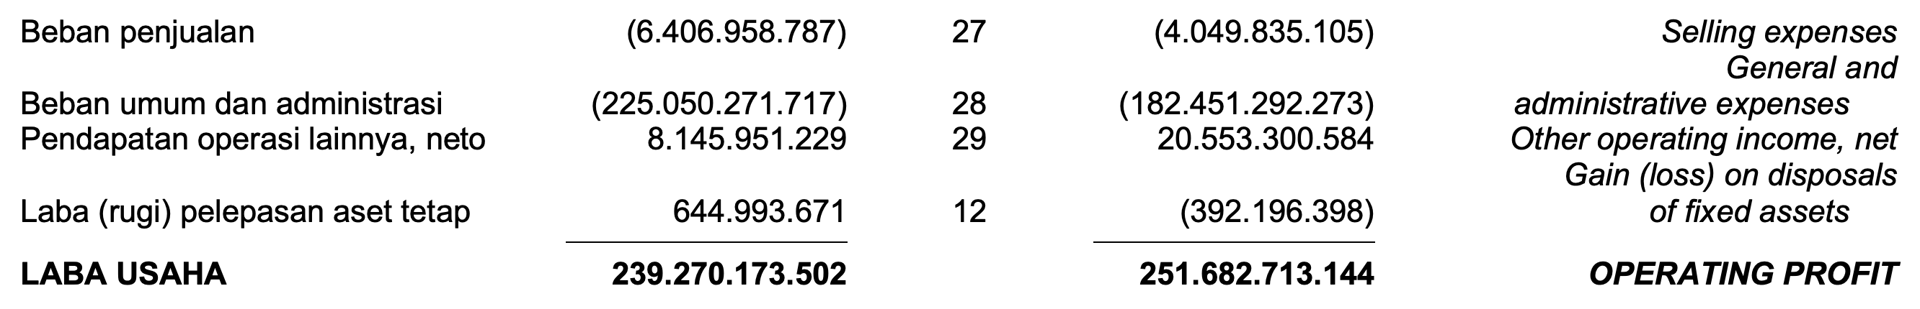
Karena beban umum dan administrasi meningkat. Kita perlu cek catatan kaki no. 28.
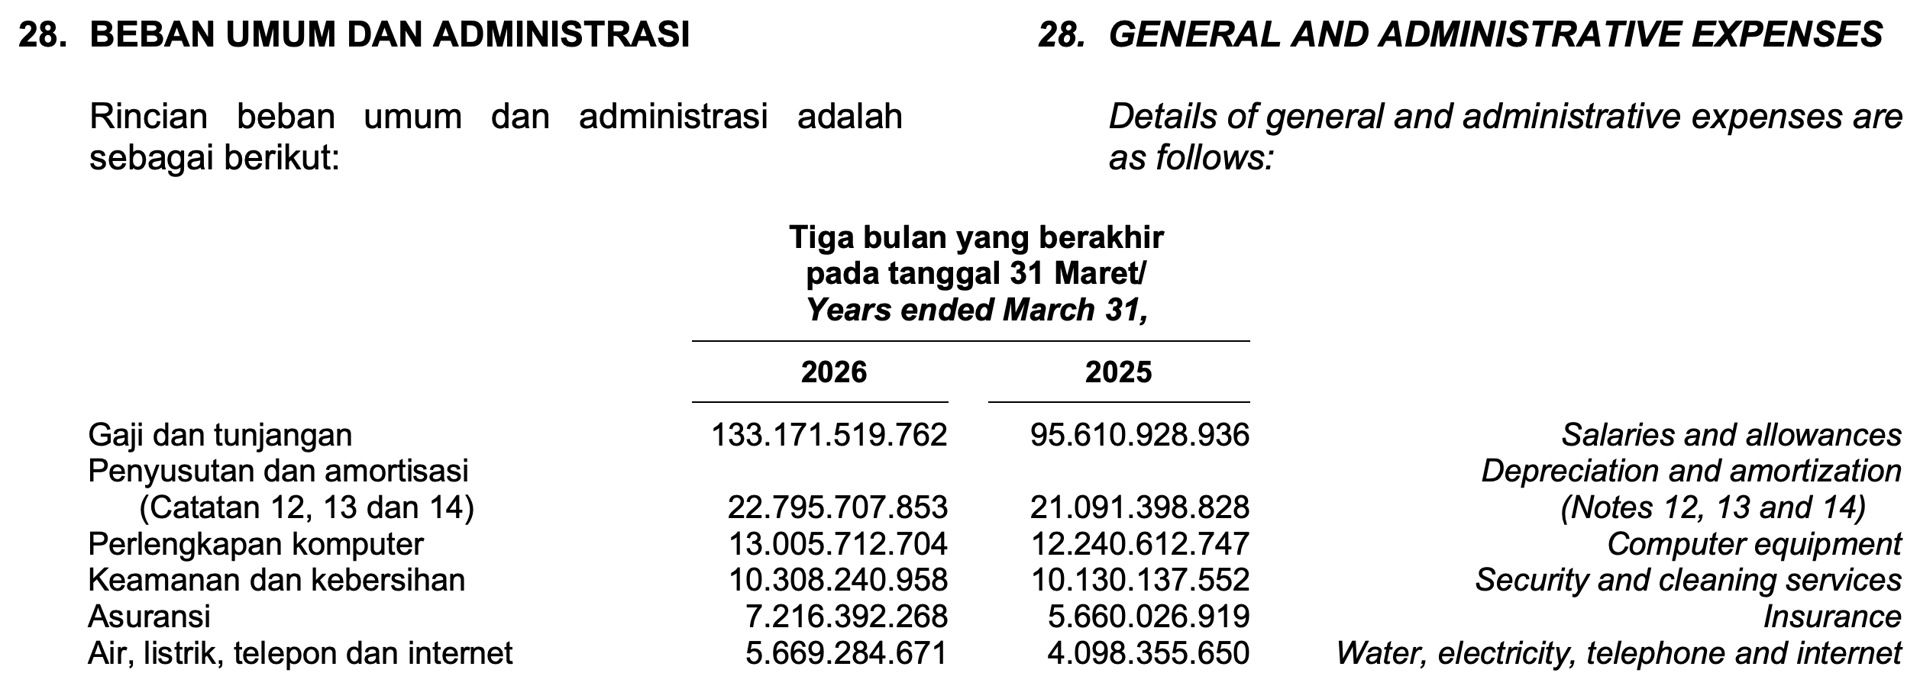
Terjadi kenaikan signifikan (+39%) sekitar Rp37 miliar pada pos Gaji dan tunjangan. Kemungkinan disebabkan oleh THR serta penambahan karyawan. Tidak ada keterangan lain yang menjelaskan mengapa pos ini naik sebesar itu.
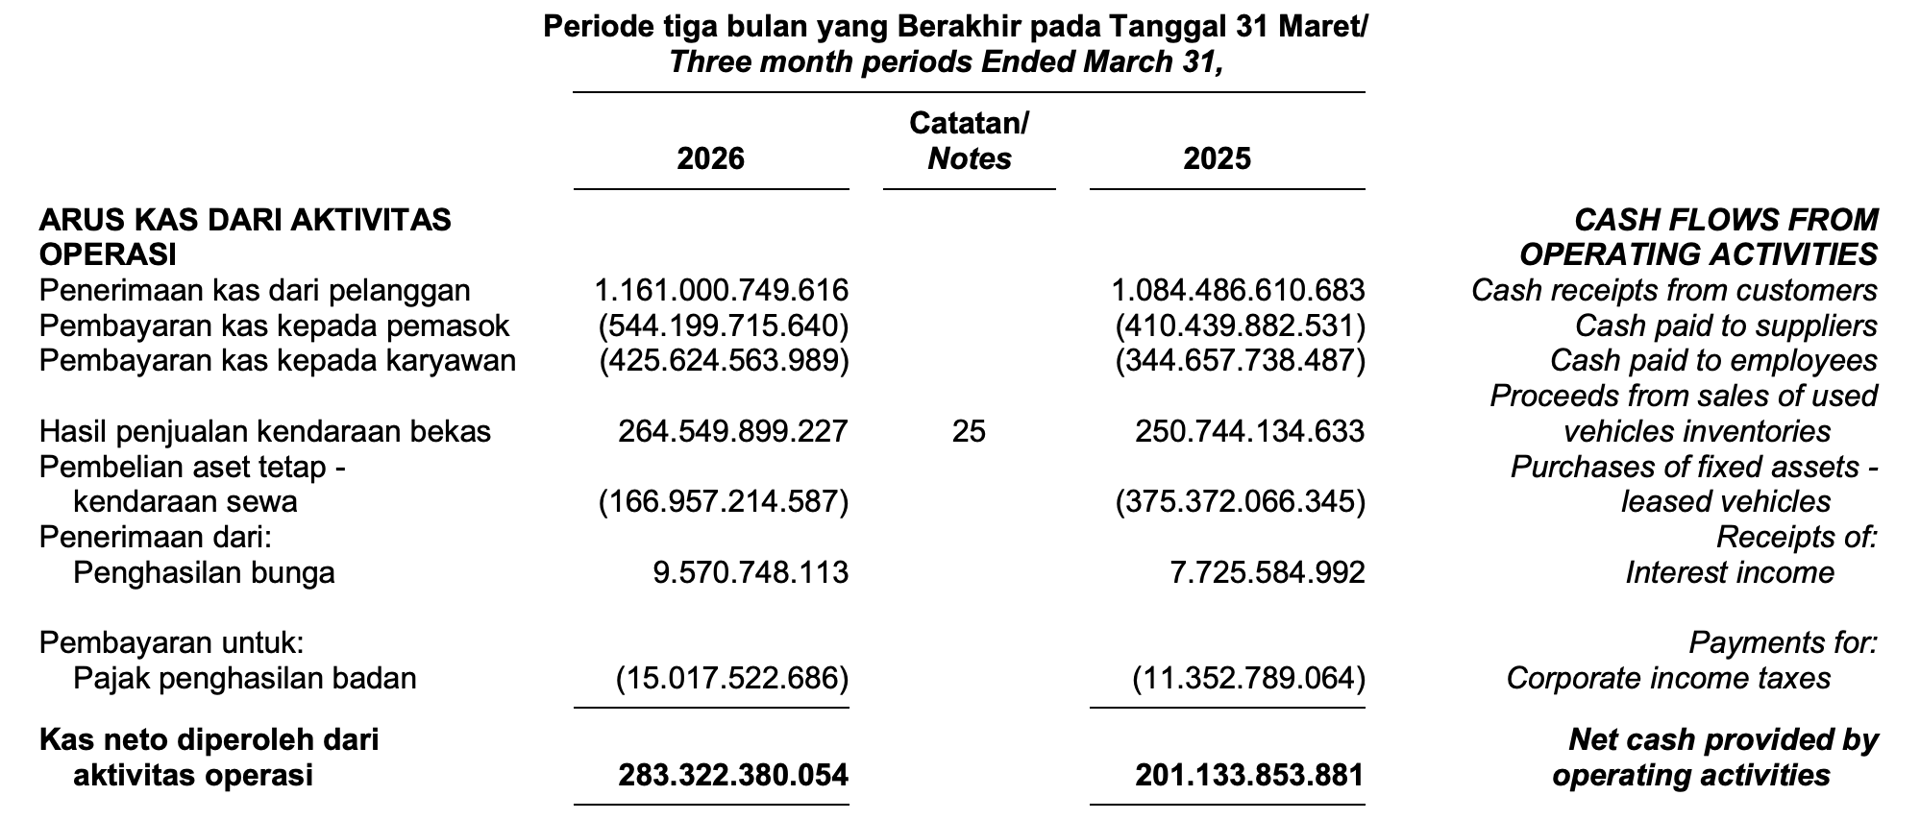
Kalau buat gue pribadi, cukup lihat arus kasnya. Selama masih tumbuh, itu bagus.
- Sentimen kenaikan harga bahan bakar
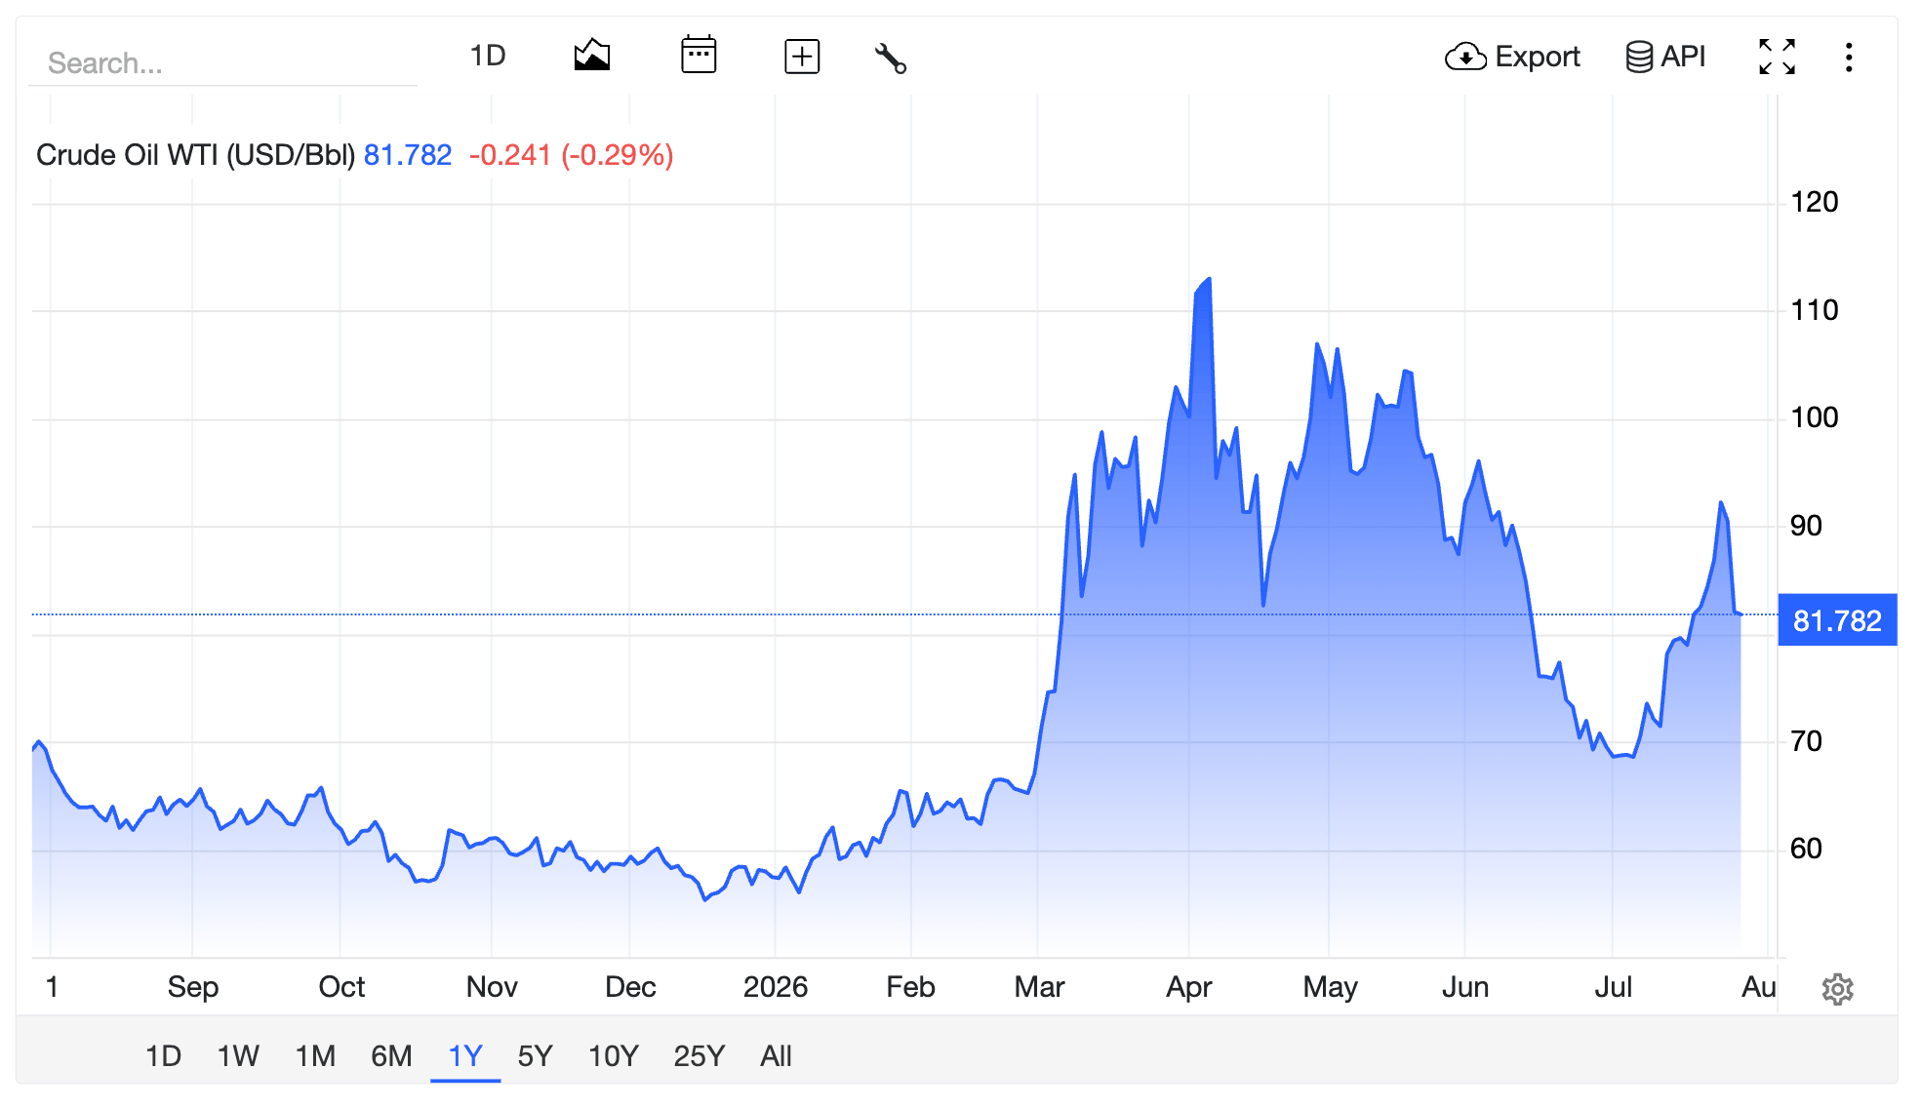
Karena perang AS–Iran, harga minyak melonjak tinggi, sehingga banyak yang khawatir terhadap bisnis logistik yang bergantung pada bahan bakar minyak. Yang pada kenyataannya nggak terlalu berpengaruh untuk ASSA
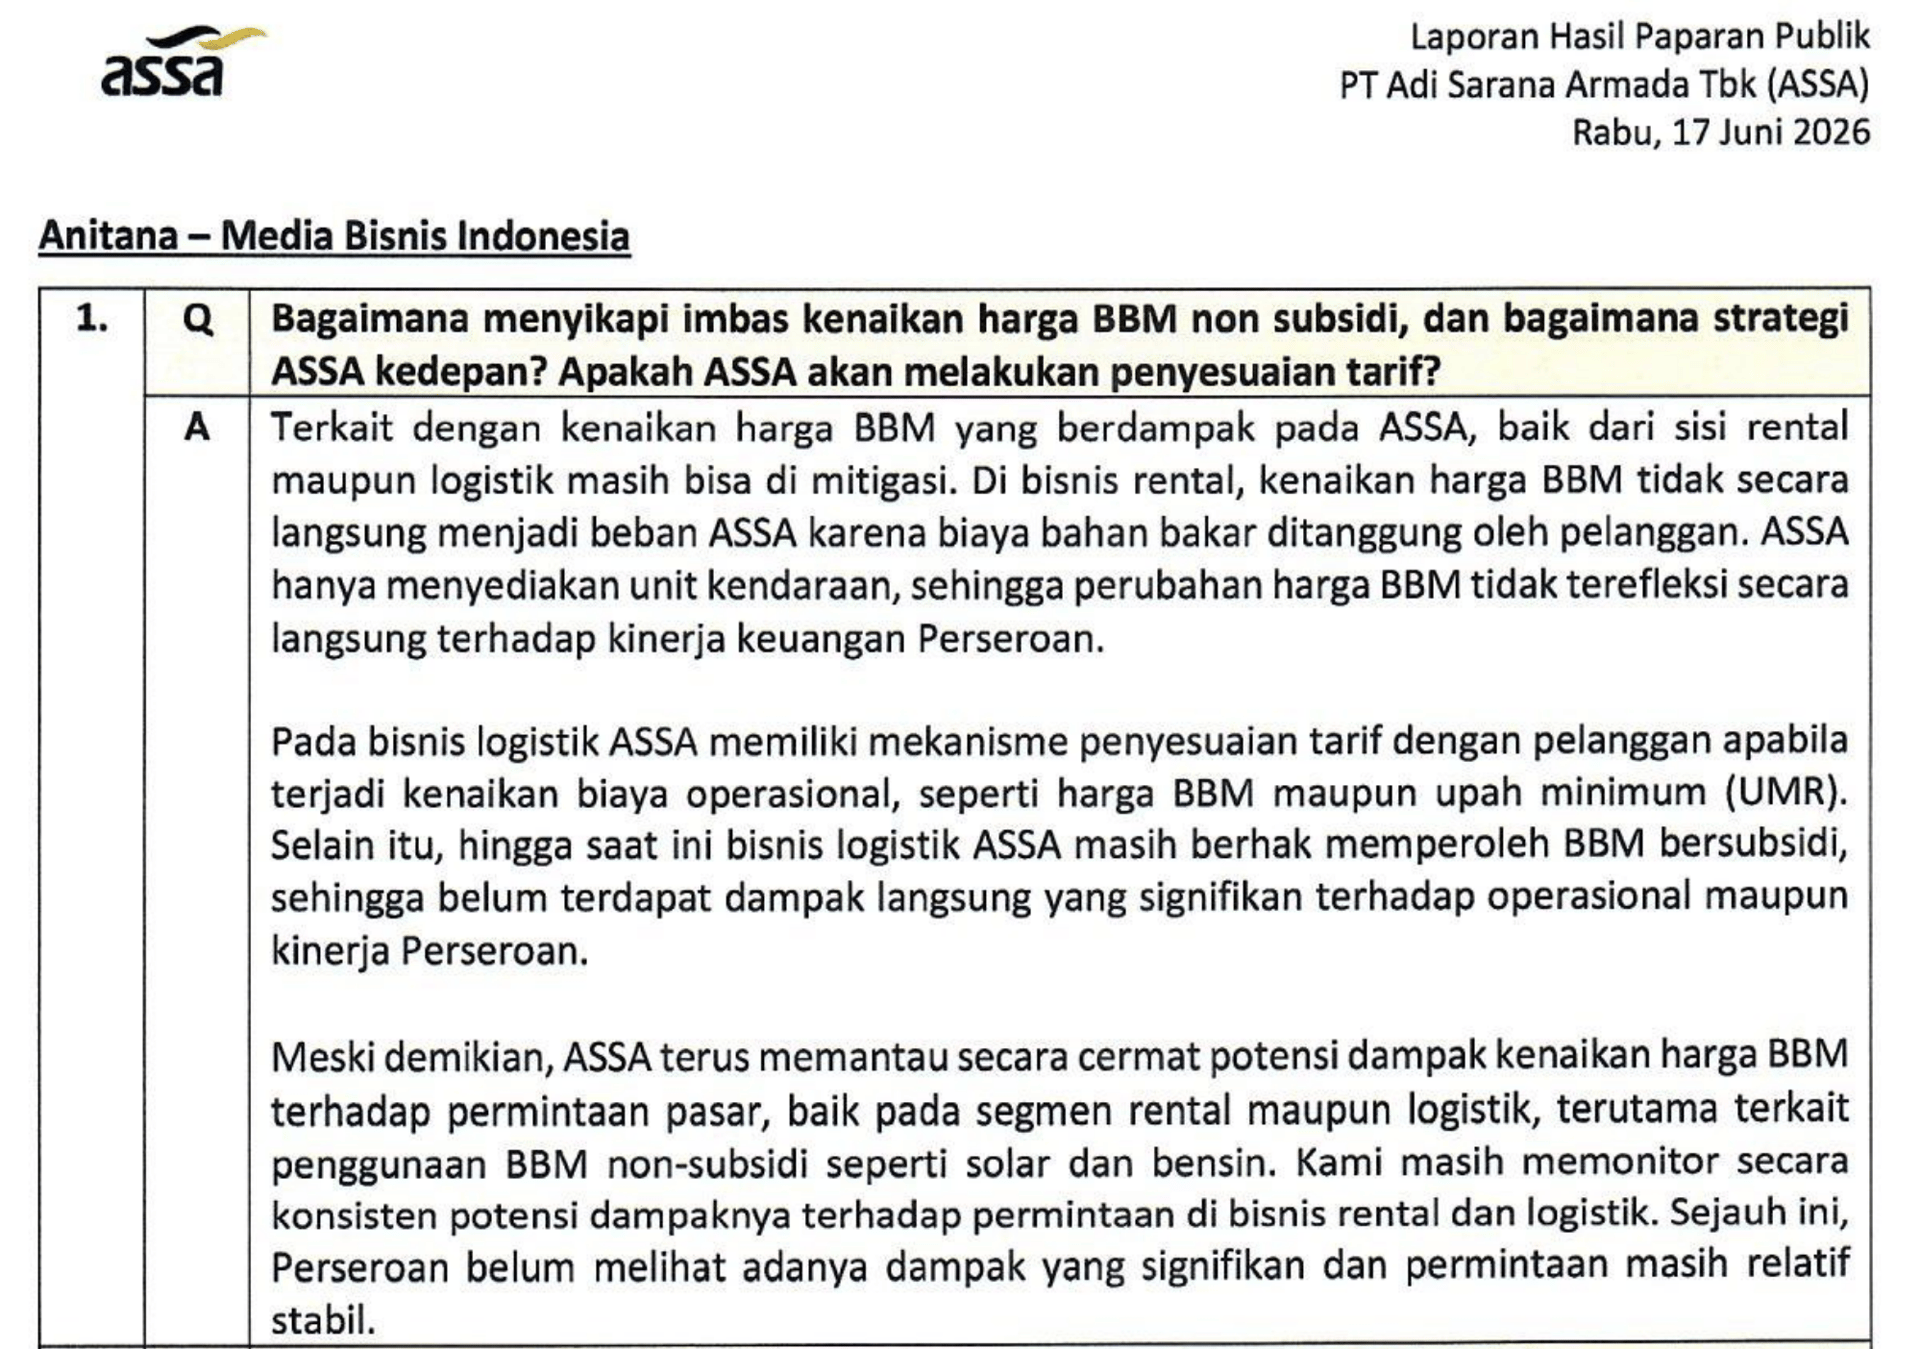
Dalam paparan publiknya, ASSA bilang terang-terangan bahwa hal ini tidak berpengaruh langsung ke ASSA, karena dalam bisnis logistik biaya bahan bakar ditanggung pelanggan. Permintaan juga masih stabil. Memang ini ancaman, tapi ASSA nggak terekspos secara langsung.
Sebagai kesimpulan posisi ASSA di Portofolio Palsu yang -30% ini justru menggambarkan kesempatan yang baik lagi untuk melakukan pembelian diharga yang lebih rendah.
Laporan Keuangan ASSA Q2 2026
Ada di video ini start dari menit 43:10