Sekilas Saham ESSA
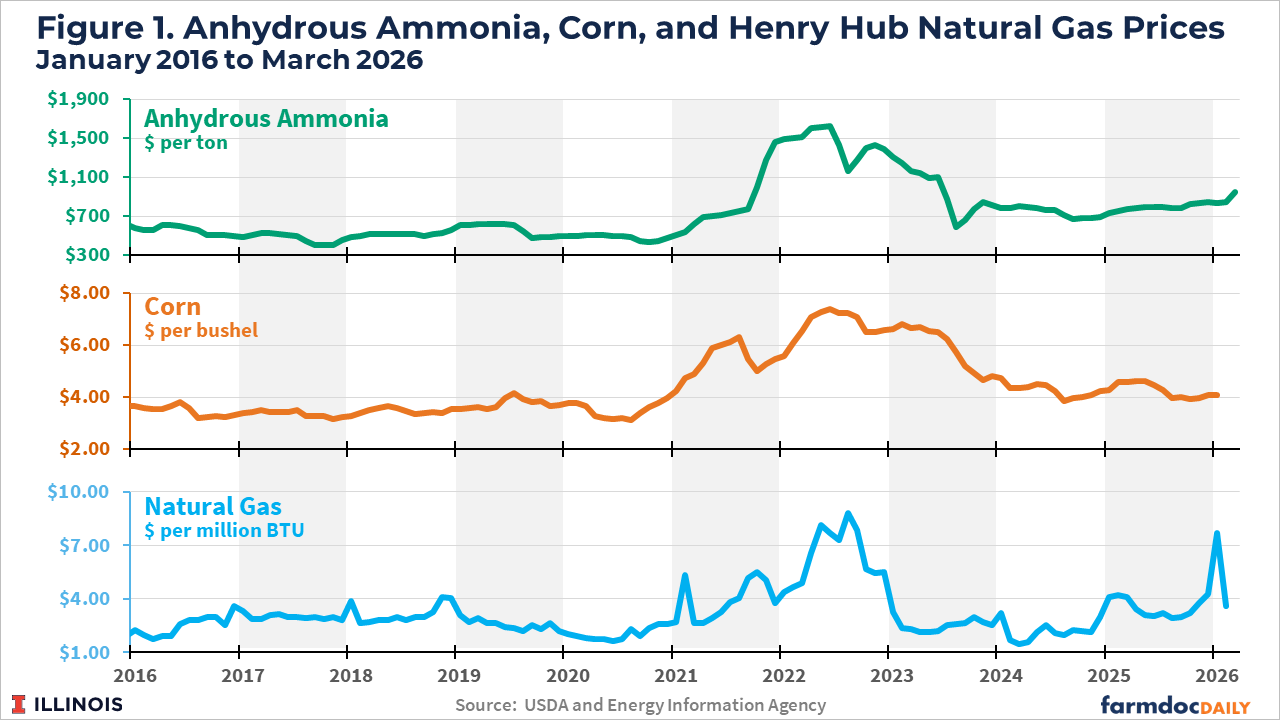
Komoditas | Peran dalam Rantai | Hubungan dengan yang Lain |
Natural Gas (biru) | Bahan baku utama | 70-80% biaya produksi ammonia |
Anhydrous Ammonia (hijau) | Pupuk nitrogen | Pupuk utama untuk jagung |
Corn (oranye) | Tanaman yang dibudidayakan | Pembeli terbesar ammonia |
Saat harga natural gas naik, harga Ammonia juga naik. Kenapa?
Ringkasan (sesuai alur):
- Natural gas = input utama ammonia → biaya produksi sangat sensitif ke harga gas.
- Gas naik = biaya produksi naik → produsen butuh harga jual ammonia lebih tinggi agar tetap untung.
- Produsen berbiaya tinggi mengurangi/stop produksi kalau harga ammonia tidak ikut naik → supply mengetat.
- Supply lebih ketat + biaya jadi “patokan” pasar → harga ammonia cenderung ikut naik (meski tidak selalu 1:1 tergantung demand & supply global).
Kapasitas Produksi PAU
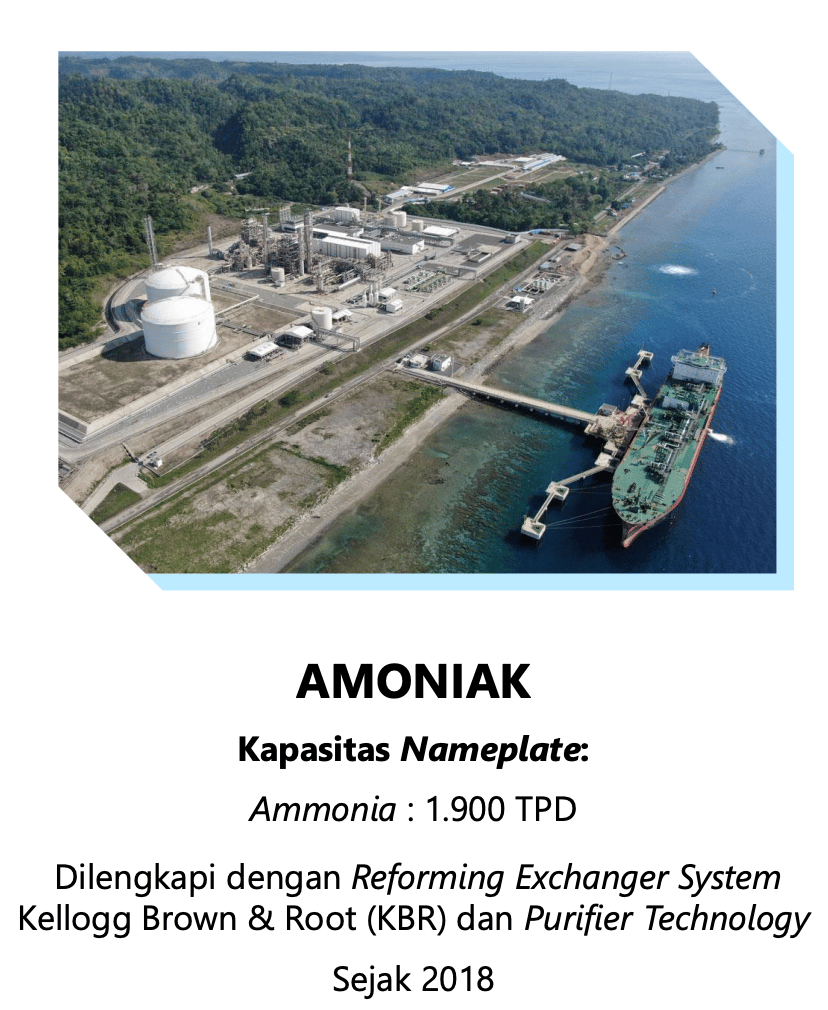
Kapasitas desain pabrik amonia PT Panca Amara Utama (PAU) adalah 1.900 ton per hari atau sekitar 700.000 metrik ton (MT) per tahun.
Data Produksi Amonia (2019–2025)
Tahun | Jumlah Produksi (Metrik Ton / MT) | Catatan Operasional |
2018 | 321.440 MT | Baru start bulan Agustus |
2019 | 766.988 MT | Beroperasi penuh sepanjang tahun di atas kapasitas desain. |
2020 | 659.734 MT | Produksi sedikit menurun karena dampak pandemi Covid-19. |
2021 | 566.030 MT | Ada jadwal pemeliharaan besar (Turnaround Maintenance) 2 bulan + masih Covid |
2022 | 760.815 MT | Produksi kembali melonjak tinggi dan stabil. |
2023 | 737.502 MT | Pabrik beroperasi sangat lancar melampaui kapasitas dasar. |
2024 | 739.220 MT | Efisiensi energi pabrik semakin membaik. |
2025 | 748.274 MT | Kinerja operasional tetap solid dan tangguh. |
Estimasi 2026? Ada pekerjaan maintenance juga yang mulai di 5 Mei dan selesai di 8 Juni 2026. Target manajemen masih di ~700.000MT Ammonia di 2026
Produksi & Operasional
▪️ Kami mengestimasi produksi amonia ESSA pada 2Q26 turun ke kisaran 110–130 ribu ton akibat maintenance terjadwal selama 35–40 hari sejak 6 Mei 2026. Manajemen menyatakan pelaksanaan maintenance masih sesuai jadwal.
▪️ Meski produksi pada 2Q26 turun, penjualan pada periode tersebut akan terbantu oleh inventory amonia sebesar ~38 ribu ton yang belum sempat dikirim per akhir 1Q26, sehingga sebagian akan menutup penurunan volume.
▪️ Manajemen memberikan guidance bahwa produksi selama 2026 akan berkisar ~720 ribu ton. (Stockbit)
Usaha segmen Ammonia sendiri baru muncul tahun 2018 setelah pembangunan pabrik selesai.
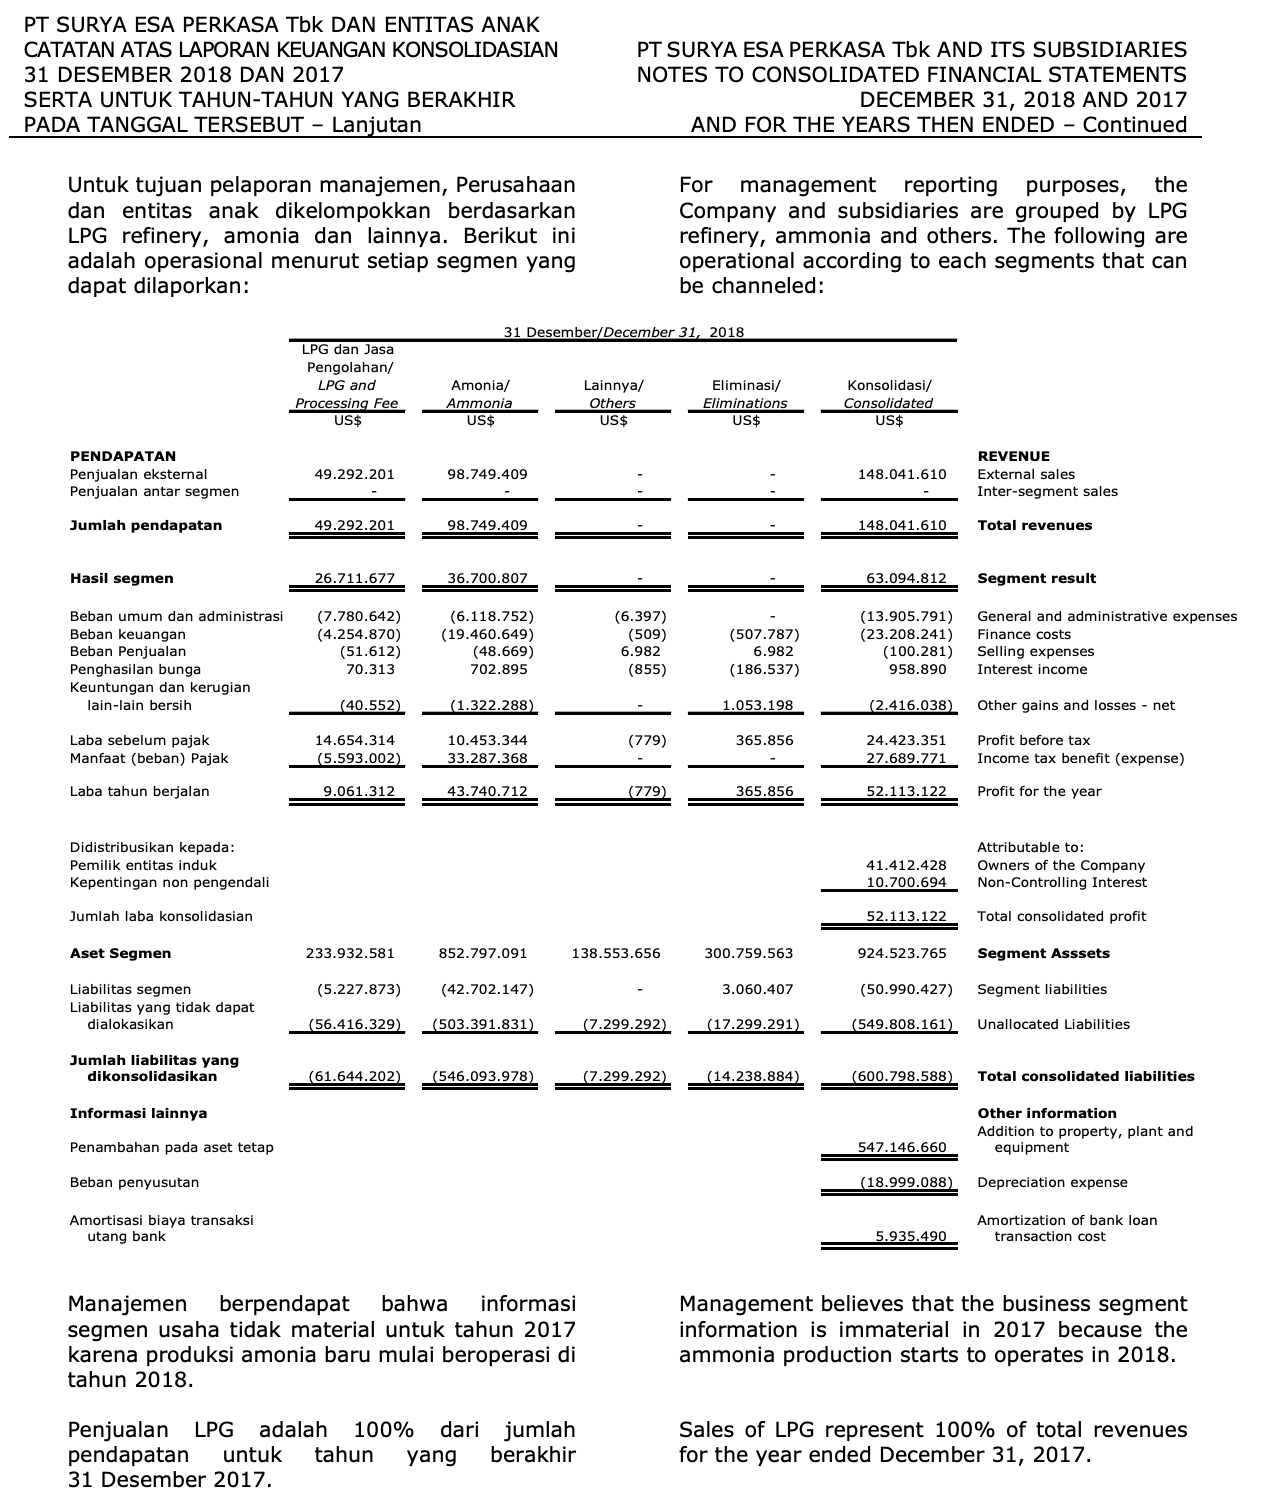
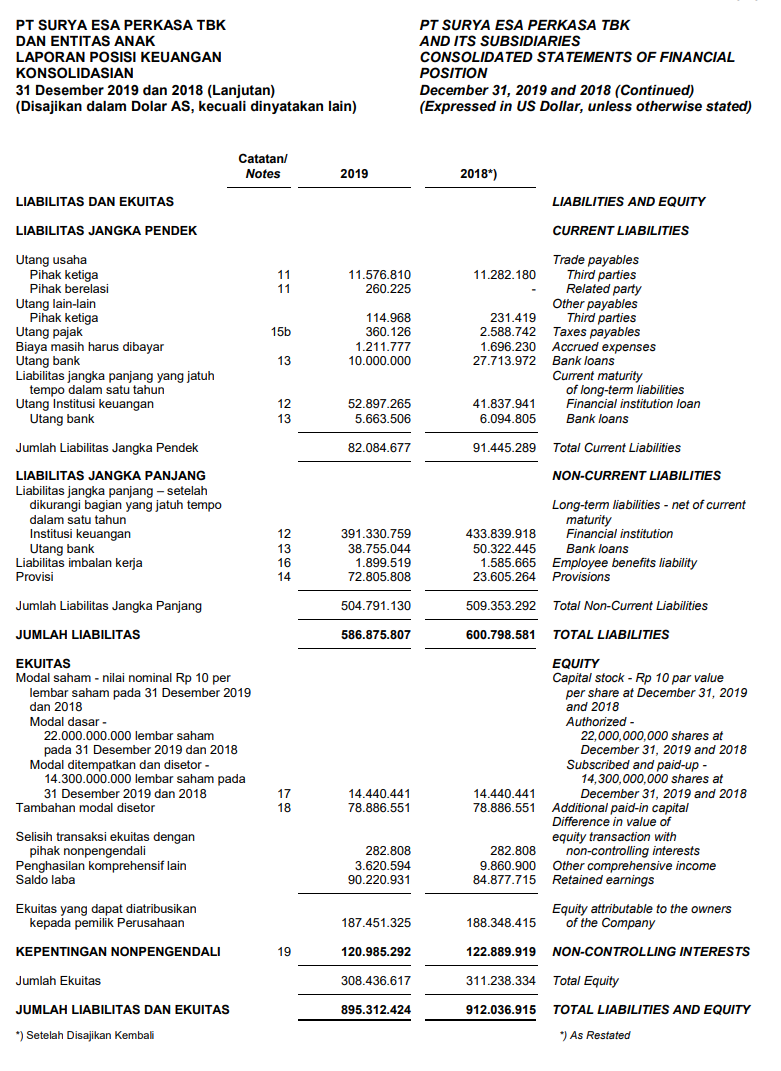
Liabilitas segmen Ammonia 546jt USD
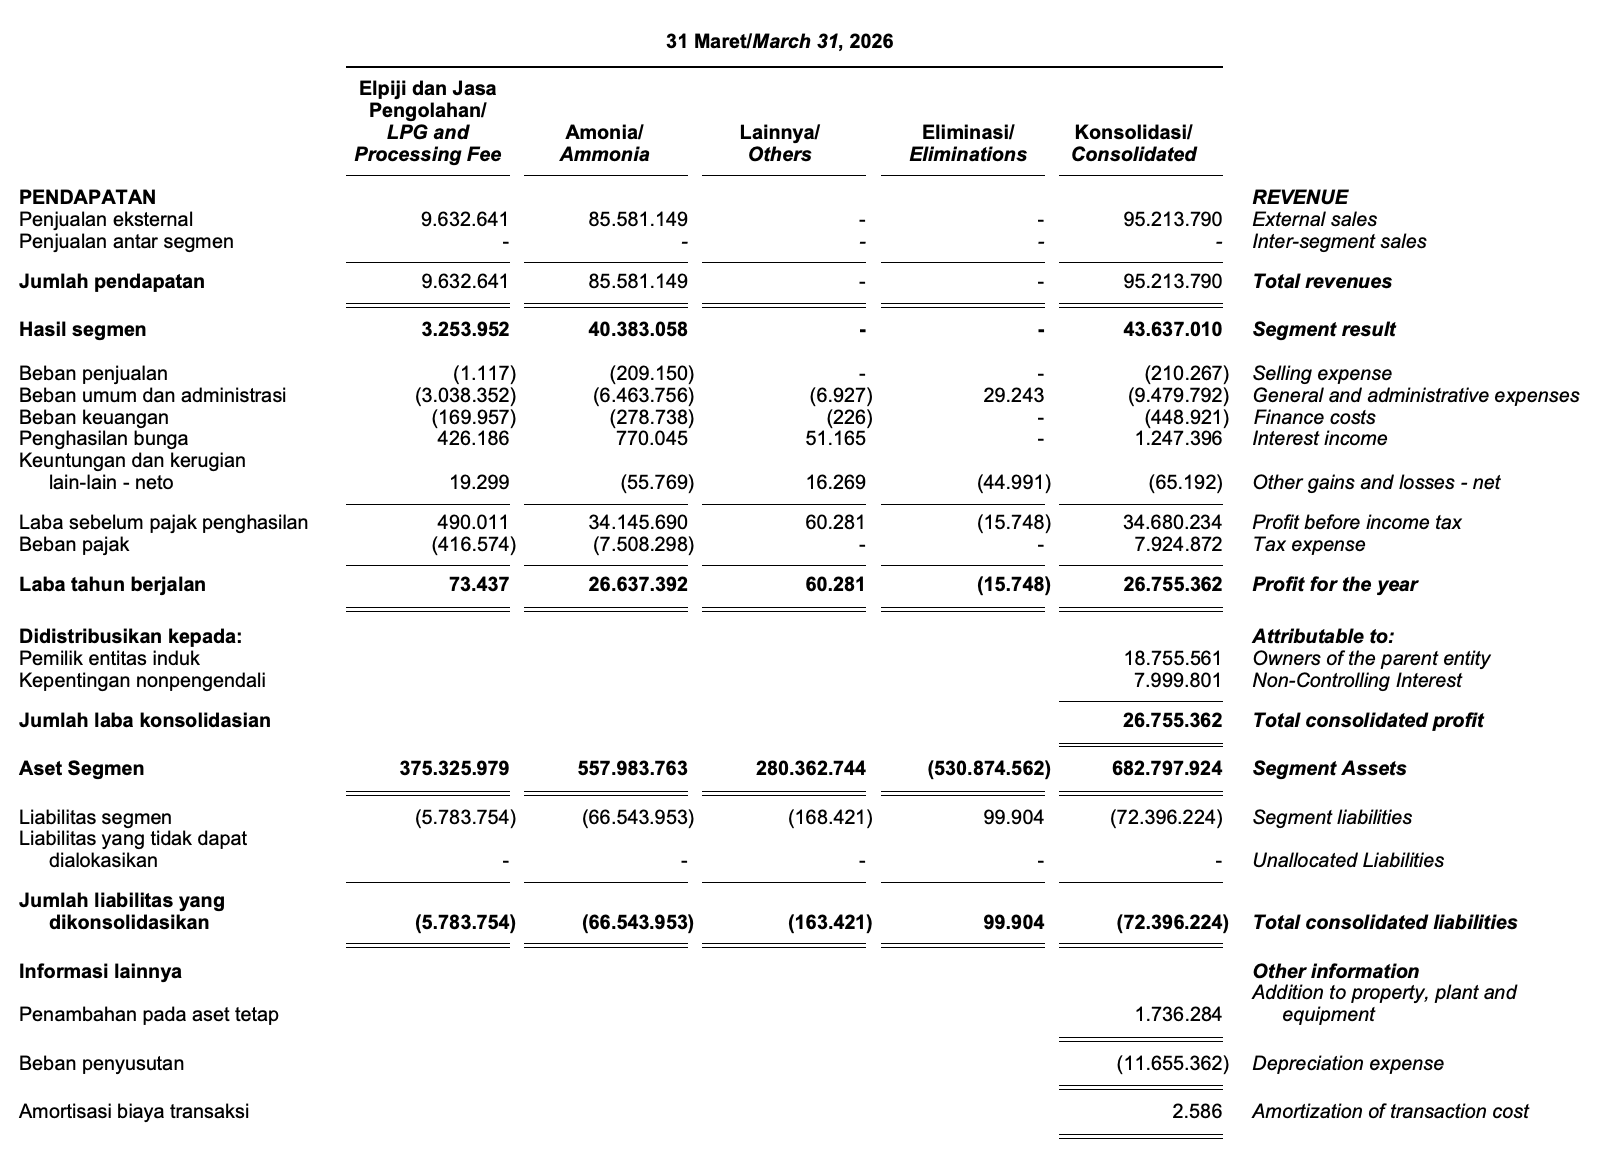
Segmen Ammonia di tahun 2026 Q1 liabilitasnya tinggal 66jt USD
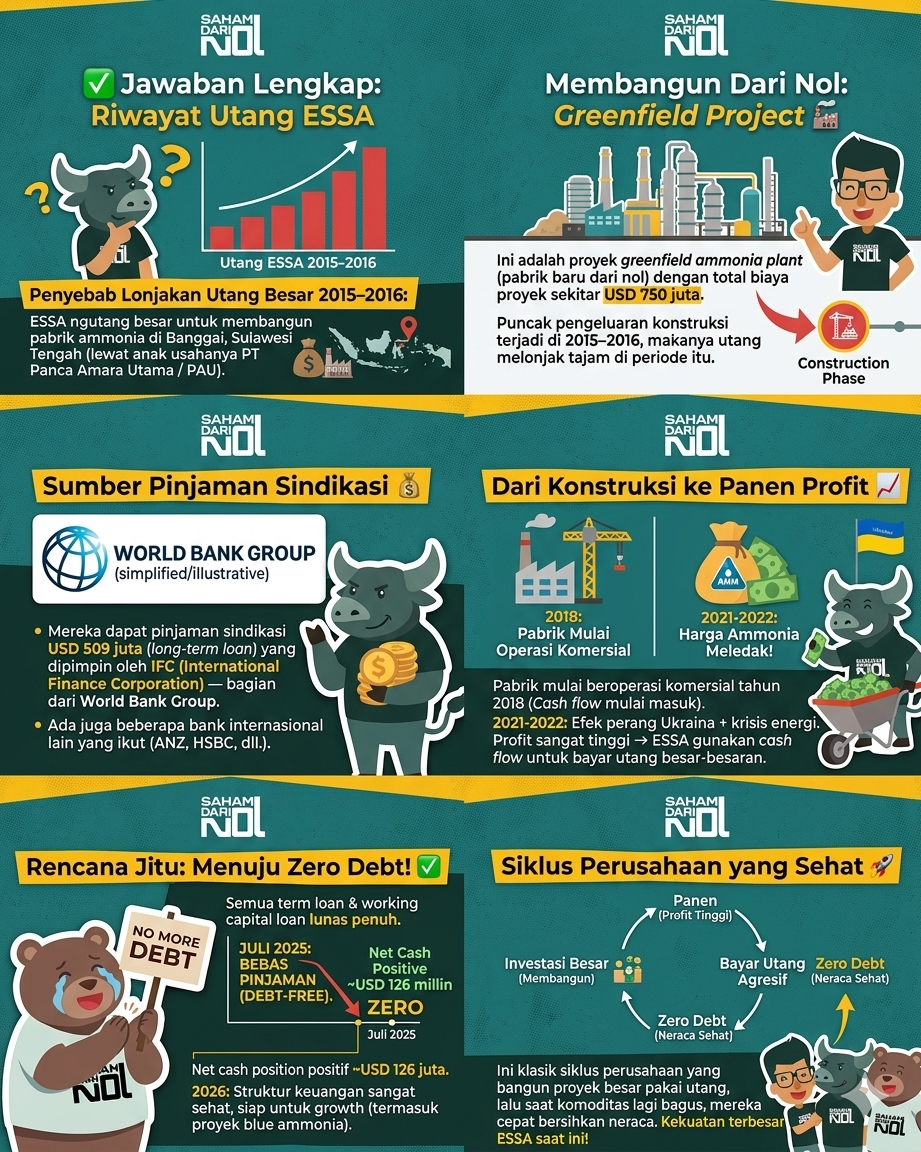
✅ Update Data + Grafik Utang ESSA (2015 – Q1 2026)
Tabel Utang ESSA (Juta USD) – Update 2015 sampai Q1 2026
Periode | Total Liabilitas (Total Utang) | Utang Jangka Panjang | Utang Jangka Pendek | Keterangan |
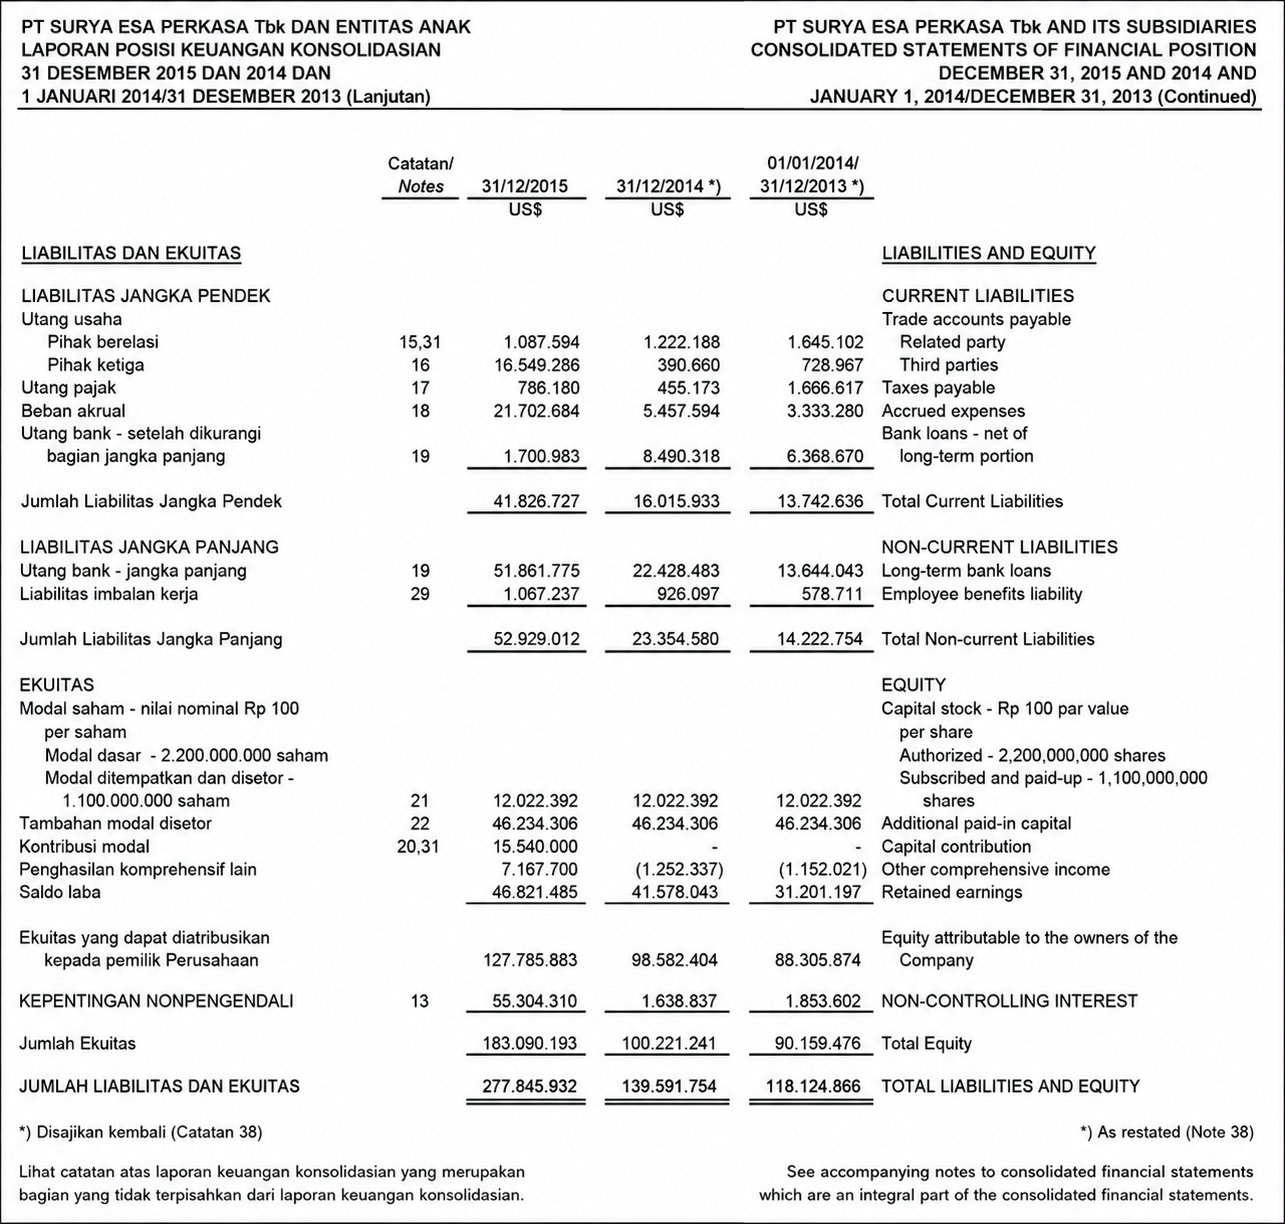
2015 | 95 | ~75 | ~20 | Mulai konstruksi pabrik |
2016 | 459 | ~400+ | ~59 | Puncak utang (bangun pabrik) |
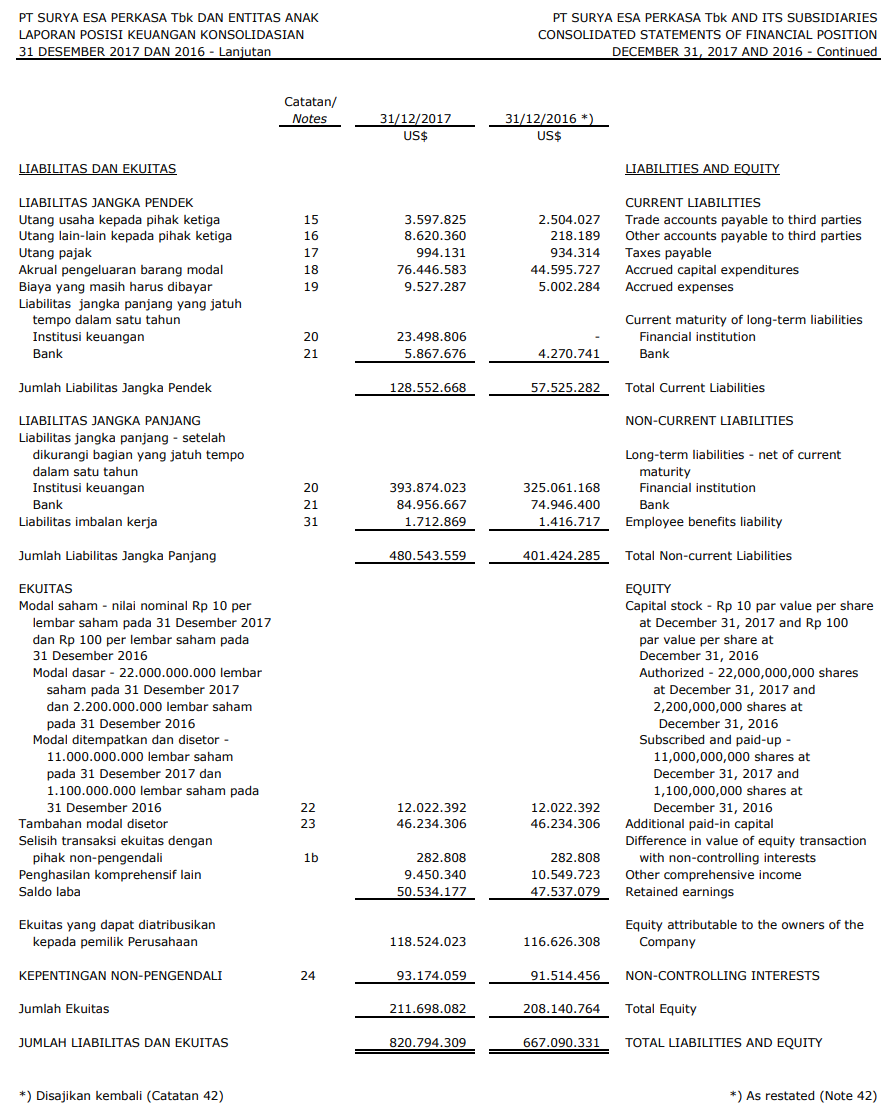
2017 | 609 | ~480 | ~129 | Puncak tertinggi |
2018 | 601 | ~484 | ~115 | Pabrik mulai operasi |
2019 | 587 | ~430 | ~82 | - |
2020 | 480 | ~370 | ~95 | - |
2021 | 509 | ~404 | ~98 | Masih tinggi |
2022 | 306 | 177 | ~122 | Mulai bayar agresif |
2023 | 198 | 55 | ~125 | Turun tajam |
2024 | 140 | 16 | ~93 | Hampir bersih |
2025 | 63 | 0 | 19 | Debt-free (Juli 2025) |
Q1 2026 | 72 | 51 | 21 | Masih sangat rendah |
Grafik Utang (Text-based Line Chart) – Update sampai Q1 2026
Total Utang (Total Liabilitas)
Utang Jangka Panjang (Bank Loan Long-term)
Kesimpulan:
- 2015–2017: Utang meledak karena konstruksi Banggai Ammonia Plant (proyek USD 750 juta).
- 2018–2021: Utang masih tinggi, tapi pabrik sudah jalan.
- 2022–2025: Deleveraging super agresif. Dari ~609 juta (2017) jadi hanya 63 juta (2025) → hampir nol.
- Juli 2025: Resmi debt-free.
- Status saat ini (Q1 2026): Utang sangat rendah (72 juta total). Meski naik sedikit dari akhir 2025 (63 juta), ini masih dalam kategori hampir debt-free dan sangat sehat.
- Tren: ESSA sudah berhasil bersihkan hampir seluruh utang dalam 3–4 tahun terakhir berkat cash flow yang kuat dari harga ammonia yang bagus.
Liabilitas ESSA 2013-2025
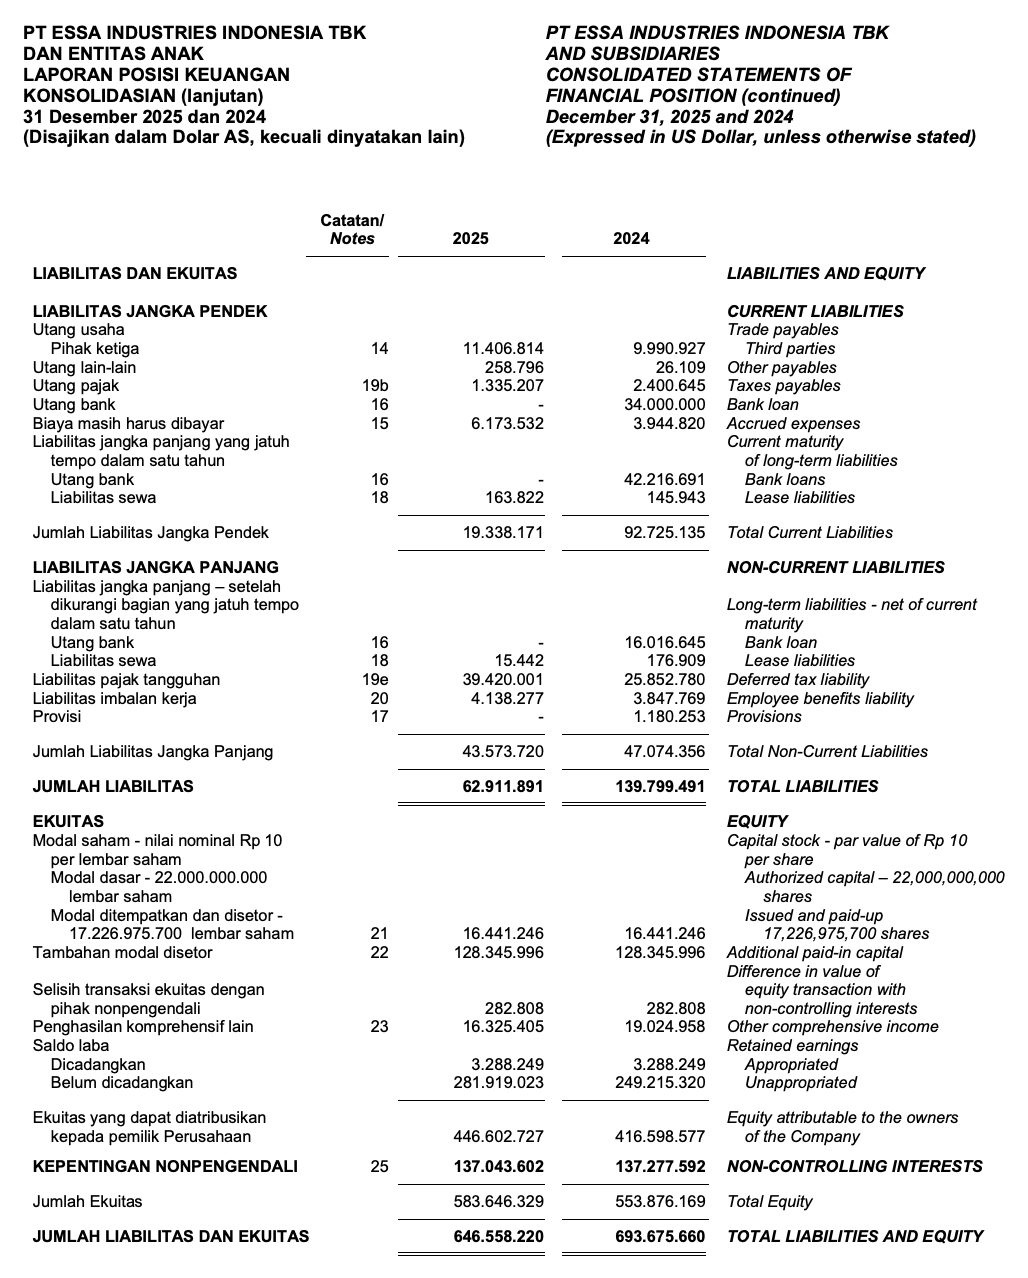
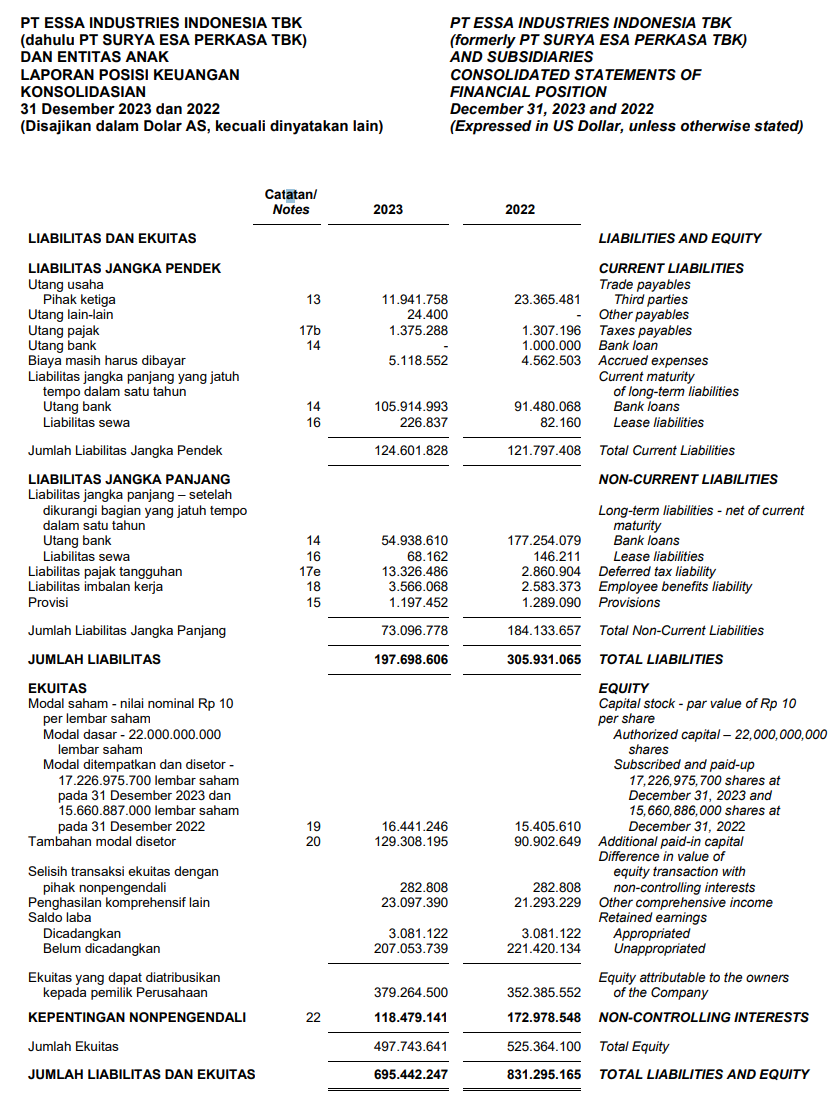
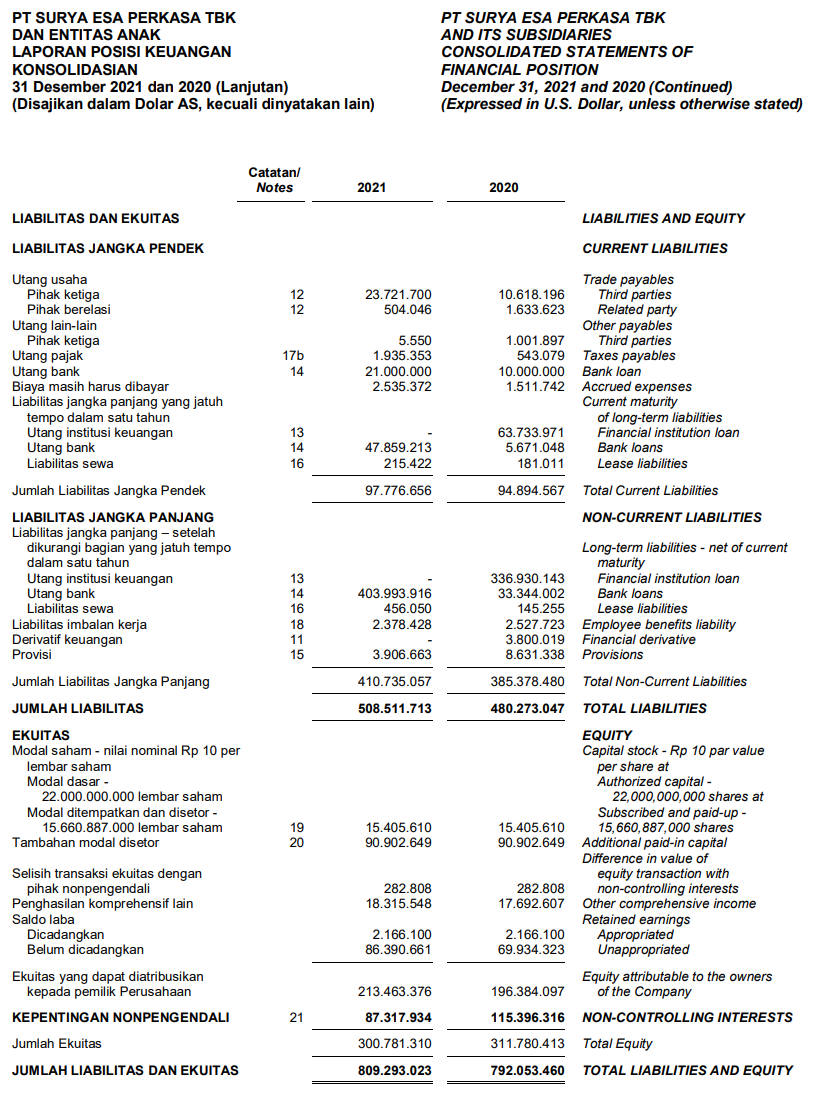
Apa dampaknya kalau bebas utang?
Beban keuangan turun! Margin jauh meningkat!
Debt To Equity Ratio
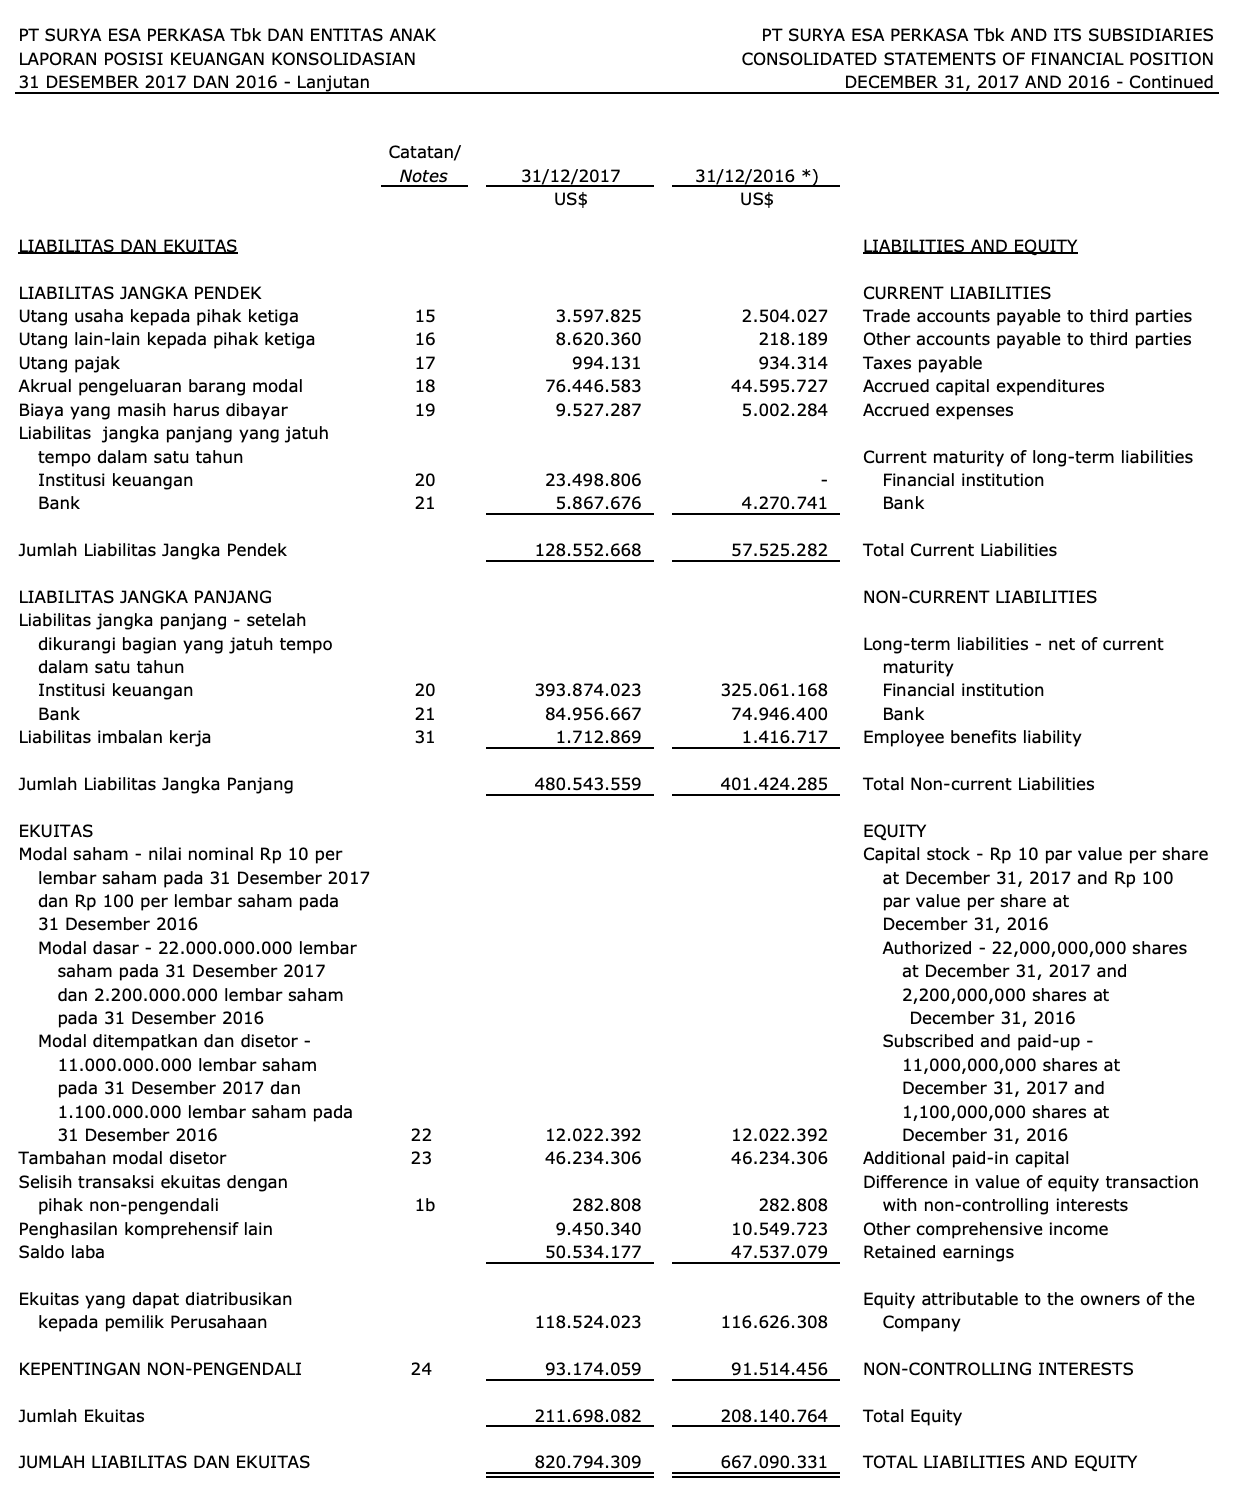
Bedah Angka DER ESSA (2016 vs 2017)
Di laporan ini, total liabilitas nggak ditulis jadi satu baris, jadi kita harus tambahin sendiri (Jangka Pendek + Jangka Panjang).
- Tahun 2016:
- Total Utang (Liabilitas): USD 458,9 juta
- Total Modal (Ekuitas): USD 208,1 juta
- DER: 458,9 / 208,1 = 2,20x (Utang 2,2 kali lipat lebih besar dari modal).
- Tahun 2017:
- Total Utang (Liabilitas): USD 609,1 juta
- Total Modal (Ekuitas): USD 211,7 juta
- DER: 609,1 / 211,7 = 2,87x (Utang hampir 3 kali lipat dari modal!)
Kenapa harga amoniak naik?
[Selat Hormuz Ditutup]
- Ekspor pupuk & amonia Timur Tengah terhenti (±30% pasokan amonia dunia tersendat)
- Jalur pasokan gas alam terputus → harga gas alam dunia meroket
- Biaya produksi amonia konvensional ikut naik tajam
Lain-lain
Variasi kinerja ESSA dari tahun ke tahun
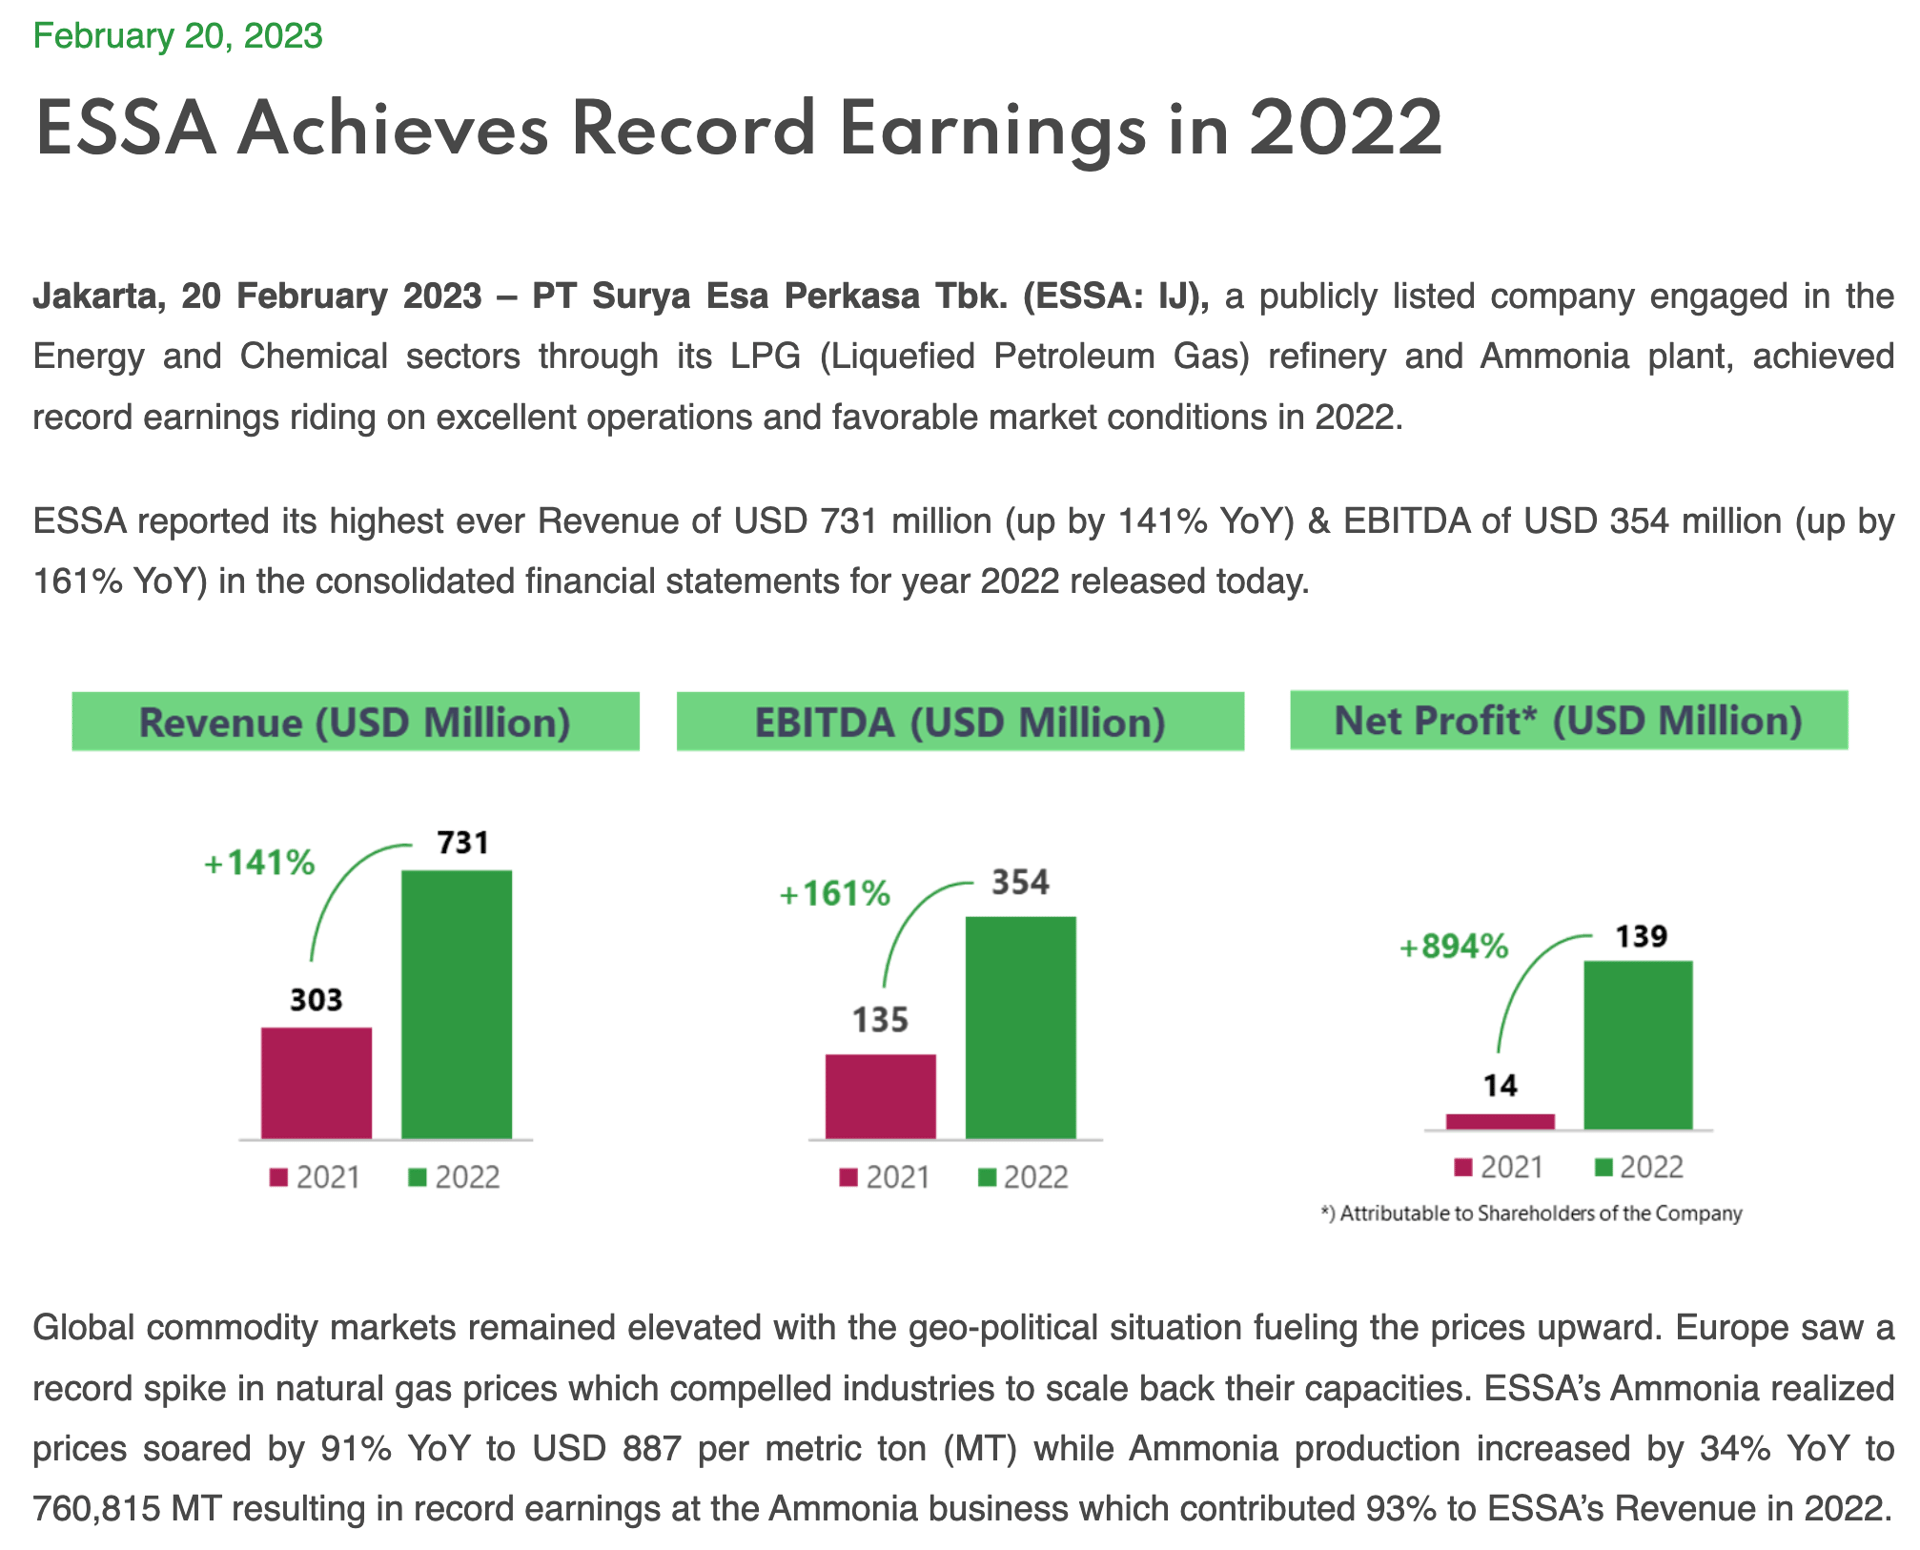
Ada masanya ESSA sangat diuntungkan dengan harga Ammonia yang sangat tinggi. Statement itu terekam di website mereka bahwa harga Ammonia nya 887 per metric ton (MT) di 2022. Selain itu produksinya juga naik 34% YoY. Jadi double deh dampaknya
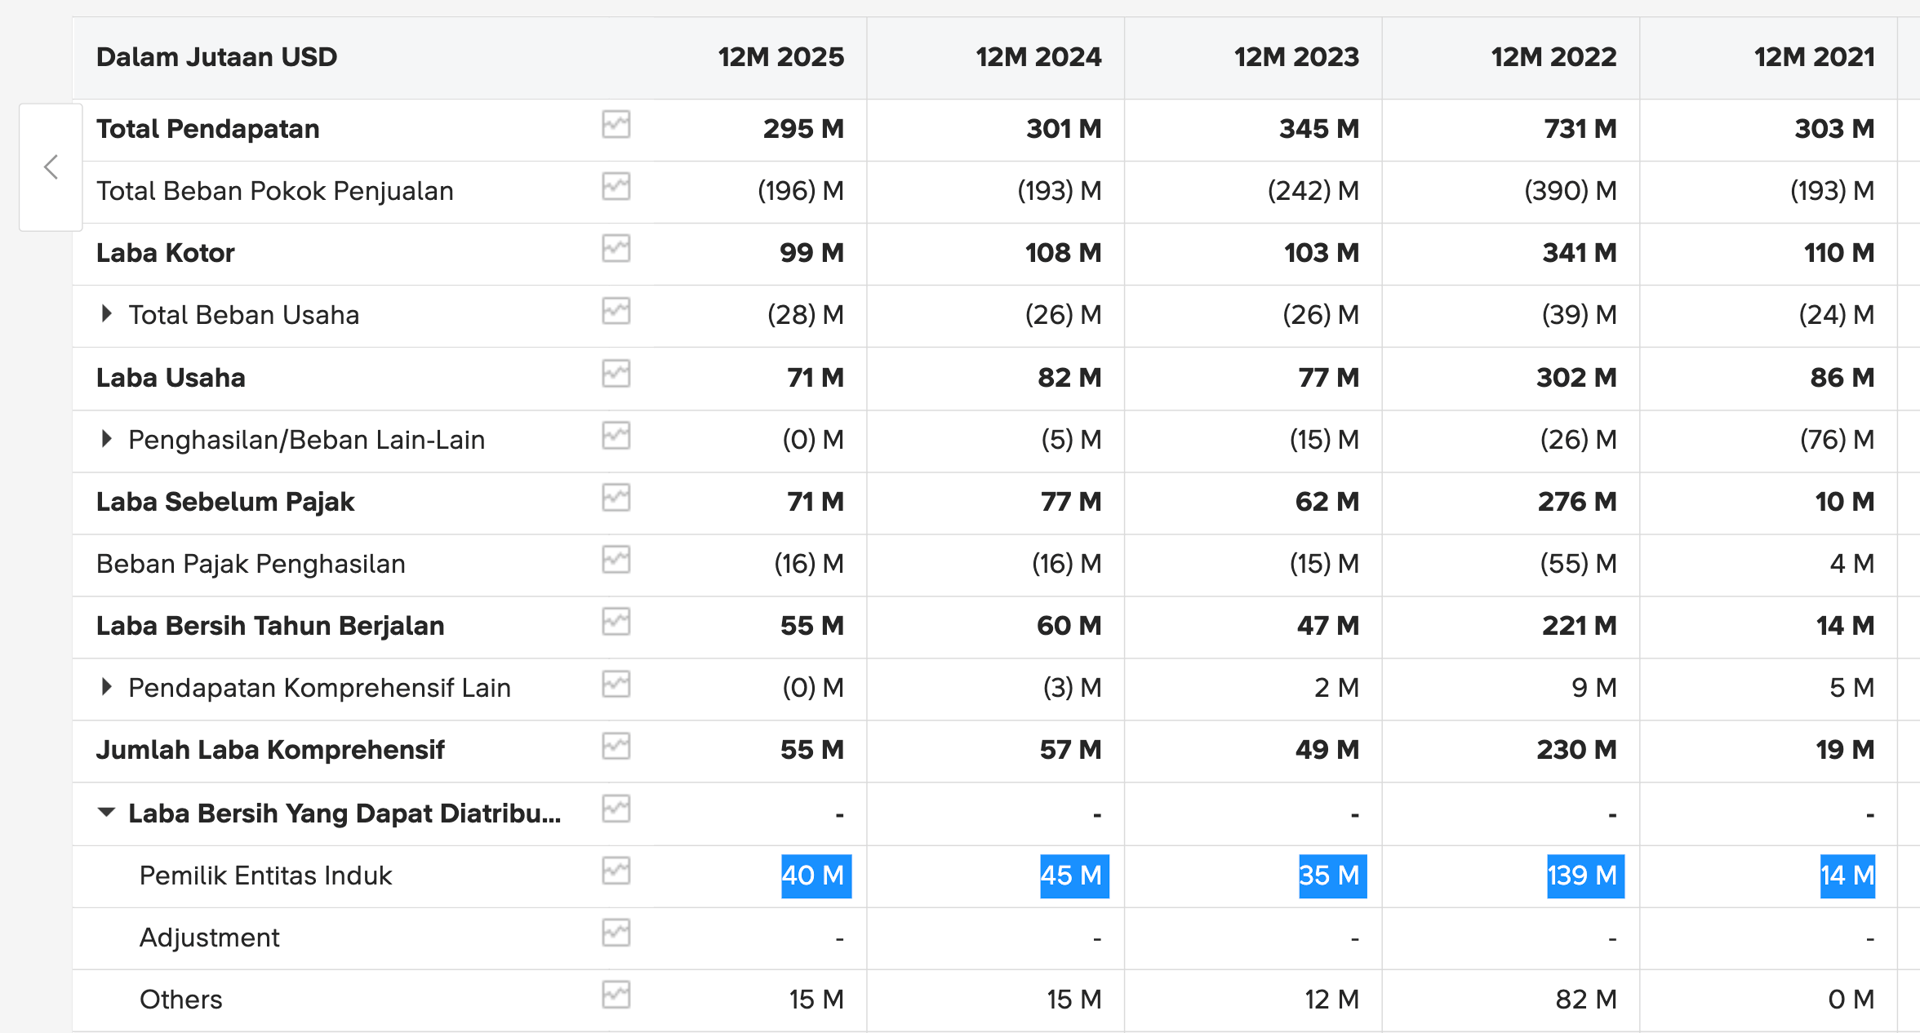
Sekarang di 3 bulan pertama tahun 2026 saja kinerja laba bersihnya sudah:
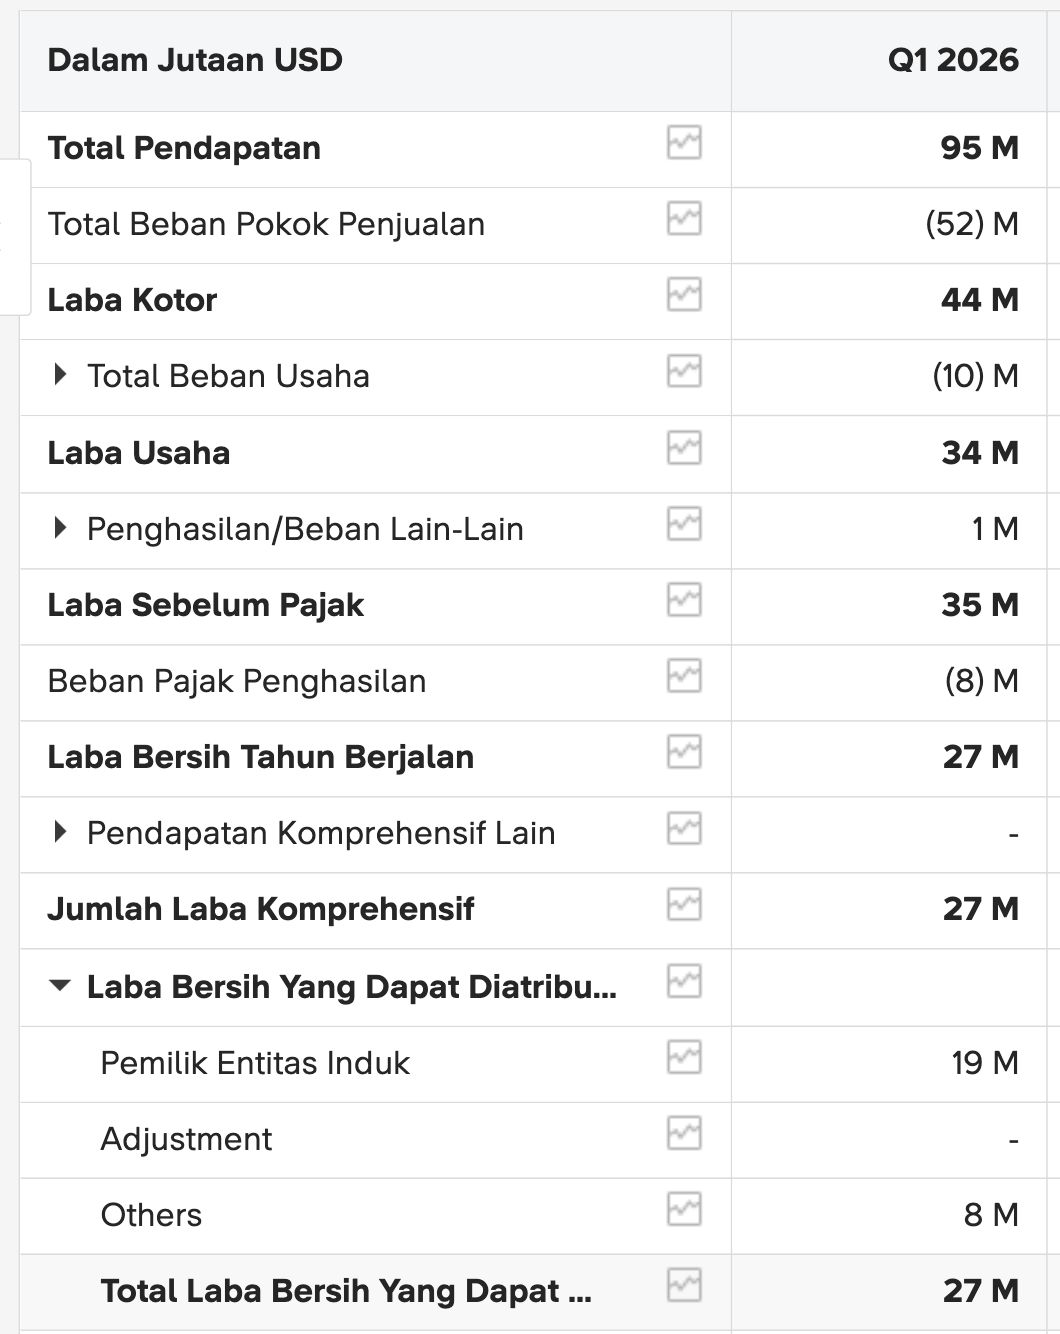
19 juta dolar sendiri! Karena memang harga ammonia sedang naik akibat perang US Iran yang berakibat penutupan selat Hormuz (jalur transportasi ammonia nya)
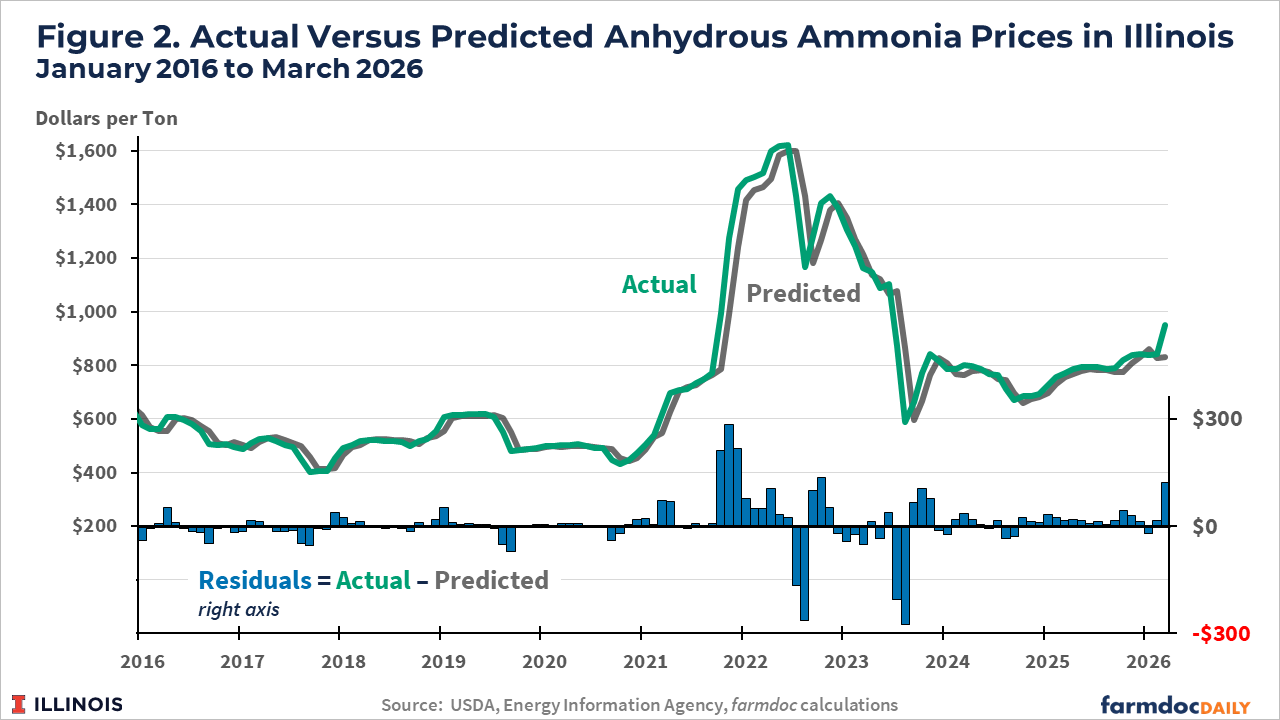
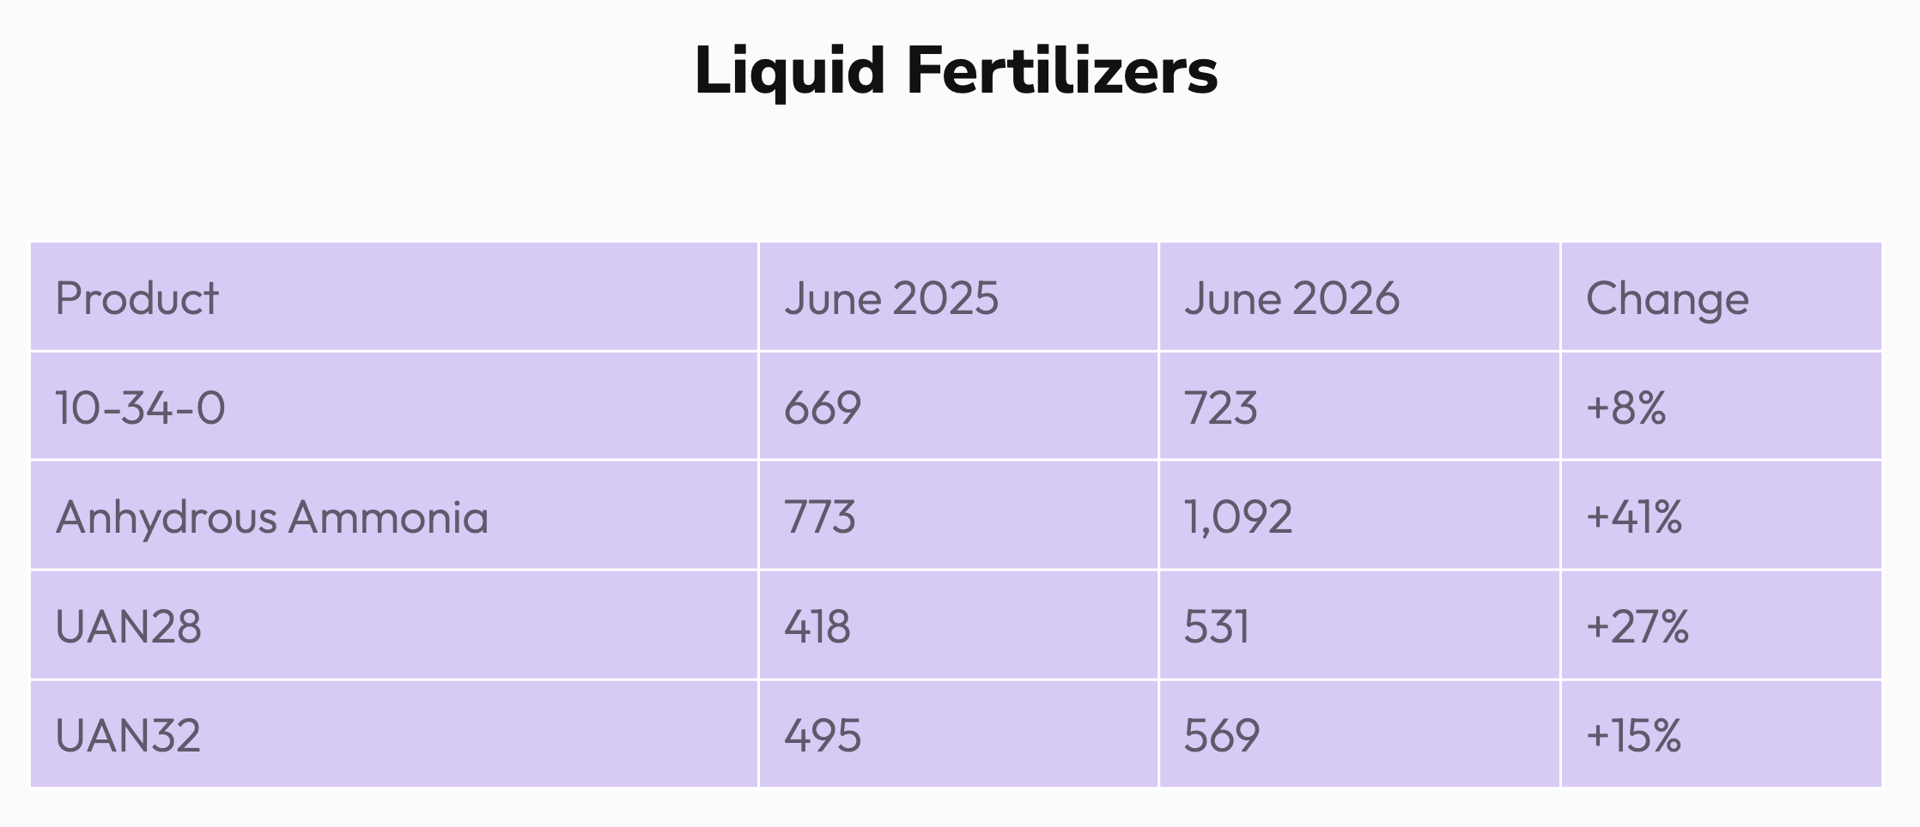
Kenaikan harga Anhydrous Ammonia yang sangat tinggi dibanding setahun terakhir
Hubungan Margin Perusahaan dan Harga Amoniak
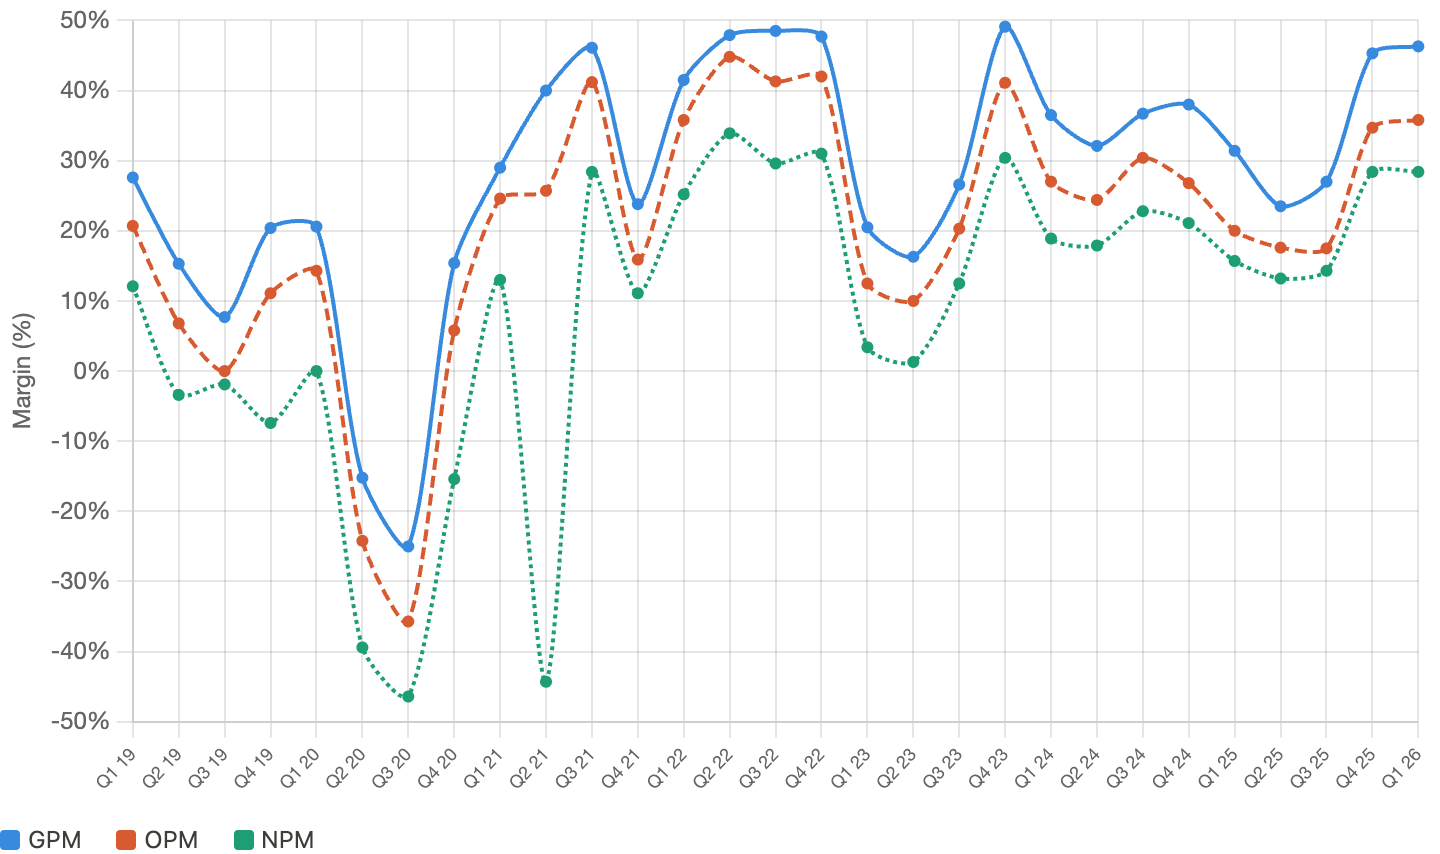
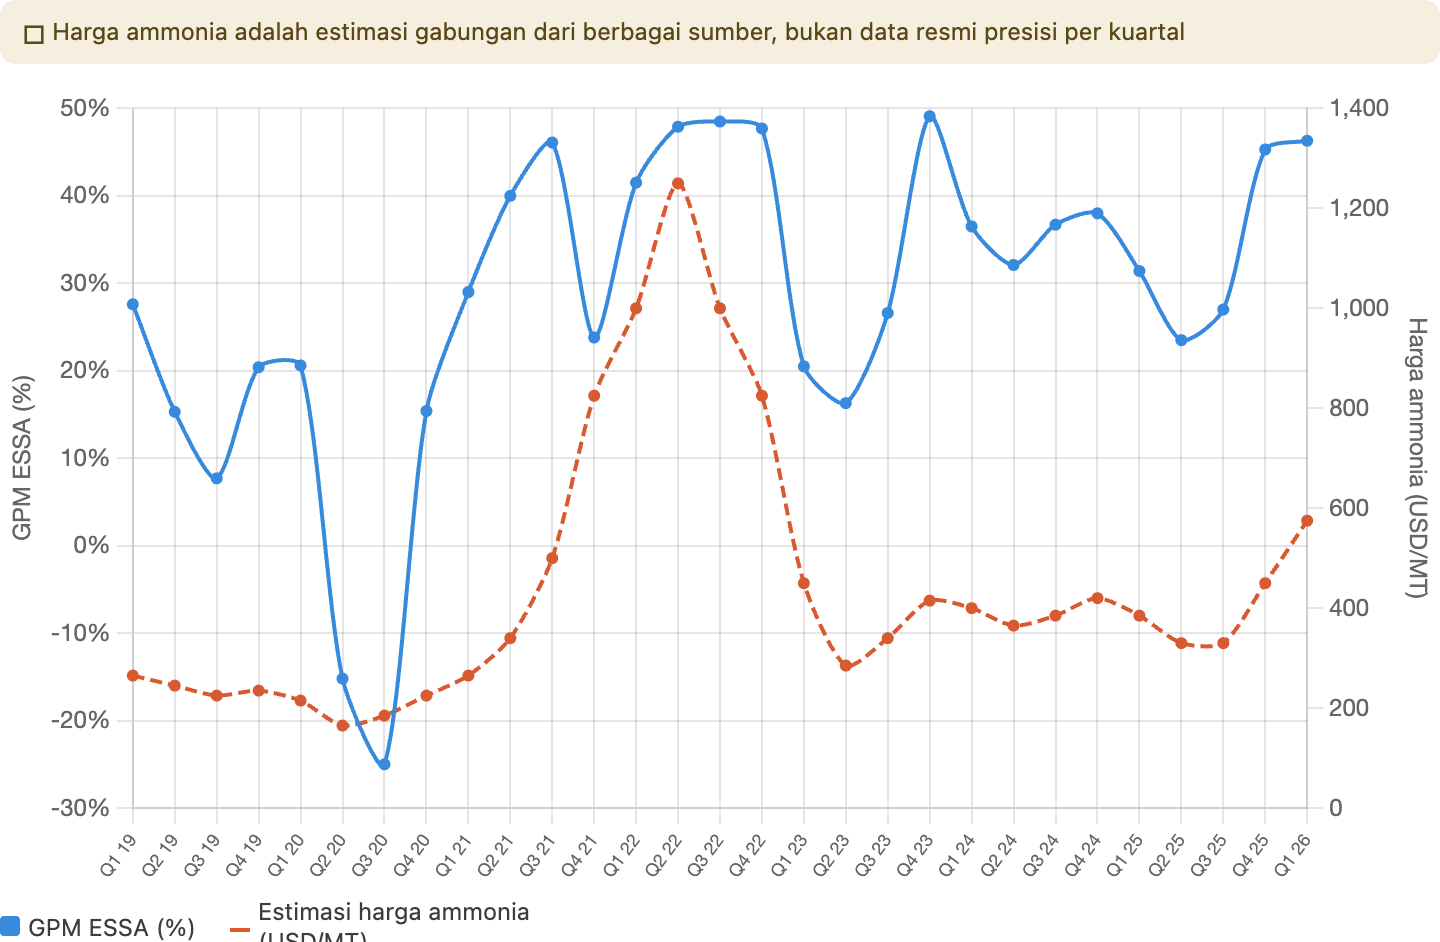
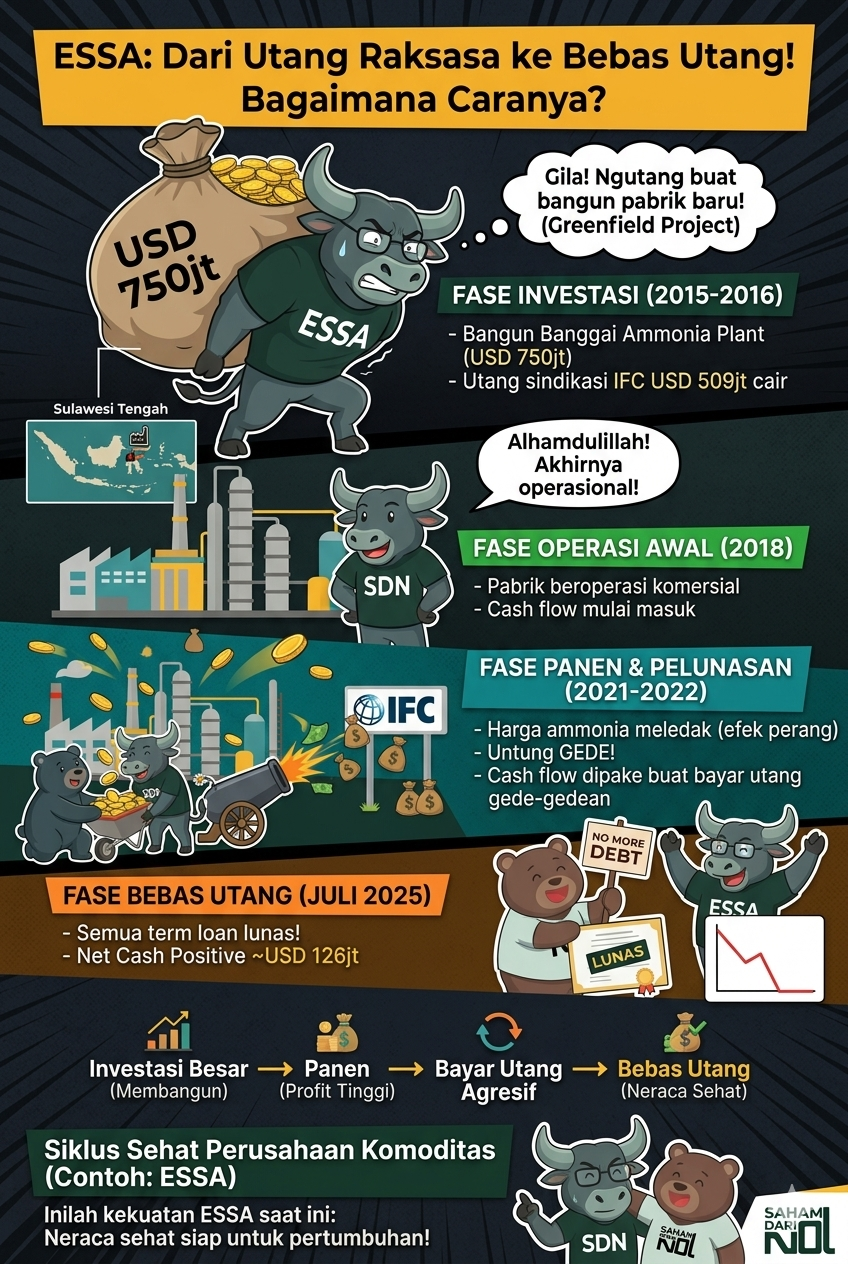
Infografis Gemini AI